Fraude de transferencia en el cierre y correos falsos
Cómo roban el dinero del cierre por correo, las señales de alerta, cómo confirmar una cuenta y qué hacer en las primeras horas si ya transferiste.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Los estafadores entran al correo de alguien que participa en tu compra o tu venta, vigilan las fechas y, justo antes del pago, mandan un correo que parece real con una cuenta "nueva". Si transfieres ahí, el dinero puede desaparecer en horas. Para protegerte, escoge dos personas de confianza, guarda sus números antes y confirma por teléfono el nombre y el número de la cuenta; nunca sigas instrucciones que lleguen por correo. Si ya transferiste, llama a tu banco de inmediato para pedir que recupere el dinero y presenta una queja en ic3.gov el mismo día.
Lo más importante
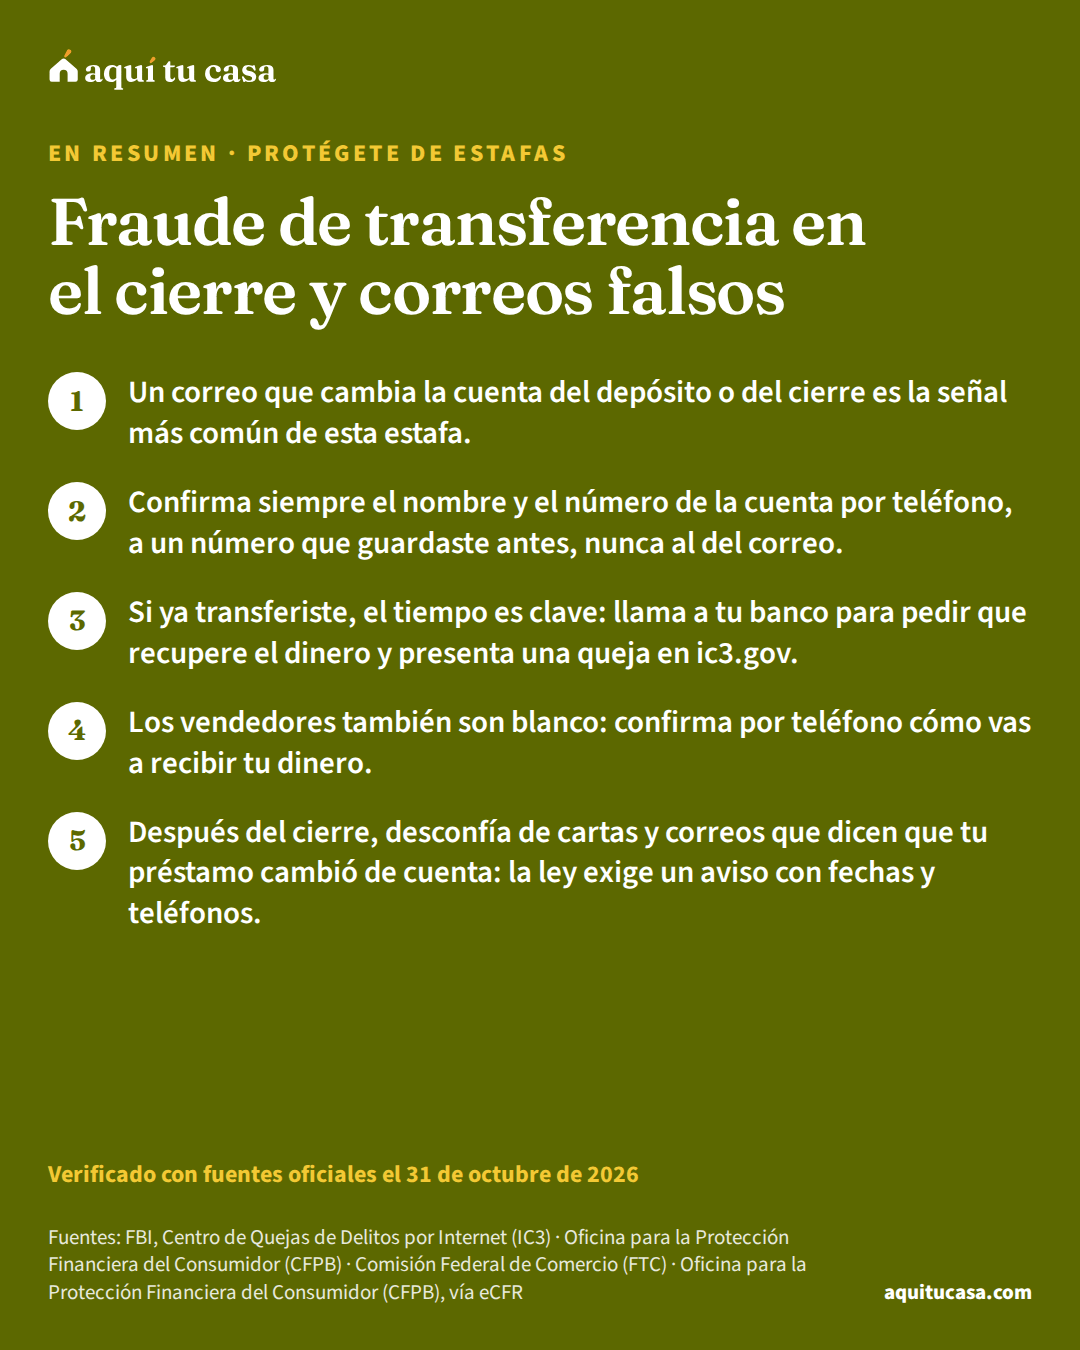
- Un correo que cambia la cuenta del depósito o del cierre es la señal más común de esta estafa.
- Confirma siempre el nombre y el número de la cuenta por teléfono, a un número que guardaste antes, nunca al del correo.
- Si ya transferiste, el tiempo es clave: llama a tu banco para pedir que recupere el dinero y presenta una queja en ic3.gov.
- Los vendedores también son blanco: confirma por teléfono cómo vas a recibir tu dinero.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar o vender una casa y vas a mandar o recibir dinero por transferencia.
- Te llegó un correo o un mensaje que cambia la cuenta para el depósito, el cierre o tu pago de hipoteca.
- Ya mandaste dinero y crees que fue a una cuenta falsa.
Busca ayuda directa primero si…
- Te están amenazando con perder tu casa y te piden pagar para salvarla: lee «Estafas de modificación de préstamo y rescate».
- Alguien cambió la escritura de tu casa sin tu permiso: lee «Robo de escrituras».
Comprar o vender una casa mueve mucho dinero en pocos días, y casi siempre por transferencia electrónicafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa. Los estafadores lo saben. No necesitan entrar a tu banco: les basta con mandarte un correo que parece de tu agente o de la compañía de títulocompañía de títuloUna compañía de título (title company) es una empresa, o su agente autorizado, que puede emitir seguro de título. Revisa los registros públicos para ver si hay problemas con el título de la casa (búsqueda de título), prepara el compromiso de título y emite las pólizas del prestamista y del propietario. En la mayoría de los estados, el cobro por conducir el cierre también forma parte de sus cargos. Si los servicios de título aparecen en la sección C de tu Estimación de Préstamo, puedes buscarlos por tu cuenta. Según la ley federal RESPA, el vendedor no puede obligarte a comprar el seguro de título con una compañía en particular.Ver la definición completa con una cuenta “nueva”. Esta guía explica cómo funciona la estafa, cómo confirmar una cuenta antes de pagar y qué hacer en las primeras horas si ya transferiste.1
Cómo funciona la estafa
El FBI la llama estafa de correo de negocios (BEC, por sus siglas en inglés). En la compra de una casa, ataca a todos: compradores, vendedores, abogados, compañías de título y agentes. Así pasa, según el FBI:1
- Entran a un correo. Los criminales consiguen acceso a la cuenta de correo de alguien que participa en la compra.
- Vigilan. Leen los mensajes y conocen las fechas, las cantidades y los nombres.
- Mandan el pedido en el momento justo. Justo antes del pago, llega un correo que pide cambiar la forma de pago (muchas veces de cheque a transferencia) o cambiar la cuenta por otra que ellos controlan.
- Mueven el dinero. Después lo pasan a otra cuenta, en el país o en el extranjero.
La CFPB agrega que pueden copiar muy bien la dirección de correo, el teléfono y la forma de escribir de tus agentes.4 Por eso el correo no “se ve raro”. La FTC lo resume así: si un correo que parece de tu oficial de préstamos o de otro profesional te pide transferir los costos de cierre a otra cuenta por un cambio de último momento, es una estafa.6
El problema es grande. En 2025, el Centro de Quejas de Delitos por Internet (IC3) del FBI recibió 24,768 quejas de estafa de correo de negocios, con pérdidas de $3,046,598,558. En la categoría de fraude de bienes raíces, que incluye inversiones, rentas y tiempos compartidos, hubo 12,368 quejas y $275,110,419 en pérdidas.2
Señales de alerta
Ninguna señal sola prueba una estafa, pero cualquiera de estas es razón para parar y llamar:
- Un cambio de cuenta o de banco a último momento, por correo o mensaje.6
- Prisa. “Hay que mandarlo hoy” o “si no, se cae el cierre”.
- Un enlace o un archivo que te piden abrir para ver “las instrucciones nuevas”. La CFPB recomienda no abrirlos sin confirmar.4
- Una dirección de correo casi igual, con una letra cambiada. El FBI recomienda revisar quién manda el correo, sobre todo en el teléfono, y que el enlace sea del negocio que dice ser.1
- Una llamada que te pide confirmar tus datos personales o de tu cuenta. La CFPB advierte que puede ser difícil saber si una llamada es real.4
- Un número de teléfono dentro del correo. Si llamas a ese número, puedes hablar con el mismo estafador. Usa solo los números que guardaste antes.4

Cómo confirmar una cuenta antes de pagar
La protección no cuesta nada, pero hay que prepararla antes de que llegue el primer pago, que muchas veces es el depósito de buena fe. La CFPB recomienda:4
- Escoge dos personas de confianza, como tu agente y el agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa. Habla con ellas en persona o por teléfono sobre cómo vas a pagar. Escribe sus nombres y sus números principales.
- Crea una frase clave que solo ustedes sepan, si quieres una forma más de confirmar quién es quién.
- Confirma cada instrucción de pago con ellas, en persona o al teléfono que acordaron. Confirma el nombre de la cuenta y el número.
- No mandes información financiera por correo. El correo nunca es una forma segura de mandarla.
El FBI agrega dos hábitos: confirma por otro canal, o con verificación en dos pasos, cualquier pedido de cambio en una cuenta, y no des contraseñas ni datos personales por correo.1 Activa la verificación en dos pasos en tu propio correo: tu cuenta también puede ser la puerta de entrada.
Antes de cada transferencia
1. Guarda dos números de confianza
Al firmar la oferta
Pide los teléfonos a tu agente y al agente de cierre en persona o en su sitio oficial.4
2. Habla del plan de pago
Antes del depósito
Acuerda cómo vas a pagar y que nunca cambiarán la cuenta por correo.4
3. Llama para confirmar
Antes de transferir
Confirma el nombre y el número de la cuenta al número que guardaste.6
4. Si llega un cambio, para
En cualquier momento
No transfieras; llama a tus personas de confianza y cuéntales del correo.6
5. Confirma que llegó
El mismo día
Llama a la compañía de título para confirmar que recibió el dinero.1
Ejemplo con números reales
Una compradora que recibe un correo con una cuenta nueva
Un ejemplo en palabras, no un caso real, de cómo se frena la estafa.
- Dos días antes del cierre
- Le llega un correo, con el nombre de su agente de cierre, que dice que cambiaron de banco
- Lo que no hace
- No llama al teléfono del correo ni abre el archivo con las instrucciones
- Lo que sí hace
- Llama al número que guardó cuando firmó la oferta
- Lo que le dicen
- Que nunca cambiaron de banco y que ese correo es falso
- El resultado
- Transfiere solo a la cuenta confirmada por teléfono y avisa del correo falso
Los pasos de este ejemplo son los que recomiendan la CFPB y la FTC.46 Usa la calculadora de costos de cierre para saber de antemano cuánto vas a transferir.
Haz la cuenta con tus númerosCostos de cierreSi ya transferiste: las primeras horas
Si crees que mandaste dinero a una cuenta falsa, no esperes a estar seguro. El FBI dice que el tiempo es clave.1
- Llama a tu banco ahora mismo. Pide que recupere la transferencia (en inglés se dice wire recall) y pregunta qué documentos necesita. Cada banco tiene sus propias reglas.1 Si usaste una compañía de envíos, llama a esa compañía.7
- Presenta una queja en ic3.gov el mismo día, sin importar cuánto perdiste. Incluye todos los detalles de la transacción.1
- Avisa a tu agente y a la compañía de título a los números que ya conocías, para que revisen su correo y avisen a los demás.
- Reporta también a la FTC en ReportFraud.ftc.gov.7
- Cambia tus contraseñas y revisa tus cuentas con frecuencia.1
¿Sirve avisar rápido? En 2025, el equipo de recuperación del IC3, que trabaja con los bancos para congelar fondos, actuó en 3,900 casos con $1,163,919,846 en intentos de robo y congeló $679,013,183, una tasa de éxito de 58%.2 No hay garantía de que recuperes tu dinero, pero esperar casi siempre lo hace más difícil.
Guarda los correos sospechosos sin borrarlos y el comprobante de la transferencia. La guía Me estafaron, ¿qué hago? explica los pasos siguientes, y la guía Robo de identidad y congelar tu crédito te ayuda si también se llevaron tus datos.
Lo que hace un profesional real y lo que hace un estafador
Se puede confirmar
Un profesional real
- Te deja confirmar por teléfono al número que ya tenías
- No cambia la cuenta por correo a último momento
- No te apura para saltarte la confirmación
- Te da tiempo para leer tus papeles
Te apura
Un estafador
- Manda una cuenta nueva por correo o mensaje
- Te da un teléfono dentro del mismo correo
- Dice que el cierre se cae si no pagas hoy
- Pide tus datos o contraseñas para confirmar
Si no puedes confirmar la cuenta al número que guardaste antes, no transfieras.
Si eres el vendedor
El FBI dice que esta estafa también ataca a los vendedores.1 Lo que vas a recibir al vender, que muchas veces son los ahorros de toda una vida, puede terminar en otra cuenta si alguien manda instrucciones falsas a la compañía de título en tu nombre. Confirma por teléfono, con la compañía de título y al número que ya conocías, cómo vas a recibir tu dinero, y no cambies tu cuenta por correo. La hoja de cuánto te queda al vender te ayuda a saber qué cantidad esperar.
Si compras un terreno. El FBI advierte de criminales que se hacen pasar por dueños de terrenos vacíos para venderlos sin que el dueño real lo sepa. Las señales: un “vendedor” que solo escribe por correo o texto y no quiere verse en persona, que apura la venta o baja el precio, que no tiene papeles como el levantamiento del terrenolevantamiento del terreno (survey)Un levantamiento del terreno (survey) es un dibujo de tu propiedad que muestra dónde están el lote, la casa y otras construcciones, además de las mejoras hechas en el terreno. En una compra con hipoteca tiene que ver con el seguro de título. Por ejemplo, Fannie Mae no compra un préstamo si la póliza de título tiene una excepción por el levantamiento (survey exception). En los lugares donde no se acostumbra pedir un levantamiento, el prestamista debe agregar a la póliza de título un endoso especial (ALTA 9).Ver la definición completa o los impuestos, y que pide el pago a una cuenta con otro nombre o en otro lugar. El FBI recomienda mandar una carta certificada a la dirección que aparece en el registro de impuestos de la propiedad para confirmar.3 La guía Robo de escrituras explica cómo proteger tu propia casa.

Después del cierre: el correo “de tu prestamista”
Cuando cierras, tu escritura y los datos del préstamo quedan en el registro público, con tu nombre, tu prestamista, el monto y tu dirección. La CFPB advierte que algunas compañías usan esos datos para mandarte anuncios o estafas, a veces con el nombre de tu prestamista arriba, tus datos y frases como “mensaje urgente”.5
Un engaño común es decir que tu préstamo “se vendió” y que pagues a otra cuenta. La compañía que cobra tu préstamo, el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa, sí puede cambiar. Pero la ley exige un aviso por escrito: el administrador anterior te avisa al menos 15 días antes y el nuevo a más tardar 15 días después, o los dos juntos al menos 15 días antes. El aviso trae la fecha del cambio, el nombre, la dirección y un teléfono de los dos, y las fechas en que uno deja de recibir pagos y el otro empieza. Y durante 60 días, un pago que llega a tiempo al administrador anterior no cuenta como atrasado.8 Antes de pagar a otra parte, llama al administrador que ya conoces, al número de tu estado de cuenta.
Si este es tu caso
Vas a pagar tu primer depósito
Guarda hoy los números de tu agente y del agente de cierre, y confirma la cuenta antes de transferir.4
Vendes la casa donde viviste por años
Confirma por teléfono cómo vas a recibir tu dinero; esta estafa también ataca a los vendedores.1
Te dicen que tu préstamo cambió de cuenta
Busca el aviso con fechas y teléfonos que exige la ley, y llama a tu administrador actual.8
Compras un terreno para construir
Desconfía del vendedor que no quiere verse en persona; manda una carta a la dirección del registro de impuestos.3
Ya transferiste y nadie contesta
Llama a tu banco ahora para pedir que recupere el dinero y presenta una queja en ic3.gov hoy.1
Errores que salen caros
Error: Confiar en un correo porque viene de la dirección de tu agente.
Mejor: Los estafadores pueden copiarla muy bien; confirma siempre por teléfono.4
Error: Llamar al teléfono que viene en el correo para confirmar.
Mejor: Usa solo el número que guardaste antes o que te dieron en persona.4
Error: Esperar un día para ver si el dinero aparece.
Mejor: Llama a tu banco de inmediato; el tiempo es clave para recuperarlo.1
Error: No presentar la queja porque la cantidad es pequeña.
Mejor: El FBI pide la queja en ic3.gov sin importar cuánto perdiste.1
Error: Mandar tus números de cuenta o tu identificación por correo.
Mejor: El correo nunca es seguro para tu información financiera.4
Error: Pagar a una cuenta nueva porque una carta dice que tu préstamo se vendió.
Mejor: Revisa el aviso que exige la ley y llama al administrador que ya conoces.8
Dónde reportar y ayuda gratuita
- FBI: presenta tu queja en ic3.gov lo antes posible.1
- FTC: reporta al estafador en ReportFraud.ftc.gov.7
- CFPB: si tienes un problema con un banco, un prestamista o un administrador, puedes presentar una queja ante la CFPBOficina para la Protección Financiera del Consumidor (CFPB)La CFPB (Oficina para la Protección Financiera del Consumidor) es la agencia federal que aplica y hace cumplir las leyes federales que protegen a los consumidores en el mercado financiero. Supervisa a bancos, prestamistas y empresas grandes que no son bancos, como las agencias de informes de crédito y los cobradores de deudas. Recibe quejas de los consumidores y las envía a las empresas para que respondan. También hace cumplir las leyes contra la discriminación en el crédito, ofrece materiales de educación financiera y trabaja para que los documentos de tarjetas de crédito, hipotecas y otros préstamos sean más claros.Ver la definición completa.9
Si perdiste dinero de una compra o una venta y no sabes qué hacer con el contrato, busca asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita: la guía Asistencia legal gratuita explica cómo encontrarla. La guía Estafas de vivienda: guía completa resume las otras estafas que debes conocer, y El recorrido final y el día del cierre te ayuda a preparar el cierre paso a paso.
Qué hacer esta semana
- Pide a tu agente y al agente de cierre sus números en persona y guárdalos en tu teléfono.4
- Acuerda con ellos que nunca cambiarán la cuenta por correo.6
- Activa la verificación en dos pasos en tu correo y cambia las contraseñas débiles.1
- Guarda el número de tu banco para llamar de inmediato si algo sale mal.1
- Si ya tienes hipoteca, busca el teléfono de tu administrador en tu estado de cuenta y guárdalo.8
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo saben los estafadores cuándo es mi cierre?
El FBI explica que entran a la cuenta de correo de alguien que participa en la compra, como un agente, una compañía de título o el mismo comprador, y vigilan los mensajes. Así saben las fechas y mandan el pedido de cambio de cuenta en el momento justo.
El correo viene de la dirección de mi agente. ¿Puede ser falso?
Sí. La CFPB advierte que los estafadores pueden copiar muy bien la dirección de correo, el teléfono y la forma de escribir de tus agentes. Por eso nunca sigas instrucciones de un correo: llama a un número que guardaste antes.
Ya transferí el dinero. ¿Qué hago primero?
Llama a tu banco de inmediato y pide que recupere la transferencia (recall). Después presenta una queja en ic3.gov con todos los detalles. El FBI dice que el tiempo es clave: su equipo de recuperación trabaja con los bancos para congelar fondos.
¿Me van a devolver el dinero?
No hay garantía. Cada banco tiene sus propias reglas. En 2025, el equipo de recuperación del IC3 congeló cerca de 58% del dinero en los casos en que actuó. Mientras más rápido avises, más posibilidades hay.
Soy el vendedor. ¿También me pueden robar?
Sí. El FBI dice que esta estafa ataca a compradores y vendedores. Confirma por teléfono con la compañía de título cómo vas a recibir tu dinero y no cambies tu cuenta por correo.
Me llegó una carta que dice que mi hipoteca se vendió y que pague a otra cuenta. ¿Es real?
Puede ser. Si cambia tu administrador, la ley exige un aviso con la fecha del cambio y el nombre, la dirección y un teléfono del administrador anterior y del nuevo. Llama al administrador que ya conoces, al número de tu estado de cuenta, antes de pagar a otra parte.
¿Dónde reporto la estafa?
En ic3.gov, del FBI, y en ReportFraud.ftc.gov, de la FTC. Si el problema es con una compañía financiera, también puedes presentar una queja ante la CFPB.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FBI, Centro de Quejas de Delitos por Internet (IC3) · Business Email Compromise: The $50 Billion Scam (PSA I-060923-PSA) · ic3.gov · Consultado el 31 de octubre de 2026
- 2. FBI, Centro de Quejas de Delitos por Internet (IC3) · 2025 IC3 Annual Report · ic3.gov · Consultado el 31 de octubre de 2026
- 3. FBI, Centro de Quejas de Delitos por Internet (IC3) · Protect Your Property from Illegal Sales Through Parcel Owner Impersonation (PSA I-061626-PSA) · ic3.gov · Consultado el 31 de octubre de 2026
- 4. Oficina para la Protección Financiera del Consumidor (CFPB) · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 5. Oficina para la Protección Financiera del Consumidor (CFPB) · After closing · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 6. Comisión Federal de Comercio (FTC) · Shopping for a Mortgage FAQs · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 7. Comisión Federal de Comercio (FTC) · What To Do if You Were Scammed · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 8. Oficina para la Protección Financiera del Consumidor (CFPB), vía eCFR · 12 CFR §1024.33, Mortgage servicing transfers (Regulation X) · ecfr.gov · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Oficina para la Protección Financiera del Consumidor (CFPB) · Submit a complaint · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 11 minutos de lectura
Recorrido final y día del cierre: qué llevar y qué revisar
Cómo hacer el recorrido final de la casa, qué llevar al cierre, qué preguntar antes de firmar, cuándo puedes parar todo y qué guardar después de cerrar.
- Haz el recorrido final antes de firmar: revisa las reparaciones acordadas y lo que el vendedor debía dejar.
- Pide la Declaración de Cierre y los otros documentos con tiempo, y compáralos con tu Estimación de Préstamo.
- Lleva tu identificación, el cheque de caja o el comprobante de transferencia por la cantidad exacta y tu Declaración de Cierre.
- Comprar casa Depósito de buena fe (earnest money): cómo protegerlo Qué es el depósito de buena fe al comprar casa, quién lo guarda, cuándo lo recuperas, cuándo lo puedes perder y cómo evitar el fraude al transferirlo. 13 minutos de lectura
- Comprar casa Closing Disclosure en español: qué revisar antes de firmar Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir. 19 minutos de lectura
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.