Me estafaron: qué hago en las primeras horas
Si le mandaste dinero o tus datos a un estafador: a quién llamar primero, cómo disputar un cargo, dónde reportarlo y cómo frenar el robo de identidad.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Primero, deja de hablar con el estafador y no le mandes más dinero ni datos. Después, llama de inmediato a tu banco, a la empresa de la tarjeta o a la empresa de pago o de remesas: avisar pronto puede limitar lo que pierdes, y una remesa internacional se puede cancelar sin costo si pagaste hace menos de 30 minutos y no se ha cobrado. Reporta la estafa en ic3.gov o reportfraud.ftc.gov, al fiscal general de tu estado y a la policía local. Si diste tu número de Seguro Social o tu ITIN, reporta el robo de identidad en IdentityTheft.gov, congela tu crédito y desconfía de quien prometa recuperar tu dinero.
Lo más importante
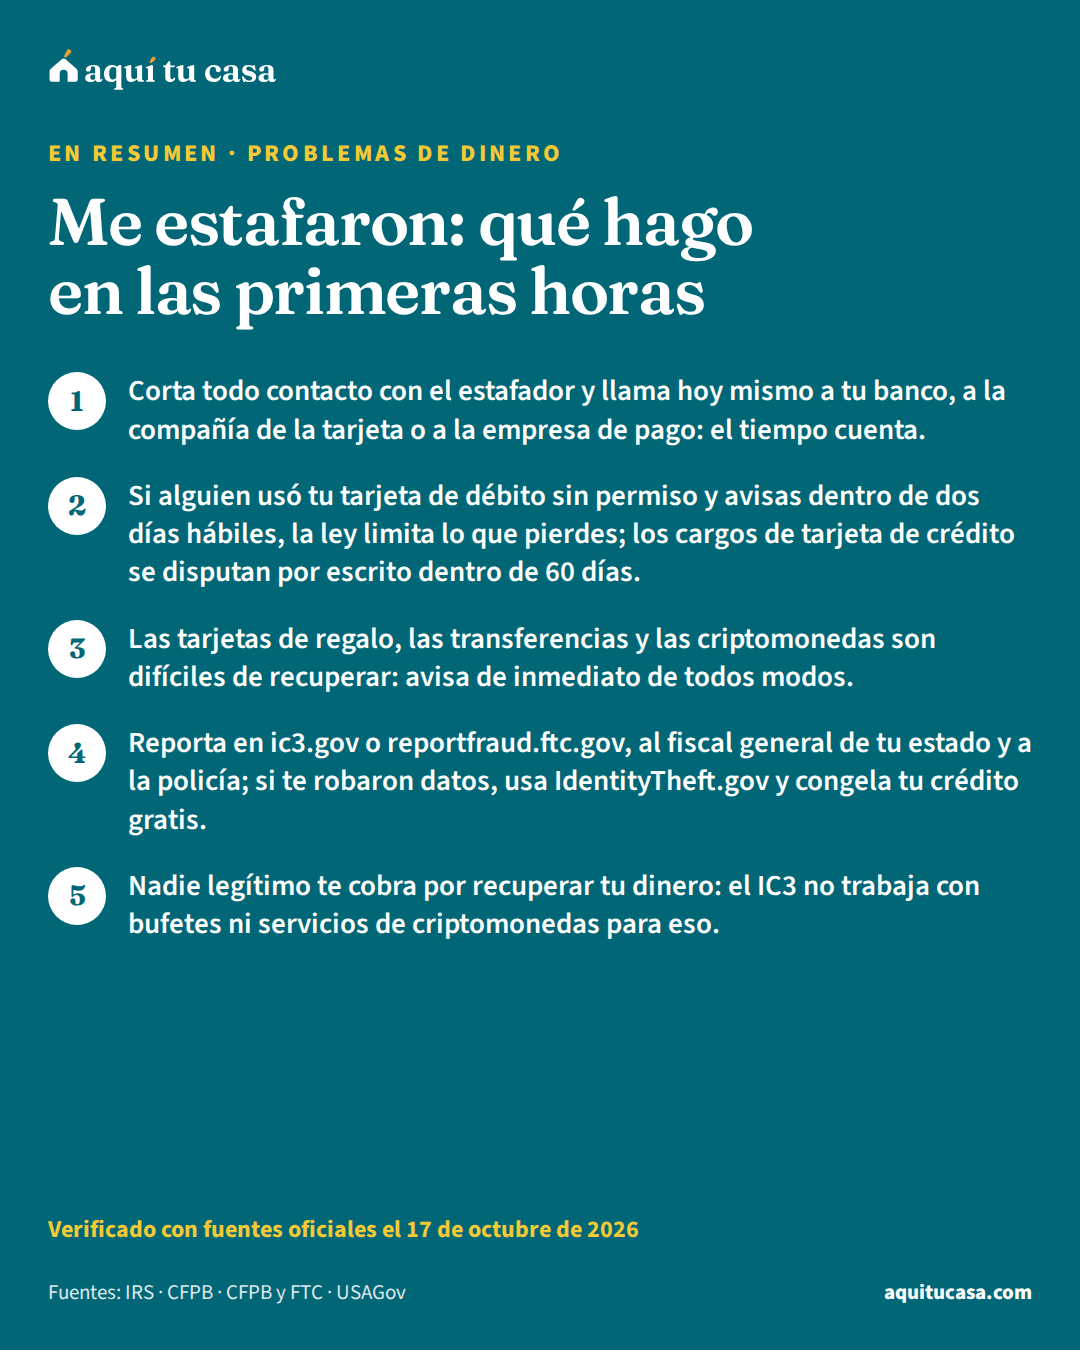
- Corta todo contacto con el estafador y llama hoy mismo a tu banco, a la compañía de la tarjeta o a la empresa de pago: el tiempo cuenta.
- Si alguien usó tu tarjeta de débito sin permiso y avisas dentro de dos días hábiles, la ley limita lo que pierdes; los cargos de tarjeta de crédito se disputan por escrito dentro de 60 días.
- Las tarjetas de regalo, las transferencias y las criptomonedas son difíciles de recuperar: avisa de inmediato de todos modos.
- Reporta en ic3.gov o reportfraud.ftc.gov, al fiscal general de tu estado y a la policía; si te robaron datos, usa IdentityTheft.gov y congela tu crédito gratis.
¿Es para ti?
Esta guía es para ti si…
- Le mandaste dinero a alguien que resultó ser un estafador: por transferencia, aplicación, remesa, tarjeta, tarjeta de regalo o criptomonedas.
- Le diste a un estafador tu número de Seguro Social, tu ITIN, tus contraseñas o los datos de tu cuenta.
- Ayudas a un familiar, por ejemplo a tus padres, que acaba de caer en una estafa.
Busca ayuda directa primero si…
- Todavía no pagaste y solo quieres saber si una llamada o un mensaje es real: empieza por la guía de llamadas de impostores.
- Alguien está en peligro inmediato: llama al 911.
- Te estafó un falso notario o consultor y tienes preguntas sobre tu caso de inmigración: esta guía te dice dónde reportarlo, pero para tu caso habla con un representante acreditado o una oficina de asistencia legal.
Si acabas de darte cuenta de que te estafaron, respira: no eres el único y no es tu culpa. Estas estafas están hechas para engañar a cualquiera. Esta guía es para quien ya mandó dinero o dio sus datos a un estafador, o ayuda a un familiar que lo hizo: explica qué hacer en las primeras horas, cómo pedir que te devuelvan el dinero según cómo pagaste, dónde reportarlo y cómo frenar el robo de identidad.
- Para avisar a tu banco si perdiste tu tarjeta de débito o te la robaron, y limitar lo que pierdes
- 2 días hábiles3
- Para cancelar sin costo una remesa a otro país, si no se ha cobrado
- 30 minutos7
- Para mandar por escrito la disputa de un cargo de tarjeta de crédito
- 60 días4
- Lo que por lo general tiene tu banco para investigar un cargo no autorizado
- 10 días hábiles3
Primero: detén el daño
Lo más urgente es que el estafador no se lleve nada más. El IRS lo resume así: deja de comunicarte con el estafador de inmediato, no le mandes más dinero ni le compartas más datos, y contacta a tu banco o cooperativa.1 Bloquea su número, no contestes sus mensajes y no abras sus enlaces.
Si el estafador te pide “un último pago” para devolverte lo tuyo, para “liberar” un premio o para “evitar” un arresto, es parte de la misma estafa. Las agencias de gobierno y los bancos de verdad no te piden mandar dinero para protegerlo.9
Después, junta todo lo que tengas: recibos, capturas de pantalla, mensajes, correos, nombres, números de teléfono y la forma en que pagaste. Te va a servir para cada llamada y cada reporte de esta guía.
Llama a tu banco o a la empresa de pago
La CFPB dice que, si crees que mandaste una transferencia o un pago por aplicación a un estafador, contactes de inmediato a tu banco o a la empresa de pago y les avises que puede haber una transacción no autorizada.2 Llama al número que viene en tu tarjeta o en el sitio oficial, no a uno que te dio el estafador.
Si alguien usó tu tarjeta de débito o tu cuenta sin tu permiso, la ley federal te protege, según la CFPB. Una transacción no autorizada es un cargo o retiro que tú no hiciste ni permitiste. Cuando avisas, el banco por lo general tiene diez días hábiles para investigar (20 si la cuenta es nueva), y si no termina a tiempo, en general debe darte un crédito temporal mientras sigue investigando.3
Lo que pierdes depende de qué tan rápido avisas. Si perdiste la tarjeta o te la robaron y avisas dentro de dos días hábiles de darte cuenta, no te pueden hacer responsable por más de $50 o de lo que te sacaron, lo que sea menor. Si avisas después, podrías responder hasta por $500. Y si un cargo aparece en tu estado de cuenta, avisa dentro de los 60 días; si esperas más, podrías tener que pagar lo que pase después de ese plazo.3
Las primeras horas y los primeros días
1. Corta el contacto con el estafador
En cuanto te des cuenta
No mandes más dinero ni datos, aunque te prometan devolverte lo tuyo.1
2. Llama a tu banco, a la tarjeta o a la empresa de pago
La primera hora
Avisa que puede haber una transacción no autorizada; si fue una transferencia, pide que la reviertan.2
3. Si fue una remesa, pide la cancelación
Antes de 30 minutos, si se puede
Si el dinero no se ha cobrado ni depositado, puedes cancelar sin costo; revisa tu recibo.7
4. Reporta la estafa
El mismo día
En ic3.gov o reportfraud.ftc.gov, al fiscal general de tu estado y a la policía local.9
5. Si diste tus datos, protege tu identidad
Esa misma semana
Reporta en IdentityTheft.gov, pon una alerta de fraude o congela tu crédito, gratis.12
6. Manda por escrito la disputa de tu tarjeta de crédito
Dentro de 60 días del estado de cuenta
Llamar no basta para proteger tus derechos: guarda copia de tu carta.4
7. Revisa tus cuentas y tus estados de cuenta
Las semanas siguientes
Avisa de cualquier cargo nuevo que no reconozcas dentro de los 60 días.3
Si pagaste con tarjeta de crédito
La tarjeta de crédito tiene su propio proceso de disputa. La CFPB recomienda llamar a la compañía de inmediato y revisar tu contrato para ver tus derechos sobre cargos no autorizados. Pero para proteger tus derechos también debes mandar un aviso escrito de error de facturación dentro de los 60 días calendario después de que el cargo apareció en tu estado de cuenta. La compañía tiene 30 días para confirmarte que lo recibió. Aunque ya hayas pagado el cargo, todavía puedes disputarlo. Guarda copias de todo.4
Ojo con la dirección: la dirección para disputas puede ser distinta de la dirección donde mandas tus pagos, y tu estado de cuenta dice cuál es. Mientras la compañía investiga, no tienes que pagar el cargo disputado ni los cargos financieros relacionados, pero sí debes seguir pagando a tiempo lo demás. La compañía tiene dos ciclos de facturación más para terminar de investigar.5
Transferencias, remesas, tarjetas de regalo y criptomonedas
Estas formas de pago son las favoritas de los estafadores porque mueven el dinero rápido.2 Recuperarlo es más difícil, pero no imposible, y el tiempo cuenta.
Transferencia bancaria (wire). La CFPB indica llamar de inmediato a tu banco o a la empresa de transferencias y pedir que reviertan el envío (wire recall): reportarlo lo antes posible puede aumentar la posibilidad de recuperar tu dinero.6 Aun así, la CFPB y la FTC advierten que mandar una transferencia es como mandar efectivo: una vez enviada, por lo general no la recuperas.8 Más sobre este fraude en el glosario: fraude de transferencia electrónicafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa.
Remesa a otro país. Si mandaste una remesaremesaUna remesa (remittance transfer) es un envío electrónico de dinero que haces desde Estados Unidos a una persona o empresa en otro país por medio de un proveedor de remesas, como un banco u otra empresa financiera. La ley federal protege los envíos que superan un monto mínimo y que hace un proveedor como parte habitual de su negocio. El proveedor debe decirte, antes y después de pagar, las tarifas, los impuestos, el tipo de cambio y cuánto recibirá la otra persona, en tu idioma si lo usa en su publicidad o te atendió en él. Tienes hasta treinta minutos para cancelar sin costo, si el dinero no se cobró, y ciento ochenta días para reportar un error.Ver la definición completa con una empresa de envíos, puedes cancelarla sin costo si pagaste hace menos de 30 minutos y el dinero no se ha cobrado ni depositado; si la programaste, hasta tres días hábiles antes. La ley de tu estado o las reglas de la empresa pueden darte más tiempo, y tu recibo por lo general dice tu periodo de cancelación.7
Tarjeta de regalo. En cuanto le dices a alguien los números del reverso, esa persona controla la tarjeta. Ningún negocio legítimo ni agencia de gobierno va a insistir en que pagues con tarjetas de regalo.8 Aun así, repórtalo.
Criptomonedas. Los pagos con criptomonedas no tienen protecciones legales, y por lo general no recuperas el dinero salvo que quien lo recibió te lo devuelva.8
Qué puedes hacer según cómo pagaste
Más protección
Tarjeta de débito o de crédito
Actúa en minutos
Transferencia, aplicación o remesa
Sea cual sea la forma de pago, llama hoy mismo: avisar pronto puede aumentar la posibilidad de recuperar tu dinero.6
Reporta la estafa
Lo que reportas puede ayudar a proteger a tu comunidad del fraude.8 La CFPB indica contactar al FBI, a la FTC, al fiscal general de tu estado o a la policía local. Puedes reportar a la FTC en reportfraud.ftc.gov o al FBI en ic3.gov, buscar a tu fiscal general en el sitio de la Asociación Nacional de Fiscales Generales, y llamar a la policía o al sheriff por su número que no es de emergencias.9
| Dónde | Para qué |
|---|---|
| ic3.gov (FBI) | Estafas por internet, por aplicaciones o por transferencias |
| reportfraud.ftc.gov (FTC) | Cualquier estafa o fraude al consumidor |
| Fiscal general de tu estado | Estafas en tu estado; muchos tienen oficina de protección al consumidor |
| Policía o sheriff local | Un reporte oficial, por el número que no es de emergencias |
El IC3, el centro del FBI para reportar delitos por internet, pide presentar el reporte aunque no estés seguro de si tu caso califica.11 Si no sabes qué agencia te toca, la herramienta de USAGov para saber dónde reportar una estafa te guía con unas pocas preguntas.10
Si la víctima es una persona mayor o con discapacidad, la CFPB indica contactar también a los servicios de protección para adultos de tu zona, que encuentras con el Eldercare Locator o al (800) 677-1116.13 Y si el problema es con un banco, una tarjeta o una empresa de envíos que no te responde, puedes presentar una queja ante la CFPB; la empresa por lo general responde en 15 días. Ten en cuenta que la CFPB guarda la información de las quejas, incluidos tus datos personales, por 25 años y la comparte con ciertas agencias según la ley.13
Si te robaron tus datos: frena el robo de identidad
Si le diste al estafador tu número de Seguro Social, tu ITIN, tus contraseñas o los datos de tus cuentas, el riesgo sigue después de la estafa: alguien puede abrir cuentas a tu nombre. Eso es robo de identidadrobo de identidadEl robo de identidad ocurre cuando alguien usa tu información personal sin tu permiso para cometer fraude: por ejemplo, tu nombre, tu número de Seguro Social o de Medicare, o el número de tu tarjeta de crédito o de tu cuenta de banco. Con esos datos, un ladrón puede rentar una vivienda, sacar tarjetas, recibir beneficios del gobierno o reembolsos de impuestos, o abrir otras cuentas a tu nombre. Muchas veces te enteras al ver en tu informe de crédito o en un estado de cuenta cuentas o cargos que no reconoces, o cuando te llama un cobrador. El sitio federal IdentityTheft.gov recibe los reportes y te da un plan para recuperarte.Ver la definición completa. La CFPB indica estos pasos:12
- Cierra las cuentas afectadas y llama a los departamentos de fraude de tus bancos y tarjetas.
- Reporta el robo a la FTC en IdentityTheft.gov. Recibes un Reporte de Robo de Identidad y un plan de recuperación.
- Pon una alerta de fraudealerta de fraudeUna alerta de fraude es una nota en tu archivo de crédito que obliga a los acreedores que revisan tu informe a confirmar tu identidad antes de abrir una cuenta nueva, darte otra tarjeta o subir tu límite de crédito. Basta pedirla a una de las compañías nacionales de informes de crédito, que debe avisar a las demás. La alerta inicial es para quien sospecha que es o va a ser víctima de fraude o robo de identidad, y dura un año, salvo que pidas quitarla antes. La alerta extendida requiere un reporte de robo de identidad y dura siete años. Al ponerla, tienes derecho a copias gratis de tu informe.Ver la definición completa. Basta con contactar a una de las tres compañías nacionales de informes de crédito (Equifax, Experian o TransUnion), que debe avisar a las otras. La alerta inicial dura un año; la extendida, siete años, si presentaste el reporte en IdentityTheft.gov.
- Considera un congelamiento de créditocongelamiento de créditoEl congelamiento de crédito (security freeze o credit freeze) impide que nuevos acreedores vean tu archivo de crédito, y así ayuda a que un ladrón de identidad no abra cuentas nuevas a tu nombre. Por ley es gratis ponerlo y quitarlo, y debes pedirlo por separado a cada una de las tres compañías nacionales de informes de crédito. Mientras está activo, pocos pueden ver tu archivo, como los acreedores de las cuentas que ya tienes, y tú puedes seguir revisando tus informes. No afecta tu puntaje. Como los acreedores casi nunca dan crédito sin ver tu archivo, también te frena a ti; puedes levantarlo gratis por un tiempo cuando lo necesites.Ver la definición completa. Por ley federal es gratis congelarlo y descongelarlo, pero debes pedirlo en cada una de las tres compañías.
- Pide que bloqueen lo falso. Con tu reporte de robo de identidad, las compañías deben bloquear la información fraudulenta de tu reporte dentro de cuatro días hábiles.
Si te robaron el número de Seguro Social o el ITIN, el IRS indica reportarlo también al IRS y pedir un IP PINIP PIN (PIN de protección de identidad)El IP PIN (PIN de protección de identidad) es un número de seis dígitos que da el IRS para que nadie más pueda presentar una declaración de impuestos con tu número de Seguro Social o tu ITIN. Solo lo conocen tú y el IRS. Lo puede pedir cualquier persona con SSN o ITIN que pueda verificar su identidad: en línea, con una solicitud o en persona en una oficina del IRS. Cambia cada año, y debes usarlo en todas las declaraciones federales que presentes ese año. El IRS nunca te pide tu IP PIN por teléfono, correo electrónico ni mensaje de texto: eso es una estafa.Ver la definición completa, un PIN que impide que alguien presente una declaración de impuestos a tu nombre.1 La guía para leer tu reporte de crédito te ayuda a revisar si aparecen cuentas que no son tuyas, y la de disputar errores, a corregirlas.
Cuidado con la segunda estafa: los que “recuperan” tu dinero
Después de una estafa suelen llegar llamadas de alguien que promete recuperar tu dinero a cambio de un pago: un supuesto abogado, una supuesta agencia o un “experto en criptomonedas”. El IRS advierte que algunas víctimas vuelven a ser estafadas así.1 El IC3 del FBI dice que no trabaja con entidades que no son policiales, como bufetes de abogados o servicios de criptomonedas, para recuperar fondos perdidos, y que nunca te contacta directamente para pedirte información ni dinero.11
Si el estafador fingía ser de una agencia, la guía de llamadas de impostores explica cómo verificar quién te llama. Si fue un falso notario o consultor de inmigración, EOIR recibe quejas en EOIR.Fraud.Program@usdoj.gov, y sus empleados nunca llaman para pedir datos ni dinero.14 La guía notario no es abogado explica a quién sí acudir.
Si este es tu caso
Si este es tu caso
La víctima es una persona mayor
Además de reportar, contacta a los servicios de protección para adultos con el Eldercare Locator, (800) 677-1116.13
Diste tu ITIN o tu número de Seguro Social
Repórtalo en IdentityTheft.gov y al IRS, y pide un IP PIN.1
Pagaste por una vivienda que no existía
Llama a tu banco o a la empresa de pago y reporta la estafa en ic3.gov.2 La guía de estafas de vivienda tiene más señales.
Te estafó un falso notario o «consultor»
Repórtalo a EOIR en EOIR.Fraud.Program@usdoj.gov y guarda todos los papeles y mensajes.14
Ejemplo con números reales
Un caso: le pagaste a un estafador con una aplicación
Un ejemplo de orden posible de pasos, con lo que dicen las fuentes oficiales en cada uno.
- Te das cuenta de la estafa
- Llamas a tu banco y avisas que puede haber una transacción no autorizada.2
- El mismo día
- Reportas en ic3.gov y a la policía por su número que no es de emergencias.9
- Le habías dado tu número de Seguro Social
- Reportas en IdentityTheft.gov y congelas tu crédito en las tres compañías.12
- Te llaman para «recuperar» tu dinero por un pago
- No pagas: el IC3 no trabaja con bufetes ni servicios de cripto para eso.11
- Lo que guardas
- Recibos, mensajes y los números de cada reporte.
Es un ejemplo; tu caso puede ser distinto. Si la estafa te dejó corto de dinero este mes, la herramienta de presupuesto familiar te ayuda a reorganizar los gastos.
Haz la cuenta con tus númerosPresupuesto familiar
Errores que empeoran una estafa
Error: Esperar a «estar seguro» antes de llamar al banco.
Mejor: Llama de inmediato: el tiempo cuenta para limitar lo que pierdes.3
Error: Mandar «un último pago» para recuperar lo que diste.
Mejor: Deja de comunicarte con el estafador y no mandes más dinero.1
Error: Disputar un cargo de tarjeta de crédito solo por teléfono.
Mejor: Manda también el aviso por escrito dentro de 60 días y guarda copia.4
Error: Pagarle a alguien que promete recuperar tu dinero.
Mejor: El IC3 no trabaja con bufetes ni servicios de criptomonedas para recuperar fondos.11
Error: No reportar porque te da vergüenza o porque crees que no sirve.
Mejor: El IC3 pide reportar aunque no sepas si tu caso califica.11
Error: Congelar el crédito en una sola compañía.
Mejor: El congelamiento se pide en cada una de las tres compañías, y es gratis.12
Qué hacer esta semana
- Si todavía no lo hiciste, llama a tu banco, a la compañía de tu tarjeta o a la empresa de pago, y anota el número de caso.2
- Si pagaste con tarjeta de crédito, manda tu aviso escrito de disputa a la dirección para disputas.5
- Reporta la estafa en ic3.gov o reportfraud.ftc.gov, al fiscal general de tu estado y a la policía local.9
- Si diste tus datos, reporta en IdentityTheft.gov y congela tu crédito en las tres compañías.12
- Si tienes número de Seguro Social o ITIN, considera pedir un IP PIN al IRS.1
- Revisa tus estados de cuenta cada semana y avisa de cualquier cargo nuevo que no reconozcas.3
- Si te quedaste corto de dinero, la guía de fondo de emergencia y la herramienta de presupuesto familiar te ayudan a reorganizarte. Si te preocupa reportar por tu situación, una oficina de asistencia legal gratuita puede orientarte.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo recuperar el dinero que le mandé a un estafador?
Depende de cómo pagaste y de qué tan rápido actúes. Con tarjetas de débito y crédito hay protecciones si avisas a tiempo; con transferencias, tarjetas de regalo y criptomonedas es mucho más difícil, porque la CFPB y la FTC explican que por lo general no lo recuperas. Llama de inmediato a tu banco o a la empresa que usaste y pide que reviertan el pago.
Mandé una remesa a mi país y era una estafa. ¿La puedo cancelar?
Según la CFPB, si usaste una empresa de remesas, puedes cancelar sin costo si pagaste hace menos de 30 minutos y el dinero no se ha cobrado ni depositado; si programaste el envío, hasta tres días hábiles antes. Revisa tu recibo, que por lo general dice tu periodo de cancelación, y llama a la empresa de inmediato.
¿Cuánto pierdo si alguien usó mi tarjeta de débito sin permiso?
Según la CFPB, si avisas a tu banco dentro de dos días hábiles de darte cuenta de que perdiste la tarjeta o te la robaron, no te pueden cobrar más de $50 o de lo que te sacaron, lo que sea menor; si avisas después, podrías responder hasta por $500. Revisa tus estados de cuenta y avisa dentro de los 60 días.
¿Dónde reporto una estafa?
La CFPB indica la FTC en reportfraud.ftc.gov, el FBI en ic3.gov, el fiscal general de tu estado y la policía local por su número que no es de emergencias. Si no sabes cuál te toca, la herramienta de USAGov para reportar estafas te guía con unas pocas preguntas.
Le di mi número de Seguro Social o mi ITIN a un estafador. ¿Qué hago?
La CFPB indica reportar el robo de identidad en IdentityTheft.gov, cerrar las cuentas afectadas y poner una alerta de fraude o congelar tu crédito, que es gratis. El IRS agrega que reportes el número robado y pidas un IP PIN para que nadie presente una declaración de impuestos a tu nombre.
Me llamaron para ofrecerme recuperar mi dinero a cambio de un pago. ¿Es real?
Desconfía. El IRS advierte que algunas víctimas vuelven a ser estafadas por quien ofrece recuperar su dinero, y el IC3 del FBI dice que no trabaja con bufetes ni servicios de criptomonedas para recuperar fondos y que nunca te contacta para pedirte información ni dinero.
¿Me van a pedir mis datos si reporto la estafa?
Para una queja, la CFPB pide los hechos clave en tus palabras y documentos de apoyo. La CFPB guarda la información de las quejas, incluidos tus datos personales, por 25 años y la comparte con ciertas agencias según la ley. Si eso te preocupa por tu situación, una oficina de asistencia legal puede orientarte antes de reportar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. IRS · If you were scammed · irs.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What are some common types of fraud and scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · How do I get my money back after I discover an unauthorized transaction or money missing from my bank account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · How do I dispute a charge on my credit card bill? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · How to fix mistakes in your credit card bill · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Money transfer frequently asked questions · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB y FTC · How to prevent and report scams targeting older adults · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. CFPB · Who do I contact for help with a scam or fraud? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. USAGov · Learn where to report a scam · usa.gov · Consultado el 17 de octubre de 2026
- 11. FBI · Internet Crime Complaint Center (IC3) · ic3.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · What do I do if I am a victim of identity theft? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · Submit a complaint · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. Departamento de Justicia, EOIR · Fraud and Abuse Prevention Program · justice.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Protégete de estafas 15 minutos de lectura
Llamadas de impostores: cómo reconocerlas y reportarlas
Cómo saber si una llamada o un mensaje del IRS, de la corte de inmigración, de la compañía de luz o de tu banco es real, y dónde reportar a los impostores.
- Las agencias de gobierno normalmente te contactan primero por carta; una llamada inesperada que te apura o te amenaza es una señal de alerta.
- El IRS nunca llama para exigir el pago ya ni para amenazar con arresto, y nunca acepta tarjetas de regalo como pago.
- Los empleados de la corte de inmigración (EOIR) nunca llaman para pedir datos personales ni dinero, y los formularios son gratis.
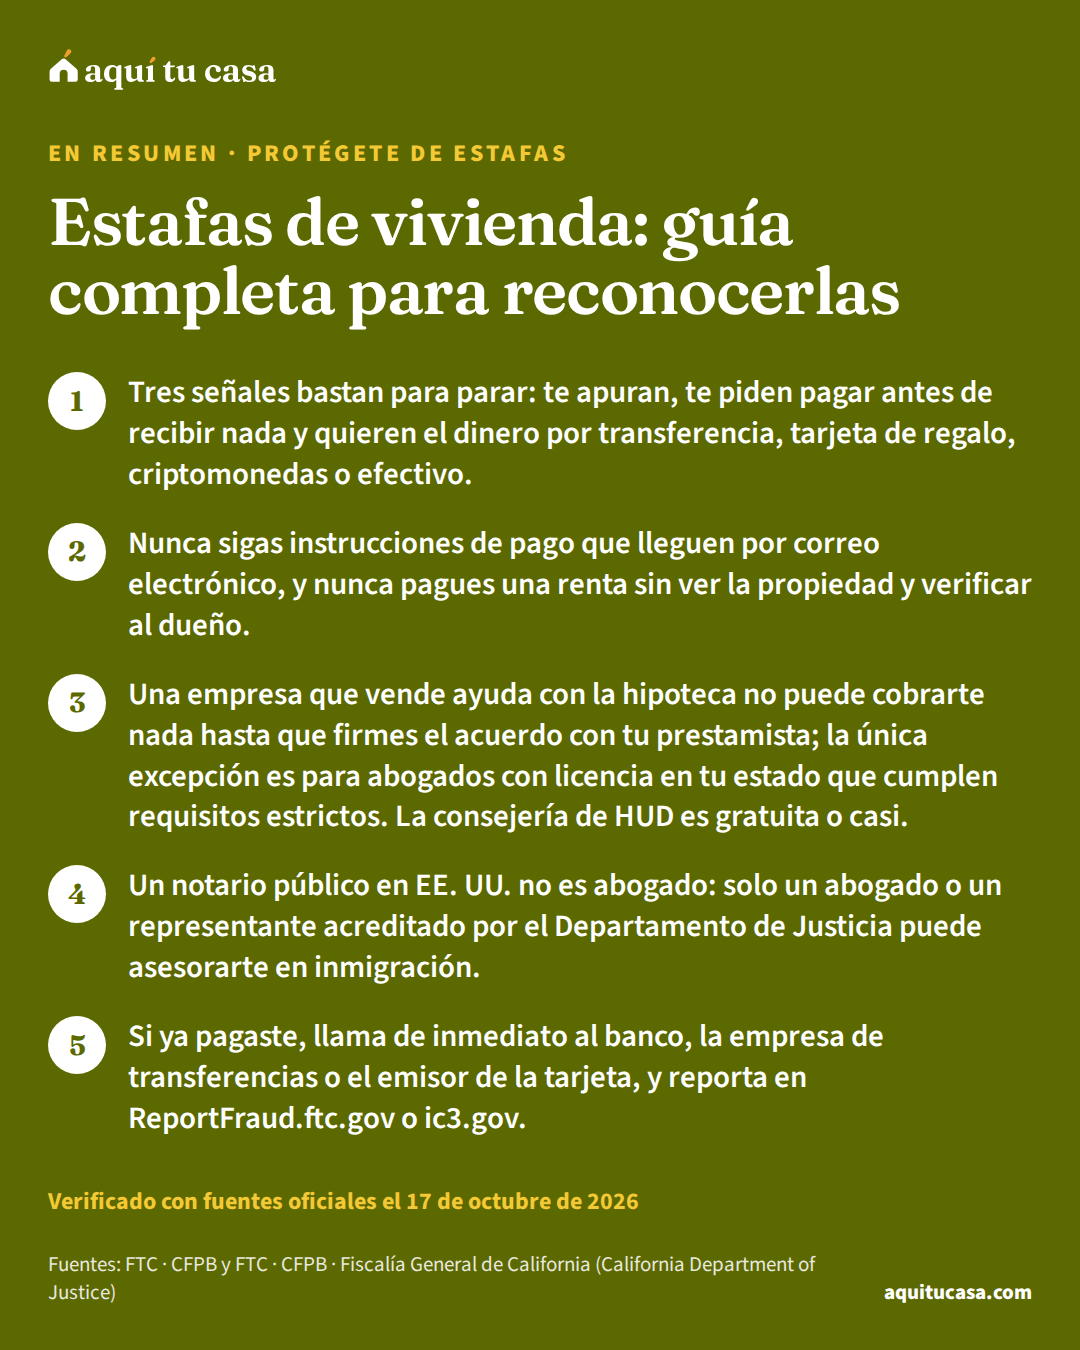
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
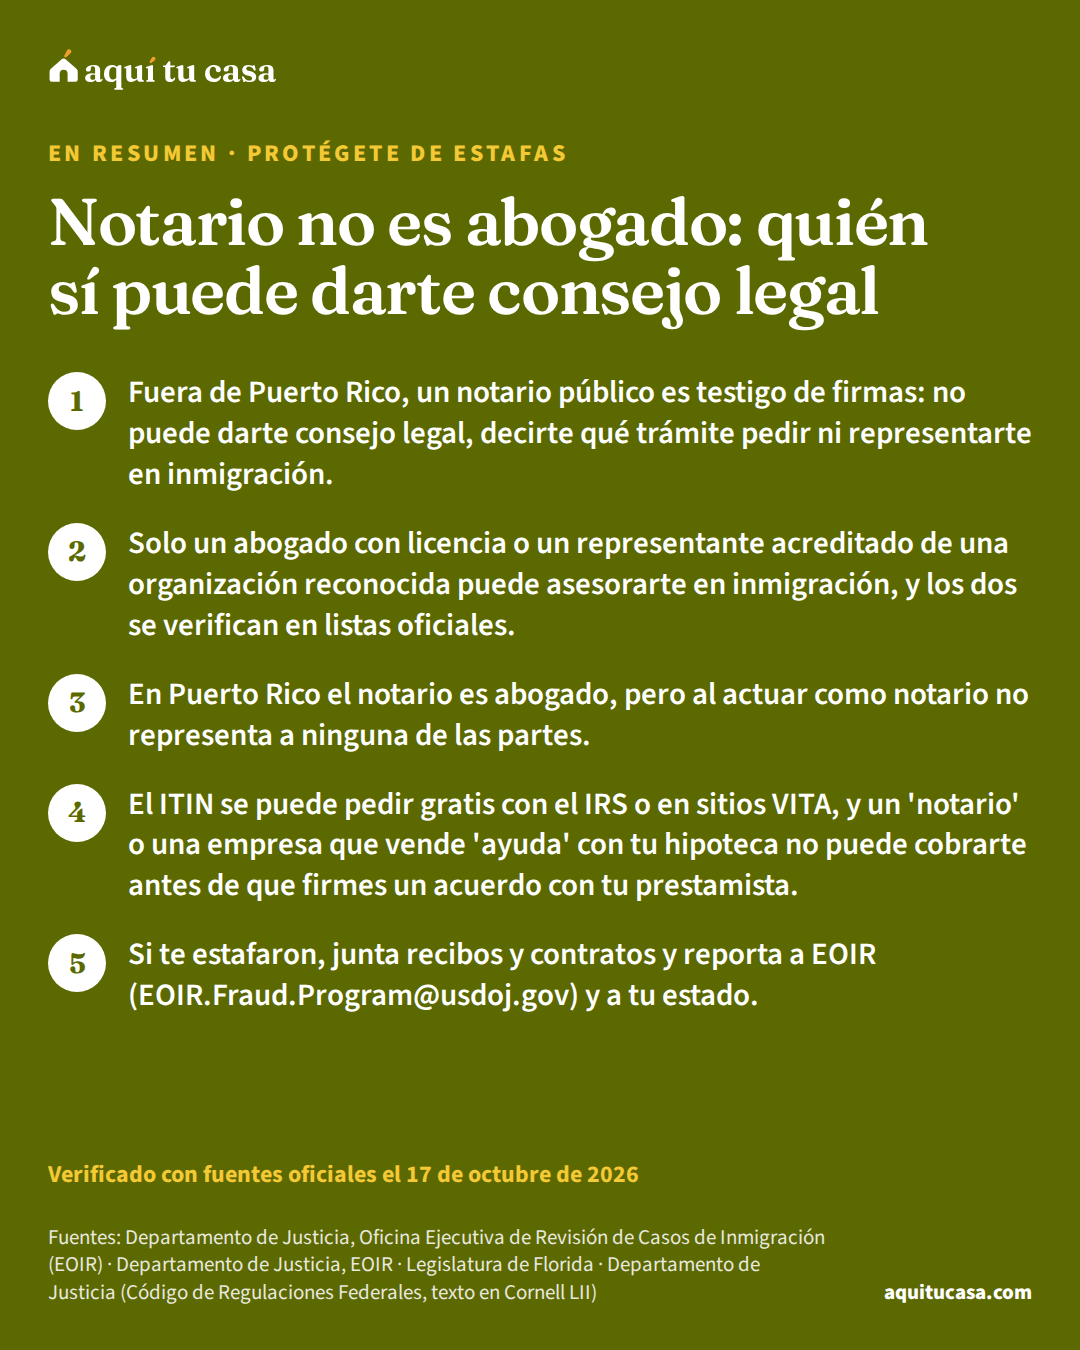
- Protégete de estafas Notario no es abogado: quién sí puede darte consejo legal Fuera de Puerto Rico, un notario público no es abogado. Qué puede hacer, quién sí te asesora gratis o a bajo costo, señales de fraude y cómo reportarlo. 13 minutos de lectura
- Crédito Cómo disputar errores en tu reporte de crédito Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.