Certificado de crédito hipotecario (MCC): cómo funciona
Qué es el MCC, cuánto puede bajar tu impuesto federal, quién lo da, cómo se reclama con el formulario 8396 y cuándo devolverías parte al vender.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un certificado de crédito hipotecario (MCC) lo da la agencia de vivienda de un estado o una ciudad cuando compras tu vivienda principal con una hipoteca nueva. Cada año te deja restar de tu impuesto federal un porcentaje de los intereses que pagaste: la tasa del certificado va de 10% a 50%, y si pasa de 20% el crédito tiene un tope de $2,000 al año. Lo reclamas con el formulario 8396. Hay que pedirlo antes de sacar la hipoteca, y si vendes dentro de 9 años quizá devuelvas parte del beneficio.
Lo más importante
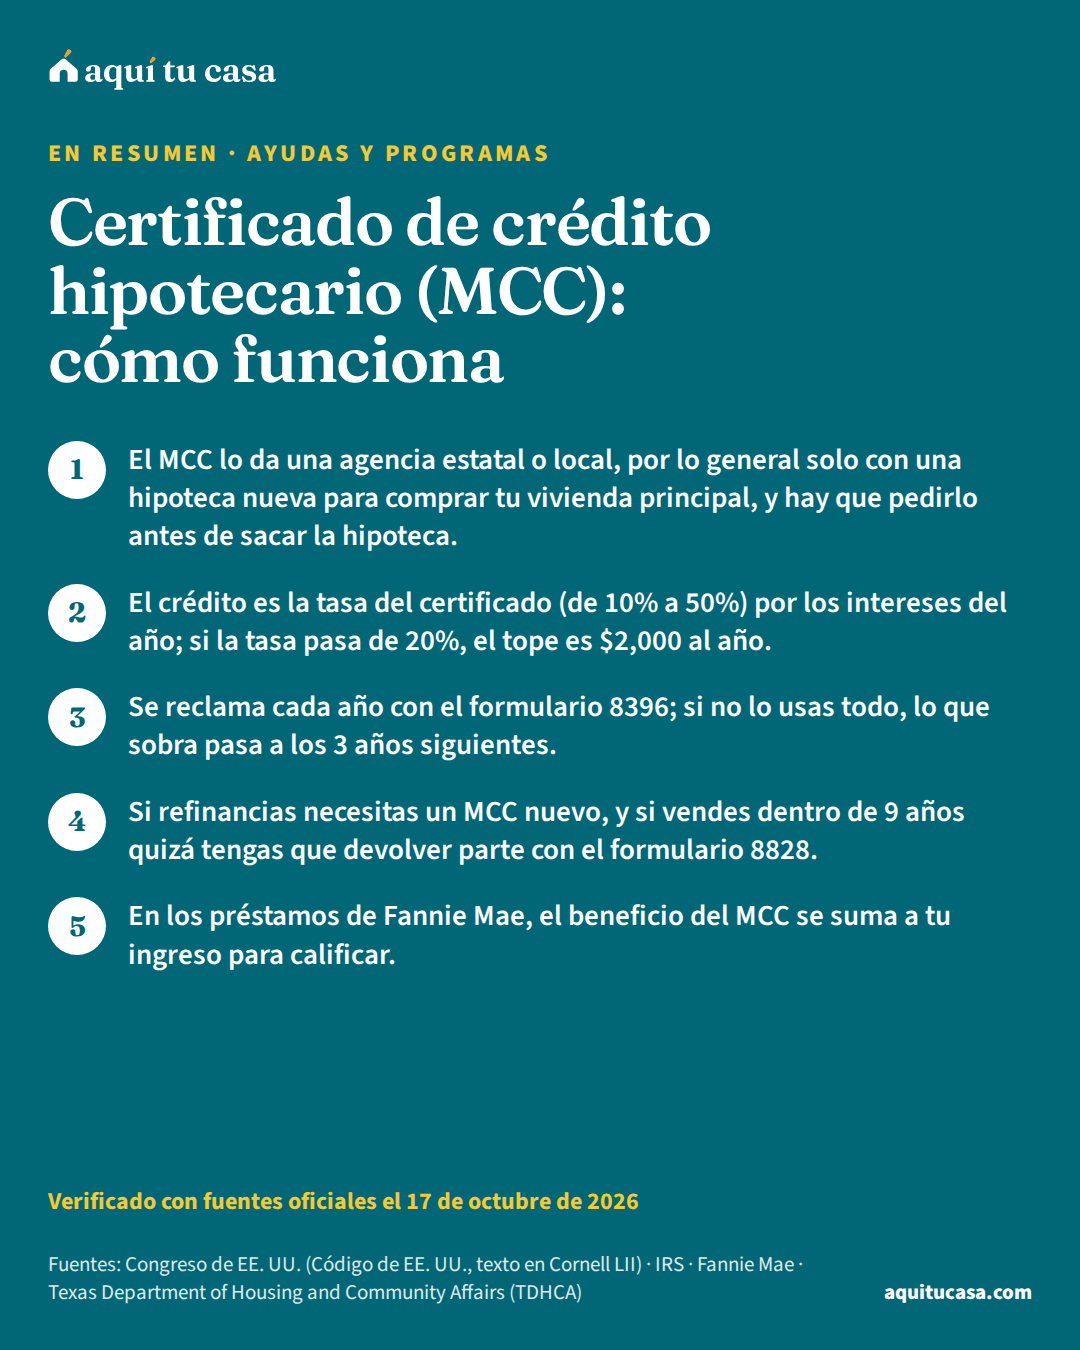
- El MCC lo da una agencia estatal o local, por lo general solo con una hipoteca nueva para comprar tu vivienda principal, y hay que pedirlo antes de sacar la hipoteca.
- El crédito es la tasa del certificado (de 10% a 50%) por los intereses del año; si la tasa pasa de 20%, el tope es $2,000 al año.
- Se reclama cada año con el formulario 8396; si no lo usas todo, lo que sobra pasa a los 3 años siguientes.
- Si refinancias necesitas un MCC nuevo, y si vendes dentro de 9 años quizá tengas que devolver parte con el formulario 8828.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar tu primera casa y oíste que un programa de tu estado o tu ciudad da un «crédito fiscal» o MCC.
- Ya tienes un MCC y quieres saber cómo reclamarlo cada año en tu declaración.
- Tienes un MCC y estás pensando en refinanciar o vender tu casa.
Busca ayuda directa primero si…
- Ya firmaste tu préstamo sin MCC: por lo general se pide antes de sacar la hipoteca; pregunta a la agencia de tu estado si todavía hay opción.
- Buscas dinero para el pago inicial: eso es otro tipo de ayuda; empieza por la guía de ayuda para el pago inicial.
Comprar casa trae una cuenta que dura años: los intereses de la hipoteca. Algunos estados y ciudades ofrecen un certificado de crédito hipotecario (MCC)certificado de crédito hipotecario (MCC)Un certificado de crédito hipotecario (MCC, por sus siglas en inglés) es un documento que emite una agencia estatal o local de vivienda y que te da derecho a un crédito en tu declaración federal de impuestos por una parte de los intereses que pagas cada año por tu hipoteca. A diferencia de una deducción, el crédito reduce directamente el impuesto que debes. Lo reclamas con el Formulario 8396 del IRS, y la parte que no puedas usar un año puede pasar al siguiente. Cada agencia fija quién califica, normalmente compradores de primera vivienda dentro de límites de ingreso y de precio; se pide a través de un prestamista participante.Ver la definición completa que convierte parte de esos intereses en un crédito contra tu impuesto federal, año tras año. Esta guía es para quien va a comprar su primera casa o ya tiene un MCC: explica qué es, cuánto puede valer, quién lo da, cómo se reclama y qué pasa si refinancias o vendes, con la ley y las páginas del IRS.
Qué es un MCC
Un MCC es un certificado que da un estado o una subdivisión del estado (una ciudad o un condado, por ejemplo) con un programa calificado. Se da al comprar, rehabilitar o mejorar tu vivienda principal, y dice dos números: la tasa de crédito y el monto de la deuda certificada.1 El IRS explica que el crédito busca ayudar a personas de menores ingresos a ser dueñas de casa, y que por lo general el MCC se da solo con una hipoteca nueva para comprar tu vivienda principal.3
Con el certificado, cada año restas de tu impuesto federal un crédito igual a la tasa del certificado multiplicada por los intereses que pagaste ese año sobre la deuda certificada.1 Un crédito resta directamente del impuesto; el programa de Texas, por ejemplo, lo describe como una reducción dólar por dólar de tu impuesto federal.9

Cuánto vale: la tasa, el tope y tu impuesto
Tres reglas deciden cuánto te sirve. Primera, la tasa: la ley dice que la tasa del certificado no puede ser menor de 10% ni mayor de 50%.1 Segunda, el tope: si la tasa pasa de 20%, el crédito del año no puede pasar de $2,000, y si la casa tiene varios dueños, ese tope se reparte según la parte de cada uno.1 Tercera, tu impuesto: después del tope, el crédito por lo general no puede pasar de lo que debes de impuesto; lo que no alcanzaste a usar pasa a los 3 años siguientes o hasta que lo uses.3
Solo cuenta el interés sobre la deuda certificada. Si tu préstamo es igual o menor que esa deuda, cuentas todo el interés del año; si es mayor, cuentas solo una parte, según la proporción entre la deuda certificada y el monto original del préstamo, y esa proporción no cambia.3
Ejemplo con números reales
Cómo se arma el crédito con un préstamo típico
Con el préstamo FHA de una casa típica en Estados Unidos y la tasa promedio a 30 años de esta semana. La tasa de tu certificado la fija tu programa.
- Préstamo (casa típica, FHA, sin la prima inicial)
- $321,056
- Tasa de interés promedio a 30 años (5 de noviembre de 2026)
- 7.18%
- Crédito del año
- Intereses pagados en el año × tasa de tu certificado
- Si tu certificado pasa de 20%
- El crédito no pasa de $2,000 al año
- Lo que restas de tu impuesto federal
- El crédito, hasta lo que debas; el resto pasa a los 3 años siguientes
Es un ejemplo con números nacionales, no una promesa.13 Con tu propio préstamo y tu tasa, la calculadora te muestra cuánto pagas de intereses.
Haz la cuenta con tus númerosCalculadora de hipotecaQuién puede tenerlo
Cada programa publica sus reglas, pero la ley pone una base. La deuda certificada tiene que cumplir requisitos de residencia, de 3 años, de precio de compra y de ingresos.1 El de 3 años es el de comprador por primera vezcomprador de vivienda por primera vezEn la definición que usa HUD, un comprador de vivienda por primera vez (first-time homebuyer) es una persona, y su cónyuge, que no ha sido dueña de una vivienda durante los tres años antes de comprar. Hay excepciones: no se excluye a un padre o madre soltera, ni a un ama de casa desplazada, solo porque fue dueña de una casa con su cónyuge mientras estaba casada. Tampoco cuenta haber tenido solo una vivienda sin cimiento permanente, o una que no cumplía los códigos de construcción y no se podía arreglar por menos de lo que costaría construir una nueva. Cada programa puede usar su propia definición.Ver la definición completa: no haber tenido un interés de dueño en tu vivienda principal en los 3 años antes de firmar la hipoteca, con excepciones, como las viviendas en áreas focalizadas y el financiamiento para veteranos que no lo hayan usado antes. El precio no puede pasar de 90% del precio promedio del área, y el ingreso familiar, por lo general, de 115% del ingreso familiar medio aplicable (140% en áreas focalizadas).2
La ley también dice que el programa no puede limitarse a préstamos de ciertos prestamistas, salvo lo que digan los reglamentos; que el certificado no se puede transferir; y que no se da un MCC para una casa financiada con un bono hipotecario calificado.1 Antes de emitir certificados, la agencia debe publicar los requisitos al menos 90 días antes.1
Un ejemplo real: el programa de Texas dice que está disponible para veteranos y compradores por primera vez con una primera hipoteca del programa, y también como opción independiente.9 Cada estado, ciudad o condado puede tener el suyo, o ninguno: pregunta en tu zona.3
Si este es tu caso
Compras por primera vez
La regla de 3 años sin vivienda propia es la base; revisa los límites de ingreso y precio de tu programa.2
Eres veterano
La ley tiene una excepción a la regla de 3 años para veteranos que no la hayan usado antes.2 Texas, por ejemplo, abre su MCC a veteranos.9
Compran varias personas
Si la tasa pasa de 20%, el tope de $2,000 se reparte según la parte de cada dueño.1
Compras con ITIN
De los 134 programas de nuestra base, en 110 la fuente oficial no dice si aceptan ITIN. Pregunta directamente a la agencia de tu estado.3
Cómo se consigue: antes de la hipoteca
El orden importa. El IRS dice que debes comunicarte con la agencia de gobierno que da el MCC antes de sacar la hipoteca y comprar tu casa, por ejemplo con la agencia de financiamiento de viviendaagencia estatal de financiamiento de vivienda (HFA)Una agencia estatal de financiamiento de vivienda (HFA, por sus siglas en inglés) es un organismo público creado por una ley del estado, o por un gobierno local, con poder para financiar vivienda. En esa definición federal, "estado" incluye a Puerto Rico y al Distrito de Columbia. Su misión es aumentar la vivienda accesible para inquilinos y compradores de ingresos bajos y moderados, sobre todo quienes compran casa por primera vez. Casi nunca prestan directamente: trabajan con prestamistas participantes que ofrecen sus préstamos y su ayuda para el pago inicial. Los programas cambian de un estado a otro.Ver la definición completa de tu estado o tu localidad.3
Del programa a tu declaración
1. Busca el programa de tu estado o ciudad
Antes de elegir préstamo
Comunícate con la agencia de financiamiento de vivienda antes de sacar la hipoteca.3
Pruébalo con tus números¿A qué ayudas califico?2. Revisa los requisitos
Antes de hacer una oferta
Vivienda principal, 3 años sin casa propia (con excepciones), precio e ingreso.2
3. Cierras con una hipoteca nueva
El día del cierre
Por lo general el MCC se da solo con una hipoteca nueva para comprar tu vivienda principal.3
4. Reclamas el crédito cada año
Con tu declaración federal
Llenas el formulario 8396 y lo adjuntas a tu 1040, 1040-SR o 1040-NR.3
5. Si refinancias, pides un MCC nuevo
Antes de refinanciar
Sin un MCC nuevo no puedes reclamar el crédito sobre el préstamo nuevo.3
6. Si vendes, revisas la recaptura
Dentro de 9 años
Quizá devuelvas parte del beneficio; se calcula en el formulario 8828.6
La CFPB dice que muchos estados y organizaciones locales ofrecen programas para quienes compran por primera vez, y sugiere buscar una agencia de consejería aprobada por HUD o llamar a la línea HOPE, (888) 995-4673, las 24 horas.10 La herramienta ¿A qué ayudas califico? busca programas en nuestra base, y la guía de ayuda para el pago inicial explica los demás tipos de ayuda.
El MCC y tu préstamo
El MCC también puede pesar cuando el prestamista calcula si calificas. En los préstamos que compra Fannie Mae, los MCC permiten reclamar un crédito por un porcentaje del interés, por lo general de 20% a 25%. Para calcular tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa, el beneficio máximo del MCC se suma a tu ingreso, en lugar de restarse del pago, con esta fórmula: monto del préstamo × tasa del pagaré × porcentaje del MCC ÷ 12. En una compra, el prestamista pide una copia del MCC.8 Otros prestamistas pueden tener reglas distintas; pregunta cómo lo cuentan.
Cómo se reclama cada año
Cada año llenas el formulario 8396 y lo adjuntas a tu declaración (1040, 1040-SR o 1040-NR).3 El IRS dice que el formulario sirve para calcular el crédito del año y lo que pasa al año siguiente.4 En la línea 2 escribes la tasa de crédito de tu certificado, no la tasa de interés de tu hipoteca, y el formulario pide el nombre de quien emitió el certificado, su número y su fecha.5
Si detallas tus deducciones en el anexo A, tienes que bajar tu deducción de intereses hipotecarios por el monto del crédito.3 Si alguien te prepara la declaración de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa, lleva tu certificado. Los sitios VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa preparan declaraciones básicas gratis a quienes califican, aunque los servicios cambian según el sitio; pregunta si te pueden ayudar con el formulario 8396.12

El certificado vale desde que se emite hasta que la agencia lo revoca o la casa deja de ser tu vivienda principal.1
Si refinancias o vendes
Si refinancias el préstamo que tenía el MCC, necesitas un MCC nuevo para reclamar el crédito sobre el préstamo nuevo, y el crédito puede cambiar.3 Pregunta a la agencia antes de firmar el refinanciamientorefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa.
Si compraste con MCC y vendes dentro de 9 años, quizá tengas que devolver (recapturar) todo o parte del beneficio.3 La devolución se hace subiendo tu impuesto federal del año de la venta, aunque puedas excluir tu ganancia, y tienes que presentar el formulario 8828 con tu declaración, hayas vendido con pérdida o con ganancia. Si tuviste pérdida, no devuelves nada.6 En el formulario, la ganancia se multiplica por 50%, y si tu ingreso no pasa de tu ingreso calificado ajustado, tampoco debes impuesto de recaptura.7
Lo que te da, lo que te pide y lo que puede costarte
Cada año
Lo que te da
Antes y después
Lo que te pide
Antes de firmar, pide a la agencia sus reglas de reemisión y de recaptura por escrito.36
Preguntas para hacerle a la agencia
La ley exige que la agencia publique los requisitos para obtener el certificado antes de emitirlo, así que pídelos completos.1 Estas preguntas te ayudan a comparar y a no llevarte sorpresas:
- ¿Qué tasa de crédito da su certificado y cuál es la deuda certificada máxima?
- ¿Cuáles son los límites de ingreso y de precio para mi condado y el tamaño de mi familia?
- ¿Tengo que ser comprador por primera vez, o hay excepción para veteranos o para mi zona?
- ¿Cómo pido el certificado y en qué momento de la compra?
- ¿Hay algún cargo por el certificado, y quién lo cobra?
- ¿Se puede combinar con la ayuda para el pago inicial de su programa?
- ¿Qué pasa si refinancio? ¿Cómo pido la reemisión?
- ¿Qué me dan por escrito sobre la recaptura si vendo antes de 9 años?
- Si compro con ITIN, ¿lo aceptan?
Anota las respuestas y guárdalas con tus papeles de la compra. Si algo no te queda claro, un consejero de vivienda aprobado por HUD puede revisar las respuestas contigo.11
Errores que salen caros
Error: Sacar la hipoteca y después preguntar por el MCC.
Mejor: Comunícate con la agencia antes de sacar la hipoteca y comprar.3
Error: Poner la tasa de tu hipoteca en el formulario 8396.
Mejor: En la línea 2 va la tasa de crédito de tu certificado.5
Error: Reclamar el crédito y también toda la deducción de intereses.
Mejor: Si detallas, baja tu deducción de intereses por el monto del crédito.3
Error: Refinanciar sin pedir un MCC nuevo.
Mejor: Sin MCC reemitido no puedes reclamar el crédito sobre el préstamo nuevo.3
Error: Vender antes de 9 años sin presentar el formulario 8828.
Mejor: Se presenta con tu declaración, aunque hayas vendido con pérdida.6
Error: Perder el crédito que no alcanzaste a usar.
Mejor: Lo que sobra pasa a los 3 años siguientes; llévalo en el formulario 8396.34
Qué hacer esta semana
- Busca la agencia de financiamiento de vivienda de tu estado y tu ciudad y pregunta si tiene MCC.3
- Revisa sus requisitos de vivienda principal, de compra por primera vez, de precio y de ingreso.2
- Si ya tienes un préstamo en mente, pregunta al prestamista cómo cuenta el MCC para calificar.8
- Calcula cuánto pagarías de intereses con la calculadora de hipoteca.1
- Pide ayuda a un consejero de vivienda aprobado por HUD, muchas veces gratis o a bajo costo.11
- Si ya tienes MCC, guarda tu certificado con tus papeles de impuestos para el formulario 8396.5
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es un MCC?
Es un certificado que da un estado o una subdivisión del estado, como una ciudad o un condado, con un programa calificado. Te deja reclamar cada año en tu declaración federal un crédito igual a la tasa del certificado multiplicada por los intereses hipotecarios que pagaste sobre la deuda certificada.
¿Cuánto me puede ahorrar?
Depende de la tasa de tu certificado, de cuánto interés pagas y de tu impuesto. La ley pone la tasa entre 10% y 50%; si pasa de 20%, el crédito no puede pasar de $2,000 al año. Además, el crédito por lo general no puede pasar de tu impuesto del año; lo que sobra pasa a los 3 años siguientes.
¿Dónde pido un MCC?
En la agencia de financiamiento de vivienda de tu estado o tu localidad. El IRS dice que hay que comunicarse con la agencia antes de sacar la hipoteca y comprar la casa. Un consejero de vivienda aprobado por HUD también te ayuda a buscar programas.
¿Tengo que ser comprador por primera vez?
La ley pide, en general, que los compradores no hayan tenido una vivienda propia en los 3 años antes de firmar la hipoteca, con excepciones, como las viviendas en áreas focalizadas y ciertos veteranos. Cada programa publica sus requisitos de ingreso y de precio.
¿Qué pasa si refinancio?
Necesitas un MCC nuevo (reemitido) para seguir reclamando el crédito sobre el préstamo nuevo, y el crédito puede cambiar. Pregunta a la agencia que te dio el certificado antes de refinanciar.
¿Tengo que devolver el crédito si vendo la casa?
Si compraste con MCC y vendes dentro de 9 años, quizá tengas que devolver parte del beneficio con el formulario 8828. Si vendiste con pérdida, no devuelves nada, y si tu ingreso no pasa de cierto límite del formulario, tampoco. Aun así, tienes que presentar el formulario 8828 con tu declaración.
¿El MCC me ayuda a calificar para el préstamo?
En los préstamos que compra Fannie Mae, sí puede: el beneficio máximo del MCC se suma a tu ingreso mensual con la fórmula préstamo × tasa del pagaré × porcentaje del MCC ÷ 12. Otros prestamistas pueden tener reglas distintas.
¿Puedo tener MCC si compro con ITIN?
Depende del programa: pregunta directamente a la agencia de tu estado. En 110 de los 134 programas de nuestra base, la fuente oficial no dice si aceptan ITIN.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 26 U.S.C. §25, Interest on certain home mortgages · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 26 U.S.C. §143, Mortgage revenue bonds: qualified mortgage bond and qualified veterans' mortgage bond · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. IRS · Publication 530 (2025), Tax Information for Homeowners · irs.gov · Consultado el 17 de octubre de 2026
- 4. IRS · About Form 8396, Mortgage Interest Credit · irs.gov · Consultado el 17 de octubre de 2026
- 5. IRS · Form 8396, Mortgage Interest Credit (2025) · irs.gov · Consultado el 17 de octubre de 2026
- 6. IRS · Publication 523 (2025), Selling Your Home · irs.gov · Consultado el 17 de octubre de 2026
- 7. IRS · Form 8828, Recapture of Federal Mortgage Subsidy (Rev. November 2024) · irs.gov · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B3-3.4-10, Mortgage Credit Certificates · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. Texas Department of Housing and Community Affairs (TDHCA) · Texas Mortgage Credit Certificate Program · welcomehome.tdhca.texas.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. IRS · Free tax return preparation for qualifying taxpayers (VITA and TCE) · irs.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Ayudas y programas 13 minutos de lectura
Ayuda para el pago inicial: cómo funciona
Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla.
- Casi nunca es 'dinero gratis': muchas veces es un segundo préstamo sin pagos mensuales que se perdona con el tiempo o se devuelve al vender o al vencer.
- Los programas los dan estados, condados, ciudades y organizaciones; se piden a través de un prestamista participante.
- Casi todos piden un ingreso por debajo de un tope ligado al ingreso medio del área y un precio de casa dentro de un límite.
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
- Ayudas y programas Cursos para compradores de casa: cuándo te los piden Qué es un curso para compradores, cuándo lo piden Fannie Mae, Freddie Mac y los programas de ayuda, y dónde tomarlo gratis o en español. 10 minutos de lectura
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.