Regalos de dinero de familiares para comprar casa
Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí: tu familia te puede regalar dinero para el pago inicial y los costos de cierre, y en muchos préstamos todo ese dinero puede ser regalo. El prestamista pide una carta de regalo firmada con el nombre, la dirección, el teléfono y el parentesco del donante, el monto y que no hay que devolverlo, y pide pruebas de cómo pasó el dinero de la cuenta del donante a la tuya o al agente de cierre. En FHA, el regalo no puede ser efectivo guardado en casa. En general, si hay impuesto sobre el regalo, lo paga quien regala.
Lo más importante
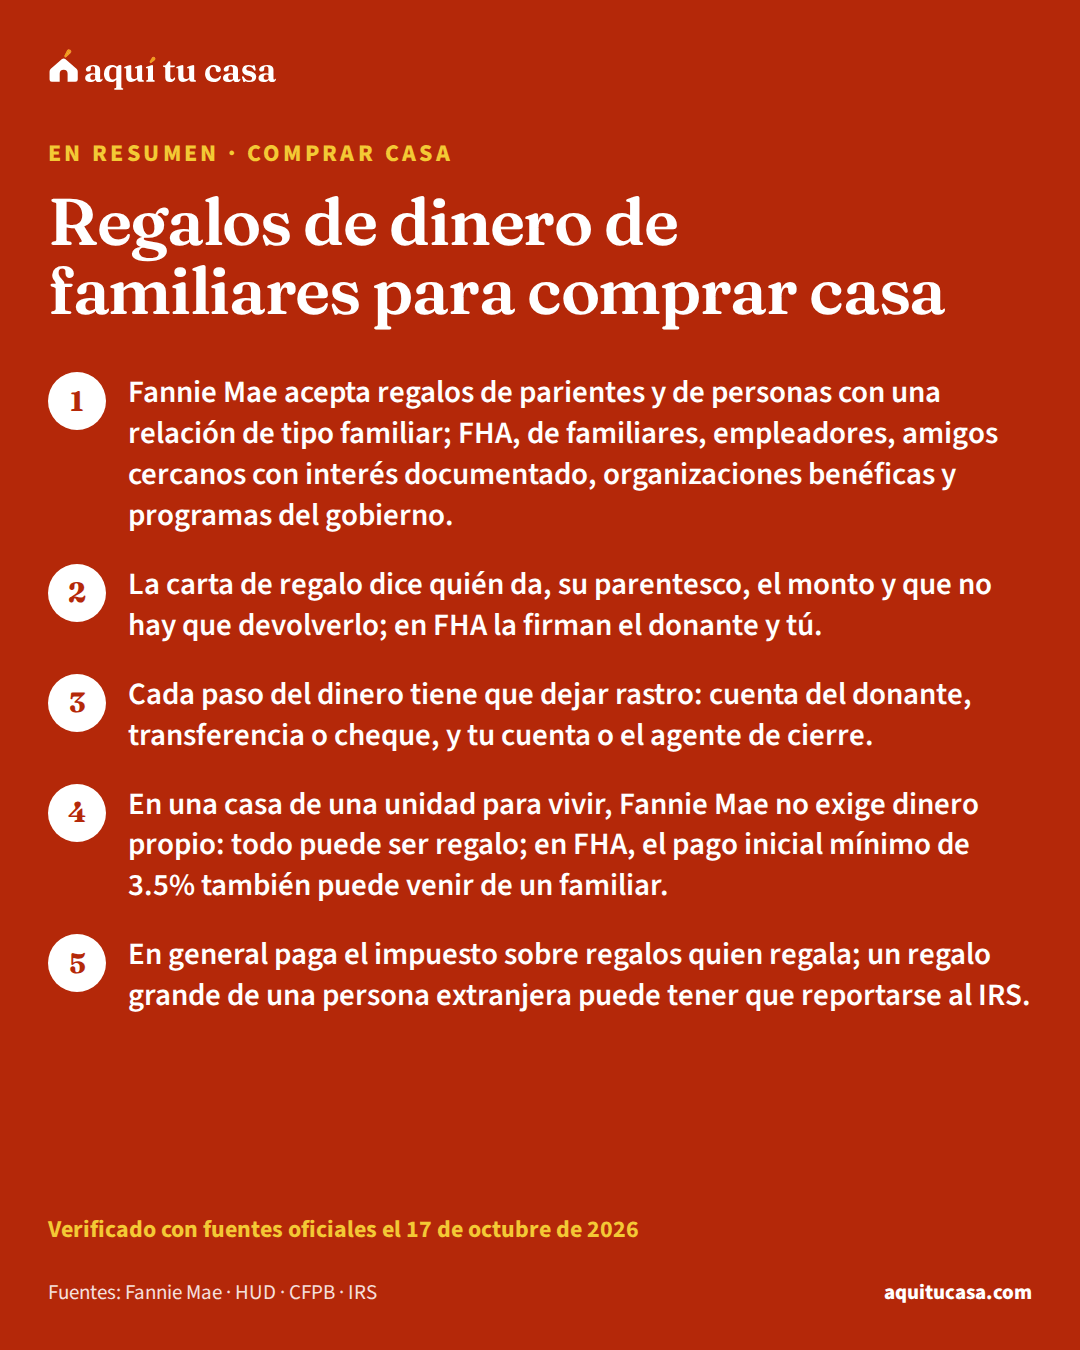
- Fannie Mae acepta regalos de parientes y de personas con una relación de tipo familiar; FHA, de familiares, empleadores, amigos cercanos con interés documentado, organizaciones benéficas y programas del gobierno.
- La carta de regalo dice quién da, su parentesco, el monto y que no hay que devolverlo; en FHA la firman el donante y tú.
- Cada paso del dinero tiene que dejar rastro: cuenta del donante, transferencia o cheque, y tu cuenta o el agente de cierre.
- En una casa de una unidad para vivir, Fannie Mae no exige dinero propio: todo puede ser regalo; en FHA, el pago inicial mínimo de 3.5% también puede venir de un familiar.
¿Es para ti?
Esta guía es para ti si…
- Tus papás, tus abuelos u otro familiar te quieren ayudar con el pago inicial o los costos de cierre.
- El prestamista te pidió una carta de regalo y no sabes qué debe decir.
- Le vas a comprar la casa a un familiar y te habló de un «regalo de capital» (gift of equity).
Busca ayuda directa primero si…
- El dinero es un préstamo que vas a devolver: un regalo para el prestamista es dinero que no se devuelve; un préstamo se trata distinto.
- Buscas ayuda de un programa del gobierno o de una organización: empieza por la guía de ayuda para el pago inicial.
- Tu familiar va a firmar el préstamo contigo: la guía de comprar con tu familia como coprestatarios explica esa opción.
Muchas familias se ayudan para comprar casa. Esta guía es para ti si tus papás, tus abuelos u otro familiar te quieren regalar dinero para el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa o los costos de cierre. Vas a ver quién puede regalar, qué debe decir la carta de regalocarta de regaloLa carta de regalo es un documento firmado por la persona que te regala dinero para comprar casa, en el que dice que es un regalo y no un préstamo. Para algunos préstamos, un regalo puede pagar el pago inicial (enganche), los costos de cierre o las reservas, siempre que demuestres de dónde vino el dinero. En las reglas de Fannie Mae, la carta indica la cantidad del regalo, dice que no se espera que lo devuelvas, y da el nombre, la dirección, el teléfono y la relación del donante contigo. El prestamista también comprueba que el dinero pasó de la cuenta del donante a la tuya o al agente de cierre.Ver la definición completa, cómo se mueve el dinero para que el prestamista lo acepte y qué pasa con los impuestos.
- Del valor de la casa, tu inversión mínima en un préstamo FHA
- 3.5%5
- De dinero propio en una casa de una unidad para vivir con Fannie Mae, si el resto es regalo
- Sin mínimo1
- De dinero propio con Fannie Mae en una casa de 2 a 4 unidades con más de 80% de préstamo
- 5%1
- En regalos de una persona extranjera no residente en un año; si pasa de eso, se reporta al IRS
- $100,0008
Quién te puede regalar dinero
No cualquiera puede dar un regalo para tu préstamo. Cada programa tiene su lista.
Para Fannie Mae, que respalda muchos préstamos convencionalespréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa, el regalo lo puede dar un pariente: tu cónyuge, tus hijos u otros dependientes, o cualquier persona emparentada contigo por sangre, matrimonio, adopción o tutela legal. También alguien sin parentesco con una relación de tipo familiar: tu pareja de hecho o un pariente de ella, tu prometido o prometida, un expariente o una persona con una relación larga de tipo familiar o de mentoría contigo. El donante no puede ser, ni estar ligado a, el constructor, el agente de bienes raíces u otra parte interesada en la venta.1
En un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, un regalo es dinero o capital que no se espera que devuelvas. Lo pueden dar un familiar, tu empleador o sindicato, un amigo cercano con un interés claro y documentado en ti, una organización benéfica o un programa del gobierno que ayude a familias de ingresos bajos o moderados o a quienes compran por primera vez.5 FHA define “familiar” con una lista: hijos, padres y abuelos (también de crianza o por matrimonio), cónyuge o pareja de hecho, hijos adoptados o de crianza, hermanos y hermanastros, tíos, y suegros, yernos, nueras y cuñados.5
Con Fannie Mae, los regalos sirven para comprar una residencia principal o una segunda casa, no una propiedad de inversión.1
La carta de regalo: qué debe decir
La carta de regalo es la prueba de que el dinero es un regalo y no un préstamo. La CFPB recomienda pedirle a quien te da el dinero una declaración firmada que diga que fue un regalo.6 Fannie Mae y FHA piden casi lo mismo:
| Debe incluir | Fannie Mae | FHA |
|---|---|---|
| Nombre, dirección y teléfono del donante | Sí | Sí |
| Relación del donante contigo | Sí | Sí |
| Monto del regalo | El monto real o el máximo | El monto |
| Que no hay que devolverlo | Sí | Sí |
| Quién firma | El donante | El donante y tú, con fecha |
Fannie Mae pide que la carta indique el monto real o máximo, que el donante diga que no espera que se lo devuelvas, y su nombre, dirección, teléfono y relación contigo.1 En FHA, la carta la firman y la fechan el donante y tú, con los mismos datos y una declaración de que no hay que devolver el dinero.5
Cómo se mueve el dinero para que cuente
La carta sola no basta. El prestamista también tiene que ver el camino del dinero: de dónde salió y a dónde llegó.
Del donante al cierre, paso a paso
1. Confirma que el donante es aceptable
Antes de pedir el préstamo
Pariente o persona con relación de tipo familiar en Fannie Mae; familiar, empleador o amigo cercano en FHA.5
2. Firman la carta de regalo
Cuando el prestamista la pida
Con los datos del donante, el monto y que no hay que devolverlo.1
Pruébalo con tus númerosLista de documentos3. El donante muestra el dinero en su cuenta
Antes de transferir
El prestamista verifica que el dinero está en la cuenta del donante o que ya pasó a la tuya.1
4. El dinero pasa a tu cuenta con prueba
Antes del cierre
Con el cheque del donante y tu comprobante de depósito, o la prueba de la transferencia.5
5. O va directo al agente de cierre
El día del cierre
Por transferencia electrónica, cheque certificado, cheque de caja u otro cheque oficial.1
6. Confirma las instrucciones por teléfono
Antes de transferir
Nunca sigas instrucciones de transferencia que lleguen por correo.10
Fannie Mae acepta, por ejemplo, una copia del cheque del donante y tu comprobante de depósito, o la prueba de una transferencia electrónica de la cuenta del donante a la tuya o al agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa. Si el dinero no pasa antes del cierre, el prestamista documenta que el donante se lo dio al agente de cierre por transferencia, cheque certificado o cheque de caja.1 FHA pide pruebas parecidas: el estado de cuenta del donante con el retiro y tu depósito, el cheque cobrado, o la transferencia. Y, sin importar cuándo llegue el dinero, el prestamista debe poder concluir que no vino de una fuente no aceptable.5
Si depositas un regalo grande en tu cuenta, el prestamista te pedirá documentarlo. Fannie Mae menciona incluso una invitación de boda como prueba de que recibiste regalos.3
Cuánto puede ser regalo
Depende del préstamo y de la casa. Con Fannie Mae, en una residencia principal de una unidad no tienes que poner dinero propio: todo lo que necesitas para cerrar puede venir de un regalo. En una casa de dos a cuatro unidades o en una segunda casa, con una relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa de más de 80%, tienes que poner 5% de tu propio dinero. Si el donante vivió contigo los últimos 12 meses y los dos vivirán en la casa nueva, su regalo cuenta como dinero tuyo.1
En FHA, tu inversión mínima es por lo menos 3.5% del valor de la casa. Ese dinero puede venir de un familiar como regalo, pero no del vendedor, de otra persona que gane con la venta ni de alguien a quien ellos le devuelvan el dinero.5
Ejemplo con números reales
El dinero para cerrar una casa típica con FHA
Con el valor típico de una casa en EE. UU., el pago inicial mínimo FHA y el rango de costos de cierre que da Freddie Mac. Un familiar podría regalar todo o parte.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Costos de cierre (rango de Freddie Mac)
- $6,654 a $16,635
- Efectivo para cerrar, antes de créditos
- $18,299 a $28,280
Es un ejemplo con números nacionales.9 En FHA, la inversión mínima puede venir de un familiar como regalo, con su carta y la prueba de la transferencia.5
Haz la cuenta con tus númerosPlan de ahorro para el pago inicial
Si tu familia no puede ayudarte con todo, hay más opciones. Según la CFPB, muchos estados y organizaciones locales ayudan a quienes compran por primera vez con el pago inicial o los costos de cierre; para encontrarlos sugiere una agencia de consejería aprobada por HUD o la línea HOPE, (888) 995-4673.11 La guía de ayuda para el pago inicial explica cómo funcionan, y la herramienta ¿A qué ayudas califico? busca programas. La guía de cuánto necesitas para el pago inicial compara los mínimos de cada préstamo.
Si le compras la casa a un familiar: el regalo de capital
Cuando le compras la casa a tu mamá, a tu abuelo o a otro familiar, el vendedor te puede dar un “regalo de capital” (gift of equity). Para Fannie Mae, es una parte del capital del vendedor en la casa que pasa al comprador como crédito en la compra. Sirve para el pago inicial y los costos de cierre, pero no para las reservas. Se aplican las mismas reglas de donantes y de aporte mínimo, y se documenta con la carta de regalo firmada y la hoja de cierre que lo muestra.2
En FHA, solo un familiar puede dar capital como regalo cuando le vende la casa a otro familiar, con la misma carta firmada y fechada por los dos.5
Los impuestos y los regalos del extranjero
¿Pagas impuestos por recibir un regalo? Según el IRS, si hay impuesto sobre regalos, en general lo paga quien regala, aunque con acuerdos especiales lo puede pagar quien recibe. Los regalos que no pasan de la exclusión anual del año no son regalos sujetos a impuesto, y esa exclusión se cuenta por cada persona que recibe. El formulario para declarar regalos es el 709.7 El IRS publica cada año el monto de la exclusión.
Si el dinero viene de un familiar que vive en otro país, hay dos cosas que revisar. Primero, el prestamista: Fannie Mae pide documentar el origen de todo el dinero, con los documentos extranjeros en inglés o traducidos, y que el dinero de bienes fuera de EE. UU. se cambie a dólares y esté en una institución financiera de EE. UU., verificado antes del cierre.4 Segundo, el IRS: si para efectos de impuestos eres una persona de EE. UU. y en un año recibes más de $100,000 de una persona extranjera no residente (sumando lo que te den personas relacionadas con ella), tienes que reportarlo en la Parte IV del Formulario 3520, por lo general a más tardar el 15 de abril. Presentarlo tarde o incompleto puede traer multas.8
Si este es tu caso
Tus papás te ayudan con el enganche
Fannie Mae y FHA aceptan regalos de padres y abuelos con carta y prueba de la transferencia.1
El dinero viene de otro país
Debe llegar en dólares a una institución financiera de EE. UU. antes del cierre, con documentos en inglés o traducidos.4 Si recibes remesas, guarda los recibos.
Compras por primera vez
Además del regalo, hay programas estatales y locales para el pago inicial y el cierre.11
Tu familia no puede ayudarte
En FHA, una organización benéfica o un programa del gobierno también puede dar el regalo.5
Errores que pueden frenar tu préstamo
Error: Recibir el regalo en efectivo guardado en casa.
Mejor: En FHA, ese efectivo no sirve; que salga de la cuenta del donante.5
Error: Depositar el regalo sin carta ni prueba del camino del dinero.
Mejor: Junta la carta, el cheque o la transferencia y tu depósito.5
Error: Presentar como regalo un dinero que vas a devolver.
Mejor: La carta dice que no hay que devolverlo; si es préstamo, dilo.1
Error: Aceptar ayuda del agente o del constructor como «regalo».
Mejor: El donante no puede estar ligado a una parte interesada en la venta.1
Error: Mandar el dinero al cierre con instrucciones que llegaron por correo.
Mejor: Confirma la cuenta por teléfono con un número que ya conocías.10
Si quieres revisar tus números con alguien, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.12

Qué hacer esta semana
- Habla con tu familiar y confirma que puede ser donante en el préstamo que buscas.1
- Pregunta al prestamista si tiene un formulario de carta de regalo y revisa con tu familiar que tenga todos los datos.5
- Decide con tu familiar si el dinero pasará a tu cuenta antes del cierre o irá directo al agente de cierre, y guarda cada comprobante.1
- Si el dinero viene de otro país, planea con tiempo el cambio a dólares y la transferencia a una cuenta de EE. UU.4
- Calcula cuánto necesitas con el plan de ahorro para el pago inicial y la calculadora de costos de cierre.
- Lee la guía de dinero en efectivo y tu hipoteca si parte de tus ahorros está en efectivo.
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Mis papás me pueden regalar el dinero del pago inicial?
Sí. Fannie Mae acepta regalos de parientes por sangre, matrimonio o adopción, y FHA acepta regalos de familiares como padres y abuelos. El prestamista te pedirá una carta de regalo y pruebas de cómo llegó el dinero a tu cuenta o al agente de cierre.
¿Qué debe decir la carta de regalo?
Para Fannie Mae y FHA, el nombre, la dirección y el teléfono de quien regala, su relación contigo, el monto del regalo y una declaración de que no hay que devolverlo. En FHA la firman y la fechan el donante y tú. Pregunta al prestamista si tiene un formulario para la carta.
¿Puede todo mi pago inicial ser un regalo?
En muchos casos sí. Fannie Mae no exige aporte propio en una residencia principal de una unidad, y todo el dinero puede venir de un regalo. En FHA, tu inversión mínima de 3.5% puede venir de un familiar, pero no del vendedor ni de alguien que gane con la venta. En una casa de dos a cuatro unidades con Fannie Mae, con más de 80% de préstamo, debes poner 5% propio.
¿Un amigo me puede regalar dinero para la casa?
Depende del préstamo. FHA acepta a un amigo cercano con un interés claro y documentado en ti. Fannie Mae acepta a una persona con una relación larga de tipo familiar o de mentoría. En los dos casos el donante no puede tener que ver con el vendedor, el constructor o el agente.
¿Tengo que pagar impuestos por un regalo de dinero?
Según el IRS, si hay impuesto sobre regalos, en general lo paga quien regala, y los regalos que no pasan de la exclusión anual no son regalos sujetos a impuesto. El IRS publica cada año el monto de esa exclusión, y el formulario para declarar regalos es el 709.
Mi familia vive en otro país. ¿Me puede mandar el dinero?
El prestamista tiene que documentar el origen de todo el dinero, y Fannie Mae pide que el dinero de bienes fuera de EE. UU. se cambie a dólares y esté en una institución financiera de EE. UU. antes del cierre, con documentos en inglés o traducidos. Además, si para el IRS eres una persona de EE. UU. y recibes en un año más de $100,000 de una persona extranjera no residente, tienes que reportarlo en el Formulario 3520.
¿Qué es un regalo de capital (gift of equity)?
Es cuando el vendedor, por ejemplo tu mamá, te regala una parte de su capital en la casa, que se aplica como crédito en la compra. Fannie Mae lo acepta para el pago inicial y los costos de cierre, no para las reservas. En FHA, solo un familiar que le vende a otro familiar puede darlo.
¿Me pueden dar el regalo en efectivo?
En FHA, el efectivo que el donante guarda en su casa no es una fuente aceptable para un regalo. Lo más seguro es que el dinero salga de la cuenta del donante por cheque o transferencia, para que quede prueba de cada paso.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Fannie Mae Selling Guide B3-4.3-04, Personal Gifts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Fannie Mae Selling Guide B3-4.3-05, Gifts of Equity · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B3-4.2-02, Depository Accounts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B3-4.2-05, Foreign Assets · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. IRS · Frequently asked questions on gift taxes · irs.gov · Consultado el 17 de octubre de 2026
- 8. IRS · Gifts from foreign person · irs.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
- 10. CFPB · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Ayudas y programas 13 minutos de lectura
Ayuda para el pago inicial: cómo funciona
Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla.
- Casi nunca es 'dinero gratis': muchas veces es un segundo préstamo sin pagos mensuales que se perdona con el tiempo o se devuelve al vender o al vencer.
- Los programas los dan estados, condados, ciudades y organizaciones; se piden a través de un prestamista participante.
- Casi todos piden un ingreso por debajo de un tope ligado al ingreso medio del área y un precio de casa dentro de un límite.
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
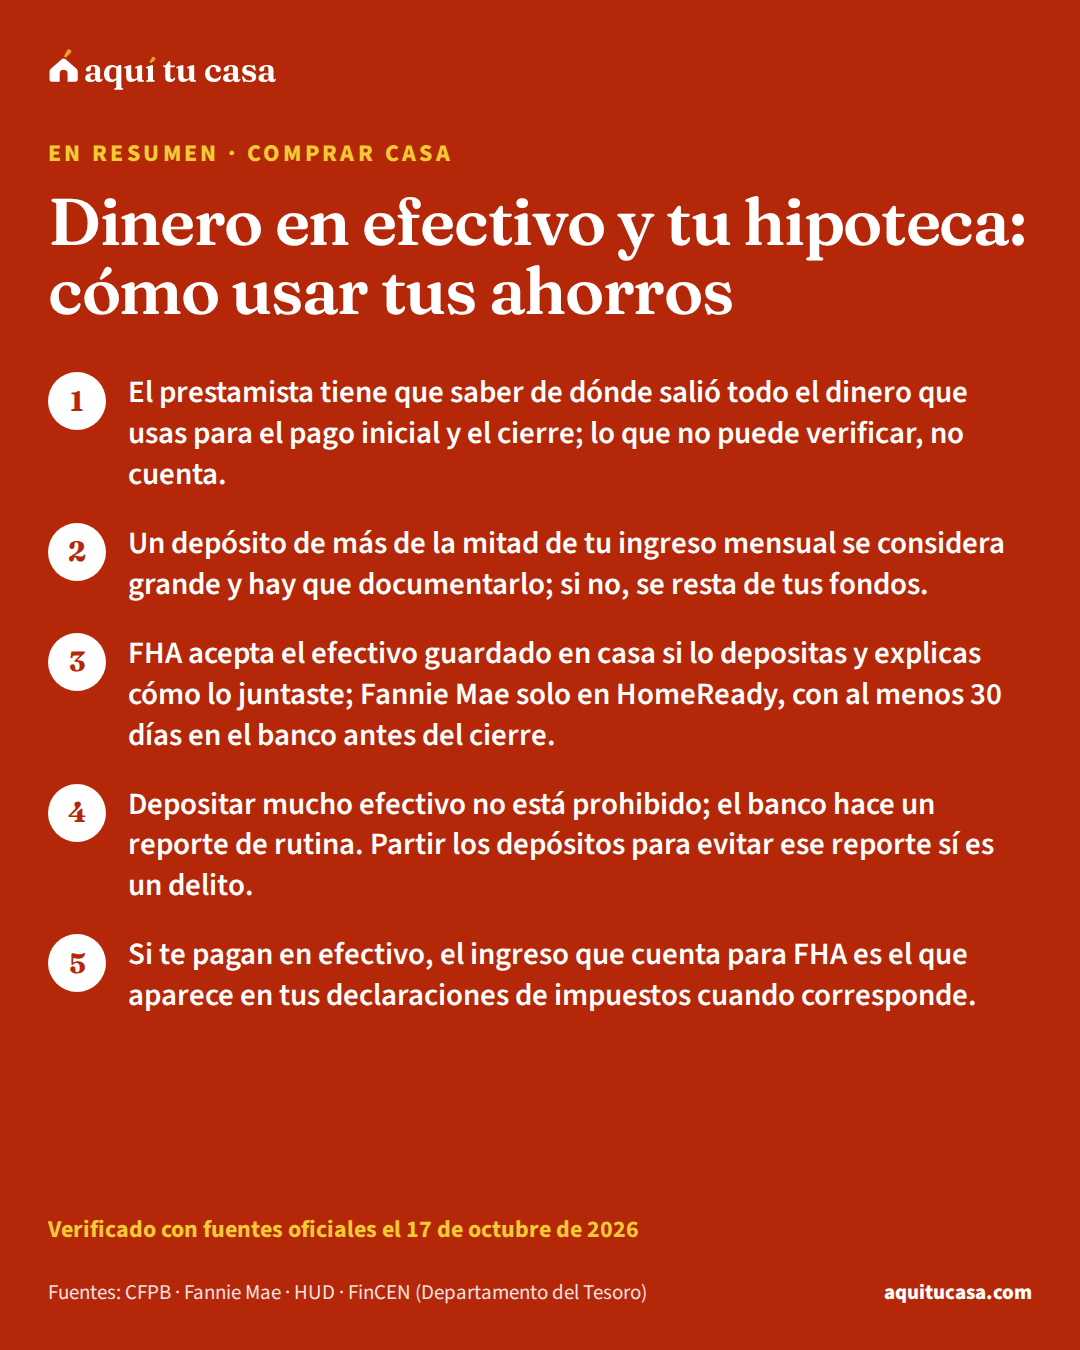
- Comprar casa Dinero en efectivo y tu hipoteca: cómo usar tus ahorros Si ahorras o cobras en efectivo: por qué el prestamista pregunta de dónde salió tu dinero, qué es un depósito grande y cómo llevarlo al banco. 11 minutos de lectura
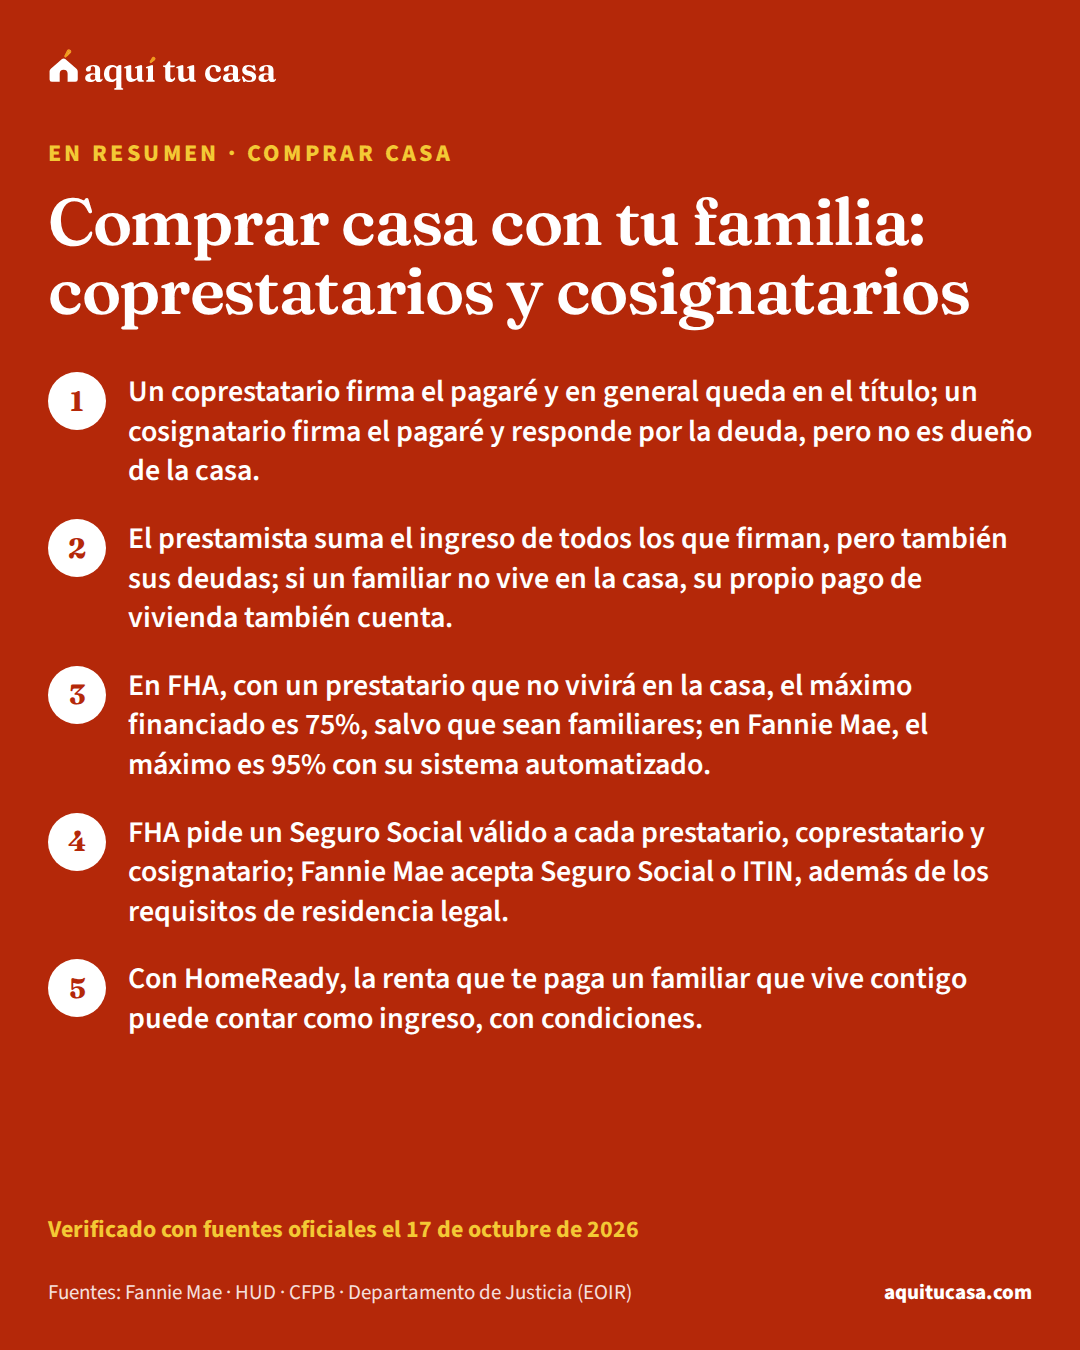
- Comprar casa Comprar casa con tu familia: coprestatarios y cosignatarios Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.