Comprar casa con tu familia: coprestatarios y cosignatarios
Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN.
Verificado con fuentes oficiales el 17 de octubre de 2026 13 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí puedes comprar casa con tu familia: tus familiares pueden firmar el préstamo como coprestatarios, vivan o no en la casa, o como cosignatarios. El prestamista suma los ingresos de todos los que firman y también sus deudas, y todos responden por el préstamo completo. Si un familiar no vivirá en la casa, hay reglas extra: en FHA debe ser ciudadano o vivir en EE. UU., y Fannie Mae limita cuánto se puede financiar. FHA pide un Seguro Social válido a cada persona que firma; Fannie Mae acepta Seguro Social o ITIN, con requisitos de residencia legal.
Lo más importante
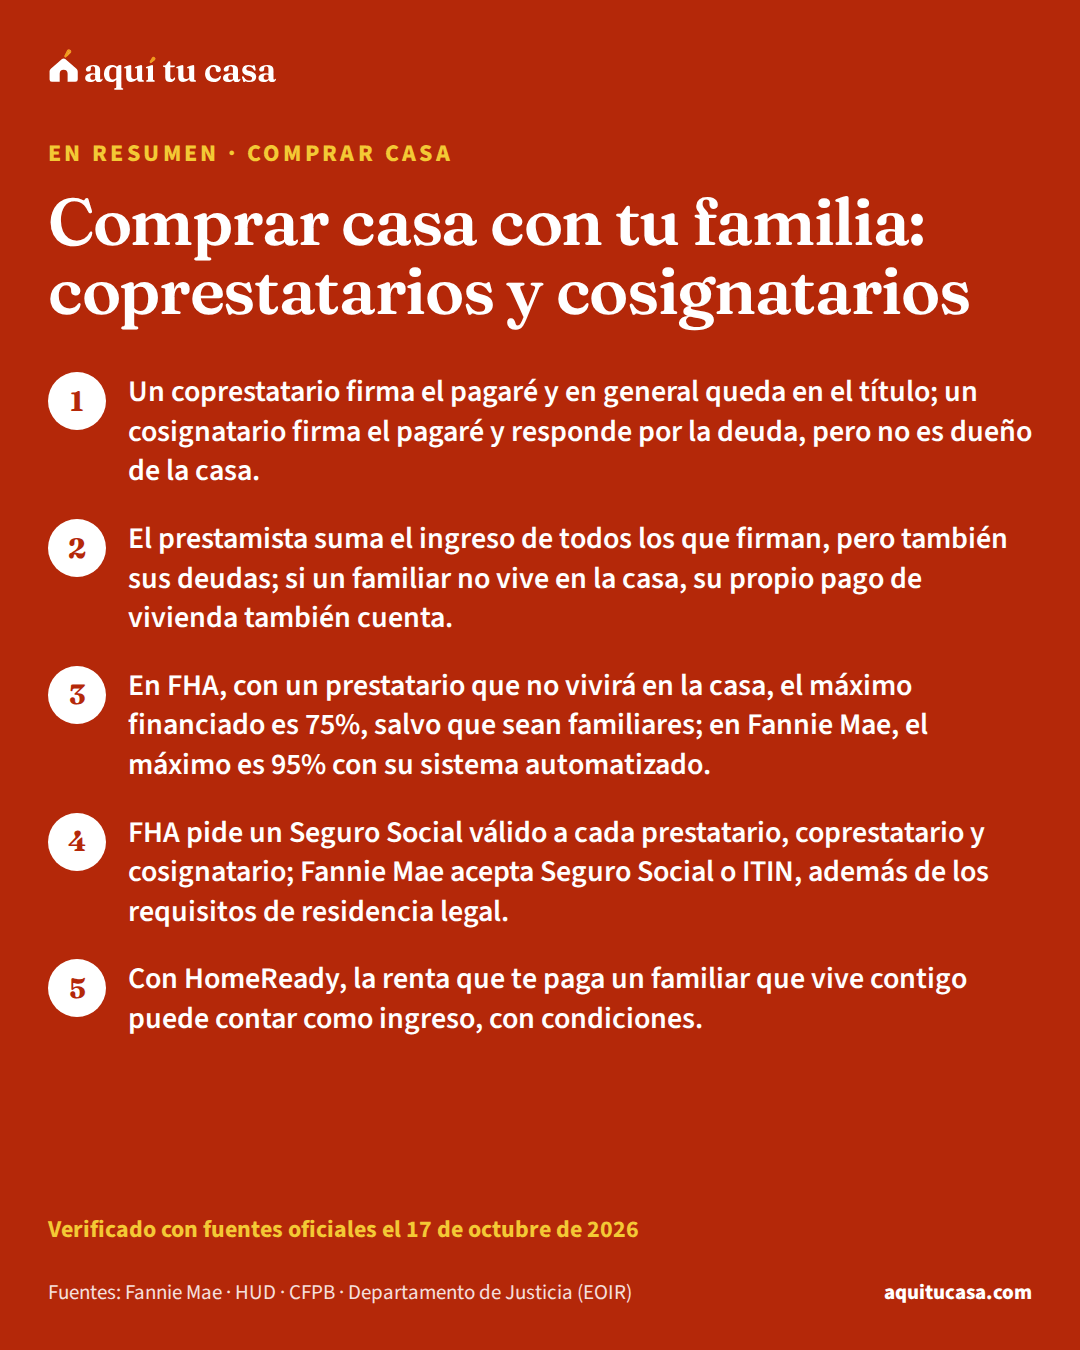
- Un coprestatario firma el pagaré y en general queda en el título; un cosignatario firma el pagaré y responde por la deuda, pero no es dueño de la casa.
- El prestamista suma el ingreso de todos los que firman, pero también sus deudas; si un familiar no vive en la casa, su propio pago de vivienda también cuenta.
- En FHA, con un prestatario que no vivirá en la casa, el máximo financiado es 75%, salvo que sean familiares; en Fannie Mae, el máximo es 95% con su sistema automatizado.
- FHA pide un Seguro Social válido a cada prestatario, coprestatario y cosignatario; Fannie Mae acepta Seguro Social o ITIN, además de los requisitos de residencia legal.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa con tus papás, tus hijos adultos, tus hermanos u otro familiar, y sumar sus ingresos.
- Un familiar te ofreció firmar el préstamo contigo aunque no vaya a vivir en la casa.
- En tu familia hay personas con Seguro Social y otras con ITIN, y quieres saber qué dicen las reglas sobre quién puede firmar.
Busca ayuda directa primero si…
- Tu pregunta es si firmar un préstamo afecta tu caso migratorio: esta guía no responde eso. Si quieres, puedes consultarlo con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración.
- Tu familiar solo te quiere regalar dinero, sin firmar el préstamo: la guía de regalos de dinero de familiares explica esa opción.
- Ya compraron y quieren saber cómo quedó la casa a nombre de cada uno: empieza por la guía de cómo poner la casa a nombre de la familia.
Comprar casa entre varios familiares es una forma de juntar ingresos. Esta guía es para ti si quieres comprar con tus papás, tus hijos adultos, tus hermanos u otro familiar, y sumar sus ingresos para calificar. Vas a ver las tres formas en que alguien puede firmar contigo, cómo se suman ingresos y deudas, qué cambia si tu familiar no vivirá en la casa y qué piden FHA y Fannie Mae sobre el Seguro Social y el ITIN.
- Máximo financiado en FHA si un prestatario no vivirá en la casa y no son familiares
- 75%9
- Máximo financiado con Fannie Mae (sistema automatizado) si alguien que firma no vivirá en la casa
- 95%3
- Deuda-ingreso máxima en revisión manual de Fannie Mae, contando solo el ingreso de quienes vivirán en la casa
- 43%3
- Del ingreso para calificar puede venir de la renta de alguien que vive contigo, en HomeReady
- 30%7
Tres formas de firmar con tu familia
Para Fannie Mae, un prestatario es cualquier persona que solicita el préstamo, sola o con otras, cuyo crédito se usa para calificar. “Coprestatario” (co-borrower) es cualquier prestatario que no aparece primero en el pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa. Para ser dueño y quedar obligado, el prestatario firma la hipoteca o escritura de fideicomisoescritura de fideicomisoLa escritura de fideicomiso (deed of trust) es, junto con la "hipoteca" (mortgage), uno de los nombres más comunes del documento de garantía (security instrument) que firmas en el cierre. Con él, la casa queda como garantía del préstamo: si no haces los pagos o rompes el acuerdo, el prestamista puede quitarte la casa y venderla para cobrar. Tu firma en este documento debe notarizarse. Es distinto del pagaré, que es tu promesa de pagar. En algunos estados, el prestamista puede hacer la ejecución hipotecaria sin ir a la corte, siguiendo los avisos de una cláusula de "poder de venta" (power of sale) de este documento.Ver la definición completa, firma el pagaré y recibe el títulotítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa a su nombre.1
Hay tres formas en que tu familiar puede firmar contigo:
Coprestatario, coprestatario que no vive en la casa o cosignatario
Dueño y deudor
Coprestatario que vive en la casa
Deudor, a veces dueño
Coprestatario que no vive en la casa
Los tres responden por el préstamo; lo que cambia es quién vive en la casa y quién es dueño.3
Para Fannie Mae, los cosignatarios y garantes no tienen interés de propiedad según el título, pero firman el pagaré y responden por la deuda junto contigo. Los prestatarios que no ocupan la casa firman el pagaré y responden igual, y pueden estar o no en el título. Ninguno puede ser el vendedor, el constructor o el agente.3 En FHA, todos los prestatarios y coprestatarios, vivan o no en la casa, reciben el título, quedan obligados en el pagaré y firman la hipoteca. El cosignatariocosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa responde por la deuda y firma el pagaré, pero no es dueño ni firma la hipoteca.9
FHA define quién es “familiar”: hijos, padres y abuelos (también de crianza o por matrimonio), cónyuge o pareja de hecho, hijos adoptados o de crianza, hermanos y hermanastros, tíos, y suegros, yernos, nueras y cuñados. Una persona con interés en la venta, como el vendedor o el agente, no puede firmar como coprestatario ni cosignatario, aunque puede haber excepciones si es familiar.9
Cómo se suman ingresos y deudas
La ventaja de comprar entre varios es que se suman los ingresos. Para Fannie Mae, la relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa compara las deudas con el ingreso mensual total de todos los prestatarios, en la medida en que ese ingreso se use para calificar.5 Según la CFPB, es la suma de tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, y cada producto y cada prestamista tiene sus límites.11
Pero también se suman las deudas. Si tu familiar no vivirá en la casa, sus deudas incluyen el pago de la hipoteca o la renta de donde vive.5 Si alguien firmó una deuda que en realidad paga otra persona, por ejemplo el carro de un hermano, Fannie Mae permite dejar ese pago fuera si quien paga muestra 12 meses de cheques o estados de cuenta sin atrasos.6
Cómo se arma un préstamo con tu familia
1. Decide con tu familia quién firma y quién vivirá en la casa
Antes de solicitar
Coprestatario, coprestatario que no vive en la casa o cosignatario: cada papel tiene reglas distintas.3
2. Cada persona junta sus documentos
Antes de solicitar
El ingreso de quien no vivirá en la casa tiene que cumplir las mismas normas que el de los demás.4
Pruébalo con tus númerosLista de documentos3. El prestamista suma ingresos y deudas
Durante la revisión
Incluye el pago de vivienda de quien no vivirá en la casa.5
Pruébalo con tus números¿Cuánta casa puedo comprar?4. Revisa los límites para quien no vive en la casa
Al elegir el préstamo
En FHA, el máximo financiado es 75% si no son familiares.9
5. Decide cómo quedará el título
Antes del cierre
En FHA, todos los prestatarios reciben el título; los cosignatarios no.9
6. Todos firman en el cierre
El día del cierre
Cada prestatario firma el pagaré; los dueños firman también la hipoteca.1
Ejemplo con números reales
Un pago típico frente a un ingreso típico
Con el valor típico de una casa en EE. UU., un préstamo FHA con el pago inicial mínimo y la tasa de esta semana, frente al ingreso de un solo hogar típico.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago mensual estimado
- $2,759
- Ingreso bruto mensual de un hogar típico
- $6,728
- Con un coprestatario
- Su ingreso se suma, y sus deudas también
- Parte de un solo ingreso típico que se iría en la casa
- 41%
Es un ejemplo con números nacionales. Con más de un prestatario, la relación deuda-ingreso usa el ingreso de todos los que califican y suma sus deudas.5
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
La guía de relación deuda-ingreso explica el cálculo, y la del presupuesto familiar con varios ingresos ayuda a organizar los gastos de la casa entre todos.
Si tu familiar no va a vivir en la casa
Un familiar puede ayudarte aunque viva en otra parte, pero hay reglas extra. En FHA, quien firme sin vivir en la casa debe ser ciudadano de EE. UU. o tener su residencia principal en EE. UU. Cuando uno o más prestatarios no vivirán en la casa, la relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa máxima es 75%. Puede subir hasta 96.5% si los prestatarios son familiares, salvo que un familiar le venda a otro que será coprestatario sin vivir ahí, o que la casa sea de dos a cuatro unidades.9
Con Fannie Mae, si el préstamo se evalúa con su sistema automatizado, se consideran el ingreso, los bienes, las deudas y el crédito de cada prestatario, viva o no en la casa, y el máximo financiado es 95%.3 En revisión manual, los que vivirán en la casa deben poner el primer 5% del pago inicial de su propio dinero (con algunas excepciones), su deuda-ingreso con su propio ingreso no puede pasar de 43%, y el máximo financiado es 90%.3 El ingreso de quien no vivirá en la casa tiene que cumplir las mismas normas, y en revisión manual puede compensar poco ingreso o poco historial de crédito, pero no problemas de crédito graves o recientes.4
Si tu familiar vive contigo pero no firma
A veces un familiar vive contigo y aporta a la casa, pero no quiere o no puede firmar. En un préstamo HomeReady de Fannie Mae, la renta que te pagan personas que viven contigo, sean o no parientes, puede contar como ingreso en una casa de una unidad. El tope es 30% del ingreso con el que calificas, y esa persona no puede firmar el préstamo ni ser dueña. Debe haber vivido contigo los últimos 12 meses, con pruebas de que comparten dirección, y haberte pagado renta los últimos 12 meses, o por lo menos 9 de ellos, directamente a ti.7
HomeReady tiene límites de ingreso: el prestamista suma el ingreso de todos los que firman el pagaré, y ese total no puede pasar del 80% del ingreso medio del áreaingreso medio del área (AMI)El ingreso medio del área (AMI, por sus siglas en inglés) es el ingreso familiar mediano de una zona, que HUD calcula cada año para cada área metropolitana y condado. Los programas de vivienda lo usan como vara: según la regla federal, una familia es de ingresos bajos cuando no gana más del 80% del ingreso mediano de su área, y de ingresos muy bajos cuando no pasa del 50%, ajustado por el tamaño de la familia. Los programas estatales de ayuda para el pago inicial y los vales de Sección 8 publican sus límites como un porcentaje del AMI, así que el mismo sueldo puede calificar en un condado y no en el vecino.Ver la definición completa donde está la casa.8
Seguro Social, ITIN y estatus: lo que dicen las reglas
En muchas familias hay personas con distintos documentos. Esto es lo que dicen las reglas, sin predecir lo que pasará en tu caso.
En FHA, cada prestatario debe dar prueba de un número de Seguro Social válido, con excepciones para ciertos empleadores, y el prestamista valida el Seguro Social de cada prestatario, coprestatario y cosignatario.9 No hace falta ser ciudadano. Una tarjeta de Seguro Social no basta para probar el estatus migratorio, y son elegibles los residentes permanentes legales, en las mismas condiciones que los ciudadanos, y los ciudadanos de Micronesia, las Islas Marshall y Palaos.9
Fannie Mae exige que cada prestatario tenga un número de Seguro Social válido o un ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, además de cumplir los requisitos de residencia legal.1 Compra préstamos de residentes permanentes o no permanentes legales en las mismas condiciones que a los ciudadanos, y el prestamista decide qué documentos pide en cada caso.2 La guía de préstamos con ITIN explica qué otros préstamos existen.
Tu cónyuge y el título
¿Tiene que firmar tu esposo o esposa? Según la CFPB, si calificas solo para el monto y las condiciones que pides, en general el prestamista no puede exigir su firma. Si solicitan juntos, sí puede pedirla. Y en una hipoteca puede pedir la firma de tu cónyuge u otra persona si la ley de tu estado lo exige para usar la casa como garantía.10 En los estados de bienes gananciales (community property), FHA no exige que tu cónyuge sea prestatario ni cosignatario, pero la hipoteca debe firmarla quien la ley del estado exija.9
Quién queda en el título es otra decisión, con reglas de cada estado. La guía de cómo poner la casa a nombre de la familia explica las formas de ser dueños juntos.
Si este es tu caso
Compras con tus hijos adultos o tus papás
Pueden firmar como coprestatarios; se suman sus ingresos y sus deudas.5
Tus papás firman pero viven en otra casa
Su propio pago de vivienda cuenta en las deudas,5 y en FHA deben ser ciudadanos o vivir en EE. UU.9
Alguien de tu familia tiene ITIN
FHA pide Seguro Social a cada persona que firma; Fannie Mae acepta ITIN con residencia legal.1
Un familiar te paga renta pero no firma
En HomeReady, esa renta puede contar hasta 30% de tu ingreso para calificar.7
Errores que salen caros
Error: Firmar como cosignatario pensando que no es tu deuda.
Mejor: El cosignatario responde por la deuda y firma el pagaré.9
Error: Sumar el ingreso de un familiar sin contar sus deudas.
Mejor: Sus deudas también entran, incluido su pago de vivienda si vive en otra casa.5
Error: Pedirle al vendedor o al agente que firme contigo.
Mejor: Quien tiene interés en la venta no puede ser coprestatario ni cosignatario, salvo excepciones si es familiar.9
Error: Suponer que un familiar con ITIN puede firmar un préstamo FHA.
Mejor: FHA valida un Seguro Social de cada persona que firma; pregunta por otros préstamos.9
Error: Contar la renta de un familiar sin pruebas de pago.
Mejor: En HomeReady se piden 12 meses de renta pagada y prueba de que viven juntos.7
Antes de decidir, puedes revisar tus números y tus opciones con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD, que da consejo independiente sobre si unas condiciones de préstamo encajan con tus objetivos, muchas veces gratis o a bajo costo.13 La guía de consejeros de vivienda explica cómo encontrar uno.
Qué hacer esta semana
- Habla con tu familia sobre quién firmará, quién vivirá en la casa y quién será dueño.3
- Haz una lista de los ingresos y las deudas de cada persona que firmaría, incluido su pago de vivienda.5
- Revisa qué documentos tiene cada uno: Seguro Social o ITIN, según el préstamo.1
- Si un familiar te paga renta, junta pruebas de 12 meses de pagos y de que viven juntos.7
- Calcula cuánto pueden pagar juntos con la calculadora ¿Cuánta casa puedo comprar? y revisa la lista de documentos.
- Lee la guía de regalos de dinero de familiares si alguien prefiere regalar dinero en lugar de firmar.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo comprar casa con mis papás?
Sí. Tus papás pueden firmar el préstamo contigo como coprestatarios, vivan o no en la casa, o como cosignatarios. El prestamista sumará sus ingresos y sus deudas, y todos responderán por el préstamo completo.
¿Cuál es la diferencia entre coprestatario y cosignatario?
Los dos firman el pagaré y responden por la deuda. La diferencia es la casa: en FHA, el coprestatario recibe el título y firma la hipoteca, y el cosignatario no es dueño ni firma la hipoteca. Para Fannie Mae, el cosignatario no tiene interés de propiedad según el título.
¿Mi familiar tiene que vivir en la casa para ayudarme a calificar?
No, pero hay reglas extra. En FHA, quien no vivirá en la casa debe ser ciudadano de EE. UU. o tener su residencia principal en EE. UU., y el máximo financiado baja a 75% salvo que sean familiares. Con Fannie Mae, el máximo es 95% con su sistema automatizado y 90% en revisión manual.
¿Se suman los ingresos de todos los que firman?
Sí, en la medida en que se usan para calificar. Fannie Mae calcula la relación deuda-ingreso con el ingreso de todos los prestatarios y suma sus deudas, incluido el pago de vivienda de quien no vivirá en la casa. El ingreso de cada uno debe cumplir las mismas normas.
¿Mi esposo o esposa tiene que firmar el préstamo?
No siempre. Según la CFPB, si calificas solo, en general el prestamista no puede exigir la firma de tu cónyuge, pero puede pedirla si la ley de tu estado lo exige para que el gravamen sobre la casa sea válido. En los estados de bienes gananciales, FHA no exige que tu cónyuge sea prestatario.
¿Puede ser coprestatario un familiar que tiene ITIN?
Depende del préstamo. FHA pide que el prestamista valide un número de Seguro Social para cada prestatario, coprestatario y cosignatario. Fannie Mae exige Seguro Social o ITIN, además de los requisitos de residencia legal. La guía de préstamos con ITIN explica qué otras opciones existen.
¿Qué pasa si mi familiar tiene muchas deudas?
Sus deudas también entran en el cálculo, y pueden subir la relación deuda-ingreso de todos. Si tu familiar firmó una deuda que en realidad paga otra persona, Fannie Mae permite dejarla fuera si hay 12 meses de pagos a tiempo documentados.
¿Puede contar la renta que me paga un familiar que vive conmigo?
En un préstamo HomeReady de Fannie Mae, sí puede contar, hasta 30% del ingreso con el que calificas, si esa persona no firma el préstamo, vivió contigo los últimos 12 meses y puede demostrar que te pagó renta. Tu ingreso total tiene que caber en los límites de HomeReady.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Fannie Mae Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Fannie Mae Selling Guide B2-2-02, Non-U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B2-2-04, Guarantors, Co-Signers, or Non-Occupant Borrowers on the Subject Transaction · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-6-02, Debt-to-Income Ratios · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B3-6-05, Monthly Debt Obligations · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Fannie Mae Selling Guide B5-6-02, HomeReady Mortgage Underwriting Methods and Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Fannie Mae Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 5 fuentes restantes
- 9. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Does my spouse have to co-sign my mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. Departamento de Justicia (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 11 minutos de lectura
Regalos de dinero de familiares para comprar casa
Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos.
- Fannie Mae acepta regalos de parientes y de personas con una relación de tipo familiar; FHA, de familiares, empleadores, amigos cercanos con interés documentado, organizaciones benéficas y programas del gobierno.
- La carta de regalo dice quién da, su parentesco, el monto y que no hay que devolverlo; en FHA la firman el donante y tú.
- Cada paso del dinero tiene que dejar rastro: cuenta del donante, transferencia o cheque, y tu cuenta o el agente de cierre.
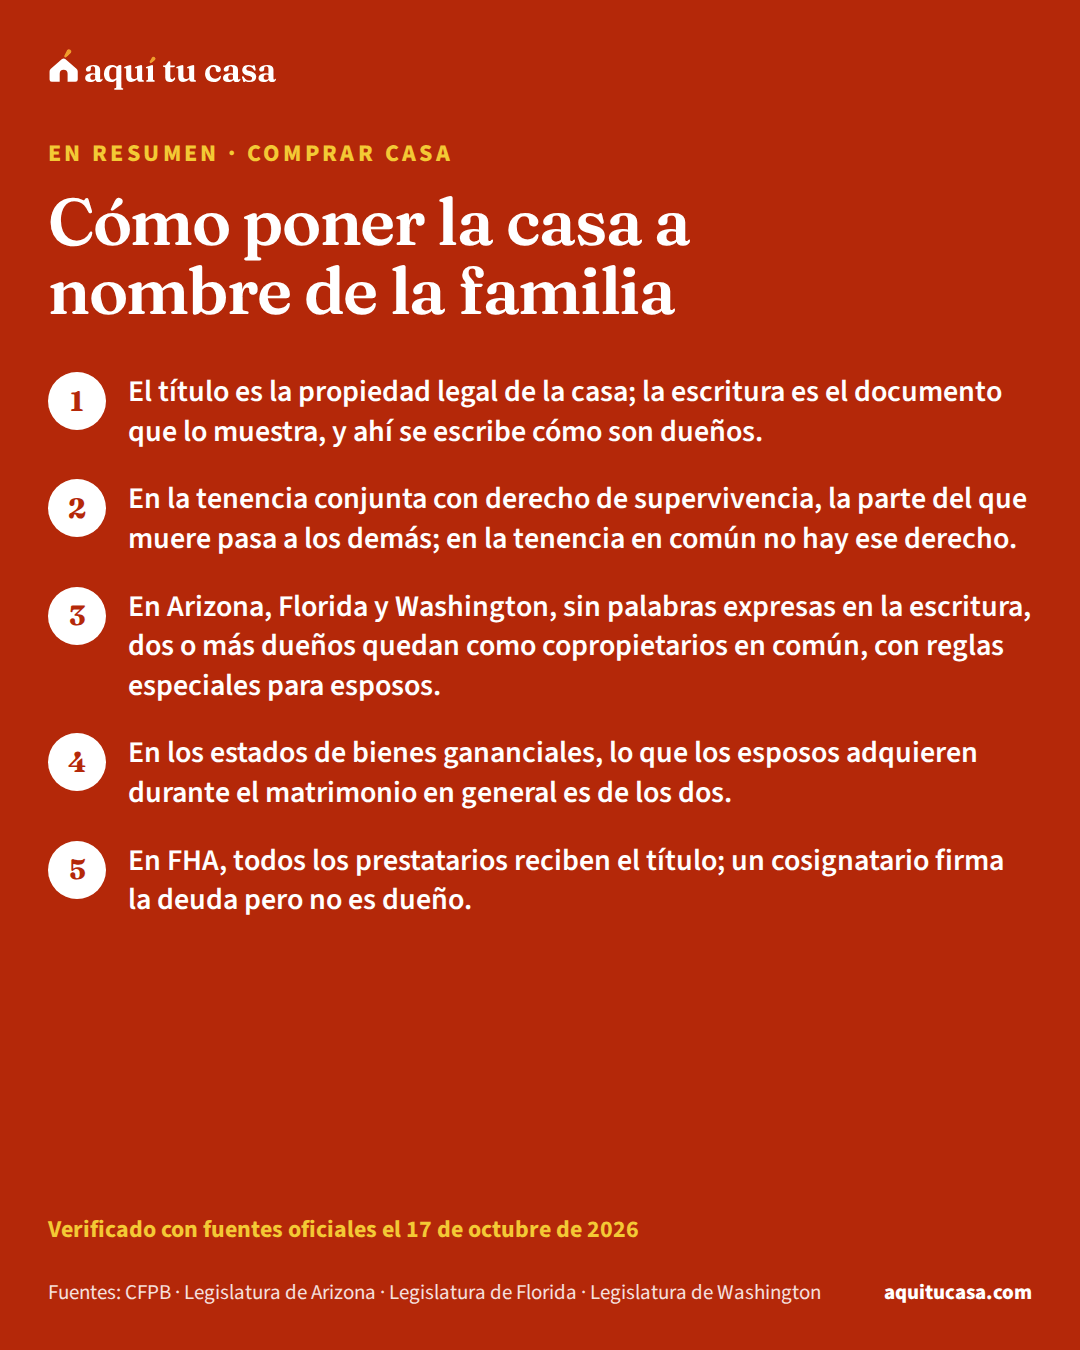
- Comprar casa Cómo poner la casa a nombre de la familia Tenencia conjunta, tenencia en común y bienes gananciales: qué dicen las leyes de algunos estados, qué piden los préstamos y dónde hay ayuda legal gratis. 11 minutos de lectura
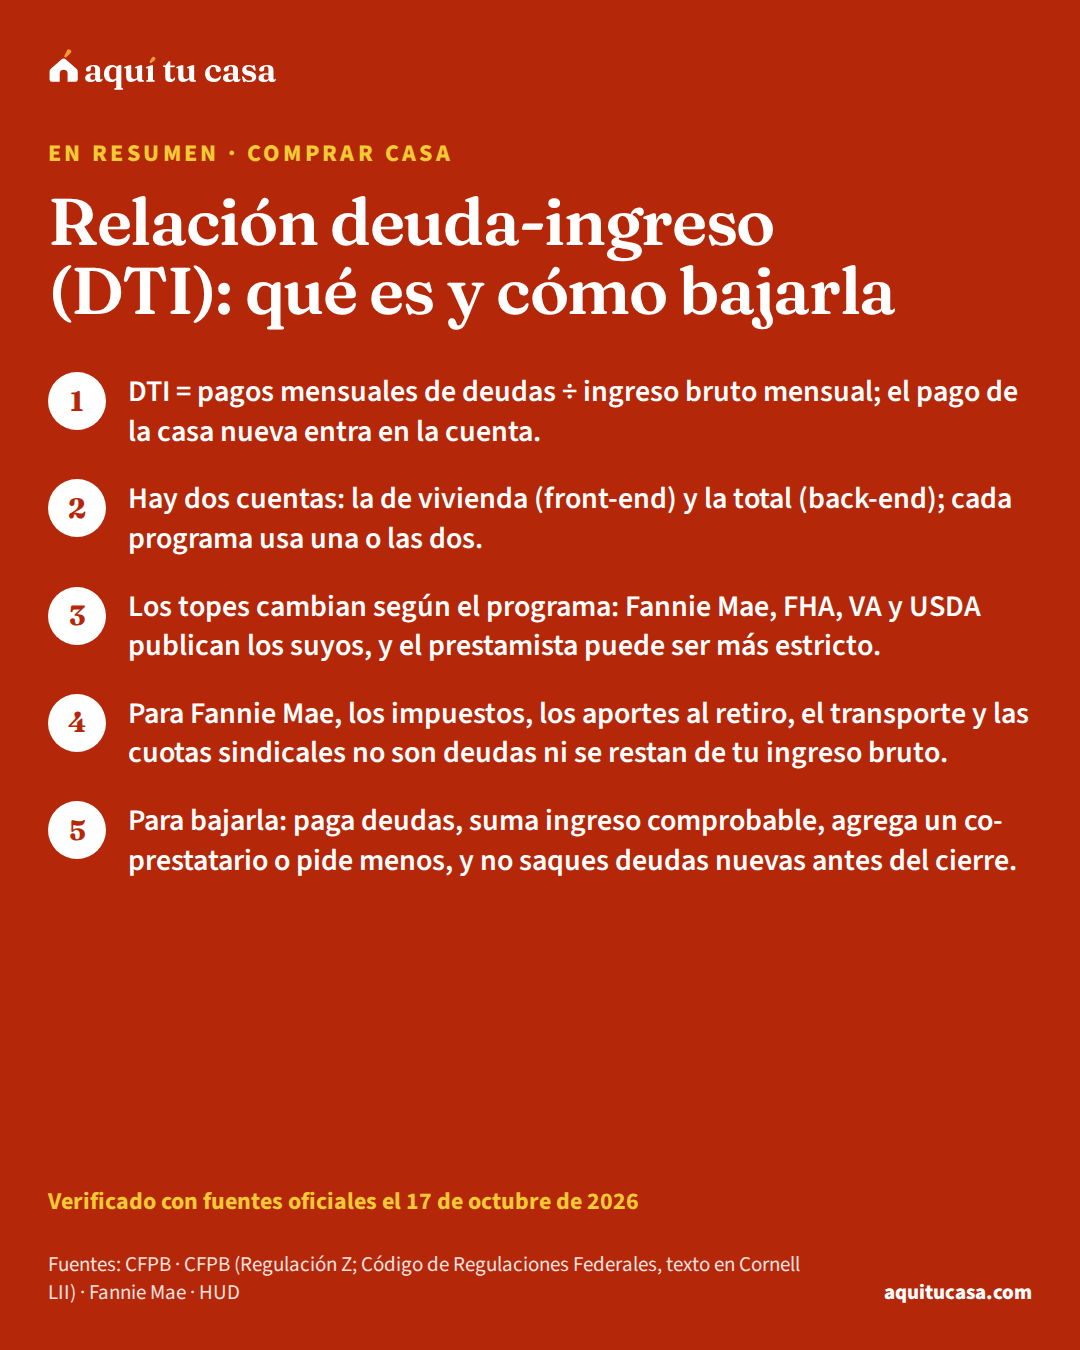
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
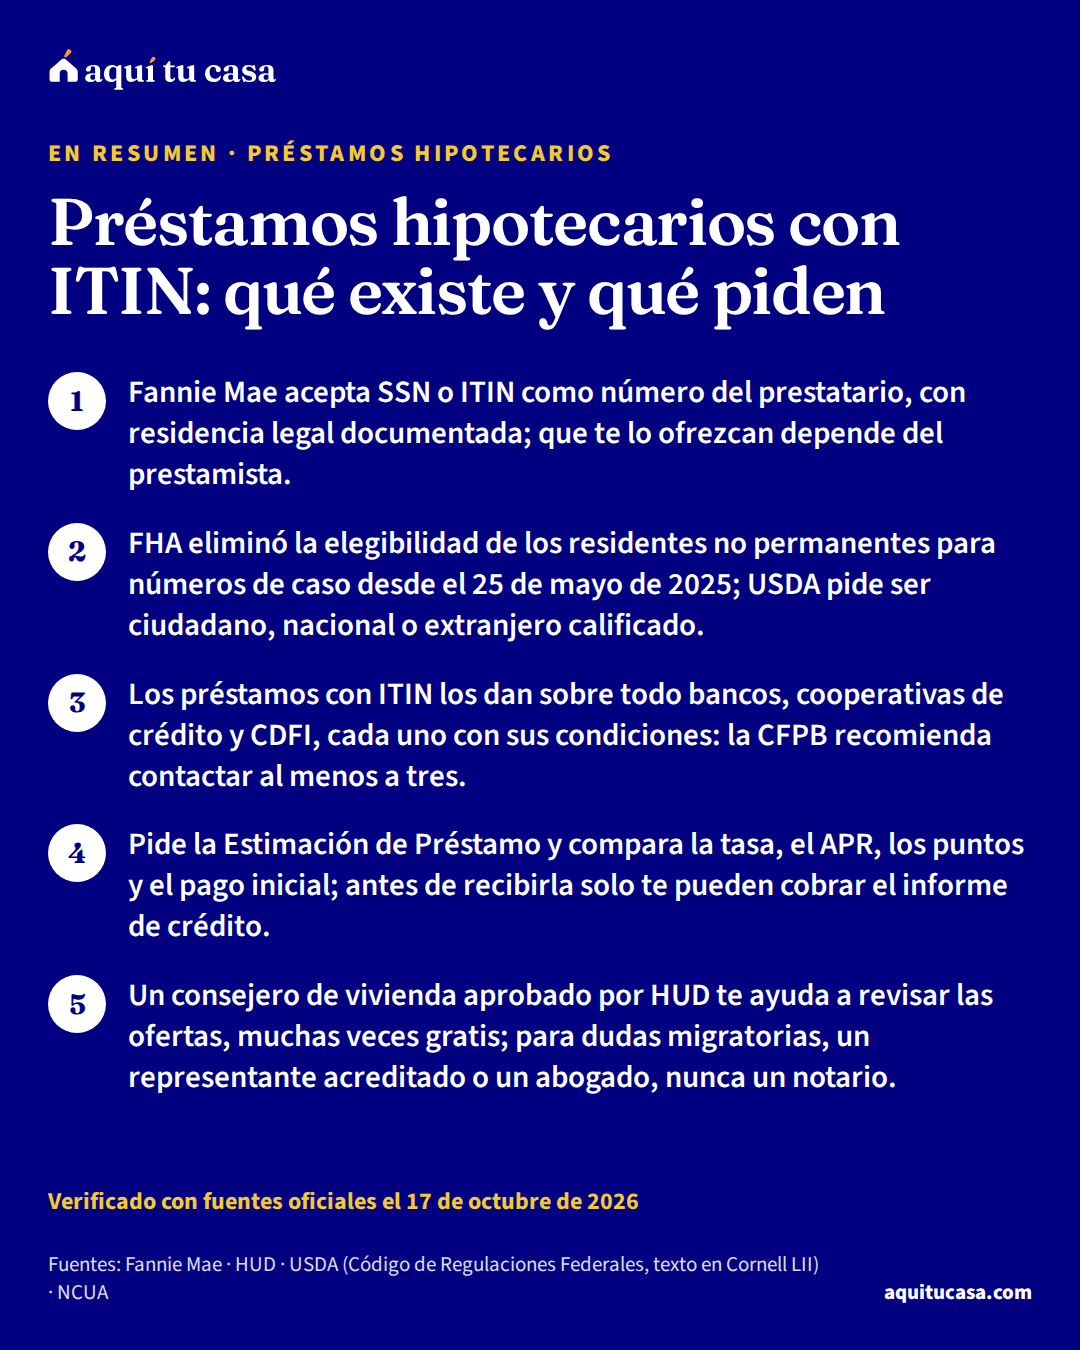
- Préstamos hipotecarios Préstamos hipotecarios con ITIN: qué existe y qué piden Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.