Cómo poner la casa a nombre de la familia
Tenencia conjunta, tenencia en común y bienes gananciales: qué dicen las leyes de algunos estados, qué piden los préstamos y dónde hay ayuda legal gratis.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La forma en que la casa queda a nombre de la familia se escribe en la escritura y la deciden las leyes de cada estado. Tres formas que vas a escuchar son dueño único, tenencia conjunta con derecho de supervivencia (si un dueño muere, su parte pasa a los demás) y tenencia en común (cada uno tiene su parte, sin ese derecho). En estados como Arizona, Florida y Washington, si la escritura no dice otra cosa, dos o más dueños quedan en tenencia en común, con reglas especiales para esposos; y en los estados de bienes gananciales, lo que compran los esposos durante el matrimonio en general es de los dos. Si tienes un préstamo FHA, todos los prestatarios reciben el título. Para decidir en tu caso, puedes pedir ayuda legal gratuita.
Lo más importante
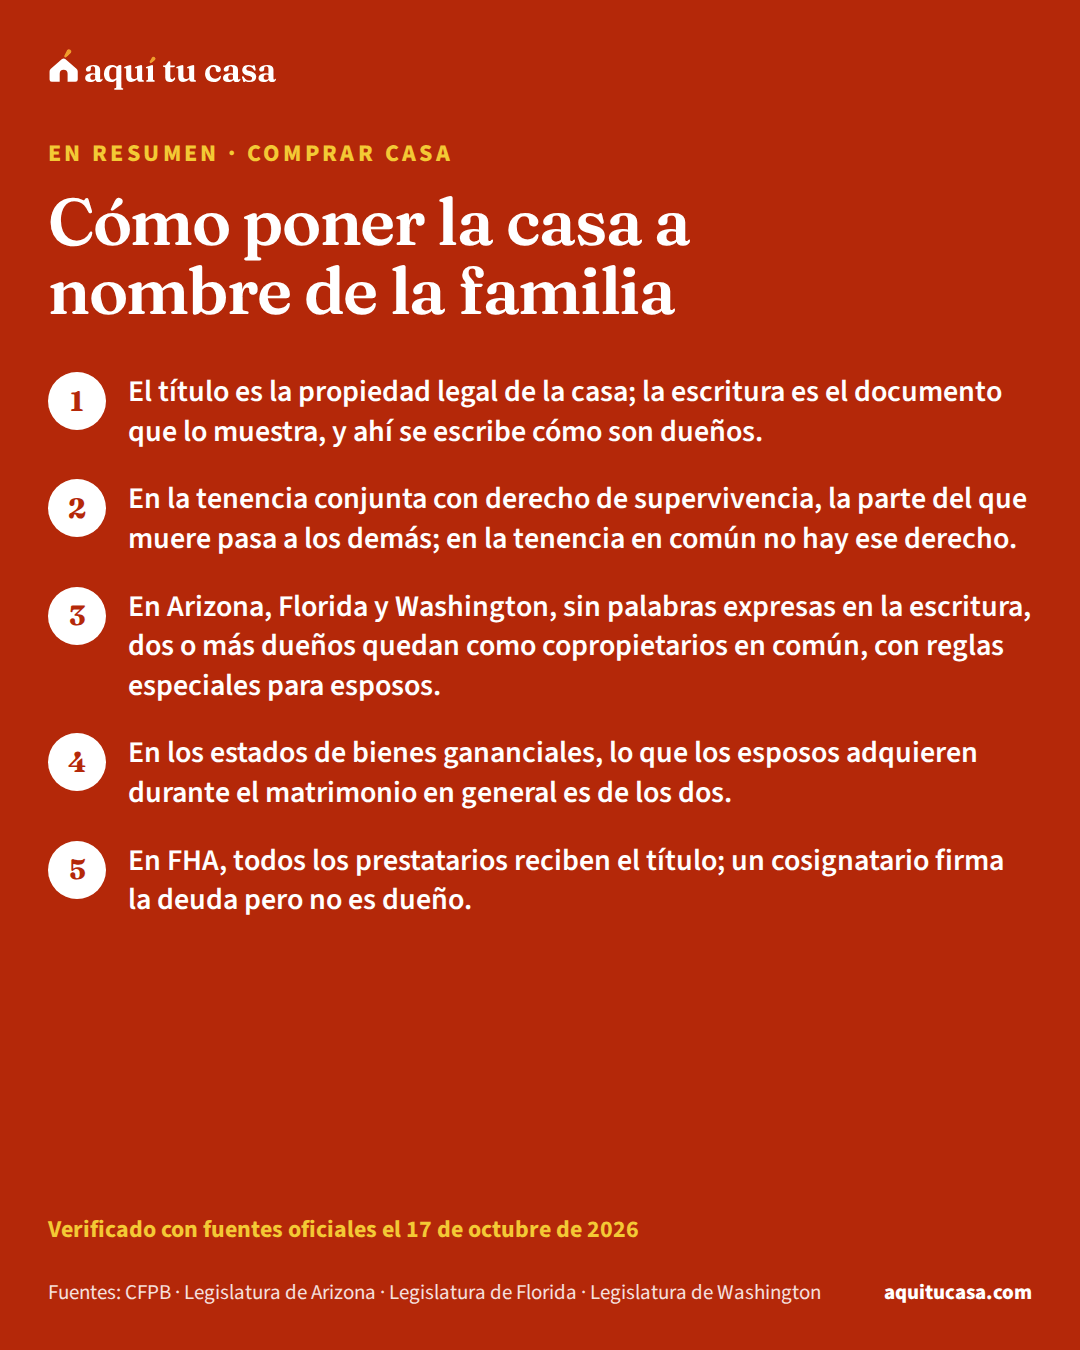
- El título es la propiedad legal de la casa; la escritura es el documento que lo muestra, y ahí se escribe cómo son dueños.
- En la tenencia conjunta con derecho de supervivencia, la parte del que muere pasa a los demás; en la tenencia en común no hay ese derecho.
- En Arizona, Florida y Washington, sin palabras expresas en la escritura, dos o más dueños quedan como copropietarios en común, con reglas especiales para esposos.
- En los estados de bienes gananciales, lo que los esposos adquieren durante el matrimonio en general es de los dos.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar casa con tu pareja, tus hijos, tus papás o tus hermanos y quieres entender las formas de ser dueños juntos.
- El agente de cierre o la compañía de título te preguntó cómo quieren que aparezcan los nombres en la escritura.
- Quieres saber qué pasa con la casa si uno de los dueños muere.
Busca ayuda directa primero si…
- Necesitas que alguien te diga qué forma de título te conviene: eso es asesoría legal sobre tu caso; esta guía explica lo que dicen las fuentes oficiales y dónde pedir ayuda legal gratuita.
- Tu familiar va a firmar el préstamo contigo y quieres saber cómo se suman los ingresos: empieza por la guía de comprar con tu familia como coprestatarios.
- Heredaste una casa o quieres hacer un testamento: las reglas de herencia son de cada estado y conviene revisarlas con ayuda legal.
Cuando una familia compra casa junta, hay que decidir algo más que el préstamo: a nombre de quién queda la casa y de qué forma. Esta guía es para ti si vas a comprar con tu pareja, tus hijos, tus papás o tus hermanos. Explica lo que dicen las fuentes oficiales y las leyes de algunos estados; no es asesoría legal, y al final te dice dónde pedir ayuda legal gratuita.
- De bienes gananciales (community property) en la lista del IRS
- 9 estados7
- Dueños en Florida quedan en tenencia en común si la escritura no dice otra cosa, salvo esposos por entero
- 2 o más3
- Los prestatarios de un préstamo FHA reciben el título a su nombre
- Todos9
- Surte efecto una escritura de beneficiario en Arizona
- Al morir8
Qué es el título y qué es la escritura
Según la CFPB, cuando compras tu casa recibes un documento que por lo general se llama escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa (deed). Ese documento muestra que el vendedor te pasó la propiedad legal de la casa, que se llama títulotítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa. El seguro de títuloseguro de títuloEl título es el derecho legal de propiedad sobre la casa, y el seguro de título te protege si después del cierre alguien reclama un derecho sobre ella: una deuda vieja, un heredero, un error en los registros. Hay dos pólizas. La del prestamista la exigen casi todos los bancos y protege el monto que te prestaron. La del propietario es opcional, se paga una sola vez en el cierre y te protege a ti mientras seas dueño, incluidos los costos legales de defender tu derecho. Puedes comparar compañías de título; el precio varía según el estado.Ver la definición completa te puede proteger si alguien después reclama derechos sobre la casa. La mayoría de los prestamistas exige una póliza para el prestamista; la del dueño no es obligatoria, pero protege tu inversión.1
La escritura dice quiénes son los dueños y de qué forma lo son. Esa forma decide, por ejemplo, qué pasa con la parte de cada uno si alguien muere. Las reglas vienen de la ley de cada estado, por eso aquí verás ejemplos de tres estados con leyes publicadas en sus sitios oficiales: Arizona, Florida y Washington. Si vives en otro estado, sus reglas pueden ser distintas.
Las formas de ser dueños juntos
En los documentos en inglés vas a ver joint tenancy with right of survivorship (tenencia conjunta con derecho de supervivencia) y tenancy in common (tenencia en común). Así se comparan:
Tres formas de que la casa quede a nombre de la familia
Una persona
Dueño único
La parte pasa a los demás
Tenencia conjunta con derecho de supervivencia
Lo que decide la forma es lo que dice la escritura y la ley de tu estado.2
Arizona. Por ley, cuando una propiedad se da a dos o más personas, se crea una propiedad en común y no una tenencia conjunta, salvo excepciones como los esposos. Para que la parte de uno pase a los demás cuando muere, la escritura debe declarar de forma expresa una tenencia conjunta con derecho de supervivencia. Los esposos también pueden declarar bienes gananciales con derecho de supervivencia.2
Florida. La ley dice que el derecho de supervivencia no se aplica solo. Salvo en la propiedad de los esposos por entero (estates by entirety), una transferencia a dos o más personas crea una tenencia en común, a menos que el documento diga de forma expresa que hay derecho de supervivencia. Si el matrimonio se disuelve, los esposos pasan a ser copropietarios en común.3
Washington. La tenencia conjunta permite que la propiedad pase al sobreviviente sin el costo ni la demora de un proceso de sucesión (probate). Solo se crea con un documento escrito que lo declare de forma expresa, y cada dueño tiene derecho a romperla por su cuenta.4 Si no se declara, la propiedad de dos o más personas es en común.5

Los bienes gananciales (community property)
En algunos estados, lo que compran los esposos durante el matrimonio es de los dos. Según el IRS, esos estados de bienes gananciales son Arizona, California, Idaho, Luisiana, Nevada, Nuevo México, Texas, Washington y Wisconsin. Las leyes del estado donde vives deciden si tienes bienes gananciales. En general, son bienes gananciales los que tú, tu cónyuge o los dos adquieren durante el matrimonio mientras viven en uno de esos estados. Son bienes separados, por ejemplo, los que cada uno tenía antes de casarse o recibió por separado como regalo o herencia. El IRS menciona además que Alaska, Tennessee y Dakota del Sur tienen leyes con una elección de bienes gananciales.7
Washington es un ejemplo de cómo lo dice una ley estatal: lo que adquieren uno o los dos esposos después del matrimonio es, en general, bien ganancial.6 Y si la propiedad en común está a nombre de los dos esposos, se presume que es bien ganancial.5
¿Tu cónyuge tiene que firmar? Según la CFPB, si calificas solo, en general el prestamista no puede exigir su firma para el crédito. Pero en una hipoteca puede pedirla si la ley del estado lo exige para usar la casa como garantía, por ejemplo para crear un gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa válido o un título limpio.12 En los estados de bienes gananciales, FHA no exige que tu cónyuge sea prestatario ni cosignatario, aunque la hipoteca la debe firmar quien la ley del estado exija.9
Lo que piden los préstamos
El préstamo también pone reglas sobre quién queda en el título. En FHA, todos los prestatarios y coprestatarios, vivan o no en la casa, deben recibir el título a su nombre o en un fideicomiso en vida al cierre. El cosignatariocosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa firma el pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa y responde por la deuda, pero no es dueño ni firma la hipoteca.9 Además, todos los compradores que aparecen en el contrato de compraventa deben ser prestatarios, aunque un familiar de un comprador puede aparecer en el contrato.9
Para Fannie Mae, el prestatario se vuelve dueño y queda obligado al firmar el instrumento de garantía (la hipoteca o escritura de fideicomisoescritura de fideicomisoLa escritura de fideicomiso (deed of trust) es, junto con la "hipoteca" (mortgage), uno de los nombres más comunes del documento de garantía (security instrument) que firmas en el cierre. Con él, la casa queda como garantía del préstamo: si no haces los pagos o rompes el acuerdo, el prestamista puede quitarte la casa y venderla para cobrar. Tu firma en este documento debe notarizarse. Es distinto del pagaré, que es tu promesa de pagar. En algunos estados, el prestamista puede hacer la ejecución hipotecaria sin ir a la corte, siguiendo los avisos de una cláusula de "poder de venta" (power of sale) de este documento.Ver la definición completa), firmar el pagaré y recibir el título a su nombre.10 Los prestatarios que no viven en la casa pueden estar o no en el título, y los cosignatarios no tienen interés de propiedad según el título.11
Cómo decidir y dejarlo por escrito
1. Decide con tu familia quiénes serán dueños
Antes de hacer la oferta
En FHA, todos los compradores del contrato deben ser prestatarios.9
2. Revisa quiénes firman el préstamo
Al solicitar
En FHA, todos los prestatarios reciben título; los cosignatarios no.9
3. Conoce la regla de tu estado
Antes del cierre
En Arizona, Florida y Washington, sin palabras expresas, la propiedad de varios es en común.2
4. Pregunta si tu cónyuge debe firmar
Antes del cierre
La ley del estado puede exigirlo para que el gravamen sea válido.12
5. Lee la escritura antes de firmar
El día del cierre
No firmes nada hasta que los documentos digan lo que esperabas.13
Pruébalo con tus númerosLista de documentos
Qué pasa si muere uno de los dueños
Esto depende de cómo está escrito el título y de la ley del estado. En una tenencia conjunta con derecho de supervivencia, la parte del que muere pasa a los dueños que sobreviven.2 En Washington, la ley dice que así la propiedad pasa sin el costo ni la demora de un proceso de sucesión.4 En una tenencia en común no existe ese derecho de supervivencia.3
Ejemplo con números reales
Dos hermanos compran una casa típica
Un ejemplo con el valor típico de una casa en EE. UU. y la ley de Washington. Las reglas de tu estado pueden ser distintas.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Si la escritura no dice nada especial
- Son copropietarios en común
- Si la escritura declara tenencia conjunta
- La parte del que muere pasa al otro hermano
- Para que sea tenencia conjunta
- Debe declararse por escrito y de forma expresa
Es un ejemplo. En Washington, sin una declaración expresa, la propiedad de dos o más personas es en común,5 y la tenencia conjunta permite que la propiedad pase al sobreviviente sin un proceso de sucesión.4
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Algunos estados permiten además una escritura que solo surte efecto cuando el dueño muere. En Arizona se llama escritura de beneficiario (beneficiary deed): pasa la propiedad a quien el dueño eligió cuando el dueño muere, con las hipotecas y gravámenes que tenga. Puede nombrar a varios beneficiarios, que reciben el título como tenencia conjunta, tenencia en común u otra forma válida en el estado.8 Las reglas de herencia y de este tipo de escrituras cambian de un estado a otro; puedes ver más guías del tema en ser dueño.
Si este es tu caso
Compras con tus hermanos o tus hijos
Revisa si la escritura dirá tenencia conjunta o en común; sin palabras expresas, en varios estados es en común.3
Tus papás quieren dejarte la casa
Algunos estados, como Arizona, tienen una escritura que pasa la casa a quien eligen cuando mueren.8
Estás casado en un estado de bienes gananciales
Lo que adquieren durante el matrimonio en general es de los dos.7
Quieres orientación legal y no puedes pagarla
Las oficinas de ayuda legal financiadas por LSC atienden a personas de bajos ingresos.14

Errores que pueden causar problemas después
Error: Suponer que los dueños heredan automáticamente uno del otro.
Mejor: En Arizona, Florida y Washington eso requiere palabras expresas en la escritura.234
Error: Firmar la escritura sin leer cómo dice que son dueños.
Mejor: Tómate tu tiempo y no firmes hasta que diga lo que esperabas.13
Error: Pensar que el cosignatario es dueño de la casa.
Mejor: Firma la deuda, pero no es dueño ni firma la hipoteca.9
Error: Olvidar la firma del cónyuge que la ley del estado exige.
Mejor: Pregunta antes del cierre si tu cónyuge debe firmar.12
Error: Poner en el contrato a alguien que no va a pedir el préstamo FHA.
Mejor: En FHA, los compradores del contrato deben ser prestatarios, salvo un familiar.9
Dónde pedir ayuda legal gratuita
Elegir la forma de título para tu familia es una decisión legal. Si quieres orientación, la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita es una opción, no un requisito. La Legal Services Corporation, creada por el Congreso, financia asistencia legal civil para personas de bajos ingresos; en su sitio buscas la oficina más cercana escribiendo tu dirección o tu ciudad. LawHelp.org también tiene información y formularios legales gratuitos.14
En el cierre, si algo de la venta no te queda claro, la CFPB recomienda preguntar a tu agente de bienes raíces o al agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa: la compañía de títulocompañía de títuloUna compañía de título (title company) es una empresa, o su agente autorizado, que puede emitir seguro de título. Revisa los registros públicos para ver si hay problemas con el título de la casa (búsqueda de título), prepara el compromiso de título y emite las pólizas del prestamista y del propietario. En la mayoría de los estados, el cobro por conducir el cierre también forma parte de sus cargos. Si los servicios de título aparecen en la sección C de tu Estimación de Préstamo, puedes buscarlos por tu cuenta. Según la ley federal RESPA, el vendedor no puede obligarte a comprar el seguro de título con una compañía en particular.Ver la definición completa, el oficial de depósito o el abogado.13 Para tus números de compra, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.15 Las guías de comprar con tu familia como coprestatarios y de la Declaración de Cierre te ayudan con los pasos que siguen.
Qué hacer esta semana
- Haz una lista de quiénes serán dueños y quiénes firmarán el préstamo.9
- Busca la ley de tu estado sobre tenencia conjunta y tenencia en común en el sitio oficial de la legislatura.2
- Si estás casado o casada, revisa si tu estado es de bienes gananciales.7
- Pregunta a la compañía de título cómo dirá la escritura que son dueños, y lee el borrador antes del cierre.13
- Si quieres orientación, busca una oficina de ayuda legal gratuita en el sitio de la LSC o en LawHelp.org.14
- Revisa con la lista de documentos lo que cada persona necesita llevar al cierre, y lee la guía de cómo comprar casa paso a paso.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es mejor, tenencia conjunta o tenencia en común?
Depende de tu familia y de la ley de tu estado, y elegir es una decisión legal sobre tu caso. Lo que dicen las leyes de Arizona, Florida y Washington es que en la tenencia conjunta con derecho de supervivencia la parte del que muere pasa a los demás, y que sin palabras expresas los dueños quedan en tenencia en común. Una oficina de ayuda legal te puede orientar gratis si calificas.
¿Qué significa tenencia conjunta con derecho de supervivencia?
Es una forma de ser dueños juntos en la que, cuando uno muere, su parte pasa a los demás dueños. En Washington, la ley dice que permite pasar la casa al sobreviviente sin el costo ni la demora de un proceso de sucesión, y que debe declararse por escrito de forma expresa.
¿Qué son los bienes gananciales (community property)?
Según el IRS, en los estados de bienes gananciales, en general es de los dos esposos lo que adquieren durante el matrimonio mientras viven ahí; lo que cada uno tenía antes o recibió como regalo o herencia es bien separado. Esos estados son Arizona, California, Idaho, Luisiana, Nevada, Nuevo México, Texas, Washington y Wisconsin.
¿Puedo poner la casa a nombre de mis hijos aunque no firmen el préstamo?
Depende del préstamo y de tu estado. En FHA, todos los prestatarios reciben el título, y todos los compradores del contrato de compraventa deben ser prestatarios, aunque un familiar de un comprador puede aparecer en el contrato. Pregunta al prestamista y a la compañía de título antes de firmar.
¿Mi esposo o esposa tiene que estar en la escritura?
Depende de la ley de tu estado. Según la CFPB, el prestamista puede pedir la firma de tu cónyuge si la ley del estado lo exige para que el gravamen sea válido o el título quede limpio. En los estados de bienes gananciales, FHA no exige que tu cónyuge sea prestatario, pero la hipoteca la debe firmar quien la ley exija.
¿Qué pasa con la casa si muere uno de los dueños?
Depende de cómo está escrito el título y de la ley del estado. Con tenencia conjunta con derecho de supervivencia, la parte del que muere pasa a los demás dueños. Con tenencia en común no hay ese derecho. Algunos estados, como Arizona, permiten una escritura de beneficiario que pasa la casa a quien elijas cuando mueres.
¿Un cosignatario es dueño de la casa?
No. En FHA, el cosignatario firma el pagaré y responde por la deuda, pero no es dueño ni firma la hipoteca. Para Fannie Mae, el cosignatario no tiene interés de propiedad según el título.
¿Dónde consigo ayuda legal gratis para esto?
La Legal Services Corporation financia oficinas de ayuda legal civil para personas de bajos ingresos; en su sitio buscas la más cercana con tu dirección o ciudad, y LawHelp.org tiene información y formularios gratuitos. Pedir ayuda es una opción, no un requisito para comprar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. Legislatura de Arizona · Arizona Revised Statutes §33-431, Grants and devises to two or more persons · azleg.gov · Consultado el 17 de octubre de 2026
- 3. Legislatura de Florida · Florida Statutes §689.15, Estates by survivorship · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 4. Legislatura de Washington · Revised Code of Washington §64.28.010, Joint tenancies with right of survivorship · app.leg.wa.gov · Consultado el 17 de octubre de 2026
- 5. Legislatura de Washington · Revised Code of Washington §64.28.020, Interest in favor of two or more is interest in common · app.leg.wa.gov · Consultado el 17 de octubre de 2026
- 6. Legislatura de Washington · Revised Code of Washington §26.16.030, Community property defined · app.leg.wa.gov · Consultado el 17 de octubre de 2026
- 7. IRS · Publication 555, Community Property · irs.gov · Consultado el 17 de octubre de 2026
- 8. Legislatura de Arizona · Arizona Revised Statutes §33-405, Beneficiary deeds · azleg.gov · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 10. Fannie Mae · Fannie Mae Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 11. Fannie Mae · Fannie Mae Selling Guide B2-2-04, Guarantors, Co-Signers, or Non-Occupant Borrowers on the Subject Transaction · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 12. CFPB · Does my spouse have to co-sign my mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · Close the deal · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. Legal Services Corporation · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 11 minutos de lectura
Comprar casa con tu familia: coprestatarios y cosignatarios
Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN.
- Un coprestatario firma el pagaré y en general queda en el título; un cosignatario firma el pagaré y responde por la deuda, pero no es dueño de la casa.
- El prestamista suma el ingreso de todos los que firman, pero también sus deudas; si un familiar no vive en la casa, su propio pago de vivienda también cuenta.
- En FHA, con un prestatario que no vivirá en la casa, el máximo financiado es 75%, salvo que sean familiares; en Fannie Mae, el máximo es 95% con su sistema automatizado.
- Comprar casa Regalos de dinero de familiares para comprar casa Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos. 11 minutos de lectura
- Comprar casa Closing Disclosure en español: qué revisar antes de firmar Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir. 19 minutos de lectura
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.