This site is also available in English. Read in English

Tema

Comprar casa

Del primer ahorro a las llaves: pasos, costos, préstamos y trampas que evitar, con fuentes oficiales. Hay guías para comprar con tu familia, para comprar si trabajas por tu cuenta y para leer cada papel del cierre.

  • 36 guías
  • Última verificación: 31 de octubre de 2026
Una familia de cinco posa en la mesa de la cocina de su casa nueva.

Etapa 1 de 3

Ahorrar y preparar el dinero

Cuánto necesitas, de dónde puede salir y cómo documentarlo para que un prestamista lo acepte.

5 guías en esta etapa

Los datos detrás de estas guías

Los números oficiales de hoy

Las guías de Comprar casa citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.

Ver todos los datos
Valor típico de una casa en Estados Unidos
$332,700
Límite base FHA 2026, 1 unidad
$541,287
Tasa fija a 30 años esta semana
7.18%

Fuentes: U.S. Census Bureau (Promedio 2020–2024) · HUD (Datos de 2026) · Freddie Mac (Al 5 de noviembre de 2026)

Etapa 2 de 3

Comprar y cerrar

Del primer papel al día de las llaves: quién interviene, qué firmas y qué cuesta cada paso.

30 guías en esta etapa

Una familia grande con niños posa junto a una cerca blanca.

Guía destacada Guía esencial 12 minutos de lectura

¿Cuánto necesitas para el pago inicial (enganche)?

El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.

Lo más importante

El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.

Verificado el 17 de octubre de 2026

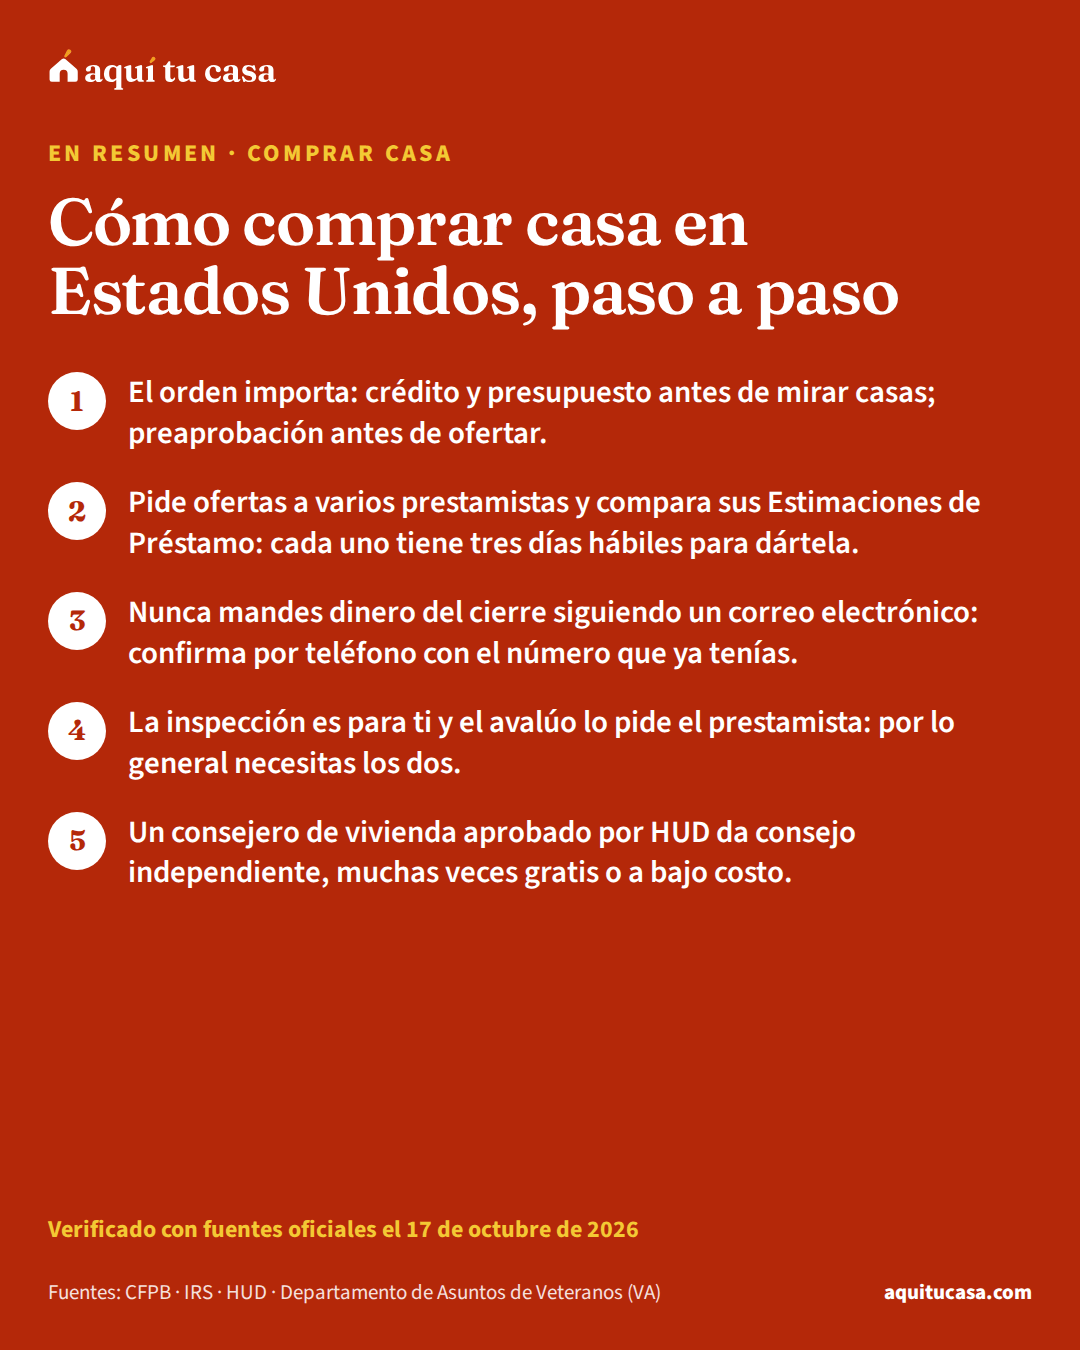
  1. Guía esencial Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. Lectura de 15 min Verificado el 17 de octubre de 2026
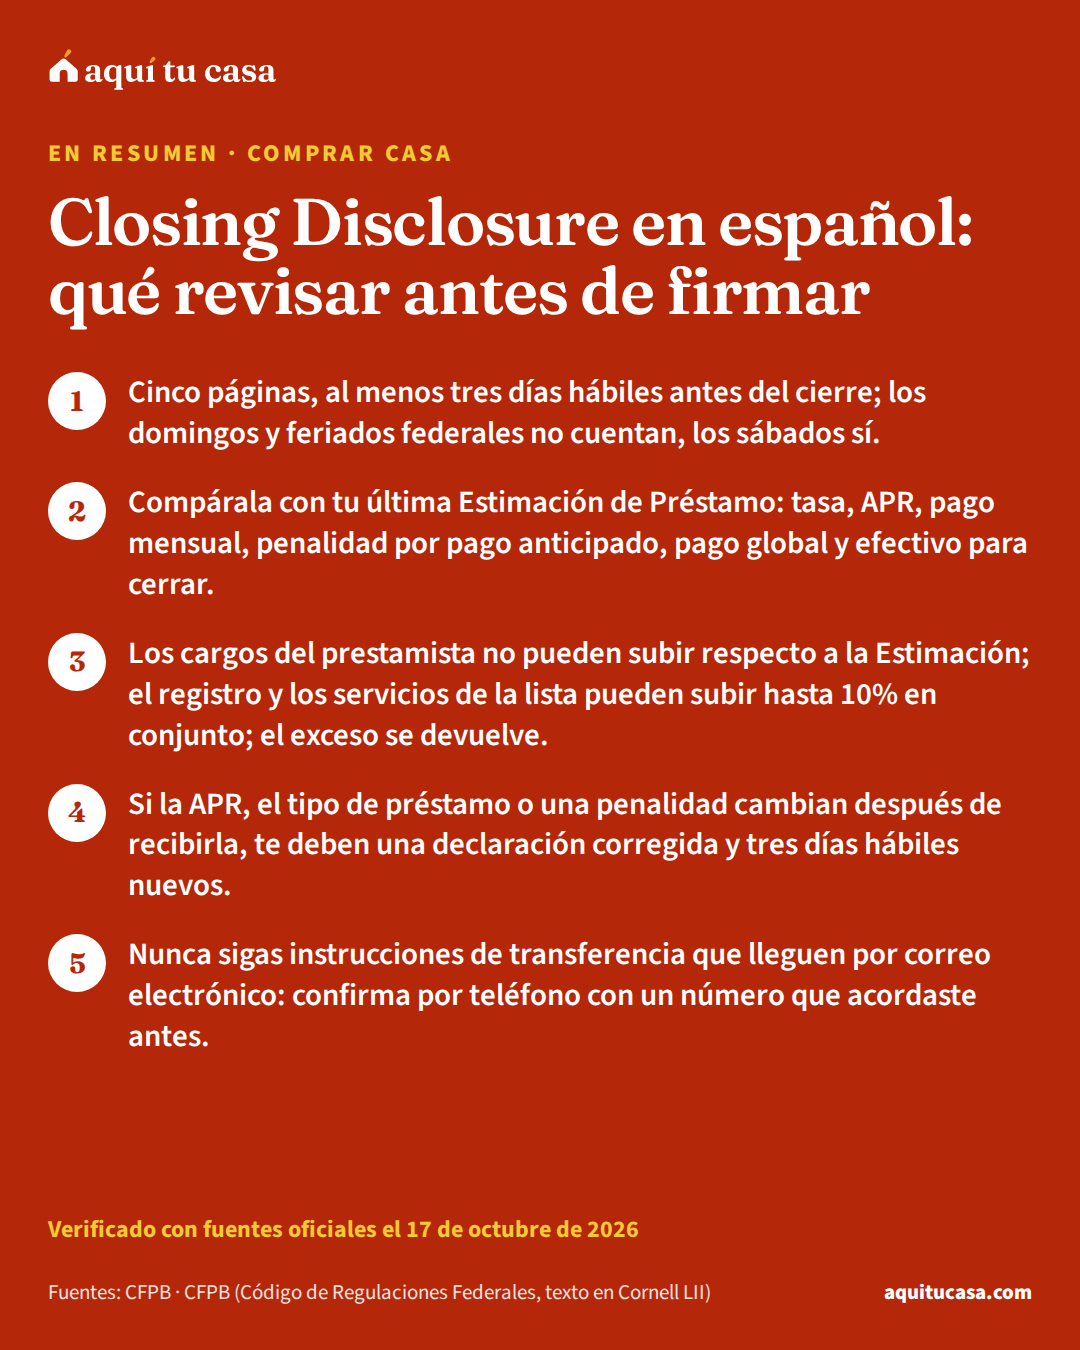
  2. Guía esencial Closing Disclosure en español: qué revisar antes de firmar Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir. Lectura de 19 min Verificado el 17 de octubre de 2026
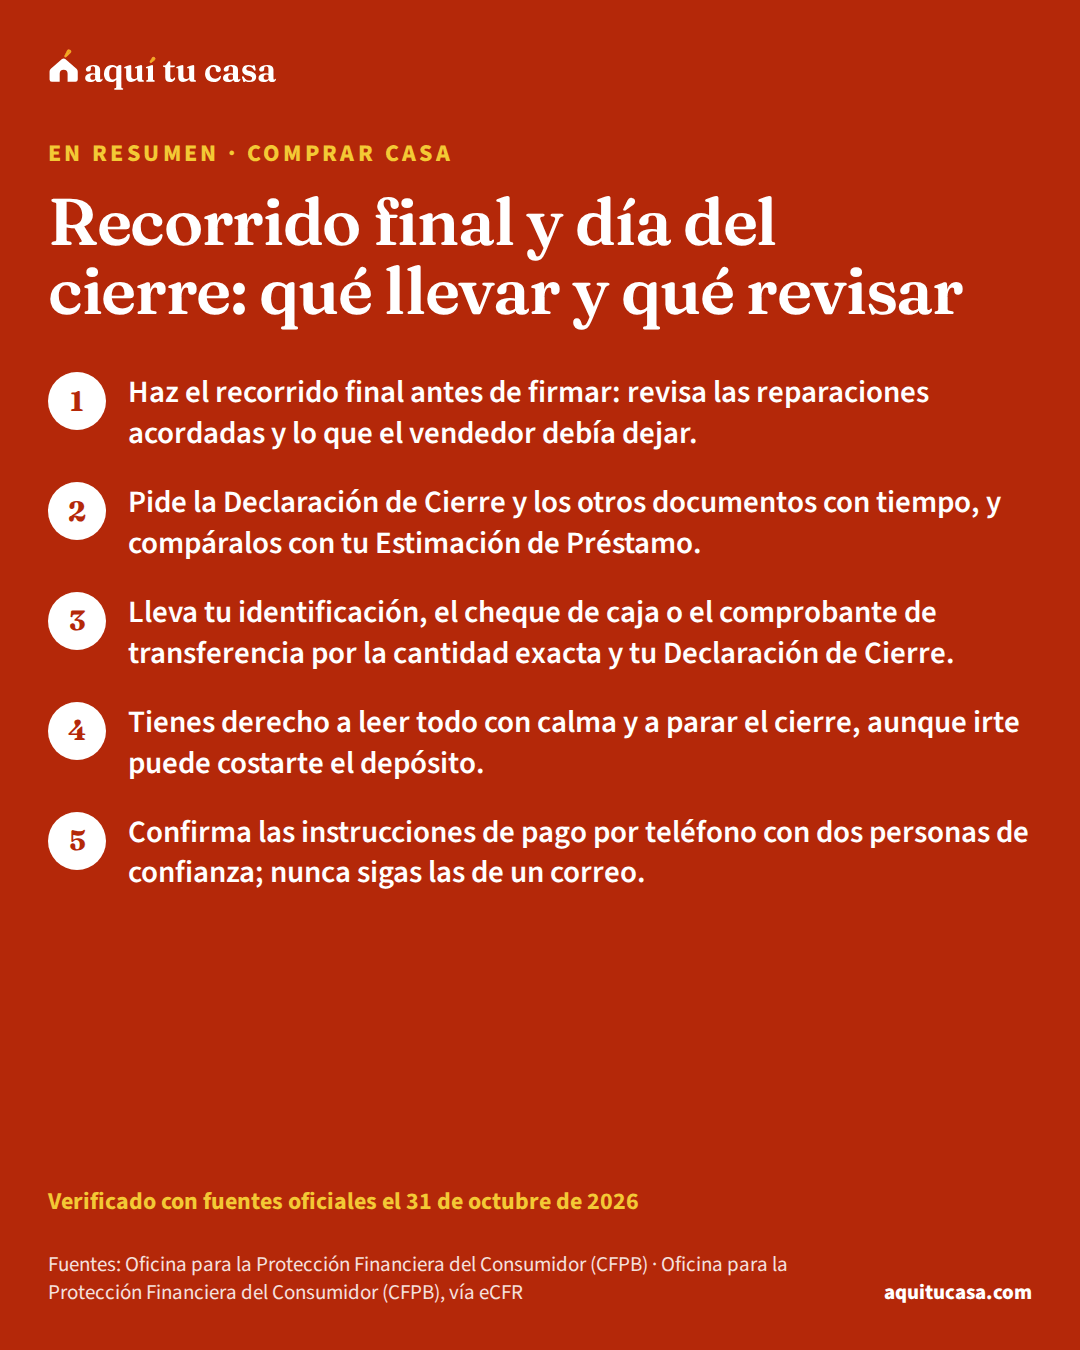
  3. Recorrido final y día del cierre: qué llevar y qué revisar Cómo hacer el recorrido final de la casa, qué llevar al cierre, qué preguntar antes de firmar, cuándo puedes parar todo y qué guardar después de cerrar. Lectura de 11 min Verificado el 31 de octubre de 2026
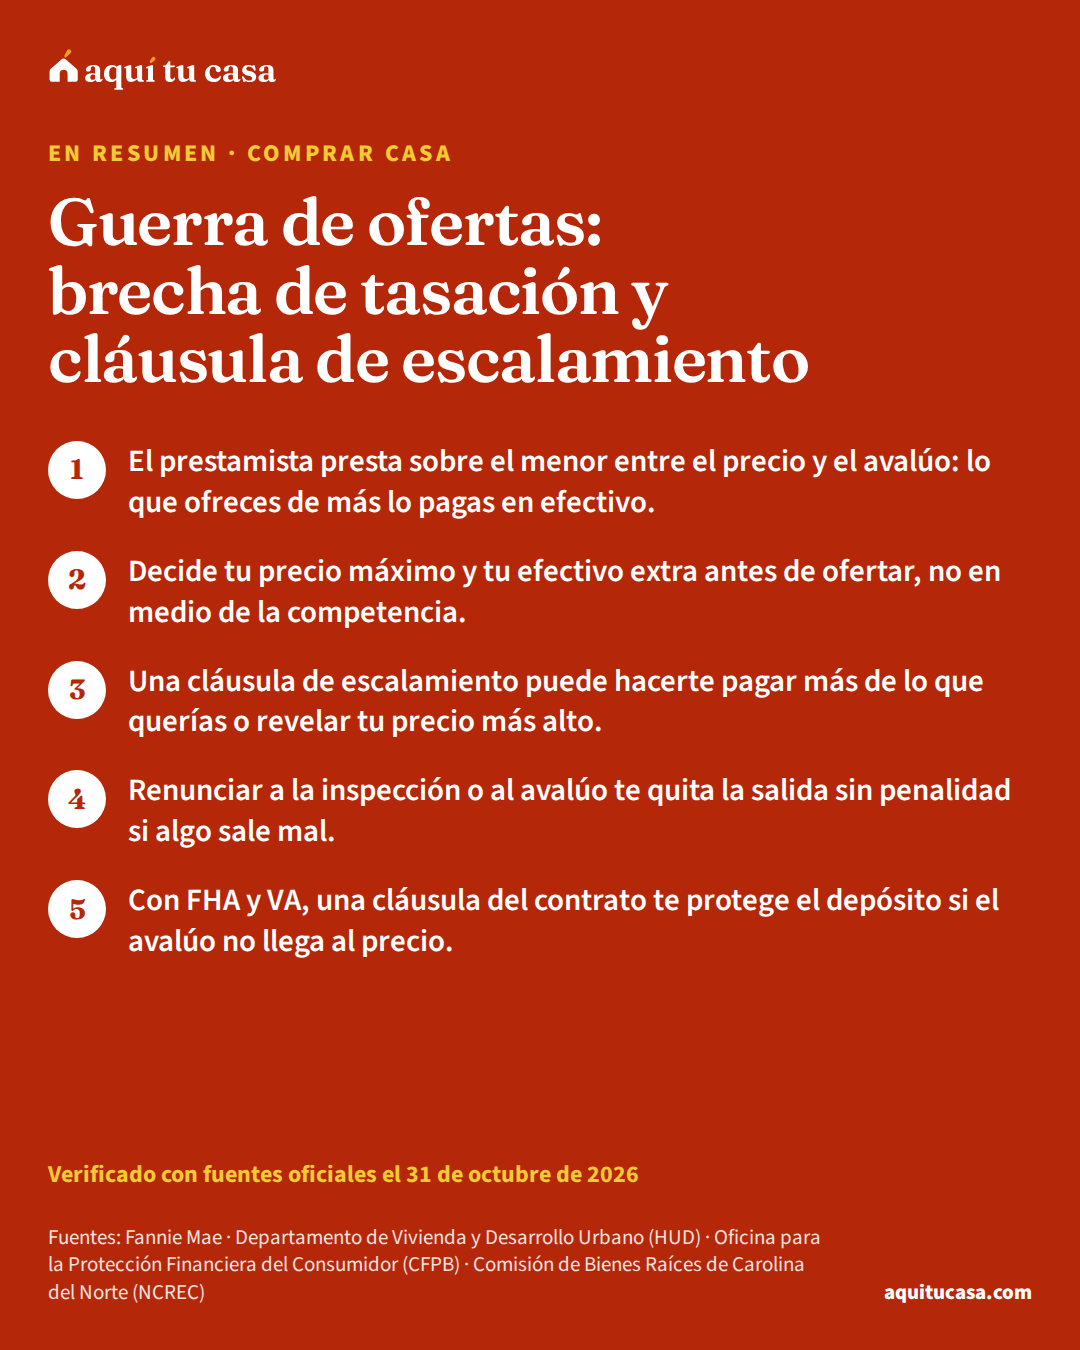
  4. Guerra de ofertas: brecha de tasación y cláusula de escalamiento Lo que te cuesta ofrecer más que el avalúo, cómo funciona una cláusula de escalamiento y qué arriesgas si renuncias a la inspección o al avalúo para ganar. Lectura de 10 min Verificado el 31 de octubre de 2026
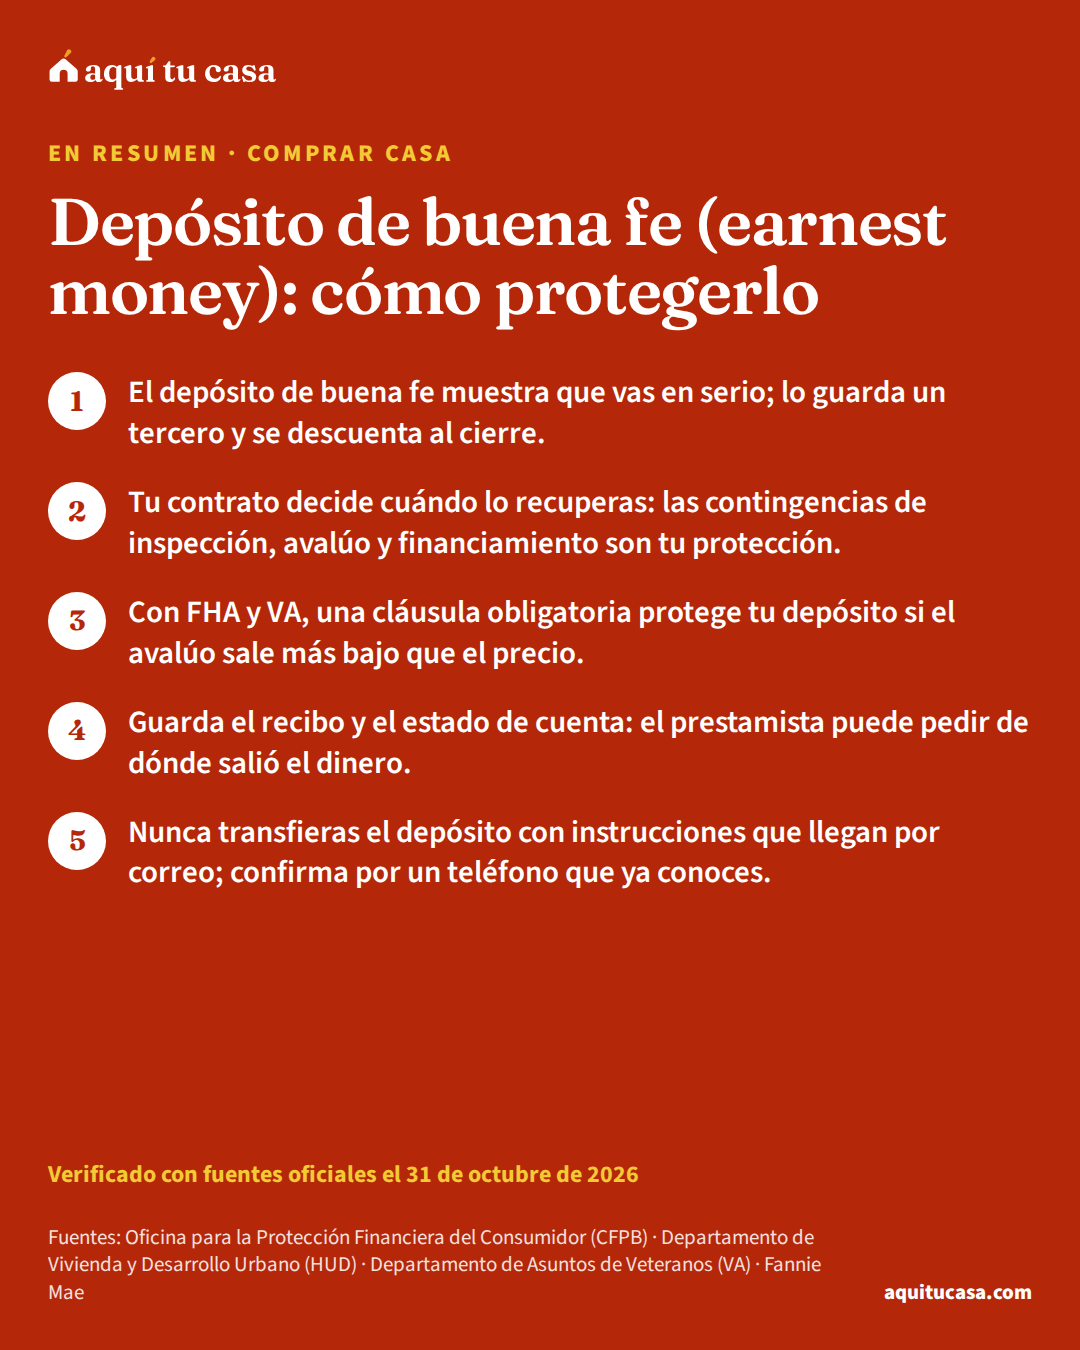
  5. Depósito de buena fe (earnest money): cómo protegerlo Qué es el depósito de buena fe al comprar casa, quién lo guarda, cuándo lo recuperas, cuándo lo puedes perder y cómo evitar el fraude al transferirlo. Lectura de 13 min Verificado el 31 de octubre de 2026

Etapa 2 de 3

Más guías de esta etapa

Sigue con las demás guías de comprar, de la más leída a la más específica.

Una casa de estuco blanco con techo de teja roja en Los Ángeles.

Guía destacada 12 minutos de lectura

Condominio, casa adosada o casa sola: qué cambia al comprar

Qué eres dueño en cada tipo de vivienda, cómo cambian la HOA y el seguro (HO-6), y cómo saber si un condominio está aprobado por FHA antes de ofertar.

Lo más importante

Lo que compras no lo dice el aspecto de la casa: lo dicen la escritura y los documentos de la comunidad.

Verificado el 31 de octubre de 2026
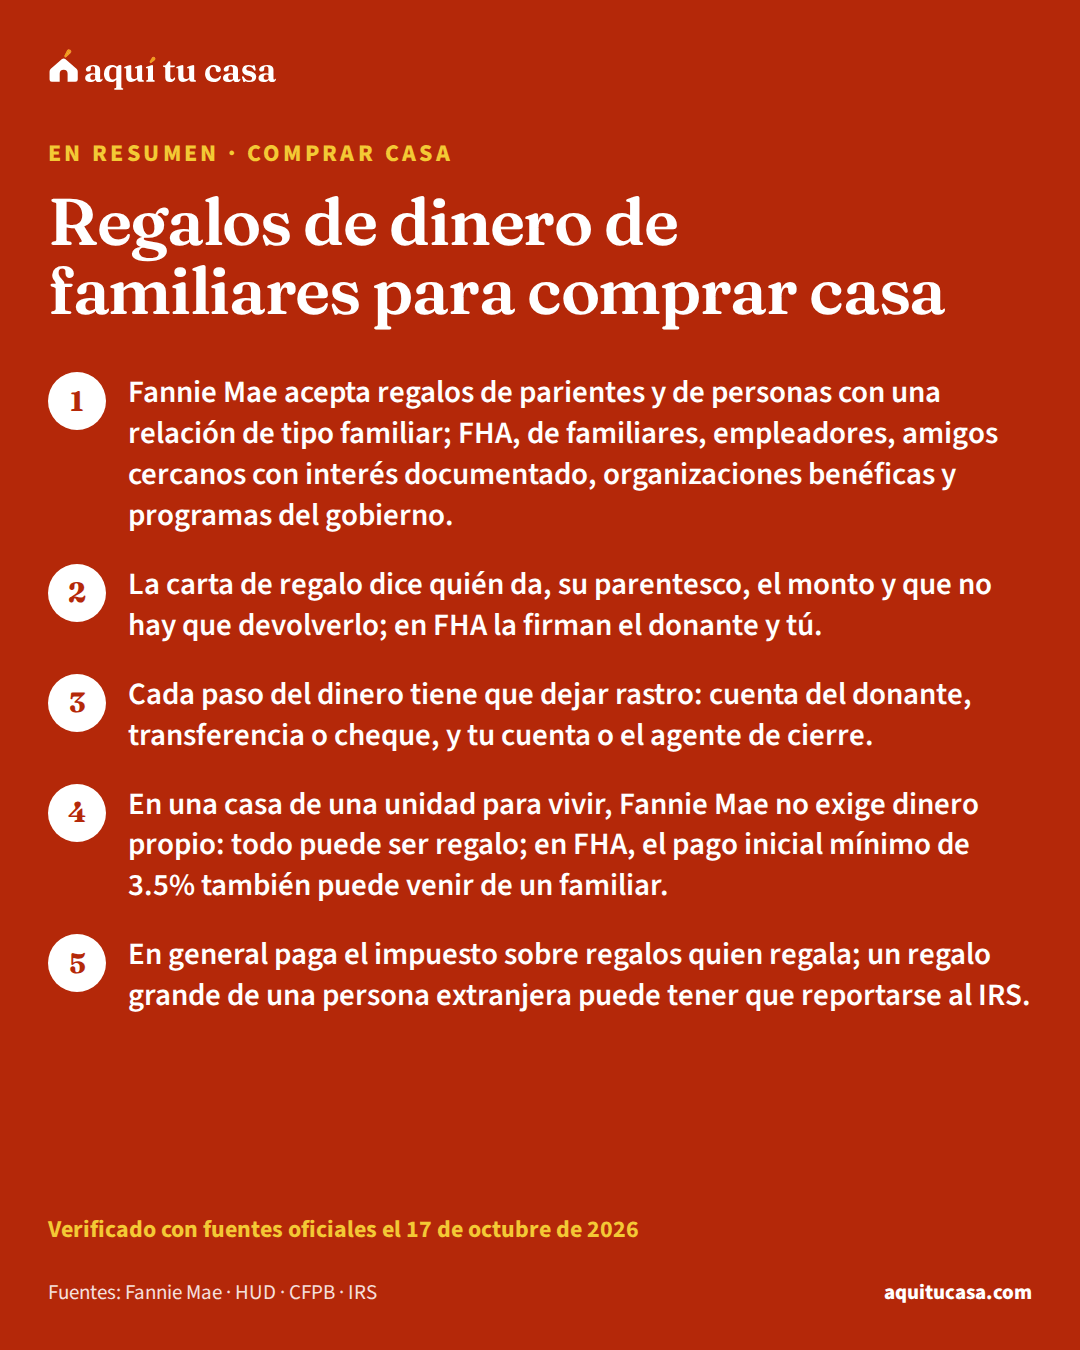
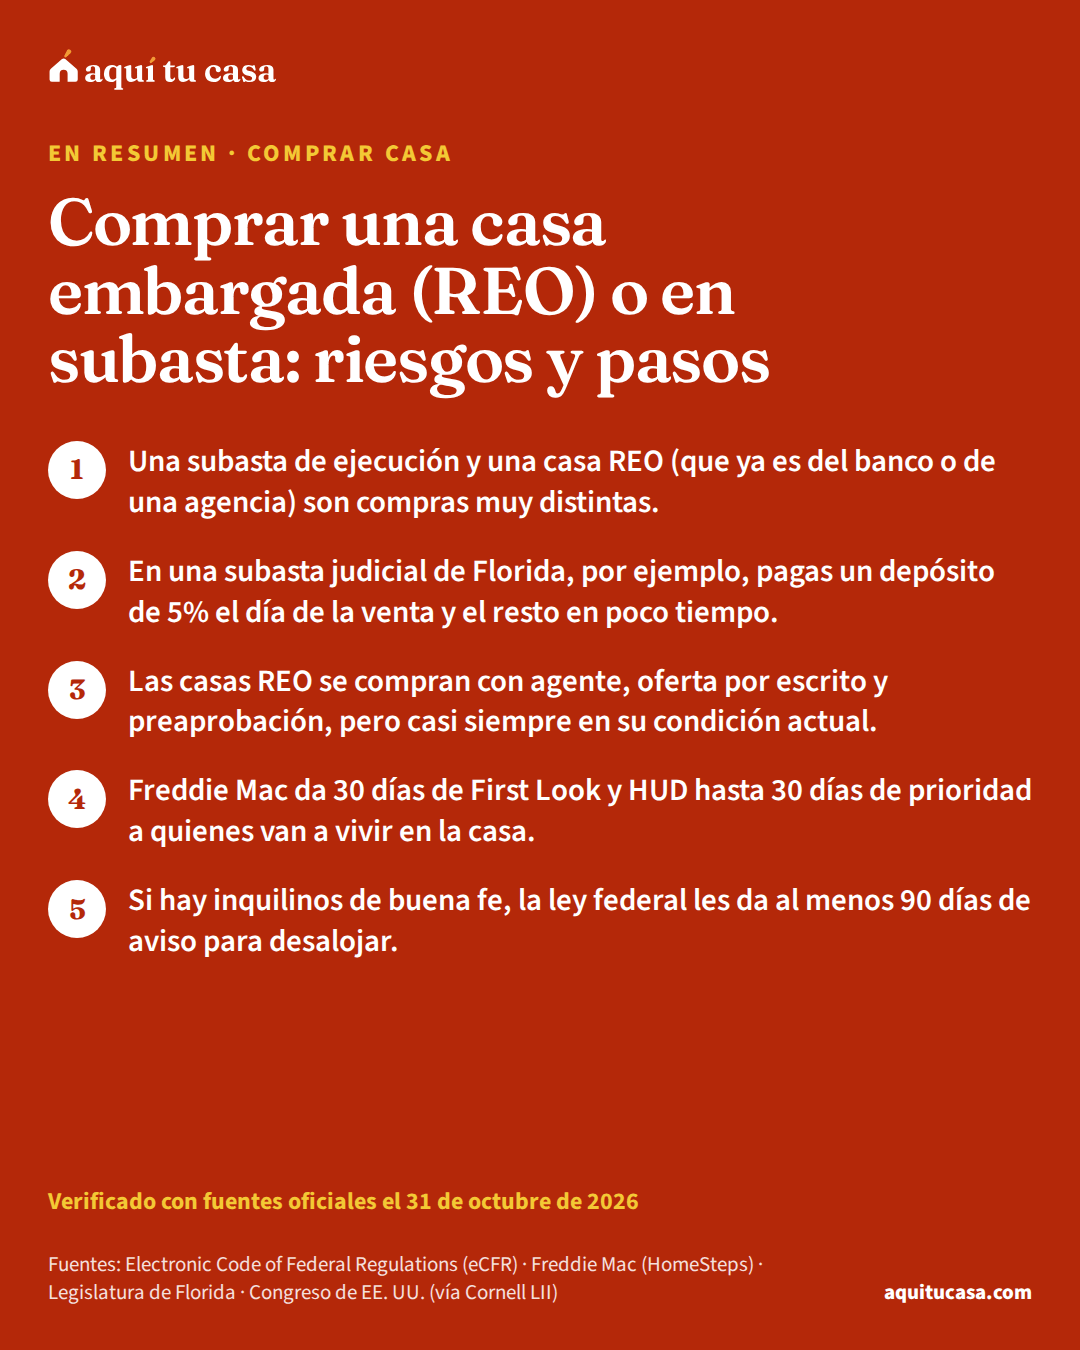
  1. Comprar una casa embargada (REO) o en subasta: riesgos y pasos Comprar una casa que ya es del banco o en una subasta de ejecución: el periodo First Look de Freddie Mac, la oferta, los inquilinos y los riesgos. Lectura de 10 min Verificado el 31 de octubre de 2026
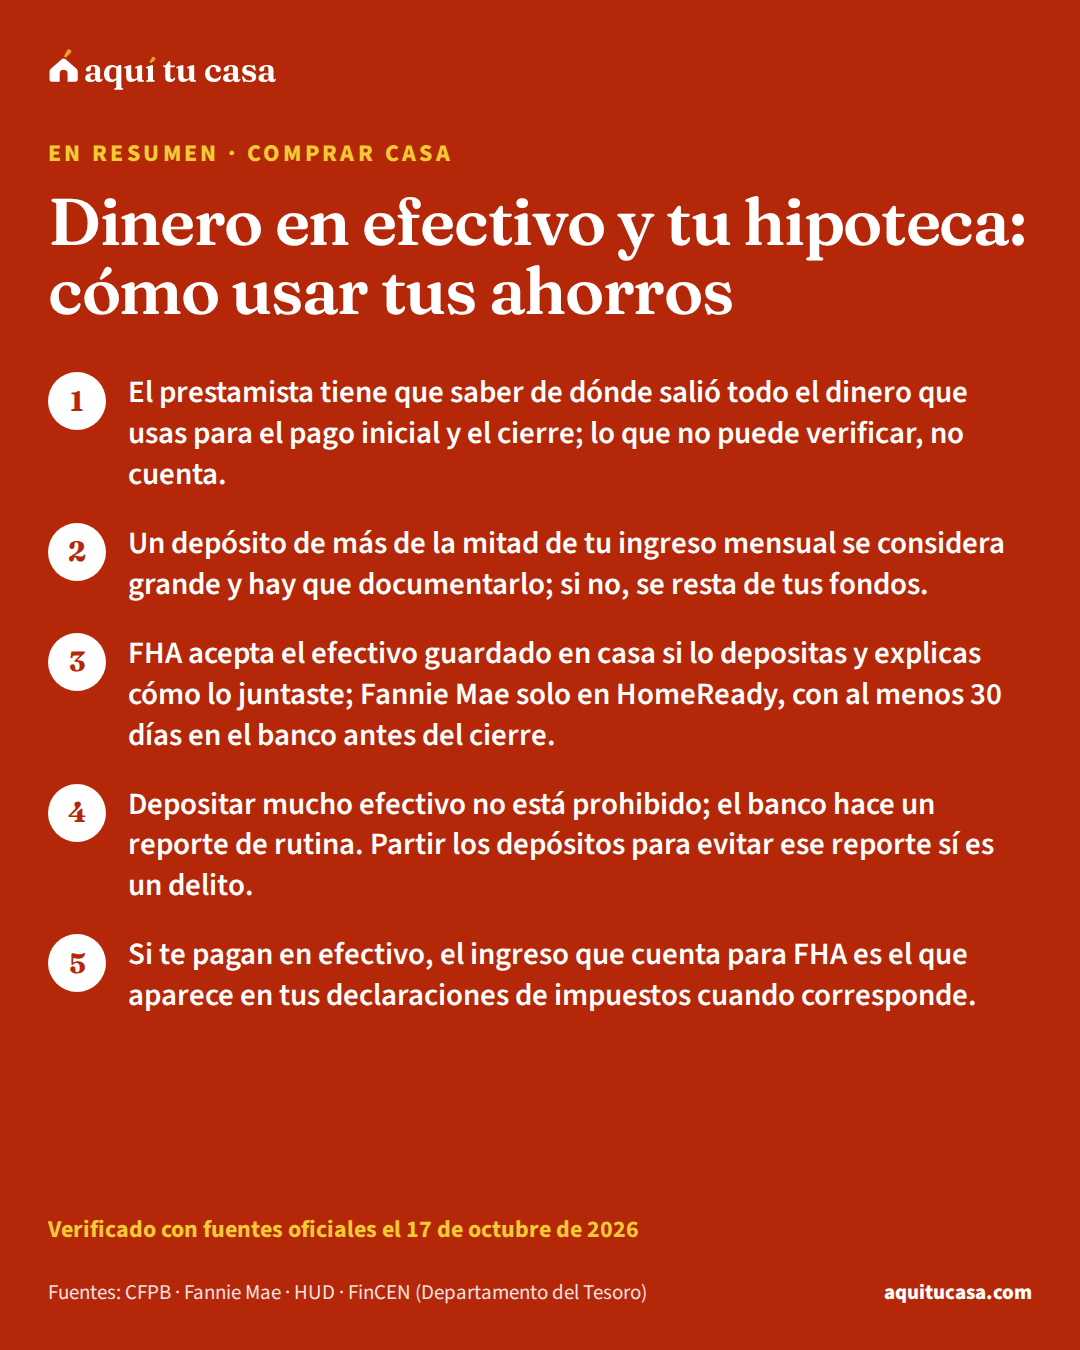
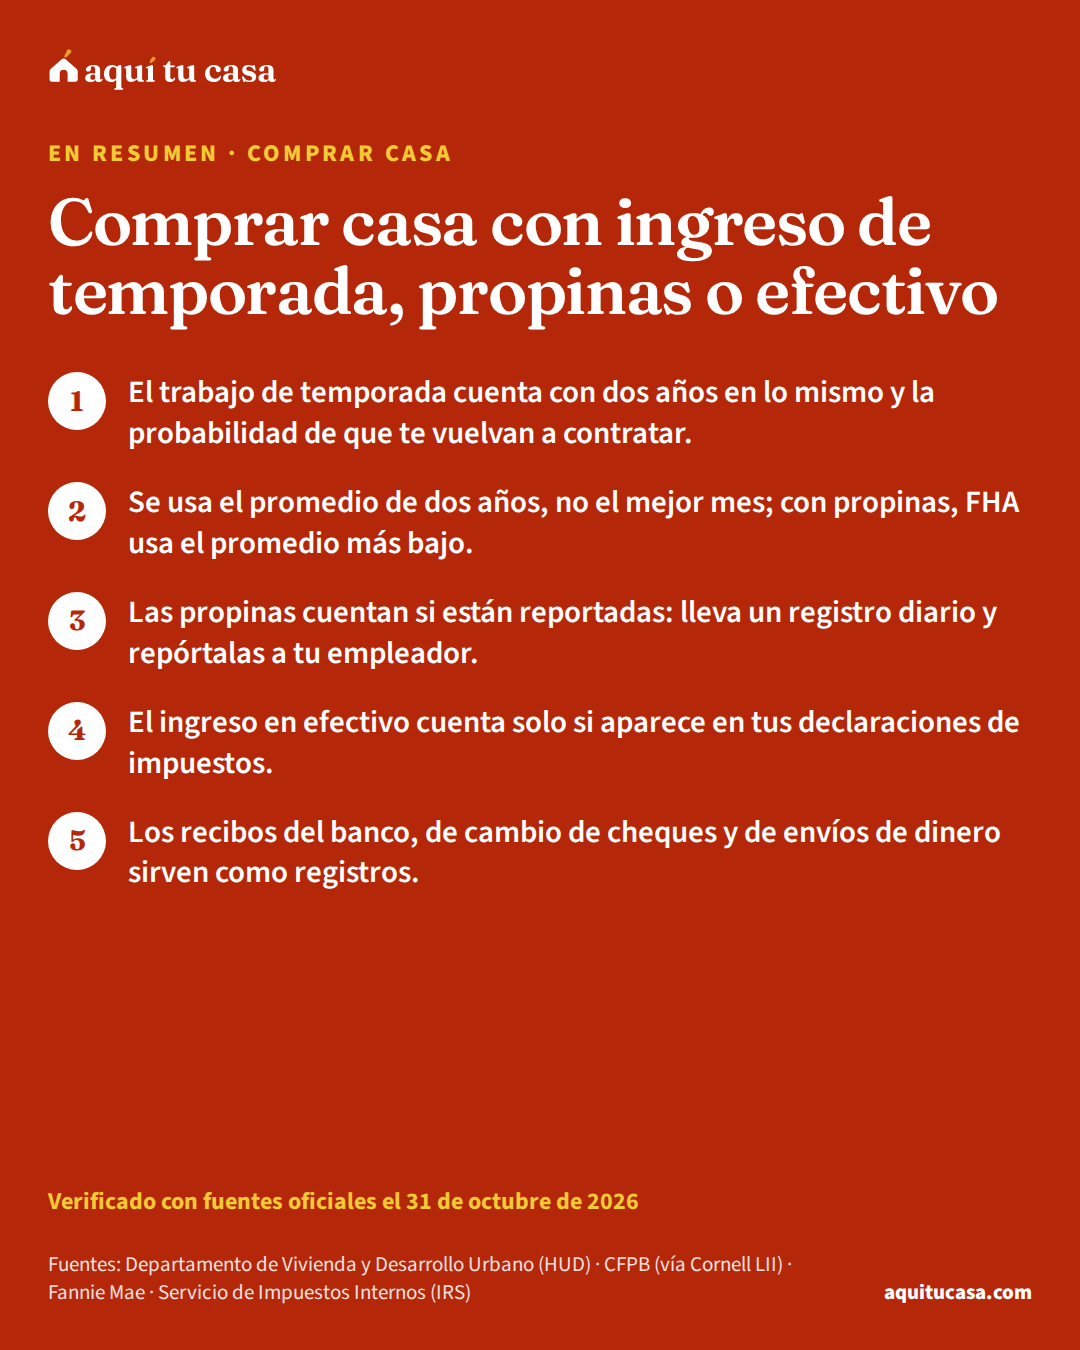
  2. Comprar casa con ingreso de temporada, propinas o efectivo Cómo cuentan FHA y Fannie Mae el trabajo de temporada o del campo, las propinas y el ingreso en efectivo, y qué registros guardar desde hoy. Lectura de 10 min Verificado el 31 de octubre de 2026
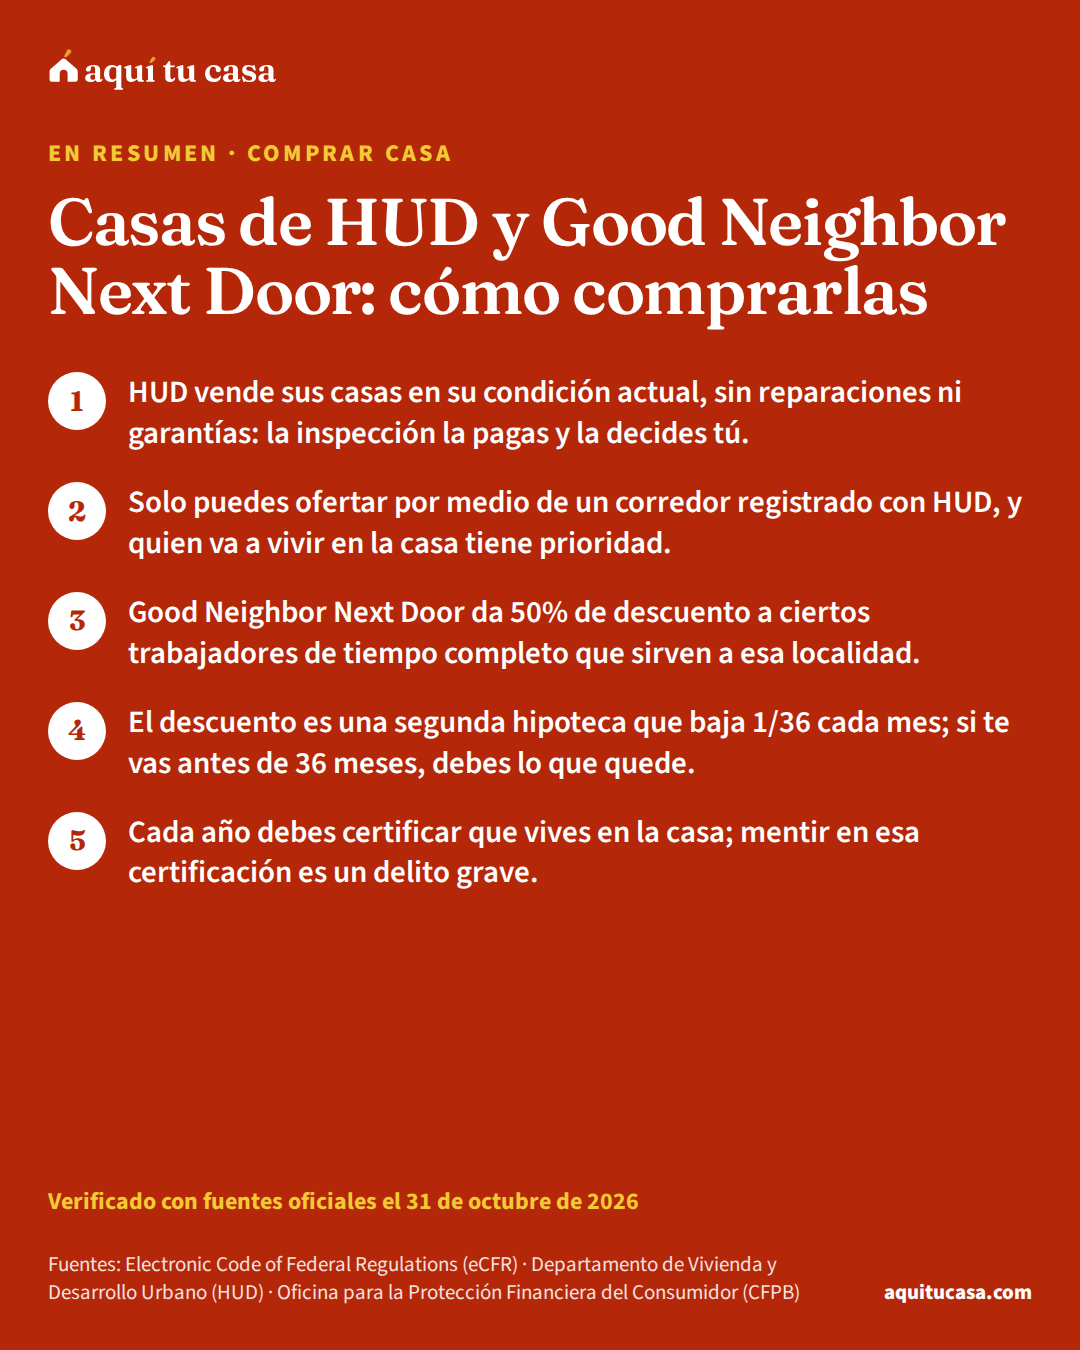
  3. Casas de HUD y Good Neighbor Next Door: cómo comprarlas Cómo se venden las casas de HUD en HUD Homestore, qué es el periodo para quien va a vivir en la casa y las reglas del descuento Good Neighbor Next Door. Lectura de 11 min Verificado el 31 de octubre de 2026
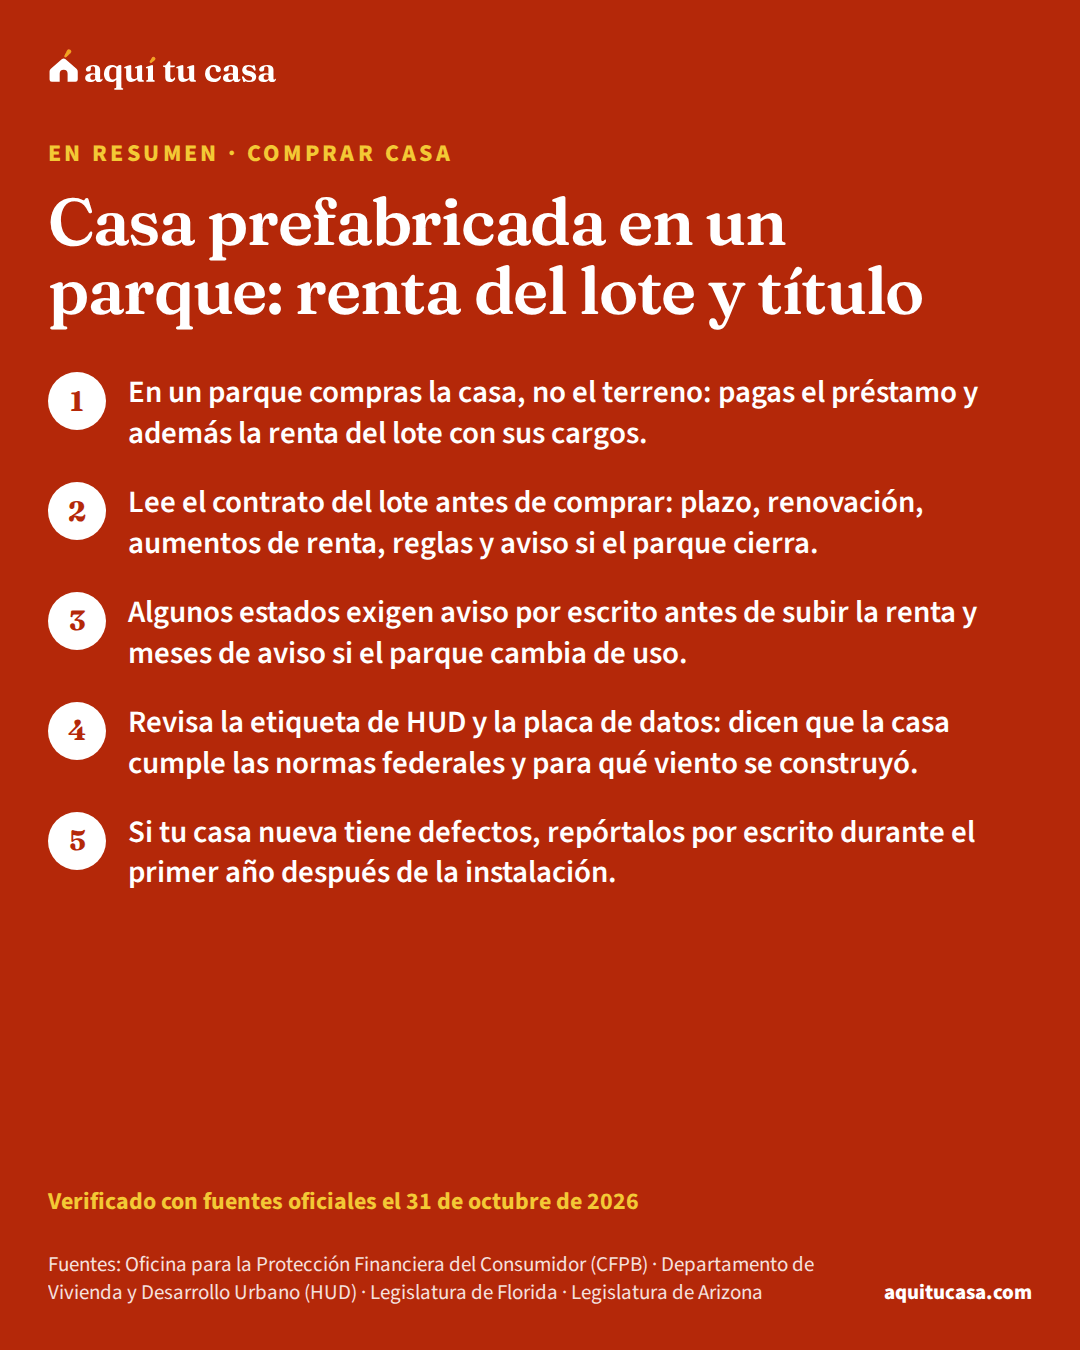
  4. Casa prefabricada en un parque: renta del lote y título Qué compras cuando la casa va en un lote rentado, qué revisar en el contrato del lote, la etiqueta HUD y qué pasa si suben la renta o cierra el parque. Lectura de 13 min Verificado el 31 de octubre de 2026
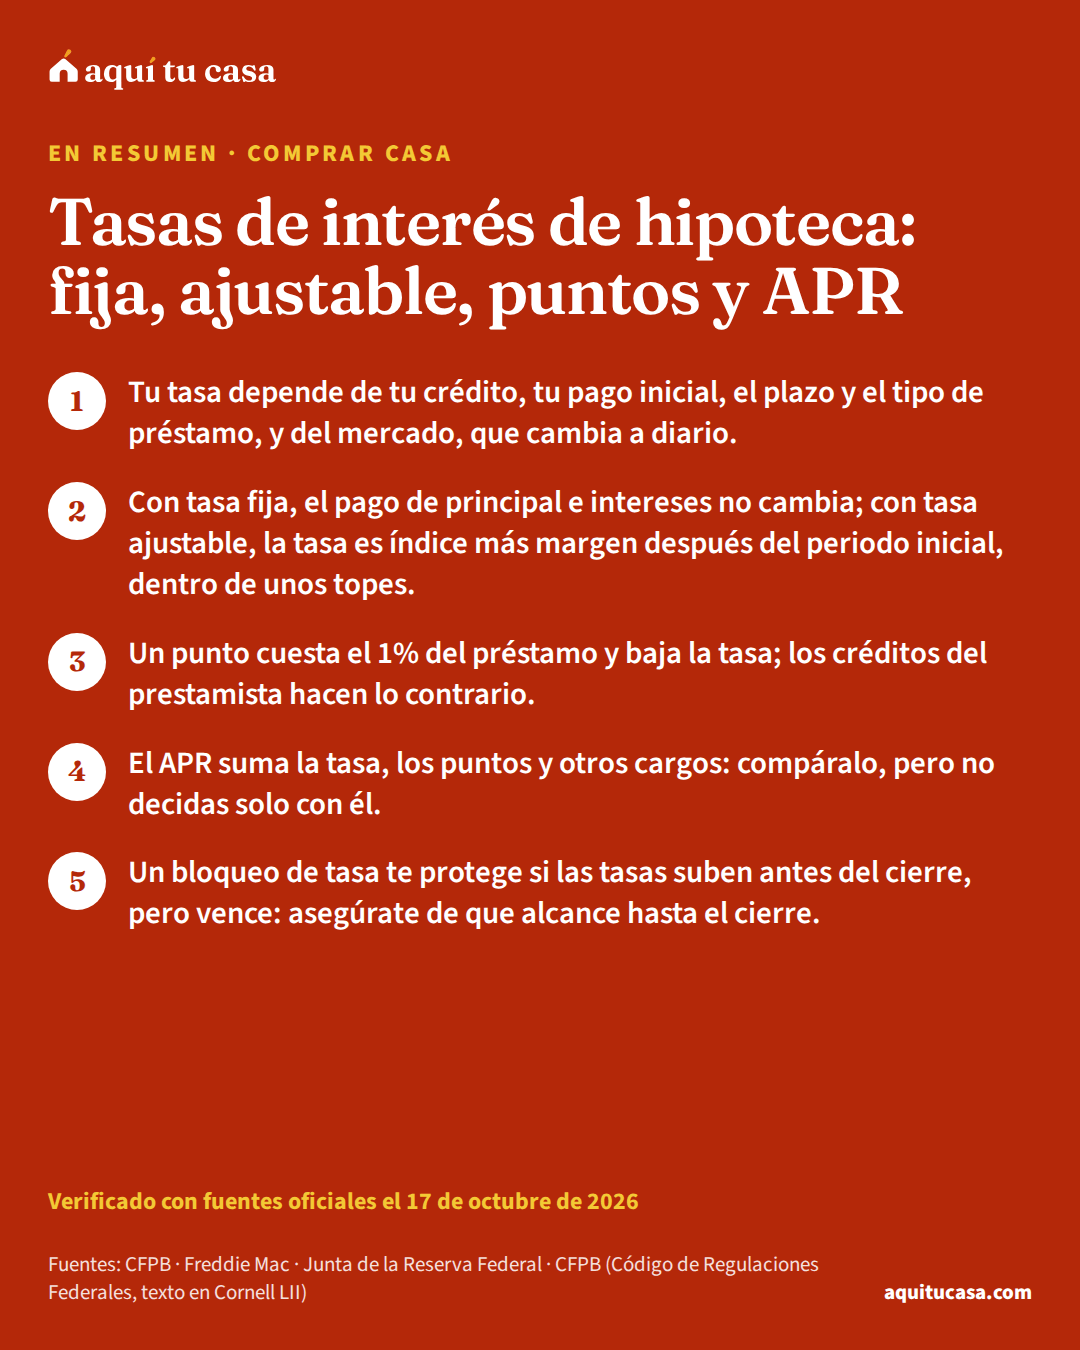
  5. Tasas de interés de hipoteca: fija, ajustable, puntos y APR Qué es la tasa de tu hipoteca y qué la mueve, en qué se diferencian la tasa fija y la ajustable, y cómo funcionan los puntos, el APR y el bloqueo de tasa. Lectura de 14 min Verificado el 17 de octubre de 2026
Etapa 2 de 3

Más guías de esta etapa

Sigue con las demás guías de comprar, de la más leída a la más específica.

Una familia cuelga un letrero en la pared de su casa nueva mientras desempaca.

Guía destacada 10 minutos de lectura

Seguro de título y título de propiedad: qué protegen

Qué es el título de tu casa, la diferencia entre el seguro de título del prestamista y el del dueño, dónde aparecen en la Estimación y cómo comparar.

Lo más importante

La escritura muestra que el vendedor te pasó el título de la casa; el seguro de título te protege de reclamos de antes de tu compra.

Verificado el 17 de octubre de 2026
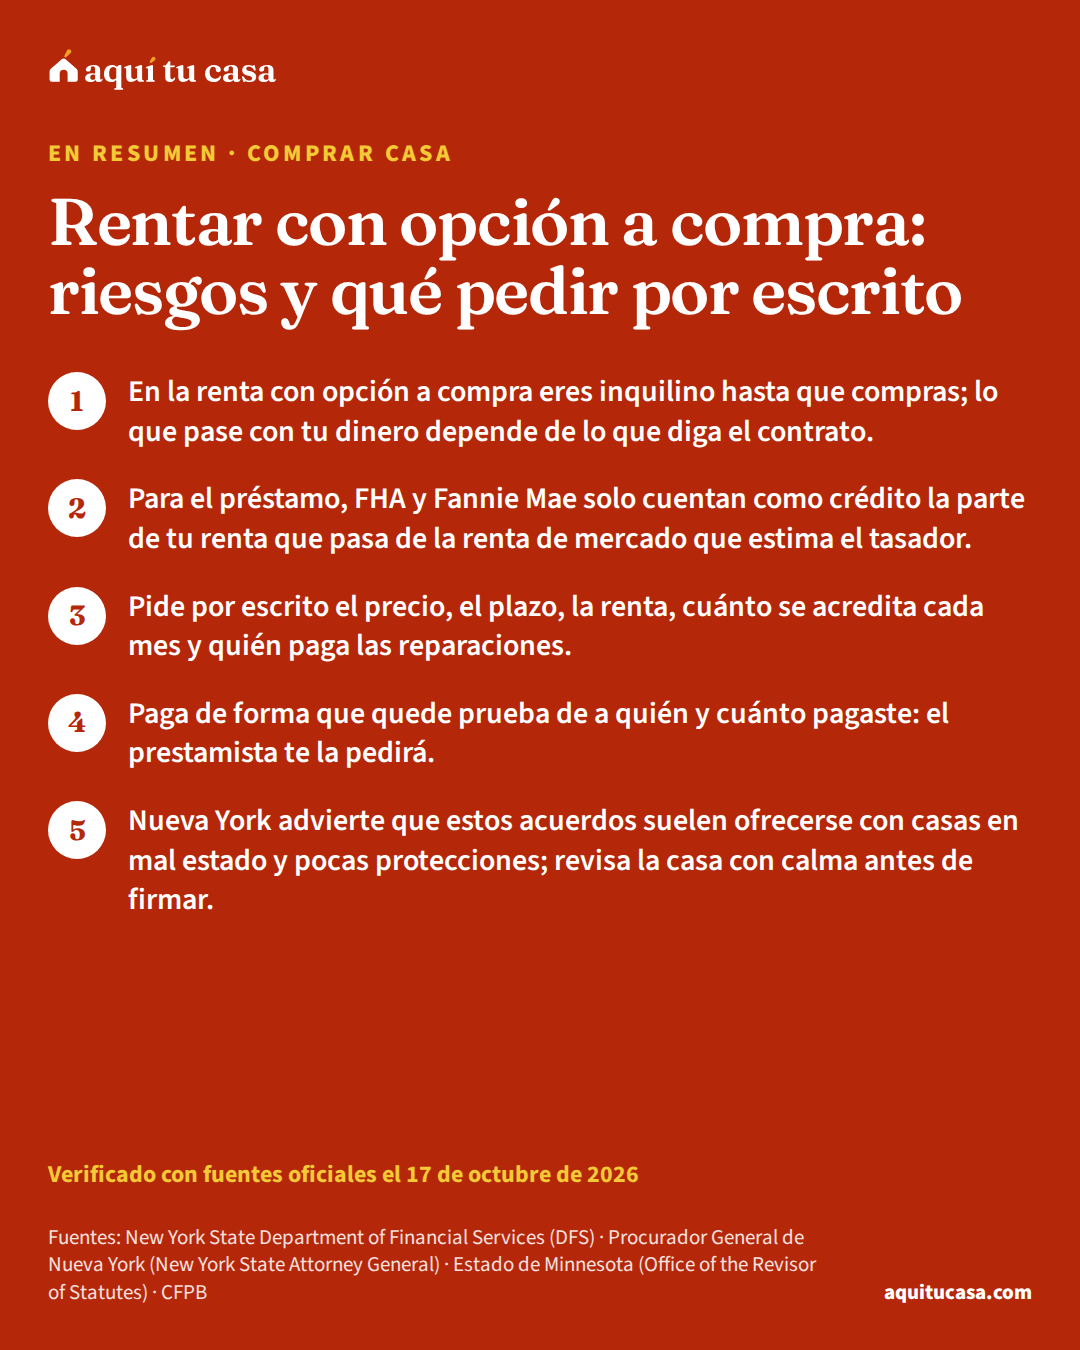
  1. Rentar con opción a compra: riesgos y qué pedir por escrito Cómo funciona rentar con opción a compra (rent-to-own), qué riesgos tiene, qué pedir por escrito y cómo cuenta tu renta cuando pidas el préstamo. Lectura de 11 min Verificado el 17 de octubre de 2026
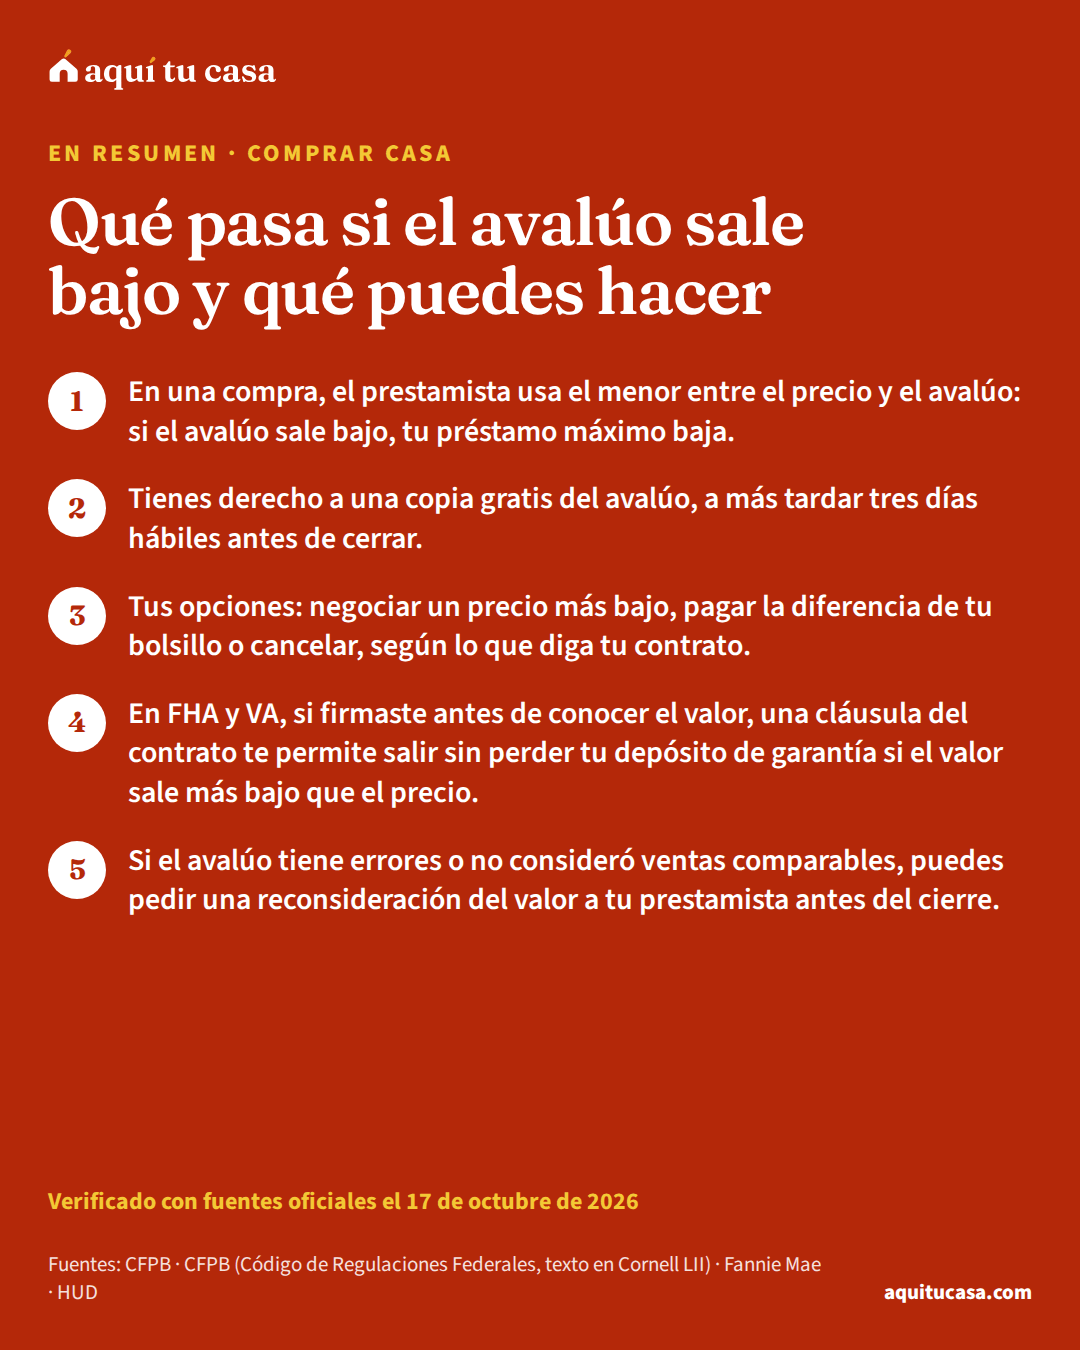
  2. Qué pasa si el avalúo sale bajo y qué puedes hacer Por qué importa un avalúo bajo, tu derecho a la copia, cómo negociar, pagar la diferencia o cancelar, y cómo pedir una reconsideración del valor. Lectura de 11 min Verificado el 17 de octubre de 2026
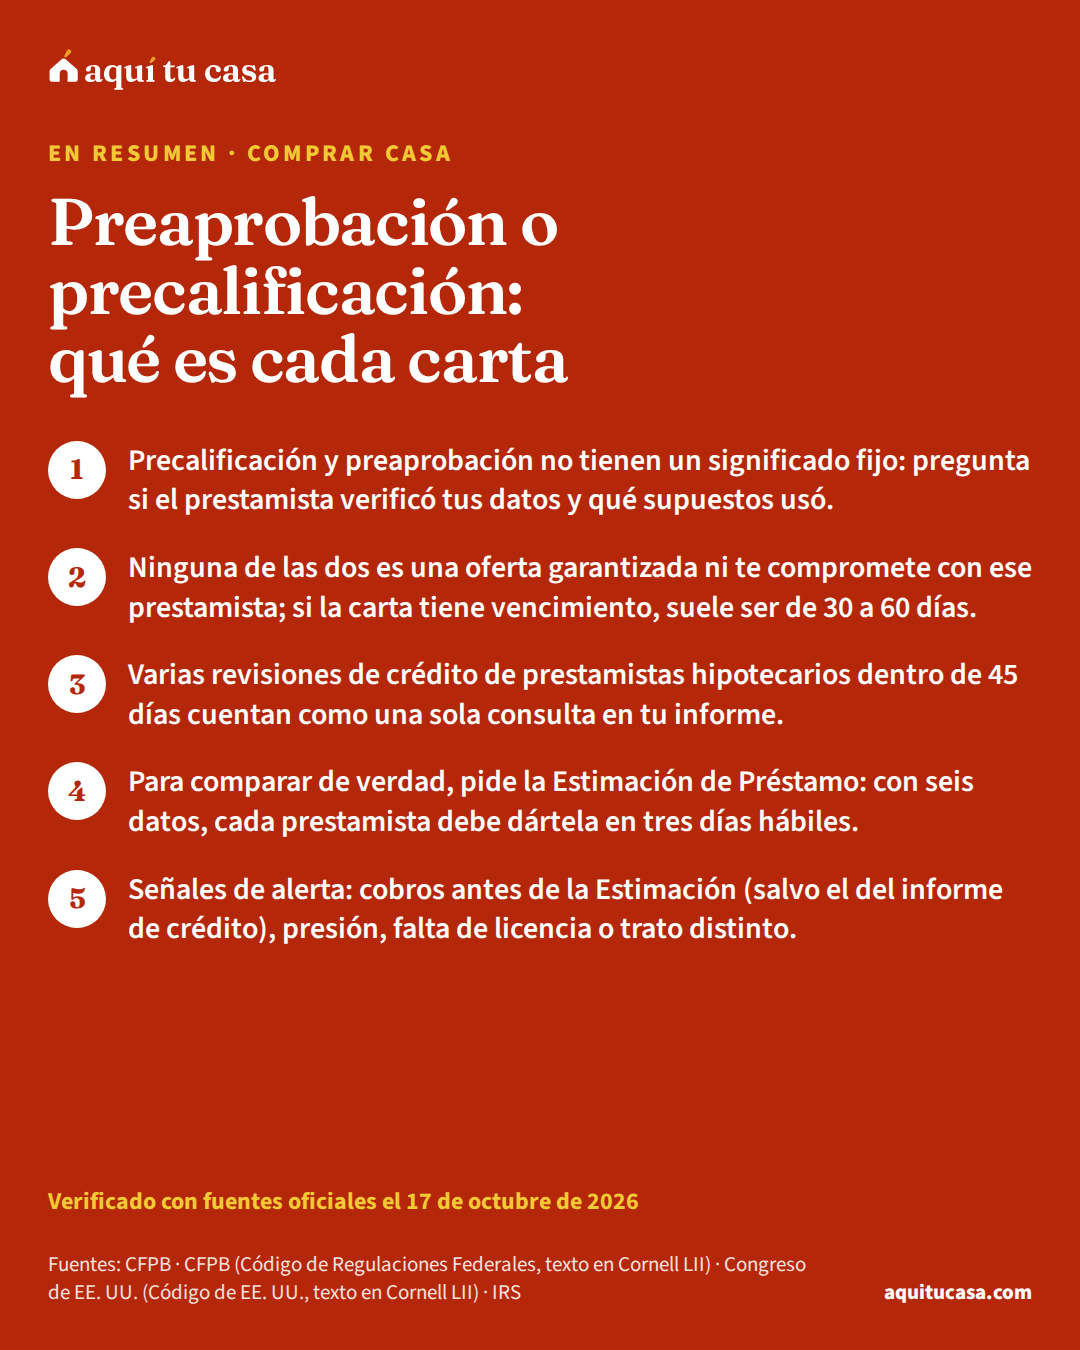
  3. Preaprobación o precalificación: qué es cada carta Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito. Lectura de 14 min Verificado el 17 de octubre de 2026
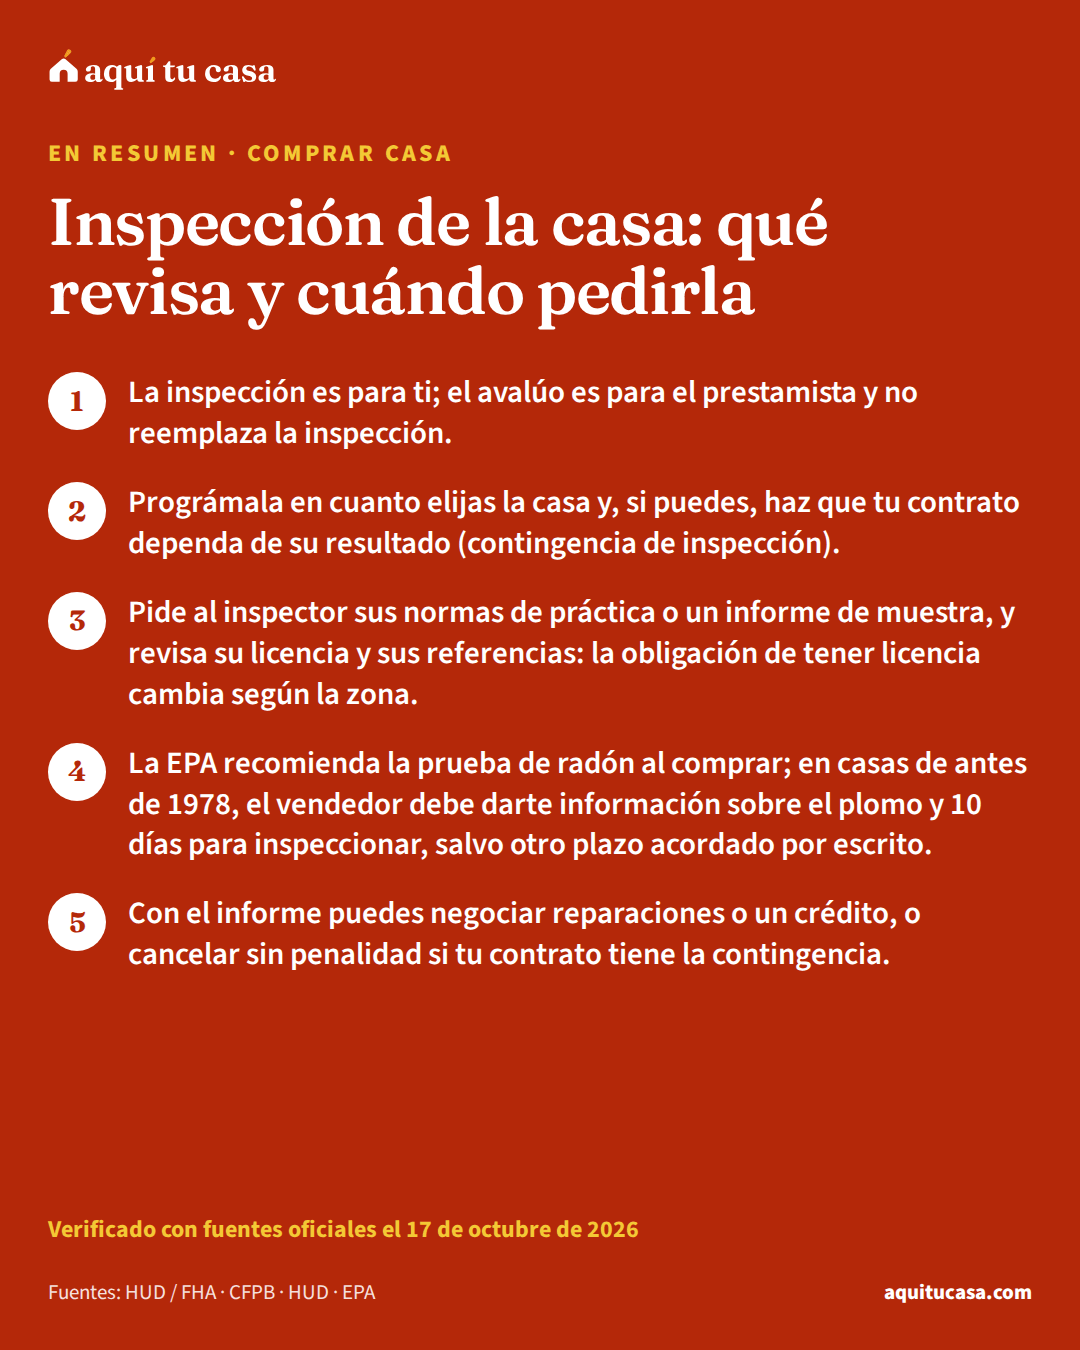
  4. Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. Lectura de 13 min Verificado el 17 de octubre de 2026
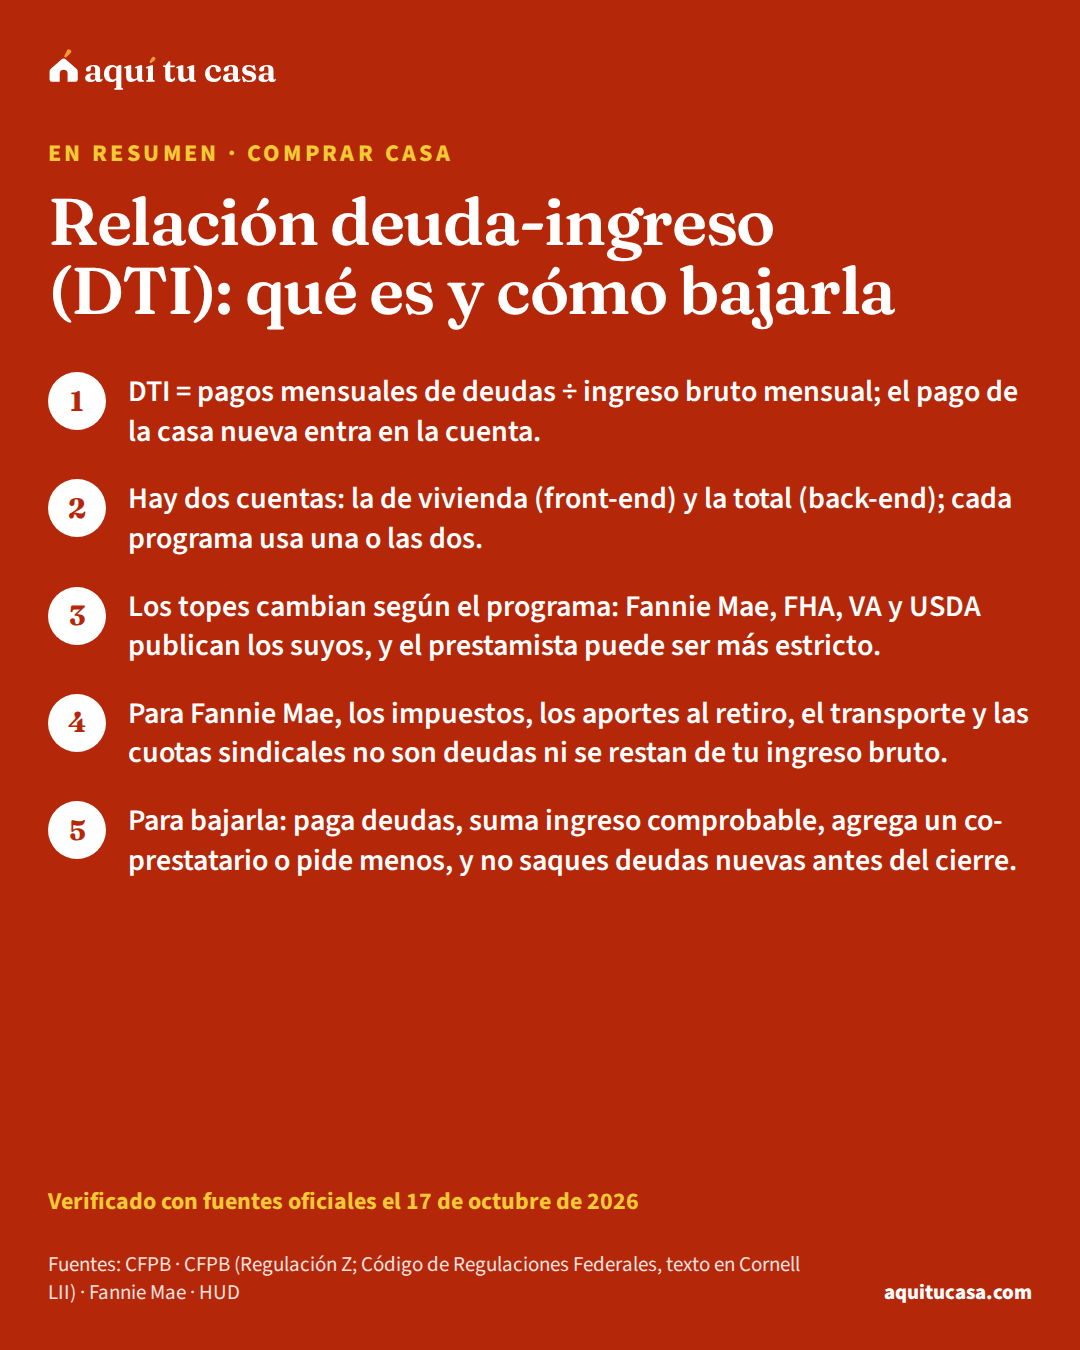
  5. Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. Lectura de 15 min Verificado el 17 de octubre de 2026
Herramientas

Haz las cuentas con tus números

Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.

Ver las 26 herramientas

Etapa 2 de 3

Más guías de esta etapa

Sigue con las demás guías de comprar, de la más leída a la más específica.

Un hombre sonríe frente al garaje de su casa nueva.

Guía destacada 14 minutos de lectura

Costos de cierre: qué incluyen, quién paga y qué puede subir

Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos.

Lo más importante

Los costos de cierre son lo que pagas para obtener el préstamo y pasar la casa a tu nombre; se suman al pago inicial en el efectivo para cerrar.

Verificado el 17 de octubre de 2026
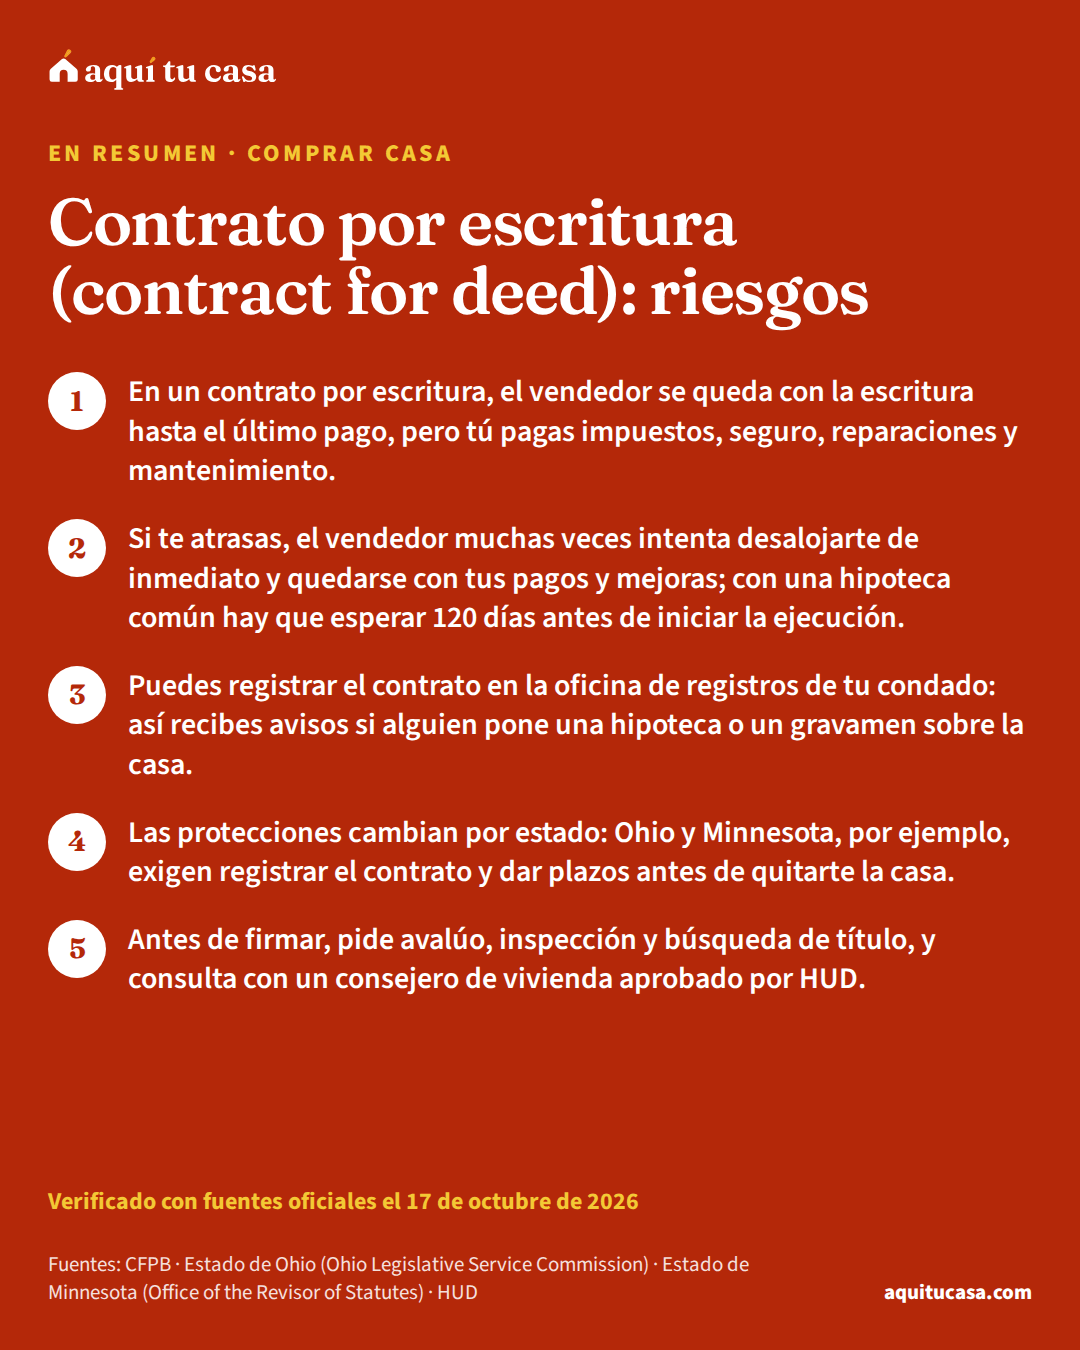
  1. Contrato por escritura (contract for deed): riesgos Qué es un contrato por escritura (contract for deed), por qué puedes perder la casa y lo que pagaste, cómo registrarlo y qué exigen algunos estados. Lectura de 13 min Verificado el 17 de octubre de 2026

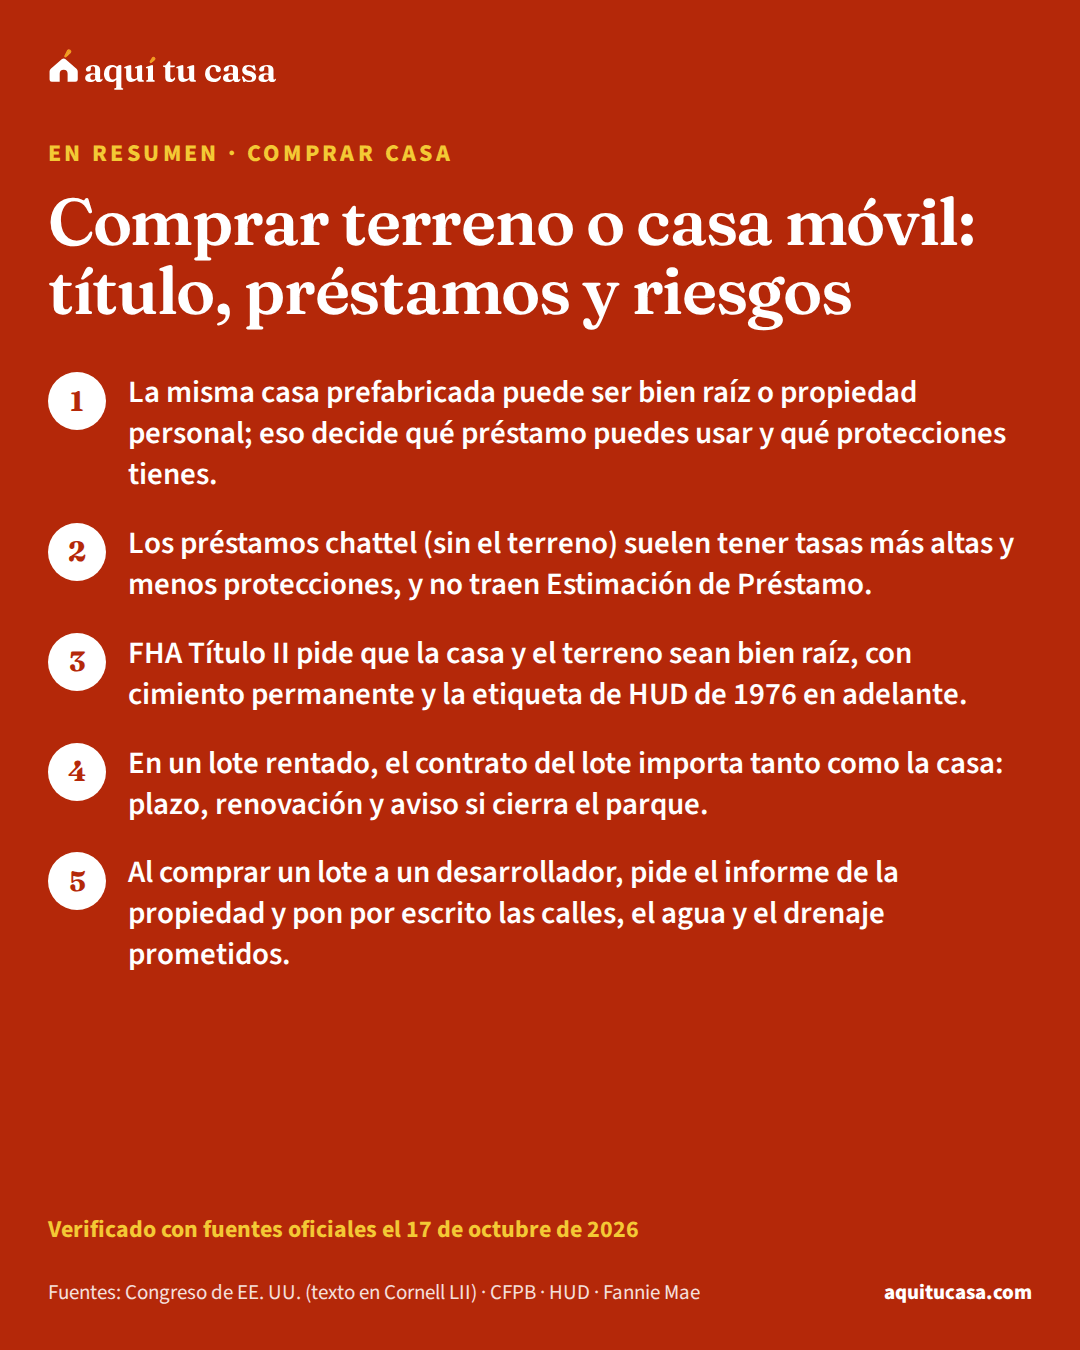
  2. Comprar terreno o casa móvil: título, préstamos y riesgos Cómo comprar terreno o una casa prefabricada (móvil): bien raíz o propiedad personal, cómo se titula, préstamos FHA y chattel, lotes rentados y colonias. Lectura de 12 min Verificado el 17 de octubre de 2026
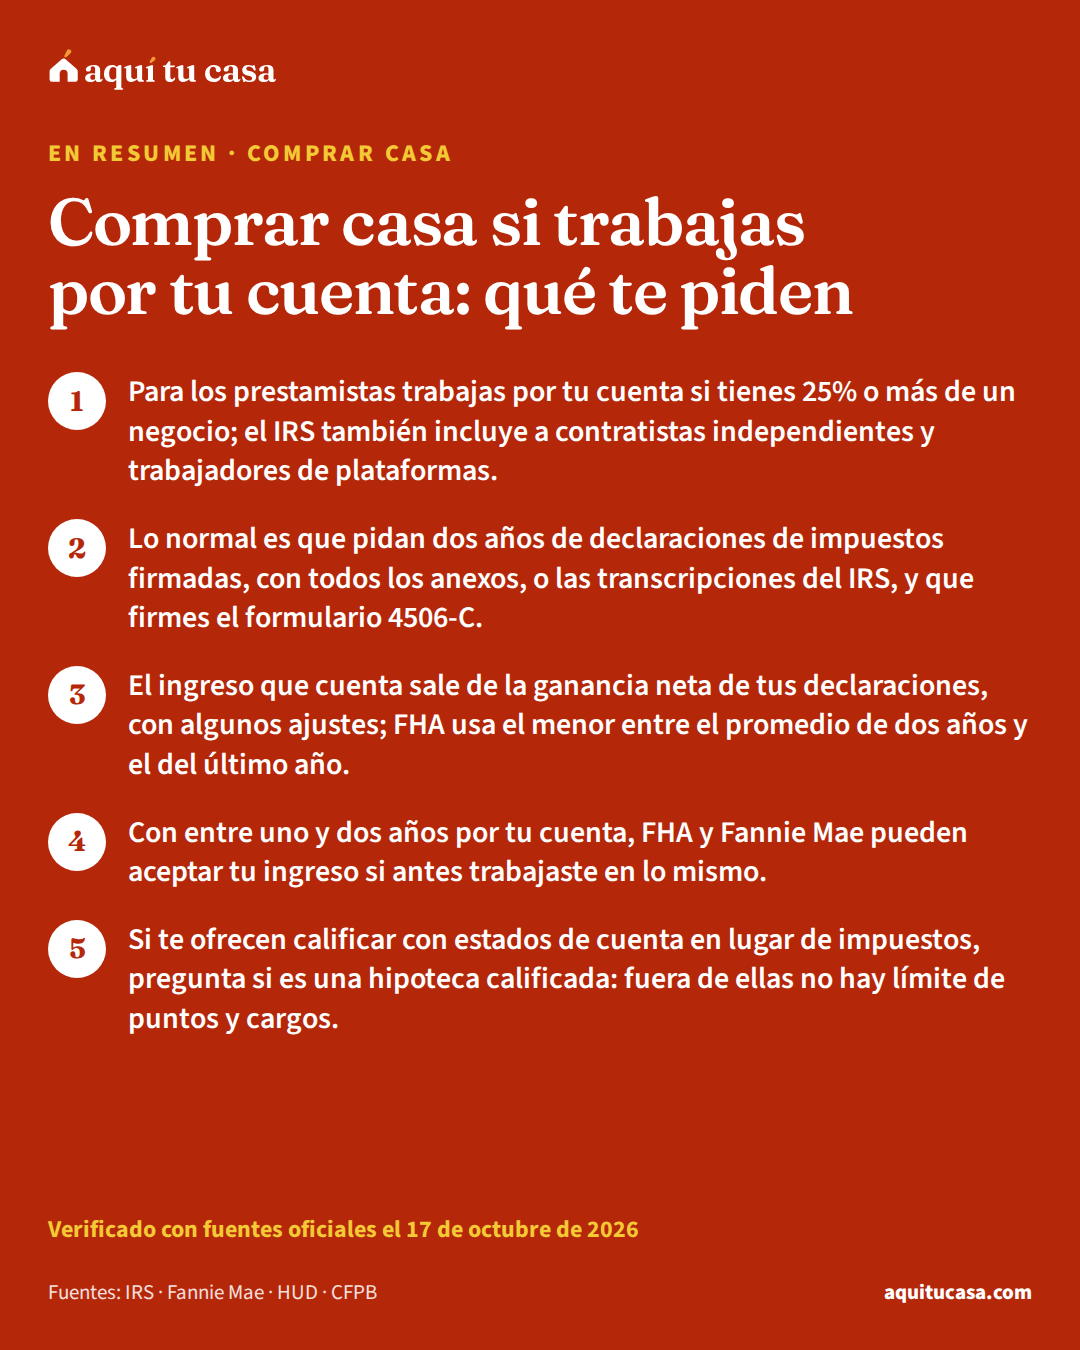
  3. Comprar casa si trabajas por tu cuenta: qué te piden Cómo revisan los prestamistas tu ingreso si trabajas por tu cuenta o cobras con 1099: impuestos, Anexo C, transcripciones, ganancias y estados de cuenta. Lectura de 13 min Verificado el 17 de octubre de 2026
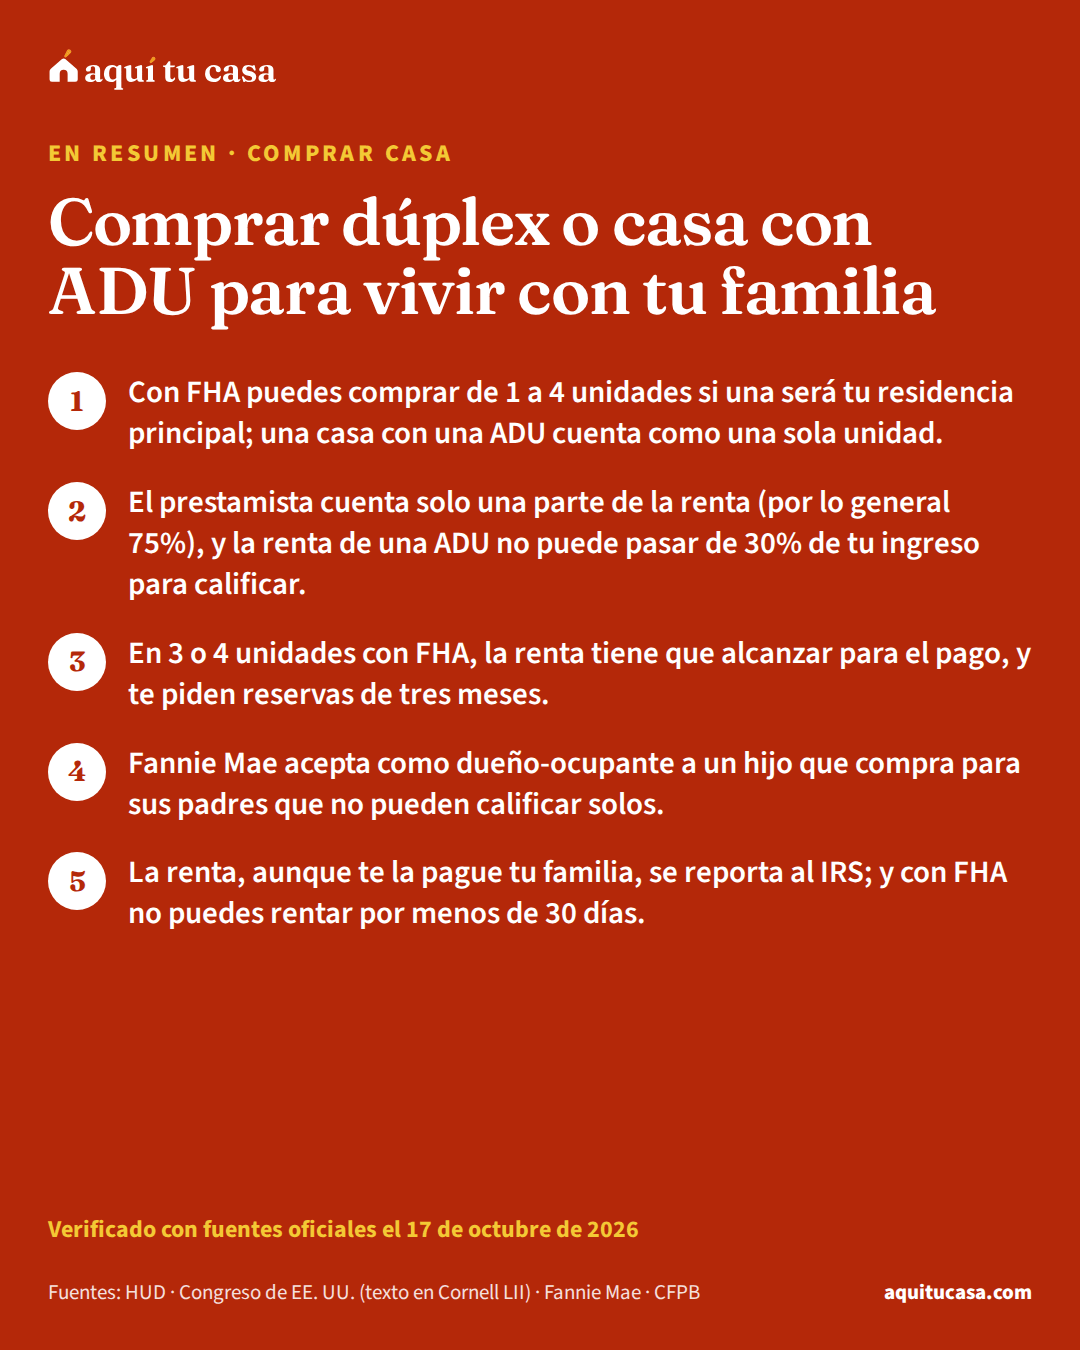
  4. Comprar dúplex o casa con ADU para vivir con tu familia Cómo comprar una casa de 2 a 4 unidades o con una unidad accesoria (ADU) para tu familia o para rentar: quién vive ahí, la renta, límites y reservas. Lectura de 12 min Verificado el 17 de octubre de 2026
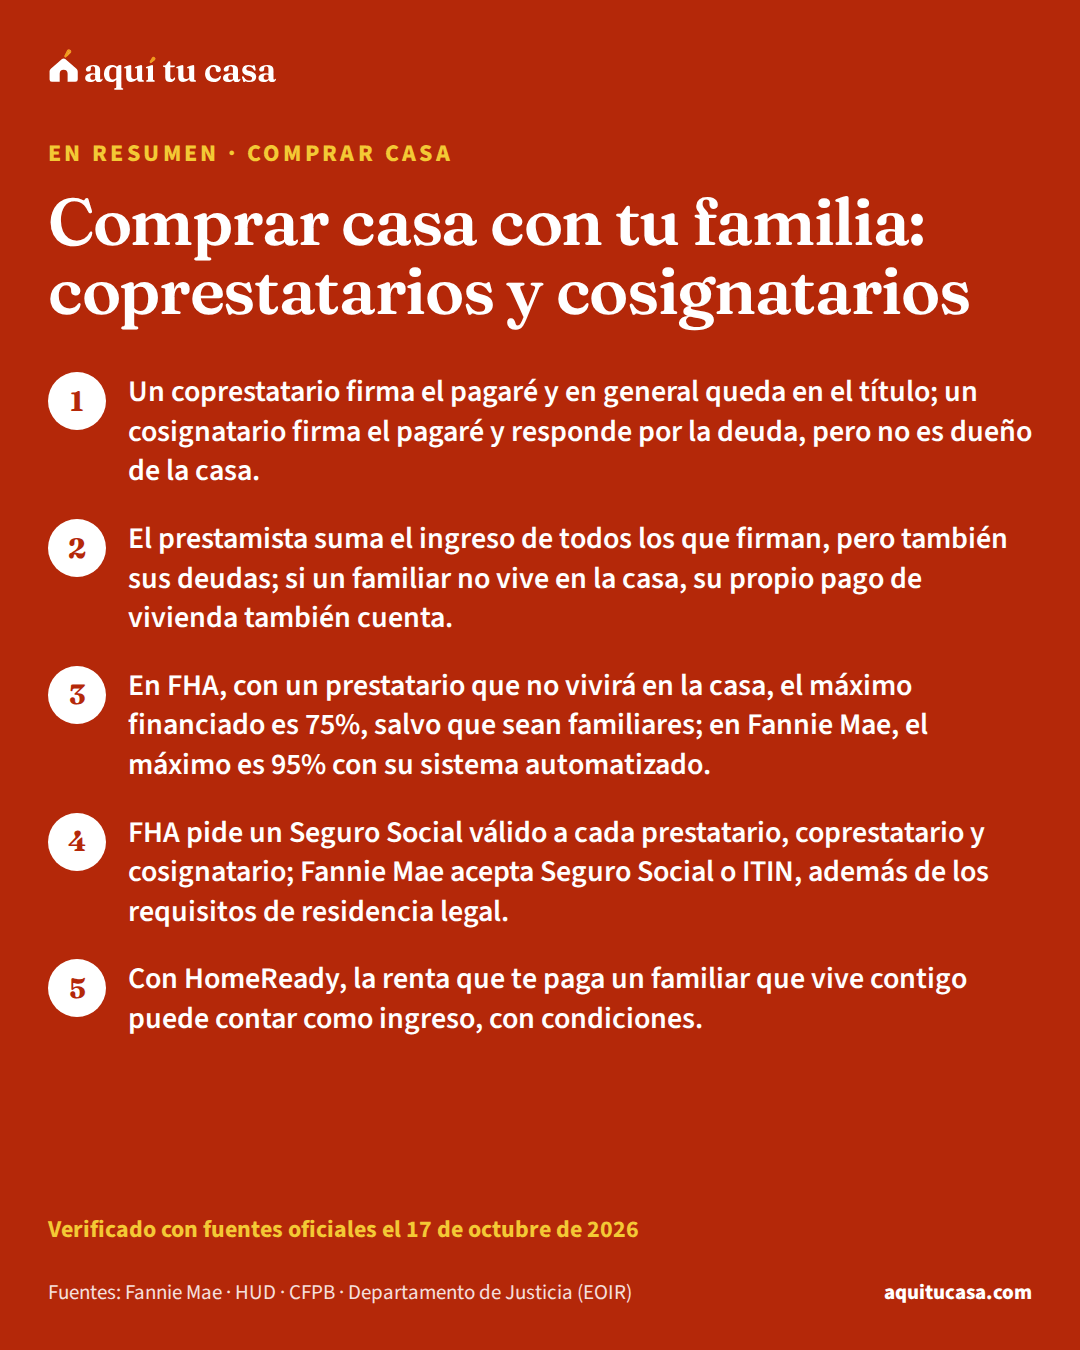
  5. Comprar casa con tu familia: coprestatarios y cosignatarios Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN. Lectura de 11 min Verificado el 17 de octubre de 2026
Etapa 2 de 3

Más guías de esta etapa

Sigue con las demás guías de comprar, de la más leída a la más específica.

Una familia hispana comparte la cena en la mesa.

Guía destacada 14 minutos de lectura

Comprar casa nueva de constructor: incentivos y garantías

Cómo comprar casa nueva a un constructor: incentivos y reducciones de tasa, su prestamista afiliado, inspecciones, garantía y el impuesto al terminarla.

Lo más importante

No tienes que usar el prestamista ni la compañía de título del constructor; un incentivo por usarlos debe ser opcional y un descuento real.

Verificado el 17 de octubre de 2026
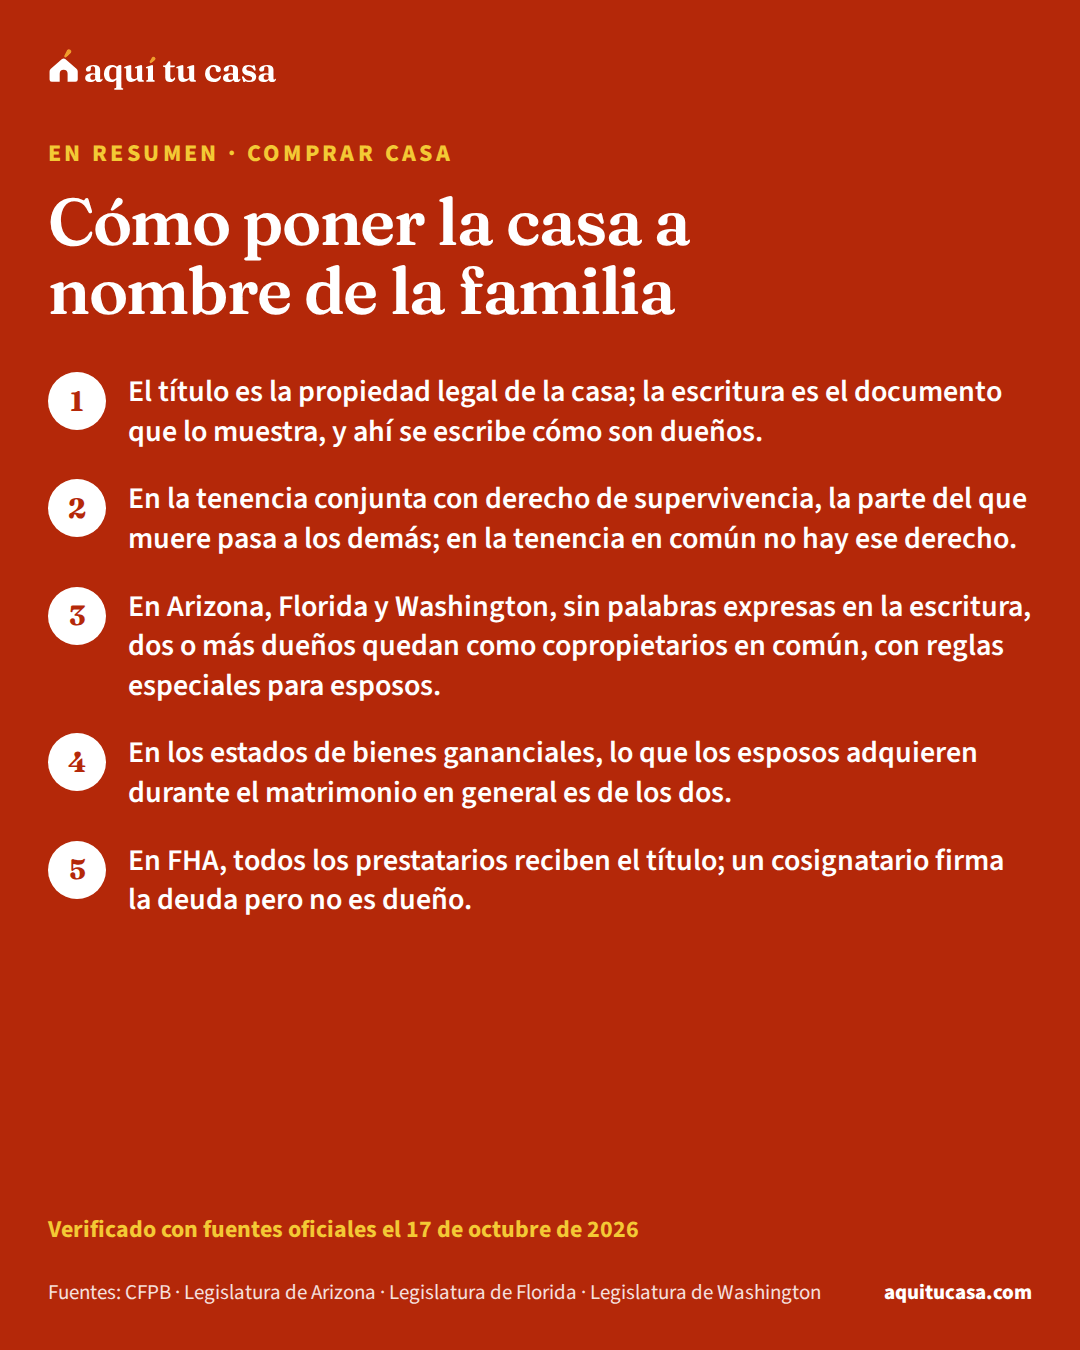
  1. Cómo poner la casa a nombre de la familia Tenencia conjunta, tenencia en común y bienes gananciales: qué dicen las leyes de algunos estados, qué piden los préstamos y dónde hay ayuda legal gratis. Lectura de 11 min Verificado el 17 de octubre de 2026
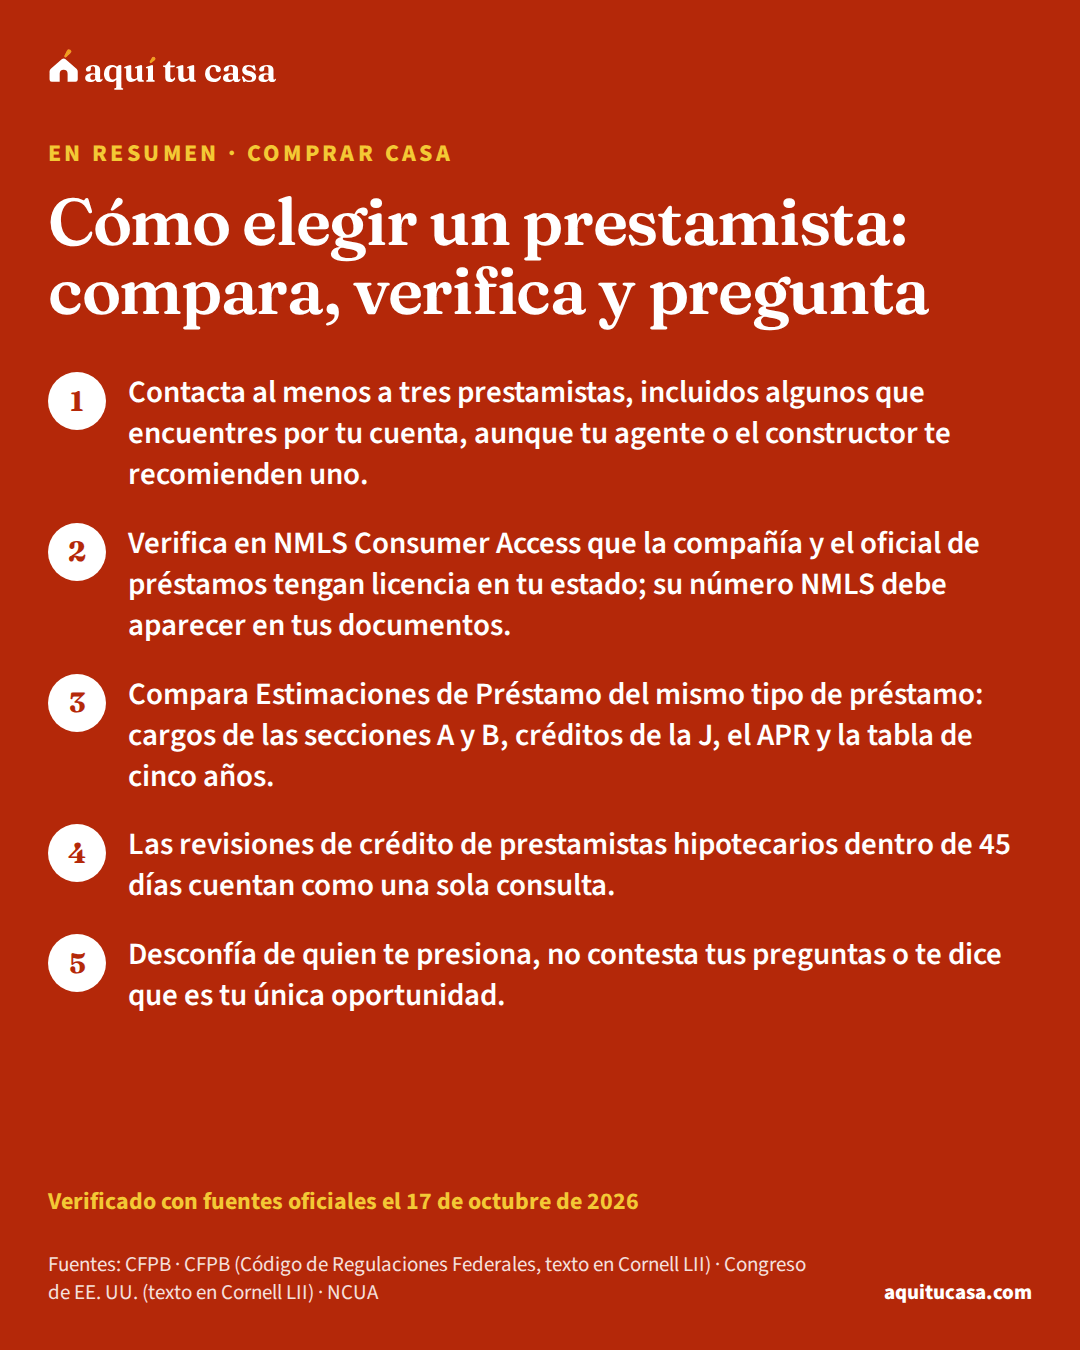
  2. Cómo elegir un prestamista: compara, verifica y pregunta Cómo buscar y comparar prestamistas hipotecarios, verificar su licencia en NMLS, qué preguntar al oficial de préstamos y qué señales de alerta evitar. Lectura de 13 min Verificado el 17 de octubre de 2026
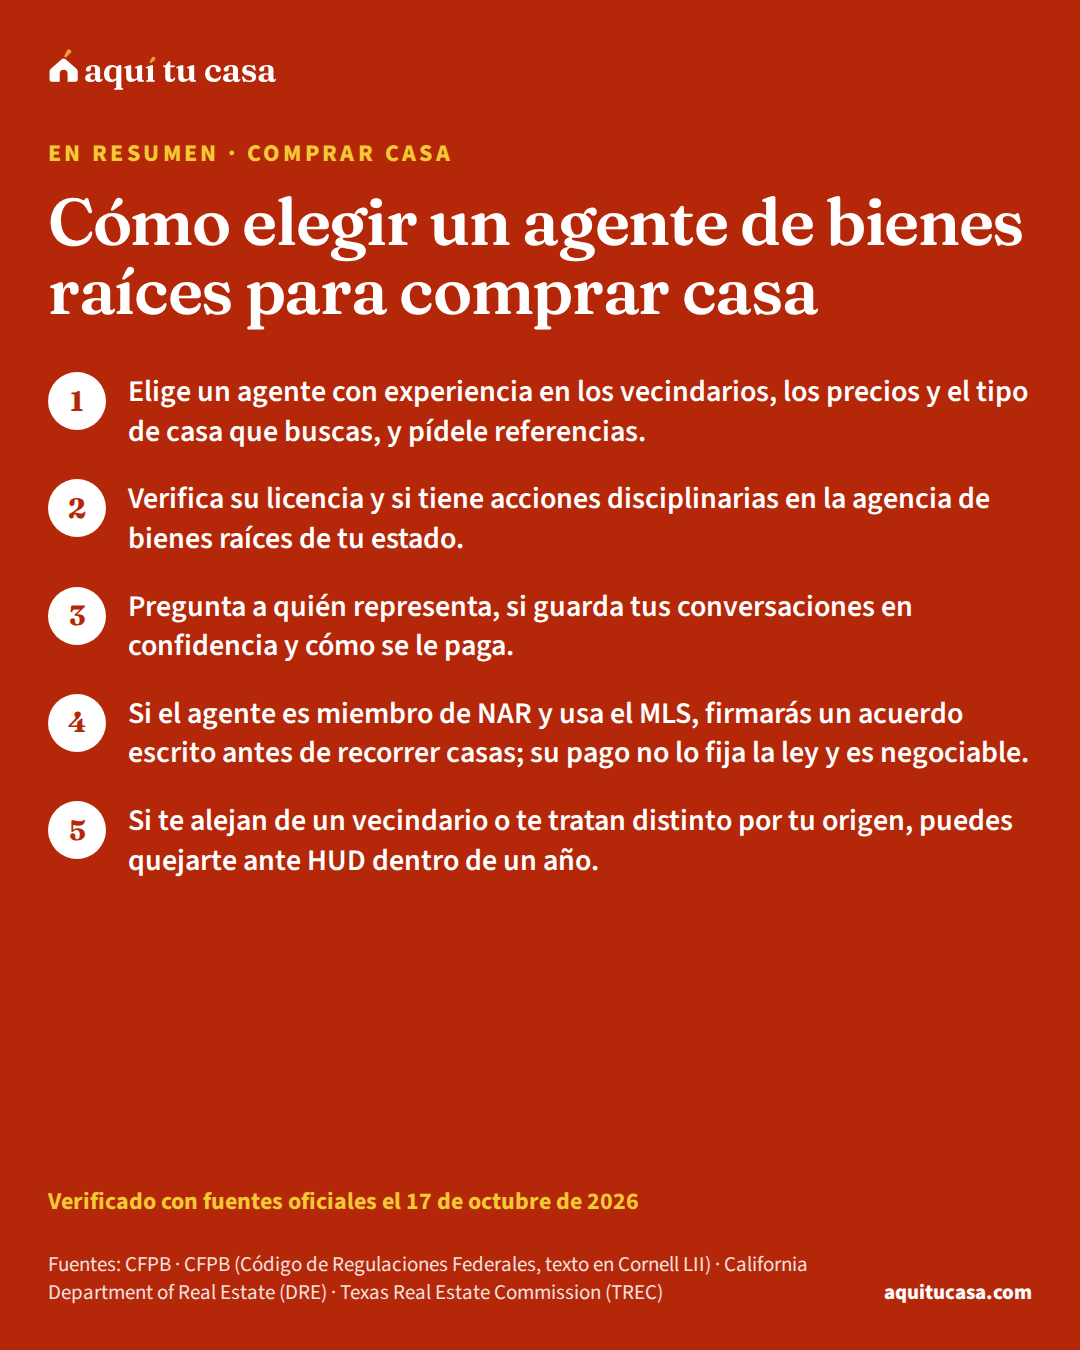
  3. Cómo elegir un agente de bienes raíces para comprar casa Qué hace un agente de bienes raíces, a quién representa, cómo verificar su licencia en tu estado, qué preguntarle y tus derechos de vivienda justa. Lectura de 10 min Verificado el 17 de octubre de 2026
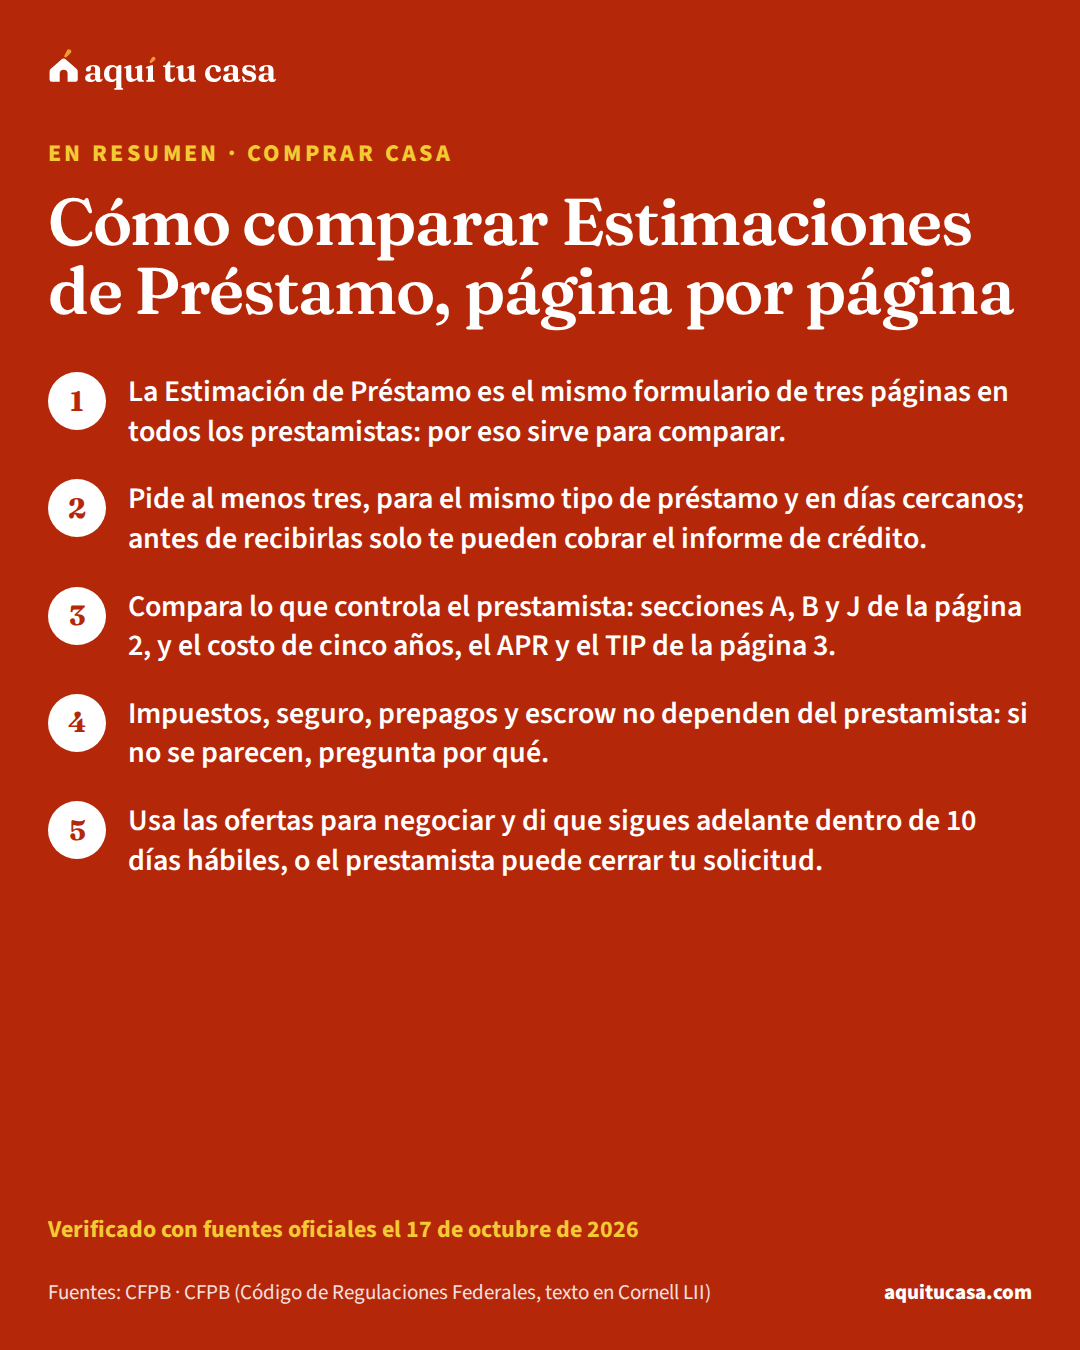
  4. Cómo comparar Estimaciones de Préstamo, página por página Cómo leer y comparar dos o tres Estimaciones de Préstamo lado a lado: qué mirar en cada página, qué puede cambiar y cómo negociar con el prestamista. Lectura de 16 min Verificado el 17 de octubre de 2026
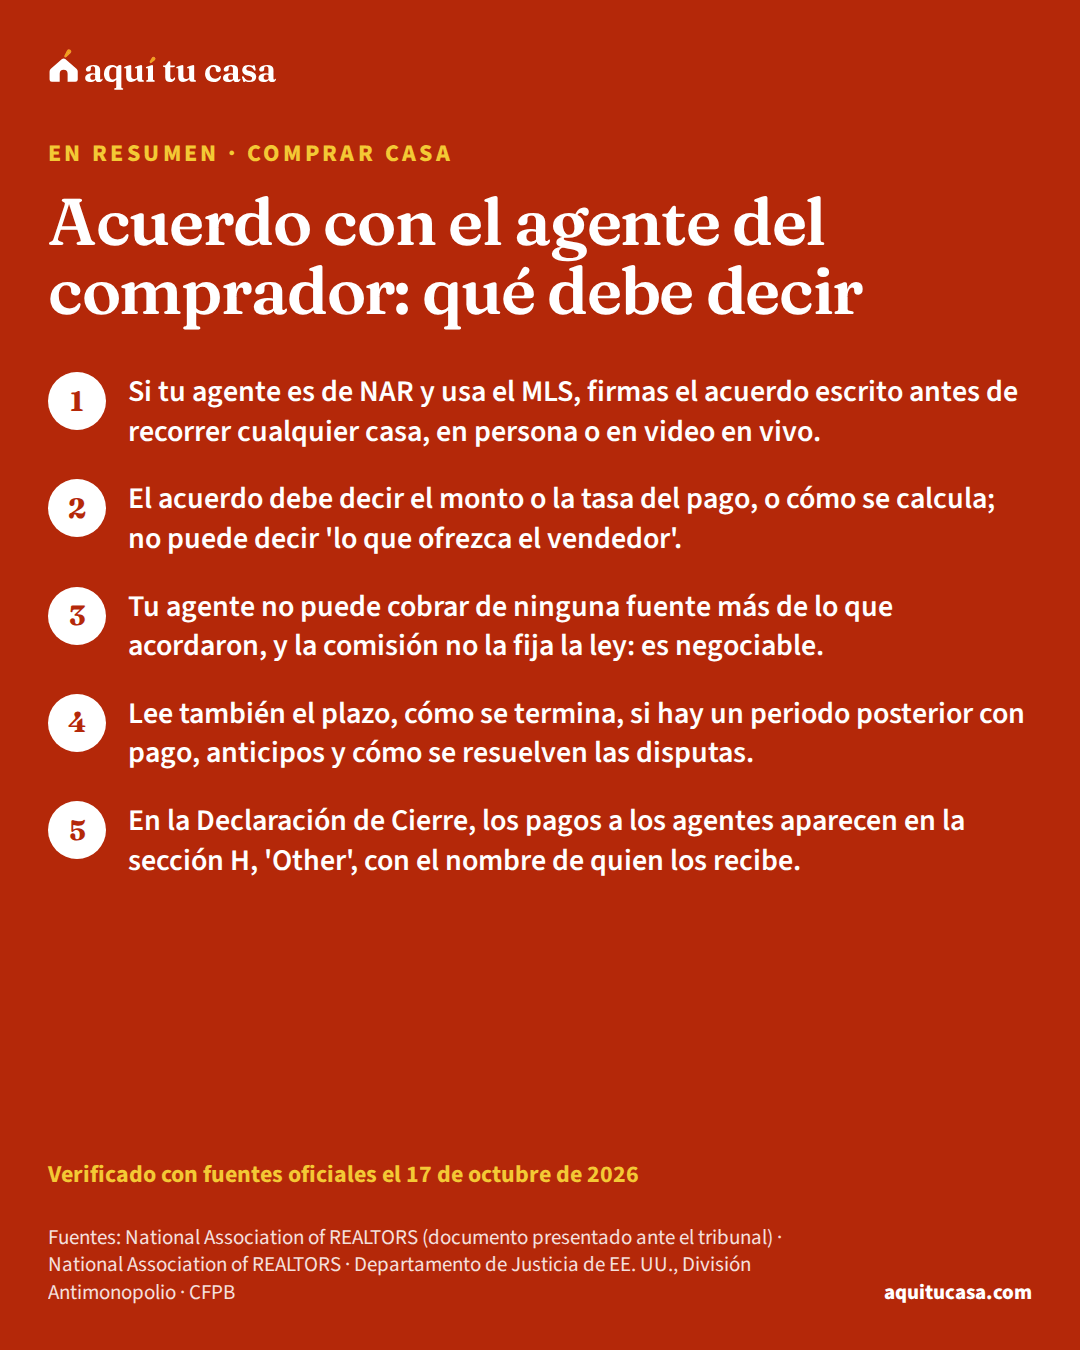
  5. Acuerdo con el agente del comprador: qué debe decir Qué es el acuerdo escrito con tu agente, qué debe decir sobre su pago, quién le paga, qué otros puntos leer antes de firmar y qué se puede negociar. Lectura de 10 min Verificado el 17 de octubre de 2026

Etapa 3 de 3

Vivir como dueño

Los pagos, los impuestos, el seguro y las decisiones que llegan después de comprar.

1 guía en esta etapa

Guía destacada 14 minutos de lectura

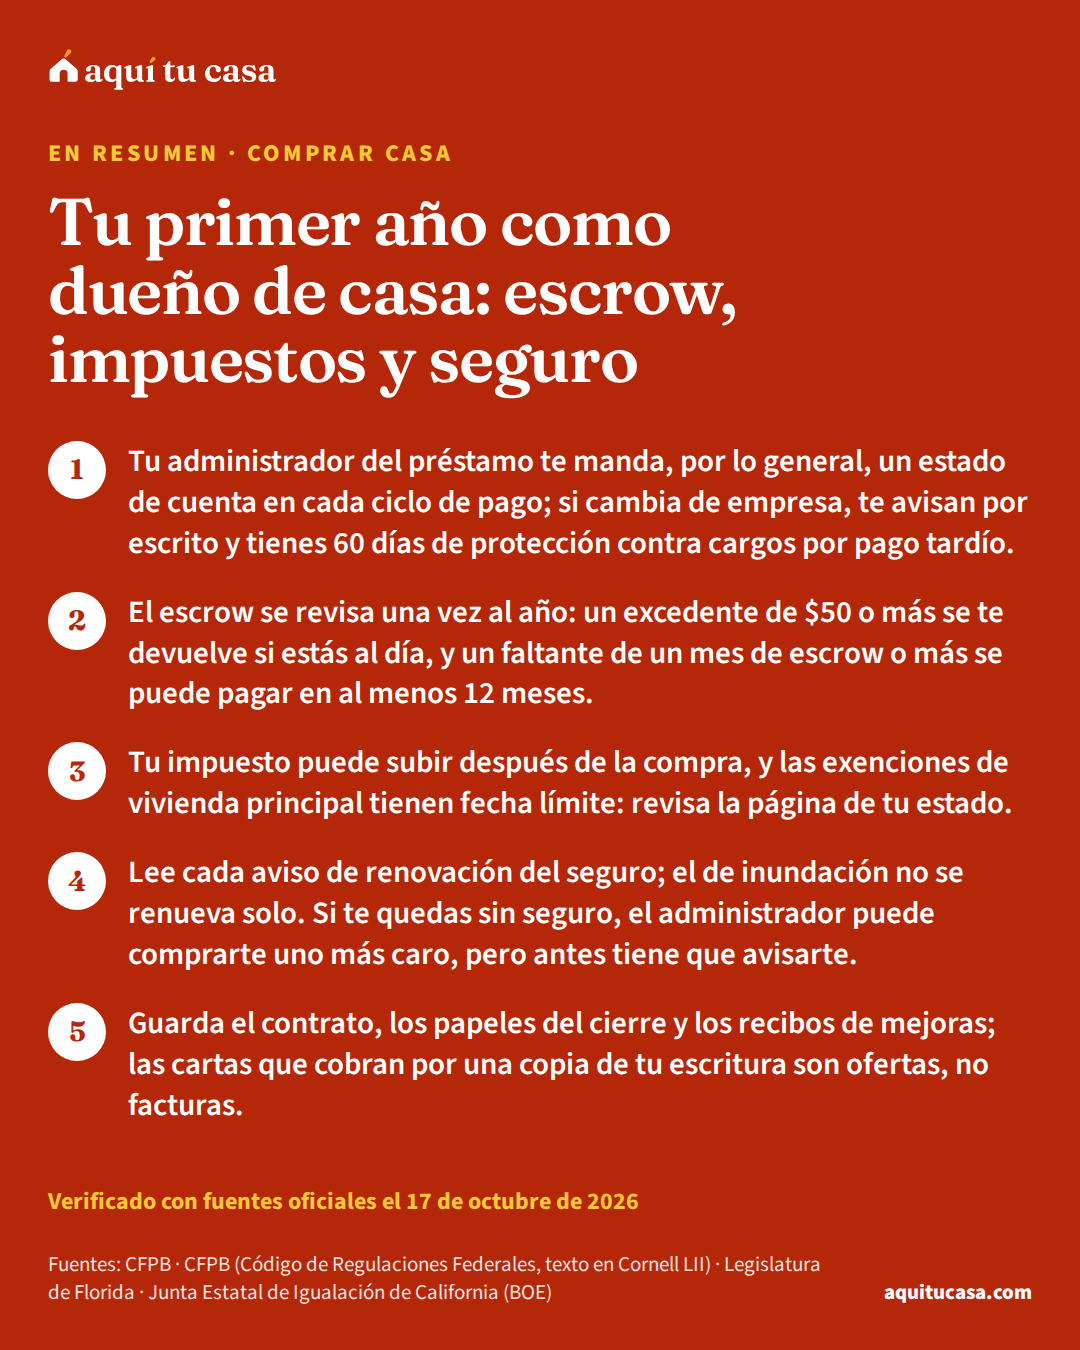
Tu primer año como dueño de casa: escrow, impuestos y seguro

Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos.

Lo más importante

Tu administrador del préstamo te manda, por lo general, un estado de cuenta en cada ciclo de pago; si cambia de empresa, te avisan por escrito y tienes 60 días de protección contra cargos por pago tardío.

Verificado el 17 de octubre de 2026

Preguntas frecuentes

Lo que más se pregunta sobre comprar casa

Respuestas cortas tomadas de las guías de este tema; cada una enlaza la guía que lo explica con sus fuentes.

¿Es verdad que sin el 20% no me dan préstamo?

No. FHA acepta 3.5% con un puntaje de 580 o más, y un préstamo convencional como HomeReady puede aceptar 3%. Lo que cambia con menos del 20% es que pagas seguro hipotecario, y en un convencional ese seguro se puede quitar cuando bajas la deuda.

Leer la guía completa

¿Cuánto tarda comprar una casa?

Depende de ti y del mercado. La parte que controlas (crédito, ahorro, papeles, preaprobación) puede tomar meses. La CFPB advierte que, cuando el vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento, por eso conviene buscar prestamista antes. Los plazos fijos son los de la Estimación de Préstamo y la Declaración de Cierre: tres días hábiles cada uno.

Leer la guía completa

¿Qué pasa si recibo la Declaración de Cierre con menos de tres días de anticipación?

El plazo es del prestamista, no tuyo: debe asegurarse de que la recibas al menos tres días hábiles antes de firmar. Si llega tarde, el cierre debe moverse para respetar los tres días. Dilo por escrito al prestamista y al agente de cierre, y no firmes con prisa.

Leer la guía completa

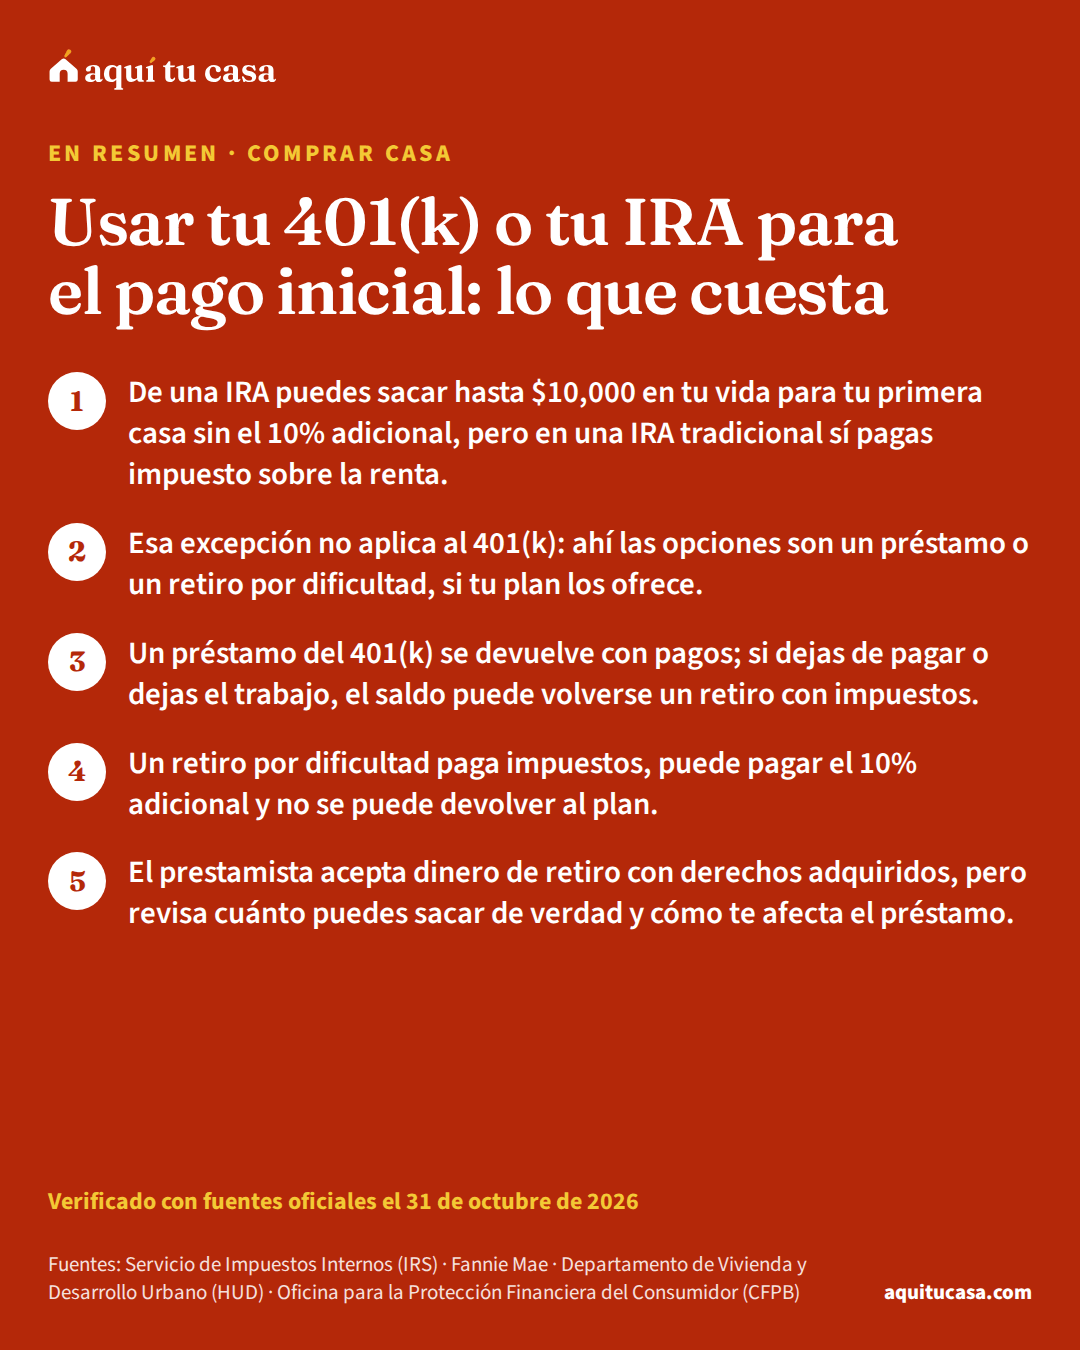
¿Puedo sacar dinero de mi IRA para mi primera casa sin pagar nada?

Sin el impuesto adicional de 10%, sí, hasta $10,000 en toda tu vida, si cumples las reglas del IRS. Pero si la IRA es tradicional, ese dinero por lo general cuenta como ingreso y pagas impuesto sobre la renta. En una Roth, tus aportes salen primero y no pagan impuesto.

Leer la guía completa

Ver las 279 preguntas sobre comprar casa en Estados Unidos

Para seguir avanzando

El camino completo con sus pasos en orden, las calculadoras que usan estas guías y las agencias de donde salen sus reglas.

El camino completo

Comprar casa

Este tema es parte de un camino con pasos en orden, para que sepas qué hacer primero. Paso a paso, con los números de tu condado. 9 pasos en orden.

Ver el camino

Fuentes oficiales de estas guías

Cada regla, número y fecha de estas guías sale de lo que publican estas agencias. Cada guía enlaza la página exacta.

  • CFPB
  • Fannie Mae
  • HUD
  • IRS
  • Congreso de EE. UU.
  • Freddie Mac
  • Legislatura de Florida
  • National Association of REALTORS

y 29 fuentes oficiales más

Cómo hacemos las guías