Cómo elegir un prestamista: compara, verifica y pregunta
Cómo buscar y comparar prestamistas hipotecarios, verificar su licencia en NMLS, qué preguntar al oficial de préstamos y qué señales de alerta evitar.
Verificado con fuentes oficiales el 17 de octubre de 2026 17 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La CFPB recomienda contactar al menos a tres prestamistas y comparar sus ofertas por escrito, en la Estimación de Préstamo: pídela para el mismo tipo de préstamo y compara los cargos, el APR y la tabla de cinco años, no solo la tasa. Antes de darle tus documentos a alguien, busca en NMLS Consumer Access si la compañía y el oficial de préstamos tienen licencia en tu estado. Varias revisiones de crédito de prestamistas hipotecarios dentro de 45 días cuentan como una sola, y no te comprometes con ningún prestamista hasta firmar los documentos finales.
Lo más importante
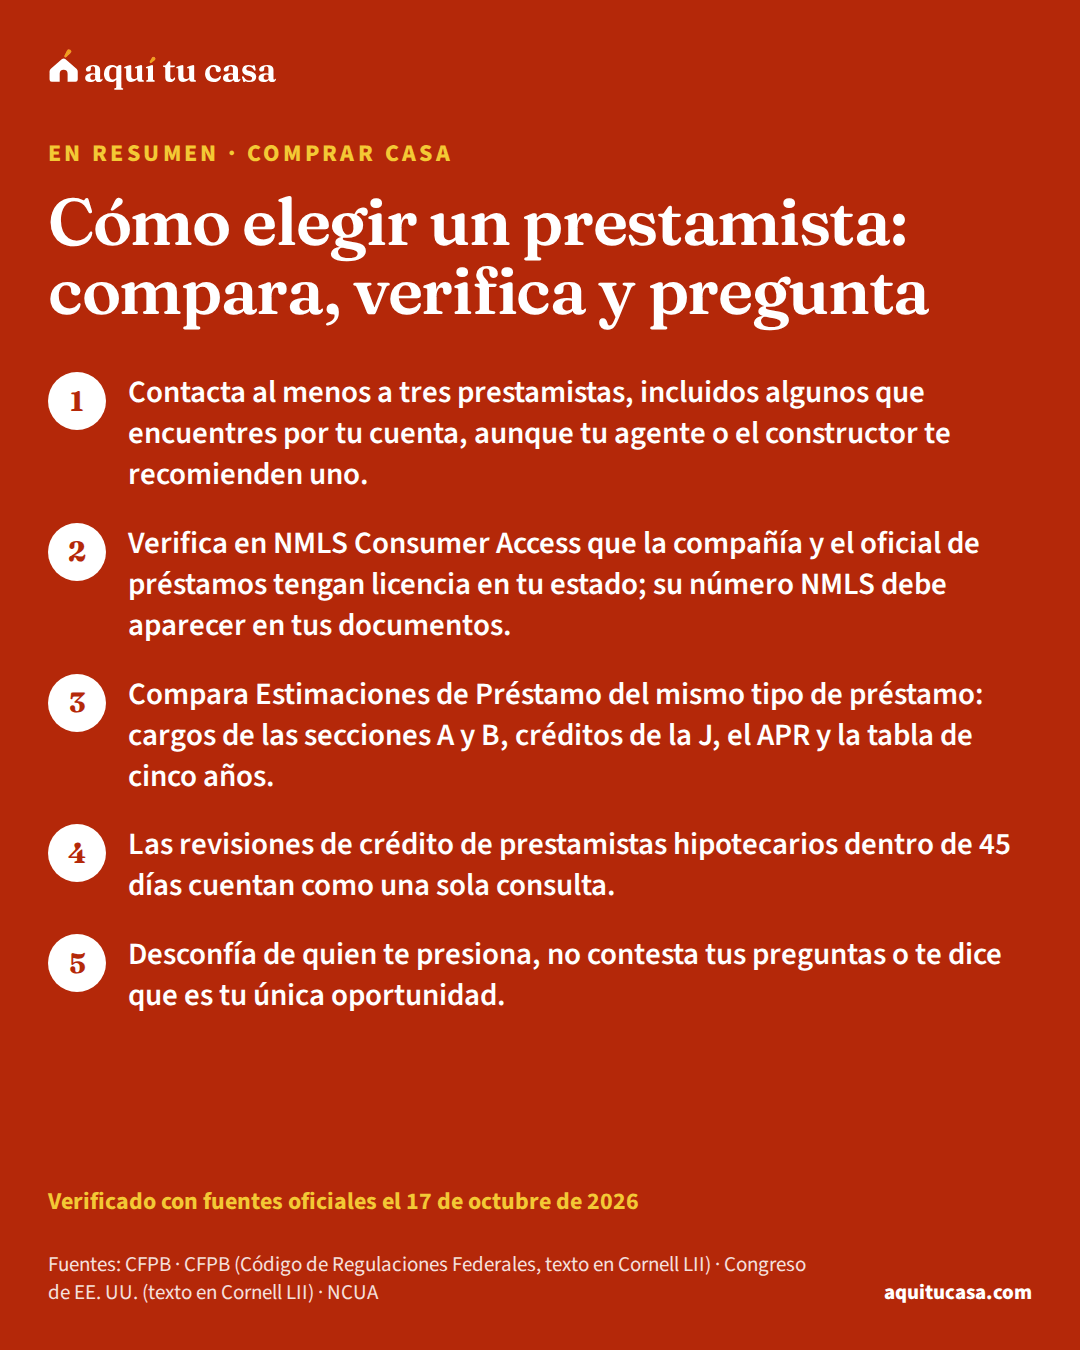
- Contacta al menos a tres prestamistas, incluidos algunos que encuentres por tu cuenta, aunque tu agente o el constructor te recomienden uno.
- Verifica en NMLS Consumer Access que la compañía y el oficial de préstamos tengan licencia en tu estado; su número NMLS debe aparecer en tus documentos.
- Compara Estimaciones de Préstamo del mismo tipo de préstamo: cargos de las secciones A y B, créditos de la J, el APR y la tabla de cinco años.
- Las revisiones de crédito de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta.
¿Es para ti?
Esta guía es para ti si…
- Vas a pedir un préstamo hipotecario para comprar casa y no sabes con quién.
- Un agente, un constructor o un amigo te recomendó un prestamista y quieres comparar antes de decidir.
- Quieres saber si la persona que te ofrece un préstamo tiene licencia en tu estado.
Busca ayuda directa primero si…
- Ya tienes varias Estimaciones de Préstamo y solo quieres leer los costos línea por línea: empieza por la guía de costos de cierre.
- Te atrasaste en los pagos de la hipoteca que ya tienes: la guía de qué hacer si no puedes pagar tu hipoteca es la tuya.
Quien te presta el dinero para tu casa influye en tu tasa, en tus cargos y en cómo te va durante toda la compra. Esta guía es para quien está por pedir un préstamo hipotecariohipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa: explica quién es quién, cómo verificar una licencia, cómo comparar ofertas por escrito, qué preguntar y qué señales de alerta tomar en serio.
Prestamista, corredor y oficial de préstamos: quién es quién
Según la CFPB, un prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa (lender) es una institución financiera que presta directamente. Un corredor hipotecario (mortgage broker) no presta dinero: te ayuda a encontrar distintos prestamistas o préstamos, y le pagas un cargo por su servicio en ese préstamo. Algunas instituciones funcionan como prestamista y como corredor, así que pregunta si hay un corredor en tu préstamo.2
La persona que te atiende es el oficial de préstamosoriginador de préstamosUn originador de préstamos (loan originator) es la persona o empresa que, a cambio de un pago, toma tu solicitud de hipoteca, te ofrece o negocia las condiciones o te ayuda a conseguir el préstamo. Incluye al oficial de préstamos (loan officer), que suele trabajar para un solo prestamista, y al corredor hipotecario (mortgage broker), que suele trabajar con varios. No incluye a quien solo hace trabajo administrativo. Normalmente cobra un cargo o comisión que pagas tú o el prestamista, y la ley federal prohíbe que esa comisión cambie según las condiciones de tu préstamo. En general debe tener licencia o registro en el NMLS.Ver la definición completa (loan officer) o el corredor. Los oficiales de préstamos suelen trabajar para un solo prestamista; los corredores, con varios. Por lo general cobran un cargo o una comisión por préstamo, que pagas tú o el prestamista. Antes de trabajar con uno, la CFPB sugiere entender sus cargos y quién los paga.3
Prestamista directo y corredor hipotecario
Presta su dinero
Prestamista directo
Con cualquiera de los dos, compara términos, tasas y cargos.2
La ley también te protege del conflicto de interés. La ley federal prohíbe que la comisión cambie según los términos de tu hipoteca.3 Y por el Reglamento Z, el originador no puede dirigirte (“steer”) a un préstamo porque el prestamista le pagará más por ese que por otros que te ofreció o pudo ofrecerte, salvo que ese préstamo sea en tu interés.4
¿Dónde buscar? La guía “Your home loan toolkit” de la CFPB dice que ofrecen hipotecas los bancos comunitarios, las cooperativas de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa (credit unions), los corredores, los prestamistas en línea y los bancos grandes.9 Las recomendaciones pueden venir de amigos, familiares o agentes de bienes raíces. Aun así, la CFPB sugiere buscar también por tu cuenta: tu banco o cooperativa local y otros prestamistas de tu zona. Un consejero de vivienda puede ayudarte a identificar prestamistas.1
Verifica la licencia: el número NMLS
Antes de darle tus documentos a alguien, confirma que puede hacer préstamos hipotecarios en tu estado. Por la ley federal SAFE, nadie puede dedicarse a originar préstamos sin un registro o una licencia del estado, y sin un identificador único.5 Ese identificador es el número NMLSnúmero NMLSEl NMLS (Nationwide Multistate Licensing System) es el sistema oficial que usan los reguladores estatales para dar licencias y registrar a empresas y personas de servicios financieros, como los originadores de hipotecas. Los originadores reciben un número único, el NMLS ID, que sirve para identificarlos y para que el público vea su historial de empleo y las acciones disciplinarias en su contra. El originador debe poner su nombre y su NMLS ID en la solicitud, en la Estimación de Préstamo, en la Declaración de Cierre, en el pagaré y en el documento de garantía. Con NMLS Consumer Access puedes confirmar gratis si están autorizados en tu estado.Ver la definición completa, del Sistema Nacional de Licencias Hipotecarias (Nationwide Mortgage Licensing System & Registry).
Ese número no se esconde. Por el Reglamento Z, la compañía y el oficial de préstamos responsable deben poner su nombre y su número NMLS en la solicitud de crédito, en la Estimación de Préstamo y la Declaración de Cierre, en el pagaré y en el documento de garantía. El número existe, entre otras cosas, para que el público pueda ver el historial de empleo del originador y las acciones disciplinarias publicadas en su contra.4
Cómo verificar a un prestamista
1. Pide los números NMLS
Antes de dar tus documentos
Uno es de la compañía y otro del oficial de préstamos. Deben aparecer en tu solicitud y en tu Estimación de Préstamo.4
2. Búscalos en NMLS Consumer Access
El mismo día
Es un servicio gratuito para ver si la compañía o la persona están autorizadas en tu estado.6
3. Revisa si hay acciones disciplinarias
Antes de solicitar
El sitio puede mostrar algunas, y el regulador de tu estado te dice si hay órdenes en su contra.7
4. Compara nombres y números con tus papeles
Cuando recibes la Estimación
El nombre y el número NMLS de tus documentos deben ser los mismos que verificaste.4
Según la CFPB, el NMLS tiene un servicio gratuito para ver si una compañía o un profesional financiero está autorizado en tu estado, y el regulador de tu estado te puede decir si hay una orden disciplinaria contra el oficial o la compañía.6 Su guía para compradores da la dirección: nmlsconsumeraccess.org. Si tienes un problema con el trato del oficial, sugiere pedir hablar con un supervisor.9 Si el problema es con un corredor, puedes presentar una queja ante la CFPB en línea o al (855) 411-2372.7
Cómo comparar ofertas por escrito
La CFPB recomienda contactar al menos a tres prestamistas1 y pedir al menos tres ofertas por escrito.9 Esa oferta escrita es la Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa (Loan Estimate): un formulario de tres páginas que el prestamista debe darte dentro de los tres días hábiles después de tu solicitud. Todos usan el mismo formulario, así que puedes comparar. Recibirla no quiere decir que el préstamo esté aprobado.11
Pedirla sale barato. Antes de que la recibas y digas que quieres seguir adelante, nadie puede cobrarte por tu solicitud, salvo un cargo real y razonable por tu informe de crédito.12 Recibir una Estimación tampoco te compromete: no estás comprometido con ningún prestamista hasta que firmas los documentos finales del cierre. Cuando eliges, le dices al oficial que quieres seguir adelante (“intent to proceed”). Solo entonces te pueden exigir el cargo de solicitud, el del avalúo o la mayoría de los otros cargos.9
Con las Estimaciones en la mano, compara lo mismo en todas:
- Los costos del préstamo. El total está en la sección D de la página 2. Fíjate sobre todo en las secciones A y B, porque los servicios de la sección C los puedes buscar con cualquier prestamista. La sección J muestra los créditos del prestamista.9 La guía de costos de cierre explica cada bloque.
- El APR y el TIP. En la página 3, el APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa mide tus costos durante el plazo del préstamo, expresados como una tasa. Un préstamo con APR o TIP bajo puede tener costos iniciales altos: revisa también la tabla de los primeros cinco años.9
- Los puntos y los créditos. Los puntos de descuentopuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa bajan tu tasa a cambio de pagar más al cierre; un punto es el uno por ciento del préstamo. Los créditos del prestamista bajan tus costos de cierre a cambio de una tasa más alta. Pide a cada prestamista la misma cantidad de puntos o créditos.13
- El bloqueo de tasa. Un bloqueo de tasabloqueo de tasaUn bloqueo de tasa (rate lock o lock-in) significa que tu tasa de interés no cambiará entre la oferta y el cierre, siempre que cierres dentro del plazo acordado y no cambie tu solicitud. Las tasas pueden cambiar a diario; si la tuya no está bloqueada, puede cambiar en cualquier momento. Aun bloqueada, puede cambiar si cambian el monto del préstamo, tu puntaje de crédito, tus ingresos verificados o el avalúo. Extender el bloqueo puede costar dinero, y si las tasas bajan podrías quedarte con la más alta. La primera página de la Estimación de Préstamo dice si tu tasa está bloqueada y hasta cuándo.Ver la definición completa (rate lock) fija tu tasa por un periodo. La tasa de la Estimación no es una garantía, y extender el bloqueo puede salir caro si la compra se atrasa.9

¿Y tu crédito? Cada revisión de un prestamista se reporta como una consultaconsulta duraUna consulta dura (hard inquiry) es cuando un prestamista revisa tu informe de crédito porque solicitaste un préstamo o una tarjeta, para decidir si te aprueba. Puede afectar tu puntaje, porque la mayoría de los modelos de puntaje miran qué tan seguido y qué tan recientemente pides crédito, y la pueden ver otras empresas que compran tu informe. Una sola consulta tiene poco efecto. Además, los modelos toman en cuenta que comparas precios: varias consultas para el mismo tipo de préstamo, como una hipoteca, dentro de un periodo corto suelen contar como una sola.Ver la definición completa, que por lo general baja un poco tus puntajes. Pero dentro de una ventana de 45 días, varias revisiones de prestamistas hipotecarios cuentan como una sola. Revisar tu propio crédito no te afecta. Lo que sí conviene evitar es pedir otra tarjeta o un préstamo justo antes o durante el proceso.8 Después de la revisión, quizá te lleguen ofertas que no pediste (“trigger leads”); tienes derecho a pedir que no te las manden.1
Ejemplo con números reales
Lo que está en juego en un préstamo típico
Con el valor típico de una casa en Estados Unidos, un préstamo FHA con el pago inicial mínimo y la tasa promedio a 30 años del 5 de noviembre de 2026.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Préstamo FHA, sin la prima inicial
- $321,056
- Un punto de descuento (1% de ese préstamo)
- $3,211
- Tasa promedio a 30 años
- 7.18%
- Principal e intereses al mes, con la prima inicial financiada
- $2,213
- Intereses en 30 años, si pagas el plazo completo
- $470,007
Es un ejemplo con números nacionales. Con montos así, la CFPB dice que quienes comparan pueden ahorrar miles de dólares.1 Un punto es el 1% del préstamo.13 Pon las ofertas que recibas lado a lado en la herramienta.
Haz la cuenta con tus númerosComparar préstamosQué preguntarle al oficial de préstamos
La CFPB sugiere hacer una cita con un oficial de préstamos en cada prestamista. Lleva estas preguntas:
- ¿Tiene sentido mi plan? Cuéntale lo básico de tu situación y el tipo de préstamo que consideras. Si te recomienda algo distinto, pregúntale por qué.1
- ¿Me muestra dos o tres opciones? Pide la tasa de interés, el APR, los cargos estimados y el pago mensual de cada una.1
- ¿Ve algo en mis papeles que me impida calificar? Pídele que revise tus documentos con ese fin.1
- ¿Hay un corredor en este préstamo? ¿Cuánto cobra y quién le paga?23
- ¿Tienen algún descuento por tomar un curso? Algunos prestamistas lo ofrecen a quien terminó un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa.9
- ¿Por cuánto tiempo queda asegurada la tasa? Pregunta también si hay un plazo más corto o más largo y cuánto cuesta, y qué pasa si el cierre se atrasa y el bloqueo vence. Las políticas cambian de un prestamista a otro.9
Lleva tus documentos a la primera cita. Los prestamistas tienen reglas muy específicas para contar y documentar tus ingresos, tus bienes y el origen del dinero del pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa. Si tu solicitud puede ser complicada, por ejemplo si trabajas por tu cuenta, la CFPB dice que es mejor saberlo cuanto antes.1 La herramienta de lista de documentos te ayuda a juntarlos.
Y empieza temprano. La CFPB sugiere no decidir todavía en esta etapa y explorar opciones antes de encontrar casa: cuando el vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento.1 La guía de preaprobación y precalificación explica la carta que te piden para ofertar.
Si compras con ITIN: qué tipo de prestamista buscar
Si tienes ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, pregunta desde la primera llamada si el prestamista hace préstamos con ITIN. Aquí no nombramos prestamistas, pero las fuentes oficiales muestran qué tipos de instituciones los ofrecen:
- Bancos. Las evaluaciones públicas de la FDIC documentan bancos con programas de préstamos con ITIN, pensados para personas que ganan un ingreso en Estados Unidos pero no califican para un número de Seguro Social.15
- Cooperativas de crédito. La NCUA, su regulador federal, no vio impedimento legal para que una cooperativa federal preste a socios que usan ITIN en lugar de número de Seguro Social, si maneja los riesgos.14
- CDFI. Las instituciones financieras de desarrollo comunitarioinstitución financiera de desarrollo comunitario (CDFI)Una CDFI (institución financiera de desarrollo comunitario) es una organización cuya misión principal es el desarrollo de comunidades. Da préstamos, inversiones y otros servicios financieros en zonas de bajos ingresos y a personas con poco acceso al crédito. Puede ser un banco o una cooperativa de crédito de desarrollo comunitario, o un fondo de préstamos que no es banco. La ley exige que no sea una agencia del gobierno, que rinda cuentas a la comunidad que sirve y que ofrezca servicios como asesoría financiera y de crédito junto con sus préstamos. El Fondo CDFI del Departamento del Tesoro las certifica.Ver la definición completa atienden a comunidades de bajos ingresos y a personas sin acceso a financiamiento. El CDFI Fund publica la lista de las certificadas.16
Las reglas de comparación son las mismas: pide la Estimación de Préstamo y compárala igual.11 Y la ley de crédito también te protege. La Ley de Igualdad de Oportunidades de Crédito (ECOA) hace ilegal discriminar por origen nacional, entre otros factores, y prohíbe cobrarte una tasa o cargos más altos por esos factores. El prestamista sí puede considerar, dentro de ciertos límites, tus ingresos, tus deudas y tu historial de crédito.10 La guía de préstamos con ITIN explica los tipos de préstamo.
Si este es tu caso
Compras con ITIN
Pregunta desde la primera llamada si hacen préstamos con ITIN. La FDIC documenta bancos con programas así.15
Trabajas por tu cuenta
Si tu solicitud puede ser complicada, la CFPB dice que es mejor saberlo cuanto antes.1 Lleva tus comprobantes a la primera cita.
Compras por primera vez
Algunos prestamistas ofrecen un descuento a quien terminó un curso para compradores.9 Pregúntalo al comparar.
No sabes por dónde empezar
Un consejero de vivienda aprobado por HUD puede ayudarte a identificar prestamistas, muchas veces gratis o a bajo costo.17
Señales de alerta y tus derechos
La CFPB da varias señales para cambiar de prestamista:
- Te presionan o no te contestan. Si un oficial te hace sentir incómodo, no puede contestar tus preguntas o te presiona demasiado, busca otro. Comprueba siempre que tus documentos digan lo mismo que te dijo.1
- Te dicen que es tu “única oportunidad”. No le creas a quien te diga eso, ni a quien te diga que tienes que “actuar rápido”.9
- Te cobran antes de tiempo. Antes de la Estimación de Préstamo y de que digas que sigues adelante, solo te pueden cobrar el informe de crédito.12
- Te tratan distinto. Son señales de discriminación que te traten distinto en persona que por teléfono o en línea, que te desanimen de solicitar o que te empujen a un préstamo con peores condiciones.10
Si tu agente o el constructor tienen un prestamista preferido, puedes usarlo, pero la CFPB dice que sigas comparando.1
Error: Quedarte con el primer prestamista o con el que te recomendaron.
Mejor: Contacta al menos a tres y compara las Estimaciones por escrito.1
Error: Comparar solo la tasa de interés.
Mejor: Mira también las secciones A, B y J, el APR y la tabla de cinco años.9
Error: Pagar un cargo de solicitud antes de tener la Estimación.
Mejor: Antes de que digas que sigues adelante, solo te pueden cobrar el informe de crédito.12
Error: Dar tus documentos sin verificar la licencia.
Mejor: Busca el número NMLS de la compañía y del oficial en NMLS Consumer Access.6
Error: Esperar a tener casa para buscar prestamista.
Mejor: Empieza antes: después de que aceptan tu oferta puedes tener solo un par de días.1
Error: Sacar una tarjeta o un préstamo de carro en pleno proceso.
Mejor: Evita pedir otro crédito justo antes o durante el proceso de la hipoteca.8
Qué hacer esta semana
- Haz una lista de al menos tres prestamistas: tu banco o cooperativa, otros de tu zona y alguno que encuentres por tu cuenta.1
- Busca el número NMLS de cada compañía y de cada oficial en NMLS Consumer Access.6
- Junta tus comprobantes de ingresos, tus estados de cuenta y el origen del dinero del pago inicial.1
- Pide la Estimación de Préstamo a cada uno, para el mismo tipo de préstamo y dentro de 45 días.8
- Compara las secciones A, B, D y J, el APR y la tabla de cinco años, y usa la herramienta de comparar préstamos.9
- Si quieres ayuda, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.17 La guía de consejeros de vivienda explica cómo encontrar uno.
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuántos prestamistas debo comparar?
La CFPB recomienda contactar al menos a tres de tu lista y pedir al menos tres ofertas por escrito, en la Estimación de Préstamo. Dice que quienes comparan pueden ahorrar miles de dólares y que cada prestamista puede ofrecer distintos tipos de préstamo.
¿Pedir ofertas a varios prestamistas baja mi puntaje de crédito?
Muy poco. Según la CFPB, dentro de una ventana de 45 días, varias revisiones de crédito de prestamistas hipotecarios cuentan como una sola consulta en tu informe. Revisar tu propio crédito no afecta tus puntajes.
¿Cómo sé si un prestamista tiene licencia?
Pide el número NMLS de la compañía y del oficial de préstamos, y búscalo en NMLS Consumer Access (nmlsconsumeraccess.org), un servicio gratuito para ver si están autorizados en tu estado. El regulador de tu estado también te puede decir si hay órdenes disciplinarias. El número debe aparecer en tu solicitud y en tu Estimación de Préstamo.
¿Qué es mejor, un banco o un corredor hipotecario?
Depende de lo que te ofrezcan. Un prestamista presta directamente; un corredor no presta dinero, busca entre varios prestamistas y cobra un cargo por su servicio. Con cualquiera de los dos, la CFPB recomienda comparar los términos, la tasa y los cargos, y preguntar quién le paga al corredor.
¿Tengo que usar el prestamista que me recomienda mi agente o el constructor?
No. La CFPB dice que, aunque un agente de bienes raíces o un constructor tenga un prestamista preferido, puedes y debes comparar para buscar una mejor oferta.
¿Me pueden cobrar por darme una Estimación de Préstamo?
Antes de que la recibas y digas que quieres seguir adelante, el Reglamento Z solo permite cobrarte un cargo real y razonable por tu informe de crédito. El cargo de solicitud, el del avalúo y la mayoría de los otros cargos vienen después.
¿Dónde encuentro prestamistas que hagan préstamos con ITIN?
Las fuentes oficiales documentan bancos, cooperativas de crédito y CDFI que los ofrecen. Pregunta desde la primera llamada y compara las Estimaciones igual que con cualquier préstamo. Un consejero de vivienda aprobado por HUD puede ayudarte a identificar prestamistas, muchas veces gratis o a bajo costo.
¿Cuándo debo empezar a buscar prestamista?
Antes de buscar casa. La CFPB explica que, cuando el vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento. Explorar antes te da tiempo para comparar sin prisa.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Contact multiple lenders · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is the difference between a mortgage lender and a mortgage broker? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · How does a mortgage loan officer or broker get paid? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.36, Prohibited acts or practices and certain requirements for credit secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §5103, License or registration required (SAFE Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB · Is there any way I can check to see if the company or person I contact is permitted to make or broker mortgage loans? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Is there any way I can see if there have been disciplinary actions against my broker? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What happens when a mortgage lender checks my credit? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 9 fuentes restantes
- 9. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Credit discrimination is illegal · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · How should I use lender credits and points (also called discount points)? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. NCUA · NCUA Legal Opinion 03-0964: Individual Taxpayer Identification and Matricula Consular Numbers for Credit Reporting Purposes · ncua.gov · Consultado el 17 de octubre de 2026
- 15. FDIC · Community Reinvestment Act Performance Evaluation (8 de julio de 2024) · crapes.fdic.gov · Consultado el 17 de octubre de 2026
- 16. CDFI Fund, Departamento del Tesoro de EE. UU. · CDFI Certification · cdfifund.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 14 minutos de lectura
Preaprobación o precalificación: qué es cada carta
Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito.
- Precalificación y preaprobación no tienen un significado fijo: pregunta si el prestamista verificó tus datos y qué supuestos usó.
- Ninguna de las dos es una oferta garantizada ni te compromete con ese prestamista; si la carta tiene vencimiento, suele ser de 30 a 60 días.
- Varias revisiones de crédito de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta en tu informe.
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
- Préstamos hipotecarios Préstamos hipotecarios con ITIN: qué existe y qué piden Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.