Préstamos sobre el título del carro y empeño: lo que arriesgas
Cómo funcionan los préstamos sobre el título del carro y el empeño, qué encontró la CFPB, qué puedes perder y qué alternativas más baratas existen.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
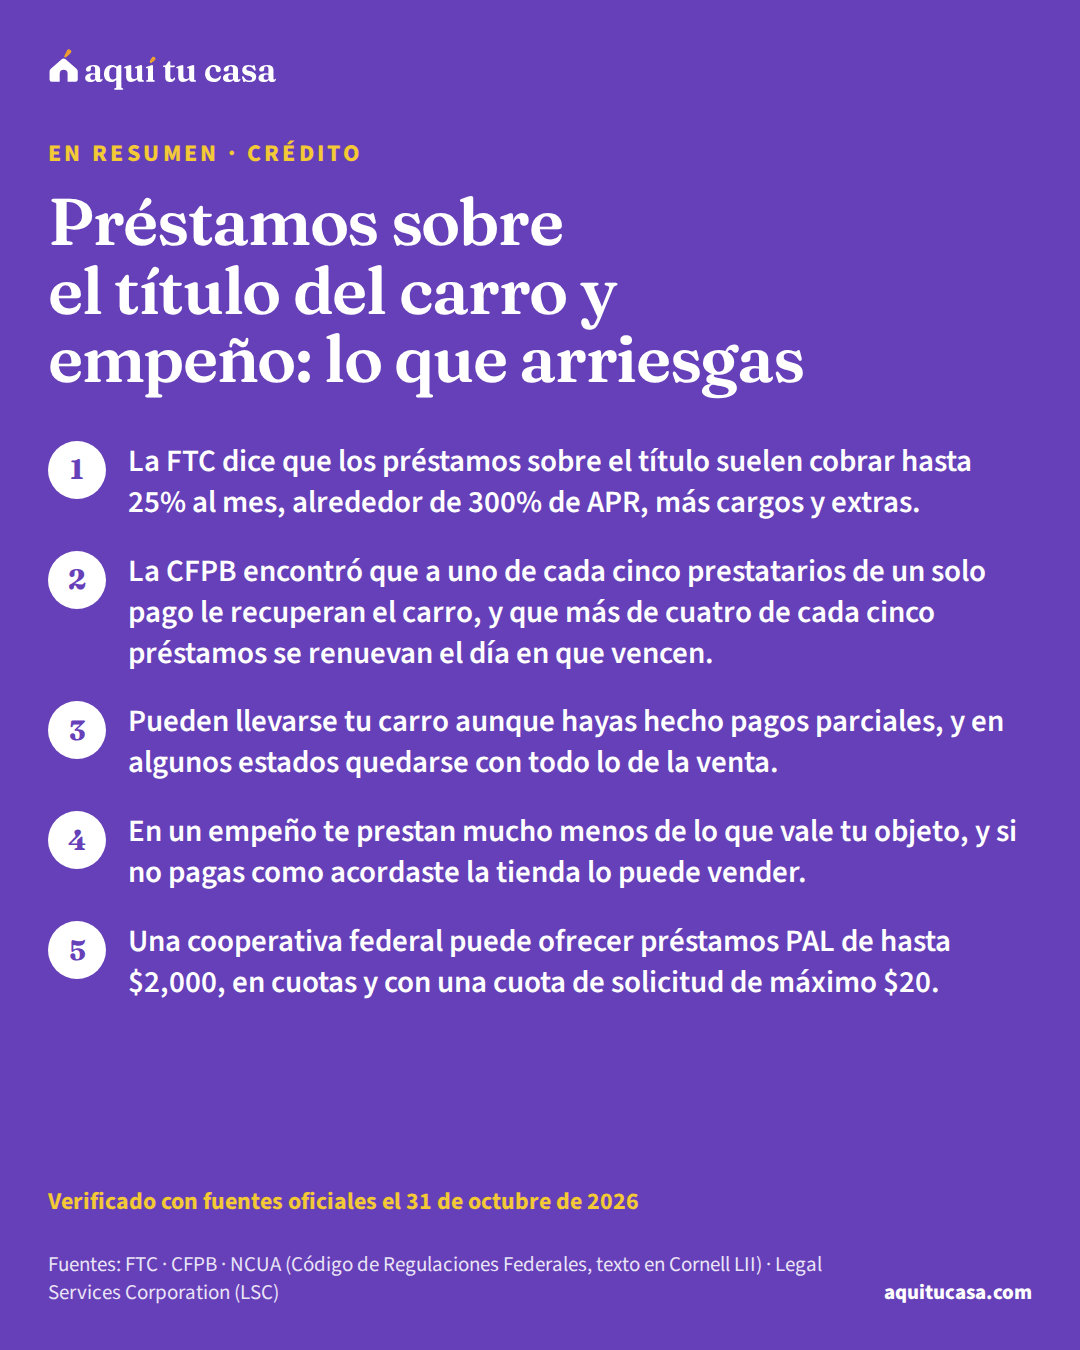
En un préstamo sobre el título entregas el título de tu carro a cambio de dinero por 15 o 30 días. La FTC dice que suelen cobrar cargos de hasta 25% al mes, alrededor de 300% de APR, y que puedes perder el carro aunque hayas hecho pagos parciales; la CFPB encontró que a uno de cada cinco prestatarios de un solo pago le recuperan el vehículo. En un empeño, la tienda guarda tu objeto y lo puede vender si no pagas como acordaste. Antes de firmar, revisa alternativas como un préstamo PAL de una cooperativa federal.
Lo más importante
- La FTC dice que los préstamos sobre el título suelen cobrar hasta 25% al mes, alrededor de 300% de APR, más cargos y extras.
- La CFPB encontró que a uno de cada cinco prestatarios de un solo pago le recuperan el carro, y que más de cuatro de cada cinco préstamos se renuevan el día en que vencen.
- Pueden llevarse tu carro aunque hayas hecho pagos parciales, y en algunos estados quedarse con todo lo de la venta.
- En un empeño te prestan mucho menos de lo que vale tu objeto, y si no pagas como acordaste la tienda lo puede vender.
¿Es para ti?
Esta guía es para ti si…
- Te ofrecieron dinero rápido a cambio del título de tu carro o de una joya o un aparato.
- Ya tienes un préstamo sobre el título y temes perder el carro con el que vas a trabajar.
- Quieres comparar estos préstamos con otras opciones antes de decidir.
Busca ayuda directa primero si…
- Ya se llevaron tu carro y quieres recuperarlo o disputar la venta: lee la sección sobre la recuperación y busca hoy asistencia legal gratuita; las leyes cambian por estado.
- Estás en servicio militar activo: la Ley de Préstamos Militares te protege; tu oficina de asistencia legal (JAG) puede ayudarte.
Cuando falta dinero, el carro o una joya parecen la forma más rápida de conseguirlo. Esta guía es para ti si te ofrecieron un préstamo sobre el título de tu carro o estás pensando en empeñar algo: explica cómo funcionan, qué encontraron la CFPB y la FTC, qué puedes perder, qué derechos tienes si se llevan el carro y qué alternativas más baratas existen.
Cómo funciona un préstamo sobre el título del carro
Según la FTC, un préstamo sobre el título (title loan) es un préstamo de corto plazo, en general de 15 o 30 días, que usa tu carro, camioneta, motocicleta u otro vehículo como garantía. Suele ser por el 25% a 50% del valor del vehículo. Para obtenerlo, le das al prestamista el título del vehículo, y en general tienes que ser dueño sin deudas, aunque algunos aceptan el título si ya pagaste casi todo tu préstamo del carro. El prestamista quiere ver el vehículo, una identificación con foto y prueba de seguro, y muchos piden un juego extra de llaves. No te devuelven el título hasta que pagas lo que pediste, más el cargo financiero y los demás cargos.1
La herramienta de la CFPB para elegir productos financieros lo resume igual: pides dinero por poco tiempo y entregas el título de tu carro hasta pagarlo. Algunos se pagan en cuotas y otros de una sola vez, y si no puedes pagar, el prestamista puede recuperar tu carro y venderlo.3
Mientras no pagues todo, el título, que es el papel que prueba que el carro es tuyo, lo tiene el prestamista.1
Lo que cuesta
La FTC dice que estos préstamos son caros. Suelen tener cargos financieros mensuales de hasta 25%, lo que equivale a una APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa de alrededor de 300%. Los prestamistas suelen sumar otros cargos, como de proceso, de documentos y de originación, y quizá tengas que comprar extras, como un plan de asistencia en el camino.1
Ejemplo con números reales
El ejemplo de la FTC
Un préstamo de $1,000 por 30 días con un cargo financiero de 25%.
- Lo que pides prestado
- $1,000
- El cargo financiero
- $250
- Lo que debes a los 30 días
- $1,250, más los demás cargos
- Si lo renuevas otros 30 días
- $1,500, más los cargos de la renovación
- Lo que cuesta pedir $1,000 por 60 días
- Al menos $500
Así lo calcula la FTC.1 Prueba en el presupuesto familiar cuánto podrías pagar cada mes.
Haz la cuenta con tus númerosPresupuesto familiarLa CFPB estudió casi 3.5 millones de préstamos sobre el título de un solo pago. Encontró que el préstamo típico es de unos $700 con una APR típica de alrededor de 300%, y que más de cuatro de cada cinco se renuevan el día en que vencen, porque la persona no puede pagarlos de una vez. Solo en alrededor de 12% de los casos se paga todo en un solo pago sin volver a pedir pronto. En más de la mitad de los casos se sacan cuatro o más préstamos seguidos, y más de dos terceras partes del negocio vienen de personas que sacan siete o más.2
Lo que puedes perder: tu carro
La FTC lo dice claro: puedes perder tu vehículo. Si no puedes pagar, el prestamista puede recuperarlo aunque hayas hecho pagos parciales. Algunos exigen instalar un GPS y un aparato que bloquea el arranque, para encontrar el vehículo y apagar el encendido a distancia. Una vez que lo recuperan, lo pueden vender, y en algunos estados el prestamista puede quedarse con todo el dinero de la venta, aunque sea más de lo que debes.1
La CFPB encontró que a uno de cada cinco prestatarios de un préstamo sobre el título de un solo pago le recuperan el carro o la camioneta por no pagar. Y advierte que perder el vehículo puede costarle a la persona su forma de llegar al trabajo o al médico.2
Préstamo sobre el título, empeño y un PAL
El prestamista guarda tu título
Sobre el título
La tienda guarda tu objeto
Empeño
Antes de entregar el título de tu carro, pregunta en una cooperativa federal por un PAL.1
Las casas de empeño
En un préstamo de empeño, según la CFPB, te pagan efectivo a cambio de un objeto que la casa de empeño guarda durante el préstamo, como una joya o un aparato electrónico. El préstamo muchas veces es mucho menor que el valor real del objeto, y si no lo pagas como acordaste, la tienda puede vender el objeto para cubrir la deuda.3
Un informe de la CFPB explica que a los préstamos de día de pago, sobre el título y de empeño se les llama servicios financieros alternativos, porque el prestamista típico no es un banco. En general son por menos de $1,000, con tasas altas y plazos de un mes o menos, y el empeño suele usar como garantía un objeto de valor, como una computadora o una joya. En la encuesta de la CFPB, 73% de quienes habían sacado un préstamo de empeño en los seis meses anteriores todavía debían, y 83% en el caso de los préstamos sobre el título: muchas personas los renuevan o vuelven a pedir.4
Cuidado con los cargos que no se ven. En una demanda contra una casa de empeño, la CFPB explicó que cada cargo del préstamo, aunque se llame de otra forma, es un cargo financiero que debe incluirse al calcular la APR. En su ejemplo, un préstamo de $200 a un mes con un cargo financiero de $10, uno de almacenaje de $10 y uno de proceso de $20 suma $40 y da una APR de 240%, aunque la tienda mostraba solo 120%. La CFPB aclaró que su demanda no es un fallo de que se violó la ley. Y en otra acción contra casas de empeño dijo que esos cargos se llaman, por ejemplo, “avalúo”, “interés”, “almacenaje” o “apertura”.5 Suma todos antes de firmar.

Si se llevan tu carro
La CFPB explica los derechos que suelen existir cuando un prestamista recupera un carro. Muchos dependen de la ley de tu estado:6
- El aviso. En muchos estados, el prestamista puede recuperar el carro sin aviso ni orden de la corte después de un pago atrasado; otros estados exigen un aviso antes.
- Sin “alterar la paz”. Según algunas leyes estatales, no puede llevárselo con amenazas o fuerza física, sacándolo de un garaje cerrado sin permiso o siguiendo después de que te negaste.
- Tus cosas. Si dejaste cosas en el carro, contacta al prestamista de inmediato para recogerlas, y anota qué había y cuánto vale.
- Ponerte al día. En algunos estados tienes derecho a pagar lo atrasado y los costos para recuperar el carro.
- Antes de la venta. Tienes derecho a que te avisen antes de que lo vendan; en una venta pública, la fecha, la hora y el lugar. Quizá puedas recuperarlo pagando todo el préstamo más los costos antes de la venta.
- Después de la venta. El prestamista debe venderlo de forma comercialmente razonable. Si se vende por menos de lo que debes, quizá debas la diferencia; si se vende por más, quizá tengas derecho al sobrante.
Ojo con este último punto en un préstamo sobre el título: la FTC advierte que en algunos estados el prestamista puede quedarse con todo el dinero de la venta, aunque sea más de lo que debes.1 Por eso la ley de tu estado importa tanto. La CFPB sugiere preguntar al fiscal general o a la oficina de protección al consumidor de tu estado, o a la oficina de servicios legales de tu zona.6 La asistencia legal gratuita se busca por dirección en el sitio de la Legal Services Corporation.9
Si después de la venta te queda una deuda y la pasan a una agencia de cobranza, la guía de deudas en cobranza explica tus derechos.
Alternativas más baratas
La FTC da opciones menos caras y menos riesgosas que los préstamos sobre el título:1
- Pedir más tiempo a tus acreedores, preguntando si te cobrarán por la extensión.
- Una cooperativa de crédito. Las cooperativas de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa suelen tener tasas más bajas, y algunas cooperativas federales ofrecen un préstamo alternativo al de día de pagopréstamo alternativo al de día de pago (PAL)Un préstamo alternativo al de día de pago (PAL) es un préstamo pequeño que las cooperativas de crédito federales pueden darles a sus socios en lugar de un préstamo de día de pago, que cuesta mucho más. Según la NCUA, la regla federal le pone límites al monto y al plazo, que es corto; el cargo por solicitud solo puede cubrir el costo real de tramitarlo, y hay un tope de cuántos puedes tener en un periodo. Se paga completo en cuotas y no se puede renovar (rollover). Para un tipo de PAL tienes que ser socio por un tiempo antes de pedirlo. Algunos prestamistas que no son cooperativas usan ese nombre: lee la letra pequeña.Ver la definición completa (PAL), mucho menos caro. Algunas cooperativas estatales tienen préstamos parecidos.
- Un banco local, que puede dar préstamos más pequeños con pagos más fáciles, o un banco grande que dé préstamos pequeños a clientes con puntaje bajo o sin puntaje.
- Tu reembolso de impuestos, si esperas uno: presenta tu declaración lo antes que puedas.
- Consejería de crédito gratis o a bajo costo, de un grupo sin fines de lucro, de tu empleador, de tu cooperativa o de tu autoridad de vivienda.
- Familiares, amigos, caridades e iglesias, que muchas veces ayudan sin costo.
Por el reglamento de la NCUA, un PAL de una cooperativa federal va de $200 a $1,000 a uno a seis meses (PAL I) o hasta $2,000 a uno a 12 meses (PAL II), no se renueva, se paga completo en cuotas y su cuota de solicitud nunca pasa de $20.7 La guía de préstamos de día de pago y sus alternativas explica todas sus reglas, y la de cooperativas de crédito o bancos, cómo hacerte socio.
Si estás en servicio militar activo o eres dependiente de alguien que lo está, la Ley de Préstamos Militares cubre los préstamos sobre el título del vehículo: no te pueden cobrar más de 36% de tasa de porcentaje anual militar (MAPR), que incluye cargos y extras, ni exigirte arbitraje obligatorio, y tu oficina de asistencia legal (JAG) puede ayudarte.8
Antes de entregar el título de tu carro
1. Escribe cuánto necesitas y para cuándo
Hoy
Pregunta primero a tu acreedor si te da más tiempo.1
Pruébalo con tus númerosPresupuesto familiar2. Pregunta por un PAL en una cooperativa federal
Esta semana
De $200 hasta $2,000, en cuotas, con solicitud de máximo $20.7
3. Si aun así lo consideras, pide todos los cargos por escrito
Antes de firmar
La APR, los cargos de proceso y los extras como la asistencia en el camino.1
4. Pregunta qué pasa si no pagas a tiempo
Antes de firmar
Si te pueden recuperar el carro y qué hacen con el dinero de la venta en tu estado.1
5. Guarda copia de todo
El día que firmas
Si un día se llevan el carro, tienes derechos que dependen de tu estado.6
Si este es tu caso
Necesitas el carro para trabajar
La CFPB advierte que perder el vehículo puede costarte la forma de llegar al trabajo o al médico;2 busca primero una alternativa sin tu título.1
No tienes historial de crédito
Algunos bancos grandes dan préstamos pequeños a clientes con puntaje bajo o sin puntaje.1
Estás en servicio militar activo
La Ley de Préstamos Militares pone un tope de 36% de MAPR a los préstamos sobre el título.8
Vas a empeñar una joya de la familia
Te prestarán mucho menos de lo que vale, y si no pagas como acordaste, la tienda puede venderla.3
Errores que salen caros
Error: Renovar el préstamo sobre el título cada mes.
Mejor: Cada renovación suma otro cargo; en el ejemplo de la FTC, dos meses cuestan al menos $500 por $1,000.1
Error: Pensar que los pagos parciales protegen tu carro.
Mejor: La FTC dice que pueden recuperarlo aunque hayas hecho pagos parciales.1
Error: Aceptar los extras sin preguntar cuánto suman.
Mejor: Los cargos de proceso, de documentos y los extras suben el costo del préstamo.1
Error: Mirar solo el 'interés' en la casa de empeño.
Mejor: Suma todos los cargos: el almacenaje y el proceso también entran en la APR.5
Error: Dejar tus cosas en el carro y no reclamarlas.
Mejor: Contacta al prestamista de inmediato para recogerlas, y anota qué había.6
Error: No preguntar por tus derechos cuando venden el carro.
Mejor: Pregunta al fiscal general de tu estado o a los servicios legales: quizá tengas derecho al aviso, a recuperarlo o al sobrante.6
Qué hacer esta semana
- Antes de entregar el título o un objeto, escribe cuánto necesitas y pide a tu acreedor más tiempo.1
- Pregunta en una cooperativa federal de tu zona por un PAL.7
- Si ya tienes un préstamo sobre el título, junta el contrato y suma todos los cargos.1
- Busca el teléfono del fiscal general o de la oficina de protección al consumidor de tu estado, por si lo necesitas.6
- Empieza un fondo de emergencia, aunque sea con poco, y ordena tus deudas con el plan de crédito.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto cuesta un préstamo sobre el título del carro?
La FTC dice que suelen tener cargos mensuales de hasta 25%, alrededor de 300% de APR, además de cargos de proceso, de documentos o de originación y extras como un plan de asistencia en el camino. En su ejemplo, pedir $1,000 por 30 días te hace deber $1,250, y renovarlo otros 30 días sube el costo a por lo menos $500.
¿Me pueden quitar el carro si ya hice pagos?
Sí. La FTC advierte que el prestamista puede recuperar el vehículo aunque hayas hecho pagos parciales, y que algunos instalan un GPS y un aparato que bloquea el arranque para encontrarlo y apagarlo a distancia.
Si venden mi carro por más de lo que debía, ¿me dan la diferencia?
Depende de tu estado. La CFPB explica que, cuando se recupera un carro, si se vende por más de lo que debes quizá tengas derecho al sobrante. Pero la FTC advierte que, con un préstamo sobre el título, en algunos estados el prestamista puede quedarse con todo lo de la venta. Pregunta a la oficina de servicios legales o al fiscal general de tu estado.
¿Qué pasa si no pago un préstamo de empeño?
La CFPB explica que la casa de empeño guarda tu objeto durante el préstamo y que, si no pagas como acordaste, puede venderlo para cubrir la deuda. También dice que el préstamo muchas veces es mucho menor que el valor real del objeto.
¿Cómo sé cuánto me cobra de verdad la casa de empeño?
Pide la tasa de porcentaje anual (APR). En una demanda, la CFPB explicó que cada cargo del préstamo, se llame almacenaje, avalúo o proceso, es parte del cargo financiero y debe entrar en la APR. Suma todos los cargos antes de firmar.
¿Qué alternativas tengo si necesito dinero rápido?
La FTC sugiere pedir más tiempo a tus acreedores, un préstamo PAL de una cooperativa federal, préstamos pequeños de bancos locales, la consejería de crédito de un grupo sin fines de lucro, la ayuda de familiares o amigos y las caridades e iglesias.
¿Hay protecciones si estoy en el ejército?
Sí. La CFPB explica que la Ley de Préstamos Militares cubre los préstamos sobre el título del vehículo: a los miembros activos y sus dependientes no se les puede cobrar más de 36% de MAPR ni exigir arbitraje obligatorio. Tu oficina JAG puede ayudarte.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FTC · What To Know About Payday and Car Title Loans · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 2. CFPB · CFPB Finds One-in-Five Auto Title Loan Borrowers Have Vehicle Seized for Failing to Repay Debt · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. CFPB · Your Money, Your Goals: Finding financial products and services · files.consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. CFPB · Consumer use of payday, auto title, and pawn loans (research brief) · files.consumerfinance.gov · Consultado el 31 de octubre de 2026
- 5. CFPB · CFPB Takes Action Against B&B Pawnbrokers For Deceiving Consumers About Loan Costs · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 6. CFPB · What happens if my car is repossessed? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 7. NCUA (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §701.21, Loans to members and lines of credit to members · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. CFPB · What is covered under the Military Lending Act? · consumerfinance.gov · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 13 minutos de lectura
Préstamos de día de pago: cuánto cuestan y qué alternativas hay
Cómo funciona un préstamo de día de pago, lo que la CFPB dice que cuesta, qué es un PAL de una cooperativa federal y qué hacer si ya tienes uno.
- La CFPB dice que un préstamo de día de pago típico de dos semanas equivale a una APR de casi 400%, y que la renovación no baja lo que debes.
- Cuatro de cada cinco préstamos de día de pago se renuevan o se vuelven a sacar dentro de 14 días, según un estudio de la CFPB.
- Las cooperativas federales pueden ofrecer préstamos PAL de $200 a $2,000, de uno a 12 meses, sin renovaciones y con una cuota de solicitud de máximo $20.
- Impuestos y dinero Fondo de emergencia: cómo empezarlo aunque ganes poco Qué es un fondo de emergencia, cuánto guardar según tu caso, cómo empezar con poco dinero, dónde tenerlo seguro y qué cuesta no tenerlo. 11 minutos de lectura
- Impuestos y dinero Cooperativas de crédito y bancos: en qué se diferencian Cooperativas de crédito y bancos: quién puede ser miembro, el seguro NCUA y FDIC, cuotas y sobregiros, cuentas con ITIN, préstamos pequeños y CDFI. 12 minutos de lectura
- Crédito Deudas en cobranza: tus derechos con los cobradores Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.