Cooperativas de crédito y bancos: en qué se diferencian
Cooperativas de crédito y bancos: quién puede ser miembro, el seguro NCUA y FDIC, cuotas y sobregiros, cuentas con ITIN, préstamos pequeños y CDFI.
Verificado con fuentes oficiales el 17 de octubre de 2026 16 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Las dos guardan tu dinero, prestan y dan servicios parecidos. La cooperativa de crédito es sin fines de lucro y de sus miembros: para entrar necesitas un vínculo, como tu trabajo, tu familia, dónde vives o un grupo. Tu dinero queda asegurado por el gobierno federal hasta por lo menos $250,000 por persona y categoría de cuenta, con la FDIC en los bancos asegurados y con la NCUA en las cooperativas aseguradas; compruébalo antes de abrir la cuenta. Las dos deben darte los avisos de cuotas antes de abrirla y no pueden cobrarte sobregiro en compras con débito o en cajeros si no lo aceptaste.
Lo más importante
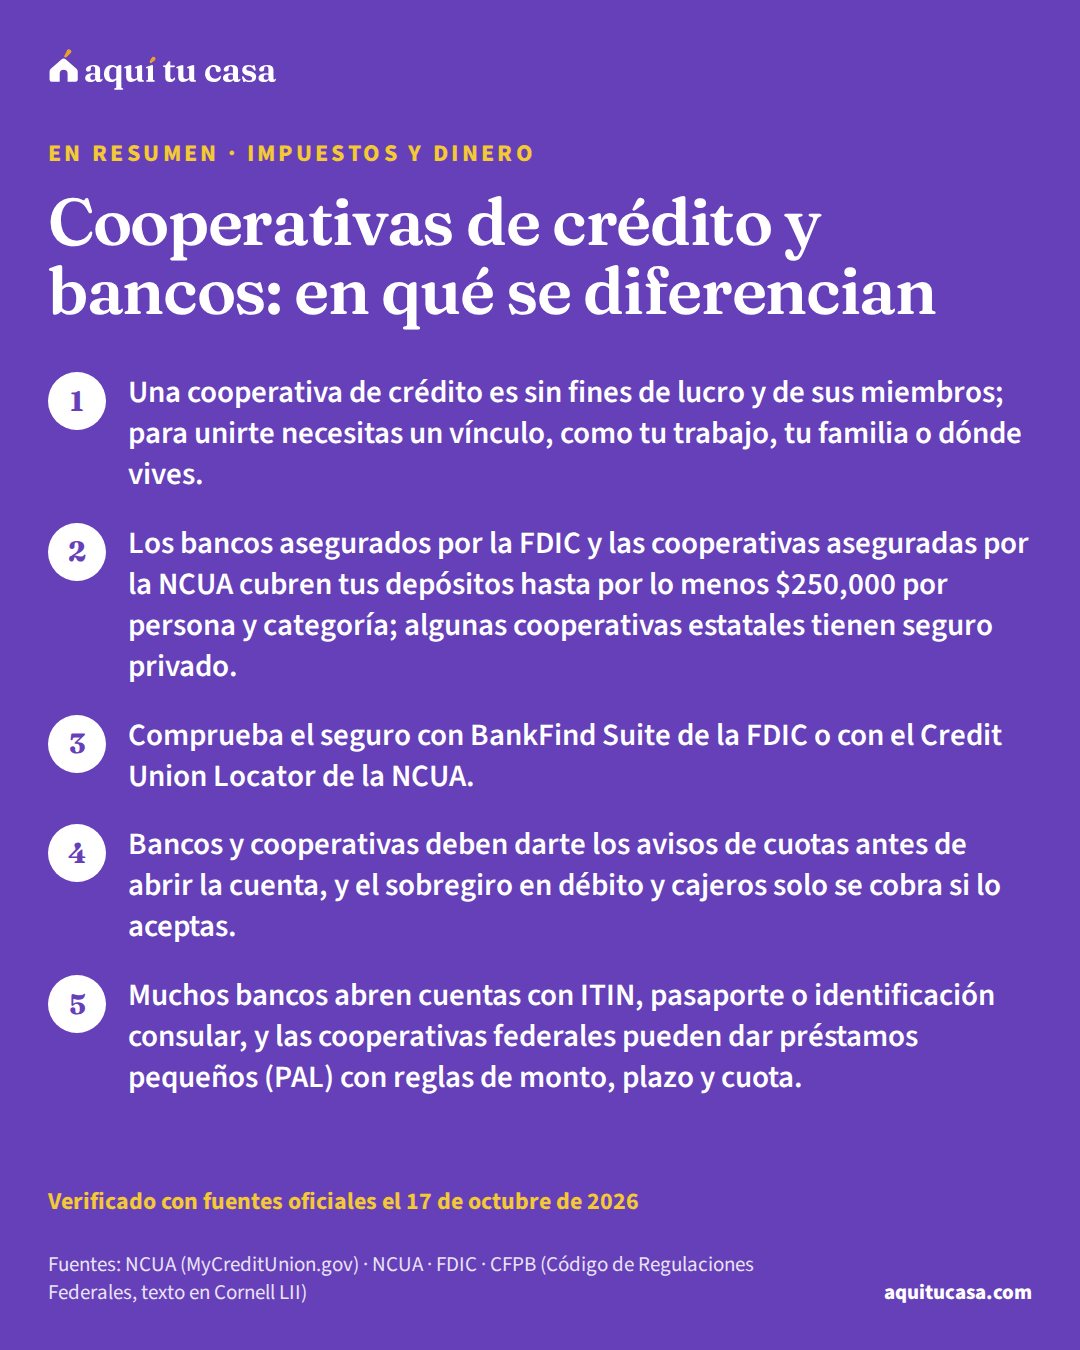
- Una cooperativa de crédito es sin fines de lucro y de sus miembros; para unirte necesitas un vínculo, como tu trabajo, tu familia o dónde vives.
- Los bancos asegurados por la FDIC y las cooperativas aseguradas por la NCUA cubren tus depósitos hasta por lo menos $250,000 por persona y categoría; algunas cooperativas estatales tienen seguro privado.
- Comprueba el seguro con BankFind Suite de la FDIC o con el Credit Union Locator de la NCUA.
- Bancos y cooperativas deben darte los avisos de cuotas antes de abrir la cuenta, y el sobregiro en débito y cajeros solo se cobra si lo aceptas.
¿Es para ti?
Esta guía es para ti si…
- Quieres abrir tu primera cuenta y no sabes si elegir una cooperativa de crédito o un banco.
- Tienes ITIN, pasaporte o matrícula consular y quieres saber qué documentos te pueden pedir.
- Quieres saber si tu dinero está asegurado y cómo comprobarlo.
Busca ayuda directa primero si…
- Buscas una cuenta de bajo costo certificada: la guía de cuentas Bank On explica qué estándares cumplen.
- Te negaron una cuenta por tu historial bancario: la guía para abrir una cuenta sin Seguro Social explica qué hacer.
- Quieres invertir en acciones o fondos: el seguro de la FDIC y de la NCUA no cubre inversiones.
Esta guía es para ti si quieres abrir una cuenta, o cambiarte de lugar, y no sabes si elegir una cooperativa de crédito o un banco. Verás en qué se parecen y en qué se diferencian, quién puede ser miembro de una cooperativa, cómo funciona el seguro federal de tu dinero y cómo comprobarlo, qué reglas protegen tus cuotas, qué documentos te pueden pedir si tienes ITIN o pasaporte, y qué son los préstamos PAL y las CDFI. No te recomendamos ninguna institución: te contamos lo que dicen las fuentes oficiales.
- Seguro federal, por lo menos, por depositante y categoría de cuenta en cada banco asegurado por la FDIC
- $250,0004
- En una cooperativa asegurada por la NCUA, cada miembro tiene por lo menos la misma cobertura.2
- Con lo que quizá puedas abrir una cuenta de banco, según la FDIC
- $2510
- Monto de un préstamo PAL I en una cooperativa federal
- $200 a $1,00013
- Cuándo te pueden cobrar sobregiro en compras con débito o en cajeros
- Solo si aceptas7
Qué es una cooperativa de crédito y en qué se parece a un banco
Según la NCUA (la Administración Nacional de Cooperativas de Crédito), una cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa (credit union) es una institución financiera sin fines de lucro que recibe depósitos, presta y da otros servicios financieros, igual que un banco. La diferencia está en quién es dueño: la cooperativa es de sus miembros, que la controlan, y la dirige una junta de voluntarios que ellos eligen.1
Sus ganancias vuelven a los miembros como cuotas más bajas, mejores tasas de ahorro y préstamos más baratos. A diferencia de los bancos, devuelve sus excedentes a los miembros como dividendos. La NCUA dice que, en promedio, las cooperativas ofrecen mejores tasas de ahorro y préstamos más baratos, y suelen cobrar menos cuotas y pedir saldos menores.1 Son promedios: compara los avisos de cuotas de cada una.6
Cooperativa de crédito y banco, lado a lado
De sus miembros
Cooperativa de crédito
Las dos deben darte los avisos de cuotas antes de abrir la cuenta6 y ninguna puede cobrarte sobregiro en débito o en cajeros sin tu aceptación.7
Quién puede ser miembro de una cooperativa
Para unirte a una cooperativa necesitas compartir su vínculo común, que se llama campo de afiliación (field of membership). Según la NCUA, puedes entrar:1
- Por tu trabajo: muchos patrones tienen su propia cooperativa.
- Por tu familia: la mayoría deja entrar a los familiares de sus miembros.
- Por dónde vives: muchas aceptan a cualquiera que vive, trabaja, va a la iglesia o estudia en cierta zona.
- Por un grupo: ser parte de una iglesia, una escuela o un sindicato puede darte el derecho.
Pregunta en la cooperativa cuál es su campo de afiliación antes de ir con tus papeles. Si tu pareja, tus padres o tus hermanos ya son miembros, menciónalo.1
Tu dinero asegurado: FDIC y NCUA
En un banco asegurado por la FDIC (la Corporación Federal de Seguro de Depósitos), tus depósitos están asegurados hasta por lo menos $250,000 por depositante, por categoría de propiedad, en cada banco. El fondo está respaldado por la plena fe y crédito del gobierno de Estados Unidos. Solo cubre depósitos y solo si tu banco está asegurado por la FDIC; no cubre inversiones, aunque te las venda el banco.4
En una cooperativa asegurada por el gobierno federal, el seguro es automático al hacerte miembro, y cada miembro tiene por lo menos $250,000 de cobertura total por sus cuentas. Lo respalda también el gobierno de Estados Unidos.2 La NCUA dice que nadie ha perdido un centavo de depósitos asegurados en una cooperativa con seguro federal.3
Cómo comprobarlo. Para un banco, la FDIC pide que lo busques en su herramienta BankFind Suite.4 Para una cooperativa, usa el Credit Union Locator de la NCUA. Las cooperativas aseguradas deben mostrar el letrero oficial de la NCUA en sus cajas y en su sitio web, y no pueden dejar el seguro federal sin avisar a sus miembros. El nombre oficial de una cooperativa federal incluye las palabras federal credit union.2
Lo que no cubre. Ni la FDIC ni la NCUA cubren inversiones como acciones, bonos o fondos mutuos, ni seguros de vida o anualidades, aunque los vendan en tu banco o cooperativa.42 La NCUA tampoco asegura criptomonedas.3 Si tienes más dinero que el límite, la FDIC tiene la calculadora EDIE para estimar cuánto está cubierto.4

Cuotas, sobregiros y los avisos que te deben dar
Antes de abrir una cuenta, pide los avisos. La ley obliga a los bancos y a las cooperativas a dártelos antes de abrir la cuenta o de darte un servicio, y deben decir cuánto es cada cuota que te pueden cobrar, o cómo se calcula, y cuándo la cobran.56 En las cooperativas se llaman avisos de Truth in Savings, e incluyen cuotas por cuentas inactivas, cheques devueltos o fondos insuficientes. Algunas instituciones bajan las cuotas si haces tu banca en línea.9
El sobregiro. Por la Regulación E, la institución que tiene tu cuenta no puede cobrarte por cubrir con su servicio de sobregiro un retiro en un cajero o una compra de una sola vez con tarjeta de débito, a menos que te explique el servicio por escrito, te dé la oportunidad de aceptarlo, tú lo aceptes y te lo confirme por escrito. Puedes retirar tu aceptación.7 Esta regla vale igual para bancos y cooperativas: para la Regulación E, una institución financiera incluye a los bancos y a las cooperativas de crédito.8 Por eso, al abrir una cuenta de cheques, la cooperativa te preguntará si quieres su programa de sobregiro; si aceptas, te cobrará la cuota que dice su lista.9
Ejemplo con números reales
Cómo comparar dos cuentas con sus avisos
Un ejemplo en palabras; llena cada renglón con lo que dice el aviso de cada institución.
- Cuota mensual
- Cuánto es y qué condiciones la quitan
- Saldo mínimo
- Cuánto tienes que dejar en la cuenta
- Sobregiro y fondos insuficientes
- Cuánto cobran y si aceptaste el servicio en débito y cajeros
- Otras cuotas
- Cuentas inactivas, cheques devueltos y otros servicios que usarías
- Lo que pagarías al año
- Suma las cuotas que de verdad usarías, en cada institución
Bancos y cooperativas deben darte estos avisos antes de abrir la cuenta.56 El sobregiro en débito y cajeros solo se cobra si lo aceptaste.7 Lo que ahorres en cuotas puede ir a tu plan de ahorro.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicialAbrir una cuenta con ITIN, pasaporte o matrícula
Según la FDIC, para abrir una cuenta llevas tu número de Seguro Social o tu ITIN y una identificación como licencia, identificación estatal o militar, o pasaporte; algunos bancos aceptan otras identificaciones. Muchos bancos te dejan abrir una cuenta aunque no seas ciudadano, con un pasaporte extranjero, una identificación consular o el ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa. Y quizá puedas abrirla con apenas $25.10
La regla federal de identificación de clientes de los bancos dice que, para una persona que no es estadounidense, el número de identificación puede ser un número de contribuyente, el número y país de un pasaporte, el de una tarjeta de identificación de extranjero o el de otro documento del gobierno que muestre nacionalidad o residencia y tenga foto.11 Algunos bancos aceptan otras identificaciones, así que pregunta antes de ir.10
En una opinión legal, la NCUA respondió que no veía impedimento legal para que una cooperativa federal preste a miembros que usan el ITIN y la matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa en lugar de un número de Seguro Social, aunque la cooperativa debe atender los riesgos. Y dijo no conocer ninguna ley que prohíba a un acreedor reportar los datos de un prestatario a las agencias de crédito con un número distinto del Seguro Social. La consulta era sobre un plan para ayudar a miembros sin número de Seguro Social a establecer un historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa.12
La guía para abrir una cuenta de banco sin Seguro Social explica qué hacer si te niegan una cuenta, y la de cuentas sin comisiones Bank On muestra cuentas de bajo costo. Si mandas dinero a tu familia, la guía del impuesto a las remesas explica cómo se aplica según cómo pagas.
Préstamos pequeños y CDFI
Préstamos PAL. Las cooperativas federales pueden dar préstamos alternativos a los de día de pagopréstamo de día de pago (payday loan)Un préstamo de día de pago (payday loan) es, según la CFPB, un préstamo pequeño, a corto plazo y de alto costo que por lo general vence en tu próximo día de pago. Para cobrarlo, el prestamista suele pedirte un cheque con fecha adelantada o permiso para sacar el dinero de tu cuenta. En general no revisa si puedes pagarlo y cubrir tus otros gastos. Sus cargos, convertidos en tasa anual (APR), pueden ser mucho más altos que los de una tarjeta de crédito. Algunos estados no lo permiten o le ponen límites, y en otros te pueden ofrecer renovarlo pagando solo los cargos.Ver la definición completa (payday alternative loans). Para el PAL I, el reglamento de la NCUA pone, entre otras condiciones: de $200 a $1,000; de uno a seis meses de plazo; no más de tres en seis meses a la misma persona y uno a la vez; sin renovarlos; pagados en cuotas que cubren todo el préstamo; ser miembro por lo menos un mes antes; y una cuota de solicitud que refleje el costo real y nunca pase de $20.13 No todas las cooperativas los ofrecen: pregunta en la tuya.
CDFI. Una CDFIinstitución financiera de desarrollo comunitario (CDFI)Una CDFI (institución financiera de desarrollo comunitario) es una organización cuya misión principal es el desarrollo de comunidades. Da préstamos, inversiones y otros servicios financieros en zonas de bajos ingresos y a personas con poco acceso al crédito. Puede ser un banco o una cooperativa de crédito de desarrollo comunitario, o un fondo de préstamos que no es banco. La ley exige que no sea una agencia del gobierno, que rinda cuentas a la comunidad que sirve y que ofrezca servicios como asesoría financiera y de crédito junto con sus préstamos. El Fondo CDFI del Departamento del Tesoro las certifica.Ver la definición completa (Institución Financiera de Desarrollo Comunitario) es una organización certificada por el Fondo CDFI del Tesoro que da servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento. Puede ser un banco o una cooperativa de desarrollo comunitario, o un fondo de préstamos. Hay CDFI certificadas en los 50 estados, el Distrito de Columbia, Guam y Puerto Rico, y el Fondo publica su lista. Sus fondos sirven, entre otras cosas, para hipotecas para compradores de primera vivienda.14 La guía de préstamos con ITIN explica qué preguntar si piensas comprar casa.

Si este es tu caso
Tienes ITIN o pasaporte de tu país
Muchos bancos abren cuentas con pasaporte extranjero, identificación consular o ITIN; pregunta qué aceptan.10
No tienes historial de crédito
La NCUA no vio impedimento para que una cooperativa federal preste con ITIN y reporte tus pagos con ese número.12
Alguien de tu familia ya es miembro
La mayoría de las cooperativas deja entrar a los familiares de sus miembros.1
Si tienes un problema con tu banco o cooperativa
Primero intenta resolverlo directamente con la institución. Si es una cooperativa, la NCUA recomienda eso mismo; si no se resuelve, su Centro de Asistencia al Consumidor (CAC) ayuda a resolver disputas con cooperativas, y cuando puede ayudar le pide a la cooperativa que intente resolver la queja dentro de 60 días calendario.15 Para preguntas sobre el seguro de depósitos en un banco, la FDIC atiende al 877-275-3342.4
Si quieres ordenar tus cuentas, tu crédito o tu presupuesto antes de comprar casa, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.16
Errores que te cuestan dinero
Error: Suponer que toda cooperativa tiene seguro federal.
Mejor: Búscala en el Credit Union Locator de la NCUA: algunas estatales tienen seguro privado.32
Error: Pensar que el seguro cubre las inversiones o las criptomonedas.
Mejor: Solo cubre depósitos; las inversiones no están aseguradas aunque las venda tu banco o cooperativa.43
Error: Aceptar el sobregiro sin leer cuánto cuesta.
Mejor: Solo te lo pueden cobrar en débito y cajeros si lo aceptas, y puedes retirar tu aceptación.7
Error: Abrir la cuenta sin pedir los avisos de cuotas.
Mejor: Pídelos antes: bancos y cooperativas deben dártelos.56
Error: Pedir un préstamo de día de pago sin preguntar en tu cooperativa.
Mejor: Pregunta si tu cooperativa federal da préstamos PAL, con monto, plazo y cuota limitados.13
Qué hacer esta semana
- Escribe los lugares donde vives, trabajas, estudias o vas a la iglesia, y los de tu familia que ya es miembro de una cooperativa.1
- Busca cada institución que te interese en BankFind Suite de la FDIC o en el Credit Union Locator de la NCUA.43
- Pide los avisos de cuotas de dos cuentas y compáralos renglón por renglón.56
- Pregunta qué identificaciones aceptan si tienes ITIN, pasaporte o matrícula consular.10
- Decide si quieres o no el servicio de sobregiro en débito y cajeros.7
- Usa el plan de ahorro para fijar una meta mensual en tu cuenta nueva.
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Es más segura una cooperativa de crédito o un banco?
Si el banco está asegurado por la FDIC o la cooperativa por la NCUA, tus depósitos están cubiertos hasta por lo menos $250,000 por persona y categoría de cuenta, con el respaldo del gobierno de Estados Unidos. Ojo: algunas cooperativas con permiso estatal tienen seguro privado, que no tiene ese respaldo.
¿Cómo sé si mi cooperativa o mi banco tiene seguro federal?
Para un banco, búscalo en BankFind Suite de la FDIC. Para una cooperativa, en el Credit Union Locator de la NCUA. Las cooperativas aseguradas también deben mostrar el letrero oficial de la NCUA en sus cajas y en su sitio web.
¿Quién puede ser miembro de una cooperativa de crédito?
Quien comparte su vínculo común: muchas aceptan a quien vive, trabaja, va a la iglesia o estudia en cierta zona; otras son de un empleador o de un grupo, como una escuela o un sindicato; y la mayoría deja entrar a los familiares de sus miembros.
¿Puedo abrir una cuenta con ITIN o con pasaporte de mi país?
Según la FDIC, muchos bancos te dejan abrir una cuenta aunque no seas ciudadano, con un pasaporte extranjero, una identificación consular o el ITIN. La regla federal de identificación de clientes permite, para quien no es estadounidense, un número de identificación de contribuyente, de pasaporte u otro documento del gobierno con foto.
¿Me pueden cobrar sobregiro si pago con tarjeta de débito?
Por la Regulación E, el banco o la cooperativa no puede cobrarte por cubrir con su servicio de sobregiro un retiro en cajero o una compra de una sola vez con débito, a menos que hayas aceptado ese servicio. Puedes retirar tu aceptación.
¿Qué es un préstamo PAL?
Es un préstamo alternativo a los de día de pago que puede dar una cooperativa federal. Para el PAL I, el reglamento pone, entre otras condiciones: de $200 a $1,000, de uno a seis meses, sin renovarlo, ser miembro por lo menos un mes antes y una cuota de solicitud que nunca pasa de $20.
¿Qué es una CDFI?
Es una Institución Financiera de Desarrollo Comunitario certificada por el Fondo CDFI del Tesoro: da servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento. Puede ser un banco, una cooperativa o un fondo de préstamos, y hay en todos los estados y en Puerto Rico.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. NCUA (MyCreditUnion.gov) · What is a Credit Union? · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 2. NCUA (MyCreditUnion.gov) · Share Insurance · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 3. NCUA · Share Insurance Coverage · ncua.gov · Consultado el 17 de octubre de 2026
- 4. FDIC · Understanding Deposit Insurance · fdic.gov · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulación DD, 12 CFR §1030.4, Account disclosures · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. NCUA (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §707.4, Account disclosures (Truth in Savings para cooperativas de crédito) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulación E, 12 CFR §1005.17, Requirements for overdraft services · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulación E, 12 CFR §1005.2, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 8 fuentes restantes
- 9. NCUA (MyCreditUnion.gov) · Credit Union Accounts & Services · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 10. FDIC · GetBanked · fdic.gov · Consultado el 17 de octubre de 2026
- 11. FinCEN, Departamento del Tesoro (Código de Regulaciones Federales, texto en Cornell LII) · 31 CFR §1020.220, Customer identification program requirements for banks · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. NCUA · Individual Taxpayer Identification and Matricula Consular Numbers for Credit Reporting Purposes (opinión legal) · ncua.gov · Consultado el 17 de octubre de 2026
- 13. NCUA (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §701.21, Loans to members and lines of credit to members · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. Fondo CDFI, Departamento del Tesoro de EE. UU. · CDFI Certification · cdfifund.gov · Consultado el 17 de octubre de 2026
- 15. NCUA (MyCreditUnion.gov) · Complaint Process · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 12 minutos de lectura
Cómo abrir una cuenta de banco sin Seguro Social
Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir.
- La ley federal permite abrir una cuenta con ITIN, pasaporte, tarjeta de identificación de extranjero u otro documento de un gobierno; el banco elige cuáles acepta.
- Lleva identificación con foto, una segunda prueba (factura o acta de nacimiento), el ITIN si lo tienes y el depósito inicial, que suele ser de entre $25 y $100.
- Sin número de Seguro Social ni ITIN quizá solo puedas abrir una cuenta que no paga intereses; con ITIN, firmas el W-9 con ese número.
- Impuestos y dinero Cuentas sin comisiones por sobregiro: qué es Bank On Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas. 13 minutos de lectura
- Impuestos y dinero Enviar dinero a otro país y el impuesto a las remesas El impuesto federal a las remesas pagadas en efectivo: a qué envíos se aplica, cuáles no, quién lo cobra y tus derechos al mandar dinero a otro país. 11 minutos de lectura
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.