Enviar dinero a otro país y el impuesto a las remesas
El impuesto federal a las remesas pagadas en efectivo: a qué envíos se aplica, cuáles no, quién lo cobra y tus derechos al mandar dinero a otro país.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Para las remesas hechas después del 31 de diciembre de 2025, la ley federal cobra un impuesto de 1% del monto cuando le pagas al proveedor con efectivo, giro postal, cheque de caja u otro instrumento físico parecido. La misma ley dice que no se aplica cuando el dinero sale de una cuenta en un banco, cooperativa de crédito u otra institución financiera de su lista, ni cuando pagas con una tarjeta de débito o crédito emitida en Estados Unidos. Lo paga quien envía y lo cobra el proveedor. Con cualquier forma de pago, la Regulación E te da derecho a ver costos y tipo de cambio antes de pagar, a cancelar dentro de 30 minutos y a reclamar errores dentro de 180 días.
Lo más importante
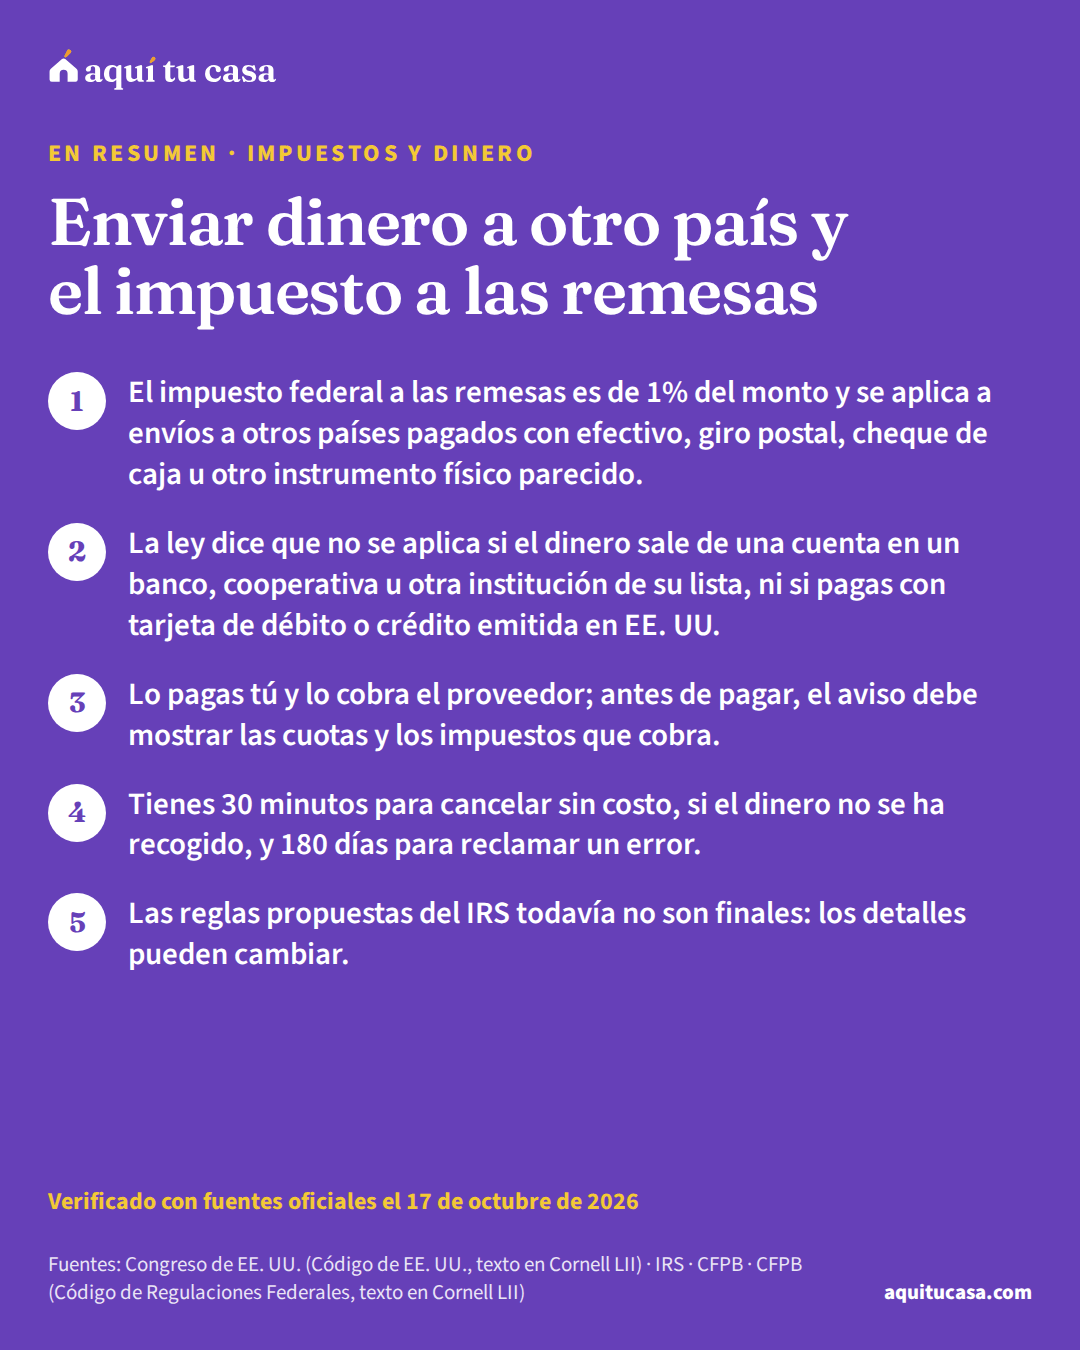
- El impuesto federal a las remesas es de 1% del monto y se aplica a envíos a otros países pagados con efectivo, giro postal, cheque de caja u otro instrumento físico parecido.
- La ley dice que no se aplica si el dinero sale de una cuenta en un banco, cooperativa u otra institución de su lista, ni si pagas con tarjeta de débito o crédito emitida en EE. UU.
- Lo pagas tú y lo cobra el proveedor; antes de pagar, el aviso debe mostrar las cuotas y los impuestos que cobra.
- Tienes 30 minutos para cancelar sin costo, si el dinero no se ha recogido, y 180 días para reclamar un error.
¿Es para ti?
Esta guía es para ti si…
- Mandas dinero a tu familia en otro país y quieres saber cuándo se cobra el impuesto federal a las remesas.
- Pagas tus envíos en efectivo, con giro postal o con cheque de caja.
- Tuviste un problema con un envío y no sabes qué derechos tienes.
Busca ayuda directa primero si…
- Tienes un negocio que manda remesas por otros: esta guía es para quien envía, no para el proveedor.
- Tienes una pregunta sobre tu declaración de impuestos: una clínica VITA del IRS ayuda gratis a quien califica.
- Mandas dinero dentro de Estados Unidos: estas reglas son para envíos a otros países.
Esta guía es para ti si mandas dinero a tu familia en otro país. Una ley federal cobra un impuesto a ciertas remesas. Verás a qué envíos se aplica según lo que dice la ley, a cuáles no, quién lo paga y quién lo cobra, y los derechos que la ley te da cada vez que mandas dinero: ver los costos antes de pagar, cancelar y reclamar errores.
- Impuesto federal sobre el monto de una remesa pagada con efectivo, giro postal o cheque de caja
- 1%1
- Para cancelar sin costo después de pagar, si el dinero no se ha recogido
- 30 minutos7
- Para que te devuelvan el dinero si cancelaste a tiempo
- 3 días hábiles7
- Para avisar de un error, desde la fecha en que el dinero debía estar disponible
- 180 días9
Qué es el impuesto a las remesas
Una remesaremesaUna remesa (remittance transfer) es un envío electrónico de dinero que haces desde Estados Unidos a una persona o empresa en otro país por medio de un proveedor de remesas, como un banco u otra empresa financiera. La ley federal protege los envíos que superan un monto mínimo y que hace un proveedor como parte habitual de su negocio. El proveedor debe decirte, antes y después de pagar, las tarifas, los impuestos, el tipo de cambio y cuánto recibirá la otra persona, en tu idioma si lo usa en su publicidad o te atendió en él. Tienes hasta treinta minutos para cancelar sin costo, si el dinero no se cobró, y ciento ochenta días para reportar un error.Ver la definición completa es el dinero que mandas desde Estados Unidos a una persona en otro país por medio de un proveedor, como una empresa de envíos o un banco.5 La ley federal (26 U.S.C. §4475) cobra un impuesto igual a 1% del monto de la remesa, y se aplica a los envíos hechos después del 31 de diciembre de 2025.1
Según el IRS, el impuesto se aplica a las remesas desde Estados Unidos a personas en otros países, cuando quien envía le entrega al proveedor efectivo, un giro postal (money order), un cheque de caja (cashier’s check) u otro instrumento físico parecido.3 La ley usa las definiciones de “transferencia de remesa”, “proveedor” y “quien envía” de la Ley de Transferencias Electrónicas de Fondos.1
A qué envíos se aplica y a cuáles no
La ley es clara en cuanto a la forma de pago. El impuesto se aplica solo cuando le das al proveedor efectivo, un giro postal, un cheque de caja u otro instrumento físico parecido, según lo determine el Tesoro.1 Y la misma ley dice que no se aplica en dos casos:1
- Cuando el dinero sale de una cuenta en una institución financiera de las que nombra la ley. Esa lista incluye los bancos asegurados, los bancos comerciales, las sucursales en Estados Unidos de bancos extranjeros, cualquier cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa y las instituciones de ahorro.2
- Cuando pagas con una tarjeta de débito o de crédito emitida en Estados Unidos.1
Cómo pagas el envío y qué dice la ley
Se aplica el impuesto
Efectivo, giro postal o cheque de caja
No se aplica
Desde una cuenta en un banco o cooperativa
No se aplica
Con tarjeta de débito o crédito de EE. UU.
- La ley excluye las remesas pagadas con una tarjeta emitida en Estados Unidos.1
Con cualquier forma de pago, tienes derecho a ver las cuotas, los impuestos y el tipo de cambio antes de pagar.6
La ley también trata de forma especial los arreglos con varias partes en los que participa quien envía: en esos casos, la remesa se trata como una operación de financiamiento para la regla “anti-conducto” del código de impuestos.1 Si tienes dudas sobre cómo se aplica a tu caso, pregunta directamente al IRS.
Quién lo paga y quién lo cobra
El impuesto lo paga quien envía. El proveedor te lo cobra al momento del envío y se lo entrega al Tesoro cada trimestre. Si no te lo cobra al momento del envío, la ley dice que el impuesto lo tiene que pagar el proveedor.1 El IRS lo explica igual: quien envía es responsable del impuesto, y si el proveedor no se lo cobra, pasa a ser responsabilidad del proveedor.3
El proveedor reporta este impuesto al IRS en el Formulario 720, la declaración trimestral de impuestos federales sobre artículos de uso y consumo.4 Y al hacer el envío, la Regulación E exige que el aviso antes de pagar muestre las cuotas que cobra el proveedor y los impuestos que recauda, con los nombres “Transfer Fees” y “Transfer Taxes” u otros parecidos.6
Tus derechos cada vez que mandas dinero
Además del impuesto, la ley federal te protege. Según la CFPB, una remesa es una transferencia electrónica de más de $15 que mandas desde Estados Unidos a una persona o empresa en otro país por medio de un proveedor. Un banco u otra empresa financiera puede ser proveedor. Pero si una empresa hizo 500 envíos o menos el año anterior y hace 500 o menos este año, no cuenta como proveedor, y la ley federal no le exige darte estas protecciones.5
Antes de pagar, el proveedor debe darte un aviso con el monto que se transfiere, las cuotas, los impuestos que cobra, el total, el tipo de cambio y la cantidad que recibirá la persona. Al pagar, debe darte un recibo con esos datos, la fecha en que el dinero estará disponible y tus derechos para reclamar errores y cancelar.6 El aviso también te dice, si aplica, que en el otro país pueden descontar impuestos y cuotas.5
En tu idioma. La ley por lo general exige que el proveedor use tu idioma en los recibos y avisos si lo usa en su publicidad donde haces el envío, o si hiciste el envío en tu idioma.5
Ejemplo con números reales
Qué revisar en el aviso antes de pagar
Un ejemplo de las líneas que la Regulación E pide en el aviso; los nombres pueden ser parecidos.
- Transfer Amount
- El monto que se transfiere a la persona
- Transfer Fees
- Las cuotas que te cobra el proveedor
- Transfer Taxes
- Los impuestos que el proveedor cobra sobre el envío
- Exchange Rate
- El tipo de cambio que usa el proveedor
- Total
- La suma de lo que se transfiere más las cuotas y los impuestos
Así lo pide la Regulación E.6 Si tu envío se paga en efectivo, giro postal o cheque de caja, el impuesto de 1% es uno de los impuestos que cobra el proveedor.1 Anota tus envíos de cada mes en la herramienta de presupuesto.
Haz la cuenta con tus númerosPresupuesto familiar
Cancelar un envío o reclamar un error
Por la Regulación E, puedes cancelar si lo pides a más tardar 30 minutos después de pagar, con datos que permitan identificarte a ti y al envío, y si el dinero no se ha recogido ni depositado. El proveedor debe devolverte todo lo que pagaste, incluidas las cuotas y, en la medida en que la ley no lo prohíba, los impuestos, dentro de tres días hábiles.7 Si programaste el envío con anticipación, puedes cancelarlo hasta tres días hábiles antes; y a veces la ley de tu estado o las reglas del proveedor te dan más tiempo.8
Si algo salió mal, el proveedor debe atender tu aviso de error si lo recibe a más tardar 180 días después de la fecha de disponibilidad que te informó. Debe investigar dentro de 90 días y darte los resultados dentro de tres días hábiles después.9
Un envío, de principio a fin
1. Pide y revisa el aviso
Antes de pagar
Monto, cuotas, impuestos, total y tipo de cambio, en tu idioma si el proveedor lo usa en su publicidad.6
2. Paga y guarda el recibo
Al pagar
El recibo dice la fecha en que el dinero estará disponible y tus derechos.6
Pruébalo con tus númerosPresupuesto familiar3. Si te arrepientes, cancela
Dentro de 30 minutos
Si el dinero no se ha recogido, te devuelven todo lo que pagaste en tres días hábiles.7
4. Si hay un error, avisa
Dentro de 180 días
Cuenta desde la fecha de disponibilidad del recibo; avisa cuanto antes y luego por escrito.10
5. El proveedor investiga
Hasta 90 días
Te da los resultados dentro de tres días hábiles después de terminar.9
6. Si no te resuelven, quéjate
Después de su respuesta
Puedes presentar una queja ante la CFPB; su teléfono y sitio web vienen en el recibo.10
Cómo avisar de un error. Según la CFPB, avisa al proveedor de inmediato; puede ayudar mandar después un aviso por escrito con tu nombre y teléfono o dirección, los de quien recibe, el monto y lo que pasó. Los errores que el proveedor debe corregir incluyen entregar una cantidad equivocada, no entregar el dinero a tiempo o no entregarlo, y entregarlo a otra persona.10 Si el dinero nunca llegó, puedes recibir un reembolso o que lo manden otra vez.5
Ojo con un caso: si el error fue porque diste un número de cuenta o de ruta equivocado y el proveedor tomó ciertas medidas, no tiene que devolver ni reenviar el dinero. Y algunos bancos y cooperativas están exentos de las protecciones federales de errores.10 Si no te resuelven, puedes presentar una queja ante la CFPB, y para las leyes de tu estado puedes contactar al fiscal general o al regulador financiero estatal.10
Si este es tu caso
Te pagan en efectivo y mandas en efectivo
La ley cobra el impuesto de 1% cuando pagas la remesa con efectivo, giro postal o cheque de caja.11
No tienes número de Seguro Social
Muchos bancos abren cuentas con pasaporte, identificación consular o ITIN;12 la ley no cobra el impuesto cuando el dinero sale de una cuenta en un banco o cooperativa.1
Mandas dinero cada mes
Guarda cada recibo: tienes 180 días desde la fecha de disponibilidad para reclamar un error.9
Prefieres hacer el trámite en español
Si el proveedor anuncia en español donde haces el envío, por lo general debe darte el aviso y el recibo en español.5
Errores que te cuestan dinero
Error: Pagar sin revisar el aviso.
Mejor: Antes de pagar, revisa las cuotas, los impuestos, el total y el tipo de cambio.6
Error: Tirar el recibo.
Mejor: Guárdalo: tiene la fecha de disponibilidad y los teléfonos para reclamar.10
Error: Esperar meses para reclamar que el dinero no llegó.
Mejor: Avisa cuanto antes; el plazo es de 180 días desde la fecha de disponibilidad.9
Error: Dar a la carrera el número de cuenta de quien recibe.
Mejor: Revísalo dos veces: si el error fue tuyo, el proveedor podría no tener que devolverte el dinero.10
Error: Pensar que nunca se puede cancelar.
Mejor: Tienes 30 minutos después de pagar, si el dinero no se ha recogido.7
Qué hacer esta semana
- Revisa cómo pagas tus envíos: la ley cobra el impuesto solo cuando pagas con efectivo, giro postal, cheque de caja u otro instrumento físico parecido.1
- En tu próximo envío, pide el aviso antes de pagar y revisa las líneas de cuotas e impuestos.6
- Guarda los recibos de tus envíos en un mismo lugar.10
- Si un envío no llegó, avisa hoy al proveedor y luego por escrito.10
- Si tienes preguntas sobre tu propia declaración de impuestos, busca una clínica VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa del IRS, que prepara gratis declaraciones básicas para quien califica.11
- Anota tus envíos en tu presupuesto familiar para ver cuánto mandas cada mes.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto es el impuesto a las remesas?
La ley federal cobra 1% del monto de la remesa, pero solo cuando le das al proveedor efectivo, un giro postal, un cheque de caja u otro instrumento físico parecido. Se aplica a envíos hechos después del 31 de diciembre de 2025.
¿Se cobra si mando el dinero desde mi cuenta de banco?
La ley dice que no se aplica cuando el dinero sale de una cuenta en una institución financiera de las que señala, como un banco asegurado, una cooperativa de crédito o una institución de ahorro, ni cuando pagas con una tarjeta de débito o de crédito emitida en Estados Unidos.
¿Quién paga el impuesto, yo o la empresa de envíos?
Lo paga quien envía, y el proveedor te lo cobra y se lo entrega al gobierno cada trimestre. Si el proveedor no te lo cobra al momento del envío, la ley dice que el impuesto lo tiene que pagar el proveedor.
¿Cómo sé cuánto me están cobrando?
Por la Regulación E, antes de pagar el proveedor debe darte un aviso con el monto, las cuotas, los impuestos que cobra, el total y el tipo de cambio. Al pagar, te da un recibo con esos datos y la fecha en que el dinero estará disponible.
¿Puedo cancelar una remesa?
Sí, si lo pides a más tardar 30 minutos después de pagar y el dinero no se ha recogido ni depositado. El proveedor debe devolverte todo lo que pagaste, cuotas incluidas, dentro de tres días hábiles. Si programaste el envío con anticipación, puedes cancelarlo hasta tres días hábiles antes.
¿Qué hago si el dinero no llegó?
Avisa al proveedor cuanto antes; tienes hasta 180 días desde la fecha en que el dinero debía estar disponible. El proveedor tiene 90 días para investigar y debe darte los resultados. Si el dinero nunca llegó, puedes recibir un reembolso o que lo manden otra vez. Si no te resuelven, puedes quejarte ante la CFPB.
¿Quién le entrega el impuesto al IRS?
El proveedor. La ley dice que el proveedor cobra el impuesto a quien envía y se lo entrega al Tesoro cada trimestre, y lo reporta en el Formulario 720. Si tienes preguntas sobre tu propia declaración de impuestos, una clínica VITA del IRS prepara gratis declaraciones básicas para quien califica.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 26 U.S.C. §4475, Imposition of tax (remesas) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 31 U.S.C. §5312, Definitions and application · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. IRS · Treasury, IRS issue proposed regulations on the new remittance transfer tax (IR-2026-48) · irs.gov · Consultado el 17 de octubre de 2026
- 4. IRS · Notice 2025-55, Relief from Penalty for Failure to Deposit Remittance Excise Tax · irs.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · What is a remittance transfer and what are my rights? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulación E, 12 CFR §1005.31, Disclosures (remesas) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulación E, 12 CFR §1005.34, Procedures for cancellation and refund of remittance transfers · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB · Can I cancel an international money transfer? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulación E, 12 CFR §1005.33, Procedures for resolving errors (remesas) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. CFPB · How do I notify the remittance transfer provider about a mistake with my money transfer? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. IRS · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 17 de octubre de 2026
- 12. FDIC · GetBanked · fdic.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 12 minutos de lectura
Cómo abrir una cuenta de banco sin Seguro Social
Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir.
- La ley federal permite abrir una cuenta con ITIN, pasaporte, tarjeta de identificación de extranjero u otro documento de un gobierno; el banco elige cuáles acepta.
- Lleva identificación con foto, una segunda prueba (factura o acta de nacimiento), el ITIN si lo tienes y el depósito inicial, que suele ser de entre $25 y $100.
- Sin número de Seguro Social ni ITIN quizá solo puedas abrir una cuenta que no paga intereses; con ITIN, firmas el W-9 con ese número.
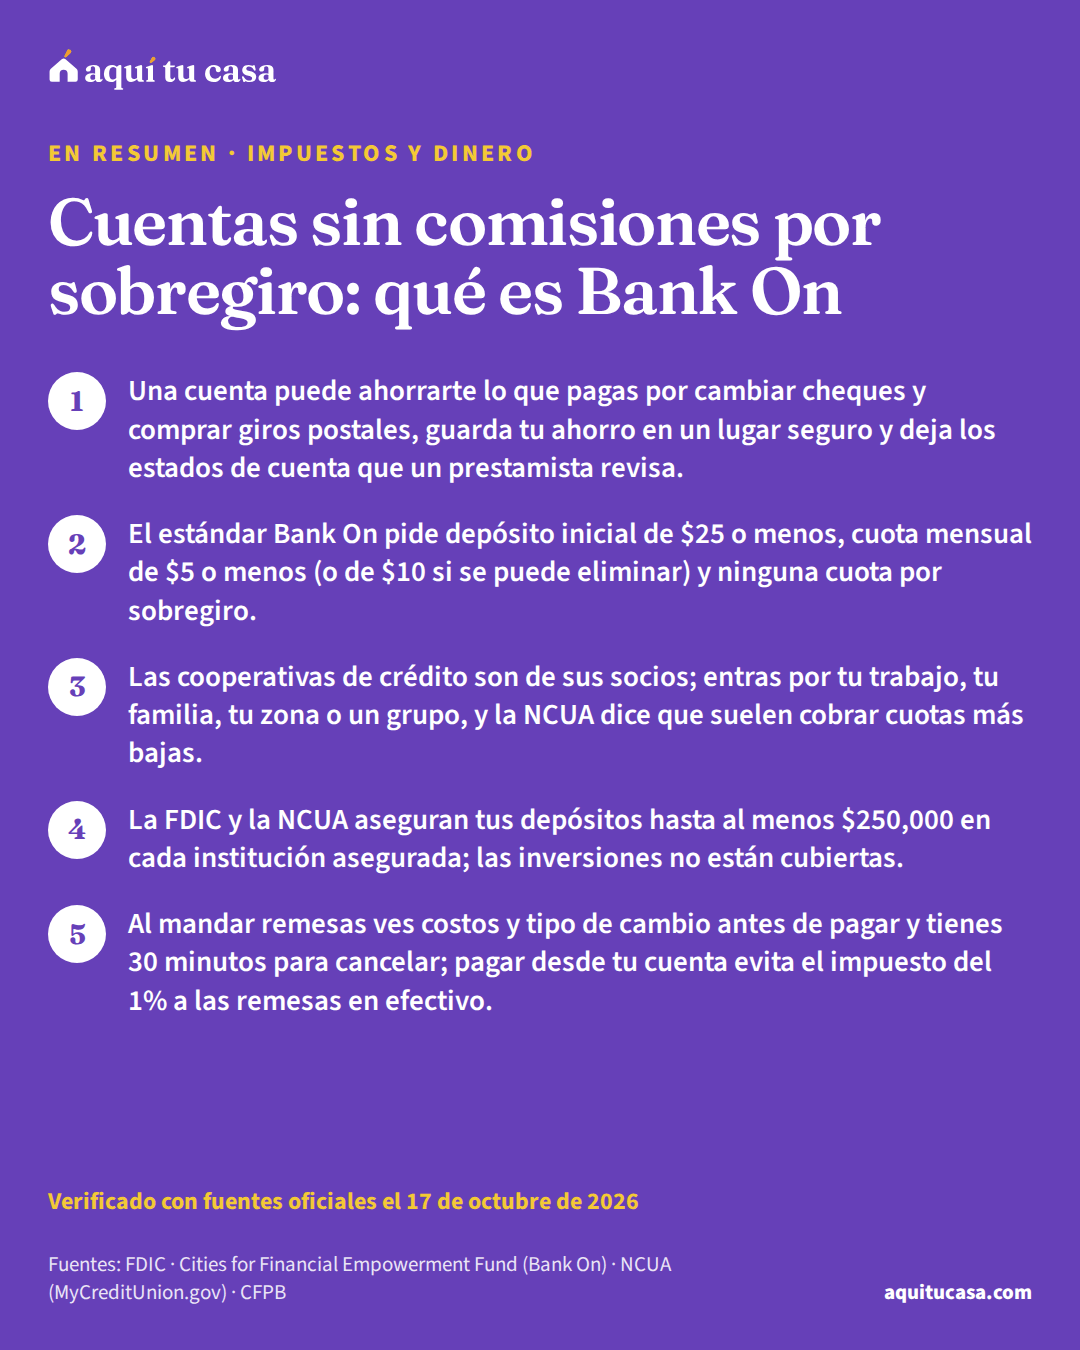
- Impuestos y dinero Cuentas sin comisiones por sobregiro: qué es Bank On Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas. 13 minutos de lectura
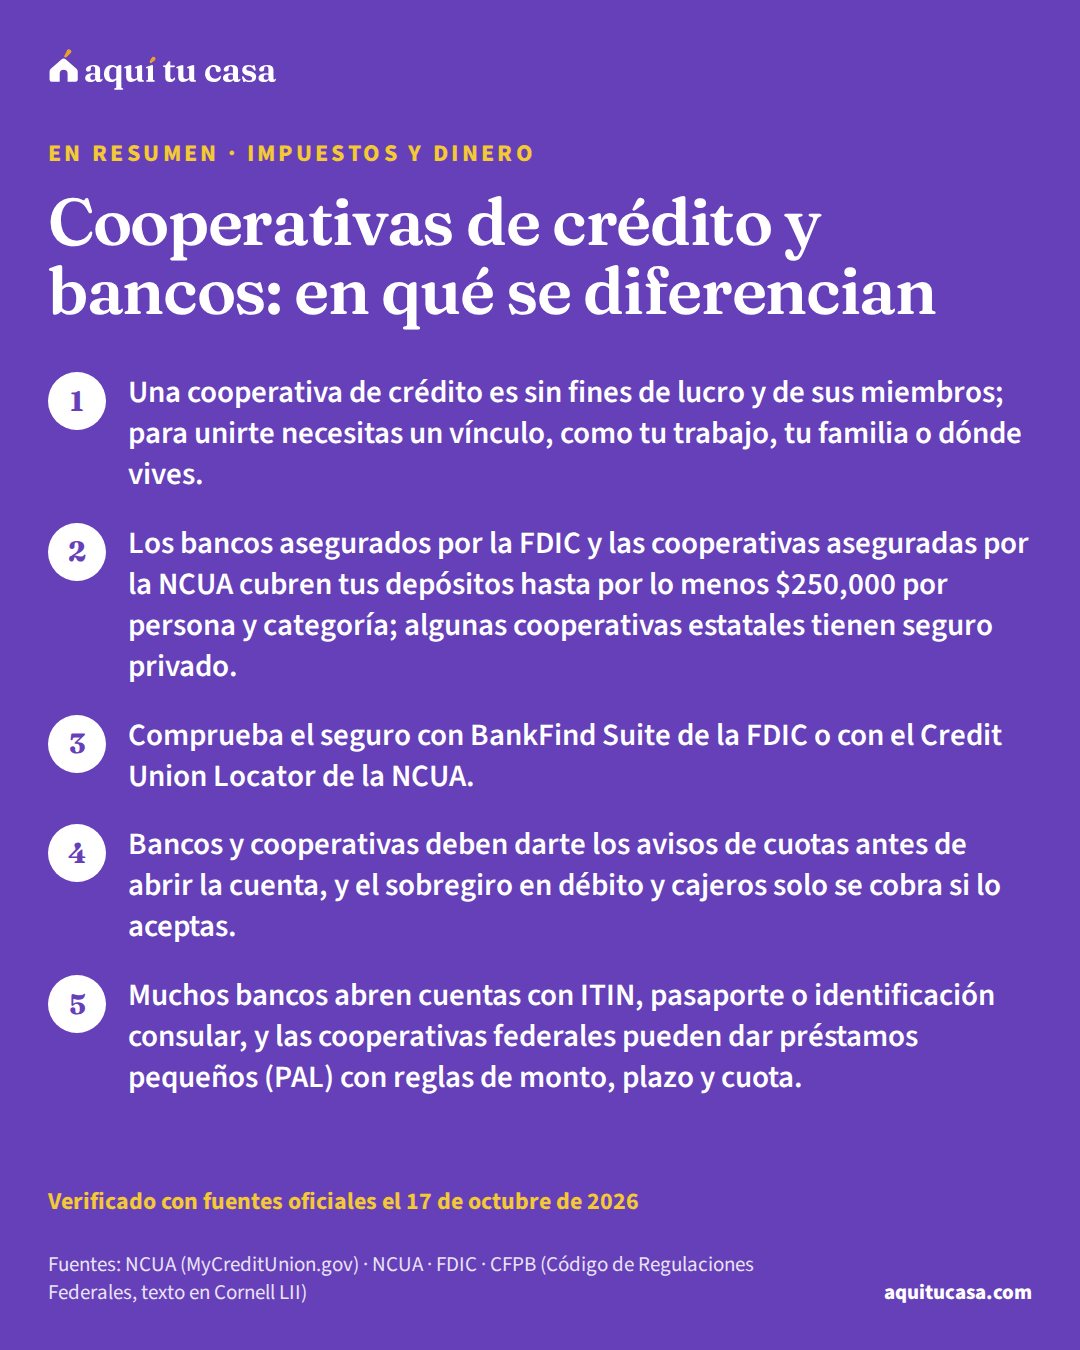
- Impuestos y dinero Cooperativas de crédito y bancos: en qué se diferencian Cooperativas de crédito y bancos: quién puede ser miembro, el seguro NCUA y FDIC, cuotas y sobregiros, cuentas con ITIN, préstamos pequeños y CDFI. 12 minutos de lectura
- Impuestos y dinero Presupuesto familiar con varios ingresos: cómo armarlo Cómo hacer un presupuesto cuando en casa entran varios ingresos, efectivo y remesas: seguimiento, flujo semanal, renta y fondo de emergencia. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.