Cómo abrir una cuenta de banco sin Seguro Social
Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí se puede. La regla federal que obliga a los bancos a identificar a sus clientes acepta, para quien no es persona de EE. UU., un número de contribuyente (el ITIN), el número de pasaporte, la tarjeta de identificación de extranjero u otro documento emitido por un gobierno, como la matrícula consular. Cada banco o cooperativa decide cuáles acepta, así que pregunta antes de ir. Lleva tu identificación con foto, una segunda prueba (una factura con tu dirección), el ITIN si lo tienes y el depósito inicial. Busca una cuenta certificada Bank On: sin cuotas por sobregiro y con cuota mensual baja o eximible. Sin SSN ni ITIN quizá solo te den una cuenta que no paga intereses.
Lo más importante
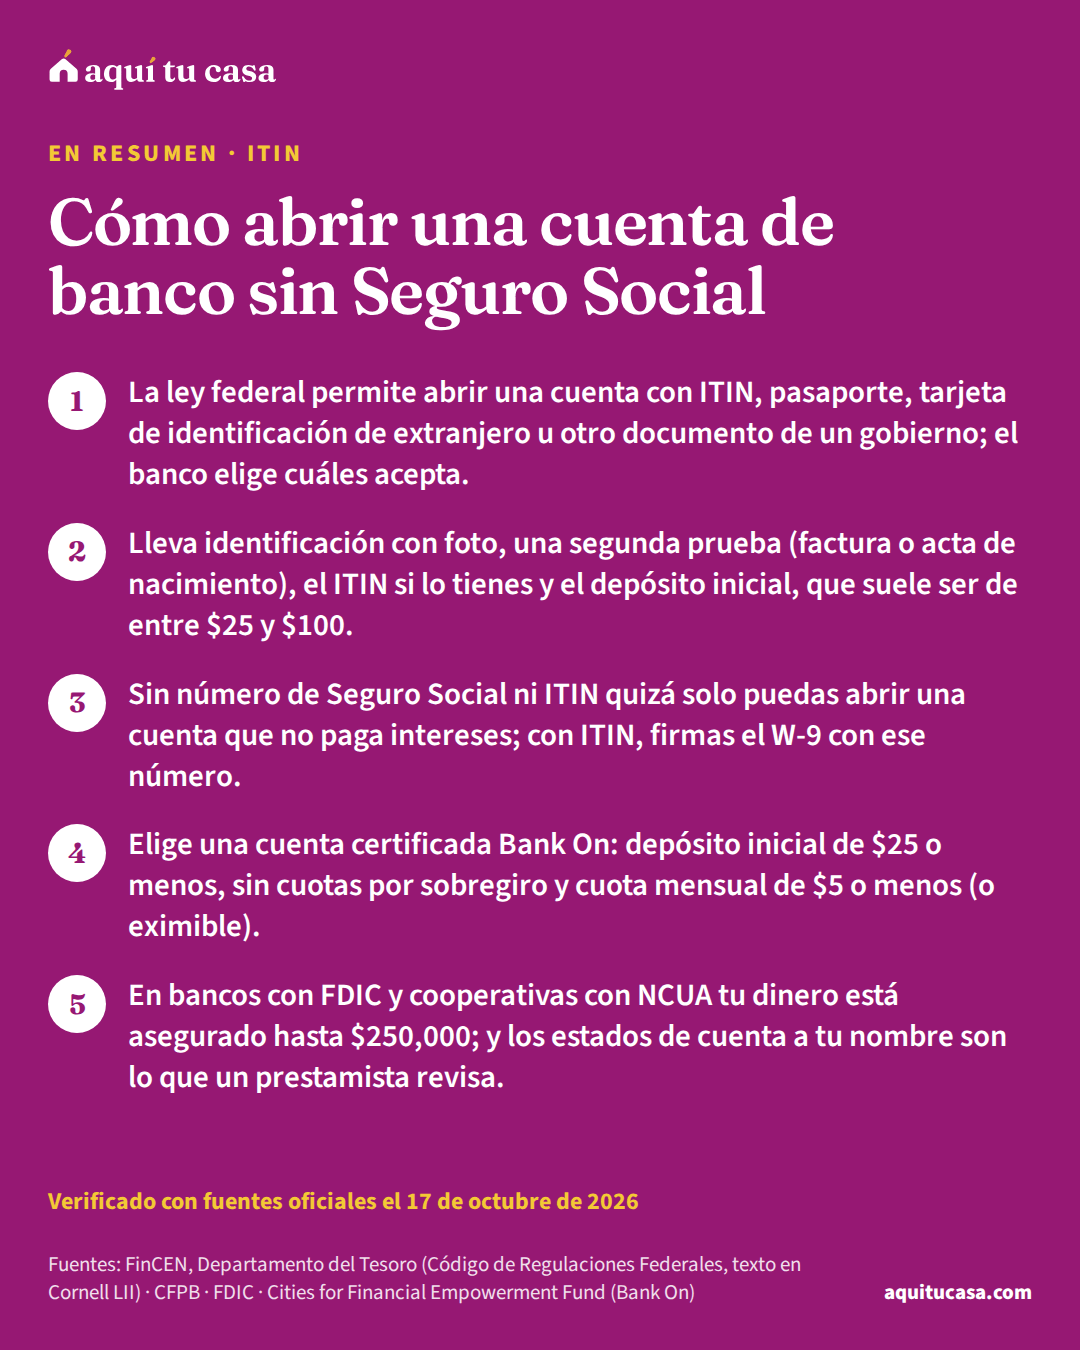
- La ley federal permite abrir una cuenta con ITIN, pasaporte, tarjeta de identificación de extranjero u otro documento de un gobierno; el banco elige cuáles acepta.
- Lleva identificación con foto, una segunda prueba (factura o acta de nacimiento), el ITIN si lo tienes y el depósito inicial, que suele ser de entre $25 y $100.
- Sin número de Seguro Social ni ITIN quizá solo puedas abrir una cuenta que no paga intereses; con ITIN, firmas el W-9 con ese número.
- Elige una cuenta certificada Bank On: depósito inicial de $25 o menos, sin cuotas por sobregiro y cuota mensual de $5 o menos (o eximible).
¿Es para ti?
Esta guía es para ti si…
- No tienes número de Seguro Social y te dijeron que sin él no puedes abrir una cuenta.
- Tienes ITIN, pasaporte o matrícula consular y quieres saber qué banco o cooperativa de crédito te acepta y qué llevar.
- Cobras en efectivo y quieres que tu dinero quede registrado para cuando pidas renta o un préstamo.
Busca ayuda directa primero si…
- Ya tienes cuenta y lo que te preocupa es el crédito: empieza por la guía de crédito desde cero.
- Te negaron una cuenta por un reporte de cuentas de cheques y quieres disputarlo: aquí te decimos cómo pedir el reporte, pero el paso a paso de la disputa está en la guía de errores en tu crédito.
Una cuenta de banco a tu nombre es la base de casi todo lo demás en esta web: cobrar sin pagar por cambiar cheques, demostrar ingresos cuando pides renta, ahorrar para el pago inicial y, llegado el momento, enseñar estados de cuenta a un prestamista. Mucha gente cree que sin número de Seguro Social no se puede. No es así: la ley federal lo permite con otros documentos, aunque cada banco decide cuáles acepta. Esta guía te dice qué dice la regla, qué llevar, qué cuenta elegir y qué hacer si te dicen que no.
- Lo mínimo que pide el banco - nombre, fecha de nacimiento, dirección y un número de identificación
- 4 datos1
- Depósito inicial de una cuenta certificada Bank On
- $25 o menos4
- Como mínimo, el seguro de tus depósitos en cada banco con FDIC
- $250,0003
- De estados de cuenta que revisa el prestamista cuando compras casa
- 2 meses10
Lo que la ley federal permite
La regla que obliga a los bancos a identificar a sus clientes es federal. Antes de abrir una cuenta, el banco debe obtener como mínimo tu nombre, tu fecha de nacimiento, tu dirección y un número de identificación. Para una persona de EE. UU., ese número es el de identificación fiscal; para quien no lo es, puede ser uno o más de estos: un número de identificación fiscal (el ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa lo es), el número de pasaporte y su país, el número de la tarjeta de identificación de extranjero, o el número y el país de cualquier otro documento emitido por un gobierno que pruebe nacionalidad o residencia. La misma regla permite al banco abrir la cuenta a quien ya solicitó su número fiscal y todavía no lo recibe, si confirma que la solicitud se presentó.1
Eso es lo que la ley permite; lo que cada banco acepta es su decisión. La CFPB explica que muchos bancos piden una identificación con foto de EE. UU. o de un estado, y que cada banco o cooperativa tiene su propia política sobre las identificaciones extranjeras. La matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa es un documento oficial de identificación del gobierno mexicano.2 La FDIC confirma que muchos bancos abren cuentas a quien no es ciudadano, con un pasaporte extranjero, una identificación consular o el ITIN.3 Por eso el primer paso es preguntar: “¿Qué documentos aceptan para abrir una cuenta sin número de Seguro Social?”.
Con ITIN o sin ITIN todavía
Número fiscal del IRS
Con ITIN
En los dos casos, cada banco decide qué identificación acepta: pregunta antes de ir.2
Qué llevar a la sucursal
Según la lista de la CFPB y la página #GetBanked de la FDIC, esto es lo que suelen pedir:
- Una identificación con foto. Licencia o identificación estatal si la tienes; si no, pasaporte de tu país o matrícula consular, según acepte el banco.2
- Una segunda prueba. Una factura con tu nombre y dirección, tu acta de nacimiento o la tarjeta de Seguro Social si la tuvieras.2
- Tu número de identificación. El número de Seguro Social o el ITIN; la FDIC pide llevar uno de los dos y añade que algunos bancos aceptan otras formas de identificación.3
- El depósito inicial. Suele ser de entre $25 y $100;2 la FDIC señala que hay cuentas que se abren con tan poco como $25.3
Ejemplo con números reales
Lo que lleva una persona con pasaporte e ITIN
Un ejemplo en palabras; cada banco dice qué acepta, así que llama antes.
- Identificación con foto
- Pasaporte de su país, si el banco lo acepta
- Segunda prueba
- Una factura de la luz con su nombre y dirección
- Número de identificación
- Su ITIN (con él puede tener una cuenta que paga intereses)
- Dinero para abrirla
- El depósito mínimo de la cuenta que eligió
- Lo que pregunta antes de firmar
- Saldo mínimo, cuota mensual, cajeros y sobregiro, por escrito
Es un ejemplo, no una regla del banco.2 Usa la lista de documentos para armar la tuya.3
Haz la cuenta con tus númerosLista de documentosCómo se abre, paso a paso
Abrir la cuenta, según la FDIC
1. Prepárate
Antes de ir
En la mayoría de los lugares debes tener al menos 18 años; si eres menor, un adulto de confianza puede ayudarte.3
2. Junta tus identificaciones
El día que vas
Tu SSN o tu ITIN y una identificación con foto; algunos bancos aceptan otras.3
Pruébalo con tus númerosLista de documentos3. Llena la solicitud
En persona, en línea o en una aplicación
El banco confirma tu nombre, fecha de nacimiento, dirección y número de identificación.1
4. Haz tu primer depósito
Al abrirla
En una cuenta certificada Bank On, el depósito inicial es de $25 o menos.4
5. Firma los documentos
Al final de la solicitud
La tarjeta de firmas y los demás papeles, en persona o de forma electrónica.3
6. Activa tus herramientas
Los primeros días
La banca en línea o móvil y tu tarjeta de débito; pide ayuda si no sabes usarlas.3
Qué cuenta elegir: busca el sello Bank On
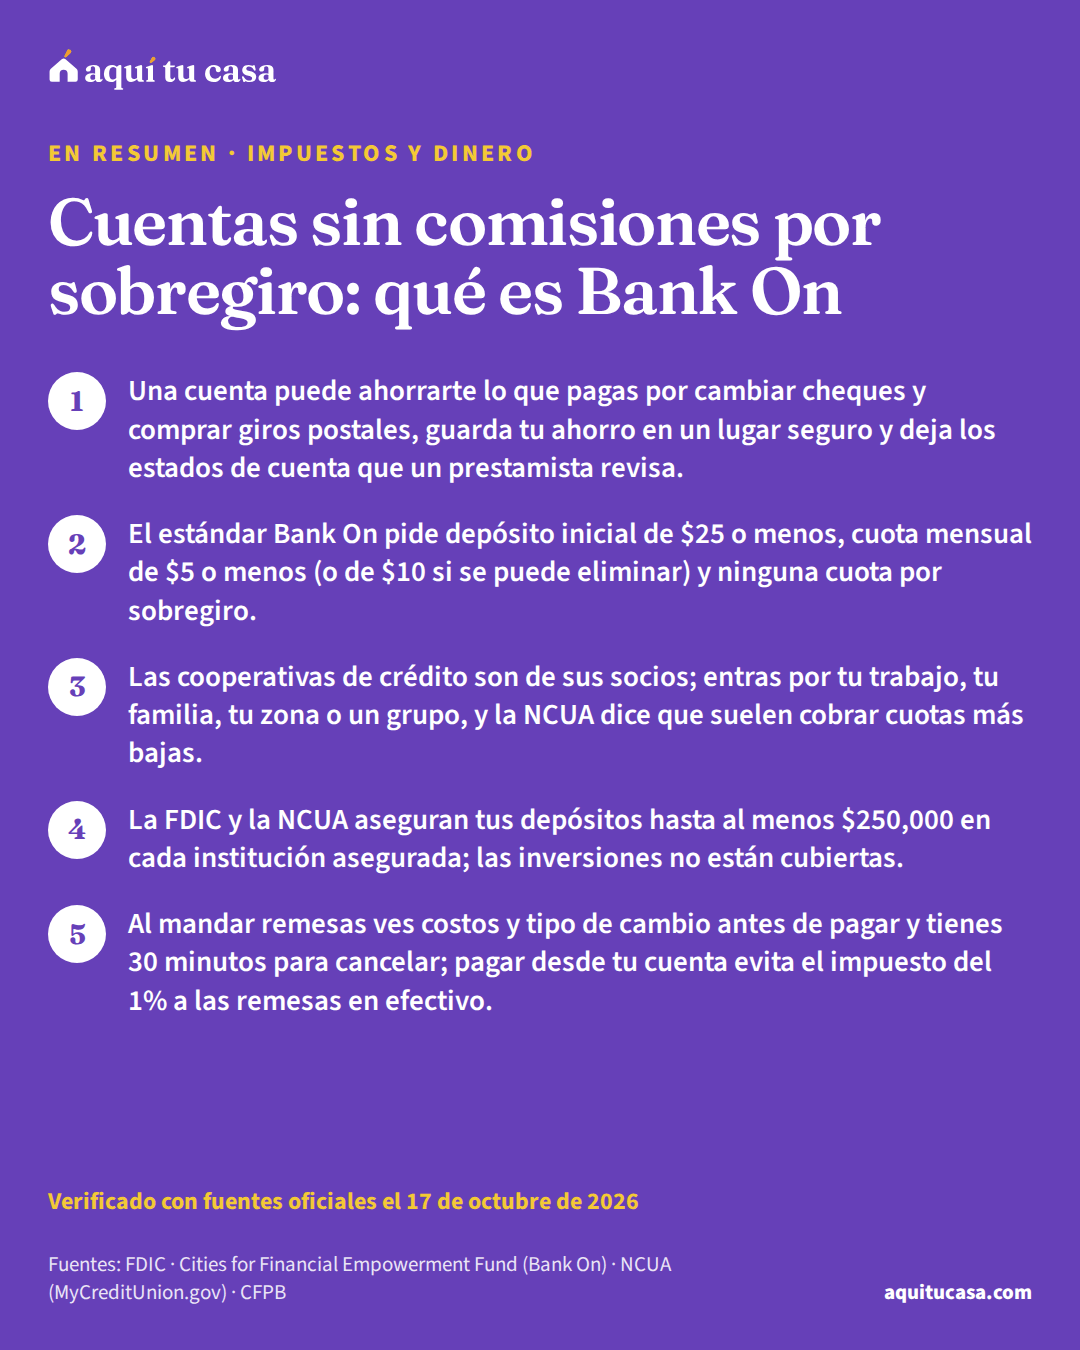
No todas las cuentas cuestan lo mismo, y las cuotas por sobregiro son la forma más rápida de perder el dinero que apenas depositaste. Bank On es un estándar nacional de cuentas básicas al que la FDIC remite: las cuentas certificadas tienen costos bajos y transparentes y no permiten cuotas por sobregiro ni por fondos insuficientes.3 El estándar 2025–2026 exige un depósito inicial de $25 o menos; una cuota mensual de $5 o menos, o de $10 o menos si se puede eliminar con una sola transacción (depósito directo, pago de una factura o una compra con la tarjeta); ninguna cuota por sobregiro, activación, cierre, inactividad o saldo bajo; y depósitos asegurados. Entre lo que “recomienda mucho” a los bancos está aceptar el ITIN y las identificaciones consulares o municipales como documento principal, y negar clientes nuevos solo por fraude real.4 La guía de cuentas sin comisiones Bank On explica cómo encontrarlas.
Antes de firmar, pregunta lo que la CFPB sugiere: cuál es el saldo mínimo para evitar la cuota mensual, cuánto es esa cuota, si el depósito directo la elimina, qué cobran por cajero automático y cómo evitar las cuotas por sobregiro.2
Banco o cooperativa de crédito: las dos aseguran tu dinero
Da igual cuál elijas mientras esté asegurada. En un banco asegurado por la FDIC tus depósitos están protegidos automáticamente hasta al menos $250,000 por banco.3 En una cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa con seguro federal, el seguro de la NCUA es automático al hacerte socio y cubre las cuentas individuales hasta $250,000, con el respaldo del gobierno de Estados Unidos. Algunas cooperativas tienen seguro privado sin ese respaldo: confírmalo con el localizador de la NCUA.5 Las cooperativas suelen atender a comunidades concretas; en la guía de préstamos con ITIN explicamos por qué conviene hacerse socio antes de pedir un préstamo.
Si te dicen que no
Que un banco te niegue la cuenta no cierra la puerta. La CFPB explica que la negativa puede venir de un reporte de una empresa de cuentas de cheques (como Chex Systems o Early Warning Services) con información negativa: un saldo negativo sin pagar por un sobregiro, sospecha de fraude o cheques sin fondos, incluso en una cuenta conjunta con alguien que tuvo esos problemas. Algunos bancos miran también tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa. Si fue por un reporte, el banco debe darte un aviso de acción adversa con el nombre y los datos de la empresa; a esa empresa puedes pedirle una copia gratis y disputar por escrito lo que esté mal, y está obligada a investigar. Pregunta además si el banco tiene cuentas de menor riesgo para las que quizá califiques de todos modos; si no, prueba en otra institución.9 La FDIC menciona también las cuentas de “segunda oportunidad”, pensadas para reconstruir tu historial bancario.3 Y si la negativa fue por los documentos, el estándar Bank On recomienda a los bancos aceptar el ITIN y las identificaciones consulares.4
Errores que te cuestan la cuenta o tu dinero
Error: Ir a la sucursal sin preguntar antes qué identificación aceptan.
Mejor: Cada banco tiene su propia política sobre identificaciones extranjeras: llama primero.2
Error: Abrir la primera cuenta que te ofrecen, aunque cobre por sobregiro.
Mejor: Busca una cuenta Bank On: no permite cuotas por sobregiro ni por fondos insuficientes.4
Error: Rendirte después de una negativa.
Mejor: Pide el aviso de acción adversa y la copia gratis del reporte, y pregunta por cuentas de menor riesgo.9
Error: Guardar tus ahorros en una cooperativa sin revisar su seguro.
Mejor: Confirma que tenga seguro federal de la NCUA; el seguro privado no tiene el respaldo del gobierno.5
Error: Depositar de golpe todo el efectivo ahorrado justo antes de pedir un préstamo.
Mejor: Un depósito grande hay que documentarlo, y los fondos que no se verifican no cuentan.11
Si todavía no tienes ITIN
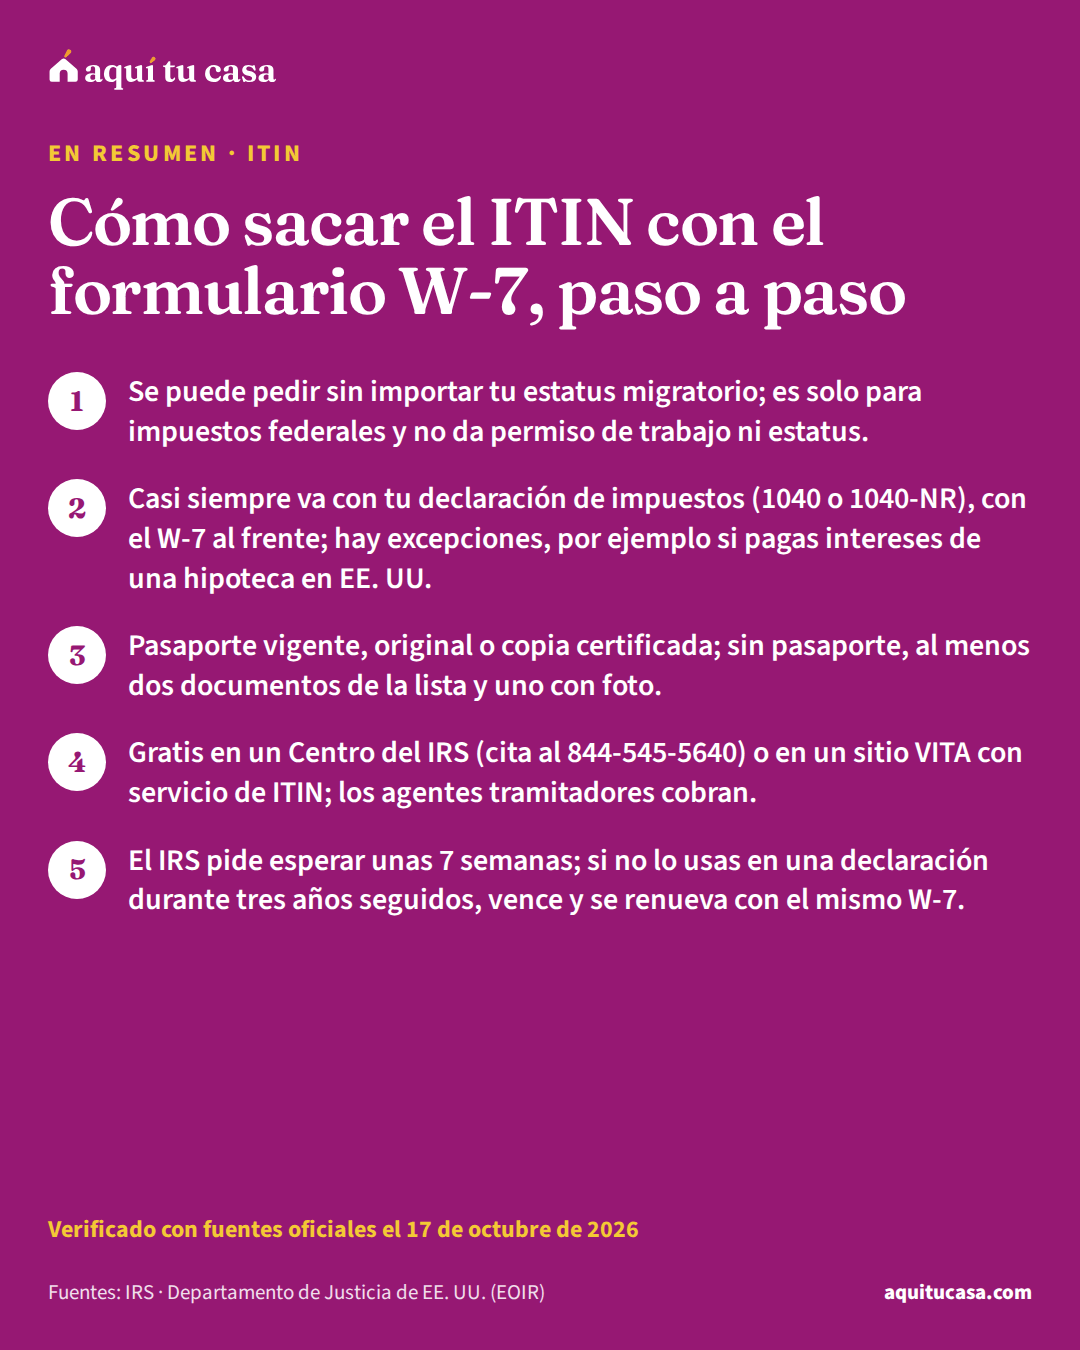
El ITIN es un número de 9 dígitos que emite el IRS para fines fiscales federales; no autoriza a trabajar, no da beneficios del Seguro Social, no cambia tu estatus migratorio y no sirve como identificación fuera de los impuestos.6 Se solicita con el formulario W-7Formulario W-7El Formulario W-7 es la solicitud oficial del IRS para obtener un ITIN, o para renovar uno que venció o está por vencer. Se presenta junto con una declaración de impuestos federal, salvo excepciones, y con documentos originales o copias certificadas que prueben tu identidad y tu condición de extranjero, como el pasaporte. Puedes enviarlo por correo, llevarlo a un centro del IRS o acudir a un agente tramitador autorizado (Certifying Acceptance Agent), que revisa los documentos y te los devuelve en el momento. Es gratis; desconfía de quien cobre por "conseguir" un ITIN rápido.Ver la definición completa, por correo junto con tu declaración de impuestos o en persona: gratis en un Centro de Asistencia al Contribuyente del IRS o en un sitio VITA con servicio de ITIN, o con un agente aprobado por el IRS, que cobra. El IRS pide esperar 7 semanas para avisarte.7 Mientras llega, la regla federal permite al banco abrir la cuenta a quien ya presentó la solicitud, si lo confirma y recibe el número después.1 El paso a paso está en cómo sacar el ITIN con el formulario W-7.
Por qué importa para rentar y comprar
Una cuenta a tu nombre convierte tu esfuerzo en papeles que otros aceptan. Cuando pidas un préstamo hipotecario, el prestamista verificará que tienes el dinero del pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa, de los costos de cierre y de las reservas con tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa. En una compra deben cubrir los dos meses completos más recientes, identificar claramente al banco y a ti como titular, y mostrar todos los depósitos y retiros.10 Y mira los depósitos: un solo depósito que supere el 50% de tu ingreso mensual con el que calificas se considera “grande” y hay que documentar de dónde salió; los fondos que no se pueden verificar no cuentan para el pago inicial, los costos de cierre ni las reservas.11 Para rentar, la guía cómo rentar sin Seguro Social ni crédito explica qué más puedes mostrar.
Si este es tu caso
Cobras en efectivo
Deposita con regularidad: un depósito grande de golpe hay que documentarlo ante un prestamista.11
Ya pediste el ITIN y no llega
La regla federal permite que el banco abra la cuenta mientras llega, si confirma tu solicitud.1
Quieres comprar casa más adelante
Tus estados de cuenta a tu nombre serán la prueba de tu pago inicial y tus reservas.10
Qué hacer esta semana
- Llama a dos o tres bancos o cooperativas de tu zona y pregunta qué documentos aceptan sin número de Seguro Social; pregunta también si tienen una cuenta certificada Bank On.4
- Junta tu identificación con foto, una segunda prueba y el ITIN, si lo tienes, con la lista de documentos.2
- Antes de firmar, haz las preguntas sobre cuotas y pide la lista de cuotas por escrito.2
- Si te dicen que no por un reporte, pide el aviso de acción adversa y la copia gratis del reporte.9
- Desde el primer mes, deposita tus ingresos con regularidad y guarda los estados de cuenta.10
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Me pueden negar la cuenta por no tener Seguro Social?
La regla federal no exige un número de Seguro Social a quien no es persona de EE. UU.: admite el ITIN, el pasaporte u otro documento emitido por un gobierno. Pero cada banco decide qué documentos acepta dentro de esa regla. Si uno te dice que no, pregunta en otro, en una cooperativa de crédito o busca una cuenta certificada Bank On, cuyo estándar recomienda aceptar el ITIN y las identificaciones consulares.
¿Abrir una cuenta avisa a inmigración?
Esta guía no puede responder qué pasa en tu caso. Lo que dice la regla federal es que el banco recoge tu nombre, fecha de nacimiento, dirección y un número de identificación para identificar a sus clientes, y el IRS pide el número para los intereses. Si tu situación te preocupa, puedes consultar antes a una oficina de ayuda legal gratuita o a un representante acreditado por el Departamento de Justicia.
¿Qué pasa con los impuestos de la cuenta?
Los intereses que paga una cuenta son ingreso sujeto a impuestos; por eso, para una cuenta que paga intereses el banco pide un número de Seguro Social o un ITIN y te hace firmar el formulario W-9 con ese número. Sin ninguno de los dos, quizá solo te ofrezcan una cuenta que no paga intereses.
¿Cuánto dinero necesito para abrir la cuenta?
La CFPB dice que el depósito inicial suele ser de entre $25 y $100, y la FDIC que algunas cuentas se abren con tan poco como $25. Una cuenta certificada Bank On pide $25 o menos.
¿Puedo abrir la cuenta antes de que me llegue el ITIN?
La regla federal permite que el programa del banco abra la cuenta a quien ya solicitó su número de contribuyente y todavía no lo recibe, si confirma que la solicitud se presentó y obtiene el número después. No todos los bancos lo hacen: pregunta antes.
¿Qué es una cuenta de segunda oportunidad?
Según la FDIC, algunos bancos ofrecen cuentas de 'segunda oportunidad' para quienes tuvieron problemas con un banco antes, y ayudan a reconstruir tu historial bancario. La CFPB sugiere preguntar si el banco tiene cuentas de menor riesgo para las que quizá califiques aunque te hayan negado otra.
¿Mi dinero está seguro en una cooperativa de crédito?
En una cooperativa con seguro federal, el seguro de la NCUA es automático y cubre las cuentas individuales hasta $250,000, con el respaldo del gobierno de EE. UU. Algunas cooperativas tienen seguro privado sin ese respaldo: confírmalo con el localizador de la NCUA.
¿Sirve una cuenta prepagada o una aplicación en vez de un banco?
Algunas cuentas prepagadas están certificadas Bank On y cumplen los mismos estándares de costo. Lo importante es que la cuenta esté a tu nombre, que los depósitos estén asegurados (FDIC o NCUA) y que puedas obtener estados de cuenta mensuales: eso es lo que un arrendador o un prestamista va a pedir.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FinCEN, Departamento del Tesoro (Código de Regulaciones Federales, texto en Cornell LII) · 31 CFR §1020.220, Customer identification program requirements for banks · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. CFPB · Checklist for opening a bank or credit union account (A Newcomer's Guide to Managing Money) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. FDIC · #GetBanked · fdic.gov · Consultado el 17 de octubre de 2026
- 4. Cities for Financial Empowerment Fund (Bank On) · Bank On National Account Standards (2025–2026) · joinbankon.org · Consultado el 17 de octubre de 2026
- 5. NCUA · Share Insurance Coverage · ncua.gov · Consultado el 17 de octubre de 2026
- 6. IRS · Individual taxpayer identification number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 7. IRS · How to apply for an ITIN · irs.gov · Consultado el 17 de octubre de 2026
- 8. IRS · Instructions for the Requester of Form W-9 (Rev. March 2024) · irs.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. CFPB · Why was I denied a checking account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. Fannie Mae · Fannie Mae Selling Guide B3-4.2-01, Verification of Deposits and Assets · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 11. Fannie Mae · Fannie Mae Selling Guide B3-4.2-02, Depository Accounts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 15 minutos de lectura
Qué es el ITIN y para qué sirve
El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence.
- El ITIN es un número de impuestos, nada más: no es permiso de trabajo, ni estatus, ni identificación.
- Se pide sin importar el estatus migratorio, con el W-7 dentro del mismo paquete que la declaración federal; el pasaporte es el único documento que sirve solo.
- Es gratis en un Centro del IRS o en un sitio VITA con servicios de ITIN; un agente tramitador cobra sus honorarios.
- ITIN Cómo sacar el ITIN con el formulario W-7, paso a paso Quién puede pedir el ITIN, qué documentos acepta el IRS, dónde presentar el W-7 sin pagar, cuánto tarda y cómo renovarlo. Con las instrucciones del IRS. 15 minutos de lectura
- Impuestos y dinero Cuentas sin comisiones por sobregiro: qué es Bank On Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas. 13 minutos de lectura
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.