Préstamos hipotecarios Guía esencial
Tipos de préstamo hipotecario: FHA, convencional, VA y USDA
Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales.
Verificado con fuentes oficiales el 17 de octubre de 2026 26 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Hay cuatro tipos principales. FHA: lo asegura el gobierno, pide desde 3.5% de pago inicial con puntaje de 580 o más y cobra seguro hipotecario inicial y anual. Convencional: no es de un programa del gobierno, puede empezar en 3% en programas como HomeReady, y su seguro privado (PMI) termina por ley al bajar el saldo. VA: sin pago inicial ni seguro mensual para veteranos, militares y algunos cónyuges sobrevivientes, con un cargo único. USDA: sin pago inicial en zonas rurales elegibles, con límite de ingresos. Aparte eliges tasa fija o ajustable, el plazo y si pagas puntos.
Lo más importante
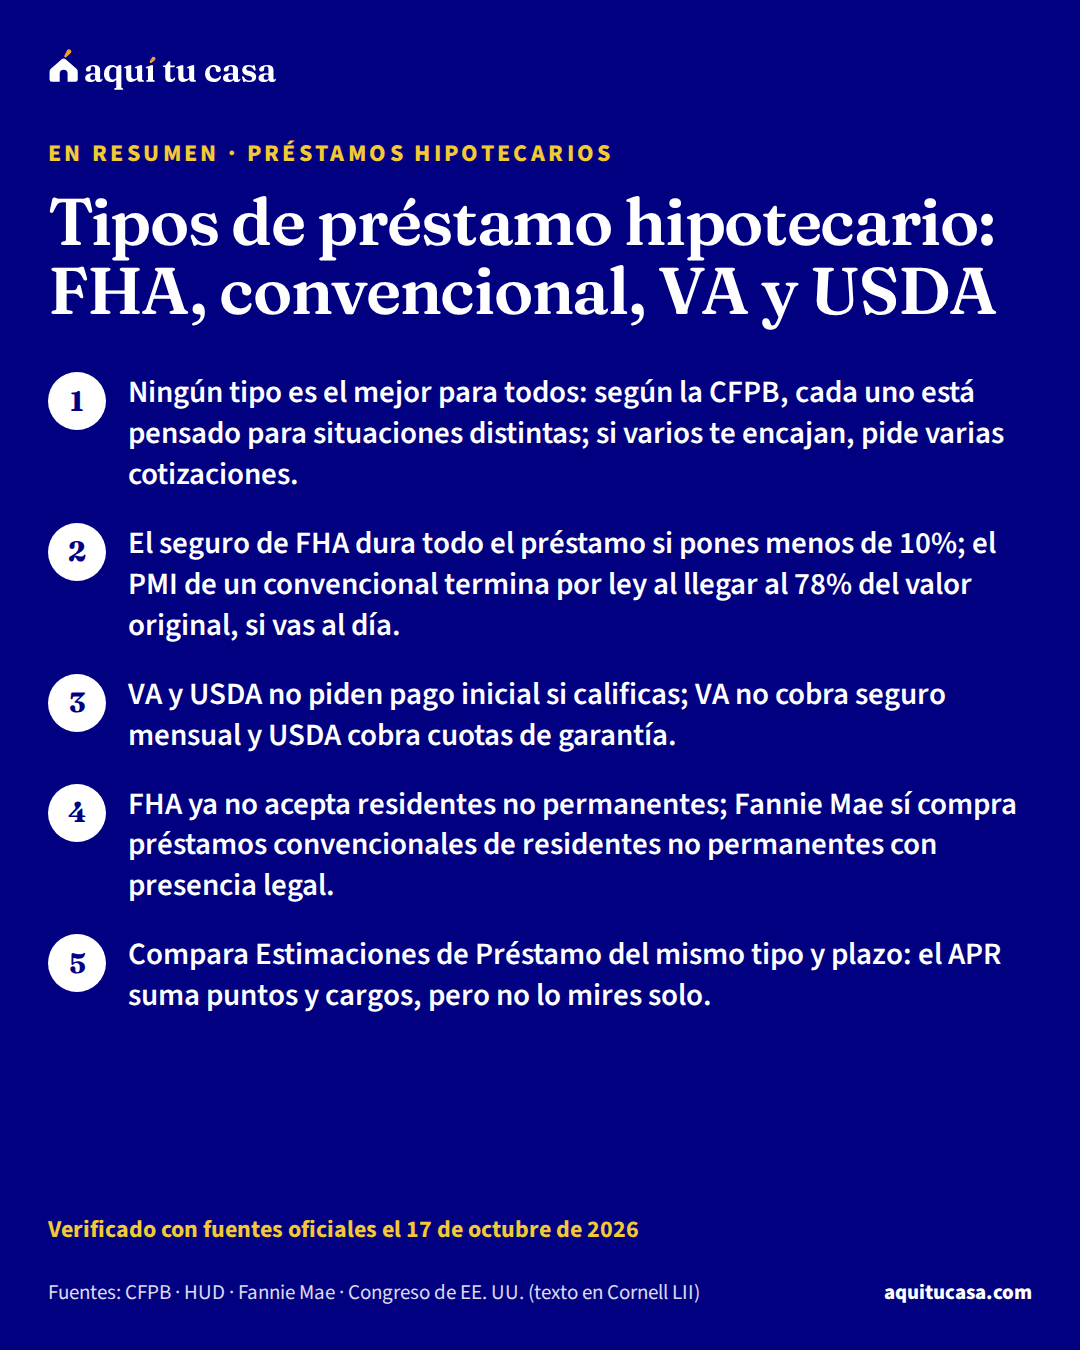
- Ningún tipo es el mejor para todos: según la CFPB, cada uno está pensado para situaciones distintas; si varios te encajan, pide varias cotizaciones.
- El seguro de FHA dura todo el préstamo si pones menos de 10%; el PMI de un convencional termina por ley al llegar al 78% del valor original, si vas al día.
- VA y USDA no piden pago inicial si calificas; VA no cobra seguro mensual y USDA cobra cuotas de garantía.
- FHA ya no acepta residentes no permanentes; Fannie Mae sí compra préstamos convencionales de residentes no permanentes con presencia legal.
¿Es para ti?
Esta guía es para ti si…
- Vas a pedir tu primera hipoteca y no sabes qué significan FHA, convencional, VA o USDA.
- Un prestamista te ofreció un tipo de préstamo y quieres saber qué piden los otros.
- Quieres entender las palabras de la Estimación de Préstamo: tasa, APR, puntos, seguro hipotecario.
Busca ayuda directa primero si…
- Ya tienes una Estimación de Préstamo y dudas sobre una cifra concreta: pregunta a tu prestamista y, si la respuesta no te convence, a un consejero de vivienda aprobado por HUD.
- Tu situación migratoria cambió hace poco o no es permanente: las reglas de residencia cambian según el programa; un consejero de vivienda te explica cuáles te aceptan hoy.
Una hipotecahipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa es un préstamo con la casa como garantía. Lo que cambia entre un “tipo” y otro es quién respalda el préstamo, cuánto pide de entrada, cuánto cobra de seguro y a quién acepta. Esta guía compara los cuatro tipos principales con las reglas que publican sus propias agencias, sin recomendarte ninguno: la decisión depende de tu crédito, tu ahorro, la casa y tu zona.
Los cuatro tipos, en una tabla
La CFPB explica que cada tipo de préstamo está pensado para situaciones distintas. Los convencionales son la mayoría de los préstamos y suelen costar menos que los FHA, aunque pueden ser más difíciles de obtener; los FHA tienen pago inicial bajo y aceptan puntajes más bajos; los VA son para veteranos, militares y cónyuges sobrevivientes; y los USDA, para ingresos bajos y medios en zonas rurales.1
| Tipo | Quién lo respalda | Pago inicial mínimo | Seguro o cuota | Para quién |
|---|---|---|---|---|
| FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa | Lo da un prestamista privado y lo asegura la FHA2 | 3.5% con puntaje de 580 o más5 | Prima inicial de 1.75% del préstamo más prima anual6 | Ciudadanos, residentes permanentes y algunos casos más7 |
| Convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa | Ningún programa del gobierno; muchos siguen reglas de Fannie Mae o Freddie Mac3 | Desde 3% en programas como HomeReady8 | PMI si el préstamo pasa del 80% del valor; termina por ley1112 | Puntaje desde 620 si se revisa a mano9 |
| VApréstamo VAUn préstamo VA es un programa de hipotecas del Departamento de Asuntos de Veteranos (VA) de Estados Unidos para ayudar a militares en servicio, veteranos y algunos cónyuges sobrevivientes a comprar casa. El VA no presta el dinero: garantiza una parte del préstamo que da un prestamista privado, y con esa garantía el prestamista puede ofrecer condiciones que otros préstamos no tienen, como comprar sin pago inicial. Solo pueden usarlo las personas que cumplen los requisitos de servicio del VA; el prestamista te pedirá el certificado de elegibilidad.Ver la definición completa | Lo da un prestamista privado y lo garantiza VA4 | 0% si el precio no supera el avalúo15 | Sin seguro mensual; cargo de financiamiento único, con exenciones16 | Veteranos, militares y algunos cónyuges sobrevivientes17 |
| USDApréstamo USDAUn préstamo USDA es una hipoteca del Servicio de Vivienda Rural, que es parte del Departamento de Agricultura de Estados Unidos (USDA). Está pensado para familias de ingresos bajos o moderados que compran una casa en una zona que el USDA considera rural, y puede ofrecerse sin pago inicial. Hay dos caminos: el USDA garantiza el préstamo que da un prestamista privado, o presta directamente a familias de ingresos muy bajos. Para calificar, tu ingreso debe estar dentro del límite de tu zona y la casa debe estar en un área elegible, que puedes revisar en el mapa del USDA.Ver la definición completa | Un programa del Departamento de Agricultura parecido al de FHA y VA4 | 0%4 | Cuota de garantía inicial y cuota anual22 | Zonas rurales elegibles y hogares bajo el límite de ingresos18 |

La tabla resume lo que publica cada agencia; cada programa tiene más requisitos de ingreso, tipo de casa y crédito que el prestamista revisa en tu caso. Si varios tipos te encajan, la CFPB sugiere pedir varias cotizaciones a los prestamistas para ver cuál sale mejor en total.1
FHA: pago inicial bajo, seguro que dura
Según la CFPB, el préstamo FHA lo da un prestamista privado, y la Administración Federal de Vivienda (FHA) lo regula y lo asegura: no presta el dinero directamente. Acepta puntajes más bajos que la mayoría de los convencionales, tiene un monto máximo que cambia por condado y siempre lleva seguro hipotecario.2 El límite FHA de cada condado está en nuestras páginas de datos.
Las reglas de HUD dicen cuánto debes poner tú. La inversión mínima es de 3.5% del valor de la casa cuando tu puntaje es de 580 o más. Con un puntaje de 500 a 579, el préstamo no puede pasar del 90% del valor, así que pones al menos 10%. Con menos de 500 no eres elegible. Si no tienes historial de crédito tradicional, puedes recibir el financiamiento máximo, pero tu préstamo se revisa a mano.5
El precio de esa flexibilidad es el seguro hipotecarioseguro hipotecarioEl seguro hipotecario protege al prestamista, no a ti, si te atrasas en los pagos del préstamo. Lo pagas tú, como parte de la cuota mensual y a veces también como un cargo al inicio. Existe porque permite que el prestamista acepte un pago inicial más bajo. En un préstamo FHA se llama prima de seguro hipotecario (MIP) y la cobra la FHA; en un préstamo convencional con poco enganche se llama seguro hipotecario privado (PMI) y lo da una aseguradora privada. Las reglas para dejar de pagarlo son distintas en cada caso.Ver la definición completa de FHA, llamado MIPprima de seguro hipotecario de la FHA (MIP)La prima de seguro hipotecario de la FHA (MIP, por sus siglas en inglés) es lo que pagas por el seguro que la FHA exige en todos sus préstamos. Ese seguro protege al prestamista, no a ti, si te atrasas. Tiene dos partes: una prima inicial (upfront MIP o UFMIP), que pagas con los costos de cierre o puedes sumar al préstamo, y una prima anual que se cobra dentro de tu pago mensual. La ley federal autoriza a HUD a cobrar las dos y les pone un tope. Según la CFPB, cuesta lo mismo sin importar tu puntaje de crédito. Si sumas la prima inicial al préstamo, el monto y el costo total suben.Ver la definición completa. Tiene dos partes: una prima inicial de 1.75% del monto base, que se puede sumar al préstamo,5 y una prima anual que se cobra en tu pago mensual. En un préstamo de más de 15 años, si pides 90% del valor o menos, la prima anual dura 11 años; si pides más de 90%, dura todo el préstamo.6
Ejemplo con números reales
El seguro FHA de una casa típica
Con el valor típico de una casa en Estados Unidos, el pago inicial mínimo de FHA y la tasa promedio a 30 años de 7.18% (5 de noviembre de 2026).
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo (3.5%)5
- $11,645
- Préstamo base
- $321,056
- Prima inicial (1.75% del préstamo base), sumada al préstamo6
- $5,618
- Parte mensual de la prima anual, en tu pago
- $147
- Préstamo con la prima inicial
- $326,674
Es un ejemplo con números nacionales. Con menos de 10% de pago inicial, la prima anual dura todo el préstamo.6 La calculadora hace la cuenta con tu precio y tu tasa.
Haz la cuenta con tus númerosCalculadora de hipotecaConvencional: sin programa del gobierno
“Convencional” solo quiere decir que el préstamo no es parte de un programa del gobierno. Según la CFPB, suelen costar menos que los FHA, pero pueden ser más difíciles de obtener. Los préstamos “conformes” tienen montos máximos que fija el gobierno, y sus otras reglas las ponen Fannie Mae o Freddie Mac.3
Pago inicial desde 3%. HomeReady, de Fannie Mae, es un convencional para quienes cumplen ciertos límites de ingreso. En una compra puede financiar hasta el 97% del valor, con tasa fija de hasta 30 años, en una casa de una unidad donde vas a vivir. Tu ingreso no puede pasar del 80% del ingreso medio del áreaingreso medio del área (AMI)El ingreso medio del área (AMI, por sus siglas en inglés) es el ingreso familiar mediano de una zona, que HUD calcula cada año para cada área metropolitana y condado. Los programas de vivienda lo usan como vara: según la regla federal, una familia es de ingresos bajos cuando no gana más del 80% del ingreso mediano de su área, y de ingresos muy bajos cuando no pasa del 50%, ajustado por el tamaño de la familia. Los programas estatales de ayuda para el pago inicial y los vales de Sección 8 publican sus límites como un porcentaje del AMI, así que el mismo sueldo puede calificar en un condado y no en el vecino.Ver la definición completa. Si todos los que vivirán en la casa compran por primera vez, se pide un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa.8
Puntaje. Si el préstamo se revisa a mano, Fannie Mae pide al menos 620 con tasa fija y 640 con tasa ajustable. Con su sistema automático (DU) no hay un mínimo fijo: el sistema evalúa tu riesgo.9
Seguro privado (PMI). Si el préstamo pasa del 80% del valor, es decir, si pones menos de 20%, lleva seguro hipotecario privado (PMI)seguro hipotecario privado (PMI)El seguro hipotecario privado (PMI, por sus siglas en inglés) es un tipo de seguro hipotecario que te pueden exigir en un préstamo convencional cuando tu pago inicial es menor del 20% del precio de compra. Protege al prestamista, no a ti, si dejas de pagar. Normalmente se paga cada mes dentro de la cuota, y el costo depende de tu puntaje de crédito y de cuánto diste de enganche. A diferencia del seguro de la FHA, el PMI se puede cancelar cuando tu saldo baja lo suficiente respecto del valor de la casa; el prestamista debe explicarte las reglas.Ver la definición completa. Para una compra, el valor es el menor entre el precio y el avalúo.11 La diferencia con FHA es que el PMI termina por ley. Termina solo cuando tu saldo, según el calendario original de pagos, llega al 78% del valor original, si vas al día.12 Y puedes pedir por escrito que lo cancelen desde que llega al 80%, si tienes buen historial de pagos y la casa no perdió valor.13
Límite conforme. Por ley, Fannie Mae y Freddie Mac solo compran préstamos por debajo de cierto monto, el límite de préstamo conformelímite de préstamo conformeEl límite de préstamo conforme es el monto máximo de una hipoteca que Fannie Mae y Freddie Mac pueden comprar a los bancos. Esas dos empresas respaldan la mayoría de los préstamos convencionales, así que un préstamo dentro del límite ("conforme") suele conseguir mejores condiciones que uno más grande ("jumbo"). La Agencia Federal de Financiamiento de la Vivienda (FHFA) lo fija cada año con la fórmula de la ley HERA, y las zonas de precios altos tienen un límite mayor. El límite FHA de cada condado se calcula a partir de este número.Ver la definición completa. Por encima, el préstamo es jumbopréstamo jumboUn préstamo jumbo es una hipoteca cuyo monto pasa el límite de préstamo conforme. Ese límite es lo máximo que, por ley, Fannie Mae y Freddie Mac (las dos empresas que les compran hipotecas a los prestamistas) pueden comprar. Lo fijan cada año ellas y su regulador, la Agencia Federal de Financiamiento de la Vivienda (FHFA), y es más alto en los condados caros. Un préstamo puede pasar ese límite, pero entonces se llama jumbo. Según la CFPB, conseguir un préstamo jumbo puede costar más que uno conforme, y para contar como hipoteca calificada (QM) debe cumplir requisitos especiales.Ver la definición completa.14 En los jumbo, cada prestamista pone sus reglas, y por lo general piden buen crédito y un pago inicial alto.3 El límite conforme de cada condado está en nuestras páginas de datos.
Residencia. Fannie Mae compra préstamos de personas que no son ciudadanas y que son residentes permanentes o no permanentes legales, en los mismos términos que a los ciudadanos. El prestamista decide qué documentos te pide.10
FHA y convencional, lado a lado
Asegurado por la FHA
FHA
- Desde 3.5% de pago inicial con puntaje de 580 o más; de 500 a 579, al menos 10%.5
- Prima inicial de 1.75% y prima anual; con menos de 10% de pago inicial, la anual dura todo el préstamo.6
- No acepta residentes no permanentes.7
- Con un puntaje más bajo o poco pago inicial, muchas veces es la opción más barata.2
Sin programa del gobierno
Convencional
- Desde 3% de pago inicial en HomeReady, con límite de ingreso.8
- Puntaje desde 620 con tasa fija si se revisa a mano; con DU, el sistema evalúa el riesgo.9
- PMI si pones menos de 20%; termina por ley al llegar al 78% del valor original.1112
- Con buen crédito y un pago inicial mediano, suele costar menos que FHA.2
No hay una regla fija: pide cotizaciones de las dos opciones y compara el costo total.2
VA: sin pago inicial para quien sirvió
El préstamo VA es para veteranos elegibles, militares en servicio y cónyuges sobrevivientes. Lo da un prestamista privado y lo garantiza el Departamento de Asuntos de Veteranos (VA). No cobra primas mensuales de seguro hipotecario, pero por lo general sí un cargo al cierre. La CFPB advierte que, si tienes mucho dinero para el pago inicial y buen crédito, puede costar más que un convencional.4
Según VA, el préstamo muchas veces permite no dar pago inicial mientras el precio no pase del valor de avalúo, y pedir prestado hasta el límite conforme sin pago inicial en la mayoría de las zonas. Tampoco cobra PMI ni MIP, ni penalidad si pagas el préstamo antes. Tienes que vivir en la casa y cumplir los requisitos de crédito e ingresos de VA y de tu prestamista.15
El cargo de financiamiento (funding fee) es un pago único. Puedes sumarlo al préstamo o pagarlo completo al cierre, y el monto depende del préstamo, de tu pago inicial y de si ya usaste el beneficio antes. No lo pagan, entre otros, quienes reciben compensación de VA por una discapacidad relacionada con el servicio y los cónyuges sobrevivientes que reciben la compensación DIC.16
Para empezar necesitas tu Certificado de Elegibilidad (COE), que le muestra al prestamista que calificas por tu servicio. Un militar en servicio que ha servido al menos 90 días continuos cumple el mínimo; para los veteranos, el mínimo depende de cuándo sirvieron. Lo pides en línea, o tu prestamista puede pedirlo por ti.17
USDA: sin pago inicial en zonas rurales
El programa garantizado de USDA, el Departamento de Agricultura, es parecido a FHA y VA, pero para familias de ingresos bajos y moderados en zonas rurales. Según la CFPB, no pide pago inicial y por lo general cuesta menos que un FHA; a cambio, pagas una cuota inicial y primas continuas a USDA.4 Para el año fiscal 2027, esas cuotas son de 1% al inicio y 0.35% al año.22
El reglamento pone varias condiciones. El ingreso ajustado de tu hogar no puede pasar el límite de ingreso moderado. Tienes que probar que eres ciudadano, nacional no ciudadano o extranjero calificado (qualified alien). La casa tiene que ser tu vivienda principal, y debe ser modesta, decente, segura y sanitaria.18 El límite de ingreso moderado es la cifra más alta entre el 115% del ingreso familiar mediano de Estados Unidos y otras dos que dependen de tu estado y de tu área. Y la definición de “zona rural” está en una ley federal, la Ley de Vivienda de 1949.19
El préstamo USDA es siempre de tasa fija, con un plazo de hasta 30 años; no hay versiones de tasa ajustable.20 Si no sabes si tu zona cuenta como rural, USDA tiene un sitio de elegibilidad donde revisas si una dirección está en zona elegible y si tu ingreso podría calificar. Para pedir el préstamo, USDA te remite a sus prestamistas aprobados.21
VA y USDA, lado a lado
Por tu servicio
VA
Si calificas, estos programas pueden costar menos que un convencional o un FHA; compara las Estimaciones de Préstamo.4
Tasa fija o ajustable, y el plazo
Aparte del tipo de préstamo, eliges cómo se comporta la tasa. En una hipoteca de tasa fijahipoteca de tasa fijaUna hipoteca de tasa fija es un préstamo de vivienda cuya tasa de interés se fija cuando lo tomas y no cambia en toda la vida del préstamo. Por eso la parte de tu cuota que paga principal e intereses es la misma cada mes, desde el primer pago hasta el último; lo que sí puede cambiar es lo que pagas por impuestos y seguro si van en la misma cuota. Es la opción más común en Estados Unidos y la que usan casi todos los programas de ayuda estatales. Los plazos más frecuentes son treinta y quince años.Ver la definición completa, la tasa se fija al tomar el préstamo y no cambia. En una de tasa ajustable (ARM)hipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa, puede subir o bajar: muchas empiezan más bajas que las fijas, pero al terminar el periodo inicial la tasa cambia a intervalos regulares y es probable que el pago suba.23
La CFPB describe la fija como de menor riesgo y sin sorpresas, aunque tu pago total todavía puede cambiar si suben los impuestos o el seguro. Con la ajustable, el pago de capital e intereses podría subir mucho, hasta el doble. Podría tener sentido si planeas mudarte antes de que termine el periodo fijo inicial, pero si te quedas más tiempo podrías pagar mucho más.1
El plazo es la otra decisión. Los plazos más cortos ahorran dinero en total, porque pagas interés menos tiempo y la tasa suele ser más baja, pero el pago mensual es más alto; los de 30 años tienen pagos más bajos y, por lo general, tasas más altas.1
Tasa, APR y puntos: cómo comparar ofertas
Dos números que parecen lo mismo y no lo son. La tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa es lo que pagas cada año por pedir prestado, en porcentaje, sin cargos. El APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa es una medida más amplia: suma la tasa, los puntos, las comisiones del corredor y otros cargos, y por eso suele ser más alto. En la Estimación de Préstamo, la tasa está en la página 1 y el APR en la página 3. Pero en una tasa ajustable el APR no refleja la tasa máxima, y la CFPB aconseja no mirar solo el APR.24
Los puntos de descuentopuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa bajan la tasa a cambio de pagar más al cierre; los créditos del prestamista hacen lo contrario: bajan los costos de cierre a cambio de una tasa más alta.25 Ninguna de las dos opciones es gratis.

Cuál encaja contigo
Ningún tipo es el mejor para todos. Estas son las reglas que más pesan según tu situación; para tu caso, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.26
Si este es tu caso
Eres veterano, militar o cónyuge sobreviviente
Pide tu COE en línea o a través del prestamista.17 Si recibes compensación por una discapacidad relacionada con el servicio, no pagas el cargo de financiamiento.16
Compras por primera vez
Muchos programas estatales y locales ayudan con el pago inicial y se pueden usar con un FHA o un convencional.4 Mira la guía de ayuda para el pago inicial.
Tienes ITIN o no eres residente permanente
FHA no acepta residentes no permanentes,7 y USDA pide ser ciudadano, nacional no ciudadano o extranjero calificado.18 La guía de préstamos con ITIN explica las opciones.
Tu ingreso es bajo o moderado
USDA y HomeReady tienen límites de ingreso.188 Revisa también la guía de la relación deuda-ingreso: cada programa mide tus deudas a su manera.
Errores comunes
Error: Comparar ofertas solo por la tasa de interés.
Mejor: Mira también el APR, que suma puntos y cargos, aunque no lo mires solo.24
Error: Comparar el APR de una tasa ajustable como si fuera fija.
Mejor: En una tasa ajustable, el APR no refleja la tasa máxima que puede llegar.24
Error: Pensar que el seguro de FHA se quita como el PMI.
Mejor: Con menos de 10% de pago inicial, la prima anual de FHA dura todo el préstamo.6
Error: Dar por hecho que tu zona no es rural para USDA.
Mejor: Revisa la dirección en el sitio de elegibilidad de USDA.21
Error: Elegir una tasa ajustable contando con vender o refinanciar antes de que suba.
Mejor: La CFPB advierte que el valor de tu casa puede bajar o tu situación puede cambiar.23
Error: Decidir antes de tener las Estimaciones de Préstamo.
Mejor: Compara las ofertas oficiales de varios prestamistas antes de elegir.1
Qué hacer esta semana
- Marca en la tabla los tipos que podrían encajar contigo: servicio militar, zona rural, puntaje, ahorro y estatus.1
- Busca el límite FHA y el límite conforme de tu condado.14
- Si eres veterano, pide tu COE; si buscas casa fuera de la ciudad, revisa la dirección en el sitio de USDA.1721
- Corre la calculadora de hipoteca con dos tipos de préstamo y compara el pago y el costo total.
- Pide Estimaciones de Préstamo a varios prestamistas y compáralas lado a lado.1
- Si algo no cuadra, llévaselo a un consejero de vivienda aprobado por HUD antes de firmar.26
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Preguntas frecuentes
¿Cuál es el préstamo más barato?
Depende de tu crédito y de tu pago inicial. La CFPB dice que, con buen crédito y un pago inicial mediano (10% a 15%), FHA tiende a costar más que un convencional, y que con un puntaje más bajo o poco pago inicial FHA muchas veces es lo más barato. VA y USDA pueden costar menos si calificas. No hay regla fija: pide cotizaciones y compara el costo total.
¿Cuál es el puntaje mínimo para un préstamo FHA?
Según el Handbook de HUD, con 580 o más puedes recibir el financiamiento máximo, es decir, dar el pago inicial mínimo de 3.5%. De 500 a 579, el préstamo no puede pasar del 90% del valor, así que el pago inicial es de al menos 10%. Con menos de 500 no eres elegible para FHA.
¿Cuándo se quita el PMI de un préstamo convencional?
Por ley, termina solo cuando el saldo, según tu calendario original de pagos, llega al 78% del valor original de la casa, si vas al día. Puedes pedir por escrito que lo cancelen desde que llega al 80%, si tienes buen historial de pagos, vas al día y cumples los requisitos del tenedor, como probar que la casa no perdió valor.
¿Se puede quitar el seguro de un préstamo FHA?
Depende de tu pago inicial. Según HUD, en préstamos de más de 15 años, si el préstamo es de 90% del valor o menos (pagaste 10% o más), la prima anual dura 11 años; si es de más de 90%, dura todo el préstamo.
¿Qué pasa si tengo ITIN o no soy residente permanente?
Desde el 25 de mayo de 2025, FHA solo acepta, además de ciudadanos, a residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palau. USDA pide ser ciudadano, nacional no ciudadano o extranjero calificado. Fannie Mae compra préstamos convencionales de residentes no permanentes con presencia legal. La guía de préstamos con ITIN explica las demás opciones.
¿Quién puede pedir un préstamo VA?
Necesitas un Certificado de Elegibilidad (COE) por tu servicio: por ejemplo, un militar en servicio que ha servido al menos 90 días continuos. Algunos cónyuges sobrevivientes también pueden obtenerlo. Además tienes que cumplir los requisitos de crédito, ingresos y ocupación de VA y del prestamista. El COE se pide en línea o a través del prestamista.
¿Cómo sé si una casa califica para USDA?
USDA tiene un sitio de elegibilidad de ingreso y propiedad: ahí puedes revisar si una dirección está en una zona rural elegible y si el ingreso de tu hogar podría calificar. Para solicitar el préstamo, USDA remite a sus prestamistas aprobados.
¿Me conviene una tasa fija o una ajustable?
Depende de tu caso, y nadie puede decidirlo por ti. La CFPB describe la tasa fija como de menor riesgo y sin sorpresas, y la ajustable como más barata al principio pero con riesgo de que el pago suba mucho. Advierte no contar con vender o refinanciar antes de que cambie la tasa.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Understand the different kinds of loans available · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · FHA loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Conventional loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · Special loan programs · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. HUD · HUD Handbook 4000.1, FHA Single Family Housing Policy Handbook (Update 18) · hud.gov · Consultado el 17 de octubre de 2026
- 6. HUD · HUD Mortgagee Letter 2023-05, Reduction of FHA Annual MIP Rates · hud.gov · Consultado el 17 de octubre de 2026
- 7. HUD · HUD Mortgagee Letter 2025-09, Revisions to Residency Requirements · hud.gov · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Fannie Mae Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 18 fuentes restantes
- 9. Fannie Mae · Fannie Mae Selling Guide B3-5.1-01, General Requirements for Credit Scores · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. Fannie Mae · Fannie Mae Selling Guide B2-2-02, Non–U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 11. Fannie Mae · Fannie Mae Selling Guide B7-1-01, Provision of Mortgage Insurance · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (texto en Cornell LII) · Homeowners Protection Act, 12 U.S.C. §4901 (Definitions) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · Homeowners Protection Act, 12 U.S.C. §4902 · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. FHFA · FHFA Conforming Loan Limits · fhfa.gov · Consultado el 17 de octubre de 2026
- 15. Departamento de Asuntos de Veteranos (VA) · VA: Purchase loan · va.gov · Consultado el 17 de octubre de 2026
- 16. Departamento de Asuntos de Veteranos (VA) · VA funding fee and loan closing costs · va.gov · Consultado el 17 de octubre de 2026
- 17. Departamento de Asuntos de Veteranos (VA) · Eligibility for VA home loan programs · va.gov · Consultado el 17 de octubre de 2026
- 18. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.151, Eligibility requirements (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 19. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.10, Definitions and abbreviations (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 20. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.104, Loan terms (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 21. USDA · USDA Income and Property Eligibility Site · eligibility.sc.egov.usda.gov · Consultado el 17 de octubre de 2026
- 22. USDA · USDA Rural Development: Fiscal Year 2027 Conditional Commitment Notice (SFH Guaranteed) · content.govdelivery.com · Consultado el 17 de octubre de 2026
- 23. CFPB · What is the difference between a fixed-rate and adjustable-rate mortgage (ARM) loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 24. CFPB · What is the difference between a mortgage interest rate and an APR? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 25. CFPB · How should I use lender credits and points (also called discount points)? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 26. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
- El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.
- VA (veteranos y militares) y USDA (zonas rurales, con límite de ingreso) pueden no pedir pago inicial.
- Con menos del 20% hay seguro hipotecario: PMI en el convencional, que se puede quitar; MIP en FHA, con una prima inicial.
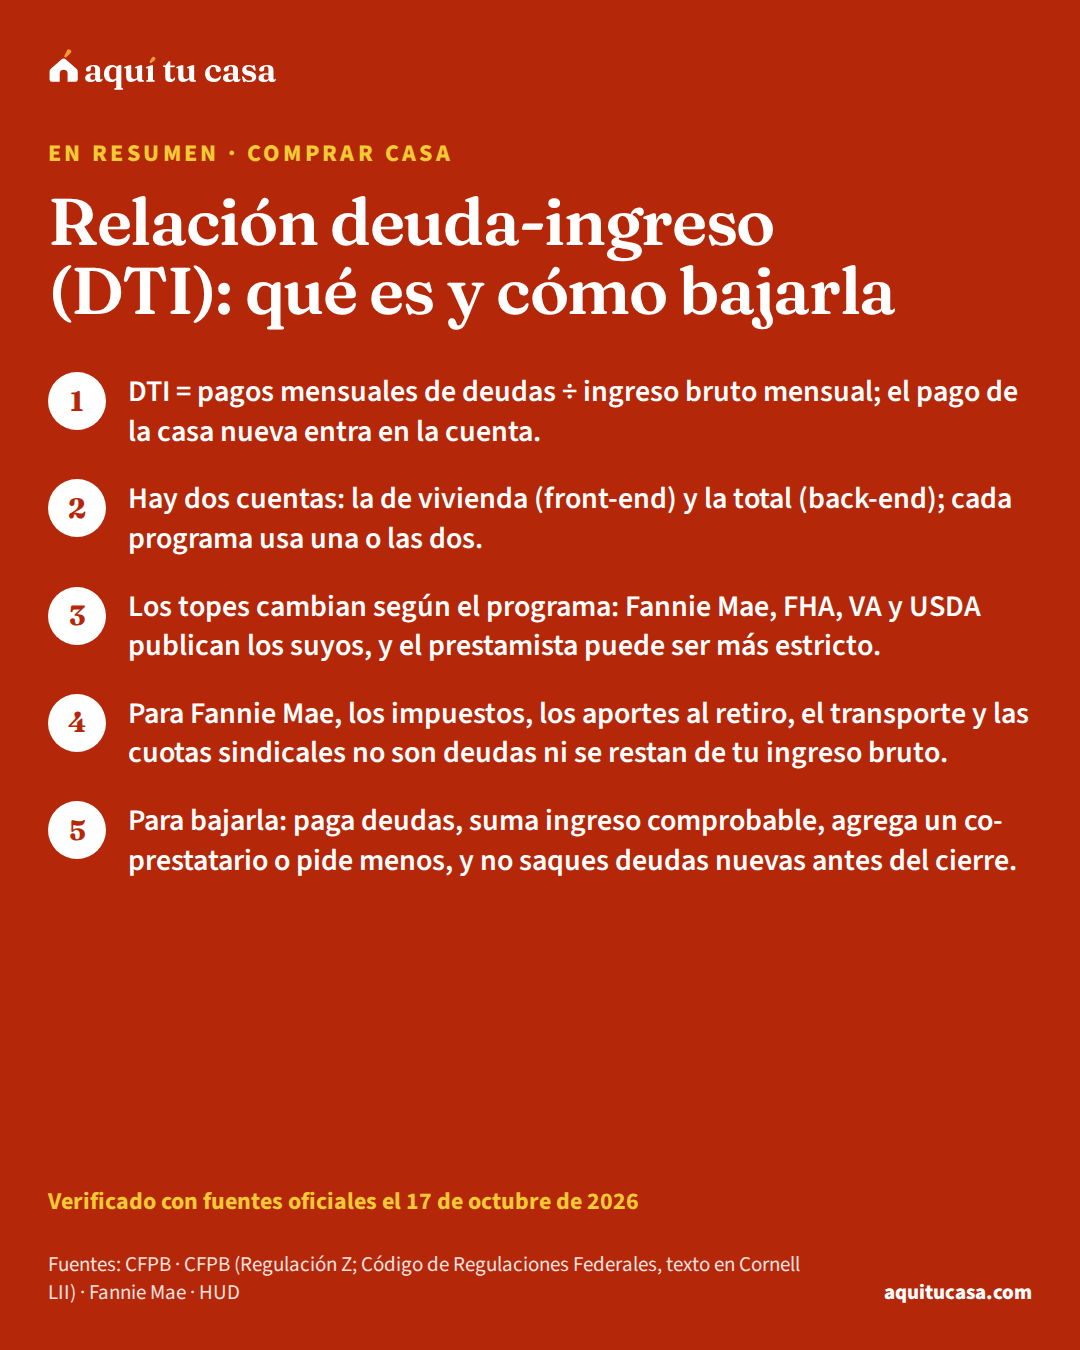
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
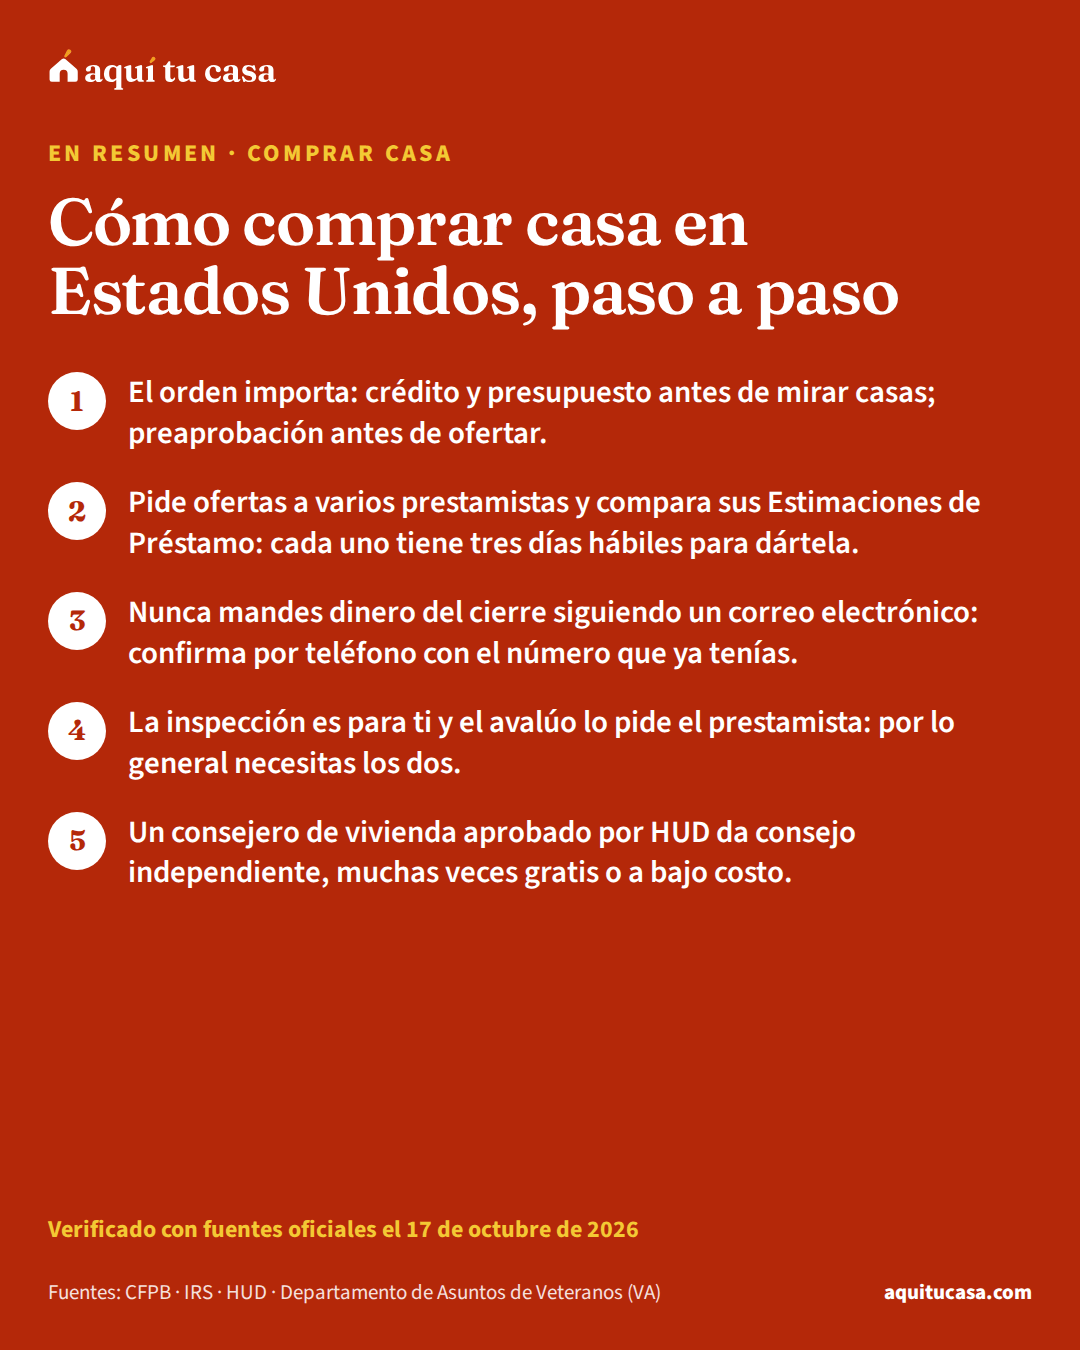
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
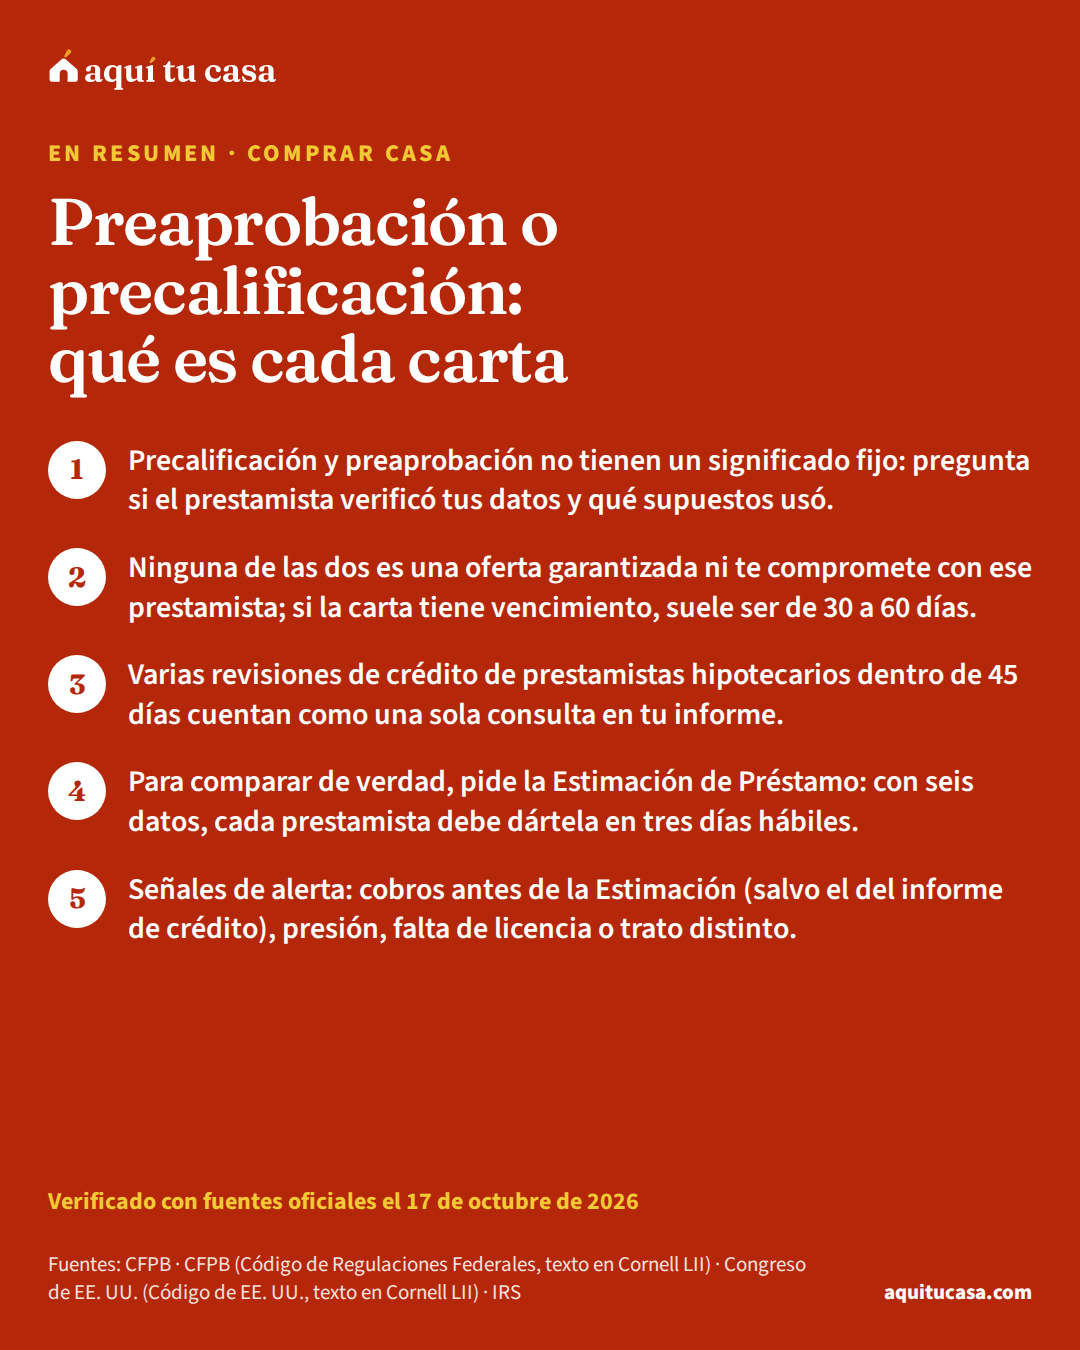
- Comprar casa Preaprobación o precalificación: qué es cada carta Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.