
Calculadora de hipoteca
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 25 guías sobre préstamos hipotecarios, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
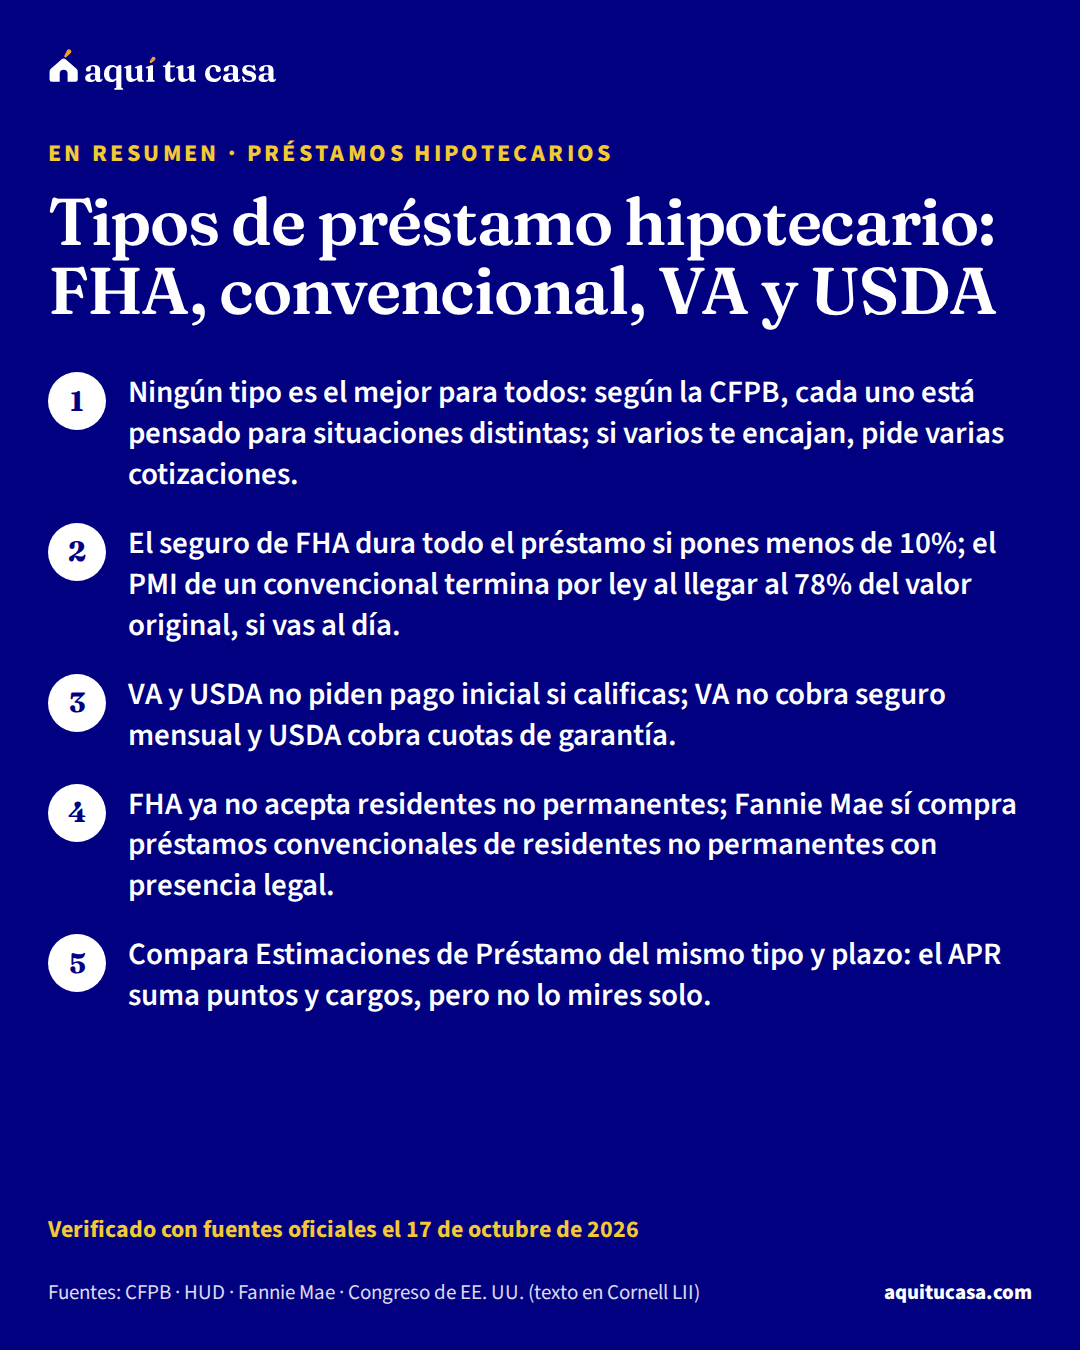
Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales.
Verificado el 17 de octubre de 2026 26 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Depende de tu crédito y de tu pago inicial. La CFPB dice que, con buen crédito y un pago inicial mediano (10% a 15%), FHA tiende a costar más que un convencional, y que con un puntaje más bajo o poco pago inicial FHA muchas veces es lo más barato. VA y USDA pueden costar menos si calificas. No hay regla fija: pide cotizaciones y compara el costo total.
Leer la guía completaSegún el Handbook de HUD, con 580 o más puedes recibir el financiamiento máximo, es decir, dar el pago inicial mínimo de 3.5%. De 500 a 579, el préstamo no puede pasar del 90% del valor, así que el pago inicial es de al menos 10%. Con menos de 500 no eres elegible para FHA.
Leer la guía completaPor ley, termina solo cuando el saldo, según tu calendario original de pagos, llega al 78% del valor original de la casa, si vas al día. Puedes pedir por escrito que lo cancelen desde que llega al 80%, si tienes buen historial de pagos, vas al día y cumples los requisitos del tenedor, como probar que la casa no perdió valor.
Leer la guía completaDepende de tu pago inicial. Según HUD, en préstamos de más de 15 años, si el préstamo es de 90% del valor o menos (pagaste 10% o más), la prima anual dura 11 años; si es de más de 90%, dura todo el préstamo.
Leer la guía completaDesde el 25 de mayo de 2025, FHA solo acepta, además de ciudadanos, a residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palau. USDA pide ser ciudadano, nacional no ciudadano o extranjero calificado. Fannie Mae compra préstamos convencionales de residentes no permanentes con presencia legal. La guía de préstamos con ITIN explica las demás opciones.
Leer la guía completaNecesitas un Certificado de Elegibilidad (COE) por tu servicio: por ejemplo, un militar en servicio que ha servido al menos 90 días continuos. Algunos cónyuges sobrevivientes también pueden obtenerlo. Además tienes que cumplir los requisitos de crédito, ingresos y ocupación de VA y del prestamista. El COE se pide en línea o a través del prestamista.
Leer la guía completaUSDA tiene un sitio de elegibilidad de ingreso y propiedad: ahí puedes revisar si una dirección está en una zona rural elegible y si el ingreso de tu hogar podría calificar. Para solicitar el préstamo, USDA remite a sus prestamistas aprobados.
Leer la guía completaDepende de tu caso, y nadie puede decidirlo por ti. La CFPB describe la tasa fija como de menor riesgo y sin sorpresas, y la ajustable como más barata al principio pero con riesgo de que el pago suba mucho. Advierte no contar con vender o refinanciar antes de que cambie la tasa.
Leer la guía completaLos datos detrás de estas guías
Las guías de Préstamos hipotecarios citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: Freddie Mac (Al 5 de noviembre de 2026) · HUD (Datos de 2026) · FHFA (Datos de 2026)
De la guía
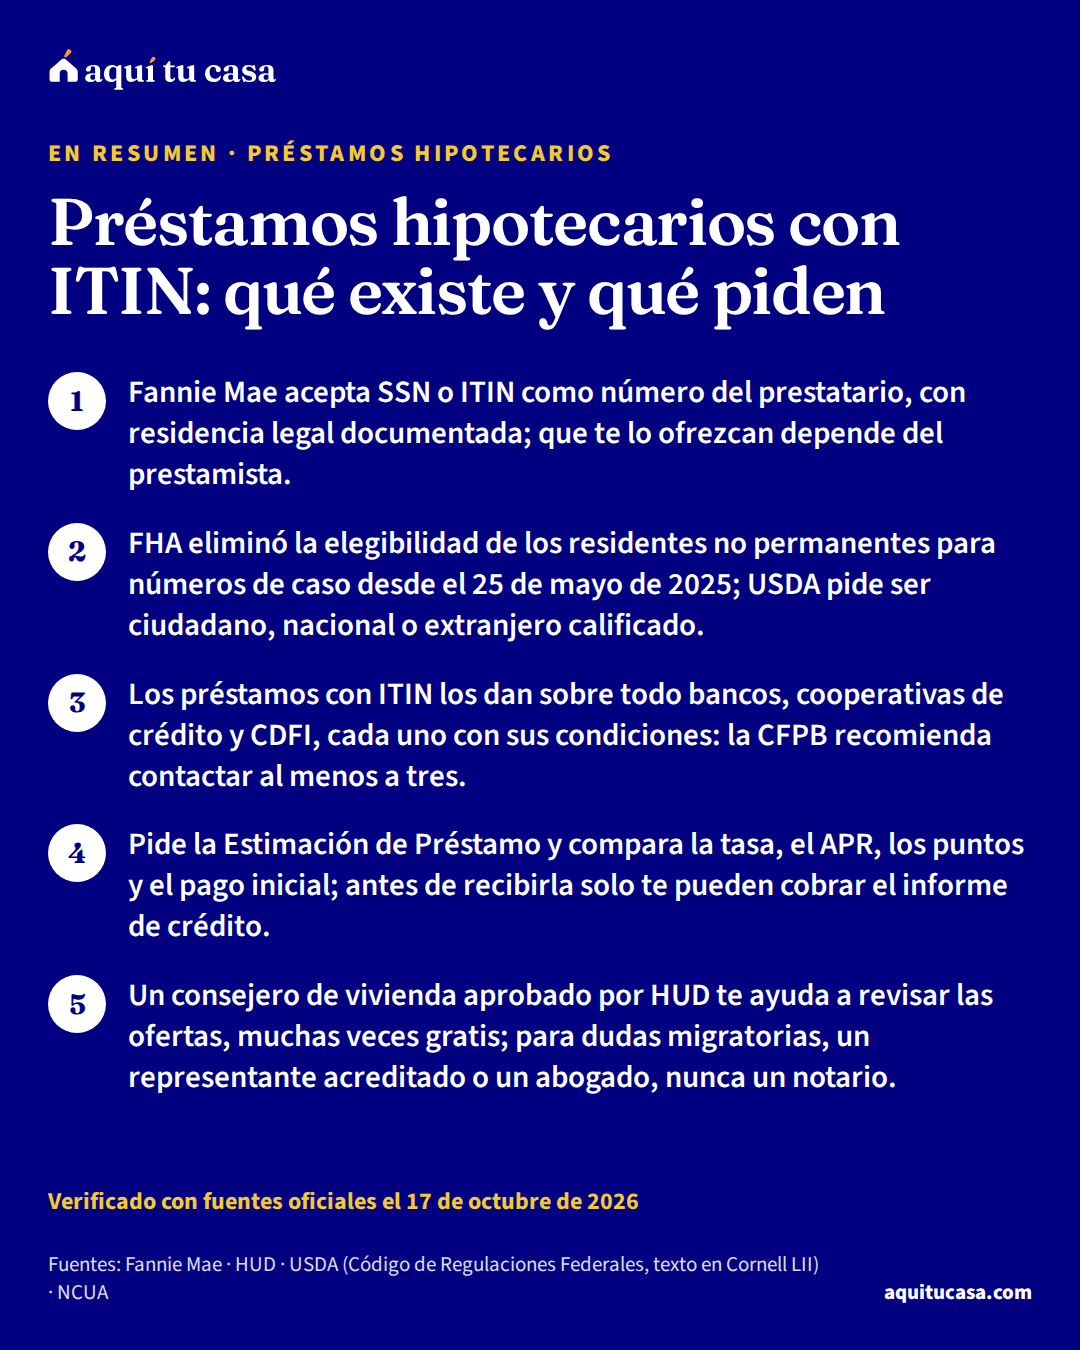
Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Depende del programa y del prestamista. Fannie Mae acepta el ITIN como número del prestatario si cumples la residencia legal; FHA ya no acepta residentes no permanentes. Además, hay bancos, cooperativas y CDFI que ofrecen préstamos con ITIN con sus propias reglas. Si un prestamista te dice que no, pregunta en otro: cada uno ofrece tipos de préstamo distintos.
Leer la guía completaCada prestamista fija su pago inicial, su tasa y sus documentos para sus préstamos con ITIN; por eso no hay una cifra única. Compara varias ofertas con la Estimación de Préstamo y mira el APR, no solo la tasa.
Leer la guía completaCada persona que firma el préstamo cuenta como prestatario y cada programa decide qué pide a cada uno; en Fannie Mae, cada prestatario necesita un SSN o un ITIN y cumplir la residencia legal. Pregunta al prestamista, antes de solicitar, cómo trata tu ingreso y tu ITIN en esa combinación.
Leer la guía completaDesde los números de caso asignados a partir del 25 de mayo de 2025, FHA solo acepta ciudadanos, residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palaos. Una tarjeta de Seguro Social no basta para probar el estatus. Si eres residente permanente, FHA está abierto en las mismas condiciones que para los ciudadanos.
Leer la guía completaEmpieza por tu banco o cooperativa de crédito local y por la lista de CDFI certificadas del CDFI Fund, que hay en todos los estados. Las evaluaciones públicas de la FDIC bajo la Ley de Reinversión Comunitaria también muestran qué bancos tienen programas con ITIN. Un consejero de vivienda aprobado por HUD puede ayudarte a identificar prestamistas.
Leer la guía completaLos costos de cierre. Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio; en una casa de $332,700, el valor típico en Estados Unidos, eso es entre $6,654 y $16,635. Tu cifra real sale en la Estimación de Préstamo.
Leer la guía completaAntes de que recibas la Estimación de Préstamo y digas que quieres seguir adelante, el Reglamento Z solo permite cobrarte un cargo real y razonable por tu informe de crédito. Desconfía de quien te pida una 'gestión' por adelantado.
Leer la guía completaEsa es una pregunta migratoria que ni un prestamista ni este sitio pueden responder. Puedes consultarla con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración; nunca con un notario.
Leer la guía completa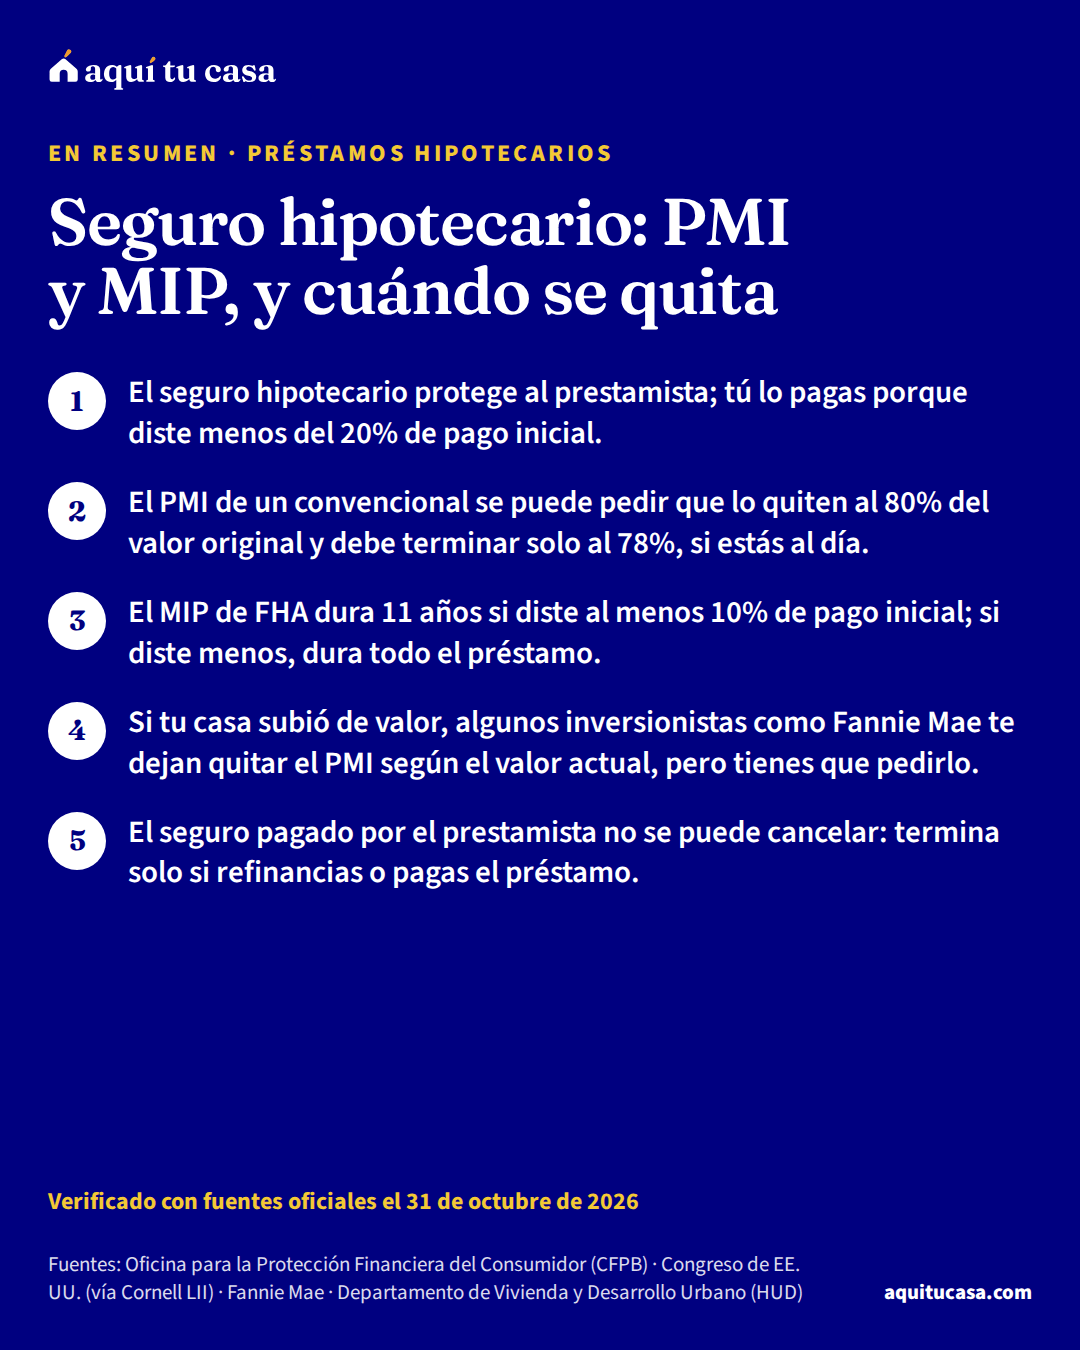
De la guía
Qué es el seguro hipotecario, en qué se diferencian el PMI del préstamo convencional y el MIP de FHA, cuándo termina cada uno y cómo pedir que lo quiten.
Verificado el 31 de octubre de 2026 11 fuentes oficiales
No. La CFPB explica que el seguro hipotecario protege al prestamista, no a ti. Si te atrasas, puedes perder la casa aunque pagues ese seguro. Si no puedes pagar, llama a tu administrador y a un consejero de vivienda aprobado por HUD.
Leer la guía completaCuando tu saldo está programado para llegar al 80% del valor original de tu casa, o antes si hiciste pagos extra. La primera fecha aparece en el aviso de PMI que te dieron con el préstamo. Lo pides por escrito, debes estar al día y tener buen historial de pagos.
Leer la guía completaSí. Por ley, el PMI debe terminar en la fecha en que tu saldo está programado para llegar al 78% del valor original, si estás al día. Y en ningún caso puede seguir después de la mitad del plazo del préstamo, si estás al día.
Leer la guía completaDepende de quién es dueño de tu préstamo. Fannie Mae, por ejemplo, permite pedirlo según el valor actual: en una vivienda de una unidad, con un saldo de 75% o menos del valor actual si el préstamo tiene de dos a cinco años, o de 80% o menos si tiene más de cinco. Pregunta a tu administrador qué reglas aplican.
Leer la guía completaDepende de tu pago inicial. Según la tabla de HUD, si tu relación préstamo-valor era de 90% o menos, la prima anual dura 11 años; si era más de 90%, dura todo el plazo. Los préstamos FHA más viejos pueden tener otras reglas: pregúntale a tu administrador.
Leer la guía completaEn el PMI, sí: el administrador debe devolverte las primas no ganadas a más tardar 45 días después de que se cancela o termina. La prima inicial de FHA no se devuelve, salvo un crédito si refinancias a otro préstamo FHA dentro de 3 años.
Leer la guía completaPide la respuesta por escrito y las razones. Si crees que no cumplió la ley, puedes presentar una queja ante la CFPB, y un consejero de vivienda aprobado por HUD te puede ayudar gratis a revisar tu caso.
Leer la guía completa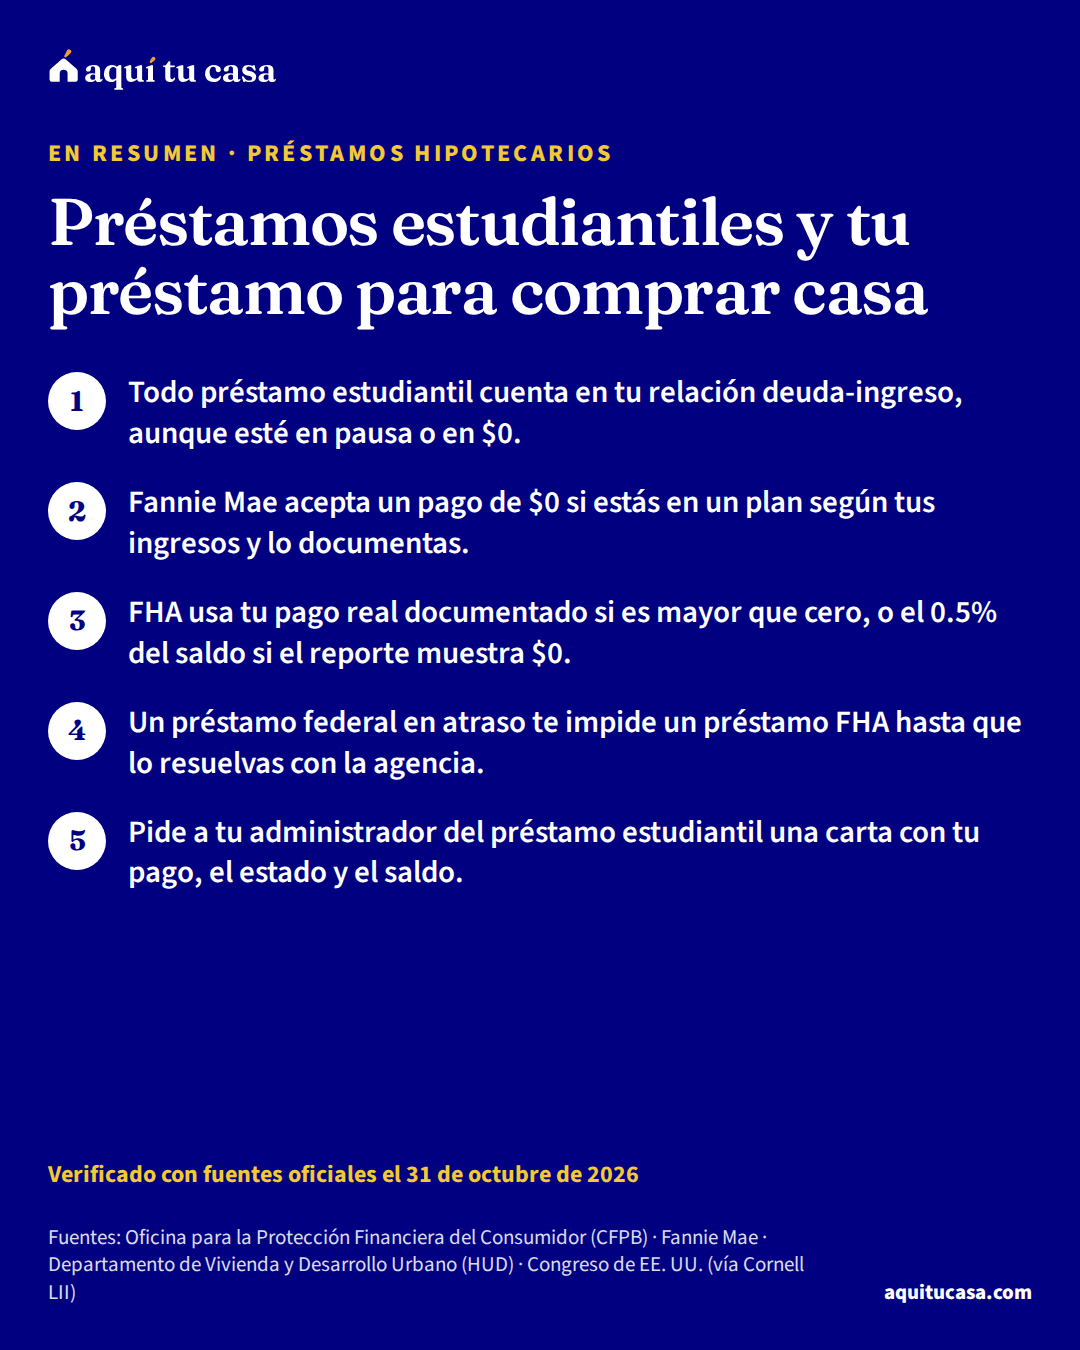
De la guía
Cómo cuentan FHA y Fannie Mae tu préstamo estudiantil: pagos según tus ingresos, pagos en $0, pausas, atrasos con el gobierno federal y qué papeles pedir.
Verificado el 31 de octubre de 2026 5 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Sí. FHA incluye todos los préstamos estudiantiles, sin importar si estás pagando. Fannie Mae, para un préstamo diferido o en pausa, usa el 1% del saldo o el pago completo según los términos.
Leer la guía completaCon Fannie Mae, sí puede ser, si el prestamista verifica con documentos que tu pago real es $0. Con FHA, cuando el reporte muestra $0, se usa el 0.5% del saldo.
Leer la guía completaLa ley creó el Plan de Asistencia de Pago desde el 1 de julio de 2026. En ese plan el pago mínimo es de $10, así que no llega a $0. El prestamista usa tu pago real documentado.
Leer la guía completaTu estado de cuenta más reciente o una carta de tu administrador del préstamo estudiantil con tu pago mensual, el estado de la cuenta, el saldo y los términos. FHA pide ese documento por escrito si el pago que se usa es menor que el del reporte.
Leer la guía completaCon Fannie Mae, el prestamista puede dejarlo fuera si otra persona lo paga de verdad y entrega 12 meses de cheques o estados de cuenta sin atrasos. No aplica si quien paga es el vendedor o el agente.
Leer la guía completaNo hasta que lo resuelvas. Según el Manual de HUD, si la agencia confirma que la deuda federal es válida y está en atraso, no calificas para FHA hasta resolverla con esa agencia.
Leer la guía completaCon FHA, el prestamista puede dejar el pago fuera si tienes documentos escritos de que el saldo fue perdonado, cancelado, descargado o pagado. Guarda esa carta.
Leer la guía completa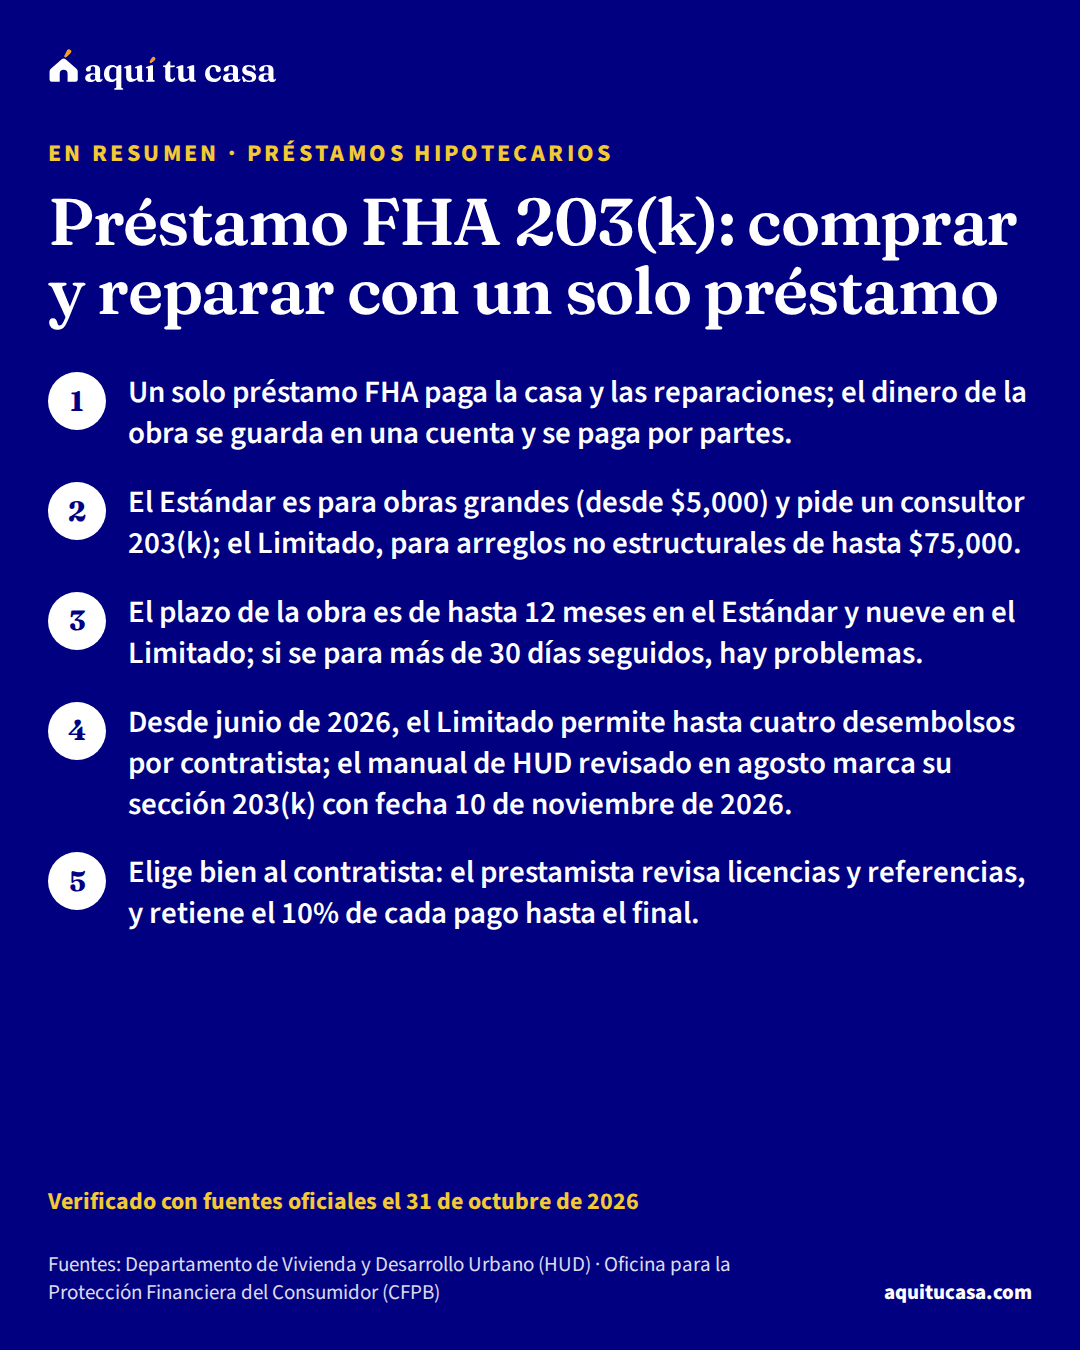
De la guía
Cómo funcionan el 203(k) Estándar y el Limitado de FHA: qué reparaciones paga, el consultor, los desembolsos, los plazos y las fechas de las reglas de HUD.
Verificado el 31 de octubre de 2026 3 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
El Estándar sirve para obras grandes, incluso estructurales, pide al menos $5,000 en reparaciones y un consultor 203(k) aprobado por FHA. El Limitado es para arreglos menores y no estructurales, con un máximo de $75,000 en total, y no exige consultor.
Leer la guía completaSí, con un acuerdo de autoayuda. Pero según HUD no te pueden reembolsar tu mano de obra: el préstamo solo paga los materiales de lo que hagas tú.
Leer la guía completaHasta 12 meses en el Estándar y hasta nueve en el Limitado, contados desde que se financia el préstamo. Si se atrasa, puedes pedir una extensión, que el prestamista da solo si tus pagos están al día.
Leer la guía completaNo para uno nuevo. HUD no permite pagar artículos de lujo como piscinas nuevas, jacuzzis o saunas exteriores, canchas de tenis o glorietas. Sí puedes reparar o quitar una piscina que ya existe.
Leer la guía completaSí. Siempre se necesita un avalúo de un tasador de la lista de FHA que diga cuánto valdrá la casa después de las mejoras. El préstamo máximo depende de ese valor y del valor de la casa en su estado actual.
Leer la guía completaSí. La carta ML 2026-06 de HUD, del 23 de junio de 2026 y con efecto inmediato, subió a cuatro por contratista los desembolsos del Limitado. El manual de FHA revisado el 12 de agosto de 2026 marca su sección 203(k) con fecha 10 de noviembre de 2026. Pregunta a tu prestamista qué versión aplica a tu préstamo.
Leer la guía completaSí, si la casa de HUD está marcada como elegible para 203(k) en el contrato. Los inversionistas no pueden usar el 203(k) para comprar casas de HUD.
Leer la guía completa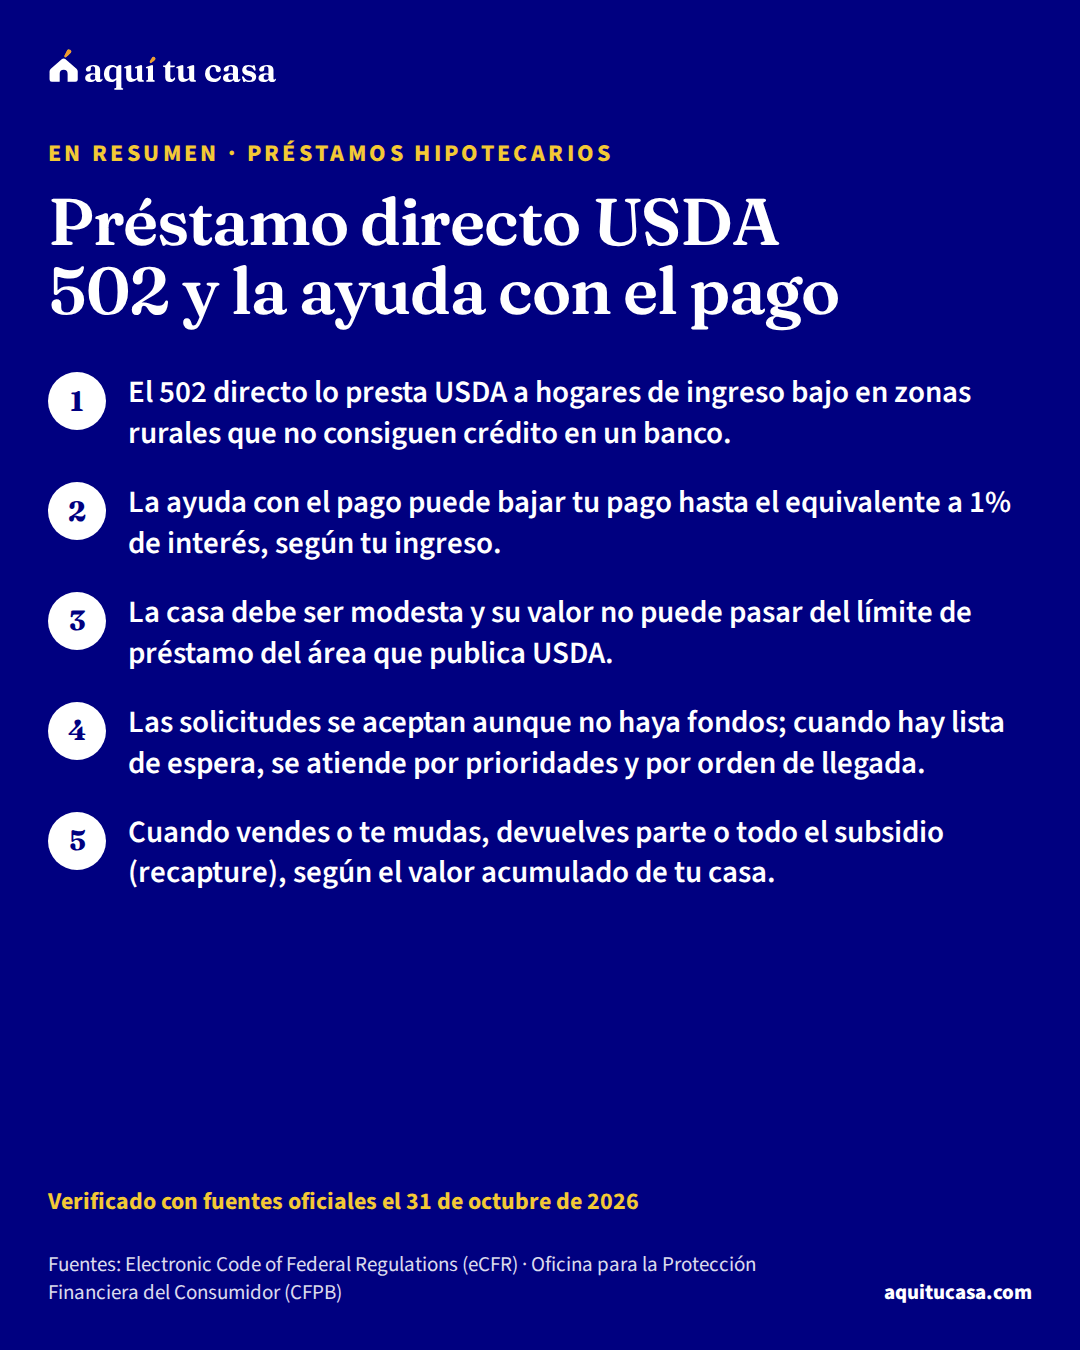
De la guía
El préstamo directo 502 de USDA: quién califica, cómo se calcula la ayuda con el pago, la casa modesta, la lista de espera y la devolución del subsidio.
Verificado el 31 de octubre de 2026 3 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
En el garantizado, un banco presta y USDA garantiza el préstamo. En el directo 502, USDA presta, solo a hogares de ingreso bajo que no consiguen crédito en otras fuentes, y puede darte ayuda con el pago. La guía del préstamo USDA garantizado explica el otro programa.
Leer la guía completaDepende de tu ingreso. Si nunca tuviste subsidio, recibes el método 2: tu parte del pago se acerca al 24% de tu ingreso ajustado, pero la ayuda nunca baja el pago más que si el préstamo tuviera 1% de interés.
Leer la guía completaPor regla general no, salvo que tengas ahorros. Las familias que no son de personas mayores deben usar los activos netos que pasen de $15,000, y las de personas mayores los que pasen de $20,000.
Leer la guía completaEs la devolución de la ayuda con el pago que recibiste. Se cobra cuando vendes o dejas de vivir en la casa, y se calcula con el valor acumulado de tu casa: es el menor entre el subsidio recibido y una parte de lo que subió el valor.
Leer la guía completaSí. USDA acepta solicitudes aunque no haya fondos. Si eres elegible, quedas en la lista de espera, donde se atiende primero a ciertos casos prioritarios y después por orden de llegada.
Leer la guía completaDebes ser ciudadano de Estados Unidos o un no ciudadano que califica como extranjero legal según el reglamento de USDA. Si no estás seguro de tu caso, consulta a un abogado o a un representante acreditado por el Departamento de Justicia antes de dar documentos.
Leer la guía completaUSDA revisa tu ingreso cada año. Debes avisar si tu ingreso sube al menos 10%, si un adulto del hogar empieza a trabajar o cambia de trabajo, o si cambia quién vive contigo. La ayuda puede bajar.
Leer la guía completa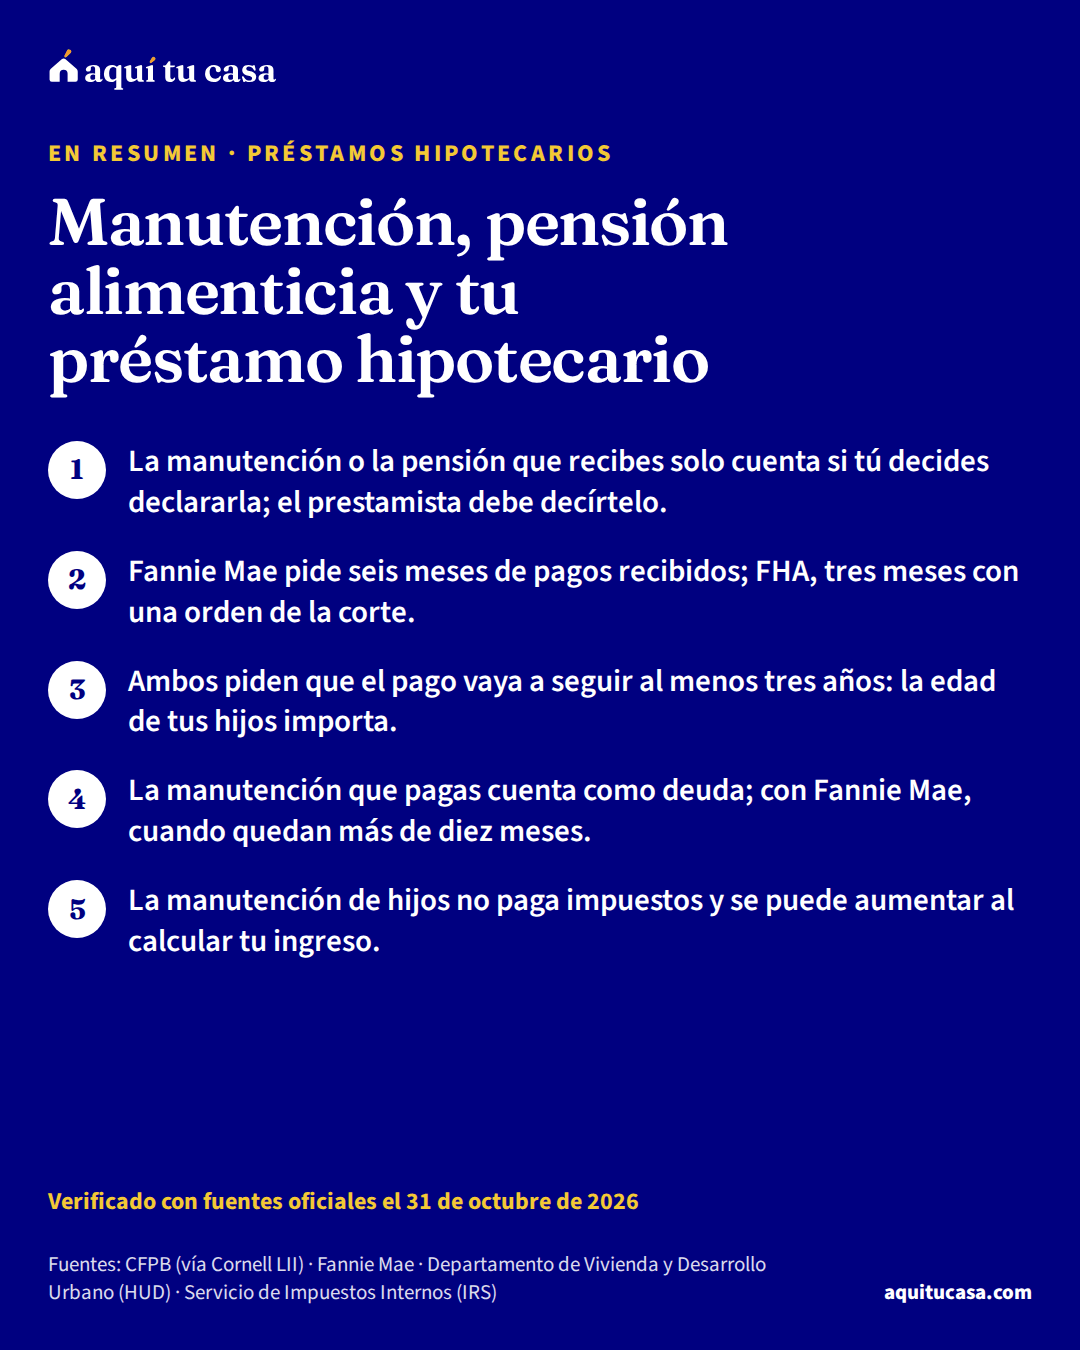
De la guía
Cuándo la manutención de hijos o la pensión que recibes cuenta como ingreso, y cuándo la que pagas cuenta como deuda, según FHA, Fannie Mae y la ley.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
No, si no quieres que la cuente. Por el Reglamento B, el prestamista no puede preguntarte si parte de tu ingreso es manutención o pensión, salvo que te diga que no tienes que revelarlo. Si quieres que cuente, sí tienes que declararla y documentarla.
Leer la guía completaDepende del programa. FHA acepta un acuerdo de pago voluntario con 12 meses de cheques cobrados, comprobantes de depósito o declaraciones de impuestos. Fannie Mae no cuenta pagos voluntarios si estás separado sin un acuerdo que los fije.
Leer la guía completaProbablemente no. Fannie Mae y FHA piden que el ingreso vaya a seguir al menos tres años, y Fannie Mae dice que hay que revisar límites como la edad de los hijos.
Leer la guía completaEn FHA, para ver si tienes un embargo de salario por manutención o pensión. Pide talones de al menos 28 días seguidos y usa el monto mayor entre la orden y el embargo.
Leer la guía completaSí, pero hay una opción. Con Fannie Mae, el prestamista puede restar la pensión de tu ingreso en lugar de sumarla a tus deudas. Con FHA, cuenta como deuda si no se restó de tu ingreso.
Leer la guía completaNo. Según el IRS, la manutención de hijos no se considera ingreso y quien la paga no la puede deducir. Por eso FHA y Fannie Mae permiten aumentarla un poco al calcular tu ingreso.
Leer la guía completaCon Fannie Mae, el historial debe mostrar pagos completos, regulares y a tiempo. Con FHA, si los pagos no fueron constantes, se usa el promedio de lo que recibiste en los dos años anteriores.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Lo que cuesta cada préstamo al mes y en cinco años.
Lo que obtienes → pago por préstamo
El dinero que necesitas el día del cierre.
Lo que obtienes → efectivo para cerrar
De la guía
Cómo cuentan FHA y Fannie Mae el SSDI, el SSI y otros beneficios por discapacidad, qué papeles piden, el ajuste por impuestos y qué no te pueden preguntar.
Verificado el 31 de octubre de 2026 8 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
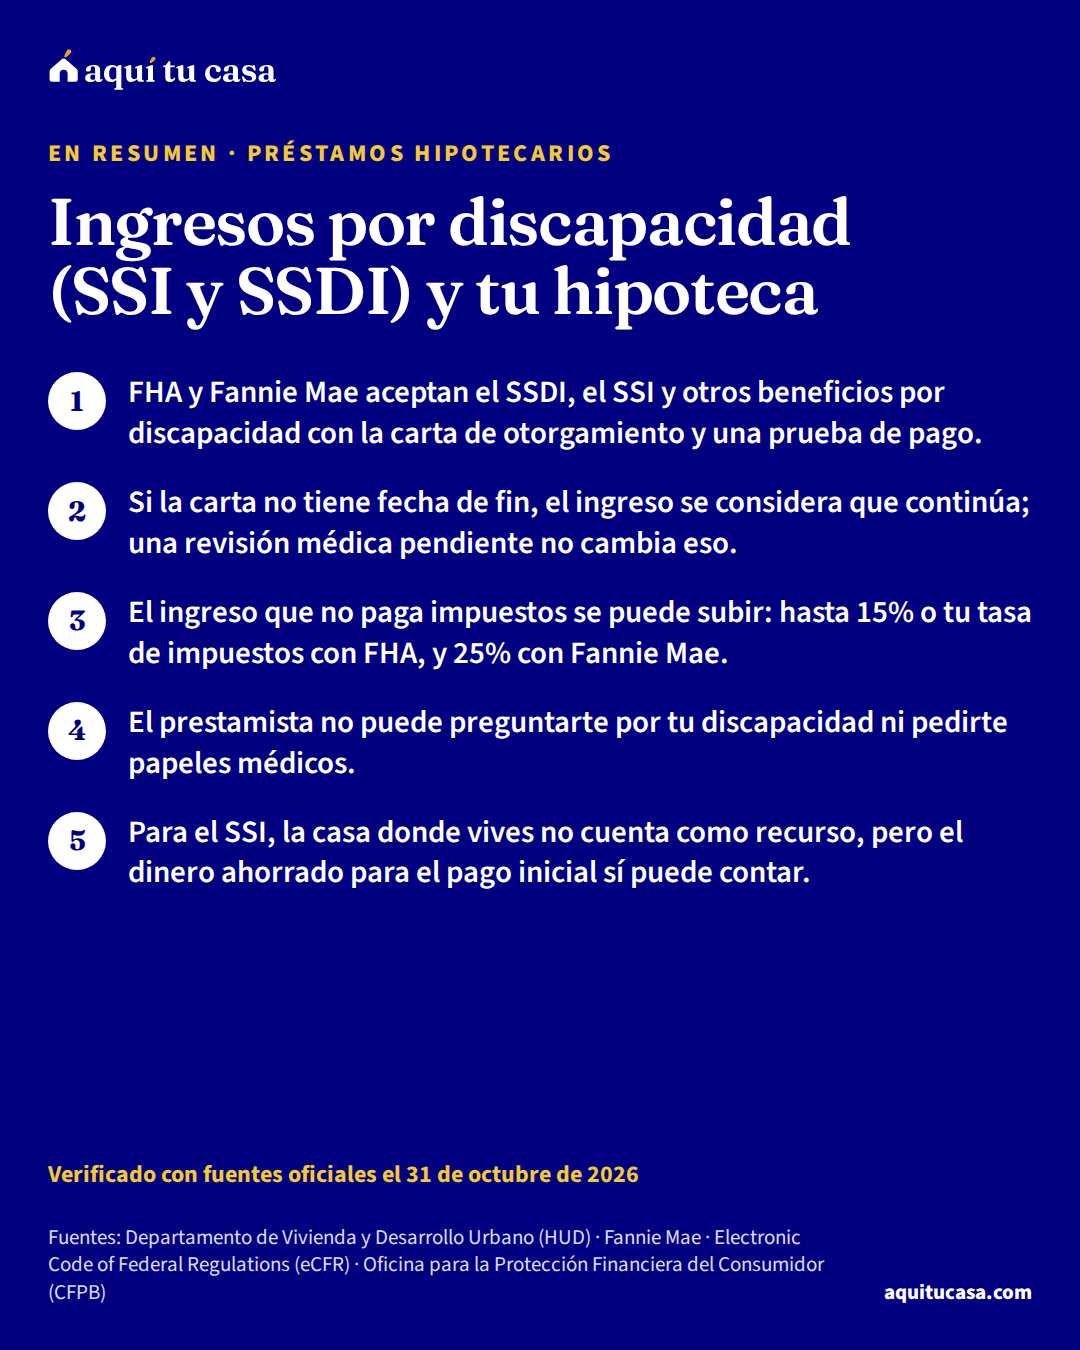
Sí. FHA y Fannie Mae lo aceptan. Con FHA necesitas la última carta de otorgamiento y otro documento, como el SSA-1099, un estado de cuenta que muestre el depósito o una carta de prueba de ingresos de la SSA.
Leer la guía completaTambién. FHA lo incluye junto con el ingreso por discapacidad del Seguro Social, y Fannie Mae pide la carta de otorgamiento y una prueba de que lo recibes ahora.
Leer la guía completaSegún FHA, el prestamista no puede tomar una revisión médica pendiente o en curso como prueba de que el beneficio no continuará. Fannie Mae dice algo parecido para la discapacidad a largo plazo: una revisión de beneficios no es razón para pensar que el ingreso se acabará.
Leer la guía completaNo. El Manual de FHA dice que en ningún caso el prestamista puede preguntar ni pedir documentos sobre la naturaleza de la discapacidad o tu condición médica.
Leer la guía completaEs sumar a tu ingreso el impuesto que no pagas, para compararlo con alguien que sí paga impuestos. FHA permite subirlo hasta el mayor entre 15% y tu tasa de impuestos; Fannie Mae, 25% o más si los impuestos de alguien con ingreso parecido serían mayores.
Leer la guía completaLa casa donde vives no cuenta como recurso para el SSI, sin importar su valor. Pero el dinero que ahorras antes de comprar sí puede contar, y el límite es de $2,000 para una persona y $3,000 para una pareja. Pregunta a la SSA antes de ahorrar una cantidad grande.
Leer la guía completaCon Fannie Mae, sí puede contar el ingreso del Seguro Social que recibe un dependiente, si se documenta que continuará al menos tres años.
Leer la guía completa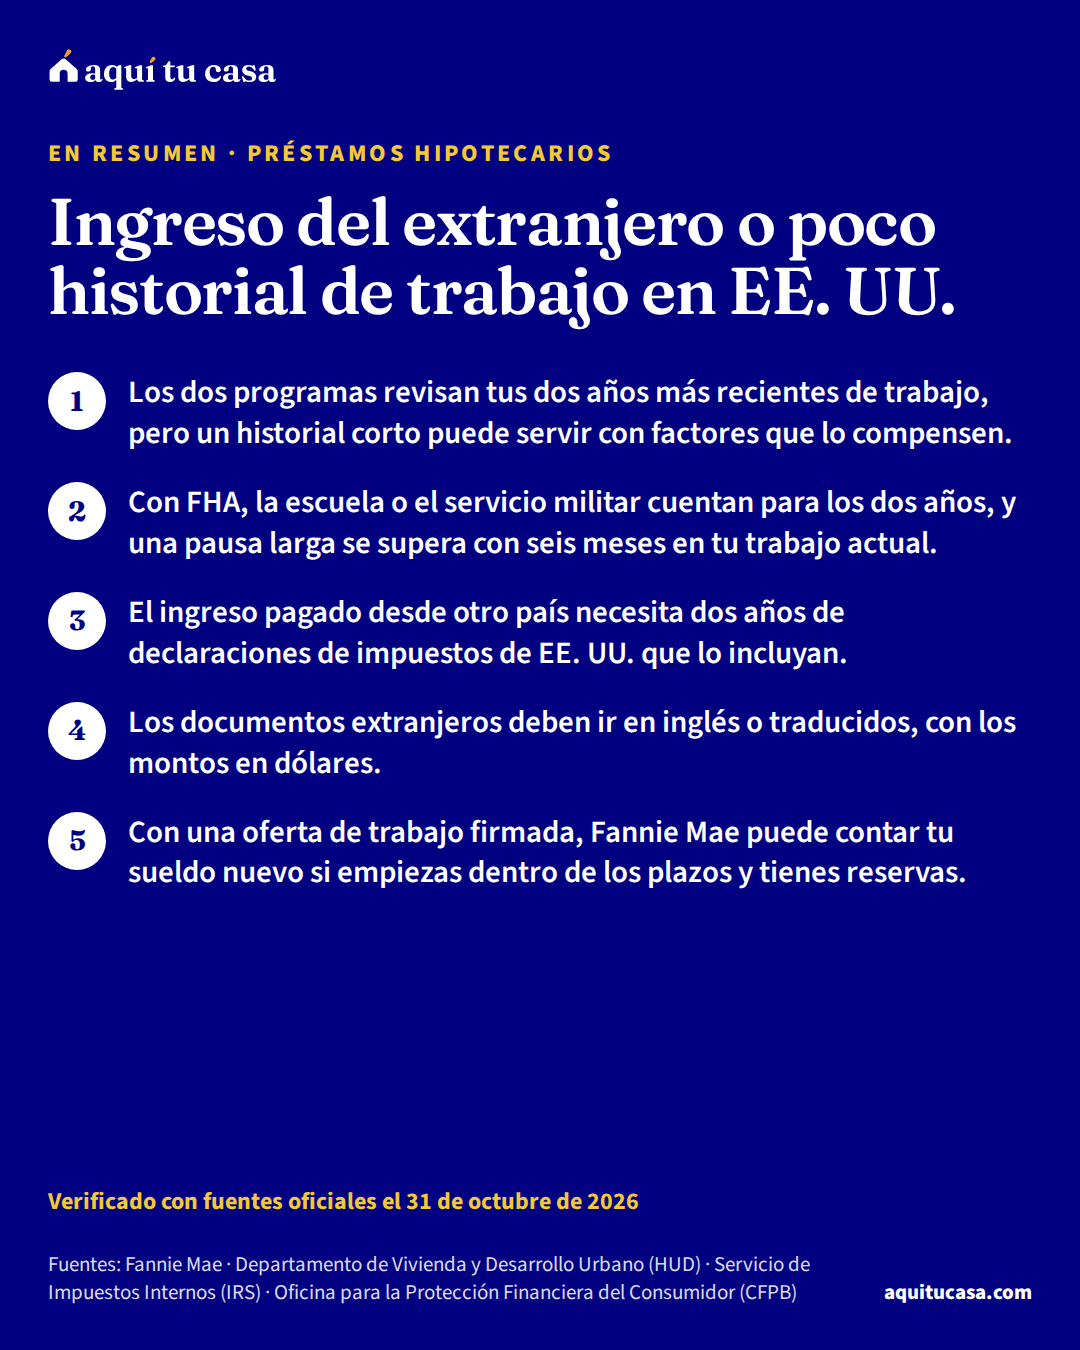
De la guía
Cómo cuentan FHA y Fannie Mae el ingreso pagado desde otro país, un historial corto, la escuela, las pausas en el empleo y una oferta de trabajo nueva.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
No necesariamente en el mismo. FHA verifica tus dos años más recientes de empleo, y si cambiaste de empleador usa tus W-2 o verificaciones. Fannie Mae busca un patrón confiable en dos años, y quien cambia de trabajo pero gana un ingreso constante se considera con un ingreso confiable.
Leer la guía completaCon FHA, la prueba de que estuviste inscrito en la escuela o en el servicio militar durante los dos años completos más recientes sirve para verificar tu historial.
Leer la guía completaPuede contar. FHA y Fannie Mae llaman ingreso del extranjero al que paga una corporación o un gobierno de otro país en otra moneda. Necesitas dos años de declaraciones de impuestos de EE. UU. que lo incluyan, con traducciones al inglés y montos convertidos a dólares.
Leer la guía completaPara usarlo, FHA y Fannie Mae piden las declaraciones de impuestos de los dos años más recientes que muestren ese ingreso. Si no está en tus declaraciones, es probable que no puedas usarlo para calificar. Un sitio VITA puede ayudarte con tu declaración.
Leer la guía completaNo necesariamente con FHA. Si la pausa fue de seis meses o más, el prestamista puede contar tu ingreso actual si llevas al menos seis meses en tu trabajo actual y tenías dos años de trabajo antes de la pausa.
Leer la guía completaCon Fannie Mae, sí, con condiciones. La oferta debe estar firmada y sin condiciones, y en una de las opciones tu fecha de inicio debe caer entre 30 días antes y 90 días después de la firma del pagaré, con reservas extra para los meses sin sueldo.
Leer la guía completaFannie Mae dice que quienes no son ciudadanos deben cumplir los mismos requisitos de verificación de empleo e ingreso que los ciudadanos. Las reglas sobre tu estatus migratorio son otras; mira las guías de residentes permanentes y de TPS, parole y permiso de trabajo.
Leer la guía completa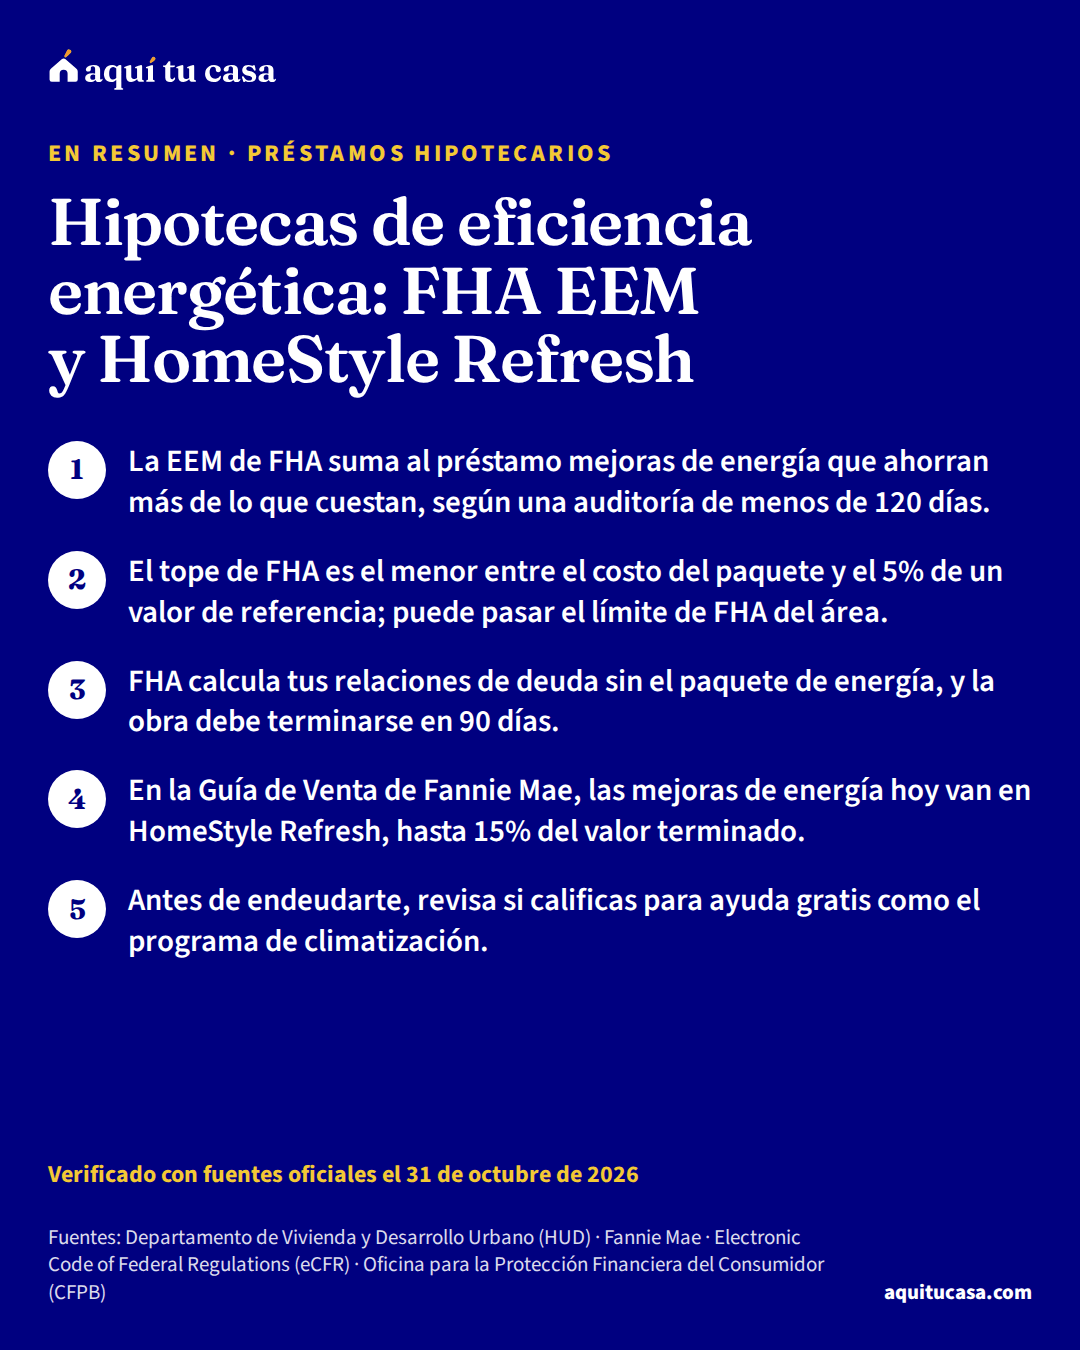
De la guía
Cómo sumar mejoras de ahorro de energía a tu préstamo: la EEM de FHA, HomeStyle Refresh de Fannie Mae, la auditoría y qué pasó con HomeStyle Energy.
Verificado el 31 de octubre de 2026 4 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Es una hipoteca FHA que suma el costo de mejoras de eficiencia energética rentables, en una compra o un refinanciamiento sin retiro de efectivo. Se puede usar con el 203(b), el 203(h) y el 203(k).
Leer la guía completaSí. FHA pide una evaluación de toda la casa hecha por un evaluador calificado (por ejemplo, de BPI o RESNET, o uno que cumpla las reglas de tu estado). El reporte no puede tener más de 120 días.
Leer la guía completaEl menor entre el costo del paquete rentable y el 5% del menor de tres valores: el valor ajustado de la casa, el 115% del precio mediano del área o el 150% del límite nacional de préstamo conforme.
Leer la guía completaNo por el paquete. FHA calcula tus relaciones de deuda con el préstamo sin el paquete de energía y acepta el aumento del pago sin volver a evaluar el préstamo.
Leer la guía completaEn la Guía de Venta publicada el 7 de octubre de 2026, la sección donde estaba se llama HomeStyle Refresh. Ahí van hoy las mejoras de eficiencia de energía o agua, con un máximo de 15% del valor terminado.
Leer la guía completaSegún Fannie Mae, un refinanciamiento con retiro limitado de efectivo puede pagar un préstamo PACE u otra deuda que pagó mejoras de energía. Si junta mejoras nuevas y esa deuda, el total no puede pasar del 15%.
Leer la guía completaSí. El reglamento de VA permite que el pago del IRRRL suba si el aumento viene de incluir mejoras de eficiencia energética.
Leer la guía completa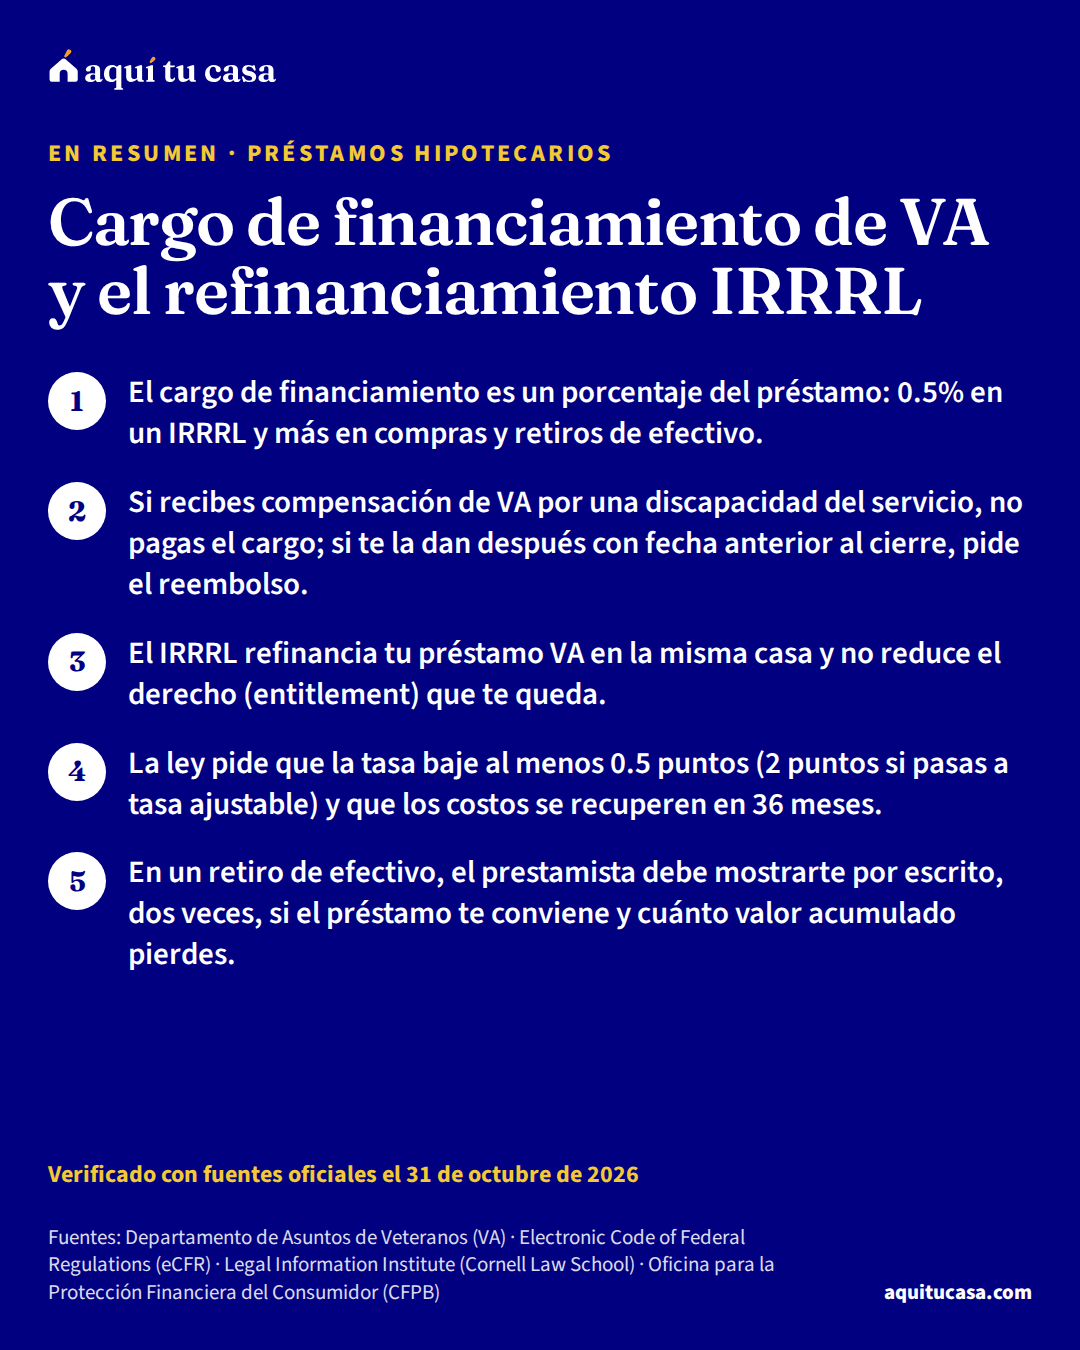
De la guía
Cuánto es el cargo de financiamiento de VA en cada tipo de préstamo, quién no lo paga, cómo pedir un reembolso y las reglas del IRRRL para bajar tu tasa.
Verificado el 31 de octubre de 2026 6 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Me conviene refinanciar?
Según la tabla de VA vigente desde el 7 de abril de 2023, es de 0.5% del monto del préstamo, sin importar si ya usaste el beneficio. Puedes sumarlo al préstamo nuevo o pagarlo al cierre.
Leer la guía completaSi recibes compensación de VA por una discapacidad relacionada con el servicio, no lo pagas. Tampoco si tienes derecho a esa compensación pero recibes pago de retiro o de servicio activo en su lugar, ni en otros casos que VA enumera, como la compensación DIC para cónyuges sobrevivientes.
Leer la guía completaPuede ser. VA dice que puedes tener derecho a un reembolso si la fecha de efecto de tu compensación es anterior a la fecha de cierre. Llama a tu centro regional de préstamos de VA para pedirlo.
Leer la guía completaNo. Por el reglamento de VA, el IRRRL se garantiza sin importar cuánto derecho te queda y no reduce el derecho que tienes disponible.
Leer la guía completaSí, si viviste ahí antes y lo certificas. Si no pudiste vivir ahí por estar en servicio activo, basta con que tu cónyuge viva o haya vivido en la casa y lo certifique.
Leer la guía completaNo. El IRRRL no puede pasar del saldo del préstamo anterior más los costos de cierre permitidos y un descuento de hasta 2% del préstamo, más el costo de mejoras de energía si las hay. Para sacar efectivo existe el refinanciamiento con retiro de efectivo, con otro cargo y otras reglas.
Leer la guía completaLa ley pide al menos 0.5 puntos porcentuales si los dos préstamos son de tasa fija, y al menos 2 puntos si pasas de tasa fija a ajustable. Además, los costos deben recuperarse con pagos más bajos en 36 meses o menos.
Leer la guía completa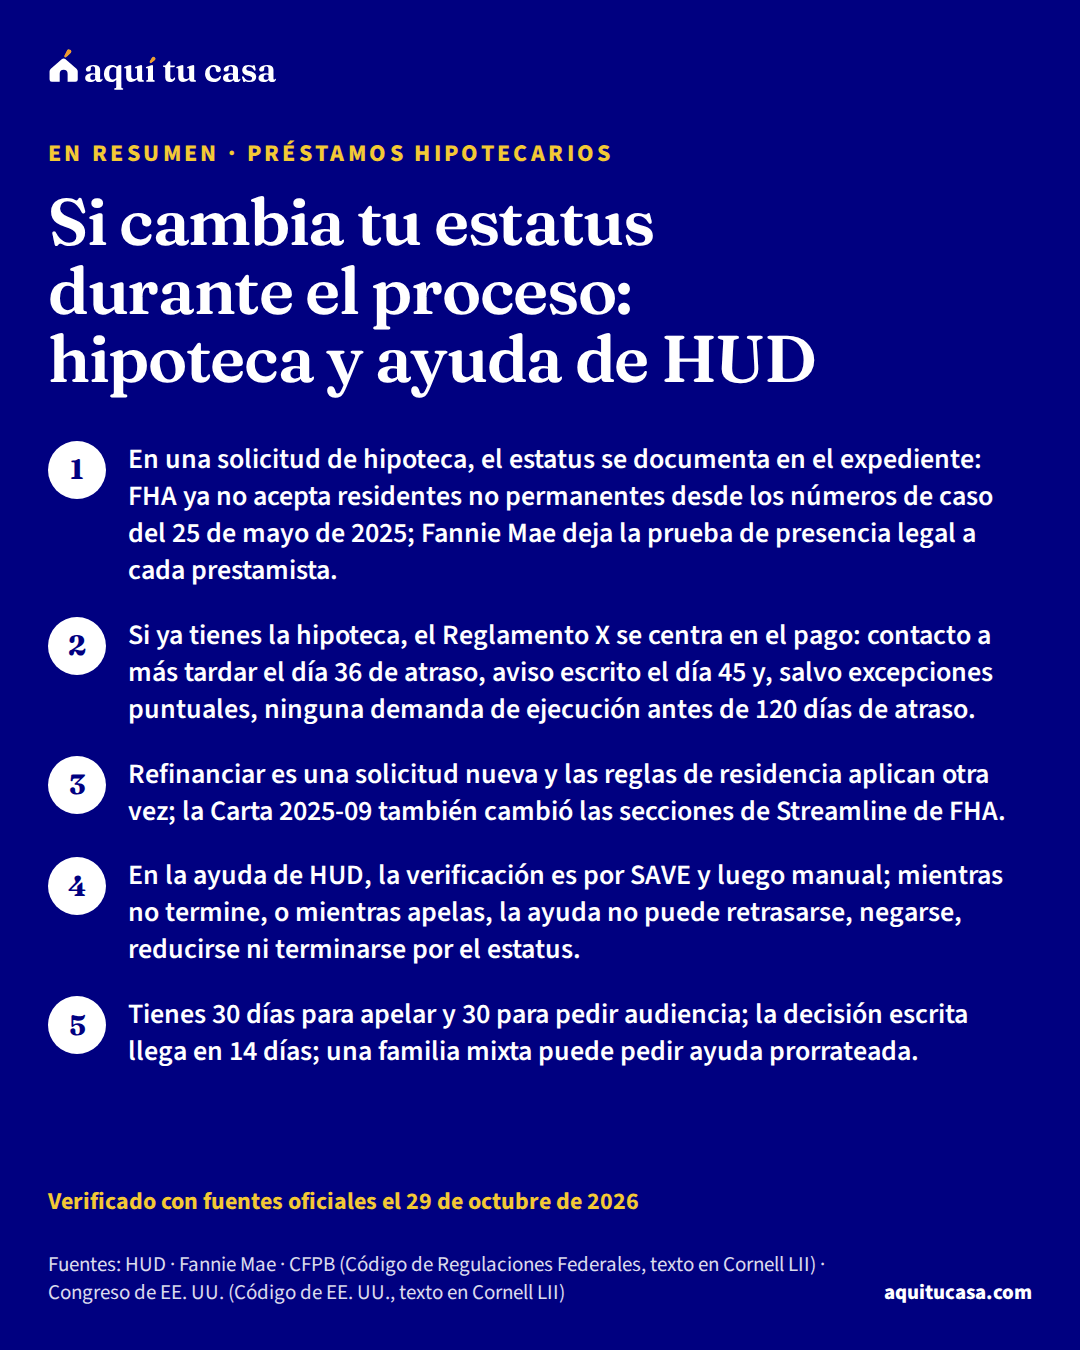
De la guía
Qué dicen FHA, Fannie Mae y HUD si tu estatus migratorio cambia mientras solicitas o pagas una hipoteca o recibes ayuda de HUD, y tu protección al apelar.
Verificado el 29 de octubre de 2026 24 fuentes oficiales
La Carta Hipotecaria 2025-09 dice que debe aplicarse a los números de caso asignados a partir del 25 de mayo de 2025, y el manual pide que el expediente incluya evidencia de la residencia permanente legal. Lleva tu documento nuevo al prestamista cuanto antes y pide por escrito cómo lo incorpora al expediente. Un consejero de vivienda aprobado por HUD puede revisarlo contigo.
Leer la guía completaFannie Mae acepta residentes no permanentes legales, pero no fija qué documentos prueban la presencia legal: lo decide cada prestamista, caso por caso. Además pide que sea razonable esperar que tu ingreso continúe, y el Reglamento B permite al prestamista tomar en cuenta tu estatus. Pregunta por escrito, antes del cierre, cómo trata la fecha de tu permiso, y compara con otros prestamistas.
Leer la guía completaEsta guía solo puede decirte lo que dicen las fuentes citadas. Las reglas de residencia de FHA y Fannie Mae que citamos hablan de la solicitud y de la entrega del préstamo al originarlo. Las reglas de administración de préstamos (Reglamento X) giran en torno al pago: el administrador debe contactarte si te atrasas y no puede presentar la primera demanda de ejecución hipotecaria a menos que el préstamo tenga más de 120 días de atraso. Si tu caso es específico, puedes revisar tus documentos del préstamo con ayuda legal gratuita.
Leer la guía completaEl reglamento no lo permite por eso solo. Si SAVE no confirma, exige una verificación secundaria manual. Y la ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus mientras no termine la verificación de los documentos que entregaste a tiempo, ni mientras tu apelación no concluya. Si al final no se confirma, recibes un aviso con tus derechos.
Leer la guía completaTienes 30 días desde la fecha del aviso para pedir la apelación por escrito directamente al servicio de inmigración, con copia y prueba de envío para la autoridad de vivienda. Inmigración debe decidir en 30 días o explicar la demora. Mientras la apelación está pendiente, la ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus.
Leer la guía completaEl reglamento dice que la ayuda prorrateada debe darse si la familia la pide: se reparte según el número de miembros con estatus elegible establecido. Si la familia no la acepta, o nadie tiene estatus elegible, puede pedir un aplazamiento temporal de la terminación, por periodos de hasta seis meses y hasta dieciocho en total. La guía de Sección 8 y familias de estatus mixto explica el cálculo.
Leer la guía completaNo. Es una propuesta de regla publicada el 20 de febrero de 2026; el plazo de comentarios cerró el 21 de abril de 2026. Propone verificar a todos sin importar la edad, hacer temporal la ayuda prorrateada y eliminar la apelación ante inmigración. Para cambiar el reglamento, HUD tendría que publicar una regla final. Esta guía se revisa cada mes.
Leer la guía completaNo. Según el Departamento de Justicia, los notarios, preparadores de documentos y consultores de inmigración no pueden darte asesoría legal ni decirte si calificas para un alivio migratorio. Un representante acreditado o un abogado sí pueden; la EOIR publica las listas por estado.
Leer la guía completa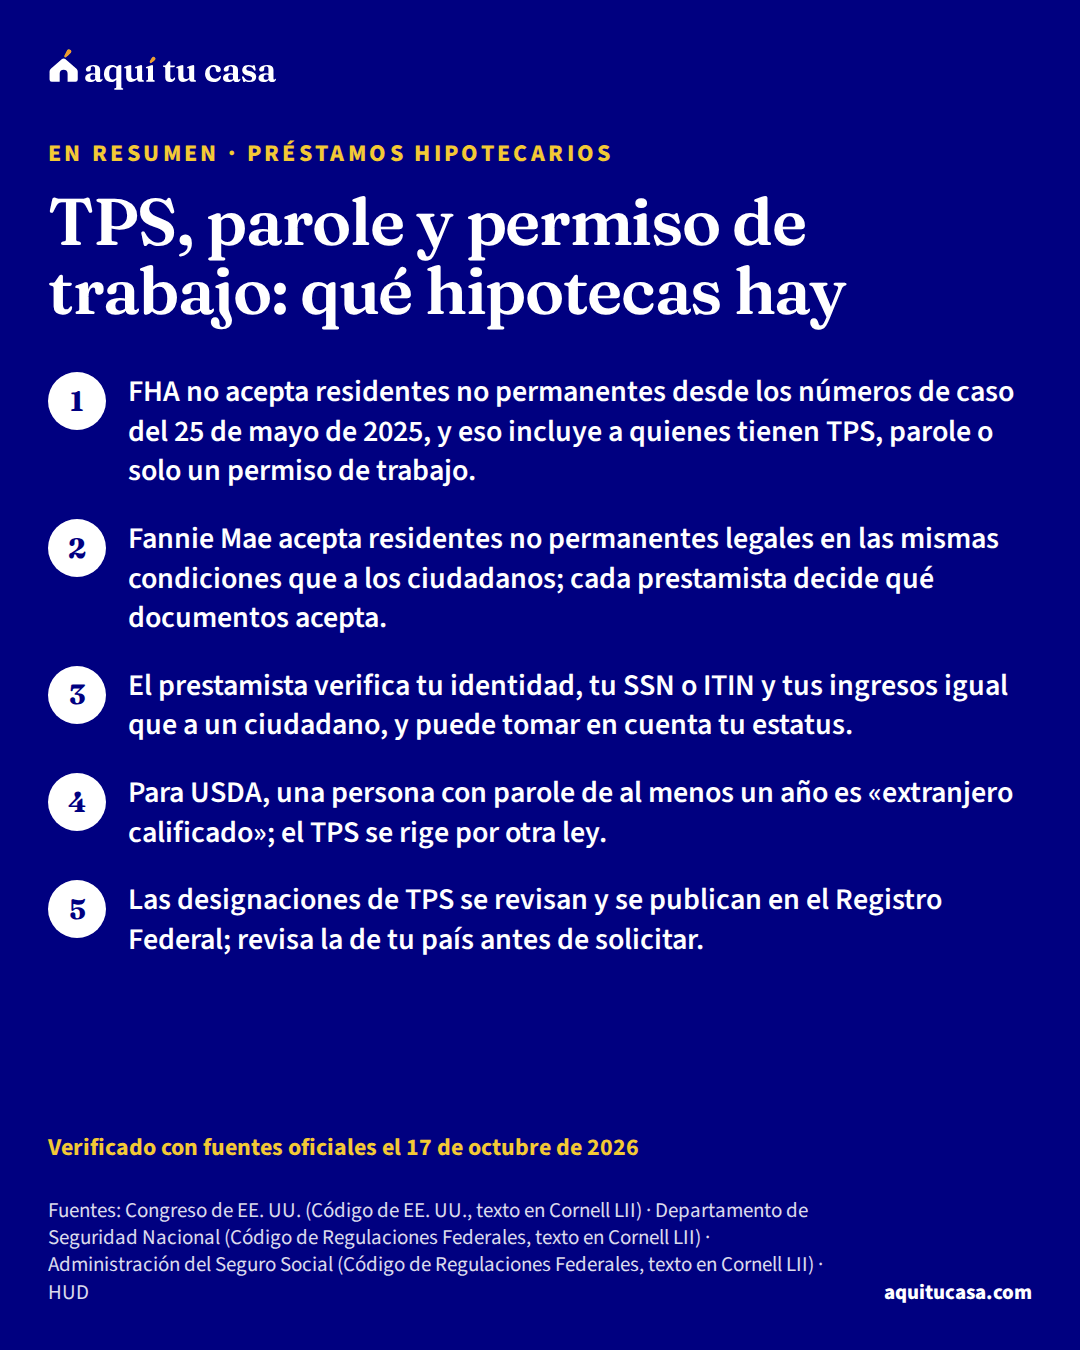
De la guía
Si tienes TPS, parole o permiso de trabajo (EAD): qué dicen hoy FHA, Fannie Mae y USDA, qué documentos verifica el prestamista y cómo comparar ofertas.
Verificado el 17 de octubre de 2026 25 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Hoy no. La Carta Hipotecaria 2025-09 de HUD eliminó la elegibilidad de los residentes no permanentes para los números de caso asignados a partir del 25 de mayo de 2025. Quedan elegibles los ciudadanos, los residentes permanentes y los ciudadanos de Micronesia, las Islas Marshall y Palaos.
Leer la guía completaLa regla de Fannie Mae acepta a residentes no permanentes legales en las mismas condiciones que a los ciudadanos. Pero no dice qué documentos prueban la presencia legal: lo decide cada prestamista, caso por caso. Por eso conviene preguntar a varios, por escrito, antes de solicitar.
Leer la guía completaFannie Mae no fija una lista: el prestamista usa la documentación que considere apropiada para tu estatus. Además debe confirmar tu identidad, pedirte un número de Seguro Social o un ITIN y verificar tu empleo e ingresos igual que a un ciudadano. Lleva tu permiso de trabajo vigente y pregunta qué más necesita.
Leer la guía completaLa ley obliga al gobierno a revisar cada designación al menos 60 días antes de que termine y a publicar su decisión en el Registro Federal. Si la designación termina, la terminación no puede entrar en vigor antes de 60 días después de publicada. Busca el aviso de tu país en el Registro Federal y, si tienes dudas, consulta a un representante acreditado.
Leer la guía completaUSDA pide ser ciudadano, nacional no ciudadano o «extranjero calificado», y la ley incluye en esa lista a quien tiene parole por un periodo de al menos un año. Además, USDA solo garantiza préstamos en zonas que designa como rurales. Si no sabes si tu parole cumple, pregúntalo a un representante acreditado.
Leer la guía completaEl Reglamento B permite al prestamista tomar en cuenta tu estatus migratorio, y Fannie Mae pide que sea razonable esperar que tu ingreso continúe. En Illinois, el Departamento de Derechos Humanos considera discriminación negarse a rentar a alguien porque su estatus tiene fecha de vencimiento. Pregunta a cada prestamista, antes de solicitar, cómo trata la fecha de tu permiso.
Leer la guía completaEsa es una pregunta para un representante acreditado por el Departamento de Justicia o un abogado de inmigración, no para un prestamista ni para este sitio. Un notario no puede darte asesoría legal.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.