Préstamo directo USDA 502 y la ayuda con el pago
El préstamo directo 502 de USDA: quién califica, cómo se calcula la ayuda con el pago, la casa modesta, la lista de espera y la devolución del subsidio.
Verificado con fuentes oficiales el 31 de octubre de 2026 3 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
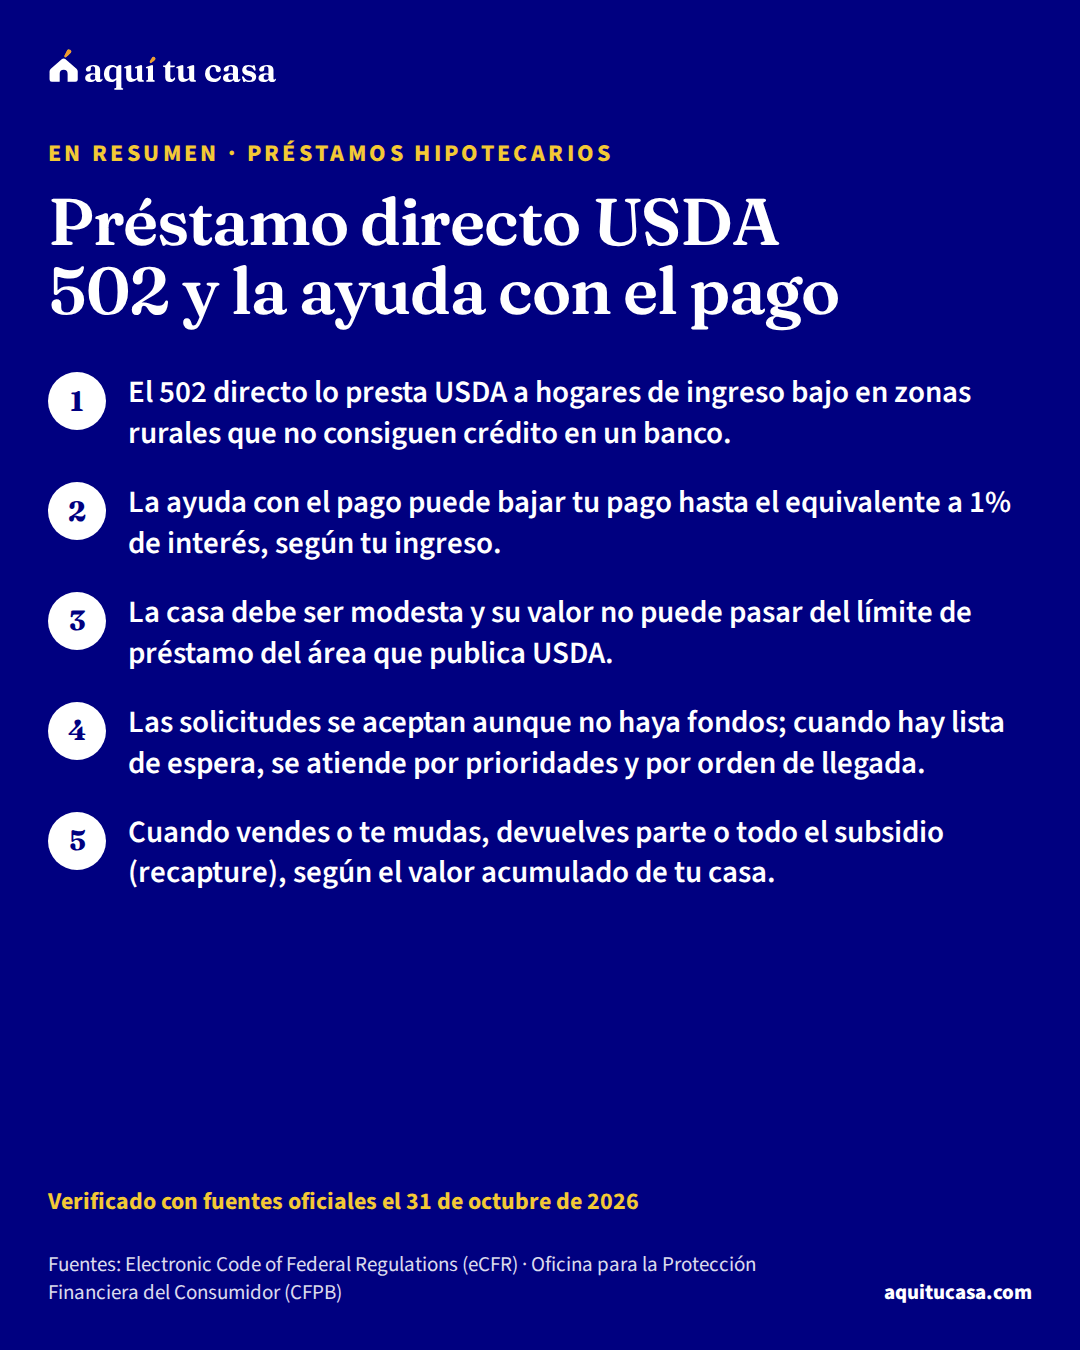
El préstamo directo 502 lo da USDA mismo, no un banco, a hogares de ingreso bajo en zonas rurales que no consiguen crédito en otra parte. No pide pago inicial salvo que tengas ahorros por encima de cierto monto, y la tasa es la de USDA del día de la aprobación o del cierre, la más baja. Lo más importante es la ayuda con el pago: puede bajar tu pago hasta lo que pagarías con 1% de interés, según tu ingreso. Esa ayuda se revisa cada año y se devuelve, en parte o completa, cuando vendes o dejas de vivir en la casa.
Lo más importante
- El 502 directo lo presta USDA a hogares de ingreso bajo en zonas rurales que no consiguen crédito en un banco.
- La ayuda con el pago puede bajar tu pago hasta el equivalente a 1% de interés, según tu ingreso.
- La casa debe ser modesta y su valor no puede pasar del límite de préstamo del área que publica USDA.
- Las solicitudes se aceptan aunque no haya fondos; cuando hay lista de espera, se atiende por prioridades y por orden de llegada.
¿Es para ti?
Esta guía es para ti si…
- Vives en una zona rural, tu ingreso es bajo y ningún banco te ha dado un préstamo.
- Te dijeron que USDA presta directo y puede bajar tu pago, y quieres saber cómo.
- Ya tienes un préstamo directo de USDA y quieres entender la recuperación del subsidio (recapture) antes de vender.
Busca ayuda directa primero si…
- Buscas el préstamo garantizado de USDA, el que hacen los bancos: lee «Préstamo USDA».
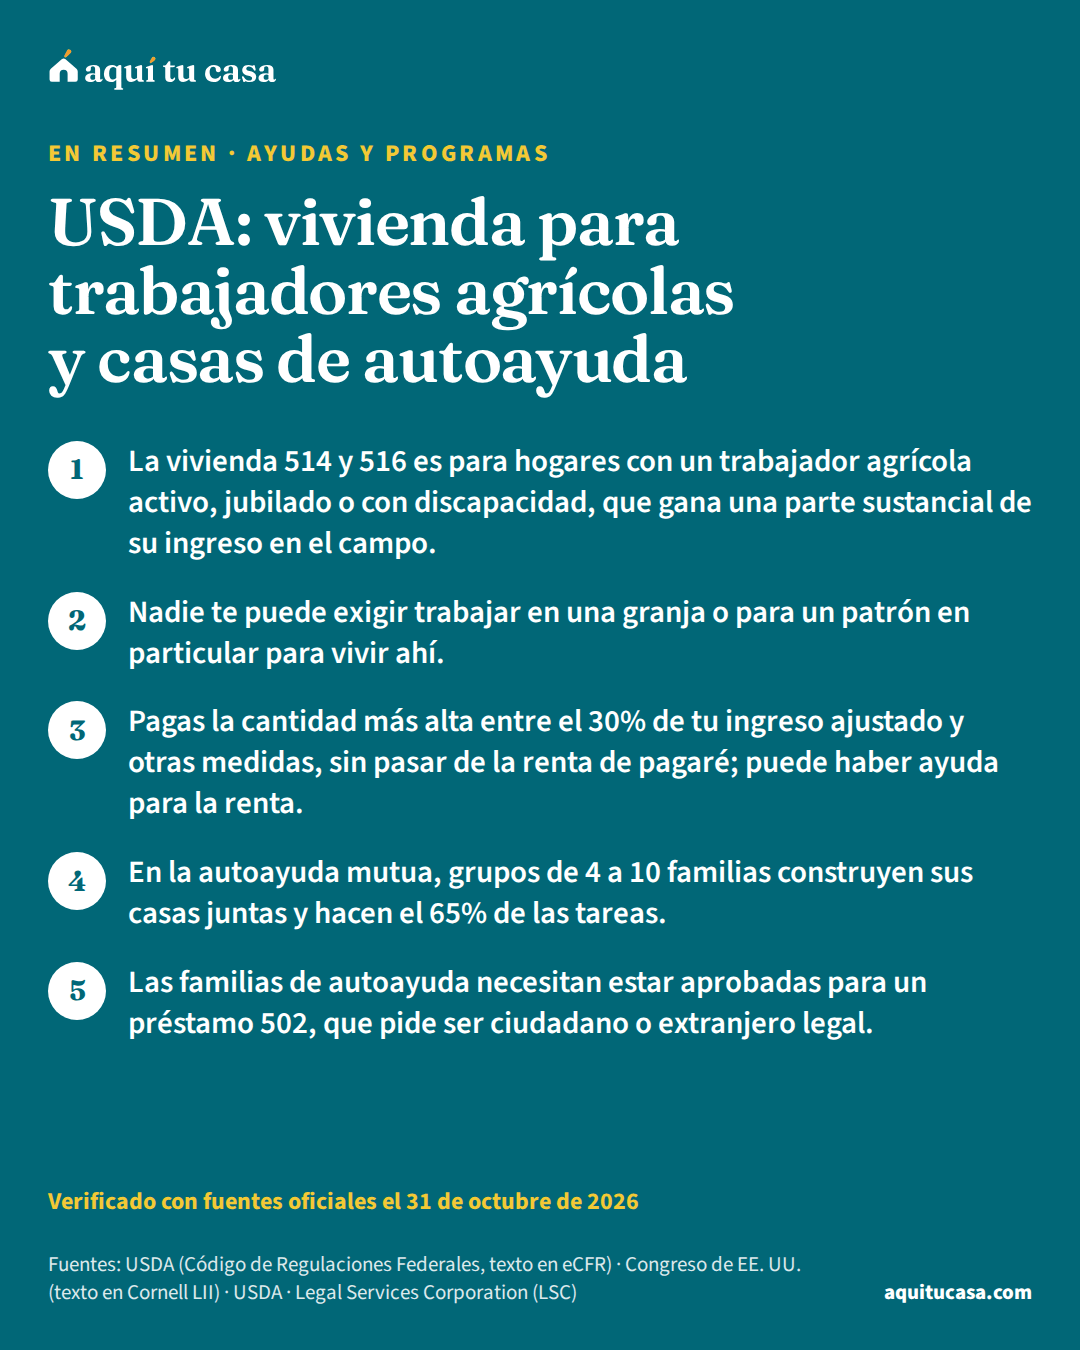
- Quieres construir tu casa con otras familias en un grupo de autoayuda: lee «USDA: vivienda para trabajadores agrícolas y casas de autoayuda».
USDA tiene dos préstamos para comprar casa en zonas rurales. Uno lo hacen los bancos y USDA lo garantiza; la guía del préstamo USDA lo explica. El otro es el préstamo directo 502: lo presta USDA mismo, por medio de Desarrollo Rural (Rural Development), a hogares de ingreso bajo que no consiguen crédito en otra parte. Su ventaja más grande es la ayuda con el pago, que puede bajar mucho lo que pagas cada mes. Esta guía explica quién califica, cómo se calcula esa ayuda y qué pasa con ella cuando vendes.11
Quién puede pedir el préstamo directo
El reglamento de USDA pide, entre otras cosas:1
- Ingreso bajo. Al aprobarse, el ingreso ajustado de tu hogar no puede pasar del límite de ingreso bajo de tu zona; al cerrar, no puede pasar del límite de ingreso moderado.
- Estatus. Ser ciudadano de Estados Unidos o un no ciudadano que califica como extranjero legal.
- Vivir en la casa. Aceptar vivir en ella y poder hacerlo. Si la casa se construye o se arregla, un adulto del hogar debe poder hacer inspecciones y autorizar los pagos de la obra.
- No ser dueño de otra casa. Por regla general, quien ya es dueño no califica para un primer préstamo, salvo excepciones, como si su casa actual es una vivienda deficiente.
Crédito. Debes tener un historial que muestre que pagas tus deudas. Algunas señales que juegan en contra: atrasos de más de 30 días en el último año, una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa en los últimos 36 meses, un gravamen de impuestos sin arreglo o dos pagos de renta tarde en los últimos 2 años. Una bancarrota con deudas liberadas hace más de 36 meses no cuenta en tu contra. Si te niegan por crédito, te deben decir la razón y de dónde salió la información. Y si compras por primera vez, debes tomar un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa de un proveedor certificado.1
Capacidad de pago. Tu pago de la casa (capital, intereses, impuestos y seguro) no debe pasar del 33% de tu ingreso para pagar, y con tus otras deudas, del 41%. Si te pasas por poco, USDA puede ver factores que compensan, como tu historial de ahorro. Y si no alcanzas, puede unirse un cosignatariocosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa u otros miembros del hogar.1 La guía de la relación deuda-ingreso explica cómo se calculan esos porcentajes.
La ayuda con el pago: cómo se calcula
Esta es la parte que hace distinto al préstamo directo. USDA tiene tres tipos de subsidio de pago; si nunca recibiste uno, te toca el método 2 de ayuda con el pago.1
Para recibirlo debes vivir en la casa, tener un ingreso ajustado de no más del límite de ingreso moderado y un préstamo de 25 años o más. La ayuda es la menor de dos cantidades:1
- Lo que pagas al año por el préstamo, más impuestos y seguro, menos el 24% de tu ingreso ajustado.
- Lo que pagas al año por el préstamo menos lo que pagarías si tuviera 1% de interés.
En palabras simples: tu parte del pago se acerca al 24% de tu ingreso, pero la ayuda nunca baja tu pago más que si el préstamo tuviera 1% de interés. No puedes cambiar de método.1
Ejemplo con números reales
Un hogar con un trabajo de temporada
Un ejemplo en palabras, no un caso real, de cómo se aplica la ayuda.
- El pago del préstamo a la tasa de USDA
- Más de lo que cabe en su presupuesto
- El 24% de su ingreso ajustado
- Lo que el método 2 busca que pague, más o menos
- El piso del 1%
- La ayuda no puede bajar el pago más que eso
- Cada año
- USDA revisa su ingreso y ajusta la ayuda
- Lo que paga
- El pago del préstamo menos la ayuda, con impuestos y seguro
La fórmula viene del reglamento de USDA.1 Prueba tu presupuesto con la herramienta de presupuesto familiar.
Haz la cuenta con tus númerosPresupuesto familiarLa revisión de cada año. USDA revisa tu ingreso una vez al año. Tienes que avisar si un adulto del hogar empieza a trabajar o cambia de trabajo, si cambia quién vive contigo o si tu ingreso sube al menos 10%.1 Si tu ingreso sube, la ayuda baja.
Pagos diferidos. Si tu ingreso es muy bajo y el préstamo es de 38 años (30 en casa prefabricada), USDA puede diferir hasta el 25% de tu pago de capital e interés por hasta 15 años. Solo se da al cerrar el primer préstamo, se revisa cada año y también se devuelve al vender o mudarte.1
La casa, la tasa y el plazo
Una casa modesta. La casa debe ser modesta para tu zona, no estar hecha para producir ingresos y valer no más que el límite de préstamo del área. Ese límite se basa en un porcentaje del límite de FHA de tu zona, se revisa al menos cada año y se publica en el sitio de USDA. Puede haber excepciones para un hogar muy grande o por un ajuste razonable por discapacidad. Una casa existente debe estar sólida, en buen estado o arreglarse con el préstamo, con agua, desagüe, luz y calefacción adecuados, y sin termitas.1
El pago inicial. Por regla general no hace falta, salvo que tengas ahorros: las familias que no son de personas mayores deben poner los activos netos que pasen de $15,000, y las de personas mayores los que pasen de $20,000.1
La tasa y el plazo. La tasa es la de USDA vigente al aprobarse o al cerrar, la más baja de las dos; la puedes pedir en cualquier oficina de Desarrollo Rural. El plazo es de hasta 33 años, o hasta 38 si tu ingreso ajustado no pasa del 60% del ingreso medio del área y lo necesitas para poder pagar. En una casa prefabricada, hasta 30 años.1
Qué más paga el préstamo. Además de la compra, los costos razonables del préstamo (cierre, título, avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa, agrimensura), cambios por la discapacidad de alguien del hogar, conexiones de agua y luz, los impuestos que vencen al cierre y la cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa, aparatos esenciales y mejoras de ahorro de energía. No paga comisiones a empresas con fines de lucro por preparar tu solicitud.1
La solicitud y la lista de espera
Llenas una solicitud completa por escrito en el formato de USDA. USDA acepta solicitudes aunque no haya fondos. Si falta algo, te la devuelve por escrito diciendo qué falta. USDA puede pedirte que confirmes tu interés; si no respondes a tiempo, puede retirar tu solicitud.1
Cuando los fondos no alcanzan, los hogares elegibles quedan en una lista de esperalista de espera (vivienda pública y Sección 8)La lista de espera es donde una autoridad de vivienda pública (PHA) pone a las familias que califican para vivienda pública o para un vale de Sección 8 cuando no puede ayudarlas enseguida. Cuando llega tu turno, la PHA se comunica contigo. Como hay más familias que ayuda disponible, las esperas largas son comunes y la PHA puede cerrar la lista. Cada PHA puede dar preferencia a ciertos grupos según sus reglas escritas. En el programa de vales, la PHA puede sacarte de la lista si no respondes cuando te pide información, pero si fue por la discapacidad de alguien de tu familia, debe devolverte tu lugar.Ver la definición completa. Se atiende por prioridades:1
- Clientes de USDA que necesitan corregir peligros de salud y seguridad.
- Compras de casas de USDA o transferencias de casas con préstamo de USDA.
- Hogares con dificultades, como vivir más de 6 meses en una vivienda deficiente o estar por perder su casa en una ejecución.
- Casas de autoayuda mutua, paquetes de intermediarios aprobados y préstamos que combinan otro financiamiento.
- Todos los demás.
Dentro de cada grupo, se atiende en el orden en que llegaron las solicitudes completas, y si llegan el mismo día, con preferencia para veteranos.1 Por eso conviene entregar tu solicitud completa cuanto antes.
Del primer paso a las llaves
1. Confirma que la zona es rural para USDA
Antes de buscar casa
La guía del préstamo USDA explica cómo revisar la dirección.
2. Revisa si tu ingreso entra en el límite bajo
Antes de solicitar
Al aprobarse debe estar dentro del límite de ingreso bajo de tu zona.1
3. Entrega una solicitud completa
Lo antes posible
USDA la acepta aunque no haya fondos y atiende por orden de llegada dentro de cada prioridad.1
4. Toma el curso para compradores
Mientras esperas
Si compras por primera vez, debes completarlo con un proveedor certificado.1
5. Busca una casa modesta
Con tu carta de elegibilidad
Su valor no puede pasar del límite de préstamo del área.1
6. Firma y guarda el acuerdo del subsidio
Al cierre
Ese acuerdo dice cómo se calcula lo que devolverás al vender.2
Cuando vendes o te mudas: la recuperación del subsidio
La ayuda con el pago no es un regalo para siempre. Si tu préstamo se aprobó desde el 1 de octubre de 1979, debes devolver el subsidio y la ayuda diferida cuando transfieres el título o dejas de vivir en la casa, incluso en una ejecución. Esto se llama recuperación del subsidio (recapture).2
Cuánto devuelves. Se calcula con tu acuerdo de devolución del subsidio y con el valor acumuladopatrimonio en la viviendaEl patrimonio en la vivienda (home equity o equity) es lo que vale tu casa hoy menos lo que todavía debes en las hipotecas sobre ella. Puedes pedir prestado contra ese patrimonio: con un préstamo sobre el valor de la vivienda (home equity loan), que recibes en una sola suma y normalmente tiene tasa fija; con una línea de crédito HELOC; o con un refinanciamiento con retiro de efectivo. En todos esos casos la casa es la garantía y, si no pagas, el prestamista podría quitártela. Con una hipoteca inversa, el saldo crece cada mes y tu patrimonio baja.Ver la definición completa que tienes al pagar el préstamo. Es la menor de dos cantidades: el subsidio que recibiste o una parte de lo que subió el valor de tu casa (la plusvalíaplusvalía (apreciación)La plusvalía (apreciación) es el aumento del valor de tu casa con el tiempo. Es una de las dos formas en que crece tu patrimonio en la vivienda (equity), es decir, la diferencia entre lo que vale la casa y lo que debes; la otra es pagar el principal de tu hipoteca. El valor de una casa puede subir o bajar: puede bajar por la situación económica, por falta de mantenimiento o porque bajan los valores del vecindario, y unos mercados suben más rápido que otros. El índice de precios de vivienda (HPI) de la FHFA mide cómo cambian los valores de las casas.Ver la definición completa). Si según ese cálculo no tienes valor acumulado, no se cobra la parte del capital que pagó el subsidio.2
Si refinancias y te quedas. Si pagas el préstamo de USDA sin transferir el título y sigues viviendo en la casa, puedes diferir la devolución, sin intereses, hasta que vendas o te mudes. Si la pagas completa al cierre, puede haber un descuento.2
Si alguien asume tu préstamo. En una asunción con nuevas tasas y términos, el vendedor puede pagar la devolución o el comprador puede sumarla al préstamo que asume.2
Si este es tu caso
Tu ingreso es muy bajo
Puedes pedir un plazo de 38 años y, si calificas, que USDA difiera parte de tu pago.1
Tu hogar es muy grande
USDA puede hacer una excepción al tamaño o al límite de la casa para un hogar muy grande.1
Alguien del hogar tiene una discapacidad
El préstamo puede pagar diseños o equipos especiales, y puede haber una excepción al límite.11
Tu ingreso cambia mucho durante el año
Avisa a USDA si tu ingreso sube al menos 10%; la revisión es cada año.1
Piensas vender en unos años
Guarda tu acuerdo del subsidio: con él se calcula lo que devolverás al vender.2

Errores que salen caros
Error: Esperar a que haya fondos para solicitar.
Mejor: USDA acepta solicitudes aunque no haya fondos, y el orden de llegada cuenta.1
Error: Pagarle a una empresa con fines de lucro para que prepare tu solicitud.
Mejor: El préstamo no paga esas comisiones; un consejero de vivienda puede ayudarte, muchas veces gratis.13
Error: No avisar a USDA cuando tu ingreso sube.
Mejor: Debes avisar si sube al menos 10% o si cambia el trabajo de un adulto del hogar.1
Error: Vender sin calcular la recuperación del subsidio.
Mejor: Pide el cálculo a USDA antes de poner la casa en venta.2
Error: Buscar una casa más cara que el límite del área.
Mejor: La casa debe ser modesta y valer no más que el límite de préstamo que publica USDA.1
Ayuda gratis
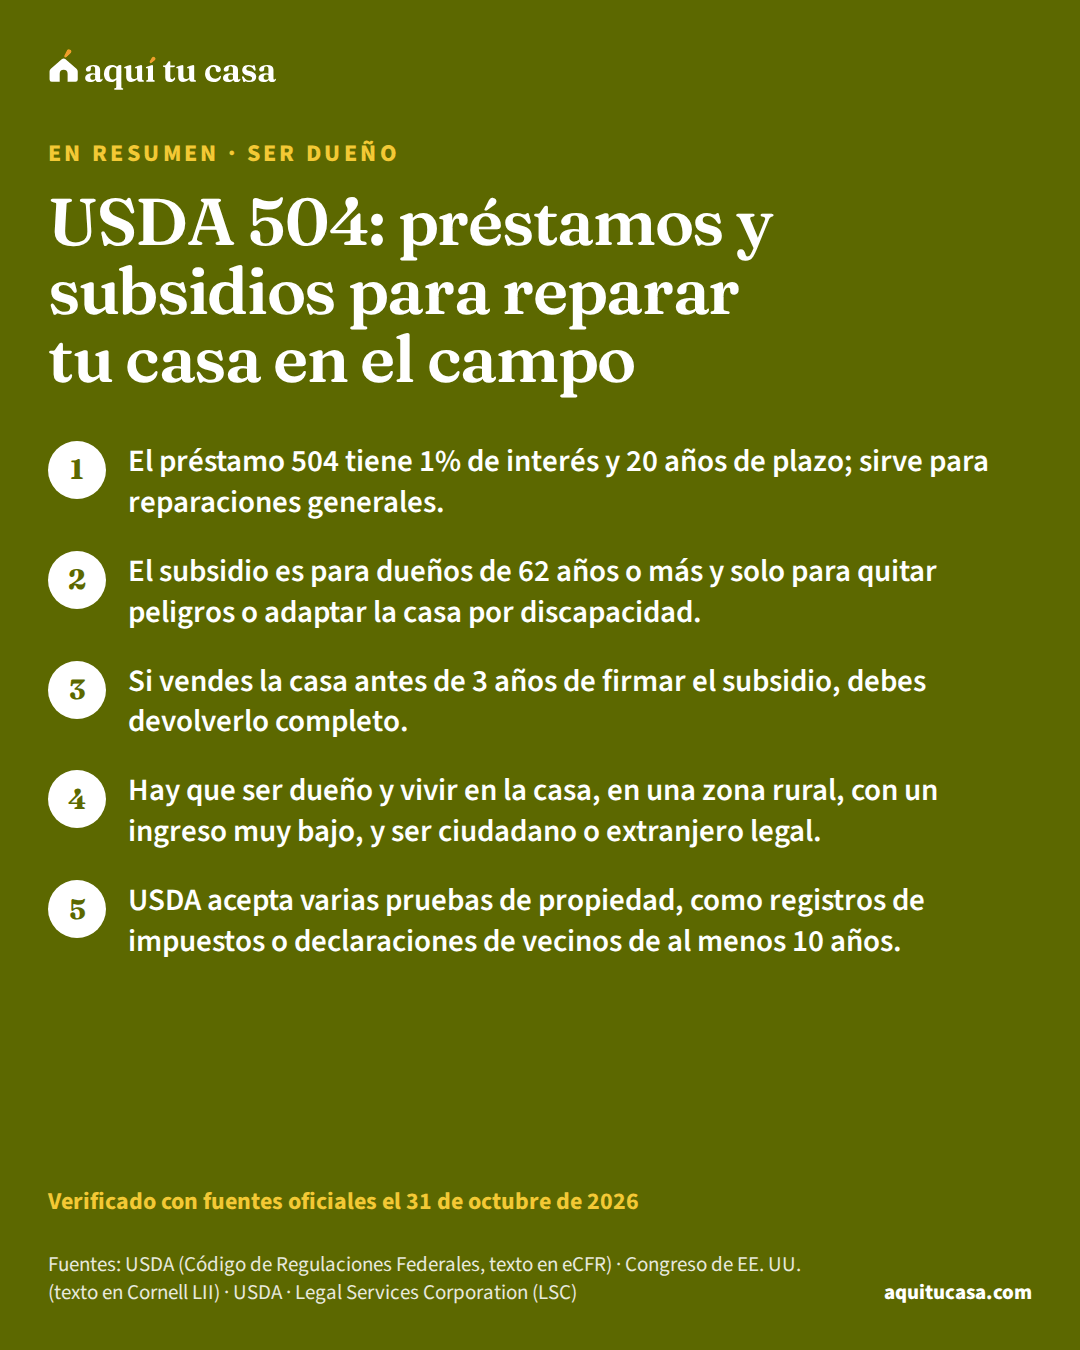
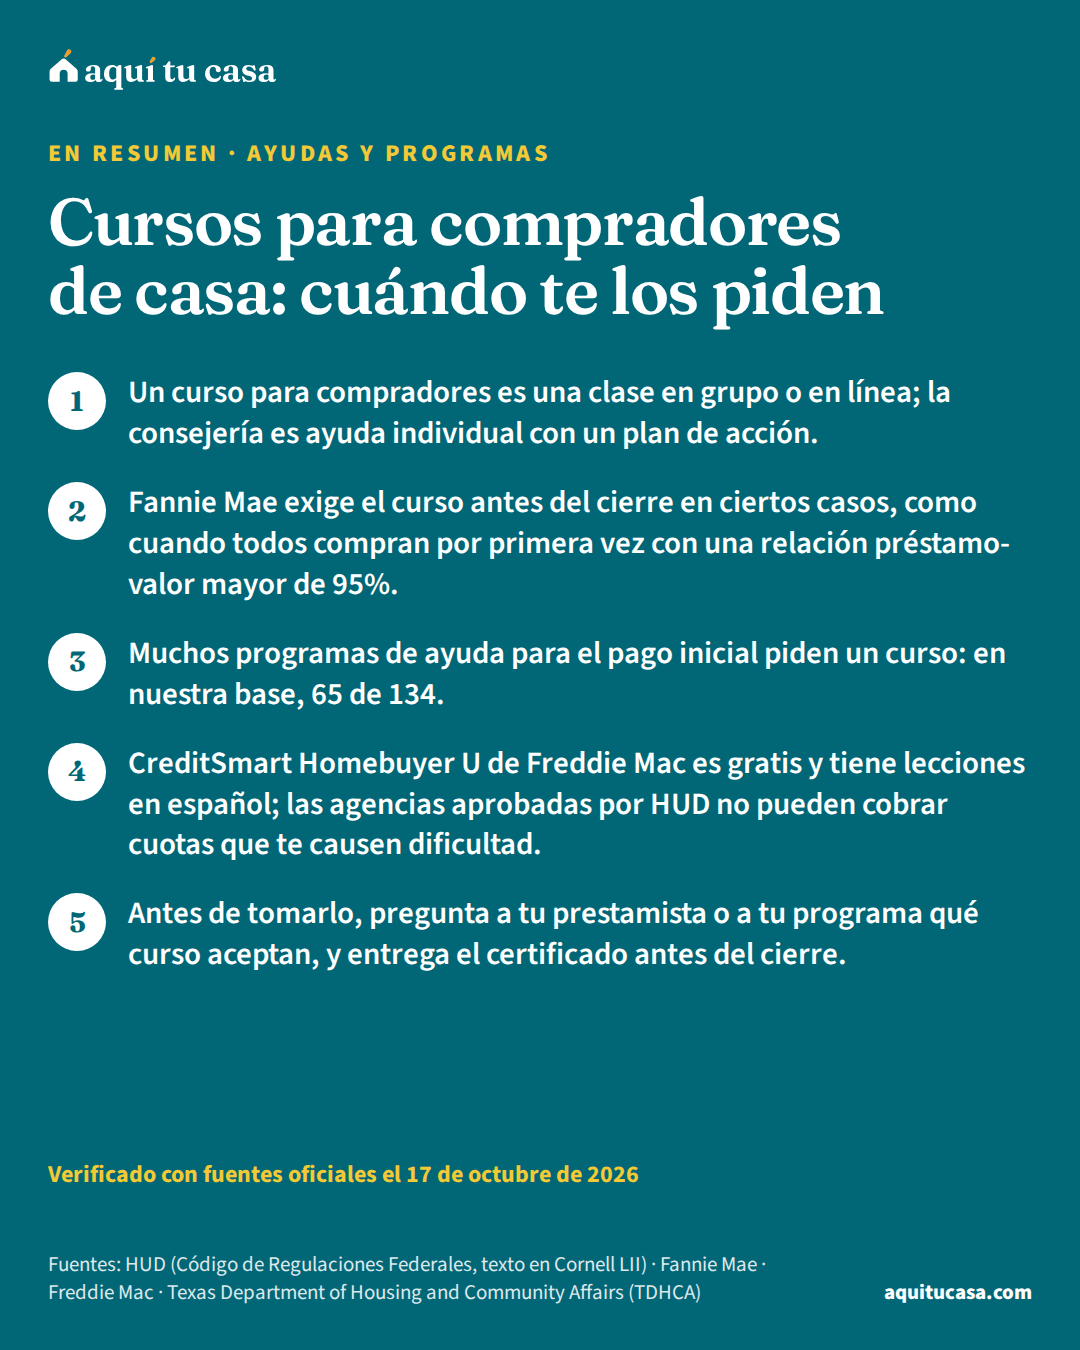
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede ayudarte a preparar tu solicitud y tu presupuesto, muchas veces gratis o a bajo costo.3 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos, y la de cursos para compradores te ayuda con el curso que pide USDA. Si quieres construir tu casa con otras familias, lee USDA: vivienda para trabajadores agrícolas y casas de autoayuda. Y si ya tienes casa y necesitas reparaciones, la guía de préstamos y subsidios USDA 504 explica otro programa.
Qué hacer esta semana
- Busca la oficina de Desarrollo Rural de USDA que atiende tu condado y pregunta por la tasa vigente del 502 directo.1
- Junta prueba de los ingresos de todos los adultos del hogar.1
- Revisa tu historial de crédito y de renta de los últimos 2 años.1
- Entrega una solicitud completa aunque te digan que no hay fondos.1
- Haz tu presupuesto con la herramienta de presupuesto familiar pensando en un pago cerca del 24% de tu ingreso.1
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿En qué se diferencia el préstamo directo del garantizado de USDA?
En el garantizado, un banco presta y USDA garantiza el préstamo. En el directo 502, USDA presta, solo a hogares de ingreso bajo que no consiguen crédito en otras fuentes, y puede darte ayuda con el pago. La guía del préstamo USDA garantizado explica el otro programa.
¿Cuánto me baja el pago la ayuda?
Depende de tu ingreso. Si nunca tuviste subsidio, recibes el método 2: tu parte del pago se acerca al 24% de tu ingreso ajustado, pero la ayuda nunca baja el pago más que si el préstamo tuviera 1% de interés.
¿Necesito pago inicial?
Por regla general no, salvo que tengas ahorros. Las familias que no son de personas mayores deben usar los activos netos que pasen de $15,000, y las de personas mayores los que pasen de $20,000.
¿Qué es la recuperación del subsidio (recapture)?
Es la devolución de la ayuda con el pago que recibiste. Se cobra cuando vendes o dejas de vivir en la casa, y se calcula con el valor acumulado de tu casa: es el menor entre el subsidio recibido y una parte de lo que subió el valor.
¿Puedo pedir el préstamo si no hay fondos?
Sí. USDA acepta solicitudes aunque no haya fondos. Si eres elegible, quedas en la lista de espera, donde se atiende primero a ciertos casos prioritarios y después por orden de llegada.
¿Puedo pedirlo si no soy ciudadano?
Debes ser ciudadano de Estados Unidos o un no ciudadano que califica como extranjero legal según el reglamento de USDA. Si no estás seguro de tu caso, consulta a un abogado o a un representante acreditado por el Departamento de Justicia antes de dar documentos.
¿Qué pasa si mi ingreso sube?
USDA revisa tu ingreso cada año. Debes avisar si tu ingreso sube al menos 10%, si un adulto del hogar empieza a trabajar o cambia de trabajo, o si cambia quién vive contigo. La ayuda puede bajar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Electronic Code of Federal Regulations (eCFR) · 7 CFR Part 3550, Subpart B, Section 502 Origination · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. Electronic Code of Federal Regulations (eCFR) · 7 CFR §3550.162, Recapture · ecfr.gov · Consultado el 31 de octubre de 2026
- 3. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 13 minutos de lectura
Préstamo USDA: sin pago inicial en zonas rurales
Cómo funciona el préstamo garantizado de USDA: zonas rurales, límite de ingreso del hogar, cuotas de garantía, quién puede pedirlo y los pasos.
- USDA no pide pago inicial: el préstamo puede llegar al valor de avalúo más la cuota de garantía inicial.
- Pagas una cuota inicial de 1% y una cuota anual de 0.35%, que se pueden pasar al prestatario.
- Cuenta el ingreso de todas las personas que viven en la casa, firmen o no el préstamo.
- Ayudas y programas USDA: vivienda para trabajadores agrícolas y casas de autoayuda Cómo funcionan la vivienda de USDA para trabajadores agrícolas (514 y 516) y la autoayuda mutua (523), donde varias familias construyen sus casas juntas. 14 minutos de lectura
- Ser dueño USDA 504: préstamos y subsidios para reparar tu casa en el campo Préstamos y subsidios 504 de USDA para dueños de ingresos muy bajos en zonas rurales: la edad para el subsidio, el interés de 1% y cómo pedirlos. 14 minutos de lectura
- Ayudas y programas Cursos para compradores de casa: cuándo te los piden Qué es un curso para compradores, cuándo lo piden Fannie Mae, Freddie Mac y los programas de ayuda, y dónde tomarlo gratis o en español. 10 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.