USDA 504: préstamos y subsidios para reparar tu casa en el campo
Préstamos y subsidios 504 de USDA para dueños de ingresos muy bajos en zonas rurales: la edad para el subsidio, el interés de 1% y cómo pedirlos.
Verificado con fuentes oficiales el 31 de octubre de 2026 16 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
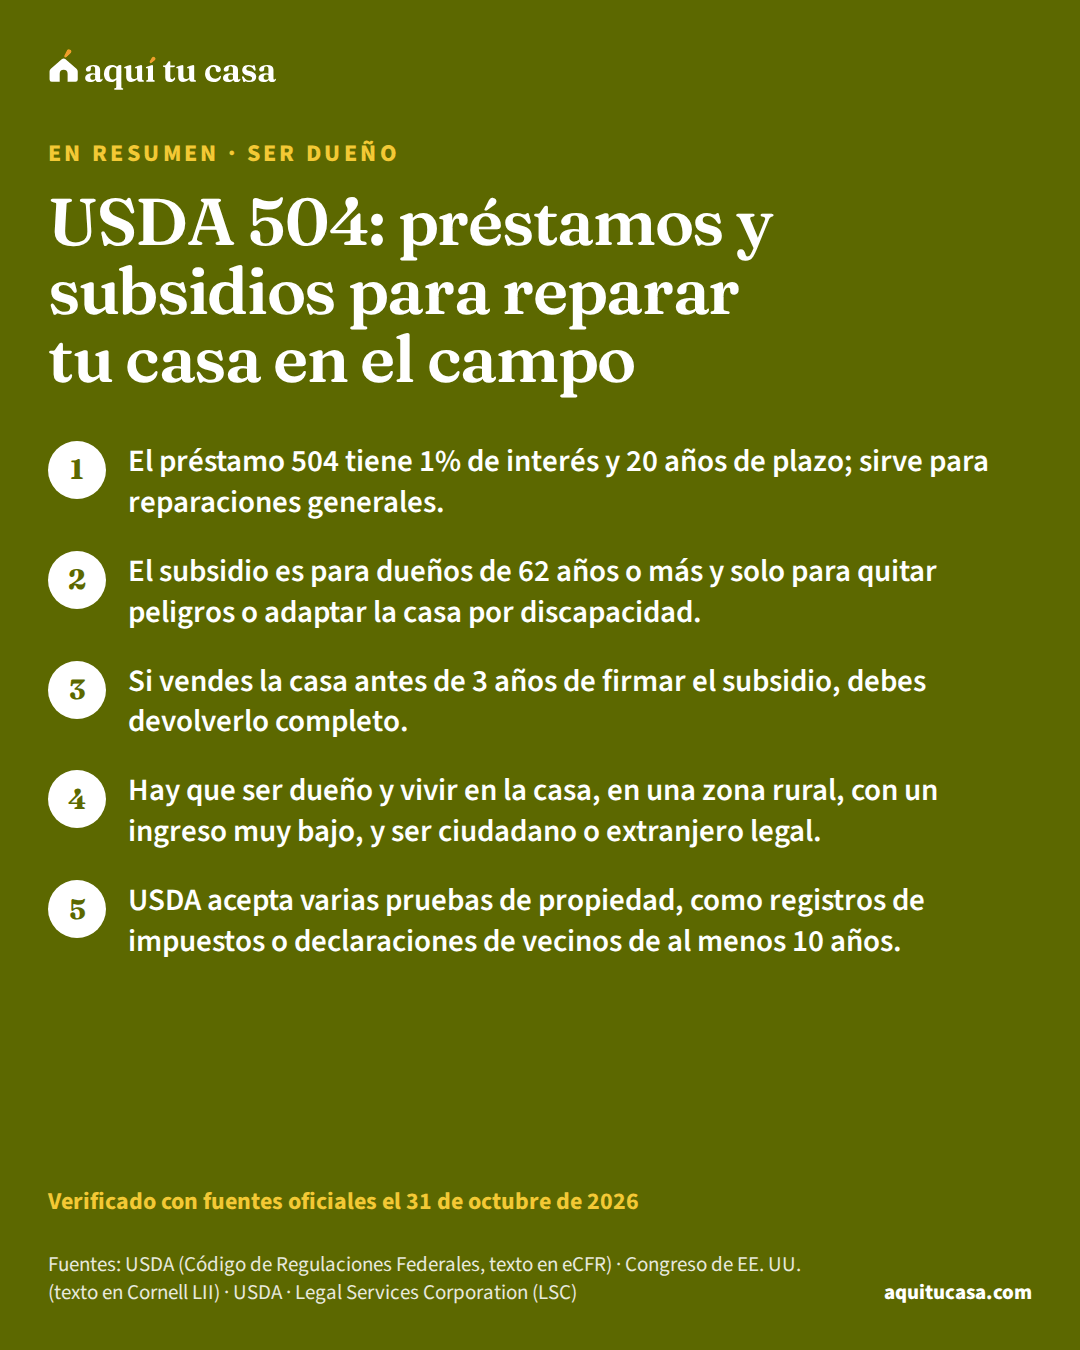
El programa 504 de USDA ayuda a dueños de ingresos muy bajos que viven en su casa en una zona rural a repararla. El préstamo es al 1% de interés por 20 años y sirve para arreglos generales. El subsidio, que no se paga, es solo para quien tiene 62 años o más y para quitar peligros a la salud o la seguridad, o adaptar la casa por una discapacidad; si vendes antes de 3 años, lo devuelves. Hay que ser ciudadano o calificar como "extranjero legal" según la ley federal de vivienda. Los topes dependen de un límite nacional que fija USDA.
Lo más importante
- El préstamo 504 tiene 1% de interés y 20 años de plazo; sirve para reparaciones generales.
- El subsidio es para dueños de 62 años o más y solo para quitar peligros o adaptar la casa por discapacidad.
- Si vendes la casa antes de 3 años de firmar el subsidio, debes devolverlo completo.
- Hay que ser dueño y vivir en la casa, en una zona rural, con un ingreso muy bajo, y ser ciudadano o extranjero legal.
¿Es para ti?
Esta guía es para ti si…
- Eres dueño de una casa en una zona rural, vives en ella, tu ingreso es muy bajo y necesitas arreglos, como el techo, la calefacción o el baño.
- Tienes 62 años o más y tu casa tiene un peligro para tu salud o tu seguridad que no puedes pagar.
- Alguien de tu hogar tiene una discapacidad y necesitas adaptar la casa.
Busca ayuda directa primero si…
- Quieres comprar una casa: la guía del préstamo USDA explica el préstamo garantizado para comprar.
- Rentas tu vivienda: los arreglos le tocan al dueño; la guía de reparaciones para inquilinos explica tus derechos.
En el campo, una casa propia muchas veces es de toda la vida, y los arreglos no esperan: el techo que gotea, el calentador que falla, el baño que no sirve para alguien en silla de ruedas. Esta guía es para ti si eres dueño de tu casa en una zona rural, vives en ella y tu ingreso es muy bajo. Explica el programa 504 de USDA, el Departamento de Agricultura: quién califica, qué se puede arreglar, cuánto cuesta el préstamo, quién puede recibir el subsidio y cómo pedirlo.
Qué es el programa 504
El programa de la sección 504 de USDA da préstamos y subsidios a dueños de ingresos muy bajos que viven en su casa en zonas rurales, para que puedan repararla.3 Hay dos herramientas, y sirven para cosas distintas:4
- El préstamo paga reparaciones y mejoras generales, o quita peligros para la salud y la seguridad, siempre que la casa siga siendo modesta.
- El subsidio no se paga de vuelta. Solo sirve para quitar peligros para la salud y la seguridad, o para adaptar la casa para alguien del hogar con discapacidad. El dinero que no se use se devuelve.
Además de la obra, el dinero puede pagar gastos para conseguir el préstamo o el subsidio, como el título, el cierre o el avalúo; el diseño o el equipo especial por una discapacidad física; las conexiones a agua, drenaje, electricidad o gas; los impuestos a la propiedad vencidos al cierre; y cuotas a organizaciones sin fines de lucro que preparan la solicitud.4
El préstamo y el subsidio 504
Se paga, al 1%
Préstamo
Puedes pedir los dos; USDA revisa tu edad, tu ingreso y lo que necesita la casa.5
Quién califica
El reglamento pide estas condiciones:5
- Ser dueño y vivir en la casa.
- Para el subsidio, tener 62 años o más al momento de solicitar.
- Un ingreso muy bajo. Al aprobarse la ayuda, el ingreso ajustado del hogar no puede pasar del límite de ingreso muy bajo que aplica a tu zona.
- Ciudadanía o estatus migratorio elegible, como se explica más abajo.
- No tener otra salida. No debes poder conseguir ayuda en términos razonables de otras fuentes ni tener recursos propios suficientes.
- Capacidad legal para firmar, o un tutor nombrado por una corte que firme por ti.
El “hogar” son todas las personas que se espera que vivan en la casa, salvo ayudantes que viven ahí y personas en cuidado temporal. El límite de ingreso muy bajo lo prepara USDA en consulta con HUD. Y la zona rural es la que define la ley federal de vivienda.2 Para revisar si tu casa está en una zona elegible y si tu hogar podría calificar, el sitio de elegibilidad de USDA tiene una sección para cada cosa; también te deja comunicarte con un representante del programa.15
Tus ahorros. Si tienes bienes, una parte se usa primero. Las familias de personas mayores deben usar lo que pase de $20,000 en bienes netos para reducir lo que piden, y las demás familias, lo que pase de $15,000. Para esta cuenta no cuentan la casa ni un terreno mínimo.5 Para USDA, una familia de personas mayores es la que tiene un jefe de familia, un cónyuge o un único miembro de 62 años o más o con discapacidad, o dos o más personas que viven juntas si al menos una lo está.2
Para el préstamo, tu crédito. Debes mostrar con un presupuesto que puedes pagarlo; si no alcanzas, puede sumarse un codeudor u otros miembros del hogar. También debes tener un historial que muestre que pagas tus deudas. Un atraso de más de 30 días en los últimos 12 meses, una ejecución hipotecaria en los últimos 36 meses o un gravamen de impuestos sin arreglo de pago cuentan en contra. Una bancarrota cuyas deudas se cancelaron hace más de 36 meses no cuenta en contra. Si te rechazan por crédito, te dicen la razón y de dónde salió la información.5
Si no eres ciudadano: lo que dice la regla
El reglamento lo dice con estas palabras: el solicitante debe ser ciudadano de Estados Unidos o un no ciudadano que califica como “extranjero legal” (legal alien), según la definición del mismo reglamento.5 Y define “extranjero legal” como cualquier persona admitida legalmente en el país que cumple los criterios de la sección 214 de la Ley de Vivienda y Desarrollo Comunitario de 1980 (42 U.S.C. §1436a).2
Esa ley dice que la ayuda solo se puede dar a un extranjero que sea residente de Estados Unidos y que esté en alguna de estas categorías:14
- Residente permanente legal.
- Quien entró antes del 30 de junio de 1948 y se le considera residente permanente por decisión del Fiscal General.
- Refugiado o persona con asilo que no se ha terminado.
- Quien está presente legalmente por un permiso de entrada (parole) por razones urgentes o de interés público.
- Quien está presente legalmente porque se suspendió su deportación (withholding).
- Quien fue admitido como residente temporal o permanente bajo la sección 245A de la ley de inmigración.
- Quien reside legalmente bajo los Pactos de Libre Asociación con las Islas Marshall, Micronesia y Palau.
La misma ley dice que esta regla aplica a la ayuda de la sección 1474, que es la de las reparaciones 504. Y si al menos un miembro de la familia estableció que es elegible y no se ha establecido que otros no lo son, la ayuda se prorratea según cuántas personas son elegibles.14

Qué casa y qué arreglos califican
La zona. Solo hay préstamos en zonas que el Servicio de Vivienda Rural de USDA designa como rurales. Si tu zona deja de ser rural y ya tienes un préstamo del Servicio, todavía puedes recibir ayuda 504.7
El terreno y la casa. El terreno no debe ser tan grande que se pueda dividir en más de un lote. La casa debe ser modesta para la zona y no estar diseñada para producir ingresos. Después de las reparaciones no tiene que estar perfecta, pero no puede quedar con peligros graves para la salud o la seguridad. Todo el trabajo debe cumplir los códigos de construcción locales.7
Las casas móviles o prefabricadascasa prefabricada (manufactured home)Una casa prefabricada (manufactured home) es una vivienda que se construye en una fábrica y se lleva en una o más secciones, sobre su propio armazón, hasta el terreno. La ley federal la define así, con o sin cimiento permanente, e incluye su plomería, calefacción, aire acondicionado y electricidad. Mucha gente la llama casa móvil o tráiler. Para Fannie Mae, debe cumplir las normas federales de HUD; las casas modulares y las que llama prefabricated o panelized no cuentan como manufactured home. Puede registrarse como bien raíz, por lo general si está sobre un cimiento permanente en un terreno del mismo dueño, o como propiedad personal, que se suele financiar con un préstamo chattel.Ver la definición completa. Se pueden reparar para quitar peligros si eres dueño de la casa y del terreno, vivías ahí antes de solicitar, y la casa está o se pondrá sobre un cimiento permanente con el dinero del programa.4 La guía para comprar terreno o casa móvil explica más sobre estas casas.
Lo que no se puede pagar. El programa no paga una casa nueva, ni reparar una casa que seguiría con peligros graves, ni mover una casa móvil a otro terreno, ni mejoras fuera del terreno salvo las conexiones a servicios, ni deudas anteriores a la solicitud, con algunas excepciones.4
Cómo probar que la casa es tuya
Muchas familias viven en una casa heredada o comprada sin escritura formal. El reglamento acepta varias formas de propiedad:8
- La propiedad plena, con una escritura a tu nombre.
- Un arrendamiento seguro por escrito; para el subsidio, con al menos 5 años por delante.
- Un usufructo de por vida (life estate) que te dé la posesión y el uso de la casa.
- Una parte de una propiedad compartida, por ejemplo entre hermanos que heredaron, si no hay razón para pensar que corre riesgo tu situación de dueño que vive ahí. La propiedad de herederospropiedad de herederos (heirs' property)La propiedad de herederos (heirs' property) es, según el Departamento de Agricultura (USDA), tierra familiar que es de los descendientes de una persona que murió sin que su herencia pasara por el proceso de sucesión (probate). Los herederos tienen derecho a usarla, pero no tienen un título claro para venderla, y con cada generación suelen sumarse más dueños. Sin prueba de propiedad puede ser difícil recibir beneficios federales, y un tercero podría forzar una venta por partición. En Florida, una ley especial protege a los herederos en las demandas de partición: el valor se fija con un avalúo y los otros dueños pueden comprar la parte de quien pidió vender.Ver la definición completa a veces es así.
- Un contrato por escrituracontrato por escritura (contract for deed)Un contrato por escritura (contract for deed) es una compra de casa a plazos: le pagas al vendedor en mensualidades, en lugar de pedir un préstamo hipotecario a un prestamista. El vendedor se queda con la escritura, que muestra quién es el dueño legal, hasta que haces todos los pagos. Mientras tanto, por lo general tú pagas los impuestos a la propiedad, el seguro, las reparaciones y el mantenimiento. La CFPB advierte que la mayoría tiene riesgos: si te atrasas en un pago, el vendedor muchas veces intenta desalojarte de inmediato y puede intentar quedarse con lo que pagaste. Las protecciones cambian de un estado a otro.Ver la definición completa o contrato de compra de terreno, si estás al día con los pagos.
Y si no tienes ninguno de esos papeles, USDA puede aceptar otras pruebas: los registros de la oficina de impuestos que te muestren como dueño y que pagas los impuestos; declaraciones juradas de personas de tu comunidad de que vives ahí como dueño desde hace al menos 10 años; o cualquier documento que se acepte comúnmente como prueba de propiedad, aunque no esté registrado.8
La guía probar que la casa es tuya sin título formal y la de testamentos, escrituras TOD y herencia explican cómo ordenar esos papeles.
Cuánto te pueden prestar y qué firmas
El reglamento no fija los topes en dólares. La suma de tus préstamos 504 no puede pasar de una cantidad que fija USDA según el promedio de los préstamos y los costos de reparación, y nunca más del 20% del límite promedio nacional de préstamo. Además, el préstamo se limita a lo que puedas pagar al 1% de interés en 20 años. Y el total de subsidios en toda la vida de un hogar o de una casa no puede pasar del 10% de ese límite.10 Para saber la cantidad vigente, comunícate con un representante del programa de USDA desde el sitio de elegibilidad.15
Ejemplo con números reales
Una dueña de 70 años con el techo dañado
Un ejemplo en palabras de cómo se combinan las reglas.
- Su edad
- 70 años: puede pedir el subsidio
- El arreglo
- El techo gotea sobre la instalación eléctrica
- Lo que paga el subsidio
- Quitar los peligros para la salud y la seguridad, hasta el tope de por vida
- Si necesita más dinero
- Un préstamo al 1% en 20 años, si su presupuesto lo permite
- Si su deuda 504 llega a $7,500
- La casa queda garantizada con una hipoteca
- Si vende la casa antes de 3 años
- Devuelve todo el subsidio
Las reglas del ejemplo vienen del reglamento de USDA.41011912 Usa el presupuesto familiar para ver cuánto podrías pagar cada mes.
Haz la cuenta con tus númerosPresupuesto familiarLa garantía y el seguro. Cuando tu deuda 504 llega a $7,500 o más, la propiedad queda garantizada con una hipoteca. USDA no exige ser el primer gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa, pero el total de las deudas sobre la casa no puede pasar de su valor. Si tu deuda garantizada pasa de $15,000 al aprobarse el préstamo, debes mantener un seguro contra riesgos. Y si la casa está en una zona especial de riesgo de inundaciónzona especial de riesgo de inundación (SFHA)Una zona especial de riesgo de inundación (SFHA) es un área que FEMA identifica en sus mapas como de alto riesgo de inundación. En los mapas aparece como zonas que empiezan con A, o con V en la costa, donde además hay peligro por el oleaje. Si tu casa está en una de estas zonas, en una comunidad que participa en el Programa Nacional de Seguro contra Inundaciones (NFIP), y tienes una hipoteca con respaldo del gobierno o de un prestamista regulado, la ley te exige tener seguro contra inundaciones. El prestamista debe avisarte por escrito si la casa está en una de estas zonas.Ver la definición completa, debes tener seguro contra inundaciones durante todo el préstamo.9 La guía del seguro de inundación explica cómo funciona.
El subsidio. Firmas un acuerdo que dice que, si vendes la propiedad antes de 3 años desde que lo firmaste, devuelves todo el subsidio.12
Si vives en una colonia de la frontera
Para las coloniascolonia (comunidad en la frontera)En la ley federal, una colonia es una comunidad de Arizona, California, Nuevo México o Texas, en la región de la frontera entre Estados Unidos y México, que se reconoce como colonia por criterios como la falta de agua potable, de un sistema de drenaje adecuado y de vivienda decente, segura y sanitaria, y que ya existía como colonia antes de que se aprobara esa ley. Esos cuatro estados deben apartar una parte de sus fondos federales de desarrollo comunitario para el agua, el drenaje y la vivienda de las colonias. La CFPB señala que muchos dueños de terrenos y desarrolladores en las colonias de Texas han ofrecido financiamiento con contratos por escritura.Ver la definición completa de la frontera con México hay además un subsidio de agua y drenaje para personas (WWD). Ayuda a conectarte a un sistema comunitario de agua y drenaje: puede pagar las líneas hasta tu casa, la conexión a tu plomería, las cuotas de conexión y la plomería básica si tu casa no la tiene. El total de por vida no puede pasar de $5,000. No hay que tener 62 años, pero sí ser dueño y vivir en la casa en la colonia, y el ingreso tributable de todo el hogar debe estar por debajo de las guías de pobreza del Departamento de Salud y Servicios Humanos.13
Cómo pedirlo, paso a paso
De la solicitud al arreglo
1. Revisa tu zona y tu ingreso
Antes de solicitar
El sitio de elegibilidad de USDA te deja revisar la zona de tu casa y la posible elegibilidad de tu hogar.15
2. Junta las pruebas de propiedad
Antes de solicitar
Escritura, contrato, registros de impuestos o declaraciones de vecinos de al menos 10 años.8
3. Presenta la solicitud completa por escrito
Cuando estés lista o listo
En el formato de USDA. Se acepta aunque no haya fondos en ese momento.6
4. Responde lo que te pidan
Si te escriben
Si falta algo, te lo dicen por escrito; si te piden confirmar tu interés, responde a tiempo.6
5. Recibe la decisión por escrito
Al terminar la revisión
Si no calificas, te dicen las razones; puedes pedir una audiencia de apelación.1
Cuando no alcanzan los fondos, USDA da prioridad a las solicitudes para quitar peligros a la salud y la seguridad. Entre solicitudes iguales del mismo día, los veteranos tienen preferencia, y después se atiende por orden de llegada.6 Por eso conviene explicar en la solicitud qué peligro tiene tu casa.
Si USDA toma una decisión en tu contra, debe avisarte por escrito, con tu derecho a una audiencia ante la División Nacional de Apelaciones de USDA. Cualquier decisión en tu contra también la puede revisar el supervisor del siguiente nivel.1 La asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita te puede orientar; la LSC tiene un buscador.16
Si este es tu caso
Tienes 62 años o más y el calentador ya no sirve
Puedes pedir el subsidio para quitar ese peligro, y un préstamo si necesitas más.4
Necesitas una rampa o un baño accesible
El subsidio y el préstamo pueden pagar la adaptación para alguien del hogar con discapacidad.4
Heredaste la casa con tus hermanos
Una parte de una propiedad compartida puede servir como prueba de propiedad.8
Compraste con un contrato por escritura
Un contrato de compra de terreno sirve si estás al día con los pagos.8
Tienes ITIN o un estatus temporal
La regla pide ser ciudadano o extranjero legal según la ley federal de vivienda; consulta tu caso con un representante acreditado.2
Errores que te pueden costar
Error: No solicitar porque USDA dice que no hay fondos.
Mejor: Se aceptan solicitudes aunque no haya fondos en ese momento.6
Error: Pagarle a una empresa para que te consiga el subsidio.
Mejor: El dinero del programa no puede pagar a empresas con fines de lucro por preparar o referir solicitudes.4
Error: Pensar que sin escritura no calificas.
Mejor: USDA acepta registros de impuestos, declaraciones de vecinos y otras pruebas.8
Error: Vender la casa al año de recibir el subsidio.
Mejor: Si vendes antes de 3 años, devuelves todo el subsidio.12
Error: Ignorar una carta que pide confirmar tu interés.
Mejor: Si no respondes a tiempo, pueden retirar tu solicitud.6
Error: Dejar el seguro de inundación si tu casa está en zona de riesgo.
Mejor: Con un préstamo 504, debes mantenerlo durante todo el préstamo.9
Qué hacer esta semana
- Haz una lista de los arreglos que necesita tu casa y marca los que son un peligro para la salud o la seguridad.4
- Revisa en el sitio de elegibilidad de USDA si tu casa está en una zona elegible.15
- Junta tus pruebas de propiedad y de que vives en la casa.8
- Junta los comprobantes del ingreso de todas las personas que viven contigo.2
- Presenta la solicitud por escrito y guarda una copia, aunque te digan que no hay fondos.6
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto me pueden prestar o regalar con el programa 504?
El reglamento no fija un número en dólares: el préstamo no puede pasar de una cantidad que fija USDA, que nunca será más del 20% del límite promedio nacional de préstamo, y se limita a lo que puedas pagar al 1% en 20 años. El total de subsidios en toda tu vida no puede pasar del 10% de ese límite. Para la cantidad vigente, comunícate con un representante del programa de USDA.
¿Tengo que pagar el subsidio?
No, salvo que vendas la propiedad antes de 3 años desde que firmaste el acuerdo del subsidio. En ese caso, debes devolverlo completo. El préstamo sí se paga, al 1% de interés en 20 años.
¿Qué edad hay que tener?
Para el subsidio, 62 años o más al momento de solicitar. Para el préstamo, el reglamento no fija una edad mínima, pero debes poder pagarlo según un presupuesto.
¿Puedo pedirlo si no soy ciudadano?
El reglamento pide ser ciudadano de Estados Unidos o un no ciudadano que califica como 'extranjero legal', según la sección 214 de la ley federal de vivienda. Esa ley incluye, entre otras categorías, a los residentes permanentes, refugiados, asilados y personas con ciertos permisos de entrada (parole). Saber en qué categoría estás es una pregunta migratoria: un abogado o un representante acreditado puede orientarte.
La casa era de mis padres y no tengo escritura a mi nombre. ¿Puedo calificar?
Puede ser. El reglamento acepta varias formas de propiedad, como una parte de una propiedad compartida o un usufructo de por vida. Y si no tienes esos papeles, USDA puede aceptar registros de impuestos que te muestren como dueño y que pagas los impuestos, o declaraciones juradas de vecinos de que vives ahí como dueño desde hace al menos 10 años.
¿Sirve para una casa móvil?
Sí, para quitar peligros a la salud y la seguridad, si eres dueño de la casa y del terreno, vivías ahí antes de solicitar, y la casa está o se pondrá sobre un cimiento permanente con el dinero del programa. No sirve para mover la casa a otro terreno.
¿Alguien me puede cobrar por conseguirme el subsidio?
El reglamento prohíbe usar el dinero del programa para pagar cuotas o comisiones a empresas con fines de lucro por preparar la solicitud o referirte. Sí permite pagar cuotas a organizaciones sin fines de lucro exentas de impuestos que preparan solicitudes. Desconfía de quien te pida dinero por adelantado para 'conseguirte' el dinero.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.4, Reviews and appeals · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.10, Definitions · ecfr.gov · Consultado el 31 de octubre de 2026
- 3. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.101, Program objectives (Section 504) · ecfr.gov · Consultado el 31 de octubre de 2026
- 4. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.102, Grant and loan purposes · ecfr.gov · Consultado el 31 de octubre de 2026
- 5. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.103, Eligibility requirements · ecfr.gov · Consultado el 31 de octubre de 2026
- 6. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.104, Applications · ecfr.gov · Consultado el 31 de octubre de 2026
- 7. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §§3550.105–3550.106, Site and dwelling requirements · ecfr.gov · Consultado el 31 de octubre de 2026
- 8. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.107, Ownership requirements · ecfr.gov · Consultado el 31 de octubre de 2026
Ver las 8 fuentes restantes
- 9. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §§3550.108 and 3550.110, Security and insurance requirements (loans only) · ecfr.gov · Consultado el 31 de octubre de 2026
- 10. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.112, Maximum loan and grant · ecfr.gov · Consultado el 31 de octubre de 2026
- 11. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.113, Rates and terms (loans only) · ecfr.gov · Consultado el 31 de octubre de 2026
- 12. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §3550.114, Repayment agreement (grants only) · ecfr.gov · Consultado el 31 de octubre de 2026
- 13. USDA (Código de Regulaciones Federales, texto en eCFR) · 7 CFR §§3550.115–3550.119, Section 306C Water and Waste Disposal Grants · ecfr.gov · Consultado el 31 de octubre de 2026
- 14. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §1436a, Restriction on use of assisted housing by non-resident aliens · law.cornell.edu · Consultado el 31 de octubre de 2026
- 15. USDA · USDA Income and Property Eligibility Site · eligibility.sc.egov.usda.gov · Consultado el 31 de octubre de 2026
- 16. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 14 minutos de lectura
Mantenimiento de la casa: cómo presupuestar las reparaciones
Cómo planear y ahorrar para el mantenimiento y las reparaciones de tu casa: qué no cubre el seguro, qué dice el IRS y qué ayudas hay.
- El pago de la hipoteca es solo una parte del costo de tu casa: la CFPB dice que presupuestes y ahorres también para mantenimiento y reparaciones.
- Las fuentes oficiales no dan un porcentaje fijo; usa tus gastos inesperados del pasado para fijar tu meta y apártala cada mes.
- La mayoría de las pólizas no cubren el desgaste, las fugas continuas ni las termitas: eso lo pagas tú.
- Protégete de estafas Estafas de contratistas: cómo protegerte al reparar tu casa Cómo reconocer a un contratista deshonesto, revisar su licencia, firmar un buen contrato, pagar sin riesgo y cancelar una venta hecha en tu casa. 11 minutos de lectura
- Problemas de dinero Probar que la casa es tuya sin un título formal Casa heredada sin trámite, contrato por escritura o casa móvil: qué papeles prueban que es tuya y por qué importan para FEMA, el seguro y los préstamos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.