Seguro de inundación (NFIP): quién lo necesita y qué cubre
Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El seguro de casa estándar no cubre inundaciones: para eso necesitas un seguro aparte, que se compra del Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA o de una aseguradora privada. Es obligatorio si tu casa está en una zona de alto riesgo (A o V) y tienes una hipoteca con respaldo federal, pero se recomienda en todas las zonas. Para una casa, el NFIP cubre hasta $250,000 la estructura y hasta $100,000 tus cosas, y la cobertura empieza 30 días después de comprarla, salvo si la compras al cerrar tu hipoteca.
Lo más importante
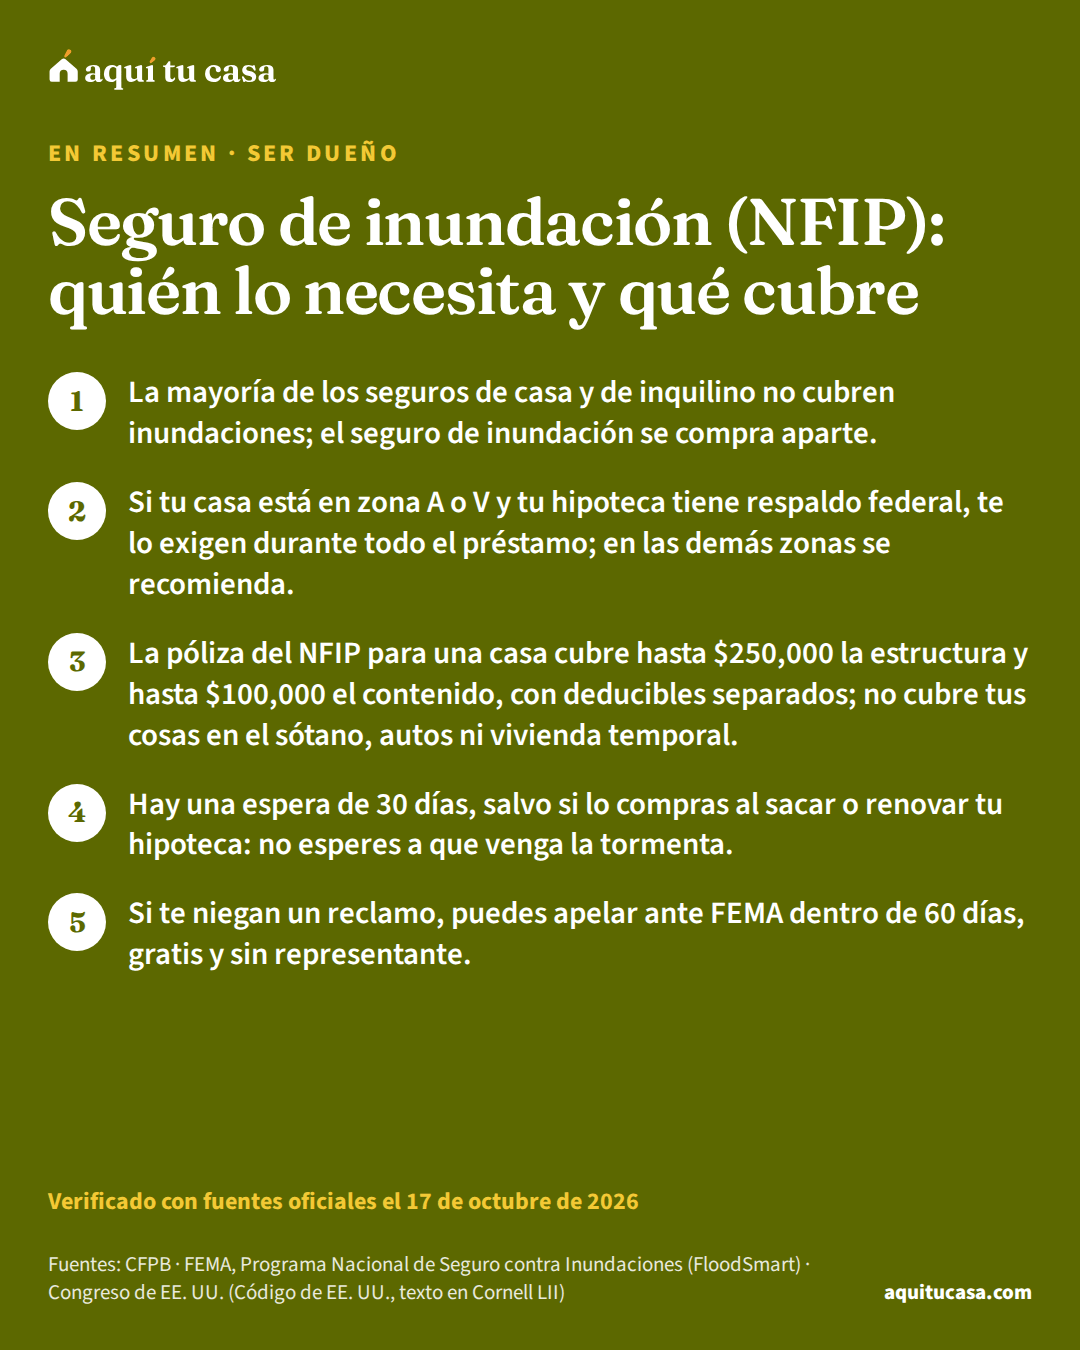
- La mayoría de los seguros de casa y de inquilino no cubren inundaciones; el seguro de inundación se compra aparte.
- Si tu casa está en zona A o V y tu hipoteca tiene respaldo federal, te lo exigen durante todo el préstamo; en las demás zonas se recomienda.
- La póliza del NFIP para una casa cubre hasta $250,000 la estructura y hasta $100,000 el contenido, con deducibles separados; no cubre tus cosas en el sótano, autos ni vivienda temporal.
- Hay una espera de 30 días, salvo si lo compras al sacar o renovar tu hipoteca: no esperes a que venga la tormenta.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar o ya tienes casa y quieres saber si necesitas seguro contra inundaciones, aunque no vivas junto al mar o un río.
- Tu prestamista te avisó que tu casa está en una zona de alto riesgo de inundación y te pide comprar el seguro.
- Rentas y quieres proteger tus cosas, o ya te inundaste y necesitas reclamar.
Busca ayuda directa primero si…
- Tu pregunta es sobre daños por viento, incendio o robo: eso lo cubre (o no) tu seguro de casa; empieza por esa guía.
- Tienes un negocio: el NFIP tiene pólizas comerciales con otros límites que esta guía no explica.
Todos vivimos en un área con algún riesgo de inundación, no solo quien vive junto al mar o a un río.4 Esta guía es para dueños e inquilinos que quieren saber si su seguro los cubre, para quien compra una casa en una zona de riesgo y para quien ya se inundó: explica por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre y qué no, la espera para que empiece, cómo se paga y cómo reclamar.
- De espera para que empiece una póliza nueva, salvo excepciones
- 30 días2
- Lo máximo que cubre la póliza de estructura del NFIP para una casa
- $250,0002
- Lo máximo que cubre la póliza de contenido (tus cosas), también para inquilinos
- $100,0002
- Para comprar el seguro después del aviso del prestamista, antes de que te lo imponga
- 45 días11
Por qué tu seguro de casa no te cubre
Según la CFPB, el seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa estándar no cubre daños por terremotos ni inundaciones, aunque a veces se puede agregar esa cobertura.1 FloodSmart, el sitio del Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA, dice lo mismo de la mayoría de los seguros de dueños de casa y de inquilinos.2 Por eso existe el seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa: una póliza aparte, con su propia prima y su propio deducible.
El NFIP vende pólizas para dueños, inquilinos y negocios. Cualquier dueño que vive en una comunidad que participa en el programa puede comprarla, también si su casa es un condominio o una casa adosada.2 Una comunidad participa si sigue las reglas del NFIP para manejar zonas inundables, y la mayoría de las comunidades del país participa.3
Tampoco conviene contar con la ayuda del gobierno como plan. FloodSmart explica que la ayuda federal por desastre solo llega si el presidente declara un desastre, que la mayoría de las inundaciones no tienen esa declaración, y que esa ayuda suele venir como préstamos que se pagan con intereses; en cambio, lo que te paga el seguro por un reclamo no se devuelve.3
¿Te lo exigen? Zonas de riesgo y préstamos
Los mapas de inundación de FEMA dividen el país en zonas. Las zonas que empiezan con A (A, AE, AH, AO, AR y A99) y con V (V y VE) son las de alto riesgo. Si tu casa está en una de ellas y tienes una hipoteca con respaldo federal, debes comprar seguro contra inundaciones como condición del préstamo; si no tienes ese tipo de hipoteca, FloodSmart lo recomienda mucho igual.4
Qué dice FloodSmart según tu zona
Zonas A y V
Alto riesgo
Zonas B, C y X
Riesgo moderado o bajo
Encuentra tu zona en el Centro de Servicio de Mapas de Inundación de FEMA o con el administrador de zonas inundables de tu comunidad.4
La regla viene de la ley federal. Los prestamistas regulados no pueden dar, aumentar, extender ni renovar un préstamo sobre una casa en una zona especial de riesgo de inundación (SFHA) donde hay seguro disponible, salvo que la casa esté asegurada contra inundaciones durante todo el préstamo, por al menos el saldo del préstamo o el máximo de cobertura disponible, lo que sea menor. Deben aceptar un seguro privado que cumpla esos requisitos, y no se exige para una estructura separada de la casa que no sirve de vivienda.11
Hay otras dos situaciones en que el seguro es obligatorio. Algunos bancos lo exigen aunque no vivas en una zona de alto riesgo. Y si tu casa recibió antes ayuda federal por desastre, debes tener seguro contra inundaciones para recibirla otra vez; ese requisito va con la casa, así que también aplica si se la compraste a quien recibió la ayuda.3
Si no estás de acuerdo con tu zona, hay dos caminos. Puedes pedir un cambio en el mapa con una Carta de Enmienda (LOMA) o de Revisión (LOMR).4 Y tú y tu prestamista pueden pedir juntos a FEMA, con información técnica, que revise si la casa está en zona de riesgo; FEMA debe responder por carta a más tardar 45 días después, y su decisión es final.11

Qué cubre y qué no
Para una casa, el NFIP tiene dos coberturas: la de estructura (building), hasta $250,000, y la de contenido (contents), hasta $100,000 para tus cosas dentro de la casa. Por lo general se compran por separado y cada una tiene su deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa. Si rentas, la póliza de contenido protege tus cosas hasta $100,000.2
| Lo cubre | No lo cubre |
|---|---|
| Sistemas eléctricos y de plomería | Dinero en efectivo, metales preciosos y documentos de valor |
| Refrigerador, estufa y aparatos empotrados | Autos y otros vehículos |
| Alfombra instalada, gabinetes, cimientos y escaleras | Pertenencias guardadas en el sótano |
| Ropa, muebles y aparatos electrónicos (contenido) | Lo que está fuera del edificio: jardín, terraza, cerca, alberca |
| Objetos de valor como arte original, con un tope (contenido) | Vivienda temporal y gastos extra mientras reparan tu casa |
La lista resume lo que publica FloodSmart, que también aclara que la causa importa: la póliza cubre el agua de un drenaje que se regresó durante una lluvia fuerte, pero no la de un drenaje tapado.2 Las pólizas del NFIP tampoco cubren el daño por moho.7
Si una inundación daña mucho tu casa y está en una zona especial de riesgo, puede ayudarte la cobertura por Aumento en el Costo de Cumplimiento (ICC). Da hasta $30,000 para elevar, mover o reconstruir la casa cuando tu comunidad determina que el daño es igual o mayor que 50% de su valor de mercado antes de la inundación, o que se dañó varias veces. Se reclama aparte, y la suma con el reclamo de estructura no puede pasar del límite de esa cobertura.9

La espera de 30 días: cuándo comprarlo
Una póliza nueva no te protege de inmediato. FloodSmart dice que la cobertura empieza 30 días después de la compra, con cuatro excepciones.2 La ley cuenta esos 30 días desde que completas la solicitud y pagas la prima inicial.12
Cuándo empieza y cuándo se renueva tu póliza
La lección práctica: no esperes a que anuncien una tormenta. Si la compras cuando el agua ya viene, la espera de 30 días hace que tu póliza nueva no cubra esa inundación.2 Y mantener la cobertura sin interrupciones tiene otra ventaja: FloodSmart dice que te permite conservar una tarifa más baja aunque cambie tu mapa o tu zona, y que si dejas vencer la póliza puedes perder ciertos descuentos.5
Cuánto cuesta y cómo se paga
No publicamos precios de primas: cada póliza es distinta. FloodSmart explica que tu tarifa depende de tres cosas: dónde está tu casa, cómo está construida y cuánto costaría reemplazarla. Las más de 48 compañías que venden pólizas del NFIP usan el mismo método, así que todas ofrecen la misma tarifa.2 La cotización de un agente te da tu cifra; FloodSmart da el número del NFIP, 877-336-2627, si necesitas ayuda.4
Ejemplo con números reales
Ejemplo: compras una casa en zona AE con una hipoteca con respaldo federal
Un caso general, sin precios; tu prestamista y tu agente te dan las cifras de tu casa.
- ¿Te avisan antes de firmar?
- Sí, por escrito y con tiempo razonable13
- ¿Te exigen el seguro?
- Sí, durante todo el préstamo11
- Cobertura mínima de la estructura
- El saldo del préstamo o el máximo disponible, lo que sea menor11
- ¿Cuándo empieza?
- Sin espera, si lo compras al cerrar el préstamo2
- ¿Cómo se paga?
- Por lo general, en tu pago mensual, a través del escrow11
- ¿Puede ser un seguro privado?
- Sí, si cumple los requisitos de cobertura11
Tus cosas van en una póliza de contenido aparte, con su propio deducible.2 Con la calculadora puedes ver cómo cambia tu pago mensual con el seguro.
Haz la cuenta con tus númerosCalculadora de hipotecaSi tu préstamo es de una institución regulada, la ley dice que, salvo excepciones, la prima del seguro de inundación se paga al prestamista o al administrador junto con tus pagos del préstamo y se deposita en tu cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa.11 Por eso, si la prima sube, puede subir tu pago mensual; la guía por qué subió mi pago de escrow explica cómo se recalcula.
Hay formas de controlar el costo. Si tu zona va a pasar a un riesgo más alto, FloodSmart recomienda comprar o renovar antes del cambio: la prima por lo general no puede subir más de 18% al año hasta llegar a la tarifa de riesgo completo. Y si compras una casa en una zona de mayor riesgo, puedes asumir la póliza del NFIP del dueño anterior, cuya tarifa tampoco suele subir más de 18% al año; una póliza nueva empieza en la tarifa completa, menos descuentos.4 Un certificado de elevación, que muestra qué tan alta está la casa frente al nivel esperado del agua, no fija tu tarifa pero puede identificar descuentos; la mayoría de los dueños no lo necesita para comprar el seguro, salvo en zonas A o V, y puede que ya haya uno archivado en tu comunidad.6
Si tu prestamista te avisa que falta el seguro
Si tu casa está en zona de riesgo y el prestamista o el administrador ve que no tienes seguro contra inundaciones, o que no tienes suficiente, debe avisarte que lo compres a tu costo. Si no lo compras dentro de 45 días del aviso, debe comprarlo por ti y puede cobrarte la prima y los cargos, incluso desde la fecha en que se venció tu cobertura.11
Si vas a comprar casa, el aviso debe llegar antes. Cuando el prestamista regulado determina que la casa está en una zona especial de riesgo, debe avisarte por escrito con un tiempo razonable antes de que firmes. El aviso advierte que la casa está en esa zona, explica los requisitos del seguro y dice que puedes comprarlo del NFIP o de una aseguradora privada.13 La guía cómo comprar casa paso a paso ubica este paso en el proceso.
Si este es tu caso
Vas a comprar casa
Si la casa está en zona de riesgo, el aviso del prestamista debe llegarte antes de firmar.13 Comprar el seguro al cerrar el préstamo evita la espera de 30 días.2
Rentas tu vivienda
La póliza de contenido del NFIP protege tus muebles, ropa y aparatos hasta $100,000. La mayoría de los seguros de inquilino no cubren inundaciones.2
Ya te inundaste
Reporta el daño a tu aseguradora lo antes posible y documenta todo antes de tirar nada. Si hay declaración de desastre, pide también la ayuda federal.7
Prefieres leer en español
FloodSmart tiene páginas en español, como la que explica lo que debes saber antes de comprar una póliza.10
Si te inundas: cómo reclamar
FloodSmart pide empezar el reclamo cuanto antes. Reporta la inundación a tu aseguradora; te asignan un ajustador que inspecciona la casa. Antes de su visita, toma fotos y videos, anota la marca, el modelo y el número de serie de los aparatos y guarda muestras de alfombras, pisos y cortinas dañadas. Pide al ajustador su tarjeta con el número de control de inundación (Flood Control Number) y revisa con cuidado el estimado que prepare. El pago puede tardar de cuatro a ocho semanas, y si tienes hipoteca, el cheque sale a tu nombre y al de tu compañía hipotecaria.7
Si te niegan el reclamo o no estás de acuerdo con el monto, habla primero con tu ajustador o tu aseguradora. Si no se resuelve, puedes apelar ante FEMA dentro de 60 días calendario desde la fecha de la carta de negación, por escrito, con una copia de la carta y tus pruebas. Apelar no cuesta nada y no necesitas que nadie te represente. Si en cambio haces un avalúo (appraisal) para resolver el monto, ya no puedes apelar ante FEMA. Para demandar a tu aseguradora tienes un año desde la negación, y apelar no alarga ese plazo.8
Errores comunes
Error: Creer que tu seguro de casa o de inquilino cubre inundaciones.
Mejor: La mayoría no las cubre; necesitas una póliza de inundación aparte.2
Error: Comprar el seguro cuando ya anuncian la tormenta.
Mejor: Una póliza nueva tarda 30 días en empezar, salvo excepciones.2
Error: Pensar que fuera de la zona de alto riesgo no pasa nada.
Mejor: Una de cada tres reclamaciones viene de zonas de riesgo bajo o moderado.4
Error: Dejar que la póliza se venza.
Mejor: No se renueva sola; renueva cada año para no perder cobertura ni descuentos.5
Error: Guardar cosas de valor en el sótano.
Mejor: Las pertenencias en el sótano no están cubiertas.2
Error: Tirar lo dañado antes de documentarlo.
Mejor: Toma fotos y videos, anota marca y modelo, y guarda muestras.7
Qué hacer esta semana
- Busca tu dirección en el Centro de Servicio de Mapas de Inundación de FEMA o pregunta tu zona al administrador de zonas inundables de tu comunidad.4
- Lee tu póliza de seguro de casa o de inquilino y confirma si excluye inundaciones; la guía del seguro de casa te ayuda a leerla.1
- Pide una cotización a un agente de seguros, para la estructura y para tus cosas por separado.2
- Si ya tienes póliza, anota la fecha de vencimiento: no se renueva sola.5
- Toma fotos y videos de tu casa y tus cosas hoy, con marca, modelo y número de serie de los aparatos.7
- Si el costo del seguro aprieta tu presupuesto, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.14
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Mi seguro de casa cubre inundaciones?
Por lo general no. La CFPB dice que el seguro de vivienda estándar no cubre inundaciones, y FloodSmart, el sitio del NFIP de FEMA, dice que la mayoría de los seguros de dueños de casa y de inquilinos tampoco. Para eso necesitas una póliza de seguro de inundación aparte.
¿Me obligan a comprar seguro contra inundaciones?
Si tu casa está en una zona especial de riesgo de inundación (zonas A o V) y tienes una hipoteca con respaldo del gobierno, sí, durante todo el préstamo. Algunos bancos lo exigen aunque no vivas en zona de alto riesgo, y si tu casa recibió antes ayuda federal por desastre, también es obligatorio.
¿Cuánto tarda en empezar la cobertura?
Por lo general 30 días después de la compra. No hay espera si lo compras al sacar, aumentar, extender o renovar tu hipoteca, ni si cambias la cobertura al renovar; hay un día de espera si tu zona acaba de pasar a alto riesgo y compras dentro de los 12 meses.
¿Cuánto cubre el seguro del NFIP?
Para una casa, la póliza de estructura cubre hasta $250,000 y la de contenido hasta $100,000. Se compran por separado y tienen deducibles separados. Los inquilinos pueden comprar la de contenido.
¿Cuánto cuesta el seguro de inundación?
Depende de dónde está tu casa, cómo está construida y cuánto costaría reemplazarla. Con el NFIP, todas las compañías ofrecen las mismas tarifas, así que la cotización de un agente te da tu cifra. Un certificado de elevación puede identificar descuentos.
¿Puedo comprar un seguro privado en vez del NFIP?
Sí. La ley exige que los prestamistas regulados acepten un seguro privado de inundación que cumpla los mismos requisitos de cobertura, y el aviso de zona de riesgo debe decir que el seguro está disponible del NFIP y de aseguradoras privadas.
Rento, ¿puedo asegurar mis cosas contra inundaciones?
Sí. FloodSmart dice que el NFIP tiene pólizas para inquilinos que protegen tus cosas, como muebles, ropa y aparatos, hasta $100,000.
¿Qué hago si me niegan el reclamo?
Habla con tu ajustador o tu aseguradora. Si no se resuelve, puedes apelar ante FEMA dentro de 60 días calendario desde la fecha de la carta de negación, sin costo y sin representante. Para demandar a la aseguradora tienes un año desde la negación, y la apelación no alarga ese plazo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is homeowner's insurance? Why is homeowner's insurance required? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Buy a Flood Insurance Policy · floodsmart.gov · Consultado el 17 de octubre de 2026
- 3. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Eligibility · floodsmart.gov · Consultado el 17 de octubre de 2026
- 4. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · What is my flood zone? · floodsmart.gov · Consultado el 17 de octubre de 2026
- 5. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Renew a Policy · floodsmart.gov · Consultado el 17 de octubre de 2026
- 6. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Get an Elevation Certificate · floodsmart.gov · Consultado el 17 de octubre de 2026
- 7. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · How to start a flood insurance claim · floodsmart.gov · Consultado el 17 de octubre de 2026
- 8. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · How to appeal a denied flood insurance claim · floodsmart.gov · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Rebuild Better (Increased Cost of Compliance) · floodsmart.gov · Consultado el 17 de octubre de 2026
- 10. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Adquiera una póliza de seguro de inundación · floodsmart.gov · Consultado el 17 de octubre de 2026
- 11. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 42 U.S.C. §4012a, Flood insurance purchase and compliance requirements and escrow accounts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 42 U.S.C. §4013, Nature and limitation of insurance coverage · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 42 U.S.C. §4104a, Notice requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 13 minutos de lectura
Impuesto a la propiedad explicado: cómo se calcula y se paga
Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible.
- Es un impuesto local: valor fiscal de la casa × tasas del condado, la ciudad y el distrito escolar, menos exenciones. La factura la define tu condado.
- Con hipoteca lo pagas por escrow: el administrador lo cobra en tu mensualidad, lo paga por ti y revisa la cuenta cada año; un faltante se repone en al menos 12 meses.
- Las exenciones (como la de vivienda principal) y la apelación del valor fiscal tienen plazos; están en la página de tu estado con su fuente.
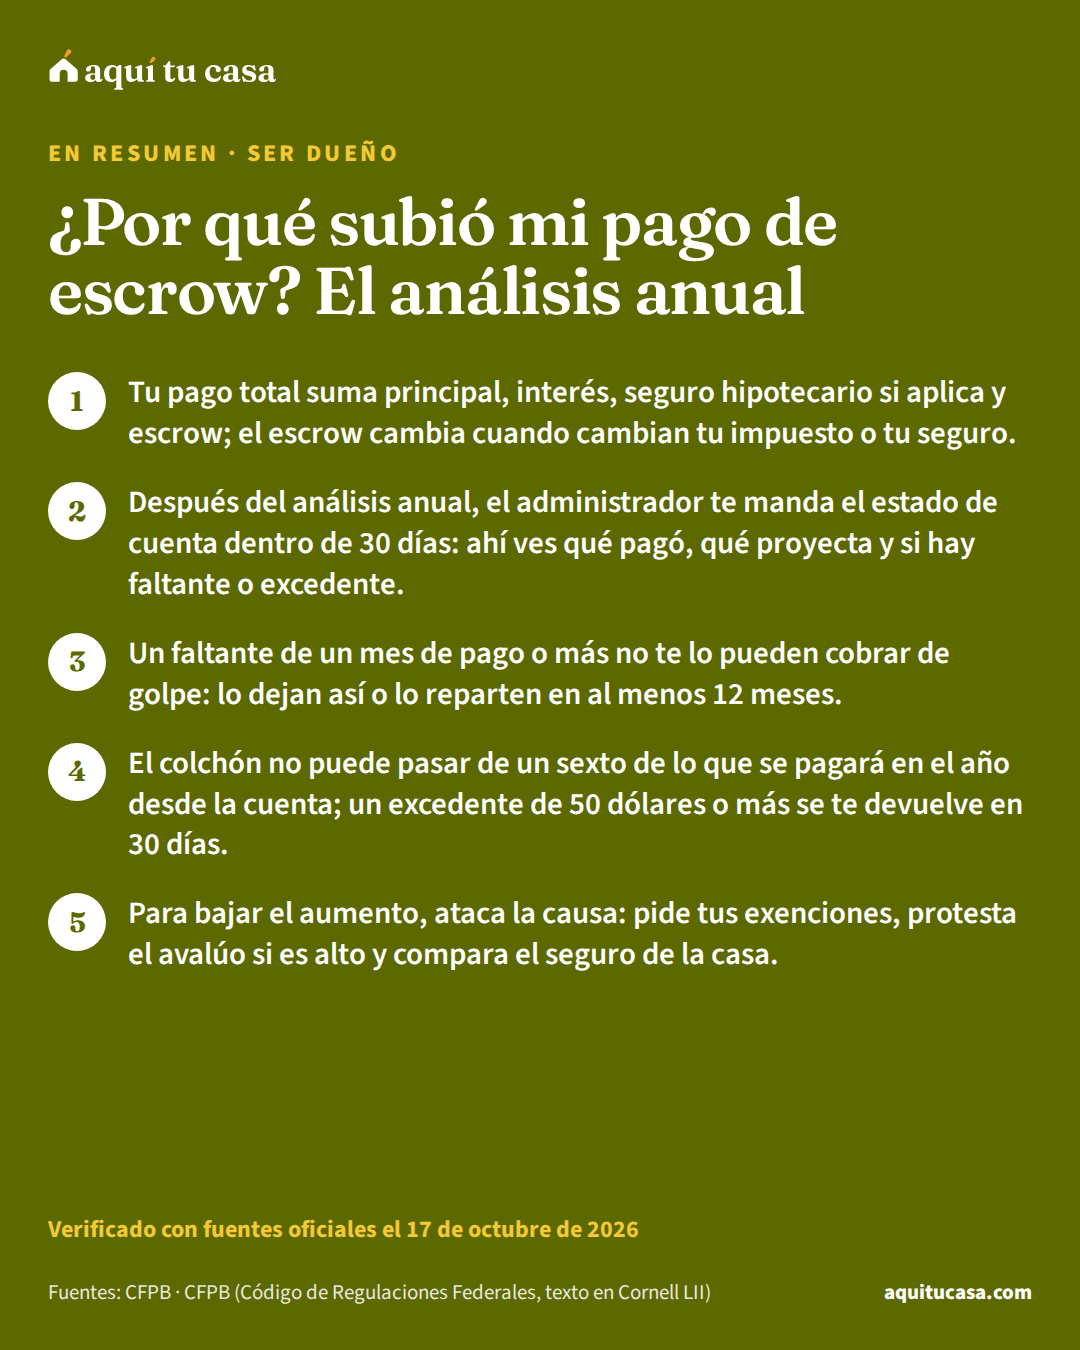
- Ser dueño ¿Por qué subió mi pago de escrow? El análisis anual Por qué cambia tu pago con escrow aunque tu tasa sea fija: el análisis anual, el faltante, el déficit, el colchón y cómo reclamar un error. 12 minutos de lectura
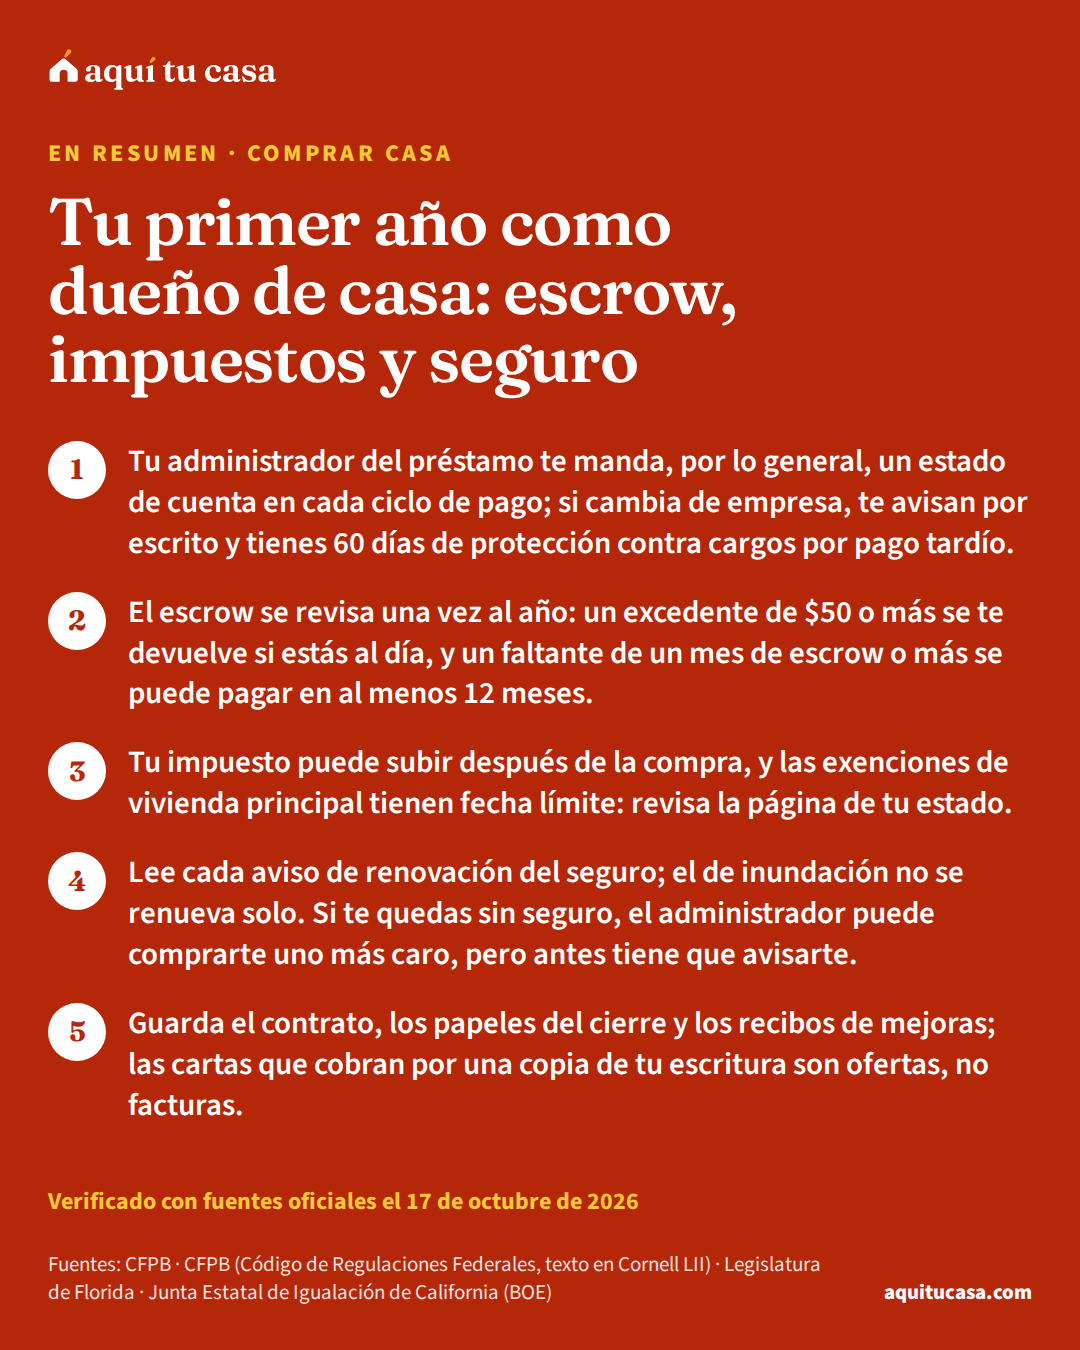
- Comprar casa Tu primer año como dueño de casa: escrow, impuestos y seguro Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.