¿Por qué subió mi pago de escrow? El análisis anual
Por qué cambia tu pago con escrow aunque tu tasa sea fija: el análisis anual, el faltante, el déficit, el colchón y cómo reclamar un error.
Verificado con fuentes oficiales el 17 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Con una tasa fija, el principal y el interés no cambian, pero la parte del escrow sí: cada año el administrador revisa la cuenta, estima de nuevo tu impuesto a la propiedad y tu seguro, y ajusta tu pago. Si esos gastos subieron, tu pago sube por dos razones: la cuota mensual nueva es más alta y, si el año pasado no alcanzó, puede cobrarte el faltante, que si es de un mes de pago o más solo puede repartirse en al menos 12 meses. El estado de cuenta anual, que debe llegarte dentro de 30 días, explica cada número; si ves un error, puedes reclamarlo por escrito.
Lo más importante
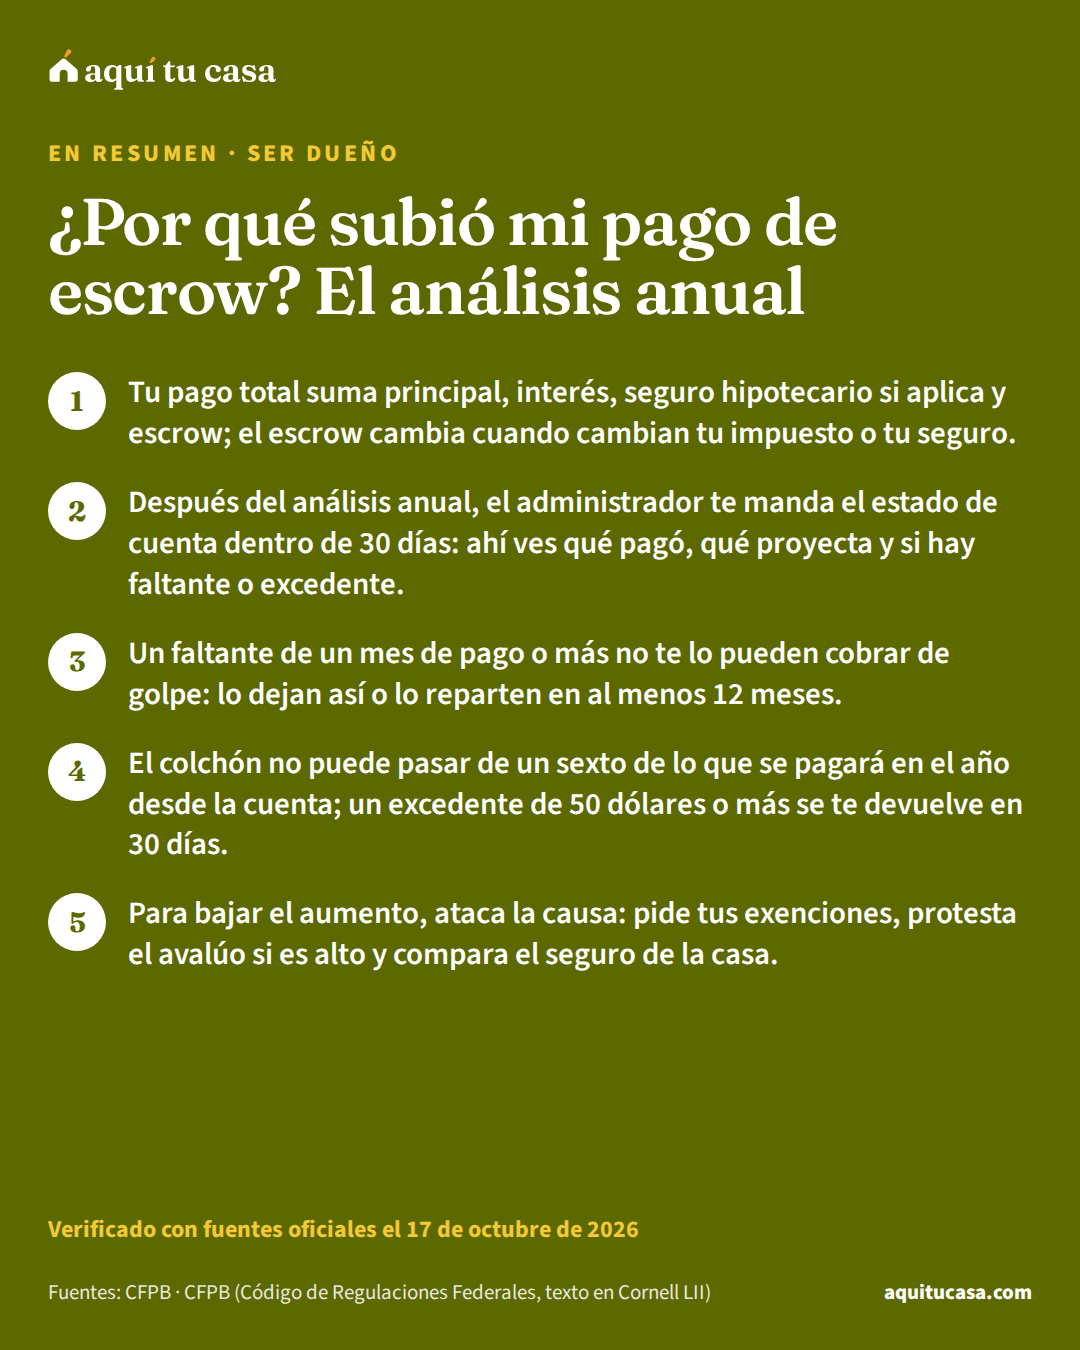
- Tu pago total suma principal, interés, seguro hipotecario si aplica y escrow; el escrow cambia cuando cambian tu impuesto o tu seguro.
- Después del análisis anual, el administrador te manda el estado de cuenta dentro de 30 días: ahí ves qué pagó, qué proyecta y si hay faltante o excedente.
- Un faltante de un mes de pago o más no te lo pueden cobrar de golpe: lo dejan así o lo reparten en al menos 12 meses.
- El colchón no puede pasar de un sexto de lo que se pagará en el año desde la cuenta; un excedente de 50 dólares o más se te devuelve en 30 días.
¿Es para ti?
Esta guía es para ti si…
- Te llegó una carta del administrador de tu hipoteca que dice que tu pago mensual sube, aunque tu tasa es fija.
- Tu estado de cuenta anual de escrow dice que tienes un faltante (shortage) o un déficit (deficiency) y no sabes qué significa.
- Crees que el administrador calculó mal tu pago o no pagó a tiempo tu impuesto o tu seguro.
Busca ayuda directa primero si…
- Tu hipoteca no tiene cuenta de escrow: pagas el impuesto y el seguro por tu cuenta, y la guía del impuesto a la propiedad te sirve más.
- Ya no puedes pagar la hipoteca y llevas pagos atrasados: empieza por la guía No puedo pagar la hipoteca y habla hoy con un consejero de vivienda aprobado por HUD.
Pagaste lo mismo todo el año y de pronto llega una carta: tu pago mensual sube. Si tu hipoteca tiene cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa, lo más probable es que no cambió tu préstamo, sino lo que se paga desde esa cuenta. Esta guía es para dueños con escrow: explica de qué está hecho tu pago, cómo funciona la cuenta durante el año, cómo leer el análisis anual, qué son el faltante, el déficit, el excedente y el colchón, qué te pueden cobrar y cómo reclamar si hay un error.
- Para recibir tu estado de cuenta anual después de cerrar el año de la cuenta
- 30 días4
- Lo máximo que puede ser el colchón, de lo que se pagará en el año desde la cuenta
- 1/64
- Para repartir un faltante de un mes de pago o más, si el administrador te lo cobra
- 12 meses o más4
- Desde esta cantidad, un excedente se te devuelve dentro de 30 días
- $504
De qué está hecho tu pago
Según la CFPB, tu pago mensual total suele tener cuatro partes: principalprincipal (capital)El principal es la cantidad de dinero que te prestaron y que tienes que devolver, sin contar los intereses. En español también se le dice "capital". Cuando empiezas, el principal es el monto del préstamo; con cada cuota una parte se destina a reducirlo, y lo que queda se llama saldo. El interés se calcula sobre ese saldo, así que mientras menos principal debes, menos interés pagas. En tu cuota mensual verás la sigla P&I: principal e intereses, la parte del pago que va al préstamo, separada de los impuestos y el seguro.Ver la definición completa, interés, seguro hipotecario si tu préstamo lo exige, y escrow para el seguro de la casa y el impuesto a la propiedad. El principal y el interés por lo general se mantienen iguales si pagas a tiempo, pero el escrow puede cambiar: por ejemplo, si tu casa sube de valor, tu impuesto a la propiedad por lo general también sube.1
Ejemplo con números reales
Las partes del pago de una casa típica
Con el valor típico de una casa en EE. UU., un préstamo FHA con el pago inicial mínimo y la tasa de esta semana.
- Principal e interés (no cambia con tasa fija)
- $2,213
- Seguro hipotecario FHA
- $147
- Impuesto a la propiedad (va al escrow)
- $261
- Seguro de la casa, estimado de ejemplo (va al escrow)
- $139
- Pago mensual total
- $2,759
Es un ejemplo con números nacionales. El impuesto y el seguro son las partes que cambian de un año a otro.1 Pon tus números en la calculadora.
Haz la cuenta con tus númerosCalculadora de hipoteca
La CFPB enumera otras razones comunes por las que cambia el pago: que terminó una reducción temporal de tasa (buydown), que tu tasa ajustablehipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa cambió, que empiezas a pagar principal en un préstamo de solo intereses, que cambió o terminó tu seguro hipotecario privado, que te cobraron cargos nuevos, o que el administrador se equivocó.2 Tu estado de cuenta mensual separa cada parte: búscalo antes de llamar.
Cómo funciona la cuenta de escrow durante el año
La cuenta la abre tu prestamista para pagar ciertos gastos de la casa con una parte de tu pago mensual. Muchos prestamistas exigen pagar así el impuesto y el seguro, y a veces lo exige la ley. El administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa (servicer) la maneja y paga esas cuentas por ti.3 El Reglamento X, la regla federal para estas cuentas, incluye en el escrow el impuesto, las primas de seguro (también el seguro contra inundaciones) y otros cargos, y le da a la cuenta un año propio de 12 meses que empieza con tu primer pago.4
El año de tu cuenta de escrow
1. Recibes el estado inicial
En el cierre o dentro de 45 días
Muestra tu pago, la parte que va al escrow, lo que se espera pagar en el año con sus fechas y el colchón elegido.4
2. Depositas cada mes
Cada mes
Una doceava parte de lo que se espera pagar en el año, más lo necesario para el colchón.4
3. El administrador paga las facturas
Antes de la fecha límite de cada una
Debe pagarlas a tiempo, aunque tenga que adelantar dinero, mientras no lleves más de 30 días de atraso.4
4. Análisis de la cuenta
Al terminar el año de la cuenta
Compara lo que entró y lo que salió, estima el año siguiente y ve si hay faltante, déficit o excedente.4
5. Estado de cuenta anual
Dentro de 30 días
Explica tu pago nuevo y cómo se maneja cualquier faltante o excedente.4
6. Tu pago nuevo empieza
El año siguiente
Si un faltante es de un mes de pago o más, solo te lo pueden repartir en al menos 12 meses.4
Para fijar tu depósito mensual, el administrador puede cobrarte una doceava parte de lo que razonablemente espera pagar en el año, más lo necesario para mantener un colchón. Para estimar, usa la factura del año siguiente si ya la conoce; si no, la del año anterior, que puede ajustar como máximo por el último cambio del índice de precios al consumidor.4 Por eso, cuando tu impuesto o tu seguro suben a mitad del año, la cuenta se queda corta: tus depósitos se calcularon con la cifra vieja.
El administrador debe pagar tus facturas a tiempo, antes de la fecha en que habría recargos, mientras tu pago no lleve más de 30 días de atraso. Si la cuenta no alcanza, debe adelantar el dinero, y después puede pedirte que lo repongas.4
Cómo leer el estado de cuenta anual
Al terminar cada año de la cuenta, el administrador debe hacer el análisis y mandarte el estado de cuenta anual dentro de los 30 días siguientes, junto con la proyección del año anterior. También debe avisarte al menos una vez al año si hay un faltante o un déficit.4
| Qué buscar en el estado | Qué te dice |
|---|---|
| Pago mensual actual y del año pasado, con la parte del escrow | Cuánto sube tu pago y si el aumento viene del escrow |
| Total que entró a la cuenta en el año | Lo que depositaste con tus pagos |
| Total que salió, por impuesto, seguro y otros cargos | Qué factura subió y cuánto |
| Saldo al final del periodo | Si la cuenta quedó corta o con dinero de más |
| Cómo se maneja un excedente o cómo pagas un faltante o déficit | Si te devuelven dinero o te reparten un cobro |
| Por qué no se llegó al saldo mínimo estimado, si aplica | La diferencia entre lo que se proyectó y lo que pasó |
Esas líneas las exige el Reglamento X.4 Compara el total que salió para impuesto y seguro con tu factura del condado y tu póliza: si coinciden, el aumento es real; si no, puede haber un error.
Faltante, déficit y excedente
Tres resultados posibles del análisis
Falta para el saldo objetivo
Faltante (shortage)
Saldo negativo
Déficit (deficiency)
Las reglas del excedente y del déficit aplican si estás al día: pagos recibidos dentro de 30 días de su vencimiento.4
Aquí está la razón de muchos aumentos grandes. Cuando el impuesto o el seguro subieron, tu pago nuevo sube por dos lados a la vez. Primero, la doceava parte se calcula con las facturas nuevas, que son más altas.4 Segundo, si la cuenta quedó corta el año pasado, el administrador puede sumarte el faltante; si es de un mes de pago o más, solo puede repartirlo en pagos mensuales iguales durante al menos 12 meses.4 Cuando el faltante termina de pagarse, esa parte del aumento desaparece, aunque la doceava parte nueva se queda mientras las facturas sigan altas.
El colchón es la tercera pieza. Son fondos que el administrador puede pedir para cubrir pagos imprevistos o pagos que salen antes de que tus depósitos estén en la cuenta.4 No puede pasar de un sexto de lo que se pagará en el año desde la cuenta, y si los documentos de tu préstamo fijan un colchón más bajo, se aplican esos documentos.4
Las reglas del excedente y del déficit aplican si estás al día al momento del análisis, es decir, si el administrador recibió tus pagos dentro de los 30 días de su vencimiento. Si no, el administrador puede quedarse un excedente en la cuenta o cobrar un déficit según los documentos de tu préstamo.4 4
Si crees que hay un error
La CFPB recomienda empezar por el estado de cuenta mensual y llamar al administrador: explica la situación, pide un estado corregido y anota un número de referencia, el nombre de quien te atendió y la fecha. Si no lo corrige por teléfono, manda un aviso de error por escrito.2
Para que tu carta cuente, la CFPB sugiere poner tu nombre, tu dirección y tu número de cuenta, decir exactamente qué error crees que ocurrió, no escribir en el cupón de pago y mandarla a la dirección especial que use el administrador para errores; esa dirección puede ser distinta de la de pago. Mientras esperas, sigue pagando.7 Por el Reglamento X, no pagar a tiempo el impuesto o el seguro desde el escrow, o no devolver el saldo cuando corresponde, es un error que puedes reclamar así. El administrador debe confirmar por escrito que recibió tu aviso dentro de cinco días hábiles y, en la mayoría de los casos, responder a más tardar 30 días hábiles después.6
Cómo bajar o controlar el aumento
El administrador no fija tu impuesto ni tu prima: solo los cobra y los paga. Para que el escrow baje, hay que bajar lo que paga.
- Impuesto a la propiedad. Revisa si tienes todas tus exenciones; la guía de la exención homestead explica cómo pedir la de vivienda principal. Si el valor que el condado le puso a tu casa es alto, la guía cómo protestar el avalúo explica los plazos. La del impuesto a la propiedad explica cómo se calcula.
- Seguro de la casa. La CFPB dice que conviene investigar tú mismo cuánto cuesta, y que puedes comparar y elegir la compañía y el plan que te convengan.8 Si cambias de póliza, avisa al administrador para que pague la correcta.
- Seguro hipotecario privado. Si tu préstamo lo tiene, la CFPB señala que tu pago puede cambiar cuando puedes cancelarlo y decides hacerlo.2
Si este es tu caso
Acabas de comprar
Tu primer documento del escrow es el estado inicial, que debe llegarte en el cierre o dentro de 45 días.4 Guárdalo para compararlo con el primer análisis anual.
Cambió la compañía que cobra tu hipoteca
La anterior debe mandarte un estado de año corto dentro de 60 días del traspaso, y la nueva, un estado inicial si cambia tu pago.4
Vas a vender o refinanciar
Cuando pagas el préstamo por completo, te deben devolver lo que quede en el escrow dentro de 20 días hábiles.5
El pago nuevo no te alcanza
Llama cuanto antes a la línea HOPE, las 24 horas, al (888) 995-4673, o busca un consejero de vivienda aprobado por HUD.7
Errores comunes
Error: Tirar el estado de cuenta anual de escrow sin leerlo.
Mejor: Explica qué pagó el administrador, tu pago nuevo y cómo se cobra un faltante.4
Error: Creer que tienes que pagar el faltante de golpe.
Mejor: Si es de un mes de pago o más, solo te lo pueden repartir en al menos 12 meses.4
Error: Escribir tu reclamo en el cupón de pago.
Mejor: Manda una carta aparte a la dirección especial para errores.7
Error: Dejar de pagar mientras reclamas.
Mejor: La CFPB recomienda seguir haciendo tus pagos mientras esperas la respuesta.7
Error: Dejar que se venza el seguro de la casa.
Mejor: El seguro que impone el administrador suele costar más y proteger solo al prestamista.9
Error: Culpar al administrador por un impuesto más alto.
Mejor: El escrow cambia cuando cambian el impuesto o el seguro; revisa exenciones y el avalúo.3
Qué hacer esta semana
- Busca tu último estado de cuenta anual de escrow y compara tu pago nuevo con el del año pasado.4
- Compara el total pagado de impuesto y de seguro con tu factura del condado y tu póliza.
- Si hay un faltante, mira cómo te lo cobran: si es de un mes de pago o más, solo pueden cobrártelo repartido en al menos 12 meses.4
- Si algo no cuadra, llama al administrador y, si no lo corrige, manda un aviso de error a la dirección correcta.2
- Revisa tus exenciones, el valor de tu casa y el precio de tu seguro para bajar el escrow del año que viene.8
- Si el pago nuevo no te alcanza, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.10 Si ya te atrasaste, la guía No puedo pagar la hipoteca explica tus opciones.
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Por qué subió mi pago si mi tasa es fija?
Porque tu pago total incluye el escrow, que paga tu impuesto a la propiedad y tu seguro. Según la CFPB, el principal y el interés por lo general no cambian, pero el escrow sí cuando suben esos gastos. Tu estado de cuenta anual de escrow explica qué subió.
¿Qué es un faltante (shortage) en el escrow?
Es lo que le falta a tu cuenta para llegar al saldo que necesita al momento del análisis anual. Pasa, por ejemplo, cuando el impuesto o el seguro costaron más de lo que el administrador estimó el año anterior.
¿Qué diferencia hay entre faltante y déficit?
El faltante es cuando la cuenta tiene menos de lo que necesita pero no está en negativo. El déficit es un saldo negativo: el administrador tuvo que adelantar dinero para pagar una cuenta. Las reglas para cobrarte cada uno son distintas.
¿Tengo que pagar el faltante de una vez?
Si el faltante es de un mes de pago al escrow o más, el administrador solo puede dejarlo así o repartirlo en pagos mensuales iguales durante al menos 12 meses. Si es menor, también puede pedirte que lo pagues dentro de 30 días.
¿Qué es el colchón (cushion) y cuánto puede ser?
Es un dinero extra que el administrador puede mantener en la cuenta para cubrir gastos imprevistos. El Reglamento X no permite que pase de un sexto de lo que se pagará en el año desde la cuenta, y si tus documentos del préstamo fijan un colchón más bajo, se aplican esos documentos.
¿Me devuelven el dinero si sobra en el escrow?
Si el análisis muestra un excedente de 50 dólares o más y estás al día, el administrador debe devolvértelo dentro de 30 días. Si es menor, puede devolvértelo o restarlo de tus pagos del año siguiente.
¿Qué hago si creo que el administrador se equivocó?
Llámalo, pide un estado corregido y anota un número de referencia. Si no lo corrige, manda un aviso de error por escrito a la dirección especial que usa para errores, no en el cupón de pago, y sigue pagando mientras esperas. Debe confirmarte que lo recibió dentro de cinco días hábiles y, por lo general, responder dentro de 30 días hábiles.
¿Qué pasa con mi escrow si vendo la casa o refinancio?
Cuando pagas el préstamo por completo, el administrador debe devolverte lo que quede en la cuenta de escrow dentro de 20 días hábiles, salvo que aceptes pasarlo al escrow de un préstamo nuevo en ciertos casos.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · On a mortgage, what’s the difference between my principal and interest payment and my total monthly payment? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Why did my monthly mortgage payment go up or change? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · What is an escrow or impound account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.17, Escrow accounts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.34, Timely escrow payments and treatment of escrow account balances · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.35, Error resolution procedures · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB · How do I dispute an error or request information about my mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What is homeowner's insurance? Why is homeowner's insurance required? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 2 fuentes restantes
- 9. CFPB · What can I do if my mortgage lender or servicer is charging me for force-placed homeowner's insurance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 13 minutos de lectura
Impuesto a la propiedad explicado: cómo se calcula y se paga
Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible.
- Es un impuesto local: valor fiscal de la casa × tasas del condado, la ciudad y el distrito escolar, menos exenciones. La factura la define tu condado.
- Con hipoteca lo pagas por escrow: el administrador lo cobra en tu mensualidad, lo paga por ti y revisa la cuenta cada año; un faltante se repone en al menos 12 meses.
- Las exenciones (como la de vivienda principal) y la apelación del valor fiscal tienen plazos; están en la página de tu estado con su fuente.
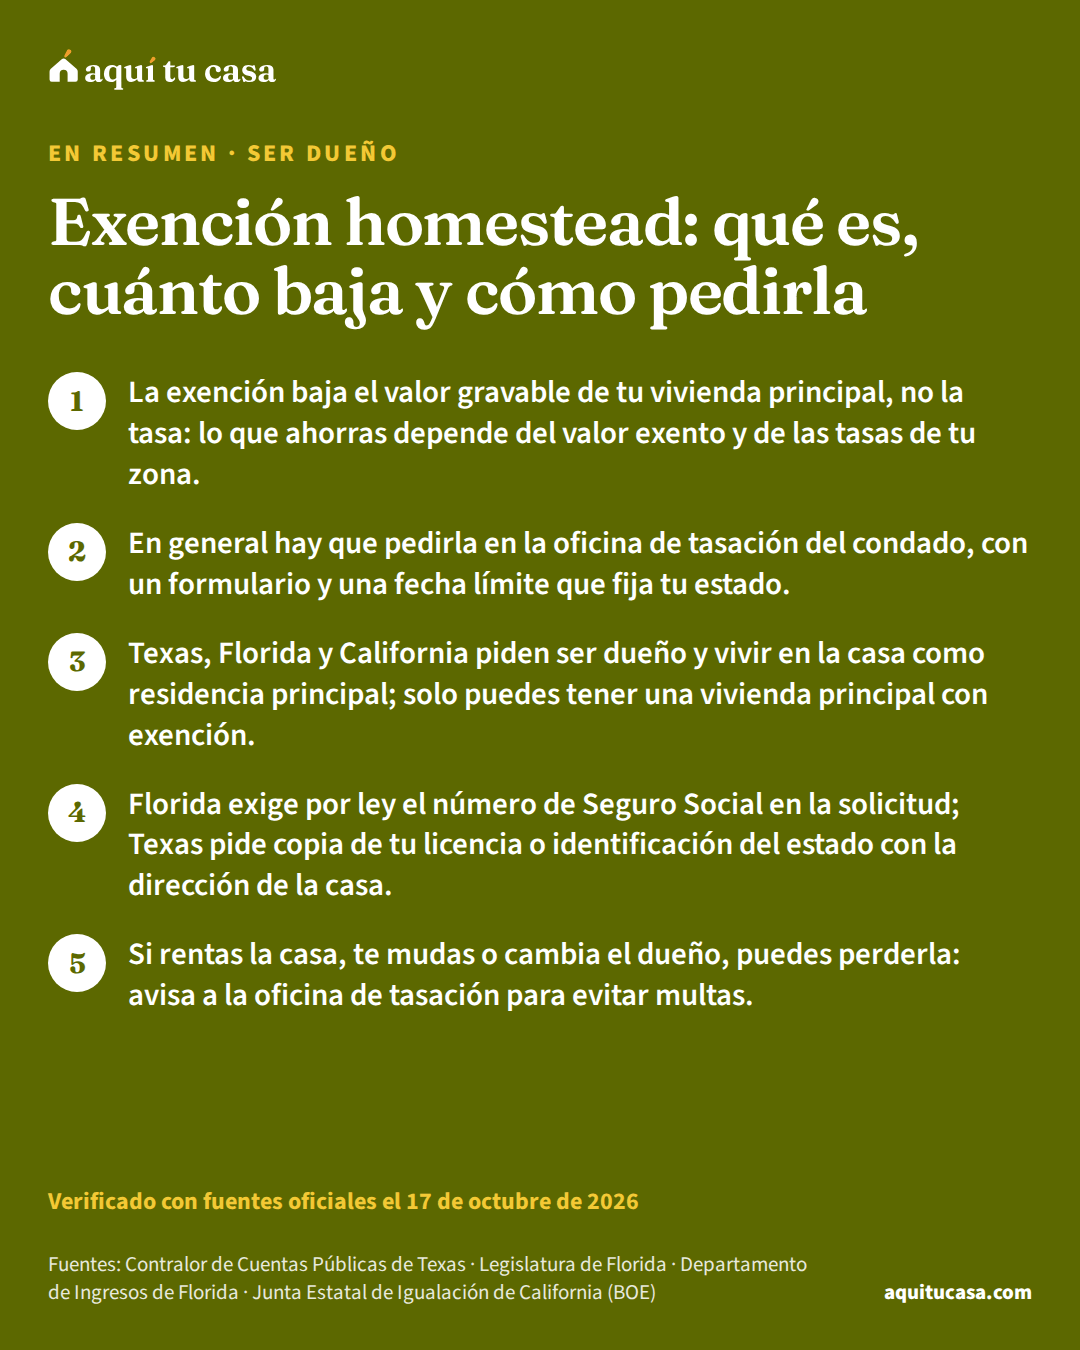
- Ser dueño Exención homestead: qué es, cuánto baja y cómo pedirla Qué es la exención homestead, quién califica, cuánto baja el valor de tu casa en Texas, Florida y California, cómo se pide y qué fechas no debes perder. 14 minutos de lectura
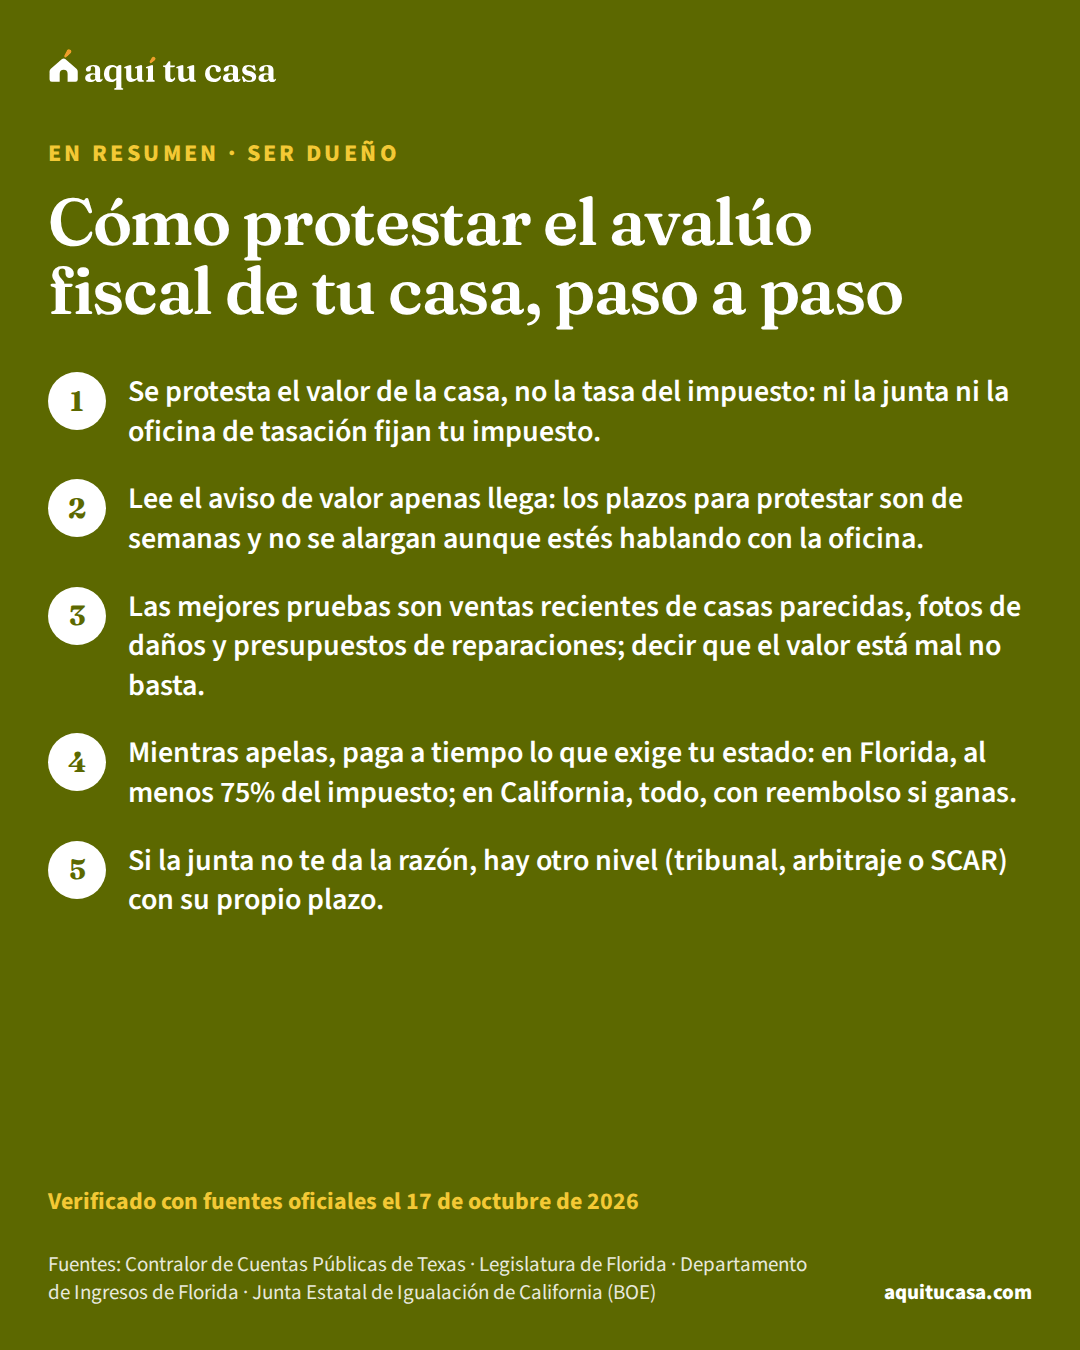
- Ser dueño Cómo protestar el avalúo fiscal de tu casa, paso a paso Cómo leer tu aviso de valor, qué pruebas sirven, cómo son la revisión informal y la audiencia, y los plazos para protestar en Texas, Florida y California. 13 minutos de lectura
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.