Presupuesto familiar
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 29 guías sobre ser dueño de casa, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
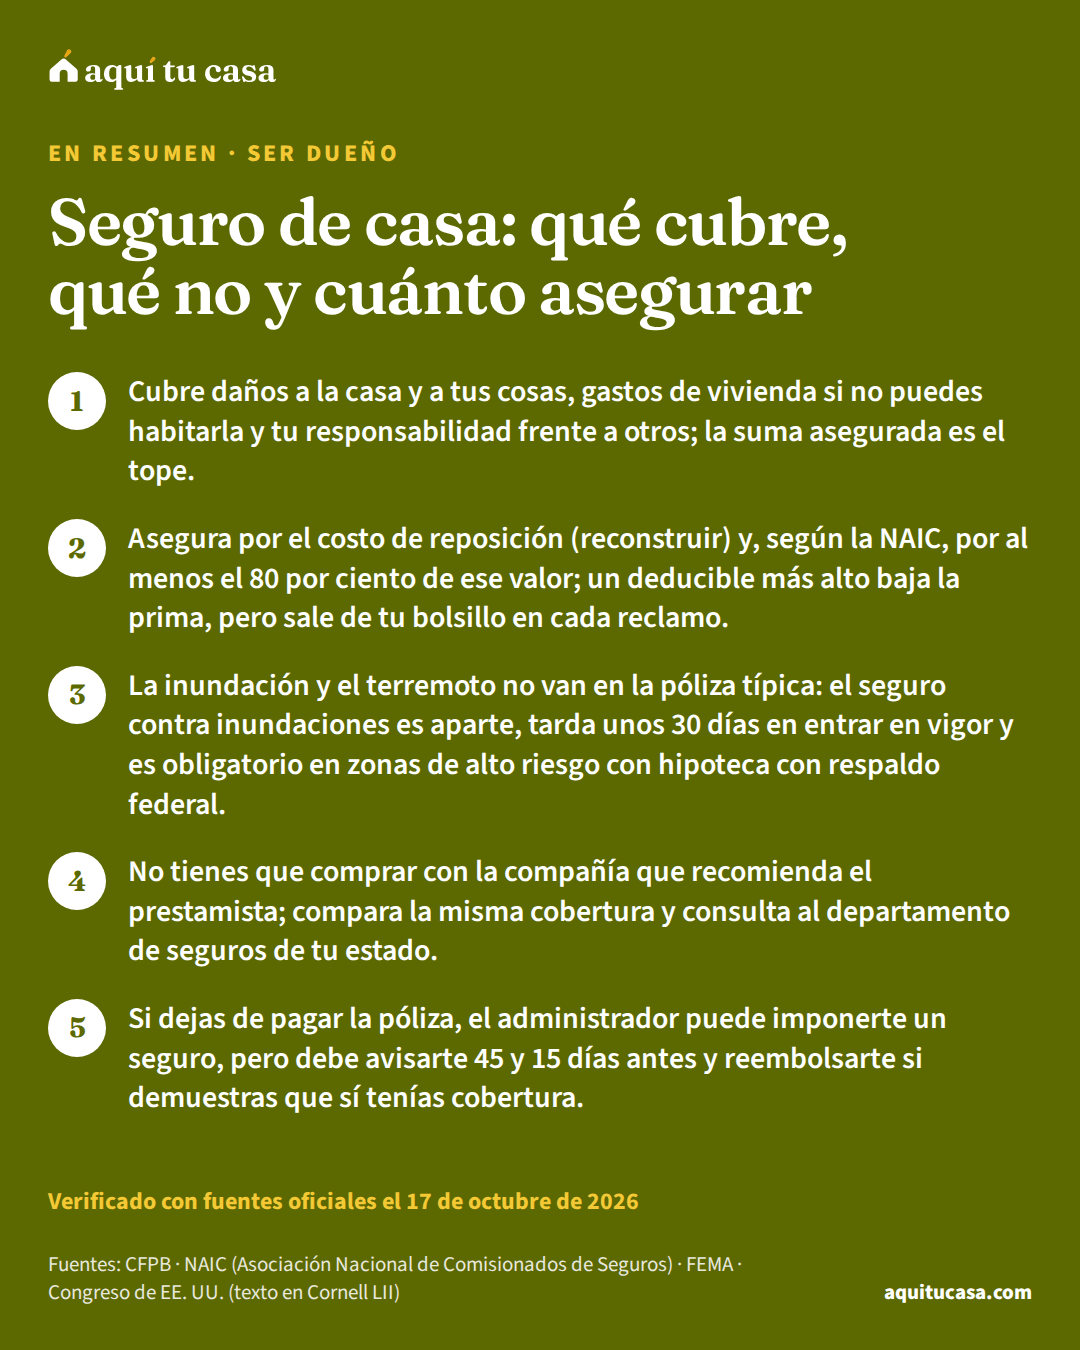
Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Sí. Puedes comprar el seguro por separado y elegir la compañía y el plan; la NAIC recuerda que no estás obligado a comprar con la compañía que recomienda tu prestamista. Lo que el prestamista sí puede exigir es prueba de cobertura.
Leer la guía completaPor el costo de reposición, es decir, lo que costaría reconstruirla o repararla, que no es el precio de compra (el terreno no se quema). La NAIC indica asegurar al menos el 80 por ciento de ese valor y revisarlo con tu agente al menos una vez al año.
Leer la guía completaLa póliza típica no cubre inundaciones. Busca tu dirección en el Centro de Servicio de Mapas de FEMA: si estás en una zona especial de riesgo y tienes hipoteca con respaldo federal, es obligatorio, y algunos bancos lo piden aunque no vivas en una zona de alto riesgo. Si no te lo exigen, la decisión es tuya; la póliza del NFIP entra en vigor 30 días después de comprarla, salvo excepciones como comprarla al sacar la hipoteca.
Leer la guía completaEl administrador del préstamo puede comprar un seguro impuesto y cobrártelo, y suele ser más caro y proteger solo al prestamista. Antes tiene que avisarte por escrito al menos 45 días antes y recordártelo 15 días antes; si demuestras que sí tenías cobertura, debe cancelarlo y reembolsarte el periodo que se superpuso.
Leer la guía completaDepende de la casa, del lugar, de la cobertura y del deducible, y la prima la fija la compañía de seguros que elijas, no el prestamista. Pide cotizaciones con los mismos números. La cifra del seguro en nuestra calculadora sale de una tasa de ejemplo: sirve para ver cómo cambia tu pago, no es una cotización ni un promedio.
Leer la guía completaSegún la CFPB, por lo general pagas los primeros 6 a 12 meses de prima al cierre o antes. Después, si tienes cuenta de escrow, el seguro va dentro de tu pago mensual y el administrador del préstamo lo paga por ti.
Leer la guía completaEl costo de reposición paga reparar o reponer a precios de hoy; el valor real en efectivo paga eso menos la depreciación. En el ejemplo del Departamento de Seguros de Texas, por un techo de 10 años que hoy cuesta $10,000 y un deducible de $2,000, con costo de reposición pagas $2,000 de tu bolsillo y con valor real en efectivo, $5,000.
Leer la guía completaEl Departamento de Seguros de Texas recomienda decirle a la compañía por qué no estás de acuerdo. Si no se resuelve, una opción es la tasación (appraisal), que sirve para disputas sobre el monto, no sobre si la póliza cubre la pérdida. En Texas también puedes presentar una queja por escrito ante el Departamento; pregunta en el departamento de seguros de tu estado cómo se hace allí.
Leer la guía completaLos datos detrás de estas guías
Las guías de Ser dueño citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024) · FHFA (Datos de 2025)
De la guía
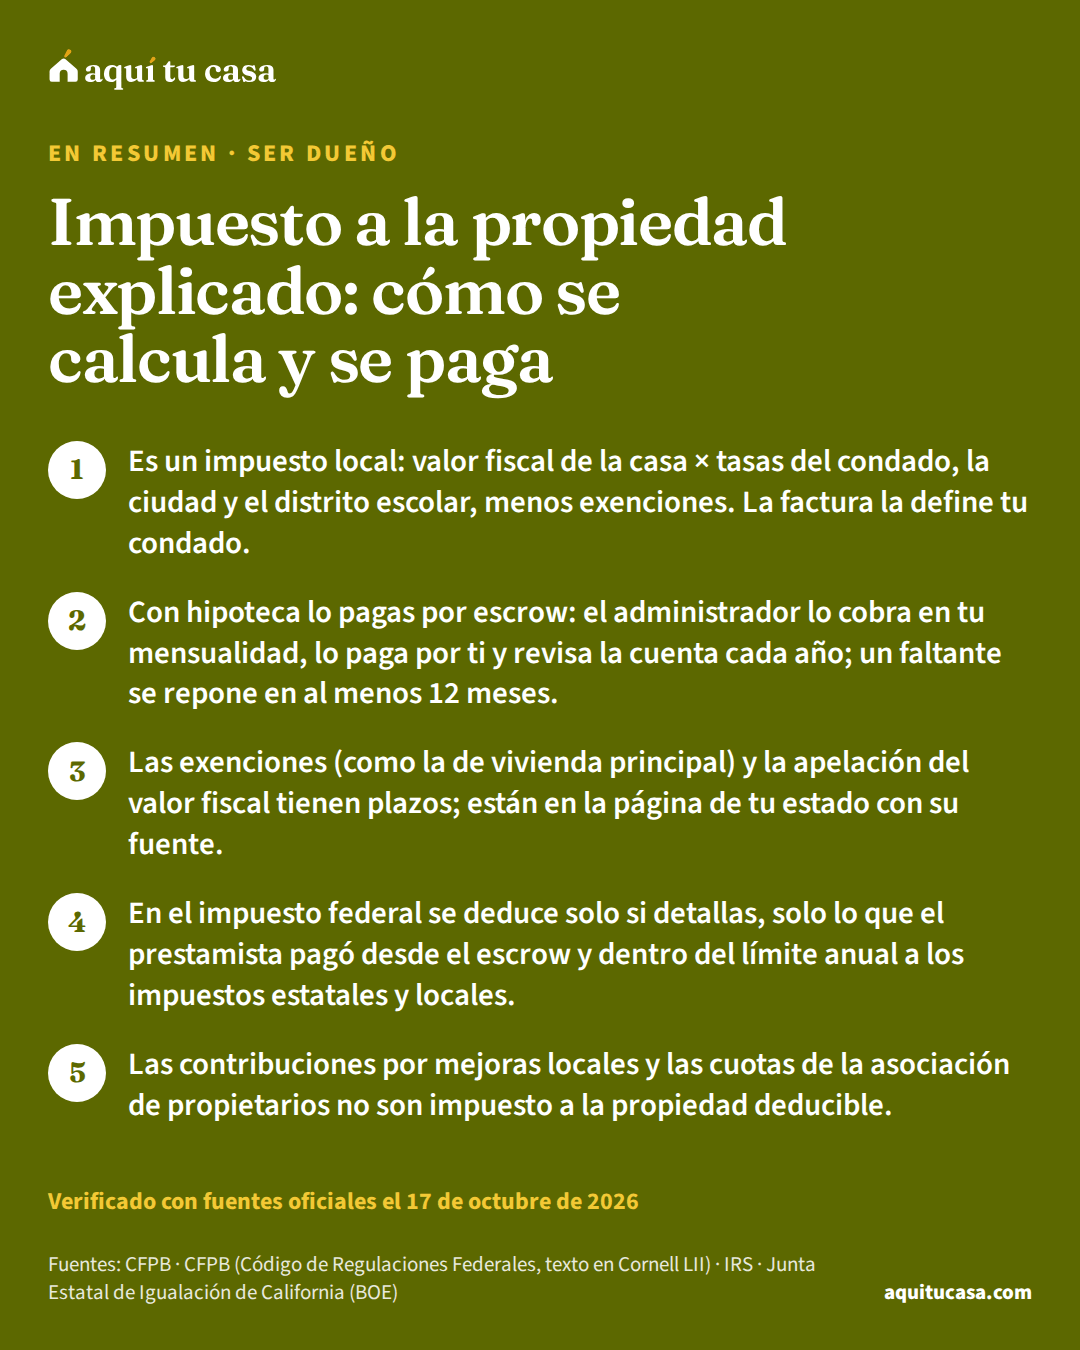
Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible.
Verificado el 17 de octubre de 2026 9 fuentes oficiales
Leer la guía completa Haz la cuenta: Impuesto a la propiedad
Porque el impuesto a la propiedad y el seguro que se pagan desde tu cuenta de escrow cambian cada año, y el administrador ajusta tu pago después del análisis anual. Pide el estado de cuenta anual de escrow: ahí ves qué subió.
Leer la guía completaHay dos caminos: pedir las exenciones que te correspondan (por ejemplo, la de vivienda principal donde exista) y apelar el valor fiscal si crees que está por encima del de mercado. Los dos tienen plazos que fija tu estado o tu condado; revisa la página de tu estado.
Leer la guía completaSolo si detallas deducciones en el Anexo A, solo la parte que de verdad llegó a la autoridad fiscal (si pagas por escrow, lo que el prestamista pagó) y dentro del límite anual a la deducción de impuestos estatales y locales. Un sitio VITA del IRS te ayuda gratis a decidir si te conviene detallar.
Leer la guía completaLos recargos y las consecuencias las fija cada estado, y pueden llegar hasta la venta de la casa por impuestos. Si tienes hipoteca con escrow, el administrador lo paga mientras tú estés al día; si no tienes escrow o te atrasaste, habla cuanto antes con un consejero de vivienda aprobado por HUD y con ayuda legal gratuita.
Leer la guía completaSegún la Encuesta sobre la Comunidad Estadounidense (ACS) del Censo, el dueño típico paga $3,119 al año, y dividir esa mediana entre el valor típico de una casa da una tasa efectiva de 0.94%. Pero cambia mucho de un estado a otro y de un condado a otro: busca el tuyo en la tabla por estado o en la página de tu condado.
Leer la guía completaPorque en algunos estados el valor fiscal se reajusta cuando la casa cambia de dueño. En California, el valor base se fija cuando la casa cambia de dueño; en Florida, la casa se tasa a su valor justo el 1 de enero del año siguiente al cambio de dueño. Pregunta al condado cuánto pagaría esa casa con el valor reajustado y con tus exenciones.
Leer la guía completaDespués del análisis anual, si sobran 50 dólares o más, el administrador debe devolvértelos dentro de 30 días. Si falta un mes de pago o más, puede pedirte que lo repongas en pagos mensuales iguales durante al menos 12 meses. Lo ves en el estado de cuenta anual de escrow.
Leer la guía completaDepende del estado. En California se presenta una vez ante el tasador del condado, a más tardar el 15 de febrero para recibirla completa ese año; en Florida, a más tardar el 1 de marzo. Revisa en la página de tu estado las fechas y el formulario de tu condado.
Leer la guía completa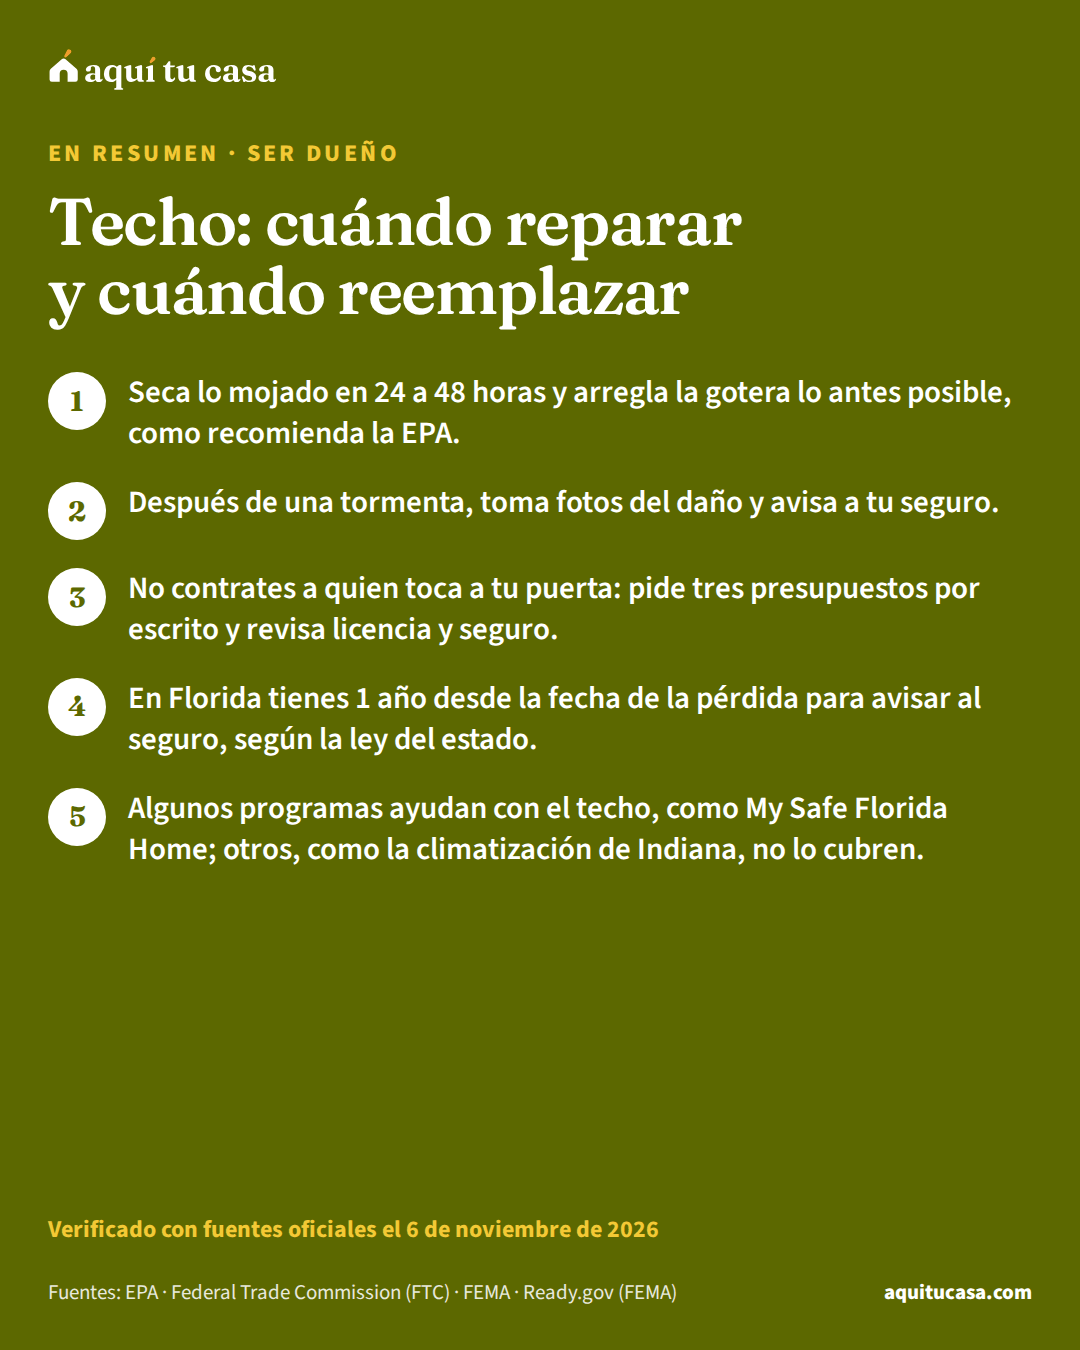
De la guía
Qué hacer si tu techo gotea, cómo evitar estafas después de una tormenta, qué piden la ley y el seguro en Florida y qué programas ayudan a pagar el techo.
Verificado el 6 de noviembre de 2026 12 fuentes oficiales
Las fuentes oficiales que revisamos no dan una vida fija para todos los techos: depende del material, del clima y del cuidado. Lo que sí recomiendan es revisar y arreglar las goteras lo antes posible y limpiar las canaletas con regularidad.
Leer la guía completaRecoge el agua, seca lo mojado y toma fotos. La EPA dice que si secas los materiales en 24 a 48 horas después de la fuga, en la mayoría de los casos no crece moho. Después, pide presupuestos por escrito para el arreglo.
Leer la guía completaLa FTC advierte que estos vendedores aparecen después de vendavales e inundaciones, te presionan y piden efectivo. Pide recomendaciones a personas de confianza, revisa licencia y seguro, consigue tres presupuestos por escrito y firma un contrato antes de empezar.
Leer la guía completaFEMA recomienda no pagar por adelantado más de la mitad del costo de las reparaciones, y la FTC recomienda no pagar todo al principio. La FTC dice que algunos estados limitan cuánto puede pedir un contratista como anticipo; pregunta a la agencia de protección al consumidor de tu estado.
Leer la guía completaLa ley de Florida dice que un reclamo o un reclamo reabierto no procede si no avisaste a la aseguradora dentro de 1 año desde la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses. En un huracán, la fecha de la pérdida es el día en que tocó tierra.
Leer la guía completaDepende del estado. El del Distrito de Columbia incluye la reparación del techo entre sus medidas típicas, pero el de Indiana dice que normalmente no paga techos. Pregunta en la agencia de tu estado.
Leer la guía completaNo. FEMA dice que sus inspectores de vivienda no se suben a los techos ni entran bajo la casa, y que FEMA nunca cobra por una inspección. Si alguien dice ser de FEMA y te pide dinero, es una señal de estafa.
Leer la guía completa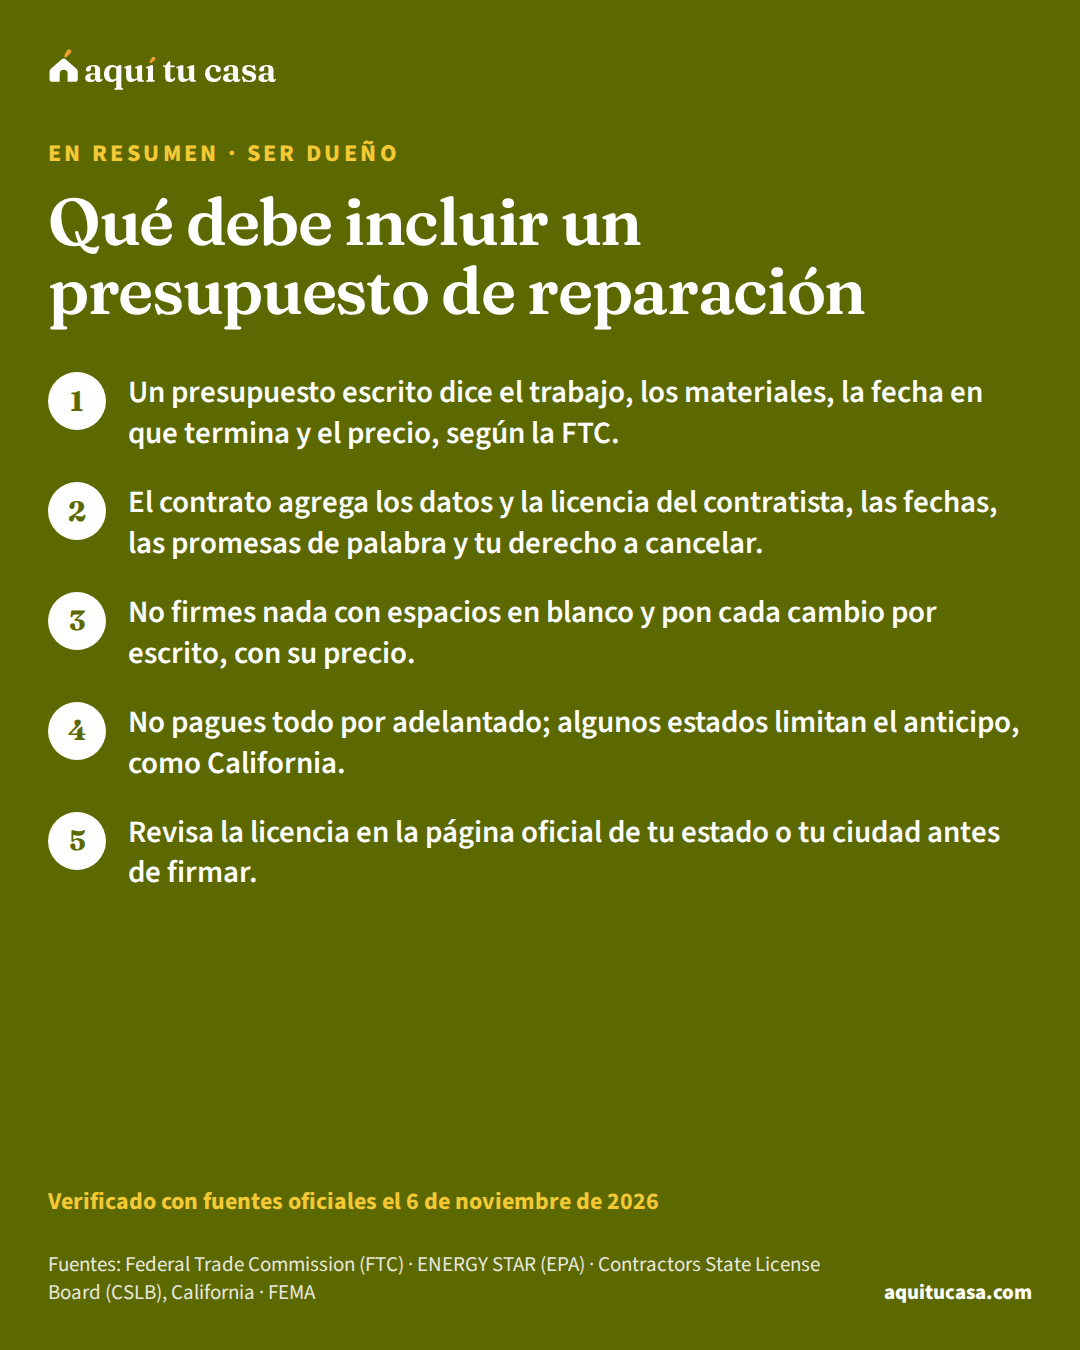
De la guía
Lo que debe decir un presupuesto y un contrato de reparación según la FTC y ENERGY STAR, y dónde revisar la licencia del contratista en tu estado.
Verificado el 6 de noviembre de 2026 14 fuentes oficiales
El presupuesto es la oferta: según la FTC, debe decir el trabajo, los materiales, la fecha en que termina y el precio. El contrato es el acuerdo que firmas: agrega los datos y la licencia del contratista, las fechas de inicio y fin, las promesas de palabra y tu derecho a cancelar si firmas en tu casa.
Leer la guía completaLa FTC recomienda pedir varios, no elegir automáticamente el más bajo y pedir que te expliquen si hay una gran diferencia entre ellos. Para que se puedan comparar, pide que todos sean para el mismo trabajo.
Leer la guía completaDepende del estado. La FTC dice que algunos estados lo limitan y que la agencia de protección al consumidor de tu estado te dice la ley. En California, por ejemplo, la CSLB dice que el anticipo nunca debe pasar del 10% del precio o $1,000, lo que sea menor. Después de un desastre, FEMA recomienda no pagar más de la mitad por adelantado.
Leer la guía completaPide que el cambio vaya por escrito, con su precio. La CSLB lo llama orden de cambio: una vez firmada, pasa a ser parte del contrato.
Leer la guía completaBusca su número de licencia en la página oficial de tu estado o tu ciudad. En esta guía están las de California, Florida, Texas, Nevada, Nuevo México, la ciudad de Nueva York, Nueva Jersey y Denver. Si tu estado no está en la lista, busca la junta de contratistas en el sitio oficial de tu gobierno estatal.
Leer la guía completaLa FTC dice que, si hablas con el vendedor o el contratista en otro idioma, según dónde vivas y lo que compres, puedes tener derecho a una copia del contrato en ese idioma. Y que no firmes un documento en un idioma que no entiendes.
Leer la guía completaMuchas veces sí. La Regla de Enfriamiento de la FTC te da hasta la medianoche del tercer día hábil para cancelar ciertas ventas hechas en tu casa, y el vendedor debe darte dos copias del formulario de cancelación. No cubre emergencias ni arreglos que tú pediste.
Leer la guía completa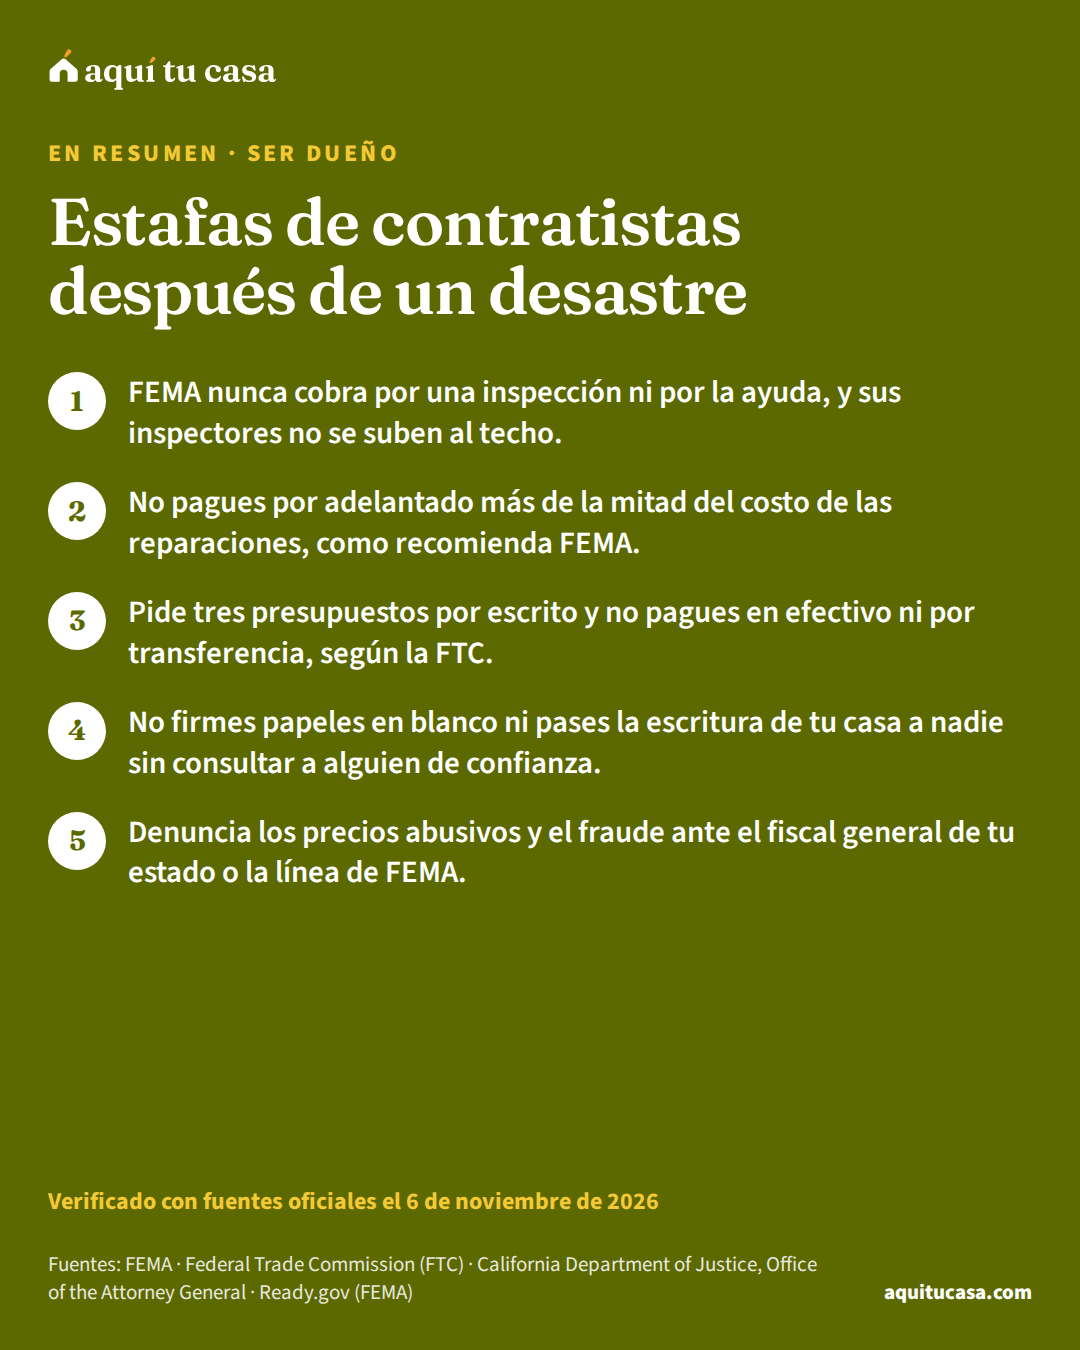
De la guía
Cómo reconocer a un falso inspector de FEMA o un contratista que se aprovecha de una tormenta, qué dice la ley sobre precios abusivos y dónde denunciarlo.
Verificado el 6 de noviembre de 2026 7 fuentes oficiales
FEMA dice que su inspector siempre lleva una credencial oficial del gobierno y que puedes pedirle que te la muestre. No te pide tu número de registro de nueve dígitos (ya lo tiene), no te pide datos del banco, no cobra y no se sube al techo.
Leer la guía completaFEMA dice que el DHS, FEMA, la SBA y las demás agencias federales nunca cobran por la ayuda por desastre ni por ayudarte a llenar la solicitud. No creas a quien te promete un subsidio a cambio de un depósito.
Leer la guía completaFEMA recomienda no pagar por adelantado más de la mitad del costo de las reparaciones. La FTC agrega que no pagues en efectivo ni por transferencia y que no empieces sin un contrato firmado.
Leer la guía completaPuede ser. La Regla de Enfriamiento de la FTC te da hasta la medianoche del tercer día hábil para cancelar ciertas ventas hechas en tu casa. Pero no cubre ventas necesarias para atender una emergencia ni arreglos que tú pediste; lo que compres además de ese arreglo sí está cubierto.
Leer la guía completaDepende de tu estado. En California, la ley prohíbe subir más de 10% el precio de muchos bienes y servicios, incluidos los materiales y los servicios de reparación, después de que se declara una emergencia. Denuncia ante el fiscal general de tu estado.
Leer la guía completaAlguien pudo usar tus datos. FEMA pide que llames a su línea al 800-621-3362, de 7 a.m. a 11 p.m. (hora del Este), todos los días. La guía de robo de identidad explica los demás pasos.
Leer la guía completaLa FTC recomienda intentar resolverlo primero con él y mandar una carta por correo certificado. Si no se resuelve, acude al fiscal general de tu estado o a la oficina de protección al consumidor. La asistencia legal gratuita de tu zona puede ayudarte con el caso.
Leer la guía completa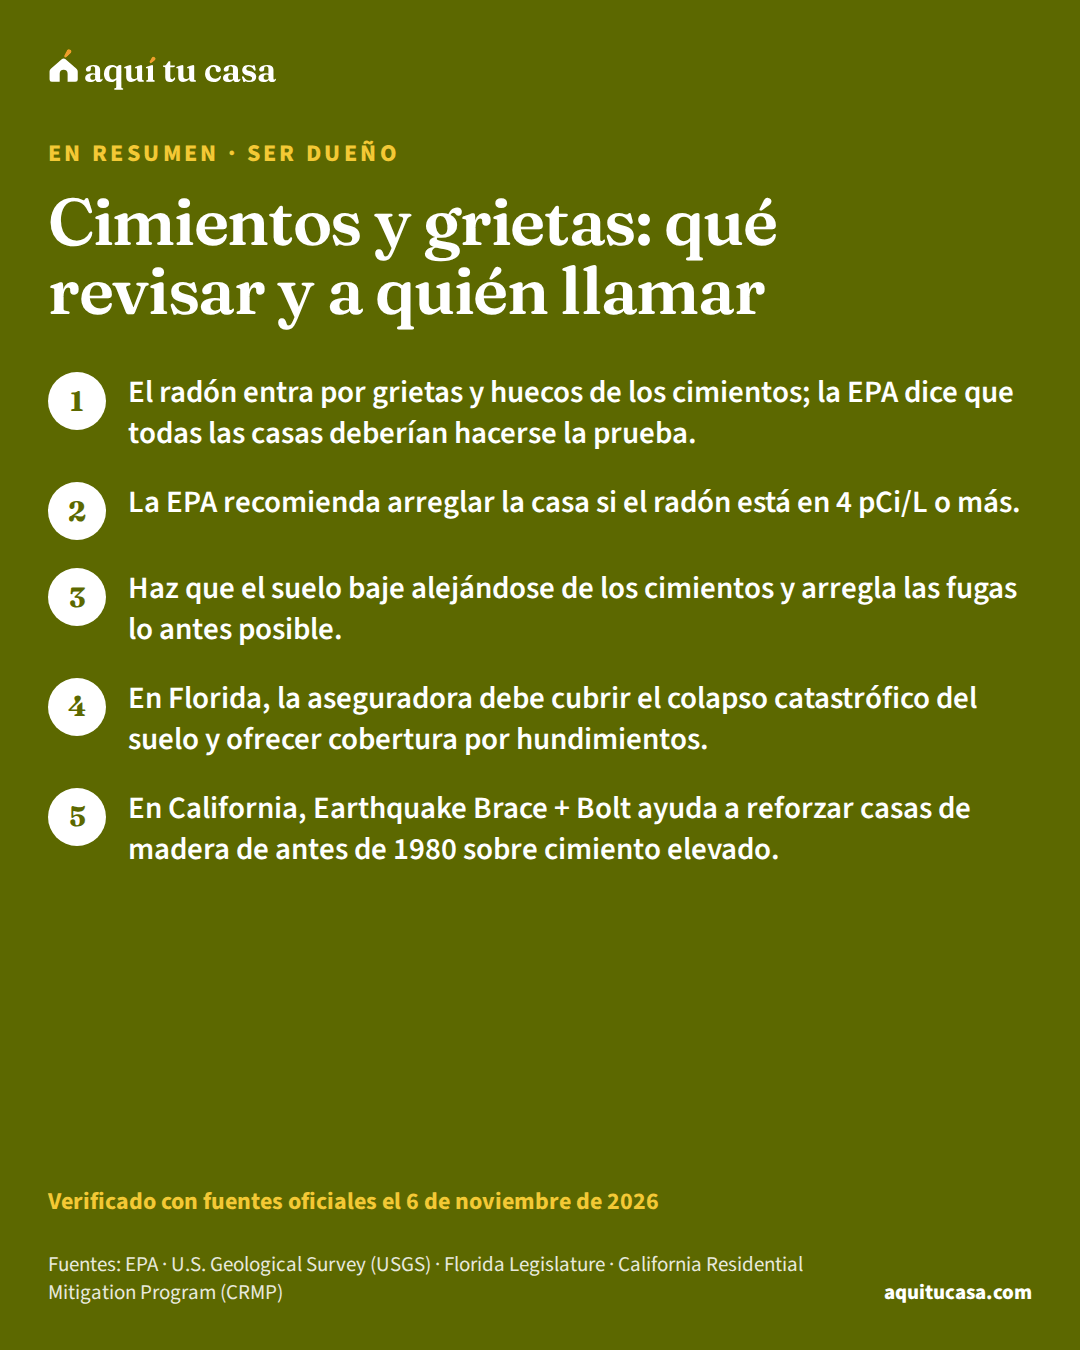
De la guía
Qué dicen la EPA, el USGS y las leyes de seguro sobre grietas, humedad, radón y hundimientos, y qué programas ayudan a reforzar los cimientos de tu casa.
Verificado el 6 de noviembre de 2026 7 fuentes oficiales
No encontramos una fuente oficial que dé una medida para todas las casas. Lo que sí sabemos por la EPA es que las grietas dejan entrar agua y radón. Si te preocupa, anota si crece o deja pasar agua, y pide varios presupuestos por escrito a contratistas con licencia.
Leer la guía completaSegún la EPA, el radón sube por la tierra y entra a la casa por grietas y otros huecos de los cimientos, como grietas en pisos y paredes y huecos alrededor de las tuberías. Cualquier casa puede tener radón, nueva o vieja.
Leer la guía completaLa EPA dice que hay kits de bajo costo para hacerla tú mismo, por correo o en algunas ferreterías. Las pruebas cortas quedan en la casa de dos a 90 días. La oficina de radón de tu estado tiene listas de examinadores calificados.
Leer la guía completaAyuda, pero no basta sola. La EPA dice que el método más usado es un tubo con ventilador que saca el radón de debajo de la casa, y que sellar las grietas hace que ese sistema sea más eficaz y cueste menos.
Leer la guía completaDepende de tu estado y de tu póliza. En Florida, la ley dice que toda aseguradora debe cubrir el colapso catastrófico del suelo y ofrecer, por una prima adicional, cobertura para daños por hundimientos, con un deducible de 1%, 2%, 5% o 10% del límite de la vivienda.
Leer la guía completaEn California, Earthquake Brace + Bolt ofrece hasta $3,000 para reforzar casas de madera construidas antes de 1980 sobre un cimiento elevado, y hasta $7,000 más para dueños con ingresos que califican. La inscripción abre por un tiempo limitado cada año.
Leer la guía completaTen cuidado con quien toca tu puerta y te presiona a decidir hoy: la FTC dice que es una táctica de estafadores. Pide varios presupuestos por escrito y revisa la licencia de cada contratista en la página de tu estado.
Leer la guía completa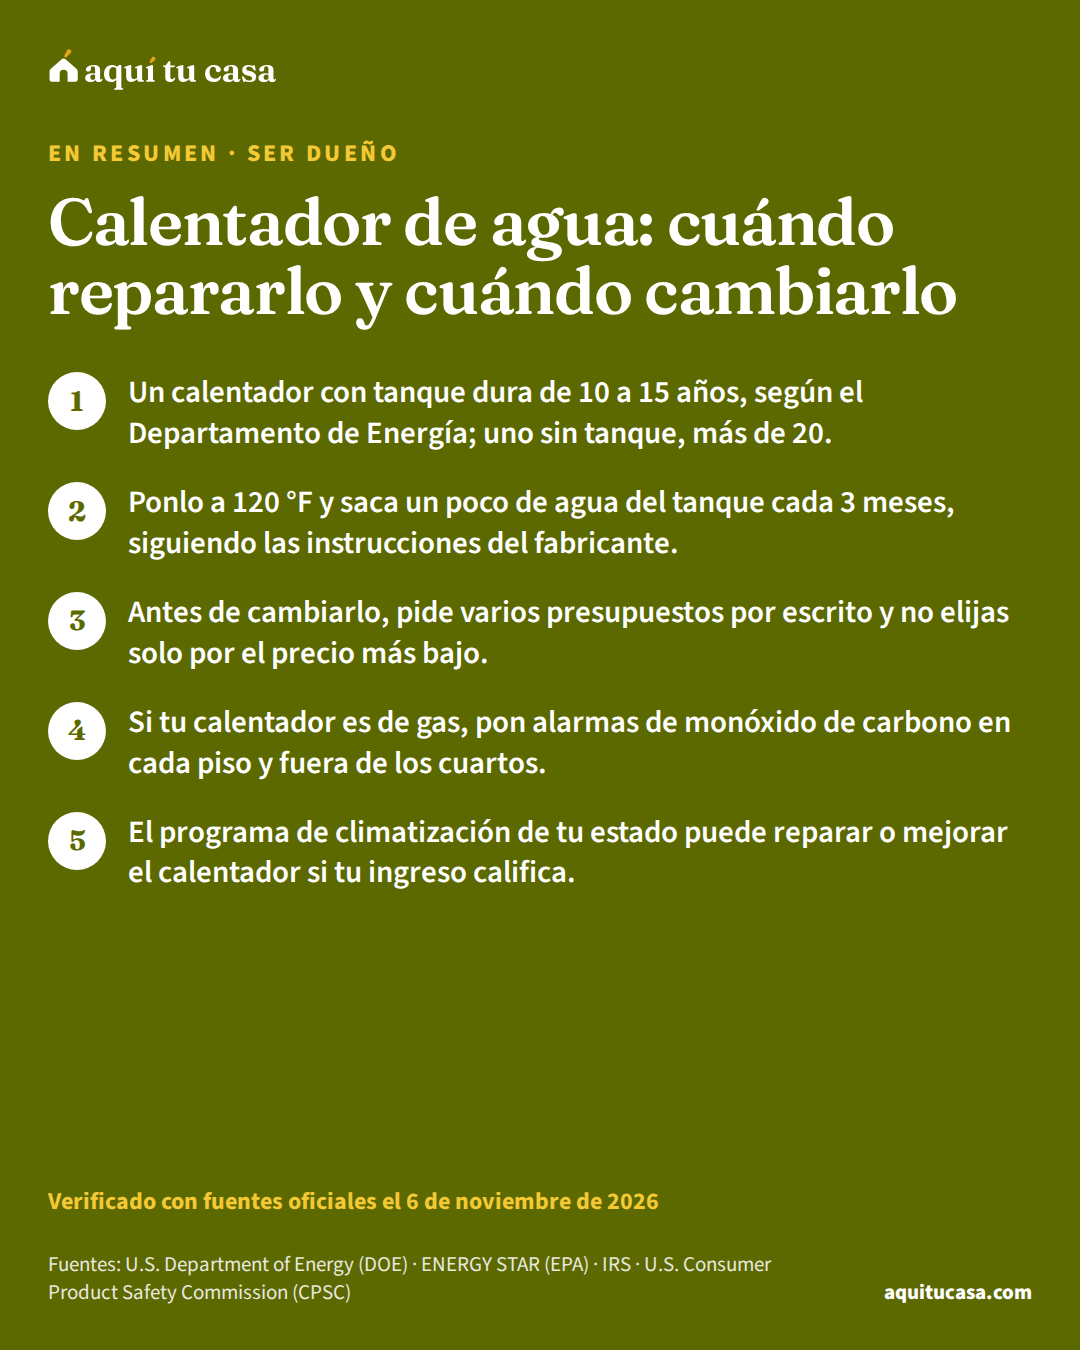
De la guía
Cuánto dura un calentador de agua, cómo cuidarlo, qué revisar antes de cambiarlo, qué tipos ahorran energía y qué ayuda pública puede pagar el arreglo.
Verificado el 6 de noviembre de 2026 7 fuentes oficiales
Según la Guía para ahorrar energía del Departamento de Energía, la mayoría de los calentadores con tanque duran de 10 a 15 años, y los sin tanque pueden durar más de 20 años. Si no sabes su edad, búscala en los papeles de compra.
Leer la guía completaDepende de su edad, de cuántas veces ha fallado y de lo que te cobren. El Departamento de Energía dice que uno nuevo y eficiente puede costar más al principio que reparar el viejo, pero que el ahorro de energía sigue durante toda su vida. Pide dos o más presupuestos por escrito: uno para el arreglo y otro para el cambio.
Leer la guía completaEl Departamento de Energía recomienda 120 °F, una temperatura que considera segura para la mayoría de las personas. Bajarla también es una de las cuatro formas que menciona para gastar menos.
Leer la guía completaSegún el Departamento de Energía, en casas que usan 41 galones de agua caliente al día o menos, un calentador de gas sin tanque puede ser de 24% a 34% más eficiente que uno de tanque. En casas que usan mucha agua caliente, unos 86 galones al día, la diferencia baja a 8% a 14%.
Leer la guía completaEl IRS dice que el crédito por mejoras de eficiencia energética en la casa, que incluía calentadores de agua, se podía pedir por mejoras hechas hasta el 31 de diciembre de 2025. Si hiciste el cambio antes de esa fecha, pregunta cómo pedirlo en un servicio de impuestos gratuito.
Leer la guía completaEl programa de climatización (WAP) de tu estado puede incluir mejoras o reparaciones del calentador. Por ejemplo, el de Nevada lo dice en su página. Según el Departamento de Energía, los hogares con ingresos de hasta el 200% de las guías federales de pobreza califican, y casi siempre hay lista de espera.
Leer la guía completaLa CPSC recomienda alarmas de monóxido de carbono en cada piso de la casa y fuera de los cuartos. Si alguien tiene dolor de cabeza, mareo, náusea o sueño sin razón, salgan al aire libre y llamen al 911.
Leer la guía completa
De la guía
Cuándo pensar en cambiar el aire o la calefacción, el mantenimiento que pide ENERGY STAR, cómo contratar al técnico y qué ayuda pública paga el arreglo.
Verificado el 6 de noviembre de 2026 11 fuentes oficiales
El DOE no da una vida exacta, pero dice que conviene pensar en cambiar tu sistema si la bomba de calor o el aire acondicionado tiene más de 10 años, o si el calentón o la caldera tiene más de 15 años.
Leer la guía completaENERGY STAR recomienda una revisión con un contratista cada año antes de cada temporada: el aire en la primavera y la calefacción en el otoño. El filtro se revisa cada mes y se cambia por lo menos cada 3 meses.
Leer la guía completaNo siempre. ENERGY STAR dice que un sistema más grande no siempre es mejor, y que el contratista debe calcular el tamaño según tu casa, el aislamiento y las ventanas.
Leer la guía completaEs un equipo que calienta en invierno y enfría en verano. Según ENERGY STAR, en la mayoría de las zonas se puede poner cuando hay que cambiar el aire central o el calentón. Si tu invierno es muy frío, pregunta por un modelo certificado para climas fríos.
Leer la guía completaSí, en muchos lugares. El programa de climatización de tu estado puede reparar o cambiar la calefacción y el aire; por ejemplo, el de Misuri lo dice en su página. En la ciudad de Nueva York, el beneficio HERR paga hasta $4,000 por una reparación y $8,000 por un reemplazo del equipo de calefacción. En Nueva Jersey, la ayuda de energía incluye servicios de emergencia para la calefacción.
Leer la guía completaEl IRS dice que el crédito por mejoras de eficiencia energética en la casa, que incluía bombas de calor, se podía pedir por mejoras hechas hasta el 31 de diciembre de 2025.
Leer la guía completaSi sospechas envenenamiento por monóxido de carbono, la CPSC dice que salgas al aire libre de inmediato y llames al 911. Pon alarmas de monóxido de carbono en cada piso de la casa y fuera de los cuartos.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El impuesto estimado de tu casa al año y al mes.
Lo que obtienes → impuesto al año
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
De la guía
Cómo pedir el saldo para pagar tu hipoteca, negociar con tu agente, calcular lo que te queda, qué debes divulgar al comprador y la exclusión del IRS.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánto me queda al vender?
Pide por escrito un estado de pago (payoff statement) a tu administrador. La ley dice que debe darte el saldo exacto para pagar el préstamo en una fecha específica en no más de siete días hábiles. Tu estado de cuenta mensual no muestra ese número exacto.
Leer la guía completaNo. Por el acuerdo de conciliación de NAR, sus agentes deben decirte por escrito, en el contrato de venta, que las comisiones no las fija la ley y son totalmente negociables. Pregunta qué servicios incluye y negocia antes de firmar.
Leer la guía completaSi la casa es de antes de 1978, la ley federal te obliga a divulgar lo que sepas sobre pintura con plomo y darle un folleto y tiempo para una inspección. Algunos estados piden además un aviso sobre el estado de la casa; en Texas, por ejemplo, es obligatorio para una vivienda de una unidad.
Leer la guía completaMuchas veces no. Si fuiste dueño y viviste en la casa al menos 24 meses de los últimos 5 años, puedes excluir hasta $250,000 de ganancia, o $500,000 si estás casado y declaran juntos. Si ganas más, o no cumples las pruebas, una parte puede pagar impuesto.
Leer la guía completaSi recibiste un formulario 1099-S, sí: debes reportar la venta aunque no tengas ganancia sujeta a impuesto. Los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican.
Leer la guía completaSí. Cuando pagas tu préstamo por completo al vender, el administrador debe devolverte lo que quede en tu cuenta de escrow dentro de 20 días hábiles.
Leer la guía completaNo por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional. La Ley de Vivienda Justa prohíbe los anuncios que muestren esas preferencias, aunque vendas sin agente.
Leer la guía completa
De la guía
Cómo presentar y documentar un reclamo al seguro de casa, qué hace cada ajustador, el cheque con tu prestamista y qué hacer si niegan o pagan poco.
Verificado el 31 de octubre de 2026 5 fuentes oficiales
No siempre. La NAIC explica que cuántos reclamos presentas puede afectar tu prima y si te renuevan la póliza, y que si reparar cuesta poco más que tu deducible, quizá prefieras pagar tú. La mayoría de las compañías reportan tus reclamos a bases de datos como CLUE.
Leer la guía completaHaz reparaciones temporales para evitar más daño, como tapar ventanas o poner plástico en el techo, y guarda los recibos. Pero no hagas reparaciones permanentes grandes hasta que el ajustador vea el daño.
Leer la guía completaEl ajustador de la compañía lo asigna tu aseguradora; puede ser empleado o contratista independiente. Un ajustador público lo contratas tú para negociar con la compañía y te cobra. En Texas debe tener licencia y puede cobrar hasta el 10% del total que pague la compañía.
Leer la guía completaPorque el prestamista tiene interés en que la casa se repare. Según el Departamento de Seguros de California, el prestamista tiene que endosar el cheque, por lo general pone el dinero en una cuenta y lo entrega a medida que avanza el trabajo.
Leer la guía completaMuchas pólizas tienen cobertura de pérdida de uso o gastos adicionales de vivienda. Guarda los recibos de vivienda, comida, transporte extra y mudanza. La compañía por lo general adelanta dinero, que cuenta dentro del pago final.
Leer la guía completaPide las razones por escrito. Habla con el gerente de reclamos y manda tus documentos. Revisa si tu póliza tiene una cláusula de tasación. Si no se resuelve, presenta una queja ante el departamento de seguros de tu estado y busca ayuda legal.
Leer la guía completaNo siempre. En Texas, por ejemplo, el departamento no puede obligar a pagar salvo que no pagar viole la ley o la póliza, ni decidir si el daño fue por tormenta o por desgaste. Pero sí contacta a la compañía y le pide una respuesta.
Leer la guía completa
De la guía
Préstamos y subsidios 504 de USDA para dueños de ingresos muy bajos en zonas rurales: la edad para el subsidio, el interés de 1% y cómo pedirlos.
Verificado el 31 de octubre de 2026 16 fuentes oficiales
El reglamento no fija un número en dólares: el préstamo no puede pasar de una cantidad que fija USDA, que nunca será más del 20% del límite promedio nacional de préstamo, y se limita a lo que puedas pagar al 1% en 20 años. El total de subsidios en toda tu vida no puede pasar del 10% de ese límite. Para la cantidad vigente, comunícate con un representante del programa de USDA.
Leer la guía completaNo, salvo que vendas la propiedad antes de 3 años desde que firmaste el acuerdo del subsidio. En ese caso, debes devolverlo completo. El préstamo sí se paga, al 1% de interés en 20 años.
Leer la guía completaPara el subsidio, 62 años o más al momento de solicitar. Para el préstamo, el reglamento no fija una edad mínima, pero debes poder pagarlo según un presupuesto.
Leer la guía completaEl reglamento pide ser ciudadano de Estados Unidos o un no ciudadano que califica como 'extranjero legal', según la sección 214 de la ley federal de vivienda. Esa ley incluye, entre otras categorías, a los residentes permanentes, refugiados, asilados y personas con ciertos permisos de entrada (parole). Saber en qué categoría estás es una pregunta migratoria: un abogado o un representante acreditado puede orientarte.
Leer la guía completaPuede ser. El reglamento acepta varias formas de propiedad, como una parte de una propiedad compartida o un usufructo de por vida. Y si no tienes esos papeles, USDA puede aceptar registros de impuestos que te muestren como dueño y que pagas los impuestos, o declaraciones juradas de vecinos de que vives ahí como dueño desde hace al menos 10 años.
Leer la guía completaSí, para quitar peligros a la salud y la seguridad, si eres dueño de la casa y del terreno, vivías ahí antes de solicitar, y la casa está o se pondrá sobre un cimiento permanente con el dinero del programa. No sirve para mover la casa a otro terreno.
Leer la guía completaEl reglamento prohíbe usar el dinero del programa para pagar cuotas o comisiones a empresas con fines de lucro por preparar la solicitud o referirte. Sí permite pagar cuotas a organizaciones sin fines de lucro exentas de impuestos que preparan solicitudes. Desconfía de quien te pida dinero por adelantado para 'conseguirte' el dinero.
Leer la guía completa
De la guía
Cuándo te exigen cuenta de escrow, cómo se renuncia o se cancela, qué pasa si pagas el impuesto tú mismo y cómo no quedarte atrasado ni con multas.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
Leer la guía completa Haz la cuenta: Impuesto a la propiedad
Depende del préstamo. FHA exige escrow para el impuesto y el seguro, y un préstamo de precio más alto también. En un préstamo convencional, el prestamista puede renunciar al escrow según su política escrita, viendo si puedes pagar las sumas grandes del impuesto y el seguro.
Leer la guía completaEs uno cuya APR pasa por 1.5 puntos porcentuales o más la tasa promedio de oferta para un préstamo comparable, si es de primer gravamen y no pasa el límite de Freddie Mac (2.5 puntos si lo pasa). En esos préstamos, la ley exige escrow.
Leer la guía completaNo antes de cinco años después del cierre, si lo pides, tu saldo es menos del 80% del valor original de la casa y estás al día. También termina si pagas el préstamo.
Leer la guía completaAlgunos prestamistas cobran un cargo por renunciar al escrow. Tu Declaración de Cierre lo muestra como 'Escrow Waiver Fee', junto con lo que calculan que pagarás tú en el primer año.
Leer la guía completaTu gobierno local puede cobrar multas e intereses y tomar otras acciones. Además, el administrador puede sumar montos a tu préstamo, volver a abrir el escrow o comprar un seguro más caro si dejas de pagar el seguro. El aviso de cierre de escrow te explica esas consecuencias.
Leer la guía completaEl administrador debe pagar a tiempo. En un préstamo FHA, si paga tarde, no puede pasarte las multas salvo que el atraso fuera por tu error u omisión y haya intentado conseguir la información de la factura.
Leer la guía completaNo necesariamente. El IRS dice que solo puedes deducir el impuesto que el prestamista realmente pagó desde el escrow a la autoridad de impuestos; tu factura del impuesto muestra esa cantidad.
Leer la guía completa
De la guía
Qué es un levantamiento del terreno (survey), dónde buscar el de tu casa, quién marca tus linderos, qué es una servidumbre y qué hacer en un desacuerdo.
Verificado el 31 de octubre de 2026 4 fuentes oficiales
Es el trabajo de un agrimensor con licencia que mide tu terreno y ubica sus linderos, sus esquinas y, si las hay, sus servidumbres. En California, por ejemplo, la ley dice que solo agrimensores con licencia pueden hacer ese trabajo.
Leer la guía completaNo todas las casas tienen uno. En el condado de Stanislaus, California, por ejemplo, los levantamientos registrados se buscan en el índice de mapas del condado, y las escrituras están en la oficina del registrador del condado. Pregunta en el tuyo.
Leer la guía completaNo como prueba legal. El USGS dice que sus mapas US Topo no son documentos legales. Para saber exactamente dónde están tus linderos, necesitas a un agrimensor con licencia.
Leer la guía completaEs un derecho legal o equitativo para usar el terreno de otra persona con un fin especial, como servicios públicos o una entrada. Puede afectar dónde puedes construir o poner una cerca.
Leer la guía completaPor lo general no. La oficina del condado de Stanislaus, por ejemplo, dice que no puede medir terrenos privados porque es una agencia pagada con fondos públicos; hay que contratar a un agrimensor privado con licencia.
Leer la guía completaContrata a un agrimensor con licencia para ubicar el lindero. Algunos condados ofrecen mediación gratis, como el de Stanislaus en California. Si no se arreglan, la asistencia legal gratuita puede orientarte.
Leer la guía completaDepende del prestamista y del lugar. Si te lo piden, en la muestra de Estimación de Préstamo de la CFPB ese cargo aparece entre los servicios que puedes buscar tú, así que puedes comparar precios.
Leer la guía completa
De la guía
Qué cubre una garantía de la casa y qué cubre el seguro de casa, por qué no se reemplazan, qué preguntar antes de comprar una y quién las regula.
Verificado el 31 de octubre de 2026 5 fuentes oficiales
No. El Departamento de Seguros de California dice que no se traslapan ni se reemplazan. El seguro cubre daños por eventos grandes, como incendios; la garantía cubre reparaciones de aparatos y sistemas por desgaste. Si tienes hipoteca, el prestamista por lo general exige el seguro.
Leer la guía completaNo. En Texas, TDLR dice que no tienes que comprar un contrato de servicio residencial al comprar una casa nueva o usada. Si el vendedor paga una, en California el Departamento de Seguros dice que puedes escoger la compañía.
Leer la guía completaSegún la guía de Texas, la mayoría de las pólizas no cubren inundaciones, fugas de agua continuas, termitas o ratones, el desgaste, terremotos ni pérdidas si la casa está vacía cierto tiempo. Para inundaciones existe un seguro aparte.
Leer la guía completaCuánto cuesta y cuánto dura, qué cubre y qué no, si hay un tope de pago, si hay un cargo por visita, si una condición que ya existía anula la cobertura, quién escoge al técnico, qué tan rápido reparan y si reemplazan lo que no se puede reparar.
Leer la guía completaPide la negativa por escrito y revisa la exclusión que citan. En Texas, TDLR tiene un ombudsman para demoras y negativas y acepta quejas; en California, el Departamento de Seguros ayuda si te niegan una apelación. También puedes reportar a la FTC en ReportFraud.ftc.gov.
Leer la guía completaDepende del contrato. En California, las garantías cubren defectos que ya había al comprar o rentar, pero todas tienen exclusiones. En Texas, TDLR sugiere preguntar si una condición que ya existía anula la cobertura. Pide la respuesta por escrito antes de firmar.
Leer la guía completaPuede no serlo. La FTC advierte que esas llamadas pueden ser de vendedores que buscan tu dinero o tu información personal. No des datos por teléfono; busca tú a la compañía y revisa si tiene licencia en tu estado.
Leer la guía completa
De la guía
Antes de construir una ADU para tus papás o tus hijos: permisos, reglas de tu ciudad, cómo pagarla, impuestos y qué piden FHA y Fannie Mae.
Verificado el 31 de octubre de 2026 6 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Me conviene refinanciar?
Para Fannie Mae, un espacio para vivir con su propia entrada, cocina, área para dormir y baño, más pequeño que la casa principal y en el mismo terreno. Puede estar sobre el garaje, en el sótano o en una ampliación. Una segunda cocina sola no es una ADU.
Leer la guía completaPor lo general sí. Pregunta a la oficina de planeación o de construcción de tu ciudad o condado. En California, la agencia debe aprobar o negar tu solicitud completa en 60 días si ya hay una casa en el terreno.
Leer la guía completaHay opciones. El préstamo de renovación HomeStyle de Fannie Mae puede usarse para construir unidades accesorias si la zonificación lo permite. El 203(k) estándar de FHA incluye agregar o renovar una ADU, con al menos $5,000 en mejoras.
Leer la guía completaPuede afectar tu próximo préstamo y tu seguro. Fannie Mae solo acepta una ADU que la zonificación no permite si el prestamista confirma que no pone en riesgo un futuro reclamo al seguro. Pregunta en tu ciudad si puedes legalizarla.
Leer la guía completaNo para una ADU: el gobierno local no puede exigirlo, salvo en un caso de venta por separado. Para una JADU que comparte el baño con la casa, sí se exige que el dueño viva ahí.
Leer la guía completaSi no recibes renta, no hay renta que declarar. Pero para el IRS, si un familiar usa la unidad y no paga una renta justa, esos días son de uso personal, y eso cambia lo que puedes deducir. Pregunta en un sitio VITA.
Leer la guía completaSí. El IRS dice que, en la mayoría de los casos, todo lo que recibes de renta va en tu ingreso bruto. Si la renta es menor que una renta justa, el IRS lo trata como uso personal.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.