Garantía de la casa (home warranty) o seguro de casa: diferencias
Qué cubre una garantía de la casa y qué cubre el seguro de casa, por qué no se reemplazan, qué preguntar antes de comprar una y quién las regula.
Verificado con fuentes oficiales el 31 de octubre de 2026 5 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
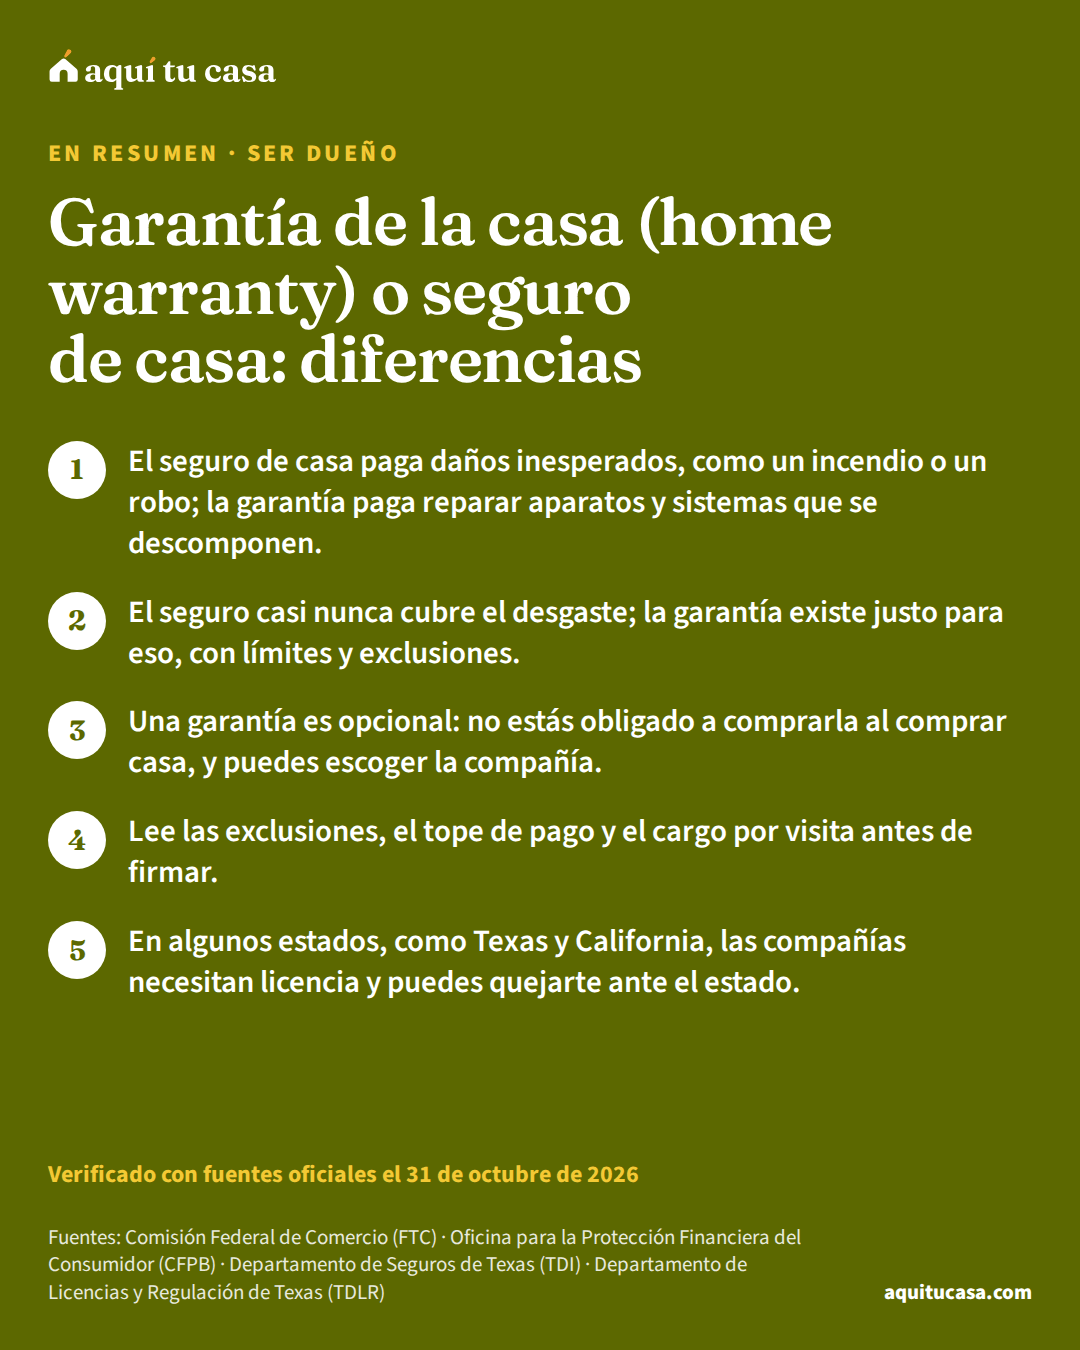
No son lo mismo y uno no reemplaza al otro. El seguro de casa paga daños por cosas inesperadas, como un incendio o un robo, y tu prestamista por lo general lo exige. La garantía de la casa (home warranty) es un contrato de servicio que paga reparar o reemplazar aparatos y sistemas, como el aire acondicionado o la plomería, cuando se descomponen por desgaste. Es opcional, cuesta aparte, tiene un cargo por visita y muchas exclusiones. Antes de comprar una, lee qué no cubre, cuánto paga como máximo y si la compañía tiene licencia en tu estado.
Lo más importante
- El seguro de casa paga daños inesperados, como un incendio o un robo; la garantía paga reparar aparatos y sistemas que se descomponen.
- El seguro casi nunca cubre el desgaste; la garantía existe justo para eso, con límites y exclusiones.
- Una garantía es opcional: no estás obligado a comprarla al comprar casa, y puedes escoger la compañía.
- Lee las exclusiones, el tope de pago y el cargo por visita antes de firmar.
¿Es para ti?
Esta guía es para ti si…
- El vendedor o tu agente te ofreció una garantía de la casa al comprar y no sabes qué cubre.
- Te llegan cartas o llamadas que te ofrecen un plan de protección para tu casa.
- Se descompuso un aparato o el aire acondicionado y no sabes si llamar a la garantía o al seguro.
Busca ayuda directa primero si…
- Quieres entender tu póliza de seguro de casa a fondo: lee «Seguro de casa explicado».
- Tu casa se dañó por una tormenta, un incendio o una inundación: lee «Reclamo al seguro de casa paso a paso».
Al comprar casa, muchas personas reciben dos ofertas que suenan parecido: el seguro de casa y la garantía de la casa (home warranty). Las dos prometen ayudarte cuando algo sale mal, pero cubren cosas distintas y no se reemplazan. Esta guía explica qué paga cada una, qué preguntar antes de comprar una garantía y a quién acudir si te niegan un reclamo.12
Qué es el seguro de casa y qué cubre
El seguro de casaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa paga pérdidas y daños a tu propiedad si pasa algo inesperado, como un incendio o un robo. Si tienes hipoteca, tu prestamista por lo general pide prueba de que lo tienes, y muchas personas lo pagan con su pago mensual por medio de una cuenta de depósito (escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa).2
Según la guía de seguros de Texas, la mayoría de las pólizas cubren incendios y rayos, la salida repentina de agua o humo, explosiones, robo, vandalismo y daños por vehículos. La mayoría no cubren inundaciones, una fuga de agua continua, termitas o ratones, el desgaste (wear and tear), terremotos ni pérdidas si la casa queda vacía cierto tiempo. La cobertura cambia según la compañía.3
El deducible. En cada reclamo pagas una parte, el deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa. En el ejemplo de Texas, con un reclamo de $1,000 y un deducible de $300, la compañía paga $700. Puedes tener deducibles distintos para cada cobertura, y la primera página de tu póliza los resume.3
Si dejas de pagarlo. Si no mantienes tu seguro, el prestamista puede comprar uno y cobrártelo, con aviso previo. Ese seguro impuesto por el prestamistaseguro impuesto por el prestamista (force-placed)El seguro impuesto por el prestamista (force-placed insurance) es un seguro contra daños que tu administrador del préstamo compra para tu casa cuando no tienes el seguro de vivienda que exige tu hipoteca, cuando se te venció o cuando no cubre lo suficiente. Te lo cobra a ti, suele costar mucho más que uno que compras tú y muchas veces solo protege al prestamista. Antes de cobrarte, la ley federal le exige mandarte avisos por escrito. Si le muestras que sí tenías seguro, debe cancelarlo y devolverte lo que pagaste por el tiempo en que tuviste los dos.Ver la definición completa puede cubrir solo al prestamista y costar más.2 La guía Seguro de casa explicado explica tu póliza a fondo.
Qué es la garantía de la casa y qué cubre
La FTC dice que las “garantías de la casa” en realidad son contratos de servicio. Por lo general pagan reparar o reemplazar cosas como aparatos o el aire acondicionado. Cuestan aparte y duran un tiempo fijo.1
Los estados que las regulan las describen de forma parecida:
- Texas las llama contratos de servicio residencial. Cubren reparar o reemplazar aparatos grandes y los sistemas eléctricos, de plomería, calefacción o aire acondicionado por una subida de voltaje, un defecto o el desgaste normal.4
- California las llama contratos de protección del hogar. Cubren el desgaste, el deterioro o los defectos que ya había cuando compraste o rentaste la casa.5
No es una garantía del constructor. En Texas, TDLR aclara que la garantía del constructor, que viene con una casa nueva o una remodelación, cubre partes permanentes de la casa, como pisos o plomería, y la regula otra agencia.4 Si compras una casa nueva, la guía de comprar casa nueva de constructor explica esa garantía.
Seguro de casa y garantía de la casa, lado a lado
Daños inesperados
Seguro de casa
- Incendio, robo, vandalismo y otros riesgos de la póliza
- Por lo general lo exige el prestamista
- No cubre desgaste, inundaciones ni terremotos en la póliza estándar
- Pagas un deducible en cada reclamo
Lo que se descompone
Garantía de la casa
- Reparar o reemplazar aparatos y sistemas
- Es opcional y cuesta aparte
- Cubre el desgaste, con muchas exclusiones y topes
- Pagas un cargo por cada visita, si el contrato lo dice
Si tienes hipoteca, el seguro no es opcional; la garantía sí.
Antes de comprar una garantía: preguntas clave
Una garantía puede ser útil si tu casa tiene aparatos y sistemas viejos, pero solo si entiendes el contrato. El Departamento de Seguros de California dice que todas tienen docenas de exclusiones, y que mucha gente las descubre cuando le niegan un reclamo.5
Estas son preguntas que recomiendan la FTC y TDLR:14
- ¿Es probable que me ahorre dinero, comparado con pagar las reparaciones yo?
- ¿Cuánto cuesta el plan, cuánto dura y cómo se renueva?
- ¿Qué cubre exactamente y qué aparatos o sistemas no incluye?
- ¿Hay un tope de lo que paga la compañía, por reparación o por año?
- ¿Cuánto es el cargo por cada visita del técnico?
- ¿Una condición que ya existía anula la cobertura?
- ¿Cubre daños accidentales?
- ¿Quién escoge al técnico y qué tan rápido vienen?
- ¿Reemplazan lo que no se puede reparar?
- ¿Hay cargos o restricciones para cancelar?
El tiempo también cuesta. La FTC advierte que esperar mucho para que te paguen baja el valor de tener la cobertura.1 En California, la ley pide que el servicio se pida con una llamada, sin formularios previos, y que la compañía empiece dentro de 48 horas.5
La compañía importa. La FTC dice que una garantía vale lo que vale la compañía que responde por ella, y sugiere buscar su nombre con palabras como “review” o “complaint”.11 En Texas y California, revisa además que tenga licencia.45
Ejemplo con números reales
Un calentador de agua que deja de funcionar
Un ejemplo en palabras, no un caso real, de a quién llamar.
- Si se rompió por los años de uso
- Llamas a la garantía, si la tienes y cubre el calentador
- Si se rompió y además inundó el piso de golpe
- El daño al piso por la salida repentina de agua puede ser del seguro
- Si goteaba poco a poco por meses
- La mayoría de las pólizas no cubren una fuga continua
- En los dos casos
- Pagas el cargo por visita o el deducible que diga tu contrato
- Lo que conviene hacer
- Leer los dos contratos antes de llamar y guardar fotos y recibos
Las coberturas de ejemplo vienen de la guía de seguros de Texas y de la hoja de TDLR.34 Tu contrato puede decir otra cosa. Prepara un fondo para reparaciones con el presupuesto familiar.
Haz la cuenta con tus númerosPresupuesto familiarSi te la ofrecen al comprar casa
Muchas veces la garantía viene con la compra, pagada por el vendedor o el agente. En California, el Departamento de Seguros dice que puedes escoger la compañía, y que conviene investigarla y leer las exclusiones y los topes antes de aceptar.5 En Texas, TDLR aclara que no estás obligado a comprar una para comprar casa.4
Una garantía no sustituye la inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa. Si el inspector encuentra un problema antes del cierre, negócialo en ese momento; muchas garantías no cubren lo que ya fallaba. La guía de la inspección explica cómo usar el reporte.
Qué hacer si se descompone algo en tu casa
1. Revisa qué pasó
El mismo día
¿Se rompió por el uso o hubo un daño repentino, como un incendio o una fuga de golpe?3
2. Lee tus dos contratos
Antes de llamar
Mira las exclusiones de la garantía y los riesgos cubiertos de tu póliza.5
3. Toma fotos y guarda recibos
Antes de reparar
Te sirven para la garantía y para el seguro.
4. Pide el servicio
Lo antes posible
En California, la compañía debe empezar el servicio dentro de 48 horas.5
5. Si te niegan, pídelo por escrito
Después de la respuesta
Revisa la exclusión que citan y busca la agencia de tu estado.4
Si este es tu caso
El vendedor te regala una garantía
En California puedes escoger la compañía; lee las exclusiones antes de aceptar.5
Tus aparatos tienen muchos años
Una garantía cubre el desgaste, pero con topes; compara con lo que costaría reparar tú.1
Te llaman para venderte un plan
Puede ser alguien que busca tu dinero o tus datos; no des información por teléfono.1
Cómo hacer la cuenta antes de decidir
Una garantía no es buena ni mala para todos. Depende de tu casa, de tus aparatos y de tu presupuesto. Antes de pagar, haz esta cuenta sencilla:
- Suma lo que pagarías en un año: el precio del plan más los cargos por visita que podrías pagar.
- Compáralo con lo que costaría reparar tú los aparatos o sistemas que más te preocupan, según su edad.
- Resta lo que no cubre: si el aparato que más te preocupa está en las exclusiones, la garantía no te ayuda con él.
- Revisa el tope: si la compañía paga como máximo una cantidad por reparación, el resto lo pagas tú.
La FTC lo resume con una pregunta: ¿es probable que te ahorre dinero?1 Si no estás seguro, otra opción es apartar cada mes una cantidad para reparaciones. Así el dinero es tuyo aunque no lo uses. La guía de mantenimiento y presupuesto explica cómo calcularla.
Errores que salen caros
Error: Cancelar el seguro porque ya tienes una garantía.
Mejor: No se reemplazan; el seguro cubre daños grandes y tu prestamista por lo general lo exige.52
Error: Comprar la garantía por la lista larga de lo que cubre.
Mejor: Lee primero las exclusiones y el tope de pago.5
Error: Pensar que el seguro paga el aire acondicionado que se gastó.
Mejor: La mayoría de las pólizas no cubren el desgaste.3
Error: Contratar a una compañía sin licencia.
Mejor: En Texas y California, revisa la licencia antes de pagar.45
Error: Dar tus datos a quien te llama para venderte un plan.
Mejor: La FTC advierte que pueden buscar tu dinero o tu información.1
Dónde pedir ayuda
Si tienes problemas con una garantía, puedes reportarlo a la FTC en ReportFraud.ftc.gov.1 En Texas, TDLR tiene un ombudsman para demoras y negativas de reclamos y acepta quejas en su sitio.4 En California, el Departamento de Seguros publica información y quejas de cada compañía y ayuda si te niegan una apelación.5 En otros estados, pregunta a la oficina estatal de seguros o de protección al consumidor quién las regula.
Para un reclamo de tu seguro de casa, lee Reclamo al seguro de casa paso a paso. Y para no depender de ninguno de los dos, aparta dinero para reparaciones; la guía de mantenimiento y presupuesto y la herramienta de presupuesto familiar te ayudan.
Qué hacer esta semana
- Busca la página de declaraciones de tu póliza y anota tus deducibles.3
- Si tienes garantía, lee la lista de exclusiones y el tope de pago.5
- Haz una lista de tus aparatos grandes y su edad.4
- Si te ofrecen una garantía, haz las preguntas de esta guía por escrito.14
- Revisa si la compañía tiene licencia en tu estado.45
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Una garantía de la casa reemplaza el seguro de casa?
No. El Departamento de Seguros de California dice que no se traslapan ni se reemplazan. El seguro cubre daños por eventos grandes, como incendios; la garantía cubre reparaciones de aparatos y sistemas por desgaste. Si tienes hipoteca, el prestamista por lo general exige el seguro.
¿Estoy obligado a comprar una garantía al comprar casa?
No. En Texas, TDLR dice que no tienes que comprar un contrato de servicio residencial al comprar una casa nueva o usada. Si el vendedor paga una, en California el Departamento de Seguros dice que puedes escoger la compañía.
¿Qué no suele cubrir el seguro de casa?
Según la guía de Texas, la mayoría de las pólizas no cubren inundaciones, fugas de agua continuas, termitas o ratones, el desgaste, terremotos ni pérdidas si la casa está vacía cierto tiempo. Para inundaciones existe un seguro aparte.
¿Qué debo preguntar antes de comprar una garantía?
Cuánto cuesta y cuánto dura, qué cubre y qué no, si hay un tope de pago, si hay un cargo por visita, si una condición que ya existía anula la cobertura, quién escoge al técnico, qué tan rápido reparan y si reemplazan lo que no se puede reparar.
La compañía de la garantía me negó el reclamo. ¿Qué hago?
Pide la negativa por escrito y revisa la exclusión que citan. En Texas, TDLR tiene un ombudsman para demoras y negativas y acepta quejas; en California, el Departamento de Seguros ayuda si te niegan una apelación. También puedes reportar a la FTC en ReportFraud.ftc.gov.
¿La garantía cubre algo que ya estaba fallando cuando compré?
Depende del contrato. En California, las garantías cubren defectos que ya había al comprar o rentar, pero todas tienen exclusiones. En Texas, TDLR sugiere preguntar si una condición que ya existía anula la cobertura. Pide la respuesta por escrito antes de firmar.
Me llaman para venderme un plan de protección para mi casa. ¿Es real?
Puede no serlo. La FTC advierte que esas llamadas pueden ser de vendedores que buscan tu dinero o tu información personal. No des datos por teléfono; busca tú a la compañía y revisa si tiene licencia en tu estado.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Comisión Federal de Comercio (FTC) · So what's the deal with "home warranties"? · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · What is homeowner's insurance? Why is homeowner's insurance required? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Departamento de Seguros de Texas (TDI) · Homeowners insurance guide · tdi.texas.gov · Consultado el 31 de octubre de 2026
- 4. Departamento de Licencias y Regulación de Texas (TDLR) · What Should I Know About Residential Service Contracts? · tdlr.texas.gov · Consultado el 31 de octubre de 2026
- 5. Departamento de Seguros de California · Home Protection Contracts · insurance.ca.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 11 minutos de lectura
Reclamo al seguro de casa: ajustadores, rechazos y quejas
Cómo presentar y documentar un reclamo al seguro de casa, qué hace cada ajustador, el cheque con tu prestamista y qué hacer si niegan o pagan poco.
- Protege la casa de más daño y guarda los recibos: la compañía reembolsa los costos razonables.
- No hagas reparaciones permanentes grandes hasta que el ajustador vea el daño.
- Anota cada llamada y guarda copia de todo; pide por escrito lo que te digan.
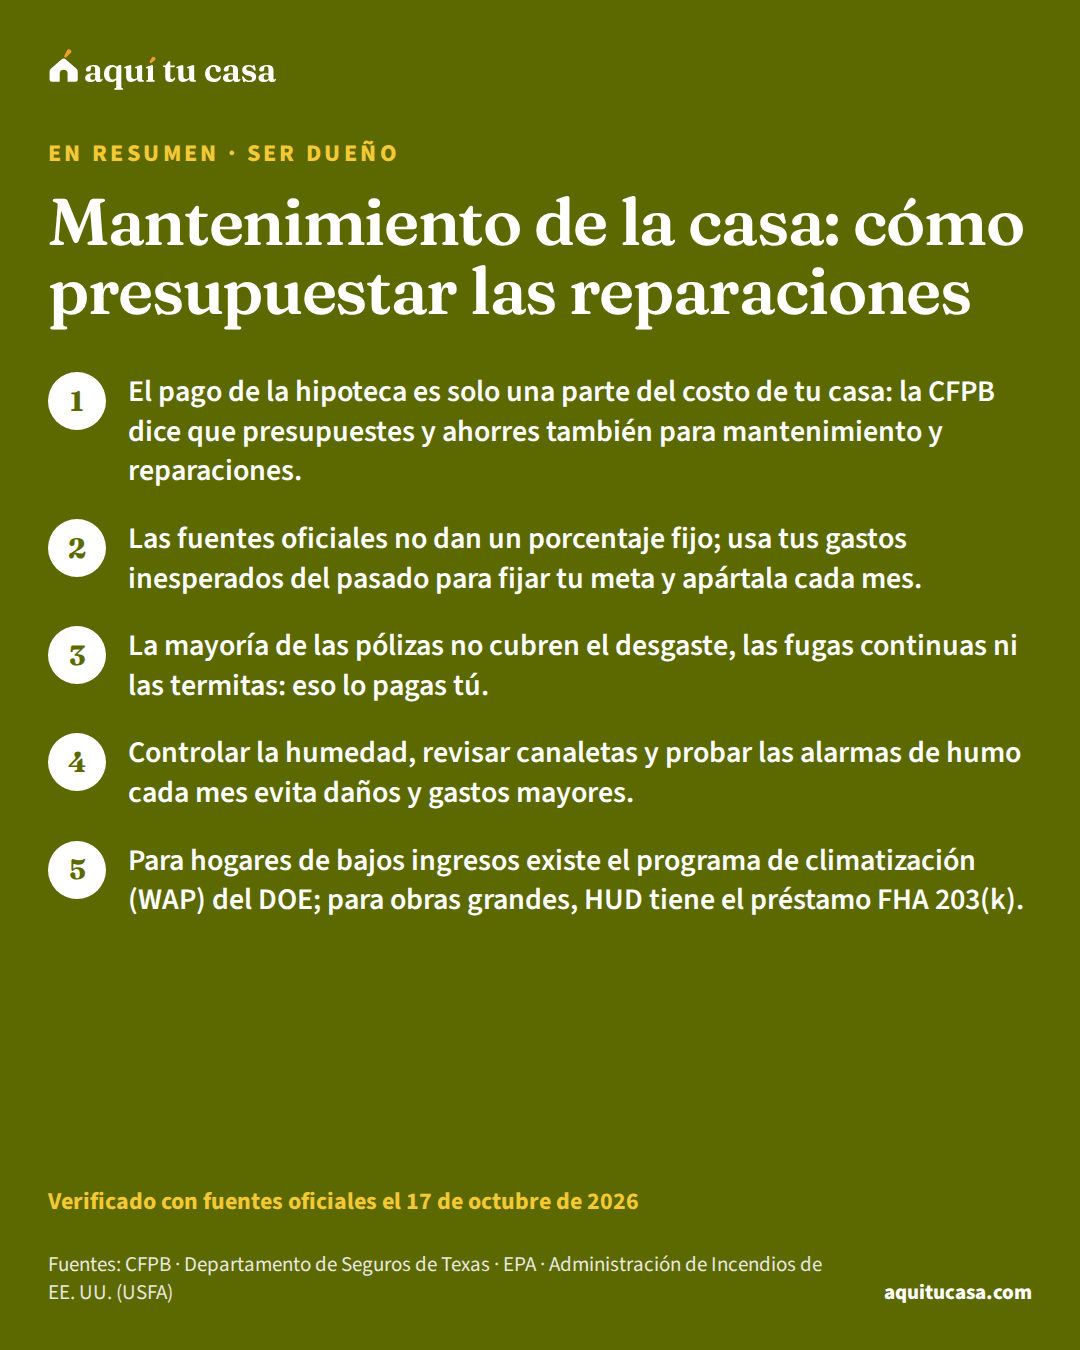
- Ser dueño Mantenimiento de la casa: cómo presupuestar las reparaciones Cómo planear y ahorrar para el mantenimiento y las reparaciones de tu casa: qué no cubre el seguro, qué dice el IRS y qué ayudas hay. 14 minutos de lectura
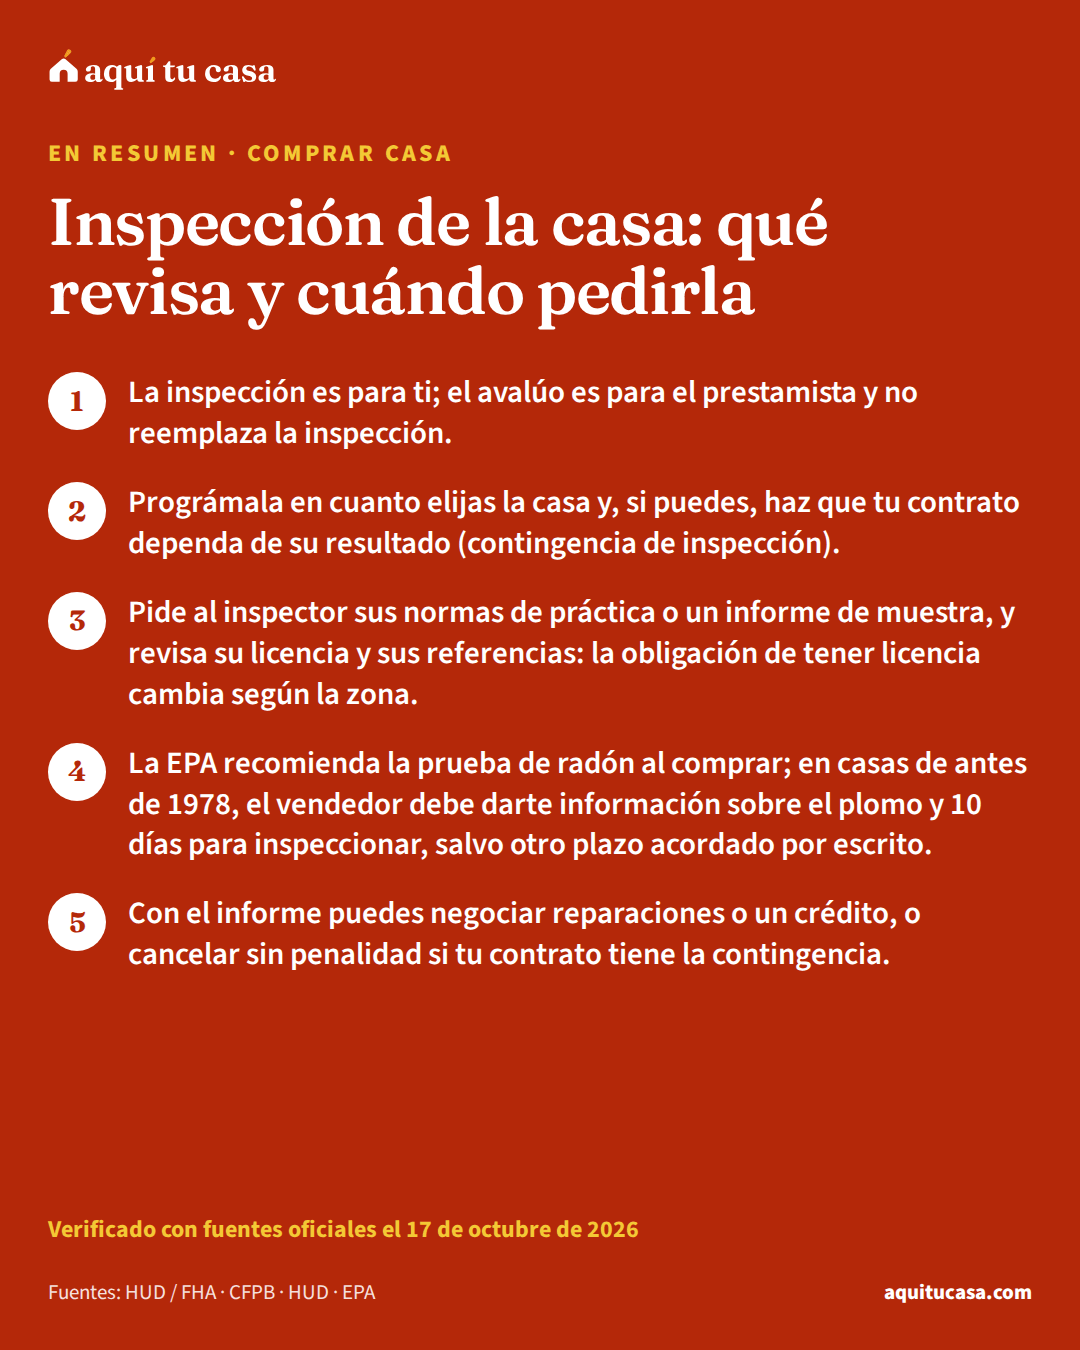
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.