Mantenimiento de la casa: cómo presupuestar las reparaciones
Cómo planear y ahorrar para el mantenimiento y las reparaciones de tu casa: qué no cubre el seguro, qué dice el IRS y qué ayudas hay.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Tu casa necesita mantenimiento y reparaciones, y la CFPB dice que los presupuestes y ahorres para ellos, aparte del pago de la hipoteca. Las fuentes oficiales que revisamos no fijan un porcentaje: la CFPB sugiere basar tu meta en los gastos inesperados que ya has tenido. El seguro de casa por lo general no paga el desgaste ni las fugas lentas, así que esos arreglos te tocan a ti. Si tienes ingresos bajos, el programa de climatización (WAP) de tu estado puede ayudarte con mejoras de energía.
Lo más importante
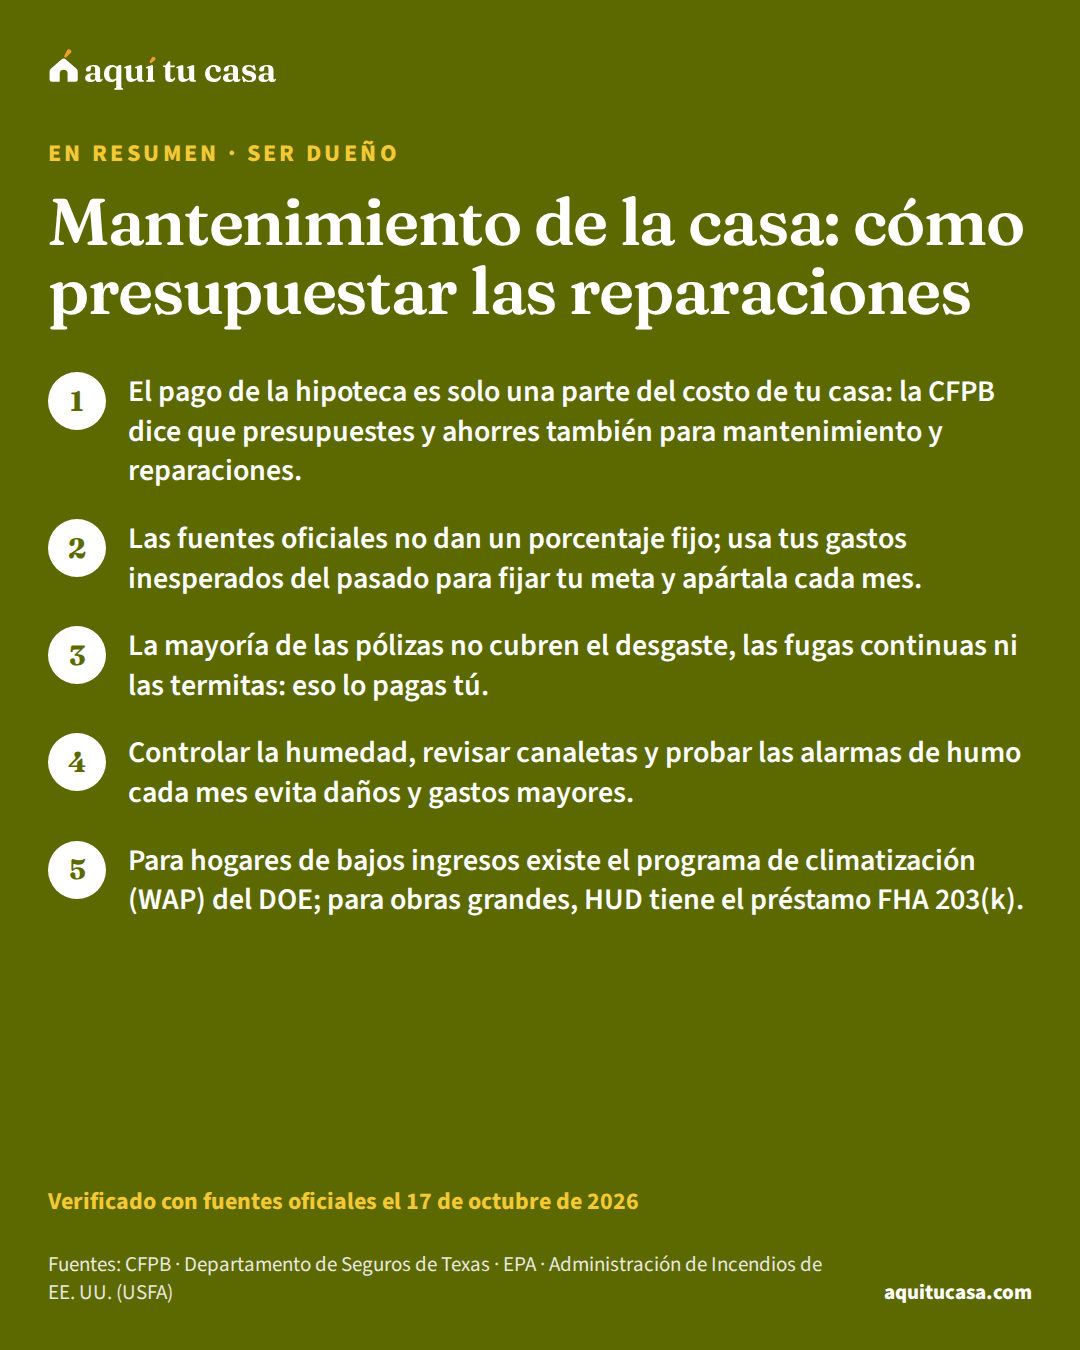
- El pago de la hipoteca es solo una parte del costo de tu casa: la CFPB dice que presupuestes y ahorres también para mantenimiento y reparaciones.
- Las fuentes oficiales no dan un porcentaje fijo; usa tus gastos inesperados del pasado para fijar tu meta y apártala cada mes.
- La mayoría de las pólizas no cubren el desgaste, las fugas continuas ni las termitas: eso lo pagas tú.
- Controlar la humedad, revisar canaletas y probar las alarmas de humo cada mes evita daños y gastos mayores.
¿Es para ti?
Esta guía es para ti si…
- Acabas de comprar casa, o vas a comprar, y quieres saber cuánto apartar para arreglos y mantenimiento.
- Ya eres dueño y una reparación grande te tomó por sorpresa.
- Tienes ingresos bajos, o eres una persona mayor, y buscas ayuda para arreglar o climatizar tu casa.
Busca ayuda directa primero si…
- Tu casa sufrió daños por un huracán, una inundación u otro desastre: empieza por tu póliza de seguro y por la ayuda para desastres de tu estado.
- Rentas tu vivienda: las reparaciones normalmente le tocan al dueño según tu contrato y la ley de tu estado; esta guía es para quien es dueño.
- Quieres comparar préstamos para una remodelación grande: aquí solo explicamos las opciones generales.
Comprar la casa es el comienzo. Después vienen el calentador que falla, el techo que gotea o la alarma de humo que pide pila. Esta guía es para dueños y futuros dueños que quieren planear esos gastos: qué dicen las fuentes oficiales sobre presupuestar el mantenimiento, qué no paga el seguro, qué cuidados evitan daños mayores, qué dice el IRS de las reparaciones y qué ayudas hay si el dinero no alcanza.
- Prueba tus alarmas de humo, según la Administración de Incendios de EE. UU.
- Cada mes6
- Para secar una fuga o un derrame y, en la mayoría de los casos, evitar el moho
- 24 a 48 horas5
- Ahorro promedio al año en energía de los hogares que reciben la climatización (WAP)
- $372 o más8
- Para reparar o mejorar tu casa dentro de una hipoteca FHA 203(k) limitada
- Hasta $75,00010
El mantenimiento también es parte del costo de tu casa
La CFPB lo dice en su guía para compradores: en la mayoría de los casos, el prestamista solo revisa si puedes pagar la hipoteca, no si te sientes cómodo pagándola. Por eso te pide pensar si quieres asumir el pago más los otros costos de ser dueño, como electrodomésticos, reparaciones y mantenimiento.1 En la parte para dueños, agrega que el pago de la hipoteca es solo una parte de lo que cuesta vivir en tu casa, y que tu casa necesita mantenimiento y reparaciones, así que debes presupuestar y ahorrar para eso también.1
Esos gastos no van en tu pago de la hipoteca: los cubres tú, aparte.1 La CFPB también advierte que algunos costos de la casa probablemente subirán con el tiempo, y que los códigos de construcción y la eficiencia energética pueden afectar lo que pagas de servicios y de seguro.2

¿Cuánto apartar? Las fuentes oficiales que revisamos no fijan un porcentaje del valor de la casa. Lo que sí dice la CFPB es que pienses en los gastos inesperados más comunes que has tenido y cuánto costaron, y que con eso fijes tu meta.3 Si acabas de comprar y te hicieron una inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa, su reporte es un buen punto de partida para tu lista; la guía de la inspección explica cómo leerlo.
Qué paga el seguro y qué pagas tú
El seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa paga daños de los riesgos que cubre tu póliza, no el desgaste normal de la casa. El Departamento de Seguros de Texas explica que la mayoría de las pólizas cubren el fuego, los rayos y el escape repentino y accidental de agua o humo, pero no cubren la inundación, una fuga de agua continua, las termitas, los insectos o los roedores, ni el desgaste (wear and tear). Las coberturas cambian según la compañía, así que lee tu póliza o pregúntale a tu agente.4 Para la inundación hay una póliza aparte; la guía del seguro de inundación (NFIP) la explica.
Ejemplo con números reales
¿Lo paga el seguro o lo pagas tú?
Un ejemplo con la lista que publica el Departamento de Seguros de Texas. Tu póliza puede ser distinta.
- Un tubo revienta de golpe y moja el piso
- La mayoría de las pólizas lo cubren, menos tu deducible
- Una fuga lenta debajo del fregadero, por meses
- La mayoría de las pólizas no la cubren
- Termitas en la madera
- La mayoría de las pólizas no las cubren
- Un techo viejo que ya se gastó
- La mayoría de las pólizas no cubren el desgaste
- Lo que no cubre el seguro
- Sale de tu fondo para la casa
La lista viene de la guía del seguro de casa del Departamento de Seguros de Texas; las coberturas cambian según la compañía.4 Usa el presupuesto familiar para ver cuánto puedes apartar cada mes.
Haz la cuenta con tus númerosPresupuesto familiarHay otra razón para no dejar pasar los arreglos: aun cuando el seguro paga, el deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa es la parte del reclamo que pagas tú, y una fuga continua, como la que se deja correr por meses, por lo general queda fuera.4 La guía del seguro de casa explica qué cubre una póliza típica y cómo hacer un reclamo.
Cómo armar tu presupuesto de mantenimiento
Un presupuesto de mantenimiento es un fondo aparte para la casa. La CFPB dice que un fondo de emergenciafondo de emergenciaUn fondo de emergencia es dinero en efectivo que apartas solo para gastos que no planeaste o para emergencias, como arreglar el carro o la casa, cuentas médicas o la pérdida de tu ingreso. No es para los gastos de rutina del mes. La CFPB explica que, sin ahorros, hasta un golpe económico pequeño puede llevarte a deudas difíciles de pagar. La cantidad depende de tu situación; la CFPB sugiere pensar en los gastos inesperados que ya has tenido. Se puede guardar en una cuenta de banco o cooperativa de crédito, en una tarjeta prepagada o en efectivo, y crece más fácil con ahorros automáticos o con parte del reembolso de impuestos.Ver la definición completa es dinero apartado para gastos no planeados, y pone las reparaciones de la casa como uno de los ejemplos más comunes.3 También sugiere no sacrificar los ahorros por comprar una casa más grande, y poner más dinero en tu fondo de emergencia o fondo de la casa para no endeudarte por reparaciones repentinas o reemplazos caros.2
Tu plan de mantenimiento, paso a paso
1. Suma los costos de la casa que no van en tu pago
Antes de comprar, o este mes
Electrodomésticos, reparaciones y mantenimiento son parte de lo que cuesta ser dueño.1
Pruébalo con tus númerosPresupuesto familiar2. Revisa qué cubre tu póliza y cuánto es tu deducible
Cuando renuevas el seguro
La mayoría de las pólizas no cubren el desgaste ni las fugas continuas.4
3. Fija una meta con tus gastos del pasado
Una vez al año
Piensa en los gastos inesperados que has tenido y cuánto costaron.3
4. Aparta dinero cada mes en un fondo para la casa
Cada mes
Así no te endeudas cuando algo se rompe de repente.2
5. Haz el mantenimiento que evita daños mayores
Durante el año
Controla la humedad, arregla fugas y limpia las canaletas.5
6. Guarda los recibos de las mejoras
Siempre
El costo de una mejora se suma a la base de tu casa; guarda esos registros.7
Si tienes cuenta de depósito (escrow)cuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa, el impuesto y el seguro se pagan desde ahí, pero el mantenimiento no: ese dinero lo administras tú.1 Si vives en una comunidad con asociación de propietarios (HOA)asociación de propietarios (HOA)Una asociación de propietarios (HOA, por sus siglas en inglés) es la organización que se forma en muchos conjuntos de casas y condominios para administrar los gastos compartidos, como el jardín, la piscina, el mantenimiento de áreas comunes y, en condominios, el techo y las fachadas. Cada dueño paga una cuota, normalmente mensual, y debe cumplir sus reglas, que pueden limitar desde el color de la puerta hasta rentar la vivienda. Si no pagas, la asociación puede cobrar recargos y, en varios estados, poner un gravamen sobre tu casa. La cuota cuenta dentro de tu pago mensual al calcular si puedes con la hipoteca.Ver la definición completa, prevé también las cuotas especiales; la guía de HOA y CDD explica cuándo pueden llegar.
Lo que te queda después de pagar la vivienda y las deudas tiene que cubrir los servicios, la comida, el cuidado de los niños y el seguro médico, entre otros gastos.1 La herramienta de presupuesto familiar te ayuda a ver cuánto puedes apartar, y la guía del fondo de emergencia explica dónde guardarlo.
El mantenimiento que evita gastos grandes
Muchas reparaciones caras empiezan con agua. La EPA dice que la clave para controlar el moho es controlar la humedad, y que si secas lo mojado dentro de 24 a 48 horas después de una fuga o un derrame, en la mayoría de los casos no crecerá moho.5
| Tarea | Cada cuánto | Quién lo recomienda |
|---|---|---|
| Probar las alarmas de humo | Cada mes | USFA |
| Cambiar la pila de 9 voltios o la pila de respaldo de la alarma | Al menos una vez al año | USFA |
| Cambiar la alarma completa (de pila de 9 voltios o conectada a la luz) | Cada 10 años | USFA |
| Limpiar y reparar las canaletas del techo | Con regularidad | EPA |
| Arreglar fugas de plomería y secar lo mojado | Lo antes posible, en 24 a 48 horas | EPA |
| Mantener limpias las bandejas de goteo del aire acondicionado y sus drenajes destapados | Siempre | EPA |
| Asegurarte de que el terreno baje alejándose de los cimientos | Siempre | EPA |
| Mantener la humedad de la casa | Por debajo de 60%, idealmente entre 30% y 50% | EPA |
Las alarmas de humo merecen atención aparte. La Administración de Incendios de EE. UU. (USFA) dice que una alarma sin pila o con la pila muerta es lo mismo que no tener alarma, y que nunca le quites la pila mientras cocinas. Algunos departamentos de bomberos ofrecen alarmas a precio reducido o gratis, y algunos las instalan sin costo.6
Si ya hay moho, la EPA dice que lo limpies pronto y arregles el problema de agua.5 No pintes ni selles encima del moho: límpialo y seca la superficie antes. Si contratas a alguien, asegúrate de que tenga experiencia y revisa sus referencias.5

Reparación o mejora: lo que dice el IRS
Para tus impuestos, no es lo mismo arreglar que mejorar. La Publicación 530 del IRS lo explica así:7
Reparación y mejora, lado a lado
Mantiene
Reparación
Las reparaciones que se hacen dentro de una remodelación grande cuentan como mejoras. Guarda los recibos de las mejoras mientras sirvan para calcular la base.7
La base de tu casa es, en general, lo que te costó, y las mejoras la aumentan. Es el punto de partida para calcular tu ganancia o pérdida si un día la vendes. El IRS también aclara que las cuotas de la asociación de propietarios y las reparaciones de la casa están entre los pagos que no puedes deducir.7
Si la reparación es grande: cómo pagarla
Lo ideal es pagar con tu fondo para la casa. La CFPB advierte que si pagas un gasto inesperado con tarjeta de crédito o con un préstamo, puede crecer mucho por los intereses y los cargos.3 La hoja de HUD sobre el programa 203(k) agrega que los préstamos para mejoras de la casa muchas veces tienen tasas altas, plazos cortos o pagos globales (balloon).11
Para obras grandes, HUD tiene el préstamo FHA 203(k). Permite comprar o refinanciarrefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa y sumar el costo de la renovación o la reparación en un solo préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, con prestamistas aprobados por FHA. Entre las mejoras posibles están las de eficiencia energética y las de accesibilidad para personas con discapacidad, y el programa exige sacar los permisos de construcción antes de empezar.11 Hay dos tipos:10
| 203(k) limitado | 203(k) estándar | |
|---|---|---|
| Para qué | Reparar, mejorar o actualizar la casa | Rehabilitación y reparaciones mayores de viviendas unifamiliares |
| Monto de la obra | Hasta $75,000 | Al menos $5,000 |
| Condición | Se financia dentro de la hipoteca | El valor total de la casa debe quedar dentro del límite FHA del área |
Otra opción es usar el patrimonio (equity)patrimonio en la viviendaEl patrimonio en la vivienda (home equity o equity) es lo que vale tu casa hoy menos lo que todavía debes en las hipotecas sobre ella. Puedes pedir prestado contra ese patrimonio: con un préstamo sobre el valor de la vivienda (home equity loan), que recibes en una sola suma y normalmente tiene tasa fija; con una línea de crédito HELOC; o con un refinanciamiento con retiro de efectivo. En todos esos casos la casa es la garantía y, si no pagas, el prestamista podría quitártela. Con una hipoteca inversa, el saldo crece cada mes y tu patrimonio baja.Ver la definición completa de tu casa con una línea de crédito sobre el valor de la vivienda (HELOC)línea de crédito sobre el valor de la vivienda (HELOC)Una línea de crédito sobre el valor de la vivienda (HELOC, por sus siglas en inglés) te deja pedir prestado una y otra vez contra el patrimonio de tu casa: lo que vale la casa menos lo que debes de hipoteca. Durante el periodo de uso (draw period) puedes sacar dinero hasta tu límite, por lo general con cheques especiales o una tarjeta. Cuando ese periodo termina ya no puedes sacar más y entras al periodo de pago, donde las cuotas suelen subir bastante; a veces hay que pagar todo de una vez. Normalmente tiene tasa variable. Si no pagas, podrías perder tu casa.Ver la definición completa o un refinanciamiento con retiro de efectivo. La guía de HELOC o refinanciamiento con retiro de efectivo explica cómo funcionan y sus riesgos. Y antes de contratar una obra grande, lee la guía de estafas de contratistas.
Ayuda para hogares de bajos ingresos: climatización y más
El Programa de Asistencia para la Climatización (WAP, Weatherization Assistance Program) del Departamento de Energía (DOE) reduce los costos de energía de los hogares de bajos ingresos haciendo más eficientes sus casas, y cuida su salud y su seguridad. Según una evaluación nacional, esos hogares ahorran en promedio $372 o más al año.8
Así funciona, según el DOE. El programa lo manejan los estados y las agencias locales: primero buscas al administrador de climatización de tu estado y luego al proveedor local. Según las guías del DOE, califican los hogares con ingresos de hasta 200% de las guías de pobreza o que reciben Seguridad de Ingreso Suplementario (SSI); tu estado puede usar el criterio de LIHEAP, de 60% del ingreso medio del estado. Hay prioridad para personas mayores, familias con un miembro con discapacidad, familias con niños y hogares que gastan mucho en energía. El proveedor te pide prueba de ingresos del año anterior, como talones de pago o pagos del Seguro Social, y si calificas entras a una lista de espera. Después, un auditor de energía visita tu casa, hace una prueba para medir por dónde entra el aire y recomienda las medidas de ahorro más rentables; al final, un inspector revisa el trabajo.9
La misma página del DOE menciona otros programas. LIHEAP da ayuda a corto plazo para pagar las cuentas de servicios a familias de bajos ingresos que califican. El USDA tiene préstamos para que dueños de muy bajos ingresos en zonas rurales reparen, mejoren o modernicen su casa, y subvenciones para que dueños mayores de muy bajos ingresos quiten peligros de salud o seguridad. El DOE recomienda preguntar también a tu gobierno estatal y local.9
Si este es tu caso
Tus ingresos son bajos
Pide la climatización (WAP) con el administrador de tu estado; te pedirán prueba de ingresos del año anterior.9
Eres una persona mayor
El WAP da prioridad a las personas mayores, y el USDA tiene subvenciones para dueños mayores de muy bajos ingresos en zonas rurales.99
Alguien en tu familia tiene una discapacidad
El WAP da prioridad a esas familias, y el FHA 203(k) puede financiar mejoras de accesibilidad.911
Acabas de comprar tu primera casa
Empieza tu fondo para la casa desde el primer mes; la CFPB recomienda no gastar todos tus ahorros en la compra.2
Errores que salen caros
Error: Gastar todos tus ahorros en la compra y quedarte sin colchón.
Mejor: Aparta dinero para reparaciones repentinas y reemplazos caros desde el principio.2
Error: Esperar que el seguro pague el desgaste o una fuga lenta.
Mejor: Revisa tu póliza: la mayoría no cubren el desgaste ni las fugas continuas.4
Error: Dejar una fuga para después.
Mejor: Arréglala y seca lo mojado en 24 a 48 horas para evitar el moho.5
Error: Pintar encima del moho.
Mejor: Limpia el moho, arregla el agua y seca antes de pintar.5
Error: Pagar una reparación grande con la tarjeta de crédito sin un plan.
Mejor: Los intereses y cargos pueden hacer crecer mucho el gasto; compara opciones antes.3
Error: Quitarle la pila a la alarma de humo cuando suena al cocinar.
Mejor: Nunca la quites: pruébala cada mes y cambia la pila cada año.6
Qué hacer esta semana
- Haz una lista de los gastos inesperados de la casa que tuviste el último año y cuánto costaron; con eso fija tu meta.3
- Abre o separa una cuenta para el fondo de la casa y ponle una cantidad fija cada mes en tu presupuesto familiar.1
- Lee tu póliza de seguro: qué riesgos cubre, qué excluye y cuánto es tu deducible.4
- Prueba tus alarmas de humo y revisa las canaletas y las tuberías bajo los fregaderos.65
- Guarda en una carpeta los recibos de las mejoras que hagas.7
- Si tus ingresos son bajos, busca al administrador de climatización de tu estado. Si quieres ayuda con tu presupuesto, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.912 La guía de tu primer año como dueño cubre los demás pagos.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto debo ahorrar para el mantenimiento de la casa?
Las fuentes oficiales que revisamos no fijan un porcentaje. La CFPB dice que tu casa necesita mantenimiento y reparaciones y que presupuestes y ahorres para eso, y sugiere fijar tu meta pensando en los gastos inesperados que has tenido y cuánto costaron. Nuestra herramienta de presupuesto familiar te ayuda a ver cuánto puedes apartar cada mes.
¿El seguro de casa paga las reparaciones?
Paga daños de los riesgos que cubre tu póliza. El Departamento de Seguros de Texas explica que la mayoría de las pólizas cubren el fuego o el escape repentino y accidental de agua, pero no una fuga continua, termitas o roedores, ni el desgaste. Las coberturas cambian según la compañía: lee tu póliza o pregúntale a tu agente.
¿Puedo deducir las reparaciones de la casa en mis impuestos?
No. El IRS dice que no puedes deducir el costo de las reparaciones y que en general tampoco lo sumas a la base de tu casa. Las mejoras, como un techo nuevo, no se deducen, pero su costo se suma a la base; guarda esos recibos mientras sirvan para calcularla.
¿Hay ayuda para arreglar mi casa si gano poco?
Sí, hay programas. El programa de climatización (WAP) del Departamento de Energía hace más eficientes las casas de hogares de bajos ingresos. Según el DOE, LIHEAP ayuda a pagar las cuentas de servicios, y el USDA da préstamos a dueños de muy bajos ingresos en zonas rurales para reparar su casa, y subvenciones a dueños mayores para quitar peligros de salud o seguridad.
¿Cómo pido el programa de climatización (WAP)?
Busca al administrador de climatización de tu estado y luego al proveedor local de tu condado. Según las guías del DOE, califican los hogares con ingresos de hasta 200% de las guías de pobreza o que reciben SSI, y tu estado puede usar otro criterio. Te pedirán prueba de ingresos del año anterior y, si calificas, entras a una lista de espera.
¿Puedo meter el costo de las reparaciones en mi hipoteca?
Con un préstamo FHA 203(k) sí se puede, al comprar o al refinanciar. Según HUD, el 203(k) limitado financia hasta $75,000 para reparar o mejorar, y el estándar es para obras mayores de al menos $5,000. Se pide con prestamistas aprobados por FHA.
¿Todavía hay créditos fiscales federales por mejoras de energía?
Según el IRS, no puedes reclamar el crédito de energía limpia residencial por gastos hechos después del 31 de diciembre de 2025, ni el crédito por mejoras de eficiencia energética por propiedad puesta en servicio después de esa fecha. Si un vendedor te promete ese crédito por una obra nueva, revisa lo que dice el IRS.
¿Cada cuánto debo revisar las alarmas de humo?
La Administración de Incendios de EE. UU. dice que las pruebes cada mes, que cambies la pila de 9 voltios o la de respaldo al menos una vez al año, y que cambies la alarma completa cada 10 años. Algunos departamentos de bomberos regalan o instalan alarmas sin costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · How can I figure out if I can afford to buy a home and take out a mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · An essential guide to building an emergency fund · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. Departamento de Seguros de Texas · Home insurance guide · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 5. EPA · A Brief Guide to Mold, Moisture and Your Home · epa.gov · Consultado el 17 de octubre de 2026
- 6. Administración de Incendios de EE. UU. (USFA) · Smoke alarms · usfa.fema.gov · Consultado el 17 de octubre de 2026
- 7. IRS · Publication 530, Tax Information for Homeowners · irs.gov · Consultado el 17 de octubre de 2026
- 8. Departamento de Energía de EE. UU. (DOE) · Weatherization Assistance Program · energy.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. Departamento de Energía de EE. UU. (DOE) · How to Apply for Weatherization Assistance · energy.gov · Consultado el 17 de octubre de 2026
- 10. HUD · 203(k) Rehabilitation Mortgage Insurance Program Types · hud.gov · Consultado el 17 de octubre de 2026
- 11. HUD · Buying a House That Needs Rehabilitation or Renovating Your Home? (FHA 203(k) consumer fact sheet) · hud.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 14 minutos de lectura
Tu primer año como dueño de casa: escrow, impuestos y seguro
Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos.
- Tu administrador del préstamo te manda, por lo general, un estado de cuenta en cada ciclo de pago; si cambia de empresa, te avisan por escrito y tienes 60 días de protección contra cargos por pago tardío.
- El escrow se revisa una vez al año: un excedente de $50 o más se te devuelve si estás al día, y un faltante de un mes de escrow o más se puede pagar en al menos 12 meses.
- Tu impuesto puede subir después de la compra, y las exenciones de vivienda principal tienen fecha límite: revisa la página de tu estado.
- Impuestos y dinero Fondo de emergencia: cómo empezarlo aunque ganes poco Qué es un fondo de emergencia, cuánto guardar según tu caso, cómo empezar con poco dinero, dónde tenerlo seguro y qué cuesta no tenerlo. 11 minutos de lectura
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
- Ser dueño Seguro de inundación (NFIP): quién lo necesita y qué cubre Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.