Inspección de la casa: qué revisa y cuándo pedirla
Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La inspección de la casa es una revisión del estado físico de la vivienda que pides tú, con un inspector que trabaja para ti, antes de comprometerte a comprar. No es el avalúo: el avalúo estima el valor de la casa para el prestamista y no reemplaza la inspección. Prográmala lo antes posible y, si puedes, haz que tu contrato dependa de ella con una contingencia de inspección. Según la CFPB, con el informe puedes negociar reparaciones o un crédito, y si tu contrato depende de la inspección, cancelar la venta sin penalidad si no estás conforme.
Lo más importante
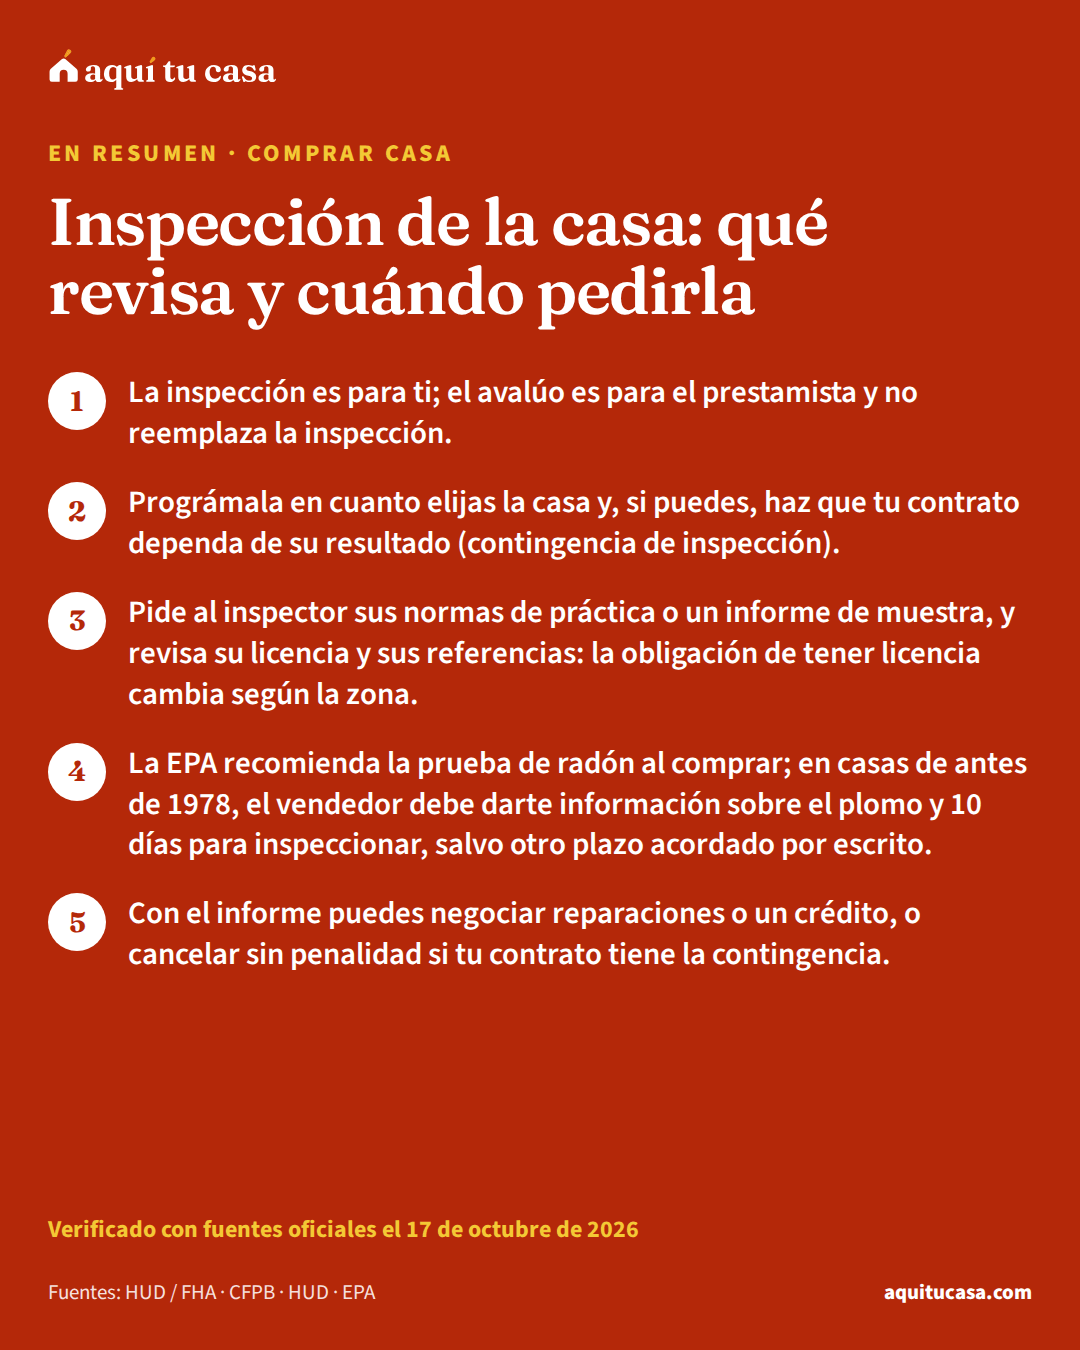
- La inspección es para ti; el avalúo es para el prestamista y no reemplaza la inspección.
- Prográmala en cuanto elijas la casa y, si puedes, haz que tu contrato dependa de su resultado (contingencia de inspección).
- Pide al inspector sus normas de práctica o un informe de muestra, y revisa su licencia y sus referencias: la obligación de tener licencia cambia según la zona.
- La EPA recomienda la prueba de radón al comprar; en casas de antes de 1978, el vendedor debe darte información sobre el plomo y 10 días para inspeccionar, salvo otro plazo acordado por escrito.
¿Es para ti?
Esta guía es para ti si…
- Vas a hacer una oferta por una casa y quieres saber cómo te protege la inspección.
- Ya te aceptaron la oferta y tienes que programar la inspección y elegir inspector.
- La casa se construyó antes de 1978, o quieres saber si hacer la prueba de radón.
Busca ayuda directa primero si…
- Ya cerraste la compra y encontraste problemas: esta guía habla de lo que pasa antes del cierre; para un reclamo contra el vendedor o el inspector, busca ayuda legal gratuita.
- Rentas: esta guía es para quien compra; tus derechos como inquilino están en las guías de renta.
- Compras en una venta por ejecución hipotecaria (foreclosure): la regla federal de divulgación del plomo no aplica a esas ventas, así que la parte del plomo de esta guía no te sirve.
Esta guía es para ti si vas a hacer una oferta por una casa o ya te la aceptaron. Explica qué es la inspección, en qué se diferencia del avalúo, cuándo pedirla para que tu contrato te proteja, qué pasa con el radón y el plomo, y qué hacer con el informe.
- Para una inspección de plomo en casas de antes de 1978, salvo otro plazo acordado por escrito
- 10 días11
- Nivel de radón desde el que la EPA recomienda arreglar la casa
- 4 pCi/L8
- Antes del cierre, como tarde, debe llegarte la copia del avalúo
- 3 días7
- Casas cubiertas por las reglas federales de divulgación del plomo
- Antes de 19789
Qué es una inspección de la casa
La inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa (home inspection) es una revisión del estado físico de la vivienda que quieres comprar. Según la FHA, su propósito es informarte sobre la propiedad antes de que te comprometas con tu dinero. A cambio de un pago, un inspector calificado revisa la casa de forma imparcial, estima cuánta vida útil les queda a los sistemas principales, al equipo, a la estructura y a los acabados, y señala lo que hay que reparar o reemplazar.1
Solo ocurre si tú la pides, porque la FHA no hace inspecciones.1 Como dice la CFPB, el inspector trabaja para ti y debe decirte si la casa está en buenas condiciones o si estás comprando un “pozo sin fondo” (money pit) de reparaciones caras.6
Si pides un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, vas a ver esa explicación por escrito: el prestamista tiene que darte la hoja “For Your Protection: Get a Home Inspection” (formulario HUD-92564-CN) desde el primer contacto, sea para una precalificación, una preaprobación o la solicitud.3 Léela con calma: es corta y dice lo esencial.
Inspección y avalúo no son lo mismo
La hoja de la FHA para compradores lo dice en mayúsculas: los avalúos NO son inspecciones. El avalúo (tasación)avalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa, o appraisal, se exige para estimar el valor de la casa para tu prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa y no reemplaza una inspección.1
Inspección y avalúo, lado a lado
Para ti
Inspección de la casa
Para el prestamista
Avalúo
- Le da al prestamista un estimado del valor de mercado de la casa.6
- Es un documento escrito con una opinión de cuánto vale la propiedad.7
- Lo pide el prestamista, que por lo general lo exige cuando pides prestado para comprar.2
- Recibes una copia a más tardar tres días antes del cierre, y no te pueden cobrar por ella.7
Son distintos, pero por lo general necesitas los dos.2
La FHA no garantiza ni el valor ni el estado de tu casa. Si encuentras problemas después del cierrecierreEl cierre, también llamado settlement, es el último paso para comprar y financiar una casa: el momento en que tú y las demás partes firman los documentos necesarios. Al firmar te vuelves responsable de pagar la hipoteca. El prestamista envía el dinero del préstamo al agente de cierre, que le paga al vendedor y reparte los costos de cierre; el vendedor firma la escritura que te hace dueño, y los documentos se registran en el condado. Según el estado, todos firman juntos en una mesa o las firmas se reúnen por separado, a veces en línea. Antes de firmar, lee todo y pregunta lo que no entiendas.Ver la definición completa, la FHA no puede darte ni prestarte dinero para reparaciones, ni comprarte la casa de vuelta.1
Si el avalúo sale más bajo que el precio. La CFPB dice que comprar una casa por más de su valor de avalúo es muy riesgoso, y que los prestamistas no pueden interferir con el juicio del tasador. Primero pide tu copia. Con un avalúo bajo, muchas veces puedes negociar que el vendedor baje el precio. Si no acepta, puedes considerar cancelar la compra, aunque según tu contrato podría haber costos.4
Cuándo pedirla: la contingencia de inspección
La CFPB pone la inspección en la etapa de cierre: cuando el vendedor ya aceptó tu oferta de compraoferta de compraLa oferta de compra es la propuesta formal que le haces al vendedor para comprar su casa. Tu agente de bienes raíces la prepara por escrito y la envía al agente del vendedor. Incluye el precio que ofreces y las condiciones de la compra: la fecha de cierre que buscas, quién paga ciertos gastos, un plazo para que el vendedor responda y las contingencias, que son condiciones que deben cumplirse antes de comprar. El vendedor puede aceptarla o responder con una contraoferta, y tú puedes aceptar, rechazar o volver a contraofertar. Cuando las dos partes firman la oferta por escrito, se vuelve un contrato.Ver la definición completa y ya elegiste préstamo y prestamista.5 Su consejo es programarla lo antes posible en cuanto elijas la casa: para saber pronto si hay problemas graves y decidir si todavía quieres comprar, y para tener tiempo de hacer otras inspecciones si hacen falta.2
Aquí entra la contingenciacontingenciaUna contingencia es una condición que agregas a tu oferta o contrato de compra para protegerte: si no se cumple, puedes cambiar el contrato o cancelarlo y, en general, recuperar tu depósito de garantía (earnest money). Las más comunes son la de inspección, si la inspección encuentra problemas; la de avalúo, si el avalúo sale por debajo del precio; la de financiamiento o hipoteca, si no consigues el préstamo en el plazo acordado; y la de venta de tu casa actual. Las contingencias son una parte normal de la compra, pero demasiadas pueden hacer tu oferta menos atractiva para el vendedor.Ver la definición completa, una condición en tu oferta o contrato. Según la FHA, si pides la inspección temprano, puede que logres que tu contrato de compra dependa de sus resultados.1 La CFPB explica para qué sirve: si tu contrato depende de una inspección satisfactoria y no estás conforme con los resultados, tienes derecho a cancelar la venta sin penalidad.2
Dónde cae la inspección en tu compra
1. Hablas con un prestamista
Precalificación, preaprobación o solicitud
Si es un préstamo FHA, te dan la hoja de HUD que explica para qué sirve la inspección.3
2. Haces tu oferta
Antes de firmar el contrato
Si pides la inspección temprano, puede que logres que el contrato dependa de sus resultados.1
3. Programas la inspección
En cuanto te aceptan la oferta
Lo antes posible, para tener tiempo de resolver problemas o de hacer otras inspecciones.2
4. Eliges al inspector
Antes de la cita
Pide referencias de clientes anteriores y búscalo en el BBB y con la autoridad de licencias.2
5. Vas a la inspección
El día de la cita
Estar ahí te ayuda a entender el informe y a hacer preguntas.2
6. Pruebas de plomo en casas de antes de 1978
10 días, salvo otro plazo acordado por escrito
El vendedor debe darte ese periodo para una inspección o evaluación de riesgo de plomo.11
7. Lees el informe y decides
Dentro del plazo de tu contingencia
Negocia reparaciones o un crédito, o cancela sin penalidad si tu contrato depende de la inspección.2
8. Recibes la copia del avalúo
A más tardar 3 días antes del cierre
Tienes derecho a esa copia, y no te pueden cobrar por ella.7
Cómo elegir al inspector
Para saber qué incluye su inspección antes de contratarla, la FHA sugiere pedirle al inspector sus normas de práctica (Standards of Practice) o un informe de inspección de muestra.1 Para encontrar uno:
- Pide referencias. La FHA sugiere preguntar a amigos, a profesionales de bienes raíces, a las autoridades locales de licencias y a organizaciones que califican y examinan a inspectores.1 La CFPB agrega: pide referencias de clientes anteriores.2
- Revisa su historial. Según la zona, los inspectores pueden no estar obligados a tener licencia: la regla cambia de un lugar a otro. Busca al inspector en el Better Business Bureau (BBB) de tu zona y con la autoridad de licencias de tu estado o condado. La CFPB recomienda uno con fama de honesto y minucioso.2
- Ve a la inspección. Si puedes estar presente, te será más fácil entender el informe y los problemas, y hacer preguntas.2

Radón y plomo: pruebas que van aparte
Además de la inspección general, la FHA sugiere preguntarle al inspector si otras pruebas de salud y seguridad tienen sentido para tu casa: moho, calidad del aire o del agua, asbesto, pintura con plomo, aislamiento de urea-formaldehído o plagas. Para preguntas sobre el radón, la misma hoja da la línea nacional gratuita de información: 1-800-SOS-Radon (1-800-767-7236).1 Dos de estos temas tienen guías o reglas federales propias.
Radón. No se ve, no huele y no sabe a nada, pero respirarlo aumenta el riesgo de cáncer de pulmón. Cualquier casa puede tenerlo, y la prueba es la única forma de saber el nivel de la tuya: no sirve guiarse por las casas vecinas. La EPA recomienda hacer la prueba si compras o vendes casa, y arreglar la casa si el nivel es de 4 picocuries por litro (pCi/L) o más.8
Si la casa no tiene prueba, la EPA recomienda hacerla lo antes posible y considerar poner en el contrato cómo se hará, cómo se reparten resultados y costos, y quién paga si hay que bajar el nivel. Si el vendedor ya tiene una prueba, puedes aceptarla o pedir una nueva. Puedes pedirle a la oficina de radón de tu estado su lista de compañías aprobadas; muchos estados exigen licencia, certificación o registro.8
Plomo en casas de antes de 1978. Las reglas federales de pintura con plomo cubren la mayoría de las viviendas construidas antes de 1978.913 Antes de que quedes obligado por el contrato, el vendedor debe:
- Darte un folleto aprobado por la EPA, como “Protect Your Family From Lead in Your Home”.10
- Decirte si sabe de pintura con plomo o peligros de plomo en la casa, y darte los registros o informes que tenga.10
- Darte 10 días para una inspección o evaluación de riesgo de plomo, salvo que acuerden otro plazo por escrito. Puedes renunciar a esos días, pero solo por escrito.11
El contrato debe llevar un anexo, en el idioma del contrato, con una advertencia que recomienda la evaluación o inspección de plomo antes de comprar y tu declaración de que tuviste la oportunidad o renunciaste a ella.12 Esta regla no obliga al vendedor a hacer pruebas por su cuenta.10 La regla no aplica, por ejemplo, a las ventas por ejecución hipotecaria (foreclosure), y la EPA tiene un localizador de inspectores de plomo certificados (Lead-Based Paint Professional Locator).13
Qué hacer con el informe
Con el informe en la mano, la CFPB describe varios caminos: negociar con el vendedor, pedir un crédito o, si hay fallas graves, decidir no comprar.2 Así se ven con hallazgos de ejemplo:
Ejemplo con números reales
Hallazgos del informe y qué puedes hacer
Un ejemplo en palabras, con los caminos que describen la CFPB y la EPA.
- Partes dañadas o gastadas
- Pedir que el vendedor las arregle antes de que te mudes, o que te dé un crédito por el costo2
- Reparaciones que alguien tiene que pagar
- Negociar quién las hace o las paga; según tu contrato y el mercado local, el vendedor puede aceptar o no2
- Una falla grave, como un cimiento agrietado
- Decidir no comprar; si tu contrato depende de una inspección satisfactoria, cancelar sin penalidad2
Es un ejemplo: lo que encontró tu inspector y lo que dice tu contrato deciden tus opciones.
Haz la cuenta con tus númerosCostos de cierreDecide antes del cierre: si encuentras problemas después, la FHA no puede darte dinero para reparaciones ni comprarte la casa de vuelta.1
Un crédito del vendedor cambia tus números: la calculadora de costos de cierre estima el efectivo que necesitas para cerrar, y la guía de costos de cierre explica esos créditos. Para ordenar tus opciones, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.14
Si este es tu caso
Compras por primera vez
El inspector trabaja para ti: haz la inspección antes de comprometerte del todo a comprar.6 La guía para comprar casa paso a paso muestra dónde cae en el proceso.
Tienes niños pequeños y la casa es de antes de 1978
Tienes 10 días para una inspección de plomo, salvo otro plazo acordado por escrito.11 La EPA tiene un localizador de inspectores de plomo certificados.13
Errores y señales de alerta
Error: Saltarte la inspección porque el avalúo «ya revisó la casa».
Mejor: El avalúo es para el prestamista y no reemplaza una inspección: pídela tú.1
Error: Creer que una casa que se ve bien no necesita inspección.
Mejor: La CFPB dice que no compres sin una inspección completa: es para tu protección.2
Error: Contratar al primer inspector que te recomiendan.
Mejor: Pide referencias y búscalo en el BBB y con la autoridad de licencias de tu estado o condado.2
Error: Quitar la contingencia de inspección para que tu oferta «gane».
Mejor: Sin esa condición puedes perder la salida sin penalidad si el informe sale mal.2
Error: Aceptar la prueba de radón del vendedor sin preguntar nada.
Mejor: Pregunta quién la hizo, en qué parte de la casa y qué cambió desde entonces, incluido el sistema de calefacción y aire (HVAC).8
Error: Dejar las reparaciones para después del cierre.
Mejor: Negocia antes: después, la FHA no puede darte dinero para reparaciones ni comprarte la casa de vuelta.1
Otra señal: una casa de antes de 1978 sin los papeles del plomo. La EPA dice que quien no da esa información puede recibir sanciones, y que puedes reportarlo en epa.gov/lead/violation.13
Qué hacer esta semana
- Si todavía no haces la oferta, pregunta cómo incluir la contingencia de inspección y lee qué condiciones pone.1
- Pide a varios inspectores sus normas de práctica o un informe de muestra, y revisa su licencia (si tu zona la exige), sus referencias y el BBB.12
- Programa la inspección en cuanto te acepten la oferta, y ve si puedes.22
- Pregunta al vendedor si tiene resultados de radón; si no, pide una prueba y anota en el contrato quién la paga.8
- Si la casa es de antes de 1978, confirma que recibiste el folleto, la divulgación del plomo y tus 10 días para inspeccionar.11
- Con el informe, decide si negocias reparaciones o un crédito, o si cancelas dentro de la contingencia.2
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿La inspección de la casa es obligatoria?
Según la FHA, la inspección solo ocurre si tú la pides; la FHA no la hace. La CFPB recomienda no comprar una casa sin una inspección completa, porque las inspecciones son para tu protección.
¿El avalúo no revisa ya la casa?
No para ti. El avalúo estima el valor de la casa para el prestamista y no reemplaza una inspección. La FHA tampoco garantiza el estado de la casa ni puede ayudarte con reparaciones después del cierre.
¿Quién paga la inspección?
Tú la pides y el inspector cobra por su trabajo. La CFPB advierte que si al inspector le paga otra persona, o no le pagan hasta el cierre, podría restarle importancia a los problemas. En la prueba de radón, la EPA sugiere poner en el contrato cómo se reparten los costos.
¿El inspector necesita licencia?
Depende de dónde vivas: según la CFPB, en algunas zonas no se exige. Antes de contratarlo, pide referencias de clientes anteriores y búscalo con la autoridad de licencias de tu estado o condado y en el Better Business Bureau (BBB).
La casa es vieja. ¿Qué pasa con el plomo?
Si se construyó antes de 1978, el vendedor debe darte un folleto aprobado por la EPA, decirte lo que sepa del plomo en la casa y darte 10 días (u otro plazo acordado por escrito) para una inspección de plomo antes de que quedes obligado por el contrato. Puedes renunciar a esos días, pero solo por escrito.
¿Cuándo hago la inspección?
La CFPB recomienda programarla lo antes posible en cuanto elijas la casa, para saber pronto si hay problemas graves y tener tiempo de hacer otras inspecciones. La FHA agrega que, si la pides temprano en el proceso, puede que logres que tu contrato de compra dependa de sus resultados.
¿Puedo cancelar la compra si la inspección sale mal?
Si tu contrato depende de una inspección satisfactoria y no estás conforme con los resultados, la CFPB dice que tienes derecho a cancelar la venta sin penalidad. Si no tienes esa condición, revisa qué dice tu contrato; también puedes negociar reparaciones o un crédito con el vendedor.
¿Qué pasa si el avalúo sale más bajo que el precio?
La CFPB dice que comprar una casa por más de su valor de avalúo es muy riesgoso. Pide tu copia del avalúo y usa ese valor para negociar que el vendedor baje el precio. Si no acepta, puedes considerar cancelar, aunque según tu contrato podría haber costos.
¿Dónde pregunto por el radón?
La hoja de la FHA da la línea nacional gratuita de información sobre radón, 1-800-SOS-Radon (1-800-767-7236). La EPA recomienda hacer la prueba al comprar casa, y tu oficina estatal de radón puede darte su lista de compañías aprobadas.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD / FHA · For Your Protection: Get a Home Inspection (formulario HUD-92564-CN) · hud.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Schedule a home inspection · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. HUD · HUD Handbook 4000.1, FHA Single Family Housing Policy Handbook (Update 18) · hud.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · My appraisal is less than the sale price. What does that mean for me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · Closing on your new home · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · Your home loan toolkit · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · What are appraisals and why do I need to look at them? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. EPA · Home Buyer's and Seller's Guide to Radon (EPA 402/K-24/001) · epa.gov · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. EPA (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.103, Definitions ('Target housing') · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. EPA (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.107, Disclosure requirements for sellers and lessors · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. EPA (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.110, Opportunity to conduct an evaluation · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. EPA (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.113, Certification and acknowledgment of disclosure · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. EPA · Real Estate Disclosures about Potential Lead Hazards · epa.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 14 minutos de lectura
Costos de cierre: qué incluyen, quién paga y qué puede subir
Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos.
- Los costos de cierre son lo que pagas para obtener el préstamo y pasar la casa a tu nombre; se suman al pago inicial en el efectivo para cerrar.
- La Estimación de Préstamo los ordena por letras: A, B y C son costos del préstamo; E, F, G y H son impuestos, prepagos, escrow y otros; J es el total.
- Los cargos del prestamista y los impuestos de transferencia no pueden subir; el registro y los servicios de la lista pueden subir hasta 10% en conjunto, salvo un cambio de circunstancias.
- Comprar casa Closing Disclosure en español: qué revisar antes de firmar Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir. 19 minutos de lectura
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.