Seguro hipotecario: PMI y MIP, y cuándo se quita
Qué es el seguro hipotecario, en qué se diferencian el PMI del préstamo convencional y el MIP de FHA, cuándo termina cada uno y cómo pedir que lo quiten.
Verificado con fuentes oficiales el 31 de octubre de 2026 11 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El seguro hipotecario protege al prestamista, no a ti, y lo pagas tú cuando das poco pago inicial. En un préstamo convencional se llama PMI y la ley te deja quitarlo: puedes pedirlo por escrito cuando tu saldo llega al 80% del valor original de la casa, y debe terminar solo cuando llega al 78%, si estás al día. En un préstamo FHA se llama MIP y sigue la tabla de HUD: si diste 10% o más de pago inicial dura 11 años; si diste menos, dura todo el préstamo. El VA no cobra seguro mensual, y el USDA cobra un cargo anual.
Lo más importante
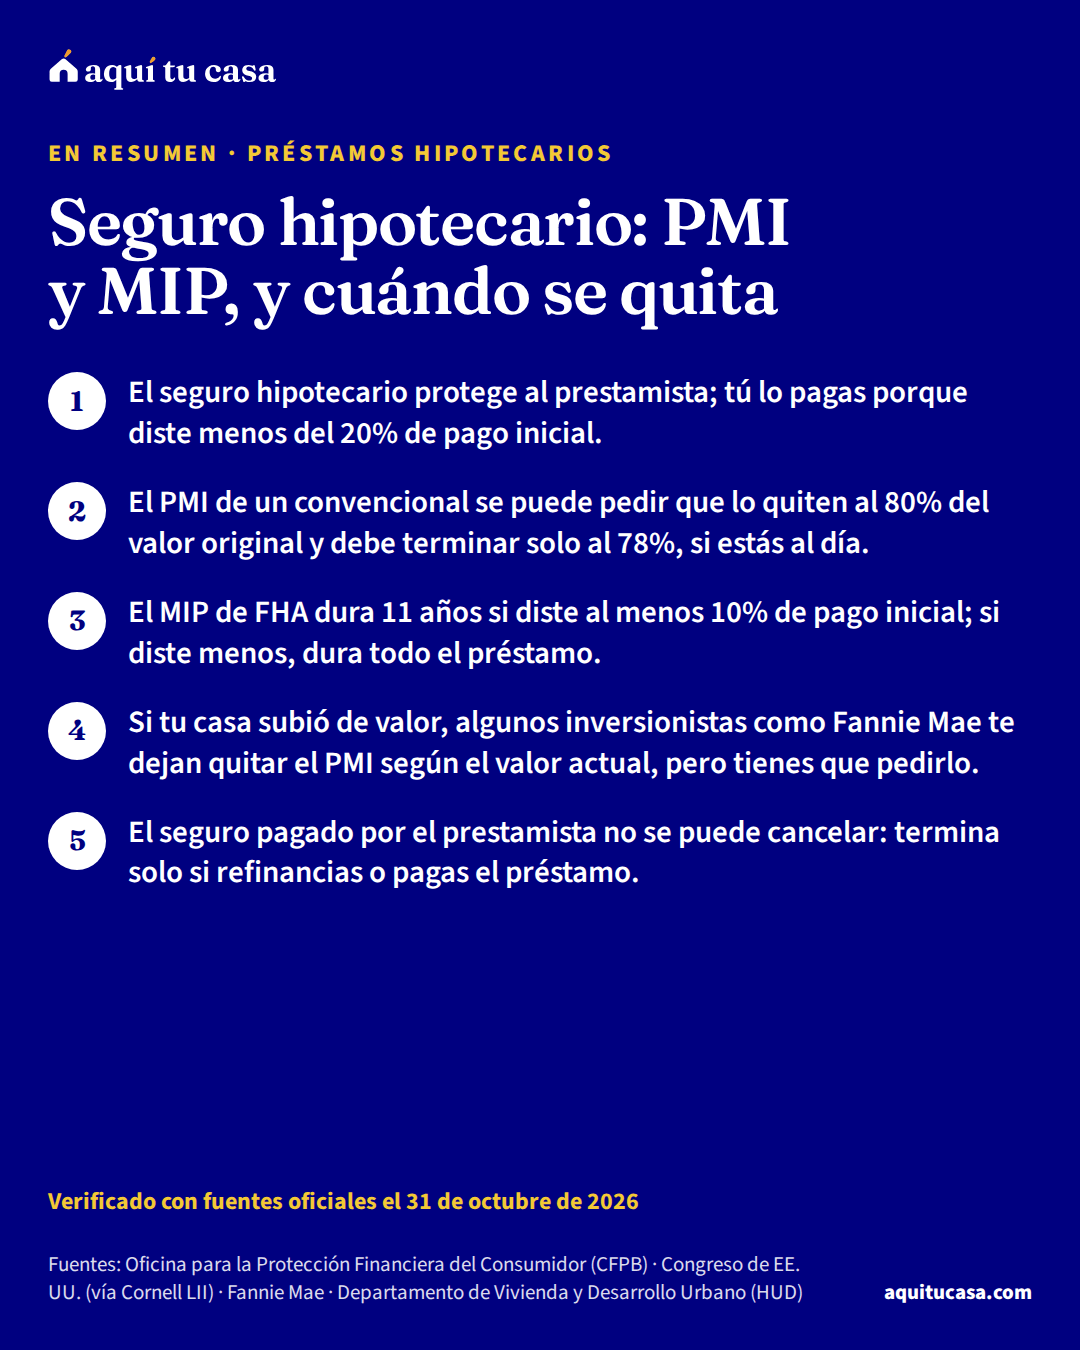
- El seguro hipotecario protege al prestamista; tú lo pagas porque diste menos del 20% de pago inicial.
- El PMI de un convencional se puede pedir que lo quiten al 80% del valor original y debe terminar solo al 78%, si estás al día.
- El MIP de FHA dura 11 años si diste al menos 10% de pago inicial; si diste menos, dura todo el préstamo.
- Si tu casa subió de valor, algunos inversionistas como Fannie Mae te dejan quitar el PMI según el valor actual, pero tienes que pedirlo.
¿Es para ti?
Esta guía es para ti si…
- Pagas seguro hipotecario (PMI o MIP) dentro de tu pago mensual y quieres saber cuándo se termina.
- Vas a comprar con menos del 20% de pago inicial y quieres comparar el seguro de un préstamo convencional con el de FHA.
- Ya pagaste bastante de tu préstamo o tu casa subió de valor y quieres pedir que te quiten el PMI.
Busca ayuda directa primero si…
- Estás atrasado en tus pagos o no puedes pagar la hipoteca: lee primero la guía «No puedo pagar la hipoteca».
- Buscas el seguro de la casa contra incendios o robos (seguro de vivienda): ese es otro seguro; lee la guía del seguro de casa.
Si diste poco pago inicialpago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa (enganche), es muy probable que pagues un seguro hipotecario dentro de tu pago mensual. Ese seguro no te protege a ti: protege al prestamista si dejas de pagar.1 La buena noticia es que no siempre es para siempre. Esta guía explica en qué se parecen y en qué no el PMI y el MIP, cuándo termina cada uno y cómo pedir que te lo quiten, con las reglas de la ley federal y de HUD.
Qué es el seguro hipotecario y por qué lo pagas
El seguro hipotecarioseguro hipotecarioEl seguro hipotecario protege al prestamista, no a ti, si te atrasas en los pagos del préstamo. Lo pagas tú, como parte de la cuota mensual y a veces también como un cargo al inicio. Existe porque permite que el prestamista acepte un pago inicial más bajo. En un préstamo FHA se llama prima de seguro hipotecario (MIP) y la cobra la FHA; en un préstamo convencional con poco enganche se llama seguro hipotecario privado (PMI) y lo da una aseguradora privada. Las reglas para dejar de pagarlo son distintas en cada caso.Ver la definición completa baja el riesgo del prestamista. Gracias a él, puedes conseguir un préstamo con menos pago inicial. Por lo general lo pagan quienes dan menos del 20% del precio de la casa, y también se exige en los préstamos FHA y USDA. Sube el costo de tu préstamo y se cobra en tu pago mensual, en tus costos de cierre o en los dos.1
Lo más importante: si te atrasas, el seguro no te cubre a ti. Le paga al prestamista si la casa se vende en una ejecución y no alcanza para cubrir lo que debes.1 Por eso conviene quitarlo en cuanto la ley o tu prestamista lo permitan: es dinero que sale de tu bolsillo cada mes y no te da ninguna protección.
Cada tipo de préstamo lo cobra a su manera:1
- Convencional (PMI). Lo da una compañía privada. Su tasa depende de tu pago inicial y de tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa.
- FHA (MIP). Se le paga a FHA. Cuesta lo mismo sin importar tu puntaje, y tiene una prima inicial y una prima mensual.
- USDA. Pagas un cargo al cierre y otro dentro de tu pago mensual. La guía del préstamo USDA explica el cargo de garantíacargo de garantía USDA (guarantee fee)El cargo de garantía USDA es lo que cobra el Departamento de Agricultura (USDA) por garantizar un préstamo de vivienda de su programa garantizado. Según el reglamento federal, el prestamista paga un cargo inicial que no se reembolsa una vez emitida la garantía, y puede pasarle ese costo a quien pide el préstamo. USDA también puede cobrarle al prestamista un cargo anual sobre el saldo del préstamo durante toda su vida, que también se le puede pasar al prestatario. El reglamento pone un tope a cada cargo; el monto vigente lo anuncia USDA y puede cambiar.Ver la definición completa.
- VA. No hay seguro mensual. En su lugar pagas un cargo de financiamientocomisión de financiamiento VA (VA funding fee)La comisión de financiamiento VA (VA funding fee) es un pago único que hace el veterano, el miembro del servicio o el sobreviviente que usa un préstamo VA. Ayuda a bajar lo que el préstamo les cuesta a los contribuyentes, porque el préstamo VA no exige pago inicial ni seguro hipotecario mensual. Es un porcentaje del monto del préstamo que depende del tipo de préstamo, del pago inicial y de si ya usaste el beneficio antes. Puedes pagarla en el cierre o sumarla al préstamo. No la pagan, entre otros, quienes reciben compensación del VA por una discapacidad relacionada con el servicio.Ver la definición completa al inicio. La guía del préstamo VA lo explica.
Dónde ves lo que pagas
Antes de firmar, busca el seguro en tus papeles. Lo más común es pagar el PMI cada mes: aparece en la página 1 de la Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa y de la Declaración de Cierre, en la parte de pagos proyectados (Projected Payments). A veces se paga una prima única al cierre; esa aparece en la página 2, sección B. Ojo: si pagas esa prima al inicio y luego te mudas o refinancias, puede que no te la devuelvan.2
Algunos prestamistas ofrecen préstamos convencionales sin PMI a cambio de una tasa de interés más alta.2 Ese seguro lo paga el prestamista, pero tú lo pagas de otra forma: la ley dice que por lo general lleva una tasa más alta y que no lo puedes cancelar. Termina solo si refinancias o pagas el préstamo.7 Pide que te muestren los dos caminos con números y compara cuánto pagarías en el tiempo que piensas quedarte en la casa. La guía Cómo comparar Estimaciones de Préstamo te ayuda a leer las ofertas lado a lado.
PMI y MIP, lado a lado
Se quita por ley
PMI (préstamo convencional)
- Lo da una compañía privada; su precio depende de tu pago inicial y tu puntaje
- Puedes pedir que lo quiten al 80% del valor original
- Debe terminar solo al 78%, o a la mitad del plazo, si estás al día
- Te devuelven las primas no ganadas dentro de 45 días
Sigue la tabla de HUD
MIP (préstamo FHA)
- Se le paga a FHA; cuesta igual sin importar tu puntaje
- Tiene una prima inicial y una prima anual que se paga cada mes
- Con 90% o menos del valor, la prima anual dura 11 años
- Con más de 90%, dura todo el préstamo
El PMI tiene una salida en la ley; el MIP con poco pago inicial solo se va si pagas o reemplazas el préstamo.
Cuándo se quita el PMI: tus derechos por ley
La Ley de Protección de Propietarios de Vivienda (Homeowners Protection Act) te da tres salidas. Aplican a préstamos para tu vivienda principal de una familia cerrados desde el 29 de julio de 1999. No aplican a FHA ni a VA, que tienen sus propias reglas, ni al seguro que paga el prestamista.3
Todo se mide contra el valor original de tu casa. Por lo general es el menor entre el precio del contrato y el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa (tasación) de cuando compraste. Si refinanciaste, es el avalúo del refinanciamiento.3 Así se compara tu saldo con ese valor:
1. Cuando lo pides, al 80%. En un préstamo de tasa fija, puedes pedir la cancelación en la fecha en que tu saldo está programado para llegar al 80% del valor original, o cuando llega ahí por tus pagos reales, por ejemplo si pagaste de más al principalprincipal (capital)El principal es la cantidad de dinero que te prestaron y que tienes que devolver, sin contar los intereses. En español también se le dice "capital". Cuando empiezas, el principal es el monto del préstamo; con cada cuota una parte se destina a reducirlo, y lo que queda se llama saldo. El interés se calcula sobre ese saldo, así que mientras menos principal debes, menos interés pagas. En tu cuota mensual verás la sigla P&I: principal e intereses, la parte del pago que va al préstamo, separada de los impuestos y el seguro.Ver la definición completa.4 La primera fecha para pedirlo aparece en el aviso de PMI que recibiste con tu préstamo.3 Para que el administrador tenga que aceptarlo, la ley pide cuatro cosas:5
- Lo pides por escrito al administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa.
- Tienes buen historial de pagos. Eso quiere decir que no tuviste un pago atrasado 30 días o más en los últimos 12 meses, ni uno atrasado 60 días o más en los 12 meses anteriores a esos.4
- Estás al día con tus pagos.
- Muestras que la casa no bajó de valor frente al valor original, si el dueño del préstamo lo pide (por ejemplo, con un avalúo), y certificas que no hay un gravamen menor, como una segunda hipotecasegunda hipotecaUna segunda hipoteca (second mortgage o junior lien) es un préstamo que sacas usando tu casa como garantía cuando ya tienes otro préstamo garantizado por ella. Los préstamos sobre el valor de la vivienda y las líneas de crédito HELOC son ejemplos comunes. Se llama "segunda" porque, si no pagas y la casa se vende para cubrir las deudas, este préstamo se paga después del primero; si no alcanza el dinero, el segundo prestamista puede no recibir todo. Por eso suele tener una tasa más alta. Aumenta tu deuda total y, si no la pagas, podrías perder tu casa.Ver la definición completa.3
2. Sola, al 78%. Aunque no lo pidas, el PMI debe terminar en la fecha en que tu saldo está programado para llegar al 78% del valor original, si ese día estás al día. Si estás atrasado, termina el primer día del mes que empieza después de que te pones al día.5
3. A la mitad del plazo. Si por alguna razón no terminó antes, no te lo pueden cobrar después del primer día del mes que sigue a la mitad del periodo de amortizaciónamortizaciónAmortizar un préstamo es pagarlo con cuotas regulares a lo largo del tiempo, de modo que lo que debes baja con cada pago. En una hipoteca de tasa fija la cuota de principal e intereses es siempre la misma, pero su reparto cambia: al principio la mayor parte de cada pago es interés y solo una parte pequeña reduce la deuda; con los años ocurre lo contrario. La tabla de amortización muestra, mes a mes, cuánto va a interés, cuánto a principal y cuánto queda por pagar. Pagar un poco más al principal adelanta el final del préstamo.Ver la definición completa. En un préstamo de 30 años, eso es después de 15 años.3 Esto pasa más en préstamos con periodos de solo intereses o pagos globales.
Después de cancelado o terminado, no te pueden cobrar primas por más de 30 días, y el administrador debe devolverte las primas que no se ganaron a más tardar 45 días después.5 Hay una excepción: estas salidas a pedido y automáticas no aplican a ciertos préstamos que al cerrarse se consideraron de alto riesgo.5 Si es tu caso, pregúntale a tu administrador cuándo termina el tuyo.
Si tu casa subió de valor: el valor actual
La ley mide contra el valor original. Pero los dueños de los préstamos, como Fannie Mae y Freddie Mac, pueden darte reglas mejores, nunca peores.3 Fannie Mae, por ejemplo, te deja pedir que quiten el seguro según el valor actual de tu casa:8
- En una vivienda principal de una unidad, tu saldo debe ser 75% o menos del valor actual si el préstamo tiene entre dos y cinco años, o 80% o menos si tiene más de cinco.
- Si hiciste mejoras que subieron el valor, se puede omitir el mínimo de dos años, con un saldo de 80% o menos.
- En una vivienda principal de dos a cuatro unidades, el saldo debe ser 70% o menos y el préstamo debe tener más de dos años.
Las mejoras que cuentan son renovaciones que mejoran mucho la casa, como la cocina o el baño, o agregar espacio. Las reparaciones de mantenimiento no cuentan.8 El administrador pide una valuación que revisa la casa por dentro y por fuera, y no te lo puede ofrecer por su cuenta: tú tienes que pedirlo.8 Si te dice que no, debe explicarte por qué, con el resultado de la valuación, dentro de 30 días.8
No todos los préstamos convencionales son de Fannie Mae. Pregúntale a tu administrador quién es el dueño de tu préstamo y qué reglas usa para el valor actual. Si tu préstamo es de otro inversionista, sus reglas pueden ser distintas, pero no pueden ser peores que las de la ley.3
Cómo pedir que te quiten el PMI
1. Busca tus papeles
Hoy
Tu aviso de PMI del cierre o la última carta anual, y tu estado de cuenta con el saldo.6
2. Haz la cuenta
Esta semana
Divide tu saldo entre el valor original de la casa; si da 80% o menos, ya puedes pedirlo.4
Pruébalo con tus númerosTabla de amortización3. Llama y pregunta las reglas
Esta semana
Pregunta quién es el dueño del préstamo, si aceptan el valor actual y qué valuación piden.8
4. Pide la cancelación por escrito
Cuando califiques
Manda una carta con la fecha, tu número de préstamo y tu firma, y guarda una copia.5
5. Revisa tu pago
En uno o dos meses
El cobro debe parar y te deben devolver las primas no ganadas dentro de 45 días.5
6. Si te dicen que no
Al recibir la respuesta
Pide las razones por escrito; si crees que no cumplieron la ley, puedes quejarte ante la CFPB.10
El MIP de FHA: la tabla de HUD
El seguro de FHA no sigue la ley del PMI. Sigue una tabla de HUD, que tiene dos partes. La primera es una prima inicial (UFMIP) de 1.75% del monto base del préstamo.9 La segunda es una prima anual que se paga mes a mes dentro de tu pago. Su monto depende de la relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa (LTV), del monto base y del plazo.9
Lo que más te importa es cuánto dura la prima anual. En un préstamo de más de 15 años cuyo monto base no pasa del umbral de HUD, la tabla dice así:9
| Tu préstamo frente al valor (LTV) | Prima anual | Cuánto dura |
|---|---|---|
| 90% o menos | 50 puntos básicos | 11 años |
| Más de 90% y hasta 95% | 50 puntos básicos | Todo el plazo |
| Más de 95% | 55 puntos básicos | Todo el plazo |
En un préstamo FHA de 15 años o menos, la prima es más baja: 15 puntos básicos por 11 años con una LTV de 90% o menos, y 40 puntos básicos por todo el plazo con más de 90%.9 Un punto básico es una centésima de 1%; 50 puntos básicos son 0.50% al año.
¿Qué significa eso para ti? Si diste el pago inicial mínimo de FHA, de 3.5%, tu LTV pasa de 95% y la prima anual dura todo el préstamo.9 La tabla de HUD no la quita al llegar a un saldo bajo. La prima inicial tampoco se devuelve, salvo un crédito si refinancias a otro préstamo FHA.9 Los préstamos FHA más viejos pueden seguir otras reglas; la CFPB dice que, para el seguro de un préstamo FHA, le preguntes a tu administrador.3 La guía del préstamo FHA explica el resto del programa.
Ejemplo con números reales
Una familia que compró con FHA dando el mínimo
Un ejemplo en palabras, no un caso real, de cómo se lee la tabla de HUD.
- Su pago inicial
- El mínimo de FHA, así que su préstamo pasa del 95% del valor
- Su prima anual
- 55 puntos básicos al año, pagados cada mes
- Cuánto dura
- Todo el plazo del préstamo, según la tabla de HUD
- Si refinancia a otro FHA en 3 años
- Recibe un crédito que baja la prima inicial del préstamo nuevo
- Lo que decide
- Pagar a tiempo, ahorrar y, más adelante, comparar con calma si un refinanciamiento le conviene
Las primas y su duración vienen del Manual 4000.1 de HUD.9 Usa la tabla de amortización para ver cómo baja tu saldo con los años.
Haz la cuenta con tus númerosTabla de amortización
Refinanciar para dejar de pagar el seguro
Si tu MIP dura todo el préstamo, la tabla de HUD no tiene otra salida: dura lo que dura el préstamo.9 Algunas familias, cuando su casa sube de valor o su saldo baja, comparan un refinanciamientorefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa a un préstamo convencional. Con un saldo de 80% o menos del valor, ese préstamo nuevo por lo general no lleva PMI: la CFPB explica que el PMI se pide al refinanciar un convencional cuando tu valor acumulado en la casa es menos del 20%.2
Pero refinanciar no es gratis. Tiene costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa, cambia tu tasa y alarga o acorta tu plazo. Si refinancias de un FHA a otro FHA dentro de 3 años, HUD te da un crédito sobre la prima inicial del préstamo nuevo, que empieza en 80% en el primer mes y baja cada mes.9 Haz la cuenta completa antes de decidir: lo que ahorras en seguro cada mes, menos lo que te cuesta cerrar el préstamo nuevo, en el tiempo que piensas quedarte. La guía Refinanciar tu préstamo explica cómo comparar, y la calculadora de refinanciamiento te ayuda con los números.
El seguro que paga el prestamista funciona igual: no lo puedes cancelar, y solo termina si refinancias, pagas el préstamo o el préstamo termina de otra forma.7
Si este es tu caso
Vas a comprar con poco pago inicial
Pide al prestamista una oferta con PMI y otra de FHA, y compara cuánto dura el seguro en cada una.1
Tu saldo ya está cerca del 80%
Busca la fecha en tu aviso de PMI y pide la cancelación por escrito en cuanto llegues.3
Tu casa subió mucho de valor
Pregunta si el dueño de tu préstamo acepta el valor actual; con Fannie Mae, tú tienes que pedirlo.8
Tienes FHA con el pago inicial mínimo
Tu prima anual dura todo el préstamo; la única salida es pagar el préstamo o reemplazarlo.9
Eres veterano o militar
Con un préstamo VA no hay seguro mensual; pagas un cargo de financiamiento al inicio.1
Te atrasaste en un pago este año
Ponte al día y espera: la ley pide un buen historial de pagos para quitar el PMI.4
Errores que salen caros
Error: Creer que el seguro hipotecario te protege si no puedes pagar.
Mejor: Protege al prestamista; si te atrasas, puedes perder la casa igual.1
Error: Esperar a que el PMI se quite solo al 78%.
Mejor: Puedes pedirlo por escrito desde el 80% del valor original y ahorrar varios meses de primas.3
Error: Pedirlo por teléfono y no guardar nada.
Mejor: La ley pide la solicitud por escrito; manda una carta y guarda copia con la fecha.5
Error: Hacer una mejora y esperar que el administrador te avise.
Mejor: Con Fannie Mae, el administrador no puede ofrecerte la cancelación por valor actual: tú la pides.8
Error: Pensar que el MIP de FHA termina como el PMI.
Mejor: Sigue la tabla de HUD; con más de 90% de LTV dura todo el préstamo.9
Error: Aceptar el seguro pagado por el prestamista sin comparar.
Mejor: No se puede cancelar y suele llevar una tasa más alta; pide las dos ofertas por escrito.7
Error: Sacar una segunda hipoteca justo antes de pedir la cancelación.
Mejor: Para cancelar a pedido debes certificar que no hay un gravamen menor sobre la casa.5

Ayuda gratis y dónde quejarte
Si no entiendes tus papeles o el administrador no te responde, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar gratis o a bajo costo; búscalo por código postal en el sitio de la CFPB.11 La guía Consejeros de vivienda aprobados por HUD explica qué hacen y qué preguntar.
Si crees que tu administrador no cumplió la ley, puedes presentar una queja ante la CFPB por internet o por teléfono.10 Junta tu carta, la respuesta y tus estados de cuenta antes de hacerlo. Si además el seguro está dentro de tu cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa, revisa tu siguiente análisis anual: la guía ¿Por qué subió mi pago de escrow? explica cómo se ajusta tu pago.
Qué hacer esta semana
- Busca tu último estado de cuenta y anota tu saldo y el tipo de préstamo (convencional, FHA, VA o USDA).1
- Si es convencional, busca la carta anual del PMI y la fecha en que llegas al 80% del valor original.6
- Haz la cuenta en la tabla de amortización para ver en qué mes llegas al 80% y al 78%.4
- Si tu casa subió de valor, llama a tu administrador y pregunta si aceptan el valor actual.8
- Si ya calificas, manda tu solicitud por escrito y guarda una copia.5
- Si tienes FHA, revisa tu pago inicial y la tabla de esta guía para saber cuánto dura tu MIP.9
Tu préstamo
Ejemplo: el valor típico de una casa en Estados Unidos ($332,700) menos el pago inicial mínimo de FHA (3.5%). Pon lo que debes o lo que vas a pedir.
Ajustar detalles avanzados
Hagamos las cuentas
Tu pago mensual
$2,175
Capital e intereses al 7.18% por 30 años. Sin impuestos ni seguros.
Lo que te ahorrarías con pagos extra
Pon un pago extra para ver cuántos intereses y meses te ahorrarías.
- Total de intereses
- $461,924
- Terminas de pagar en
- 30 años
- Total que pagas
- $782,980
A dónde va tu dinero
- Capital (lo que pediste)$321,056 · 41%
- Intereses$461,924 · 59%
Tu tabla por año
Toca un año para ver sus pagos de cada mes.
| Año | Capital | Intereses | Saldo |
|---|---|---|---|
| $3,150 | $22,950 | $317,906 | |
| $3,384 | $22,716 | $314,523 | |
| $3,635 | $22,465 | $310,888 | |
| $3,904 | $22,195 | $306,983 | |
| $4,194 | $21,905 | $302,789 | |
| $4,505 | $21,594 | $298,284 | |
| $4,840 | $21,260 | $293,444 | |
| $5,199 | $20,900 | $288,245 | |
| $5,585 | $20,515 | $282,660 | |
| $5,999 | $20,100 | $276,661 | |
| $6,444 | $19,655 | $270,217 | |
| $6,923 | $19,177 | $263,294 | |
| $7,436 | $18,663 | $255,858 | |
| $7,988 | $18,111 | $247,870 | |
| $8,581 | $17,518 | $239,289 | |
| $9,218 | $16,881 | $230,071 | |
| $9,902 | $16,197 | $220,169 | |
| $10,637 | $15,463 | $209,532 | |
| $11,426 | $14,673 | $198,106 | |
| $12,274 | $13,825 | $185,832 | |
| $13,185 | $12,914 | $172,647 | |
| $14,163 | $11,936 | $158,484 | |
| $15,214 | $10,885 | $143,269 | |
| $16,343 | $9,756 | $126,926 | |
| $17,556 | $8,543 | $109,369 | |
| $18,859 | $7,240 | $90,510 | |
| $20,259 | $5,841 | $70,251 | |
| $21,762 | $4,337 | $48,489 | |
| $23,377 | $2,722 | $25,112 | |
| $25,112 | $987 | $0 |
Es un estimado educativo, no una oferta de préstamo. Tu estado de cuenta puede variar por el redondeo o por cómo tu prestamista aplica los pagos.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿El seguro hipotecario me protege si pierdo mi trabajo?
No. La CFPB explica que el seguro hipotecario protege al prestamista, no a ti. Si te atrasas, puedes perder la casa aunque pagues ese seguro. Si no puedes pagar, llama a tu administrador y a un consejero de vivienda aprobado por HUD.
¿Cuándo puedo pedir que me quiten el PMI?
Cuando tu saldo está programado para llegar al 80% del valor original de tu casa, o antes si hiciste pagos extra. La primera fecha aparece en el aviso de PMI que te dieron con el préstamo. Lo pides por escrito, debes estar al día y tener buen historial de pagos.
¿Y si no lo pido, se quita solo?
Sí. Por ley, el PMI debe terminar en la fecha en que tu saldo está programado para llegar al 78% del valor original, si estás al día. Y en ningún caso puede seguir después de la mitad del plazo del préstamo, si estás al día.
Mi casa subió de valor. ¿Puedo quitar el PMI antes?
Depende de quién es dueño de tu préstamo. Fannie Mae, por ejemplo, permite pedirlo según el valor actual: en una vivienda de una unidad, con un saldo de 75% o menos del valor actual si el préstamo tiene de dos a cinco años, o de 80% o menos si tiene más de cinco. Pregunta a tu administrador qué reglas aplican.
¿Se puede quitar el MIP de un préstamo FHA?
Depende de tu pago inicial. Según la tabla de HUD, si tu relación préstamo-valor era de 90% o menos, la prima anual dura 11 años; si era más de 90%, dura todo el plazo. Los préstamos FHA más viejos pueden tener otras reglas: pregúntale a tu administrador.
¿Me devuelven lo que pagué de más?
En el PMI, sí: el administrador debe devolverte las primas no ganadas a más tardar 45 días después de que se cancela o termina. La prima inicial de FHA no se devuelve, salvo un crédito si refinancias a otro préstamo FHA dentro de 3 años.
¿Qué hago si el administrador no me quita el PMI?
Pide la respuesta por escrito y las razones. Si crees que no cumplió la ley, puedes presentar una queja ante la CFPB, y un consejero de vivienda aprobado por HUD te puede ayudar gratis a revisar tu caso.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · What is mortgage insurance and how does it work? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · What is private mortgage insurance? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Oficina para la Protección Financiera del Consumidor (CFPB) · When can I remove private mortgage insurance (PMI) from my loan? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. Congreso de EE. UU. (vía Cornell LII) · 12 U.S.C. §4901, Definitions (Homeowners Protection Act) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 5. Congreso de EE. UU. (vía Cornell LII) · 12 U.S.C. §4902, Termination of private mortgage insurance · law.cornell.edu · Consultado el 31 de octubre de 2026
- 6. Congreso de EE. UU. (vía Cornell LII) · 12 U.S.C. §4903, Disclosure requirements · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. Congreso de EE. UU. (vía Cornell LII) · 12 U.S.C. §4905, Disclosure requirements for lender paid mortgage insurance · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. Fannie Mae · Servicing Guide B-8.1-04, Termination of Conventional Mortgage Insurance · servicing-guide.fanniemae.com · Consultado el 31 de octubre de 2026
Ver las 3 fuentes restantes
- 9. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 10. Oficina para la Protección Financiera del Consumidor (CFPB) · Submit a complaint · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 11. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 15 minutos de lectura
Préstamo FHA: pago inicial, seguro, límites y quién califica
Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia.
- FHA no presta el dinero: asegura préstamos de prestamistas privados, y ese seguro (MIP) lo pagas tú.
- Con 580 o más de puntaje pones desde 3.5%; con 500 a 579, al menos 10%; con menos de 500 no hay préstamo FHA.
- La prima anual dura 11 años si pones 10% o más, y todo el préstamo si pones menos.
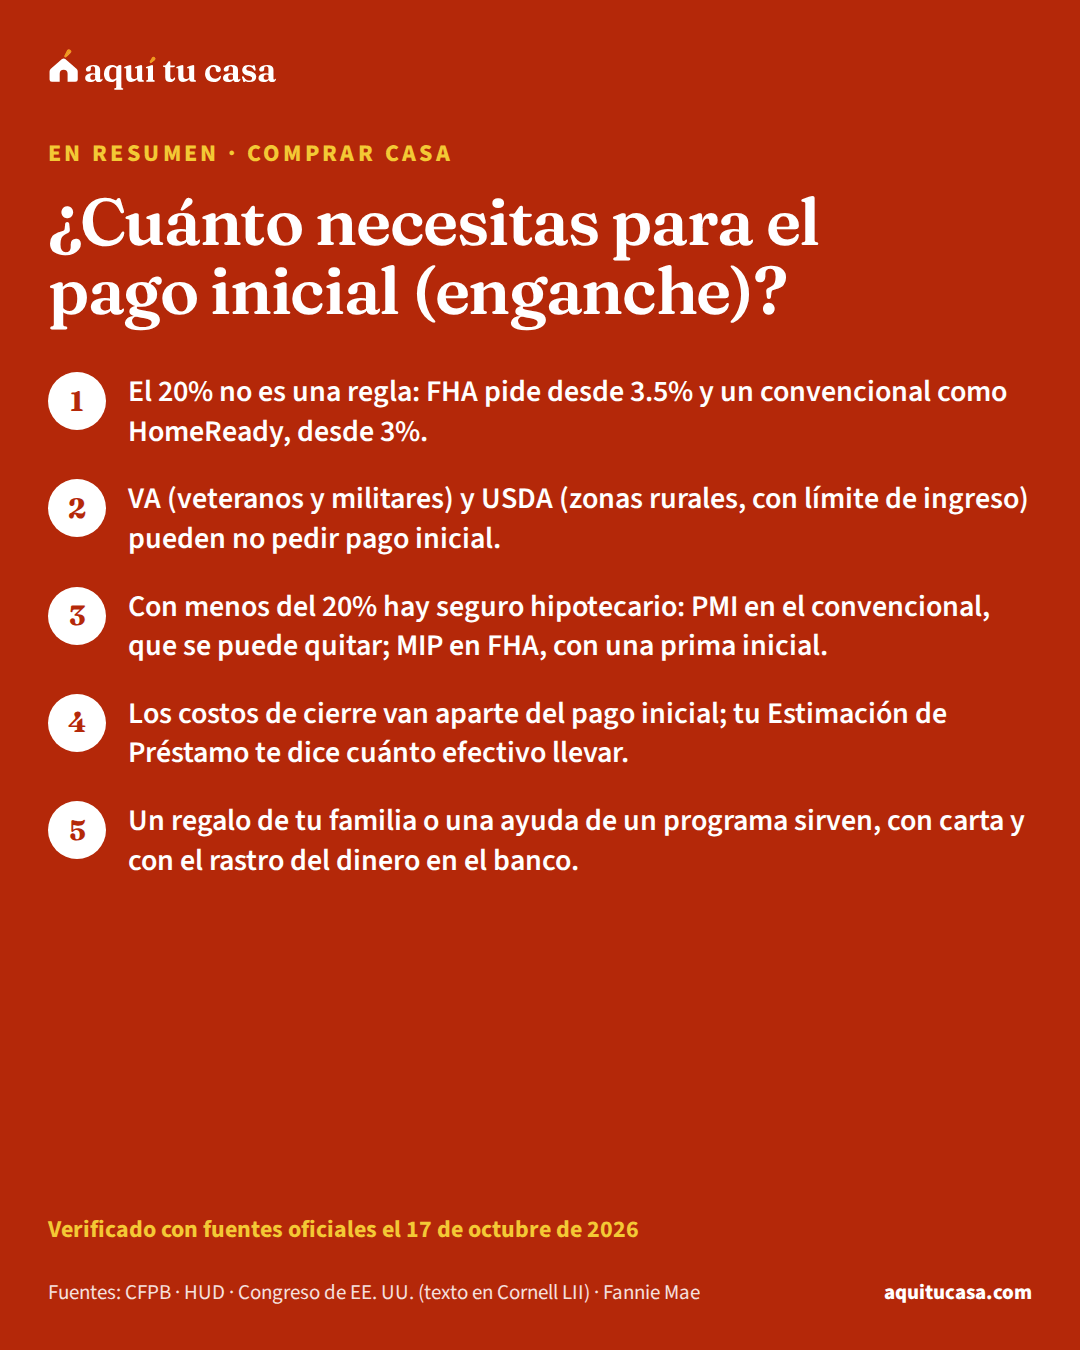
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
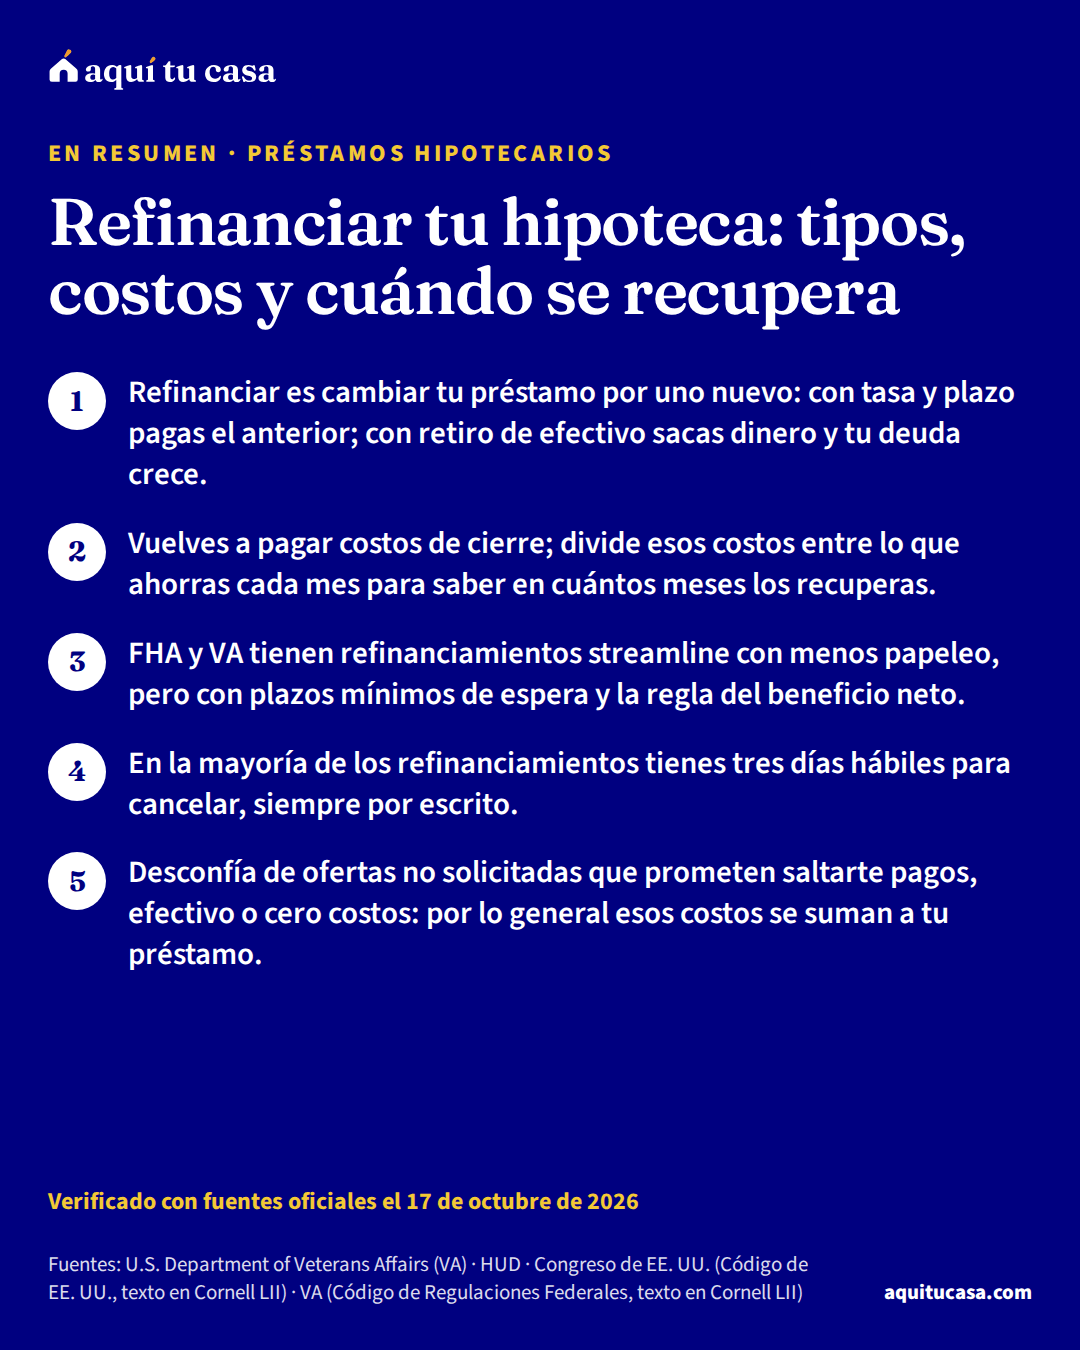
- Préstamos hipotecarios Refinanciar tu hipoteca: tipos, costos y cuándo se recupera Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.