Préstamo convencional: 3% de pago inicial, PMI y puntaje
Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley.
Verificado con fuentes oficiales el 17 de octubre de 2026 21 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un préstamo convencional es el que no pertenece a un programa del gobierno; la mayoría sigue las reglas de Fannie Mae o Freddie Mac. Con HomeReady o Home Possible, para ingresos de hasta el 80% del ingreso medio del área, el pago inicial puede ser de 3%. Si el préstamo se revisa a mano, Fannie Mae pide un puntaje de al menos 620 con tasa fija; con su sistema automático (DU) no hay mínimo fijo. Con menos de 20% de pago inicial pagas seguro privado (PMI), pero por ley puedes pedir que lo quiten al llegar al 80% del valor original y termina solo al 78% si vas al día.
Lo más importante
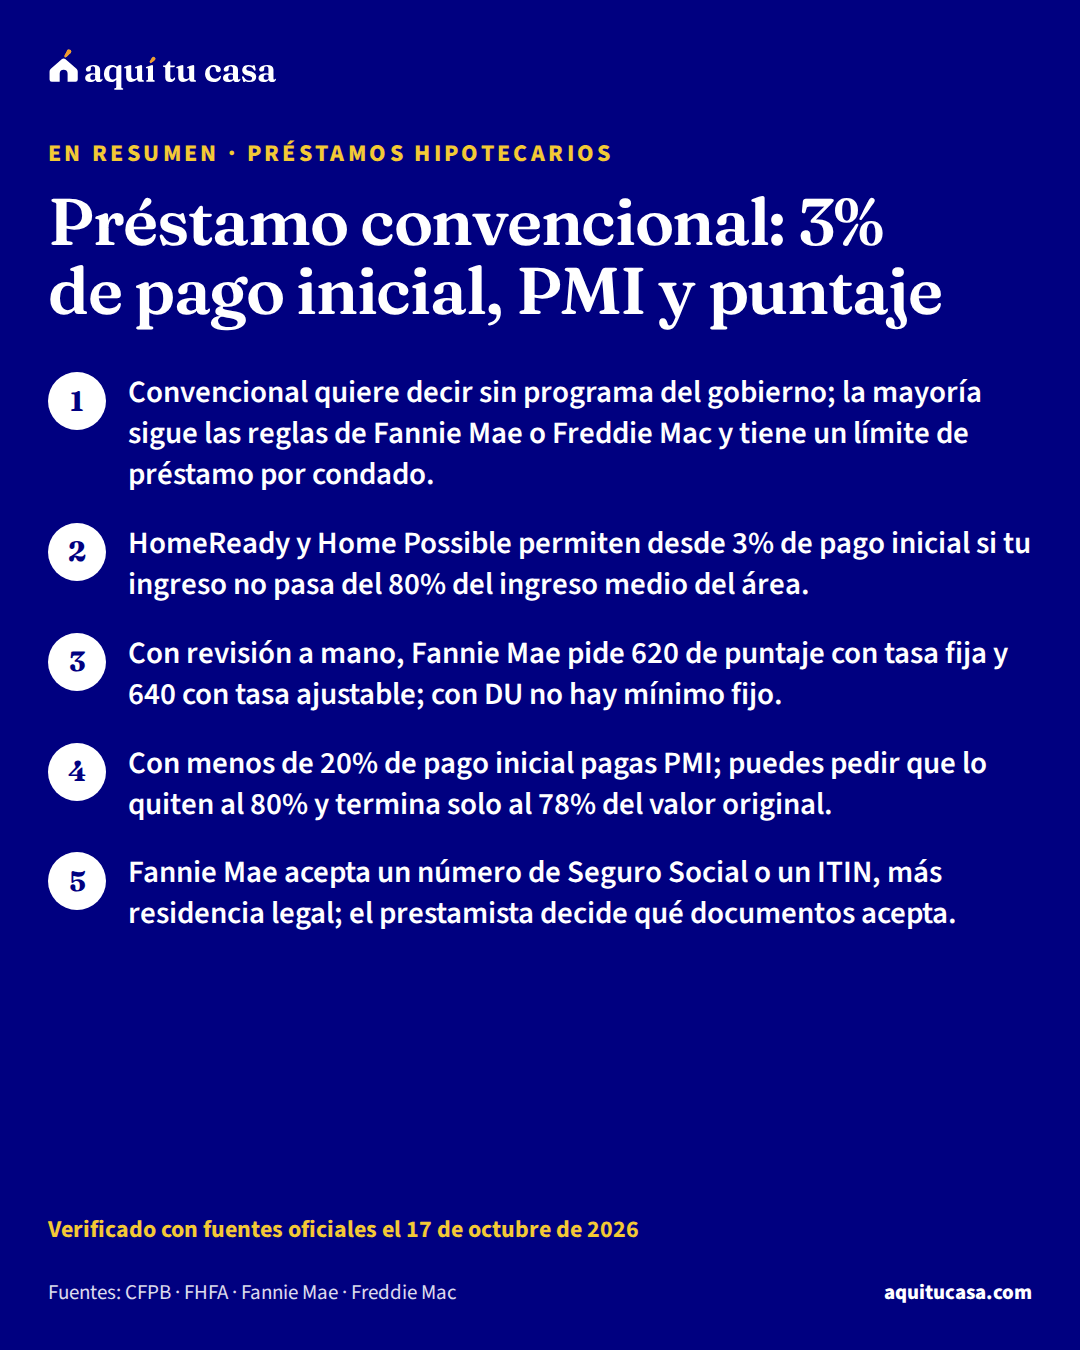
- Convencional quiere decir sin programa del gobierno; la mayoría sigue las reglas de Fannie Mae o Freddie Mac y tiene un límite de préstamo por condado.
- HomeReady y Home Possible permiten desde 3% de pago inicial si tu ingreso no pasa del 80% del ingreso medio del área.
- Con revisión a mano, Fannie Mae pide 620 de puntaje con tasa fija y 640 con tasa ajustable; con DU no hay mínimo fijo.
- Con menos de 20% de pago inicial pagas PMI; puedes pedir que lo quiten al 80% y termina solo al 78% del valor original.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa y te preguntas si un préstamo convencional te conviene más que uno FHA.
- Tienes menos de 20% para el pago inicial y quieres entender el seguro hipotecario privado (PMI) y cuándo se quita.
- Tu ingreso es bajo o moderado y quieres saber qué son HomeReady y Home Possible.
Busca ayuda directa primero si…
- Eres veterano o militar: lee primero la guía del préstamo VA.
- Quieres un préstamo de un banco que no sigue las reglas de Fannie Mae ni de Freddie Mac (por ejemplo, un préstamo con ITIN de un programa propio): la guía de préstamos con ITIN explica esas opciones.
- Ya tienes un préstamo convencional y quieres quitar el PMI de un préstamo viejo: esta guía lo explica, pero tu administrador del préstamo tiene tus fechas exactas.
El préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa es el tipo de hipotecahipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa más común, y no siempre pide 20% de entrada. Esta guía explica, con las reglas que publican Fannie Mae, Freddie Mac y la ley federal, cuánto pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa necesitas, qué puntaje piden, cuánto puedes pedir, cómo funciona el seguro privado (PMI) y cuándo te lo quitan.
Qué es un préstamo convencional
“Convencional” solo quiere decir que el préstamo no es parte de un programa del gobierno, como FHA, VA o USDA. Según la CFPB, suelen costar menos que los FHA, pero pueden ser más difíciles de obtener.1
Hay dos grandes grupos:
- Préstamos conformes. Tienen un monto máximo que fija el gobierno, y sus demás reglas las ponen Fannie Mae o Freddie Mac, las empresas que respaldan estos préstamos.1 Por ley, las dos solo pueden comprar préstamos por debajo de ese monto.2
- Préstamos no conformes, como el préstamo jumbopréstamo jumboUn préstamo jumbo es una hipoteca cuyo monto pasa el límite de préstamo conforme. Ese límite es lo máximo que, por ley, Fannie Mae y Freddie Mac (las dos empresas que les compran hipotecas a los prestamistas) pueden comprar. Lo fijan cada año ellas y su regulador, la Agencia Federal de Financiamiento de la Vivienda (FHFA), y es más alto en los condados caros. Un préstamo puede pasar ese límite, pero entonces se llama jumbo. Según la CFPB, conseguir un préstamo jumbo puede costar más que uno conforme, y para contar como hipoteca calificada (QM) debe cumplir requisitos especiales.Ver la definición completa. En los jumbo, cada prestamista pone sus reglas, y por lo general piden buen crédito y un pago inicial alto.1
¿Convencional o FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa? Depende de tu crédito y de tu ahorro. Según la CFPB, el seguro privado de un convencional cambia con tu pago inicial y tu puntaje, y para quien tiene buen crédito suele ser más barato que el de FHA; además, en ciertas circunstancias se puede cancelar.10 La guía del préstamo FHA explica la otra opción, y la CFPB recomienda no decidir antes de tener las Estimaciones de Préstamo oficiales.1
Cuánto puedes pedir: el límite conforme
Por ley, Fannie Mae y Freddie Mac solo pueden comprar préstamos por debajo de un monto llamado límite de préstamo conformelímite de préstamo conformeEl límite de préstamo conforme es el monto máximo de una hipoteca que Fannie Mae y Freddie Mac pueden comprar a los bancos. Esas dos empresas respaldan la mayoría de los préstamos convencionales, así que un préstamo dentro del límite ("conforme") suele conseguir mejores condiciones que uno más grande ("jumbo"). La Agencia Federal de Financiamiento de la Vivienda (FHFA) lo fija cada año con la fórmula de la ley HERA, y las zonas de precios altos tienen un límite mayor. El límite FHA de cada condado se calcula a partir de este número.Ver la definición completa. Por encima, el préstamo es jumbo. La ley de 2008 conocida como HERA fijó una fórmula permanente para calcularlo, y cuatro zonas de alto costo (Alaska, Hawái, Guam y las Islas Vírgenes) tienen límites más altos.2
En los datos que publicamos, el límite para una casa de una unidad va de $832,750 en los condados de menor costo a $1,299,500 en los de mayor costo. Busca el de tu condado en nuestra página de límites conformes. Si el préstamo que necesitas pasa ese límite, estás en terreno jumbo: compara las reglas de varios prestamistas.1
Pago inicial bajo: HomeReady y Home Possible
No necesitas 20% para un convencional. Fannie Mae y Freddie Mac tienen programas para ingresos bajos y moderados que empiezan en 3%.35
HomeReady (Fannie Mae). Es un convencional con reglas más flexibles para quien cumple un límite de ingreso: tu ingreso anual no puede pasar del 80% del ingreso medio del área (AMI)ingreso medio del área (AMI)El ingreso medio del área (AMI, por sus siglas en inglés) es el ingreso familiar mediano de una zona, que HUD calcula cada año para cada área metropolitana y condado. Los programas de vivienda lo usan como vara: según la regla federal, una familia es de ingresos bajos cuando no gana más del 80% del ingreso mediano de su área, y de ingresos muy bajos cuando no pasa del 50%, ajustado por el tamaño de la familia. Los programas estatales de ayuda para el pago inicial y los vales de Sección 8 publican sus límites como un porcentaje del AMI, así que el mismo sueldo puede calificar en un condado y no en el vecino.Ver la definición completa donde está la casa. Sirve para una casa de una a cuatro unidades donde vas a vivir. Para financiar más del 95% (hasta 97%), el préstamo tiene que ser de tasa fija a 30 años o menos, en una casa de una unidad, y evaluado con DU, el sistema automático de Fannie Mae. Si todos los que vivirán en la casa compran por primera vez, se pide un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa.3 Si el préstamo se revisa a mano, el máximo baja a 95%.4
Home Possible (Freddie Mac). Es una hipoteca de pago inicial bajo para ingresos bajos y muy bajos: pago inicial de 3%, ingreso de hasta el 80% del AMI y un máximo de 97% del valor en una casa de una unidad. El pago inicial puede venir de la familia, de programas de tu empleador, de un segundo préstamo de ayuda o de tu propio trabajo en la construcción (sweat equity). Freddie Mac tiene una herramienta para revisar el límite de ingreso de cada propiedad.5
HomeReady y Home Possible, lado a lado
Fannie Mae
HomeReady
Tu prestamista decide cuál ofrece: pregunta por los dos y pide la Estimación de Préstamo de cada uno.20
Ejemplo con números reales
El pago inicial de una casa típica con un convencional
Con el valor típico de una casa en Estados Unidos.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo con HomeReady o Home Possible (3%)
- $9,981
- Pago inicial para no pagar PMI (20%)
- $66,540
Es un ejemplo con números nacionales.3 Con menos de 20% de pago inicial pagas PMI, pero puedes pedir que lo quiten más adelante.9 Calcula cuánto tiempo te toma ahorrar con tus números.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicial
Puntaje de crédito y deudas
El puntaje. Fannie Mae fija el mínimo según cómo se revise tu préstamo. Si se revisa a mano (suscripción manualsuscripción manual (manual underwriting)La suscripción manual (manual underwriting) es cuando el prestamista evalúa tu solicitud de hipoteca revisando él mismo tu crédito, ingresos, ahorros y deudas, en vez de basarse en la recomendación de un sistema automático. Fannie Mae permite las dos formas: su sistema automático (Desktop Underwriter) o la suscripción manual. En los préstamos FHA, HUD exige suscripción manual cuando el sistema automático da un resultado “Refer” o cuando el caso se tiene que bajar a revisión manual, y también para quienes no tienen puntaje de crédito y usan crédito no tradicional. Las reglas pueden ser más estrictas: en Fannie Mae, el máximo de relación deuda-ingreso es más bajo.Ver la definición completa), pide al menos 620 con tasa fija y 640 con tasa ajustablehipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa. Si se evalúa con DU, su sistema automático, no hay un puntaje mínimo: DU mide tu riesgo con varios factores. Para ese mínimo, con un solo prestatario cuenta su puntaje representativo; con varios, el promedio de sus puntajes medianos.6
El puntaje no solo decide si calificas: Fannie Mae también cobra ajustes de precio (LLPA) según el puntaje, entre otras cosas.6
Sin puntaje. Fannie Mae acepta préstamos en los que ningún prestatario tiene puntaje.6 Y en HomeReady con revisión a mano, un puntaje bajo por falta de historial puede aceptarse si el prestamista lo completa con un historial de crédito alternativocrédito alternativoEl crédito alternativo, que las guías hipotecarias llaman historial de crédito no tradicional (nontraditional credit), es una forma de mostrar que pagas a tiempo cuando no tienes puntaje de crédito o tu historial tradicional es muy corto. En las reglas de Fannie Mae, el prestamista primero revisa los tres burós; si no hay puntaje, documenta los pagos regulares de los últimos doce meses, como la renta, los servicios (luz, gas, agua, teléfono, internet), seguros, guardería, colegiatura o envíos de dinero constantes. Cuántas referencias pide depende del tipo de préstamo y de cómo se evalúa. En general no sirve para reemplazar un puntaje que ya tienes, aunque sea bajo.Ver la definición completa.4 La guía de crédito alternativo para hipotecas explica qué pagos sirven.
Tus deudas. La relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa compara tus pagos mensuales, incluido el nuevo pago de la casa, con tu ingreso. Con revisión a mano, el máximo de Fannie Mae es 36%, y puede subir a 45% si cumples requisitos de puntaje y reservas. Con DU, el máximo es 50%.7 La guía DTI: qué es y cómo bajarlo te ayuda a calcularla.
El seguro privado (PMI) y cuándo termina
En los préstamos que compra Fannie Mae, si el préstamo pasa del 80% del valor de la casa, el prestamista debe poner un seguro hipotecario. En una compra, el valor es el menor entre el precio y el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa.8 Ese seguro se llama PMIseguro hipotecario privado (PMI)El seguro hipotecario privado (PMI, por sus siglas en inglés) es un tipo de seguro hipotecario que te pueden exigir en un préstamo convencional cuando tu pago inicial es menor del 20% del precio de compra. Protege al prestamista, no a ti, si dejas de pagar. Normalmente se paga cada mes dentro de la cuota, y el costo depende de tu puntaje de crédito y de cuánto diste de enganche. A diferencia del seguro de la FHA, el PMI se puede cancelar cuando tu saldo baja lo suficiente respecto del valor de la casa; el prestamista debe explicarte las reglas.Ver la definición completa (private mortgage insurance). Protege al prestamista, no a ti: si dejas de pagar, puedes perder la casa igual.9
¿Cómo se paga? Lo más común es una prima mensual, que aparece en la página 1 de la Estimación de Préstamo. A veces es un pago único al cierre; si después te mudas o refinancias, puede que no te devuelvan esa prima.9 Fannie Mae acepta primas mensuales, anuales, únicas o divididas entre el cierre y cada mes.8 Algunos prestamistas ofrecen préstamos sin PMI con poco pago inicial, a cambio de una tasa más alta; según cuánto tiempo te quedes, eso puede salir más caro o más barato.9
La gran diferencia con el seguro de FHA es que el PMI termina por ley, la Ley de Protección al Propietario (Homeowners Protection Act):
La vida del PMI, del cierre al final
1. Al firmar, recibes el calendario y el aviso
El día del cierre
En tasa fija, el prestamista te da el calendario de pagos y un aviso con la fecha en que puedes pedir la cancelación y la fecha en que termina sola.13
2. Cada año, un recordatorio
Una vez al año
El administrador te manda por escrito tus derechos y un teléfono para preguntar si ya puedes cancelar.13
3. Al 80% del valor original, puedes pedir que lo quiten
En la fecha del calendario, o antes con pagos extra
Pídelo por escrito. Necesitas buen historial de pagos, ir al día, no tener otra hipoteca y probar que la casa no perdió valor.12
4. Al 78%, termina solo
En la fecha del calendario original
Si vas al día. Si no, termina el primer día del mes siguiente a ponerte al día.12
5. A la mitad del plazo, termina siempre
En un préstamo de 30 años, después de 15
Aunque el saldo no haya llegado al 78%, si vas al día.14
6. Te devuelven lo que no se usó
Hasta 45 días después
No te pueden cobrar primas más de 30 días después, y el administrador devuelve las primas no ganadas.12
El “valor original” es el menor entre el precio del contrato y el avalúo al cerrar. “Buen historial de pagos” quiere decir, entre otras cosas, no haber tenido un pago con 30 días o más de atraso en los últimos 12 meses.11 La CFPB dice que la primera fecha para pedir la cancelación está en el aviso de PMI que recibiste con tu hipoteca, y que Fannie Mae y Freddie Mac pueden tener reglas propias, pero no menos favorables que la ley.14 Ojo: estas reglas no aplican igual a ciertos préstamos de alto riesgo.12
De dónde puede salir el dinero
Regalos de tu familia. En una casa donde vas a vivir, puedes usar un regalo para todo o parte del pago inicial, los costos de cierre o las reservas. Puede dártelo un pariente, o alguien con una relación familiar, como tu pareja, tu prometido o una persona que ha sido como de la familia por muchos años. En una casa de una unidad no tienes que poner dinero propio: todo puede ser regalo. El donante firma una carta de regalocarta de regaloLa carta de regalo es un documento firmado por la persona que te regala dinero para comprar casa, en el que dice que es un regalo y no un préstamo. Para algunos préstamos, un regalo puede pagar el pago inicial (enganche), los costos de cierre o las reservas, siempre que demuestres de dónde vino el dinero. En las reglas de Fannie Mae, la carta indica la cantidad del regalo, dice que no se espera que lo devuelvas, y da el nombre, la dirección, el teléfono y la relación del donante contigo. El prestamista también comprueba que el dinero pasó de la cuenta del donante a la tuya o al agente de cierre.Ver la definición completa que dice el monto y que no espera que se lo devuelvas.15 La guía de regalos de dinero de familiares explica los papeles.
Ayuda del vendedor. El vendedor, el constructor o el agente pueden pagar parte de tus costos de cierre, pero nunca tu pago inicial. En una casa donde vas a vivir, el tope se calcula sobre el precio o el avalúo, el que sea menor: 3% si financias más del 90%; 6% si financias de 75.01% a 90%, y 9% si financias 75% o menos.16
Efectivo guardado en casa. En HomeReady, el efectivo que guardas en casa puede servir para el pago inicial y los costos de cierre de una casa de una unidad, si acostumbras pagar en efectivo y el dinero está depositado en tu cuenta al solicitar, o al menos 30 días antes del cierre.4 La guía de dinero en efectivo y tu hipoteca explica cómo documentarlo.
Ayuda para el pago inicial. Muchos estados y organizaciones locales tienen programas que se pueden usar con un préstamo convencional.19 La herramienta ¿A qué ayudas califico? busca programas que podrían servirte.
Quién puede pedirlo: número de identificación y residencia
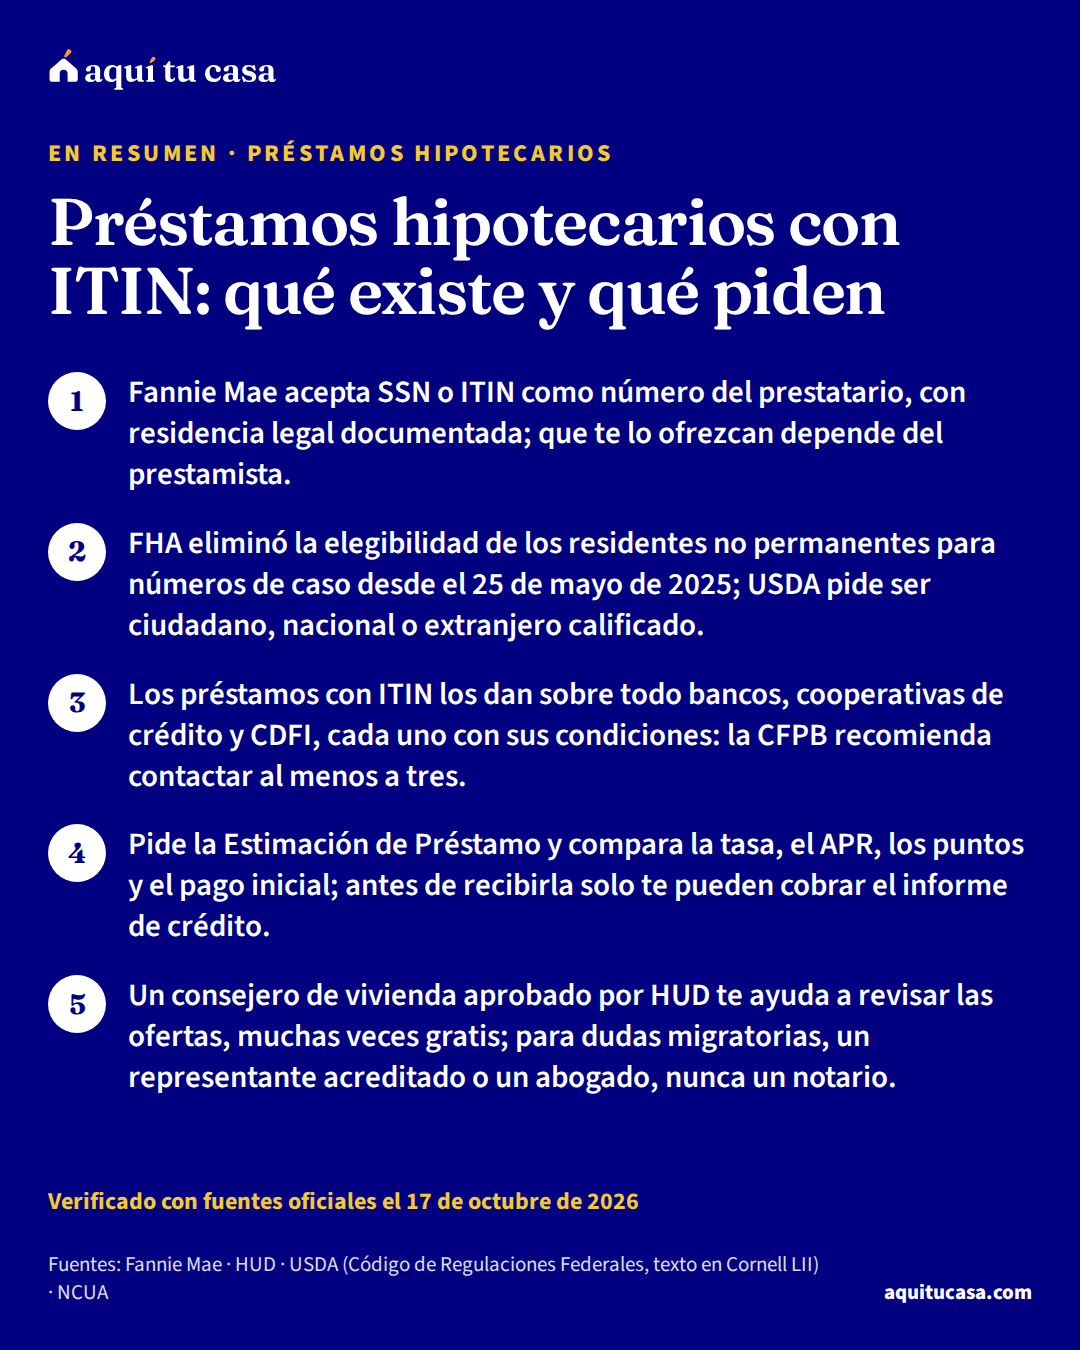
Fannie Mae pide que cada prestatario tenga un número de Seguro Social válido o un ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, además de cumplir los requisitos de residencia legal y documentación. Cada prestatario firma el pagaré y queda en el título.18
Sobre la residencia, Fannie Mae compra préstamos de personas que no son ciudadanas y son residentes permanentes o no permanentes legales, en las mismas condiciones que a los ciudadanos. No fija los documentos exactos: el prestamista decide según tu caso, con la documentación que considere apropiada, y le garantiza a Fannie Mae que estás legalmente en el país.17 Por eso un prestamista puede decirte que sí y otro que no. La guía de préstamos con ITIN explica cómo preguntar, y la de refinanciar de un préstamo con ITIN a uno convencional sirve si ya tienes casa y tu situación cambió.
Si este es tu caso
Compras por primera vez
En HomeReady, si todos compran por primera vez, toma el curso para compradores antes de cerrar.3 La guía de cursos para compradores explica las opciones.
Tu ingreso es bajo o moderado
HomeReady y Home Possible tienen un límite de ingreso del 80% del ingreso medio del área.35 Revisa el de tu zona antes de solicitar.
Guardas tus ahorros en efectivo
En HomeReady, el efectivo puede servir si lo depositas a tiempo y explicas de dónde viene.4
Vives con familiares que aportan
En HomeReady, lo que te pagan quienes viven contigo puede contar como ingreso, hasta 30%, si llevan 12 meses contigo.4
Errores comunes
Error: Creer que necesitas 20% para un convencional.
Mejor: HomeReady y Home Possible empiezan en 3% si cumples el límite de ingreso.3
Error: Olvidarte del PMI y pagarlo de más.
Mejor: Desde que tu saldo llega al 80% del valor original, pide por escrito la cancelación.12
Error: Pagar el PMI con una prima única y refinanciar pronto.
Mejor: Si te mudas o refinancias, puede que no te devuelvan esa prima.9
Error: Pedirle al vendedor que ponga tu pago inicial.
Mejor: El vendedor solo puede ayudar con costos de cierre, y con un tope según cuánto financies.16
Error: Rendirte porque un prestamista te dijo que no por tu ITIN.
Mejor: Fannie Mae acepta un ITIN con residencia legal documentada;18 cada prestamista decide los documentos, así que pregunta a otros.17
Error: Elegir solo por la tasa.
Mejor: Compara el PMI, los costos de cierre y la tasa en las Estimaciones de Préstamo.20
Qué hacer esta semana
- Busca el límite conforme de tu condado en límites conformes.2
- Compara tu ingreso con el 80% del ingreso medio del área de la zona donde buscas.3
- Revisa tus informes de crédito y tu relación deuda-ingreso.7
- Calcula tu pago, con PMI, en la calculadora de hipoteca.8
- Pide Estimaciones de Préstamo a varios prestamistas y pregunta por HomeReady y Home Possible; te deben llegar dentro de los tres días hábiles.20
- Si quieres revisar tus opciones con alguien, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.21
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto necesito de pago inicial para un préstamo convencional?
Depende del programa y del prestamista. HomeReady, de Fannie Mae, y Home Possible, de Freddie Mac, permiten desde 3% si cumples el límite de ingreso. En una casa de $332,700, el valor típico en Estados Unidos, eso son $9,981. Con menos de 20% pagas seguro privado (PMI).
¿Qué puntaje de crédito necesito para un préstamo convencional?
Si el préstamo se revisa a mano, Fannie Mae pide al menos 620 con tasa fija y 640 con tasa ajustable. Si se evalúa con su sistema automático (DU), no hay un mínimo fijo: el sistema mide tu riesgo con varios factores. Tu puntaje también influye en el precio del préstamo.
¿Cuándo me quitan el PMI?
Por ley, puedes pedir por escrito que lo cancelen cuando tu saldo llega al 80% del valor original de la casa, si tienes buen historial de pagos, vas al día, no tienes otra hipoteca y la casa no perdió valor. Termina solo cuando el saldo, según el calendario, llega al 78%, si vas al día, y a más tardar a la mitad del plazo. La primera fecha para pedirlo está en el aviso de PMI que recibiste al cerrar.
¿Qué es HomeReady y quién califica?
Es una hipoteca convencional de Fannie Mae para personas cuyo ingreso no pasa del 80% del ingreso medio del área de la casa. Permite financiar hasta el 97% del valor en una casa de una unidad, con tasa fija de hasta 30 años. Si todos los que vivirán en la casa compran por primera vez, pide un curso para compradores.
¿Puedo sacar un préstamo convencional con ITIN?
La Guía de Venta de Fannie Mae acepta un número de Seguro Social válido o un ITIN, además de residencia legal documentada, y compra préstamos de residentes permanentes y no permanentes legales en las mismas condiciones que a los ciudadanos. El prestamista decide qué documentos de residencia acepta, y no todos ofrecen esa opción. La guía de préstamos con ITIN explica cómo preguntar.
¿Mi familia me puede regalar el pago inicial?
Sí. En una residencia principal, Fannie Mae acepta regalos de parientes y de personas con una relación familiar, como tu pareja o tu prometido. En una casa de una unidad no tienes que poner dinero propio: todo puede ser regalo. El donante firma una carta de regalo que dice que no espera que se lo devuelvas.
¿Qué es mejor, un convencional o un FHA?
No hay una respuesta para todos. La CFPB dice que los convencionales suelen costar menos que los FHA, pero pueden ser más difíciles de obtener, y que el PMI suele ser más barato que el seguro de FHA para quien tiene buen crédito. Además, el PMI termina por ley y el seguro FHA con menos de 10% de pago inicial dura todo el préstamo. Pide Estimaciones de Préstamo de los dos y compara.
¿Qué es un préstamo jumbo?
Es un préstamo por encima del límite conforme, el monto máximo que Fannie Mae y Freddie Mac pueden comprar. La CFPB dice que en los jumbo las reglas cambian según el prestamista, pero por lo general piden buen crédito y un pago inicial alto.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Conventional loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. FHFA · Conforming Loan Limits · fhfa.gov · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Selling Guide B5-6-02, HomeReady Mortgage Underwriting Methods and Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Freddie Mac · Home Possible® · sf.freddiemac.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Selling Guide B3-5.1-01, General Requirements for Credit Scores · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Selling Guide B3-6-02, Debt-to-Income Ratios · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B7-1-01, Provision of Mortgage Insurance · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 13 fuentes restantes
- 9. CFPB · What is private mortgage insurance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What is mortgage insurance and how does it work? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §4901, Definitions (Homeowners Protection Act of 1998) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §4902, Termination of private mortgage insurance (Homeowners Protection Act of 1998) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §4903, Disclosure requirements (Homeowners Protection Act of 1998) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB · When can I remove private mortgage insurance (PMI) from my loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. Fannie Mae · Selling Guide B3-4.3-04, Personal Gifts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 16. Fannie Mae · Selling Guide B3-4.1-02, Interested Party Contributions (IPCs) · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 17. Fannie Mae · Selling Guide B2-2-02, Non–U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 18. Fannie Mae · Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 19. CFPB · Special loan programs · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 21. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 15 minutos de lectura
Préstamo FHA: pago inicial, seguro, límites y quién califica
Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia.
- FHA no presta el dinero: asegura préstamos de prestamistas privados, y ese seguro (MIP) lo pagas tú.
- Con 580 o más de puntaje pones desde 3.5%; con 500 a 579, al menos 10%; con menos de 500 no hay préstamo FHA.
- La prima anual dura 11 años si pones 10% o más, y todo el préstamo si pones menos.
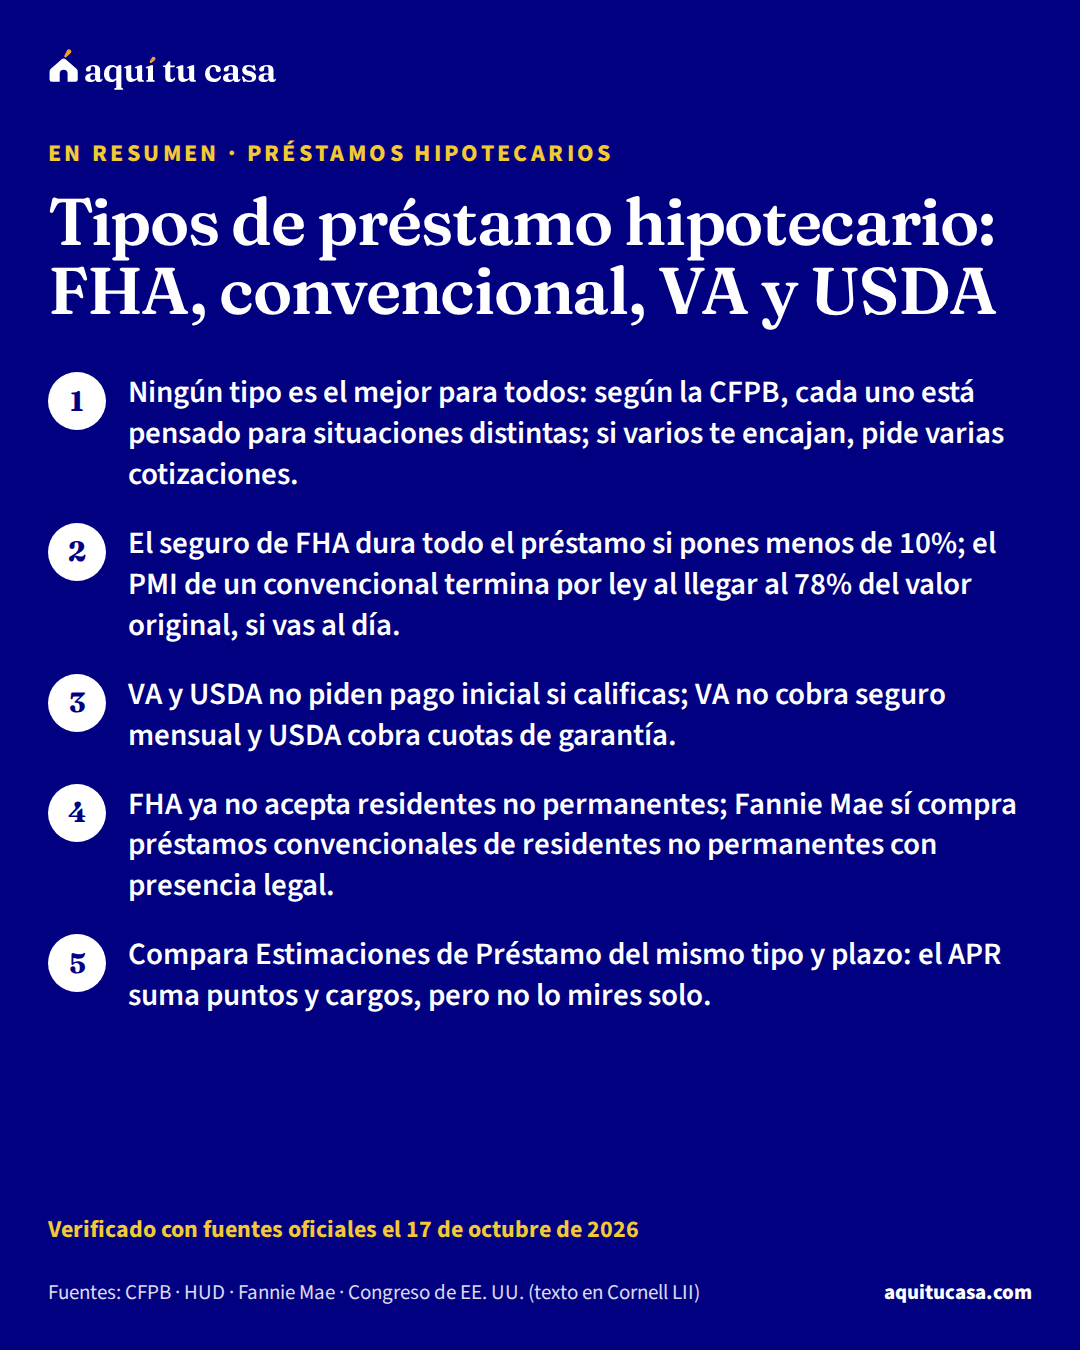
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
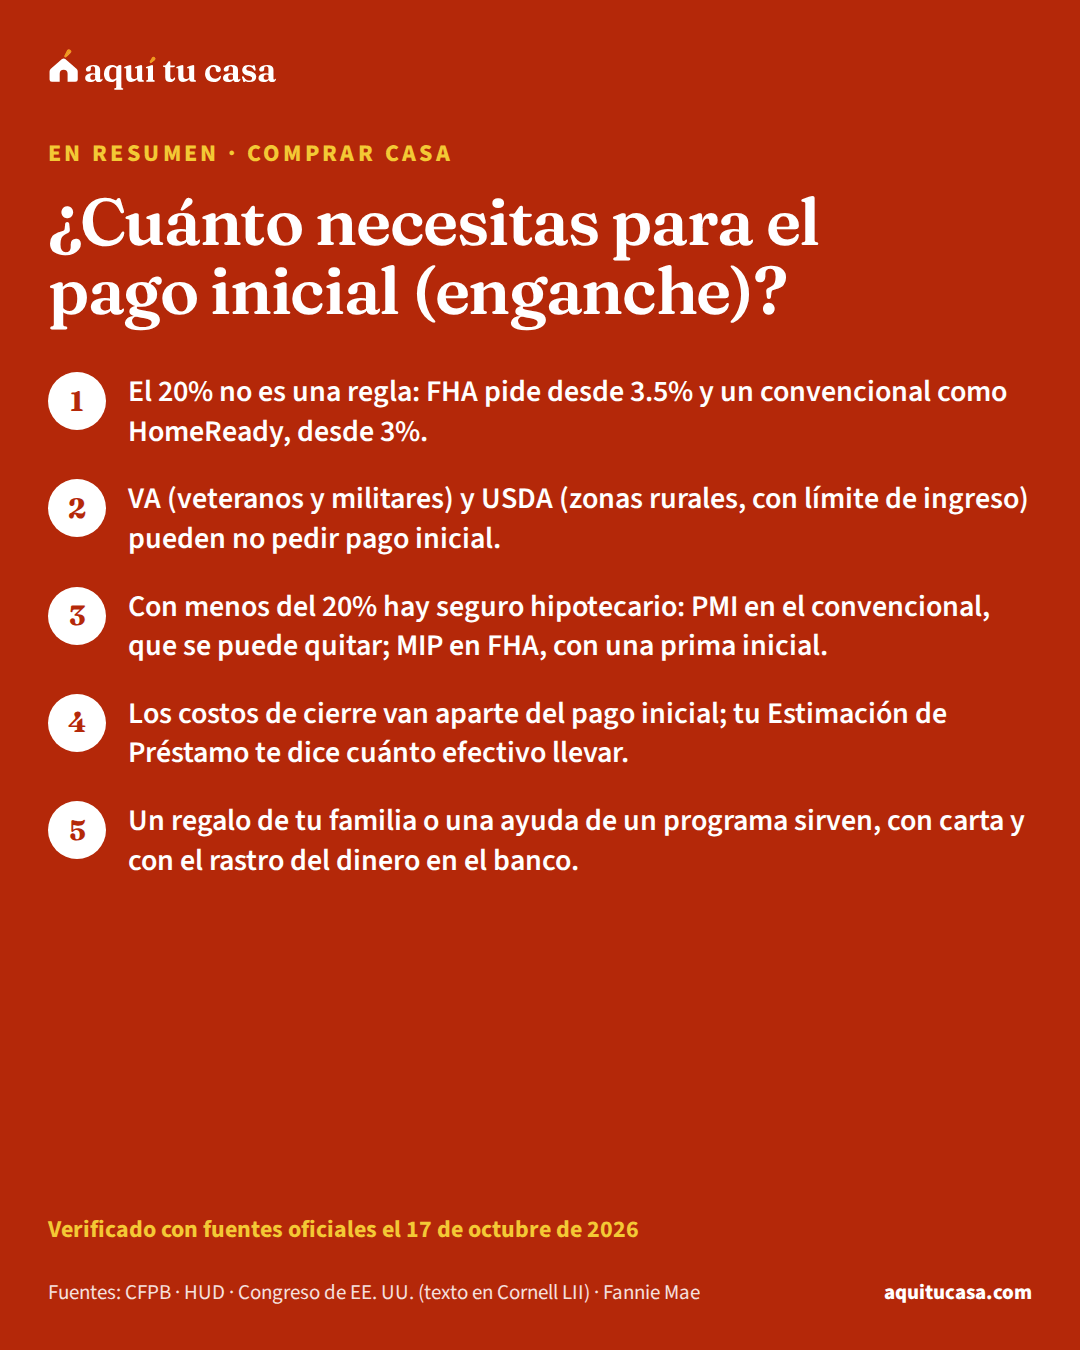
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
- Préstamos hipotecarios Préstamos hipotecarios con ITIN: qué existe y qué piden Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.