Refinanciar de un préstamo con ITIN a uno convencional o FHA
Si compraste con un préstamo con ITIN y tu situación cambió: qué piden Fannie Mae y FHA para refinanciar, qué revisar en tu préstamo y tus derechos.
Verificado con fuentes oficiales el 17 de octubre de 2026 18 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
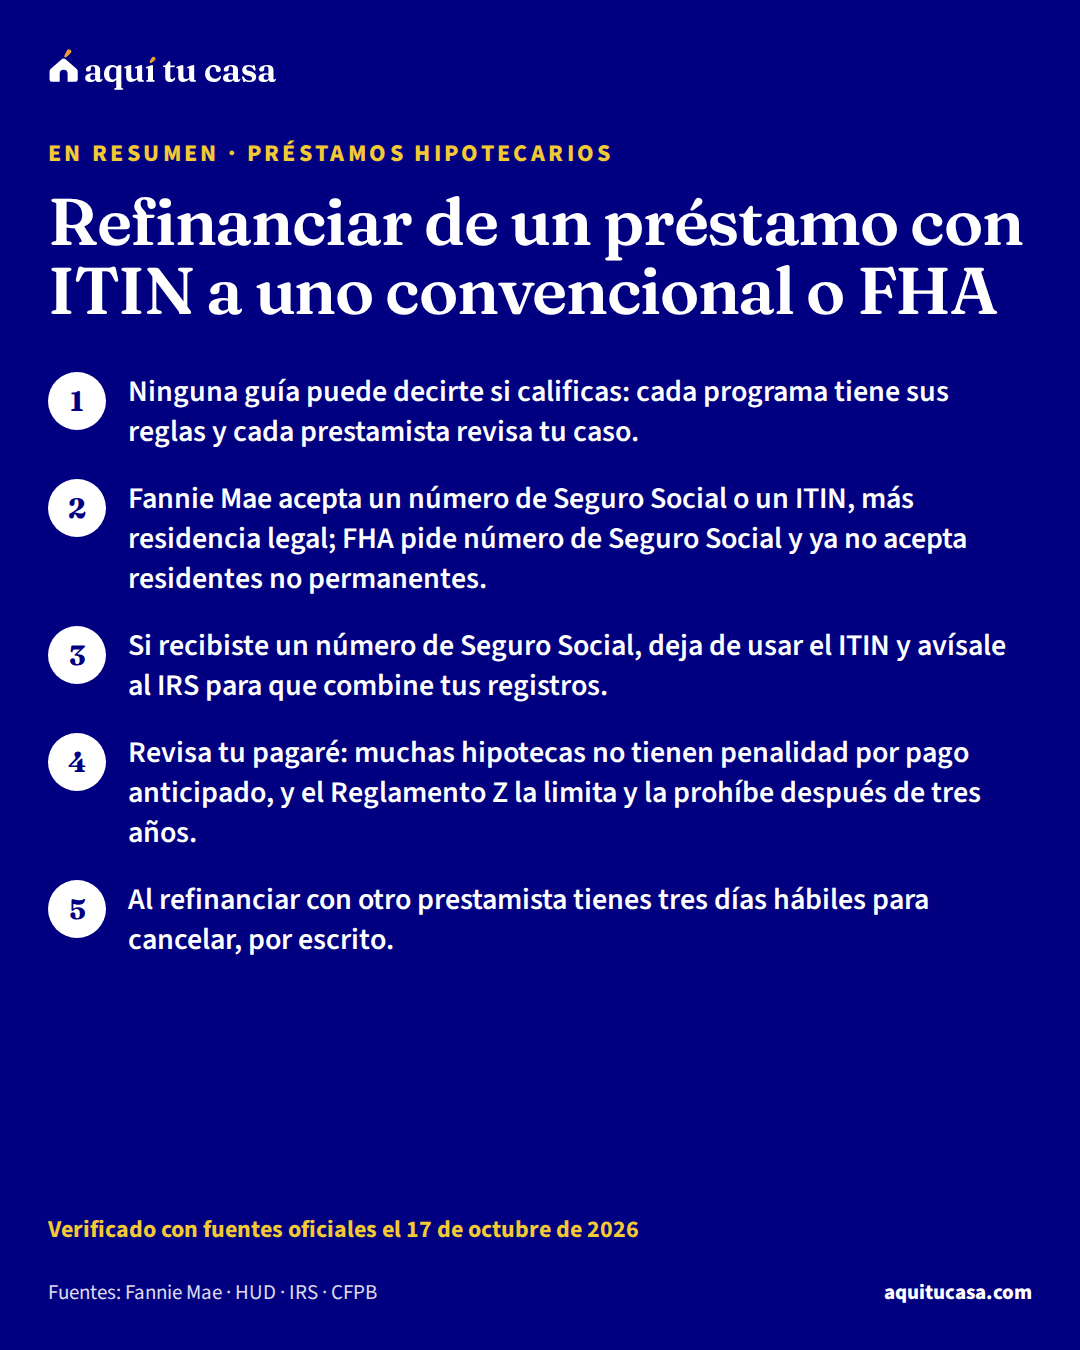
Depende del programa, no solo de ti. Fannie Mae acepta un número de Seguro Social o un ITIN, más residencia permanente o no permanente legal, y el prestamista decide qué documentos acepta. FHA, para los números de caso asignados desde el 25 de mayo de 2025, solo acepta ciudadanos, residentes permanentes y ciudadanos de Micronesia, las Islas Marshall y Palaos, y pide un número de Seguro Social válido. Antes de refinanciar, revisa si tu préstamo actual tiene penalidad por pago anticipado, compara al menos tres Estimaciones de Préstamo y recuerda que tienes tres días hábiles para cancelar un refinanciamiento con otro prestamista.
Lo más importante
- Ninguna guía puede decirte si calificas: cada programa tiene sus reglas y cada prestamista revisa tu caso.
- Fannie Mae acepta un número de Seguro Social o un ITIN, más residencia legal; FHA pide número de Seguro Social y ya no acepta residentes no permanentes.
- Si recibiste un número de Seguro Social, deja de usar el ITIN y avísale al IRS para que combine tus registros.
- Revisa tu pagaré: muchas hipotecas no tienen penalidad por pago anticipado, y el Reglamento Z la limita y la prohíbe después de tres años.
¿Es para ti?
Esta guía es para ti si…
- Compraste tu casa con un préstamo con ITIN y ahora tienes número de Seguro Social o residencia permanente.
- Quieres saber qué piden un préstamo convencional (Fannie Mae) y uno FHA antes de pedir un refinanciamiento.
- Quieres revisar si tu préstamo actual tiene penalidad por pago anticipado y qué derechos tienes al refinanciar.
Busca ayuda directa primero si…
- Tienes una pregunta sobre tu caso migratorio: esta guía no la responde; habla con un abogado o un representante acreditado.
- Ya te atrasaste en tus pagos: empieza por la guía de qué hacer si no puedes pagar la hipoteca.
- Todavía no has comprado casa: la guía de préstamos con ITIN explica cómo comprar.
Esta guía es para quien compró su casa con un préstamo con ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa y ahora tiene otra situación: un número de Seguro Social, una residencia permanente o un ingreso distinto. Explica qué piden un préstamo convencional y uno FHA para refinanciarrefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa, qué revisar en tu préstamo actual y qué derechos tienes. No te dice si calificas: eso depende de tu caso, de tu prestamista y de las reglas vigentes, que pueden cambiar.
- Lo que pide Fannie Mae de cada prestatario, más residencia legal
- SSN o ITIN1
- Desde esta fecha FHA no acepta residentes no permanentes
- 25 de mayo de 20256
- Para cancelar un refinanciamiento con otro prestamista
- 3 días hábiles15
- Después de este plazo, el Reglamento Z no permite penalidad por pago anticipado
- 3 años11
Antes de empezar: lo que cambió y lo que no
Un cambio en tu situación migratoria o en tu número de identificación no cambia solo tu préstamo. Tu hipoteca actual sigue igual hasta que la pagas, por ejemplo con un refinanciamiento. Lo que sí puede cambiar son los programas a los que puedes pedir un préstamo nuevo, porque cada uno tiene su regla:
- Préstamo convencional (Fannie Mae). Cada prestatario necesita un número de Seguro Social válido o un ITIN, además de residencia legal documentada.1 Fannie Mae acepta residentes permanentes y no permanentes legales, en las mismas condiciones que a los ciudadanos, y el prestamista decide qué documentos acepta según tu caso.2
- Préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa. Para los números de caso asignados desde el 25 de mayo de 2025, solo acepta ciudadanos, residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palaos.6 Además, cada prestatario debe dar evidencia de un número de Seguro Social válido.7
Si recibiste un número de Seguro Social: avísale al IRS
Según el IRS, el ITIN es para quien necesita un número para sus impuestos federales, pero no es elegible para un número de Seguro Social (SSN); por ejemplo, quien tiene una visa de trabajo califica para un SSN. No puedes tener los dos.9
Cuando recibes tu SSN, el IRS pide dos cosas:9
- Deja de usar el ITIN y usa tu SSN para tus impuestos.
- Avísale al IRS, por carta o en una oficina local, para que combine todos tus registros de impuestos bajo tu SSN. La carta dice que te asignaron un SSN y que quieres combinar tus registros, e incluye tu nombre, tu dirección, tu ITIN (con una copia del aviso CP565, si lo tienes) y una copia de tu tarjeta de Seguro Social.
Si no le avisas, puede que no recibas crédito por todos los salarios pagados y los impuestos retenidos. El IRS anula el ITIN y pasa al SSN toda la información que presentaste con el ITIN.9 Las guías qué es el ITIN y declarar impuestos con ITIN explican por qué tus declaraciones importan para un préstamo.
Refinanciar a un préstamo convencional
Fannie Mae tiene dos tipos de refinanciamiento. Los dos piden que cumplas sus reglas de número de identificación y de residencia.12
Sin retiro de efectivo (limited cash-out). Sacas una primera hipoteca nueva sobre la misma casa para pagar la que tienes. Al menos un prestatario del préstamo nuevo tiene que estar en el título al solicitar. El pago de tu préstamo actual puede incluir montos como una penalidad por pago anticipado, y puedes financiar los costos de cierre, los puntos y los prepagos. El efectivo que recibes no puede pasar del mayor entre el 1% del préstamo nuevo y $2,000. Si el préstamo nuevo pasa del 95% del valor, Fannie Mae pide que el préstamo que pagas sea de Fannie Mae, salvo en HomeReady.3
Con retiro de efectivo (cash-out). Sacas un préstamo mayor que tu saldo y recibes la diferencia. La hipoteca que pagas debe tener al menos 12 meses, y al menos un prestatario debe haber estado en el título seis meses o más, salvo excepciones como una herencia.4 La guía HELOC o refinanciamiento con retiro de efectivo compara las dos formas de sacar dinero de tu casa.
HomeReady. Si tu ingreso no pasa del 80% del ingreso medio del área, HomeReady también sirve para refinanciamientos sin retiro de efectivo.5 La guía del préstamo convencional explica sus reglas, el puntaje y el seguro privado (PMI).
Un detalle de Fannie Mae: si hay problemas con tu número de Seguro Social que el prestamista no puede resolver, debe validarlo directamente con la Administración del Seguro Social; si no se puede validar, el préstamo no es elegible.1
Refinanciar a un préstamo FHA
FHA llama “tasa y plazo” (rate and term) a un refinanciamiento sin retiro de efectivo de cualquier hipoteca, en el que todo el dinero paga las hipotecas de la casa y los costos. En uno con retiro de efectivo, el dinero se puede usar para lo que quieras.7
Los dos refinanciamientos FHA, lado a lado
Sin retiro de efectivo
Tasa y plazo
En los dos aplican las reglas de residencia y de número de Seguro Social de FHA.67
Con FHA pagas otra vez el seguro hipotecario: una prima inicial de 1.75% del monto base del préstamo, salvo excepciones, y una prima anual.8 La guía del préstamo FHA explica cuánto dura esa prima según tu préstamo-valor.

Tu préstamo actual: la penalidad por pago anticipado
Antes de pedir un préstamo nuevo, revisa el que tienes. Según la CFPB, algunos prestamistas cobran una penalidad por pago anticipadopenalidad por pago anticipadoUna penalidad por pago anticipado (prepayment penalty) es un cargo que algunos prestamistas cobran si pagas todo o parte de tu hipoteca antes de tiempo. No todas las hipotecas la tienen; si la tuya la tiene, la aceptaste al cerrar. Según la CFPB, normalmente aplica si pagas todo el saldo dentro de cierto número de años, por ejemplo al vender o refinanciar, y a veces si pagas una suma grande de una vez; por lo general no aplica a pagos extra pequeños al principal. Muchos estados la limitan. La Estimación de Préstamo dice si el préstamo la tiene, y los detalles pueden estar en el pagaré o en un anexo (addendum).Ver la definición completa si pagas tu hipoteca antes de tiempo, por ejemplo al vender o al refinanciar, dentro de cierto número de años (por lo general tres o cinco). Si la tienes, la aceptaste al cerrar; no todas las hipotecas la tienen. La CFPB recomienda leer la letra pequeña para saber cuándo y cuánto pagarías.10
El Reglamento Z pone límites. En los préstamos de consumo garantizados por una vivienda que cubre esa regla, solo se permite una penalidad si el préstamo tiene una tasa que no puede subir, es una hipoteca calificadahipoteca calificada (QM)Una hipoteca calificada (Qualified Mortgage o QM) es, según la CFPB, un préstamo con funciones menos riesgosas y protecciones que hacen más probable que puedas pagarlo. Por la regla de capacidad de pago, el prestamista debe hacer un esfuerzo de buena fe para ver si puedes pagar; si el préstamo es QM, se supone que cumplió esa regla. En general, una QM no puede tener periodo de solo intereses, amortización negativa ni, salvo excepciones, pago global; no puede pasar del plazo máximo de la regla; tiene límites de puntos y cargos iniciales, y el prestamista debe verificar tu ingreso y tus deudas. Los préstamos FHA, VA y USDA son préstamos calificados.Ver la definición completa (qualified mortgage) y no es de precio alto. Aun así, no puede aplicarse después de tres años del cierre, ni pasar del 2% del saldo que pagues en los dos primeros años ni del 1% en el tercero. Y el prestamista que te ofrece un préstamo con penalidad también debe ofrecerte uno sin ella.11
Cuánto cuesta y cómo comparar
Refinanciar trae costos de cierre otra vez. Según la CFPB, todos los préstamos tienen costos de originación; un préstamo anunciado “sin costos” los cubre con una tasa más alta o sumándolos al monto, y eso significa pagar más con el tiempo o tener menos capital en tu casa.14
La CFPB recomienda pedir Estimaciones de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa a por lo menos tres prestamistas, comparar el APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa, que suma la tasa, los puntos y otros cargos, y preguntar si puedes pagar el préstamo nuevo antes sin penalidad.13 El prestamista debe darte la Estimación dentro de los tres días hábiles después de tu solicitud, y recibirla no quiere decir que estés aprobado.12 La guía refinanciar tu préstamo explica cómo calcular en cuántos meses recuperas lo que pagas, y la herramienta refinanciar hace la cuenta con tus números.
Del número nuevo al préstamo nuevo
1. Ordena tus números
En cuanto recibas tu SSN
Deja de usar el ITIN y pídele al IRS que combine tus registros de impuestos.9
2. Revisa tu préstamo actual
Antes de pedir ofertas
Busca en tu pagaré si hay penalidad por pago anticipado y hasta cuándo aplica.10
3. Pide al menos tres Estimaciones de Préstamo
Llegan a más tardar 3 días hábiles después de solicitar
Compara el APR, los costos de cierre y si el préstamo nuevo tiene penalidad.13
Pruébalo con tus númerosComparar préstamos4. Pregunta qué documentos aceptan
En la primera llamada
En un convencional, el prestamista decide qué documentos de residencia acepta.2
5. Firma y cuenta tres días hábiles
Después del cierre
Si refinancias con otro prestamista, puedes cancelar por escrito en ese plazo.15
Pruébalo con tus números¿Me conviene refinanciar?
Tu derecho a cancelar después de firmar
En la mayoría de los refinanciamientos tienes el derecho de rescisiónderecho de rescisión (right of rescission)El derecho de rescisión (right of rescission) te permite cancelar ciertos préstamos que usan tu casa como garantía, como un refinanciamiento o un préstamo sobre el valor de tu casa, después de firmar. Según la CFPB, tienes hasta la medianoche del tercer día hábil (los sábados cuentan), y ese plazo empieza cuando pasan tres cosas: firmas el pagaré, recibes la divulgación de la Ley de Veracidad en los Préstamos (casi siempre la Declaración de Cierre) y recibes dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito. No aplica a un préstamo para comprar o construir tu casa principal.Ver la definición completa: tres días hábiles para cancelar después de firmar, contando los sábados pero no los domingos ni los feriados. El plazo empieza cuando firmaste el pagaré, recibiste la Declaración de Cierre y recibiste dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito; no basta con llamar o ir en persona. Te deben devolver lo que pagaste dentro de los 20 días calendario, y sigues debiendo tu préstamo original.15
No tienes ese derecho si refinancias con el mismo prestamista sin pedir dinero adicional, ni si el prestamista es una agencia estatal.16

Si este es tu caso
Todavía solo tienes ITIN
Fannie Mae acepta un ITIN con residencia legal documentada,1 pero cada prestamista decide qué documentos acepta.2 La guía de préstamos con ITIN explica cómo preguntar.
Quieres sacar dinero de tu casa
Con Fannie Mae, tu hipoteca debe tener al menos 12 meses;4 con FHA, el máximo es 80% del valor.7
Tu ingreso es bajo o moderado
HomeReady sirve para refinanciar sin retiro de efectivo si tu ingreso no pasa del 80% del ingreso medio del área.5
Si quieres revisar los números con alguien, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede decirte si las condiciones de una oferta encajan con tus objetivos, muchas veces gratis o a bajo costo.18
Errores comunes
Error: Seguir usando el ITIN después de recibir tu número de Seguro Social.
Mejor: Usa tu SSN y pídele al IRS que combine tus registros.9
Error: Refinanciar sin revisar si tu préstamo tiene penalidad.
Mejor: Búscala en tu pagaré; el Reglamento Z la limita y la prohíbe después de tres años.11
Error: Mostrar tu tarjeta del Seguro Social como prueba de estatus para FHA.
Mejor: No basta: FHA pide la evidencia de residencia permanente que da USCIS.6
Error: Aceptar un refinanciamiento «sin costos» sin mirar la tasa.
Mejor: Esos costos se cubren con una tasa más alta o se suman al préstamo.14
Error: Pedirle a un notario que te diga si tu estatus sirve para un préstamo.
Mejor: Solo un abogado o un representante acreditado puede darte asesoría legal.17
Error: Cancelar el refinanciamiento por teléfono.
Mejor: La cancelación tiene que ser por escrito, dentro de los tres días hábiles.15
Qué hacer esta semana
- Si ya tienes número de Seguro Social, manda la carta al IRS para combinar tus registros y guarda una copia.9
- Busca en tu pagaré y en tu Declaración de Cierre si tu préstamo tiene penalidad por pago anticipado.10
- Pide tu saldo actual a tu administrador del préstamo; lo necesitas para comparar ofertas.
- Pide Estimaciones de Préstamo a por lo menos tres prestamistas y compáralas en comparar préstamos.13
- Si tienes dudas sobre tu estatus, habla con un abogado o un representante acreditado, no con un notario.17
- Si quieres revisar tus números con alguien, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.18
Tus dos préstamos
Tu préstamo de hoy
El préstamo nuevo
Ajustar detalles avanzados
Tus planes
Hagamos las cuentas
Tu pago bajaría al mes
Pon lo que debes, tu tasa y lo que le falta a tu préstamo de hoy para ver la comparación.
Es un estimado educativo, no una oferta de préstamo. No incluye impuestos, seguros ni seguro hipotecario. Tu Estimación de Préstamo trae las cifras reales.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo refinanciar mi préstamo con ITIN a uno convencional?
La Guía de Venta de Fannie Mae acepta un número de Seguro Social válido o un ITIN, más residencia legal documentada, y compra préstamos de residentes permanentes y no permanentes legales en las mismas condiciones que a los ciudadanos. El prestamista decide qué documentos acepta, así que la respuesta depende de tu caso y de cada prestamista. También cuentan tu crédito, tu ingreso y el valor de tu casa.
¿Y a un préstamo FHA?
Para los números de caso asignados desde el 25 de mayo de 2025, FHA solo acepta ciudadanos, residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palaos, y cada prestatario debe dar evidencia de un número de Seguro Social válido. Una tarjeta del Seguro Social no basta para probar el estatus. Las reglas pueden cambiar: revisa la fecha de verificación.
¿Qué hago con mi ITIN cuando recibo mi número de Seguro Social?
Según el IRS, no puedes tener los dos. Deja de usar el ITIN, usa tu número de Seguro Social para tus impuestos y avísale al IRS por carta o en una oficina local para que combine todos tus registros de impuestos bajo tu nuevo número.
¿Mi préstamo con ITIN tiene penalidad por pago anticipado?
No todas las hipotecas la tienen; si la tienes, la aceptaste al cerrar y está en tu pagaré. El Reglamento Z solo permite una penalidad en ciertos préstamos de tasa fija que son hipotecas calificadas, y aun así no puede pasar del 2% del saldo en los dos primeros años ni del 1% en el tercero, ni aplicarse después de tres años. Si no sabes, pregúntale a tu administrador del préstamo.
¿Puedo sacar dinero de mi casa al refinanciar?
Con un convencional de Fannie Mae, el refinanciamiento con retiro de efectivo pide que tu hipoteca actual tenga al menos 12 meses y que hayas estado en el título al menos seis meses. Con FHA, debes haber vivido en la casa los 12 meses anteriores, haber pagado a tiempo y no pasar del 80% del valor. Sin retiro de efectivo, Fannie Mae limita el dinero que recibes al mayor entre el 1% del préstamo y $2,000.
¿Puedo arrepentirme después de firmar el refinanciamiento?
En la mayoría de los refinanciamientos tienes tres días hábiles para cancelar, contando los sábados pero no los domingos ni los feriados. Tienes que avisar por escrito. No aplica si refinancias con el mismo prestamista sin pedir dinero adicional. Si cancelas, sigues debiendo tu préstamo original.
¿Cuándo vale la pena refinanciar?
Depende de la tasa, de los costos de cierre, de la penalidad que tengas y de cuánto tiempo pienses quedarte. La CFPB recomienda pedir Estimaciones de Préstamo a por lo menos tres prestamistas y comparar el APR. Un préstamo anunciado sin costos los cubre con una tasa más alta o sumándolos al préstamo.
¿Quién me puede ayudar con las preguntas sobre mi estatus?
Solo un abogado o un representante acreditado puede darte asesoría legal sobre tu caso migratorio; los notarios y los consultores no pueden. Para los números del refinanciamiento, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Selling Guide B2-2-02, Non–U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Selling Guide B2-1.3-02, Limited Cash-Out Refinance Transactions · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Selling Guide B2-1.3-03, Cash-Out Refinance Transactions · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. HUD · Mortgagee Letter 2025-09: Revisions to Residency Requirements · hud.gov · Consultado el 17 de octubre de 2026
- 7. HUD · FHA Single Family Housing Policy Handbook 4000.1 (emitido el 12 de agosto de 2026) · hud.gov · Consultado el 17 de octubre de 2026
- 8. HUD · Mortgagee Letter 2023-05: Reduction of FHA Annual Mortgage Insurance Premium (MIP) Rates · hud.gov · Consultado el 17 de octubre de 2026
Ver las 10 fuentes restantes
- 9. IRS · Individual Taxpayer Identification Number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What is a prepayment penalty? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · How do I find the best loan available when I'm shopping for a home mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Is there such a thing as a no-cost or no-closing cost loan or refinancing? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Can I change my mind after I sign the loan closing documents for my second mortgage or refinance? What is the right of rescission? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · Are there situations where I would not have a right of rescission? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. Departamento de Justicia (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 12 minutos de lectura
Préstamos hipotecarios con ITIN: qué existe y qué piden
Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas.
- Fannie Mae acepta SSN o ITIN como número del prestatario, con residencia legal documentada; que te lo ofrezcan depende del prestamista.
- FHA eliminó la elegibilidad de los residentes no permanentes para números de caso desde el 25 de mayo de 2025; USDA pide ser ciudadano, nacional o extranjero calificado.
- Los préstamos con ITIN los dan sobre todo bancos, cooperativas de crédito y CDFI, cada uno con sus condiciones: la CFPB recomienda contactar al menos a tres.
- Préstamos hipotecarios Refinanciar tu hipoteca: tipos, costos y cuándo se recupera Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA. 13 minutos de lectura
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.