Refinanciar tu hipoteca: tipos, costos y cuándo se recupera
Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA.
Verificado con fuentes oficiales el 17 de octubre de 2026 17 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Refinanciar es cambiar tu hipoteca por una nueva con otras condiciones. En el de tasa y plazo, el préstamo nuevo solo paga el anterior y los costos; en el de retiro de efectivo (cash-out), sacas dinero del valor de tu casa y tu deuda crece. Los dos tienen costos de cierre: VA recomienda dividir esos costos entre lo que ahorras al mes para ver si vale la pena. FHA y VA tienen refinanciamientos streamline con menos papeleo, y en la mayoría de los refinanciamientos tienes tres días hábiles para cancelar después de firmar.
Lo más importante
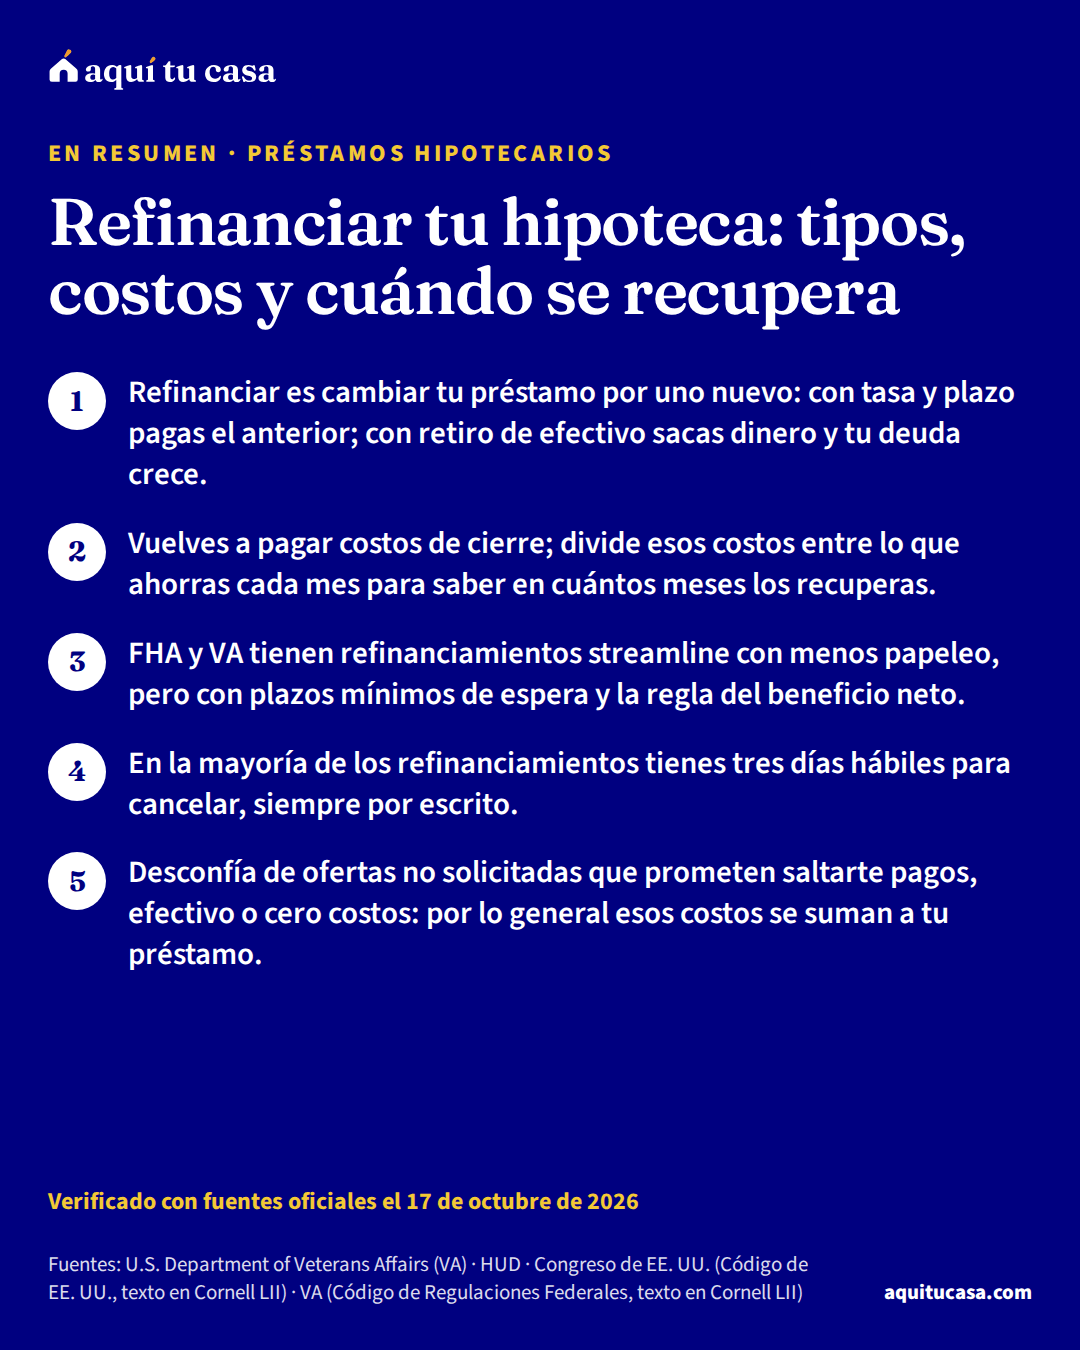
- Refinanciar es cambiar tu préstamo por uno nuevo: con tasa y plazo pagas el anterior; con retiro de efectivo sacas dinero y tu deuda crece.
- Vuelves a pagar costos de cierre; divide esos costos entre lo que ahorras cada mes para saber en cuántos meses los recuperas.
- FHA y VA tienen refinanciamientos streamline con menos papeleo, pero con plazos mínimos de espera y la regla del beneficio neto.
- En la mayoría de los refinanciamientos tienes tres días hábiles para cancelar, siempre por escrito.
¿Es para ti?
Esta guía es para ti si…
- Ya tienes una hipoteca y quieres saber si cambiarla por otra te podría convenir.
- Tienes un préstamo FHA o VA y oíste hablar del refinanciamiento streamline.
- Te llegan ofertas para refinanciar y quieres saber qué revisar antes de responder.
Busca ayuda directa primero si…
- Estás atrasado en tus pagos: empieza por la guía de qué hacer si no puedes pagar la hipoteca, porque un refinanciamiento no siempre es posible.
- Quieres comparar una línea de crédito sobre tu casa (HELOC) con el retiro de efectivo: esa comparación tiene su propia guía.
- Tienes 62 años o más y piensas en una hipoteca inversa: es otro producto, con su propia guía.
Esta guía es para quien ya tiene una hipoteca y piensa cambiarla por otra. Explica los dos tipos principales de refinanciamientorefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa, los costos que vuelves a pagar, cómo calcular en cuántos meses los recuperas, cómo funcionan los refinanciamientos streamline de FHA y VA, y tu derecho a cancelar después de firmar.
- Tasa promedio a 30 años, semana del 5 de noviembre de 2026 (encuesta de Freddie Mac)
- 7.18%
- Para cancelar la mayoría de los refinanciamientos después de firmar
- 3 días hábiles13
- Plazo máximo para recuperar los costos de un IRRRL de VA con pagos más bajos
- 36 meses3
- Del valor ajustado, lo máximo de un refinanciamiento FHA con retiro de efectivo
- 80%2
Qué es refinanciar y cuáles son los tipos
Refinanciar es cambiar tu préstamo actual por uno nuevo con otras condiciones.1 El dinero del préstamo nuevo paga la deuda que ya tienes y, en algunos casos, te deja sacar dinero del valor de tu casa.2
El Manual 4000.1 de HUD, que tiene las reglas de los préstamos FHA, separa dos grandes tipos:2
- Sin retiro de efectivo (no cash-out). El dinero solo paga la deuda existente y los costos de la transacción. El más común es el de tasa y plazo (rate and term): todo el dinero paga las hipotecas de la casa y los costos. Sirve para cambiar la tasa, pasar de tasa ajustablehipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa a tasa fijahipoteca de tasa fijaUna hipoteca de tasa fija es un préstamo de vivienda cuya tasa de interés se fija cuando lo tomas y no cambia en toda la vida del préstamo. Por eso la parte de tu cuota que paga principal e intereses es la misma cada mes, desde el primer pago hasta el último; lo que sí puede cambiar es lo que pagas por impuestos y seguro si van en la misma cuota. Es la opción más común en Estados Unidos y la que usan casi todos los programas de ayuda estatales. Los plazos más frecuentes son treinta y quince años.Ver la definición completa o cambiar el plazo.
- Con retiro de efectivo (cash-out). Sacas dinero del valor de tu casa, y el uso de ese dinero no está limitado a fines específicos. Tu deuda queda más grande.
Tasa y plazo o retiro de efectivo, lado a lado
Sin retiro de efectivo
Tasa y plazo
En los dos vuelves a pagar costos de cierre: haz la cuenta antes de firmar.1
Si lo que buscas es dinero para una reparación o para pagar deudas, el retiro de efectivo no es la única opción: la guía HELOC o refinanciamiento con retiro de efectivo compara las dos.
Los costos de cierre vuelven a aparecer
Un refinanciamiento es un préstamo nuevo, con sus propios costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa. VA advierte que pueden sumar miles de dólares.1 Los ves en la Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa, que el prestamista debe darte dentro de los tres días hábiles después de tu solicitud. Ese formulario muestra la tasa estimada, el pago mensual y los costos de cierre totales, y todos los prestamistas usan el mismo, así que puedes comparar.9 La guía de costos de cierre explica cómo leerlo.
Algunos prestamistas anuncian refinanciamientos “sin costos de cierre”. Según la CFPB, todos los préstamos tienen costos: el prestamista los cubre con una tasa más alta a cambio de un crédito, o los suma al monto del préstamo. Una tasa más alta te hace pagar más con el tiempo, y un préstamo más grande sube tus pagos y reduce tu patrimonio en la viviendapatrimonio en la viviendaEl patrimonio en la vivienda (home equity o equity) es lo que vale tu casa hoy menos lo que todavía debes en las hipotecas sobre ella. Puedes pedir prestado contra ese patrimonio: con un préstamo sobre el valor de la vivienda (home equity loan), que recibes en una sola suma y normalmente tiene tasa fija; con una línea de crédito HELOC; o con un refinanciamiento con retiro de efectivo. En todos esos casos la casa es la garantía y, si no pagas, el prestamista podría quitártela. Con una hipoteca inversa, el saldo crece cada mes y tu patrimonio baja.Ver la definición completa.7
Revisa también tu préstamo actual. Algunos tienen una penalidad por pago anticipadopenalidad por pago anticipadoUna penalidad por pago anticipado (prepayment penalty) es un cargo que algunos prestamistas cobran si pagas todo o parte de tu hipoteca antes de tiempo. No todas las hipotecas la tienen; si la tuya la tiene, la aceptaste al cerrar. Según la CFPB, normalmente aplica si pagas todo el saldo dentro de cierto número de años, por ejemplo al vender o refinanciar, y a veces si pagas una suma grande de una vez; por lo general no aplica a pagos extra pequeños al principal. Muchos estados la limitan. La Estimación de Préstamo dice si el préstamo la tiene, y los detalles pueden estar en el pagaré o en un anexo (addendum).Ver la definición completa: un cargo si pagas todo el saldo antes de tiempo, por ejemplo al refinanciar, dentro de cierto número de años. No todas las hipotecas la tienen, y si la tuya la tiene, la aceptaste al cerrar.8
El punto de equilibrio: en cuántos meses recuperas lo que pagas
Refinanciar a una tasa más baja te puede bajar el pago mensual, pero primero pagas los costos de cierre. VA recomienda una cuenta sencilla: dividir tus costos de cierre entre lo que esperas ahorrar cada mes, para ver si vale la pena.1 El resultado es el número de meses que tardas en recuperar lo que pagaste.
Ejemplo con números reales
Cómo calcular tu punto de equilibrio
Sin números inventados, con los datos de tu propia Estimación de Préstamo.
- A: Costos de cierre del préstamo nuevo (de tu Estimación de Préstamo)
- A
- B: Cuánto baja tu pago mensual con el préstamo nuevo
- B
- Meses para recuperar los costos
- A ÷ B
Es la cuenta que recomienda VA.1 En un IRRRL de VA, la ley pide que ese resultado no pase de 36 meses.3 Calcula tu pago nuevo con tu tasa y tu saldo.
Haz la cuenta con tus númerosCalculadora de hipotecaPara un IRRRL de VA, esta idea es ley: VA solo garantiza el préstamo si los cargos y costos (sin contar impuestos, montos del escrow ni el cargo de financiamiento de VA) se recuperan con pagos mensuales más bajos a más tardar 36 meses después de emitido.3 Para cualquier otro refinanciamiento, compara ese número de meses con el tiempo que piensas quedarte en la casa y con el préstamo.

La tasa que te ofrezcan depende de tu caso. Según la CFPB, las tasas pueden cambiar a diario, y asegurar la tasabloqueo de tasaUn bloqueo de tasa (rate lock o lock-in) significa que tu tasa de interés no cambiará entre la oferta y el cierre, siempre que cierres dentro del plazo acordado y no cambie tu solicitud. Las tasas pueden cambiar a diario; si la tuya no está bloqueada, puede cambiar en cualquier momento. Aun bloqueada, puede cambiar si cambian el monto del préstamo, tu puntaje de crédito, tus ingresos verificados o el avalúo. Extender el bloqueo puede costar dinero, y si las tasas bajan podrías quedarte con la más alta. La primera página de la Estimación de Préstamo dice si tu tasa está bloqueada y hasta cuándo.Ver la definición completa (rate lock) quiere decir que no cambia entre la oferta y el cierre si cierras dentro del plazo y tu solicitud no cambia. Los plazos suelen ser de 30, 45 o 60 días; extenderlos puede salir caro, y si las tasas bajan después, la tasa asegurada no baja contigo. La página 1 de la Estimación dice si tu tasa está asegurada y hasta cuándo.11
Refinanciamientos streamline de FHA y VA
Si ya tienes un préstamo FHA o VA, hay versiones con menos papeleo. Según la CFPB, los préstamos VA muchas veces ofrecen refinanciamientos simplificados de bajo costo.16
Streamline FHA. Es el refinanciamiento de un préstamo que ya está asegurado por FHA, con poca documentación de crédito; su dinero tiene que pagar tu primera hipoteca FHA. Hay dos opciones: con calificación de crédito, en la que el prestamista revisa tu crédito y tu capacidad de pago pero no pide avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa; y sin calificación de crédito, en la que no revisa tu crédito ni tu capacidad ni pide avalúo.2 Para pedirlo, deben haber pasado al menos seis meses completos desde la fecha del primer pago del préstamo actual y al menos 210 días desde su cierre, y debes haber hecho al menos seis pagos.2 Además, el prestamista tiene que confirmar un beneficio neto para ti: una tasa combinada más baja (la tasa de interés más la tasa del MIPprima de seguro hipotecario de la FHA (MIP)La prima de seguro hipotecario de la FHA (MIP, por sus siglas en inglés) es lo que pagas por el seguro que la FHA exige en todos sus préstamos. Ese seguro protege al prestamista, no a ti, si te atrasas. Tiene dos partes: una prima inicial (upfront MIP o UFMIP), que pagas con los costos de cierre o puedes sumar al préstamo, y una prima anual que se cobra dentro de tu pago mensual. La ley federal autoriza a HUD a cobrar las dos y les pone un tope. Según la CFPB, cuesta lo mismo sin importar tu puntaje de crédito. Si sumas la prima inicial al préstamo, el monto y el costo total suben.Ver la definición completa), pasar de tasa ajustable a fija o un plazo más corto. De tasa fija a tasa fija, sin acortar el plazo, la tasa combinada nueva debe ser al menos 0.5 puntos porcentuales más baja.2
IRRRL de VA. El refinanciamiento para reducir la tasa de interés (IRRRL) es para quien ya tiene un préstamo VA y lo refinancia en otro préstamo VA. Tienes que poder certificar que vives o viviste en la casa. Sirve para bajar tu pago con una tasa más baja o para pasar de una tasa ajustable a una fija. Lo pides a un banco, una compañía hipotecaria o una cooperativa de crédito, no a VA, y los términos cambian de uno a otro. Puedes sumar los costos al préstamo nuevo o aceptar una tasa más alta para que el prestamista los pague, y puede que pagues el cargo de financiamiento de VA.1 La ley también pide que, de tasa fija a tasa fija, la tasa nueva sea al menos 50 puntos básicos más baja, y que hayas hecho seis pagos mensuales seguidos y pasado 210 días desde el primer pago del préstamo actual.3
| Streamline FHA | IRRRL de VA | |
|---|---|---|
| Para quién | Quien ya tiene un préstamo FHA | Quien ya tiene un préstamo VA |
| Tiempo mínimo | Seis meses desde el primer pago y 210 días desde el cierre | Seis pagos seguidos y 210 días desde el primer pago |
| Beneficio neto | Tasa combinada más baja, tasa fija o plazo más corto | Tasa más baja y costos recuperados en 36 meses |
Hay una protección más en el reglamento de VA: el prestamista solo puede saltarse la verificación de tus ingresos en un streamline si no tienes 30 días o más de atraso, si el saldo no sube (salvo cargos permitidos), si los puntos y cargos no pasan de 3 por ciento del préstamo y si la tasa baja, salvo que pases de ajustable a fija.4 La guía del préstamo VA explica el cargo de financiamiento y sus exenciones.
Sacar efectivo: el refinanciamiento con retiro de efectivo
Un refinanciamiento con retiro de efectivorefinanciamiento con retiro de efectivo (cash-out)En un refinanciamiento con retiro de efectivo (cash-out refinance) sacas un préstamo hipotecario nuevo por un monto mayor que lo que todavía debes y recibes la diferencia en dinero. Es una forma de pedir prestado contra el patrimonio (equity) de tu casa. En las reglas de Fannie Mae, el préstamo nuevo es una primera hipoteca sobre la misma casa que paga las hipotecas que tenga, o una hipoteca nueva sobre una casa que no debe nada. Según la Oficina del Inspector General de la FHFA, Fannie Mae y Freddie Mac no ponen límites a cómo se usa ese dinero. Tu deuda sube y la casa sigue siendo la garantía.Ver la definición completa te presta más de lo que debes y te da la diferencia. Con FHA, el préstamo no puede pasar del 80 por ciento del valor ajustado de la casa, la propiedad debe tener al menos seis meses de pagos en el préstamo actual, y una casa sin hipoteca también puede refinanciarse así.2
VA también tiene un refinanciamiento con retiro de efectivo, para sacar dinero del valor de tu casa (para pagar deudas, estudios o mejoras) o para pasar un préstamo que no es VA a uno VA. Necesitas el COE, cumplir los requisitos de crédito e ingresos y vivir en la casa. El prestamista te pide talones de pago recientes y formularios W-2, muchos también tus declaraciones de impuestos, y pide un avalúo.5
Tu derecho a cancelar después de firmar
En la mayoría de los refinanciamientos tienes el derecho de rescisión: tres días hábiles para cancelar después de firmar. Los sábados cuentan; los domingos y los feriados, no. El plazo empieza cuando ya pasaron tres cosas: firmaste el pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa, recibiste la divulgación de Truth in Lending (por lo general, la Declaración de Cierre) y recibiste dos copias del aviso de tu derecho a cancelar.13 Tienes hasta la medianoche del tercer día hábil después de lo último que pase.15
Para cancelar, avisa por escrito: no basta con llamar o ir en persona. Puedes usar el formulario del prestamista o una carta. Te deben devolver lo que pagaste dentro de 20 días calendario después de recibir tu aviso. Si cancelas, sigues debiendo tu préstamo original.13 Mientras corre el plazo, el prestamista no puede entregar el dinero del préstamo, salvo en una cuenta de depósito (escrow).15
No tienes este derecho si refinancias con el mismo prestamista sin pedir dinero adicional, ni cuando el prestamista es una agencia estatal.14 Si refinancias con el mismo prestamista y sí sacas dinero, el derecho aplica a la parte nueva.15 Si nunca recibiste esos documentos o tenían ciertos errores, puede que tengas hasta tres años para cancelar.13 En ese caso, la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita de tu zona puede revisar tus papeles, si quieres.
Ofertas que suenan demasiado buenas
VA y la CFPB advirtieron a militares y veteranos sobre ofertas de refinanciamiento no solicitadas que parecen oficiales. Prometen tasas muy bajas, miles de dólares en efectivo, saltarte pagos o ningún costo de tu bolsillo. Según esa advertencia, la tasa anunciada puede ser de un préstamo a 15 años o de tasa ajustable, o exigir puntos; VA prohíbe anunciar saltarse pagos como forma de obtener efectivo en un IRRRL; y esos “beneficios” por lo general se suman a tu préstamo y suben el saldo.6

Para recibir menos ofertas por correo, la advertencia menciona el 888-5-OPTOUT (888-567-8688), y para las llamadas, el Registro Nacional No Llame en donotcall.gov.6 Si tienes un préstamo VA y dudas de una oferta, puedes llamar a VA al (877) 827-3702, de lunes a viernes de 8 a.m. a 6 p.m., hora del Este.6 La guía de estafas de vivienda tiene más señales de alerta.
Si este es tu caso
Tienes un préstamo VA
El IRRRL refinancia tu préstamo VA con menos papeleo, y la ley pide recuperar sus costos en 36 meses o menos.13
Tienes un préstamo FHA
El streamline FHA sin calificación de crédito no pide avalúo, pero exige un beneficio neto y un tiempo mínimo.22
Necesitas dinero para reparar la casa
El retiro de efectivo es una opción; la guía HELOC o cash-out compara las dos. Con FHA, hasta el 80% del valor ajustado.2
Estás atrasado en tus pagos
En un streamline VA, la exención de verificar ingresos pide no tener 30 días o más de atraso.4 Mira primero la guía no puedo pagar la hipoteca.
Errores que salen caros
Error: Responder a una carta o llamada que «parece oficial» y promete efectivo o saltarte pagos.
Mejor: Esos beneficios por lo general se suman a tu préstamo: pide la Estimación por escrito y compara.6
Error: Mirar solo la tasa anunciada.
Mejor: Compara la APR de al menos tres Estimaciones de Préstamo.10
Error: Pagar puntos sin comprobar que la tasa baja.
Mejor: Asegúrate de que de verdad recibes una tasa más baja a cambio de los puntos.10
Error: Olvidar la penalidad por pago anticipado del préstamo actual.
Mejor: Revisa si tu hipoteca la tiene antes de refinanciar.8
Error: Refinanciar sin calcular en cuántos meses recuperas los costos.
Mejor: Divide los costos de cierre entre lo que ahorras al mes.1
Error: Llamar al prestamista para cancelar dentro de los tres días.
Mejor: La cancelación tiene que ser por escrito; guarda una copia.13
Qué hacer esta semana
- Busca tu último estado de cuenta de la hipoteca y revisa tu tasa, tu saldo y si tienes penalidad por pago anticipado.8
- Pide la Estimación de Préstamo a por lo menos tres prestamistas, para el mismo tipo de refinanciamiento, y compara la APR.10
- Haz la cuenta del punto de equilibrio: costos de cierre divididos entre lo que ahorras al mes.1 La herramienta comparar préstamos y la calculadora de hipoteca te ayudan con los pagos.
- Si tienes préstamo FHA o VA, pregunta por el streamline y revisa si ya pasó el tiempo mínimo.23
- Antes de firmar, anota la fecha límite para cancelar y ten lista una carta por si cambias de opinión.13
- Si quieres revisar tus opciones con alguien, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.17 Busca uno en la guía de consejeros aprobados por HUD.
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuándo conviene refinanciar la hipoteca?
Depende de tus números. VA recomienda dividir tus costos de cierre entre lo que esperas ahorrar cada mes al refinanciar, para ver si vale la pena. Para los IRRRL, la ley pide que esos costos se recuperen en 36 meses o menos con pagos más bajos. Un consejero de vivienda aprobado por HUD puede revisar tu caso, muchas veces gratis.
¿Cuánto cuesta refinanciar?
Hay costos de cierre otra vez, y VA dice que pueden sumar miles de dólares. Tu cifra real sale en la Estimación de Préstamo, que el prestamista debe darte dentro de tres días hábiles después de tu solicitud. Un préstamo anunciado sin costos los cubre con una tasa más alta o sumándolos al préstamo.
¿Qué es un refinanciamiento streamline?
Es un refinanciamiento con menos papeleo para quien ya tiene un préstamo FHA o VA. En el streamline FHA sin calificación de crédito no se analiza tu crédito ni se pide avalúo; en el IRRRL de VA refinancias tu préstamo VA para bajar la tasa o pasar a tasa fija. Los dos piden un beneficio neto para ti y un tiempo mínimo desde el préstamo anterior.
¿Puedo cancelar un refinanciamiento después de firmar?
En la mayoría de los refinanciamientos, sí: tienes tres días hábiles (los sábados cuentan) desde que firmas, recibes la Declaración de Cierre y recibes dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito. Si refinancias con el mismo prestamista sin pedir dinero adicional, no tienes este derecho.
¿Cuánto tengo que esperar para refinanciar?
Depende del programa. Para un streamline FHA deben pasar al menos 210 días desde el cierre del préstamo anterior y seis meses desde su primer pago. Para un IRRRL de VA, la ley pide seis pagos mensuales seguidos y 210 días desde el primer pago. Para un retiro de efectivo FHA, al menos seis meses de pagos.
¿Puedo sacar dinero de mi casa al refinanciar?
Sí, con un refinanciamiento con retiro de efectivo. Con FHA, el préstamo no puede pasar del 80 por ciento del valor ajustado de la casa. Tu deuda crece: VA recomienda entender cómo se compara el monto del préstamo nuevo con el valor de tu casa.
¿Puedo refinanciar si tengo una línea de crédito sobre mi casa (HELOC)?
Puede que necesites la aprobación del prestamista de la HELOC para refinanciar tu primera hipoteca. Según la CFPB, ese prestamista puede negarse, y entonces puede que tengas que pagar la HELOC primero.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. U.S. Department of Veterans Affairs (VA) · Interest rate reduction refinance loan · va.gov · Consultado el 17 de octubre de 2026
- 2. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 3. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 38 U.S.C. §3709, Refinancing of housing loans · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. VA (Código de Regulaciones Federales, texto en Cornell LII) · 38 CFR §36.4340, Underwriting standards, processing procedures, lender responsibility, and lender certification · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. U.S. Department of Veterans Affairs (VA) · Cash-out refinance loan · va.gov · Consultado el 17 de octubre de 2026
- 6. U.S. Department of Veterans Affairs (VA News) · VA and the Consumer Financial Protection Bureau warn against home loan refinancing offers that sound too good to be true · news.va.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Is there such a thing as a no-cost or no-closing cost loan or refinancing? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What is a prepayment penalty? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 9 fuentes restantes
- 9. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How do I find the best loan available when I'm shopping for a home mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What's a lock-in or a rate lock on a mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Does a HELOC affect my ability to refinance my first mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · Can I change my mind after I sign the loan closing documents for my second mortgage or refinance? What is the right of rescission? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Are there situations where I would not have a right of rescission? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.23, Right of rescission · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB · Special loan programs · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 12 minutos de lectura
HELOC o refinanciamiento con retiro de efectivo
Línea de crédito sobre el valor de tu casa (HELOC) o refinanciamiento con retiro de efectivo: cómo funcionan, sus costos, tus derechos y los riesgos.
- Las dos opciones usan el valor de tu casa (lo que vale menos lo que debes) como garantía: si no pagas, podrías perder tu casa.
- La HELOC es una línea que usas cuando la necesitas, casi siempre con tasa variable; al terminar el periodo de retiro, los pagos suelen subir bastante.
- El retiro de efectivo cambia tu hipoteca por una más grande: un solo pago, pero por lo general costos de cierre más altos y más años de deuda.
- Préstamos hipotecarios Préstamo VA: quién califica, el COE y lo que cuesta Cómo funciona el préstamo VA: quién califica, cómo pedir el Certificado de Elegibilidad (COE), el cargo de financiamiento y la regla de vivir en la casa. 15 minutos de lectura
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.