Préstamo USDA: sin pago inicial en zonas rurales
Cómo funciona el préstamo garantizado de USDA: zonas rurales, límite de ingreso del hogar, cuotas de garantía, quién puede pedirlo y los pasos.
Verificado con fuentes oficiales el 17 de octubre de 2026 19 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El préstamo garantizado de USDA lo da un prestamista aprobado y lo respalda el Departamento de Agricultura, para casas en zonas que USDA considera rurales. No pide pago inicial: puede llegar al valor de avalúo más la cuota de garantía. A cambio pagas una cuota inicial de 1% y una cuota anual de 0.35%, y el ingreso de todo tu hogar no puede pasar del límite de ingreso moderado de tu zona. Hay que ser ciudadano, nacional no ciudadano o extranjero calificado, y vivir en la casa.
Lo más importante
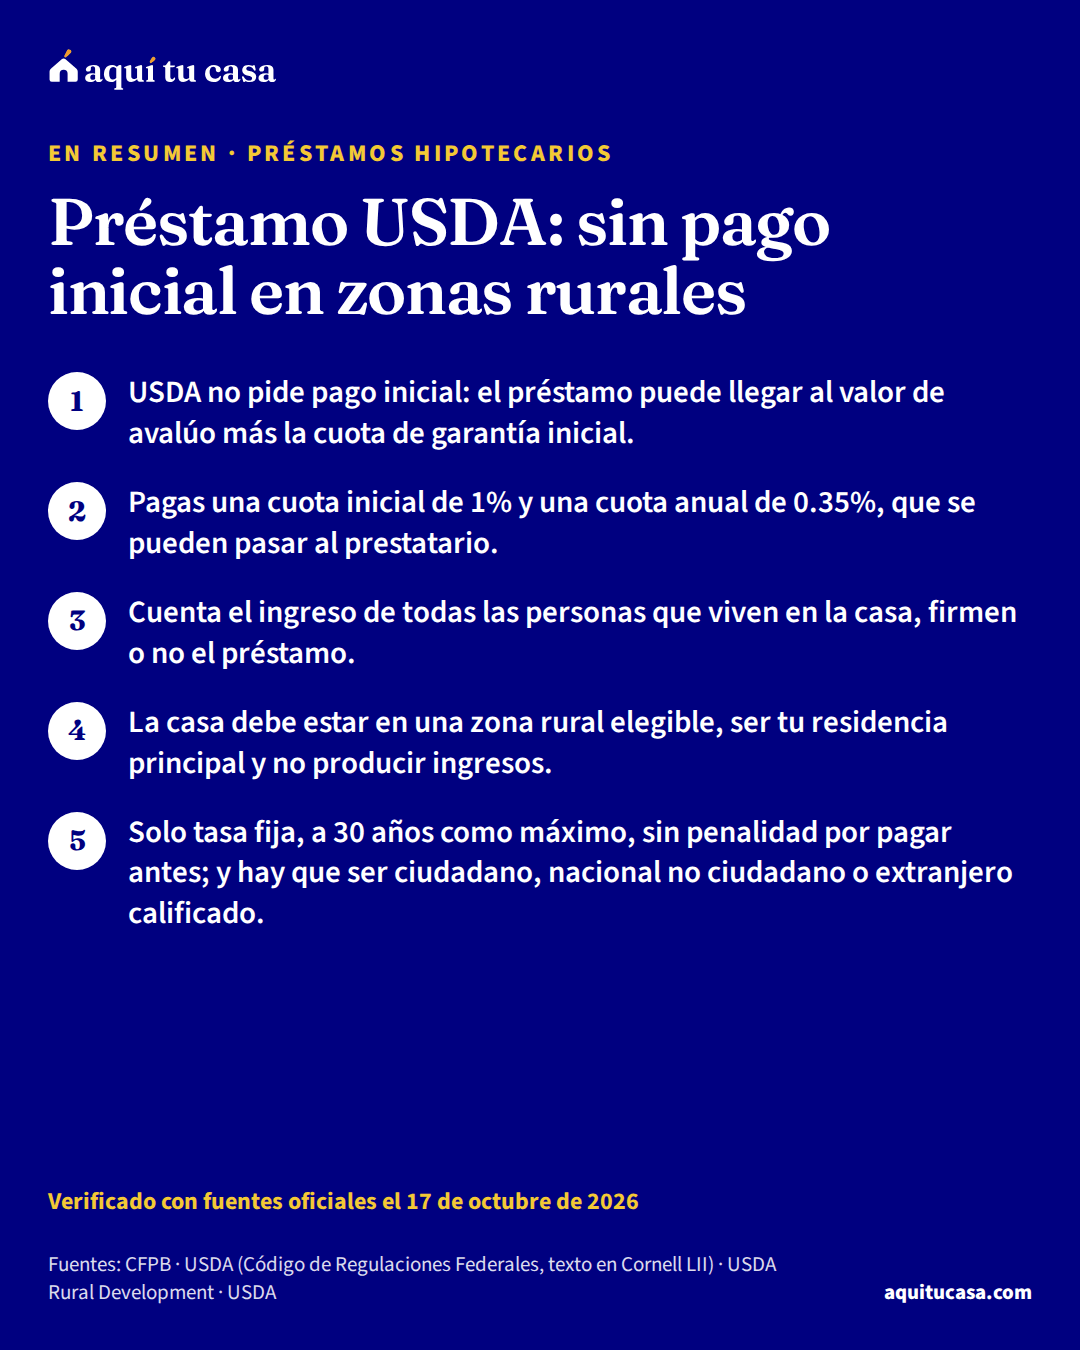
- USDA no pide pago inicial: el préstamo puede llegar al valor de avalúo más la cuota de garantía inicial.
- Pagas una cuota inicial de 1% y una cuota anual de 0.35%, que se pueden pasar al prestatario.
- Cuenta el ingreso de todas las personas que viven en la casa, firmen o no el préstamo.
- La casa debe estar en una zona rural elegible, ser tu residencia principal y no producir ingresos.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa en un pueblo o en las afueras de una ciudad y no tienes mucho ahorrado para el pago inicial.
- Tu familia tiene ingresos bajos o moderados y quieres saber si el ingreso de tu hogar cabe en el límite.
- Un prestamista te mencionó un préstamo USDA y quieres entender las cuotas y los requisitos.
Busca ayuda directa primero si…
- Quieres comprar un terreno para cultivar, una granja o un edificio para un negocio: USDA no garantiza propiedades que producen ingresos.
- Quieres comprar una casa para rentarla: el préstamo es solo para tu residencia principal.
- Buscas casa en una ciudad grande: revisa primero la guía de tipos de préstamos hipotecarios.
El préstamo USDApréstamo USDAUn préstamo USDA es una hipoteca del Servicio de Vivienda Rural, que es parte del Departamento de Agricultura de Estados Unidos (USDA). Está pensado para familias de ingresos bajos o moderados que compran una casa en una zona que el USDA considera rural, y puede ofrecerse sin pago inicial. Hay dos caminos: el USDA garantiza el préstamo que da un prestamista privado, o presta directamente a familias de ingresos muy bajos. Para calificar, tu ingreso debe estar dentro del límite de tu zona y la casa debe estar en un área elegible, que puedes revisar en el mapa del USDA.Ver la definición completa garantizado es una de las pocas formas de comprar casa sin pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa. Es para familias de ingresos bajos y moderados que compran en zonas que USDA, el Departamento de Agricultura, considera rurales. Esta guía explica, con el reglamento del programa, qué casas y qué zonas califican, cómo se cuenta el ingreso de tu hogar, cuánto cuestan las cuotas, quién puede pedirlo y cómo es el proceso.
Qué es el préstamo garantizado de USDA
Según la CFPB, USDA tiene un programa parecido a los de FHA y VA, pensado para personas de ingresos bajos y moderados en zonas rurales. Puede ser una buena opción si tienes pocos ahorros: no pide pago inicial y, por lo general, cuesta menos que un préstamo FHA. A cambio, pagas una cuota inicial y primas continuas a USDA.1
El préstamo no te lo da USDA. Lo da un prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa aprobado por el programa, y USDA lo garantiza.14 El reglamento manda que el préstamo sirva para comprar o construir una casa nueva o existente donde vas a vivir. También puede cubrir reparaciones al comprar, aparatos esenciales que se venden con la casa, mejoras para ahorrar energía y gastos razonables para obtener el préstamo: el título, los impuestos de transferencia y de registro, el avalúo, la inspección, la educación para compradores y la cuota de garantía.4
Sin pago inicial: cuánto te pueden prestar
El préstamo puede llegar al menor de dos montos: el valor de mercado según el avalúo (tasación)avalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa más la cuota de garantía inicial, o el precio de compra más los costos de adquisición permitidos.6 Por eso el pago inicial mínimo es 0%.
Eso no quiere decir que no pongas nada. Si el vendedor u otra persona paga parte de tus costos, ese monto no puede sumarse al préstamo.4 Y el vendedor u otro tercero interesado no puede aportar más de 6% del precio de venta para tu financiamiento, tus costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa, el escrow, muebles u otros regalos, salvo que la agencia disponga otra cosa.5
Ejemplo con números reales
Una casa típica con USDA, sin pago inicial
Con el valor típico de una casa en Estados Unidos y las cuotas del año fiscal vigente.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo (0%)
- Nada, si el precio no pasa del avalúo
- Cuota de garantía inicial
- 1% del préstamo, que se puede sumar al préstamo
- Cuota anual
- 0.35% del saldo promedio del año, repartido en tus pagos
Es un ejemplo con números nacionales.698 Tus costos de cierre, tu tasa y tu pago salen en tu Estimación de Préstamo; la calculadora te da una idea con tus números.
Haz la cuenta con tus númerosCalculadora de hipoteca
Las cuotas de USDA: inicial y anual
El costo del préstamo USDA está en sus dos cuotas, que funcionan como el seguro hipotecario de otros préstamos. Para el año fiscal 2027, que va del 1 de octubre de 2026 al 30 de septiembre de 2027, la cuota de garantía inicial es de 1% y la cuota anual es de 0.35%, en compras y refinanciamientos.9
Las dos las paga el prestamista y las puede pasar al prestatario. El reglamento pone topes: la cuota inicial no puede pasar de 3.5% del préstamo y la anual, de 0.5% del saldo promedio programado del año, durante toda la vida del préstamo. USDA puede cambiar la cuota vigente de vez en cuando.8
Según la CFPB, pagas ese seguro al cierre y en tu pago mensual. Puedes sumar la parte inicial al préstamo en vez de pagarla de tu bolsillo, pero entonces suben el monto y el costo total.2
Siempre tasa fija. La tasa de interés es fija durante todo el préstamo y la negocias con el prestamista. El plazo máximo es de 30 años. No se permiten préstamos de tasa ajustablehipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa, con pago global (balloon) ni con penalidad por pago anticipadopenalidad por pago anticipadoUna penalidad por pago anticipado (prepayment penalty) es un cargo que algunos prestamistas cobran si pagas todo o parte de tu hipoteca antes de tiempo. No todas las hipotecas la tienen; si la tuya la tiene, la aceptaste al cerrar. Según la CFPB, normalmente aplica si pagas todo el saldo dentro de cierto número de años, por ejemplo al vender o refinanciar, y a veces si pagas una suma grande de una vez; por lo general no aplica a pagos extra pequeños al principal. Muchos estados la limitan. La Estimación de Préstamo dice si el préstamo la tiene, y los detalles pueden estar en el pagaré o en un anexo (addendum).Ver la definición completa.7
USDA y FHA, lado a lado
Zona rural e ingreso limitado
USDA garantizado
Si calificas para los dos, pide la Estimación de Préstamo de cada uno y compara el costo total.17
Dónde: zonas rurales y la casa
USDA solo garantiza préstamos en zonas que Rural Development designa como rurales. La definición de “zona rural” viene de una ley federal, la sección 520 de la Ley de Vivienda de 1949.3 Si una zona deja de ser rural, se respetan los compromisos que ya existían, y las solicitudes con contrato de compra completo antes del cambio pueden aprobarse.12
La forma práctica de saberlo es el sitio de elegibilidad de USDA: tiene una sección para revisar si una dirección está en zona elegible y otra para evaluar si tu hogar podría calificar. USDA aclara que es solo una idea de tu probabilidad de calificar, y que para solicitar hay que ir a uno de sus prestamistas aprobados.14
El terreno. Debe ser de tamaño típico para la zona, con acceso directo desde una calle o camino transitable todo el año, y con agua y desagüe adecuados. No puede incluir tierra o edificios para producir ingresos, ni ser una propiedad usada sobre todo para agricultura o un negocio.12 Tampoco se puede usar el préstamo para comprar una casa prefabricada existente, salvo excepciones.5
La casa. Tiene que ser modesta, decente, segura y sanitaria, y tienes que vivir en ella: USDA no garantiza casas de inversión ni vivienda temporal.10 Una casa existente debe ser estructuralmente sólida, funcionar bien, estar en buen estado (o repararse con el préstamo) y tener sistemas eléctricos, de calefacción, plomería, agua y desagüe seguros.13 La guía de la inspección de la casa te ayuda a revisarla por tu cuenta.
El ingreso de tu hogar: cómo se cuenta
Aquí está la regla que más sorprende. Para saber si calificas, USDA mira el ingreso de todo tu hogar, no solo el de quienes firman. El “hogar” son todas las personas que viven normalmente en la casa, salvo ayudantes que viven ahí y personas en cuidado temporal (foster).3 El ingreso anual es el de todos los miembros del hogar, firmen o no el préstamo, y el prestamista verifica el de cada adulto de los últimos 2 años.11
Ese ingreso, con algunas deducciones, no puede pasar del límite de “ingreso moderado” de tu zona.10 El límite es la cifra más alta entre el 115% del ingreso familiar mediano de Estados Unidos y otras dos que dependen de tu estado, tu área y el tamaño de tu hogar.3
No todo cuenta. No se suma, entre otros, lo que ganan por trabajar los menores de 18 años que no son solicitantes ni cónyuges, los regalos y otros ingresos temporales, ni el crédito tributario por ingreso del trabajo. Y se restan deducciones, como una por cada menor de 18 años y los gastos razonables de cuidado de niños de 12 años o menos que permiten trabajar a alguien de la casa.11
Para pagar el préstamo, en cambio, cuenta el ingreso estable de quienes firman: el prestamista revisa al menos los últimos 2 años y que vaya a continuar al menos 3.11 Tu pago de la casa, con impuestos, seguro y la cuota anual, no debe pasar de 29% de ese ingreso, y el total de tus deudas, de 41%. Se pueden superar con factores a favor, como un puntaje de 680 o más, un pago parecido a tu renta actual, ahorros o un empleo estable. Y si no alcanzas, otros miembros elegibles del hogar pueden sumarse a la solicitud.10 La guía DTI: qué es y cómo bajarlo explica estas cuentas.
Crédito y quién puede pedirlo
Crédito. El reglamento pide un historial de crédito verificable que muestre que pagas tus deudas, con un puntajepuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa aceptable. En una revisión a mano, una ejecución hipotecaria o una bancarrota en los últimos 36 meses, o un pago de renta o hipoteca con 30 días o más de atraso en los últimos 12 meses, piden una revisión más a fondo. Si no tienes historial, se pueden usar otros métodos, como un informe de crédito hipotecario no tradicionalreporte de crédito hipotecario no tradicional (NTMCR)Un reporte de crédito hipotecario no tradicional (NTMCR) es, según HUD, un tipo de reporte de crédito hecho para mostrar el historial de alguien que no tiene las cuentas que aparecen en un reporte tradicional. En un préstamo FHA, si no tienes puntaje de crédito, el prestamista debe pedir uno a una agencia de informes de crédito o armar tu historial por su cuenta. La agencia verifica que cada proveedor existe y que de verdad te dio crédito. El reporte muestra, entre otros datos, el historial de doce meses y el pago mensual de cada cuenta, y no puede usar frases como “satisfactorio” en vez de datos.Ver la definición completa o varias referencias independientes.10 La guía de crédito alternativo para hipotecas explica qué pagos sirven.
Si ya tienes casa. Puedes calificar solo si cumples varias condiciones: tu casa actual ya no cubre las necesidades de tu familia, vas a vivir en la nueva y no tienes recursos para comprarla sin la garantía, entre otras.10
Ciudadanía y estatus. Tienes que dar evidencia de que eres ciudadano de Estados Unidos, nacional no ciudadano o “extranjero calificado” (qualified alienextranjero calificado (qualified alien)"Extranjero calificado" (qualified alien) es un término de una ley federal, 8 U.S.C. 1641, que se usa para decidir quién puede pedir o recibir ciertos beneficios públicos federales. La ley lo define con una lista de categorías. Entre ellas están los residentes permanentes legales, las personas con asilo, los refugiados, ciertas personas con permiso de entrada (parole) por al menos un año, las personas con retención de deportación, los entrantes cubanos y haitianos y, en ciertos casos, personas que sufrieron maltrato o crueldad extrema. La misma ley tiene excepciones y otras condiciones, así que la definición sola no dice si una persona puede recibir un beneficio.Ver la definición completa).10 El reglamento toma esa definición de una ley federal de 1996 (8 U.S.C. §1641).3 Según esa ley, incluye, entre otros, a los residentes permanentes legales, a quienes recibieron asilo, a los refugiados, a quienes tienen un permiso de entrada (parole) de al menos 1 año, a quienes tienen suspendida su deportación, a los entrantes cubanos y haitianos y a quienes residen legalmente por un Pacto de Libre Asociación.15

Cómo pedir un préstamo USDA, paso a paso
De la dirección a las llaves
1. Revisa la dirección y el ingreso de tu hogar
Antes de buscar en serio
El sitio de elegibilidad de USDA te dice si la zona es elegible y si tu hogar podría calificar.14
2. Junta los papeles de todo el hogar
Antes de solicitar
El prestamista verifica el ingreso de cada adulto del hogar de los últimos 2 años.11
Pruébalo con tus númerosLista de documentos3. Busca un prestamista aprobado por USDA
Antes de hacer una oferta
Para solicitar un préstamo garantizado, USDA te remite a sus prestamistas aprobados.14
4. Compara las Estimaciones de Préstamo
A más tardar 3 días hábiles después de solicitar
Todos usan el mismo formulario: compara la tasa, las cuotas y los costos de cierre.17
Pruébalo con tus númerosComparar préstamos5. El sistema de USDA evalúa tu solicitud
Durante la aprobación
El prestamista usa el sistema automatizado de USDA; si no te acepta, revisa tu caso a mano.8
6. Avalúo y compromiso condicional
El avalúo vale 120 días; el compromiso, 90
USDA emite el compromiso condicional cuando se cumplen los requisitos del préstamo, del hogar y del terreno.8
7. Cierras y te mudas
El prestamista pide la garantía dentro de 30 días
La casa tiene que ser tu residencia principal.10
Pruébalo con tus númerosCostos de cierre
Si los fondos del programa se acaban durante el año, USDA da prioridad a quienes compran por primera vez y a los veteranos.8 Además, al principio de cada año fiscal el programa se queda sin fondos alrededor de una semana; durante ese tiempo USDA sigue emitiendo compromisos “sujetos a la disponibilidad”.9 Pregúntale a tu prestamista cómo afecta eso a tu fecha de cierre.
Si este es tu caso
Vives con varios familiares que trabajan
Su ingreso cuenta para el límite aunque no firmen el préstamo.11 Haz la cuenta con todos antes de solicitar.
Compras por primera vez
Tu prestamista puede pedirte un curso para compradores,10 y si faltan fondos, tienes prioridad.8 Mira la guía de cursos para compradores.
No tienes historial de crédito
Se pueden usar otros métodos, como un informe de crédito no tradicional o referencias independientes.10
Tienes ITIN o un estatus temporal
USDA pide ser ciudadano, nacional no ciudadano o extranjero calificado.10 La guía de préstamos con ITIN explica otras opciones.
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo si una oferta USDA encaja con tus objetivos, muchas veces gratis o a bajo costo.19
Errores comunes
Error: Dar por hecho que tu zona no es rural.
Mejor: Revisa la dirección en el sitio de elegibilidad de USDA.14
Error: Contar solo el ingreso de quienes firman.
Mejor: Para el límite cuenta el ingreso de todos los que viven en la casa.11
Error: Pensar que sin pago inicial no hay costos.
Mejor: Hay una cuota inicial de 1%, una anual de 0.35% y costos de cierre.9
Error: Pedirle al vendedor más de lo permitido.
Mejor: El vendedor u otro tercero no puede aportar más de 6% del precio, salvo que la agencia disponga otra cosa.5
Error: Querer usar el préstamo para un terreno de cultivo o un negocio.
Mejor: USDA no garantiza tierra o edificios para producir ingresos.12
Error: Esperar una tasa ajustable más baja.
Mejor: El préstamo USDA garantizado es siempre de tasa fija.7
Qué hacer esta semana
- Revisa la dirección que te interesa en el sitio de elegibilidad de USDA.14
- Haz la lista de todas las personas que viven en tu casa y lo que gana cada adulto.11
- Calcula tu pago, con la cuota anual, en la calculadora de hipoteca.9
- Revisa tu relación deuda-ingreso con la guía de DTI.10
- Pide Estimaciones de Préstamo a varios prestamistas aprobados por USDA y compáralas con un préstamo FHA.17
- Si quieres revisar tus opciones con alguien, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.19
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿El préstamo USDA de verdad no pide pago inicial?
Así es. El reglamento permite que el préstamo llegue al menor entre el valor de avalúo más la cuota de garantía inicial y el precio más los costos permitidos, así que el pago inicial mínimo es 0%. Aun así pagas costos de cierre, salvo los que se puedan incluir en el préstamo o pague el vendedor.
¿Cuánto cobra USDA de cuota?
Para el año fiscal 2027 (del 1 de octubre de 2026 al 30 de septiembre de 2027), la cuota de garantía inicial es de 1% y la cuota anual de 0.35%, en compras y refinanciamientos. La cuota inicial se puede sumar al préstamo, y la anual se cobra en tu pago mensual.
¿Cuál es el límite de ingreso para un préstamo USDA?
Es el 'ingreso moderado' de tu zona: la cifra más alta entre el 115% del ingreso familiar mediano de Estados Unidos y otras dos que dependen de tu estado, tu área y el tamaño de tu hogar. Cuenta el ingreso de todas las personas que viven en la casa, con algunas deducciones. El sitio de elegibilidad de USDA te da una idea; tu prestamista hace la cuenta final.
¿Cómo sé si una casa está en zona rural para USDA?
Revisa la dirección en el sitio de elegibilidad de USDA, en la sección de propiedades. USDA solo garantiza préstamos en zonas que Rural Development designa como rurales, y esa designación puede cambiar; si cambia, se respetan los compromisos que ya existían.
¿Puedo sacar un préstamo USDA si no soy ciudadano?
El reglamento pide evidencia de que eres ciudadano, nacional no ciudadano o 'extranjero calificado'. Esa categoría la define una ley federal e incluye, entre otros, a los residentes permanentes, asilados y refugiados. Si no sabes en qué categoría estás, un abogado o un representante acreditado puede orientarte. Las reglas pueden cambiar: revisa la fecha de verificación.
¿Qué puntaje de crédito necesito para un préstamo USDA?
El reglamento pide un historial de crédito verificable y un puntaje aceptable, sin fijar un número para todos. Un puntaje de 680 o más cuenta como factor a favor si tus pagos pasan los topes de 29% y 41%. Si no tienes historial, se pueden usar otros métodos, como un informe de crédito no tradicional.
¿Puedo sacar un préstamo USDA si ya tengo casa?
Solo si cumples varias condiciones: tu casa actual ya no cubre las necesidades de tu familia, vas a vivir en la nueva, no tienes recursos para comprar sin la garantía, no conservas más de una vivienda además de la nueva y puedes pagar las dos.
¿Puedo comprar una casa con terreno para cultivar o un negocio?
No con USDA garantizado. El reglamento no permite tierra o edificios que se usan principalmente para producir ingresos, ni propiedades usadas sobre todo para agricultura o un negocio. El terreno debe ser de tamaño típico para la zona.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Special loan programs · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is mortgage insurance and how does it work? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.10, Definitions and abbreviations (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.101, Loan purposes · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.102, Loan restrictions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.103, Maximum loan amount · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.104, Loan terms · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.107, Application for and issuance of the loan guarantee · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 11 fuentes restantes
- 9. USDA Rural Development · Fiscal Year 2027 Conditional Commitment Notice (SFH Guaranteed Origination) · content.govdelivery.com · Consultado el 17 de octubre de 2026
- 10. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.151, Eligibility requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.152, Calculation of income and assets · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.201, Site requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.202, Dwelling requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. USDA · USDA Income and Property Eligibility Site · eligibility.sc.egov.usda.gov · Consultado el 17 de octubre de 2026
- 15. Congreso de EE. UU. (texto en Cornell LII) · 8 U.S.C. §1641, Definitions (qualified alien) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. Departamento de Justicia (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · FHA loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 15 minutos de lectura
Tipos de préstamo hipotecario: FHA, convencional, VA y USDA
Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales.
- Ningún tipo es el mejor para todos: según la CFPB, cada uno está pensado para situaciones distintas; si varios te encajan, pide varias cotizaciones.
- El seguro de FHA dura todo el préstamo si pones menos de 10%; el PMI de un convencional termina por ley al llegar al 78% del valor original, si vas al día.
- VA y USDA no piden pago inicial si calificas; VA no cobra seguro mensual y USDA cobra cuotas de garantía.
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
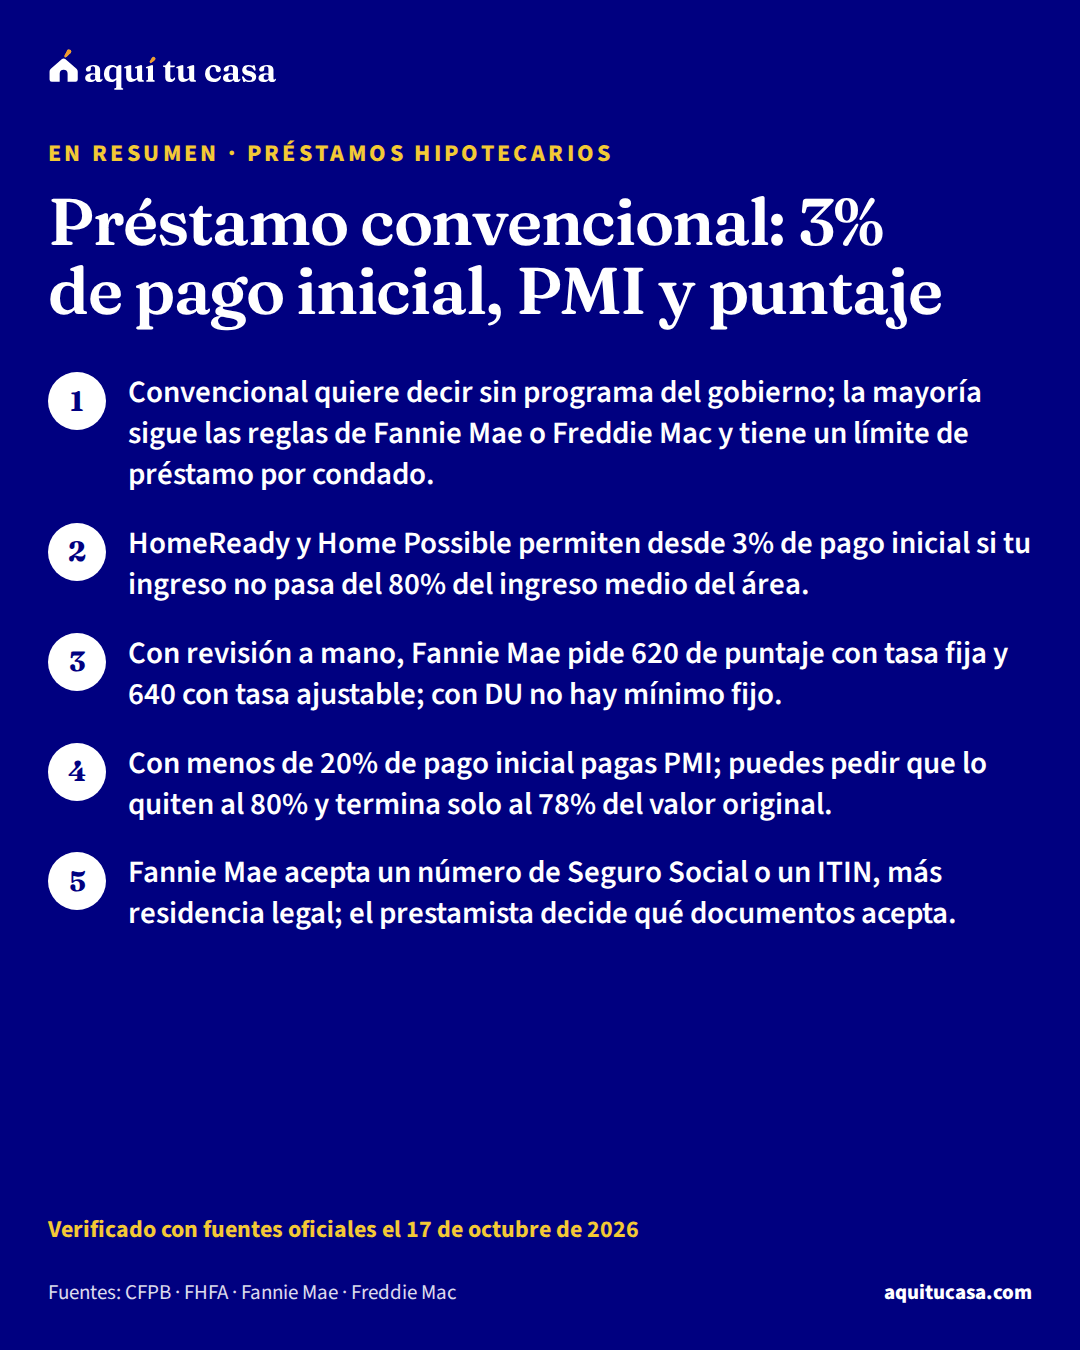
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
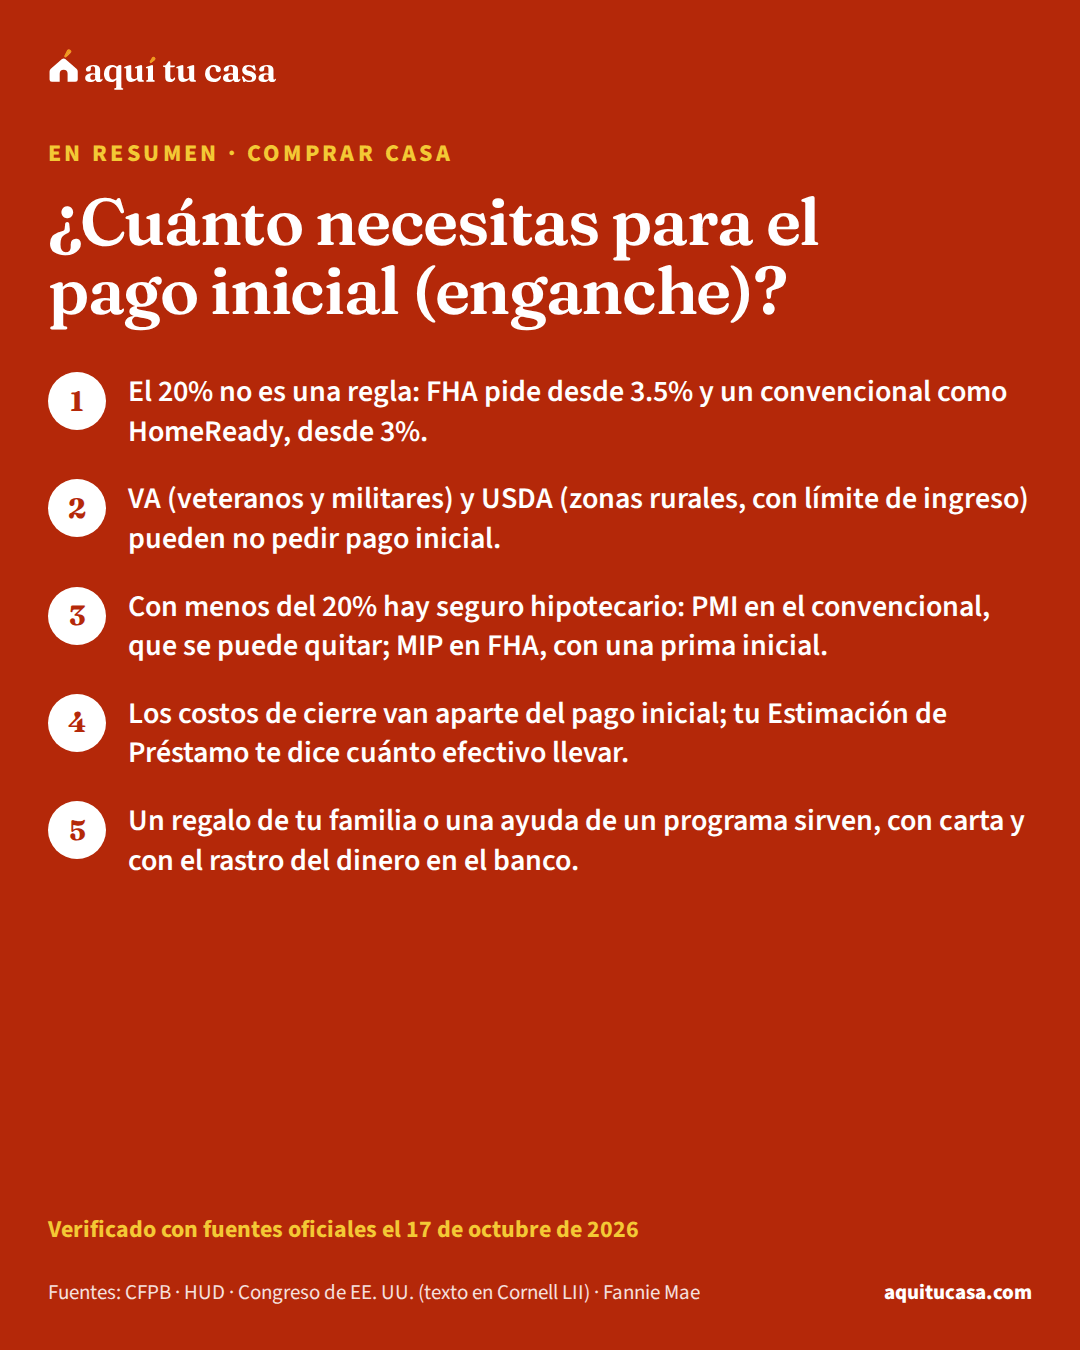
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.