Estafas de contratistas: cómo protegerte al reparar tu casa
Cómo reconocer a un contratista deshonesto, revisar su licencia, firmar un buen contrato, pagar sin riesgo y cancelar una venta hecha en tu casa.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Para protegerte de un contratista deshonesto: no contrates a quien toca a tu puerta ni a quien te presiona a decidir hoy, pide dos o tres presupuestos por escrito, revisa su licencia en la página de la junta de contratistas de tu estado y firma un contrato completo antes de pagar. No pagues en efectivo, por transferencia ni con tarjetas de regalo, y no hagas el último pago hasta que el trabajo esté terminado. Si te vendieron en tu casa por $25 o más, la Regla de Enfriamiento de la FTC te da tres días hábiles para cancelar.
Lo más importante
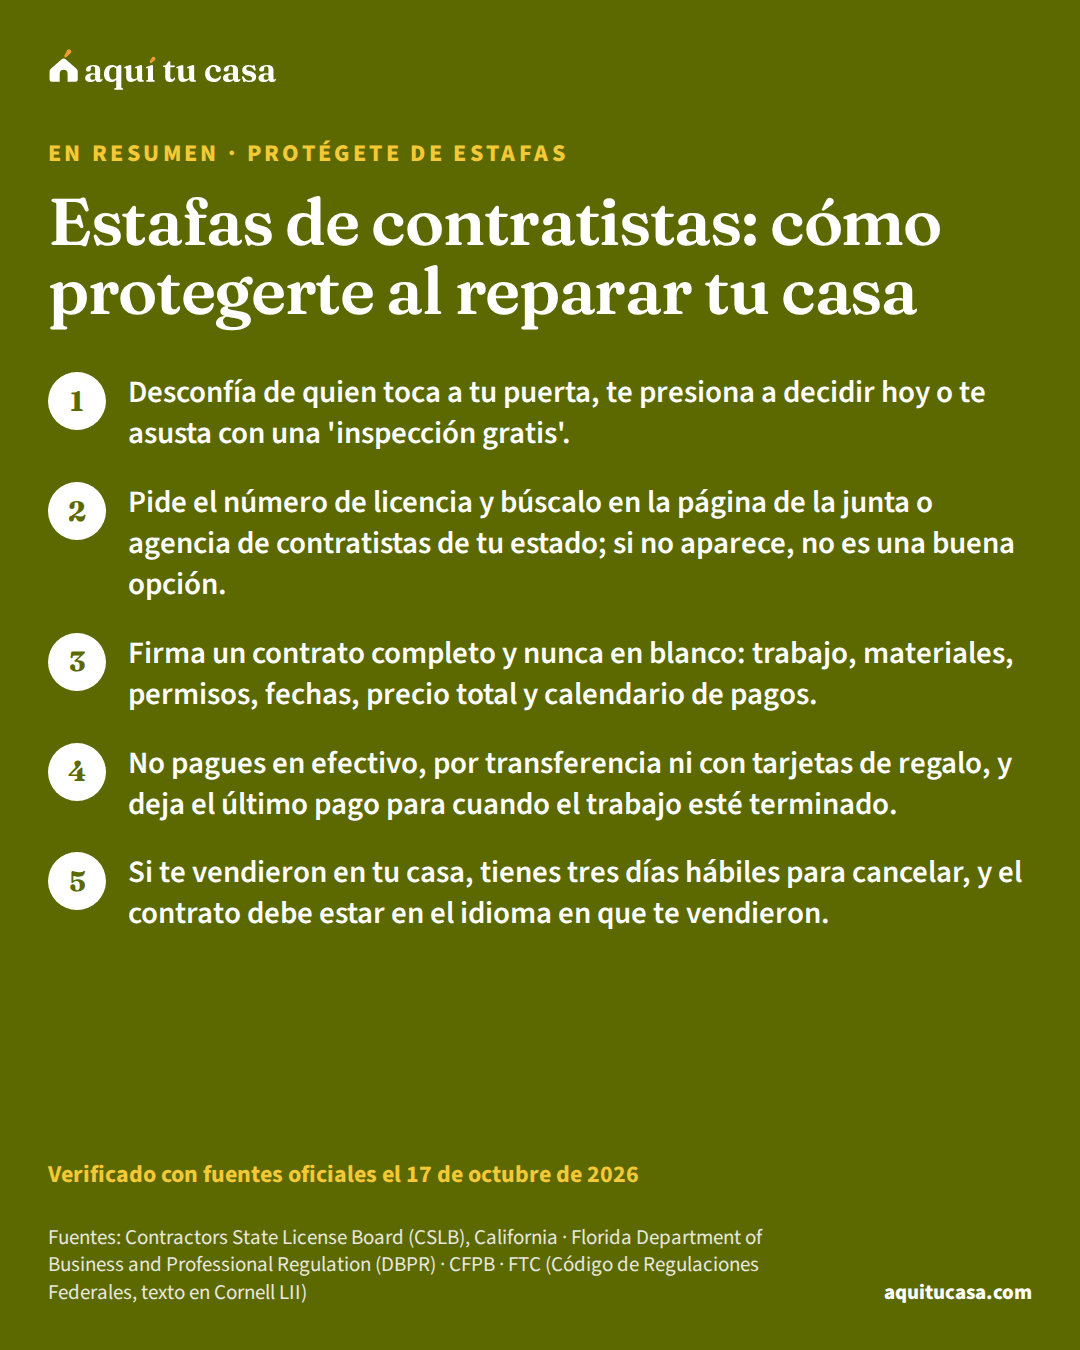
- Desconfía de quien toca a tu puerta, te presiona a decidir hoy o te asusta con una 'inspección gratis'.
- Pide el número de licencia y búscalo en la página de la junta o agencia de contratistas de tu estado; si no aparece, no es una buena opción.
- Firma un contrato completo y nunca en blanco: trabajo, materiales, permisos, fechas, precio total y calendario de pagos.
- No pagues en efectivo, por transferencia ni con tarjetas de regalo, y deja el último pago para cuando el trabajo esté terminado.
¿Es para ti?
Esta guía es para ti si…
- Necesitas reparar o mejorar tu casa y quieres contratar a alguien sin que te estafen.
- Un contratista tocó a tu puerta, te ofreció un trabajo o te presiona para firmar hoy.
- Tu casa sufrió daños por una tormenta u otro desastre y llegan ofertas de reparación.
Busca ayuda directa primero si…
- Ya firmaste un contrato y el trabajo quedó mal o abandonado: ve directo a la sección de qué hacer si ya te estafaron.
- Buscas dinero para la reparación: la guía de HELOC o retiro de efectivo compara las opciones de financiamiento.
- Te ofrecen salvar tu casa de la ejecución hipotecaria: eso tiene su propia guía de estafas.
Esta guía es para dueños de casa que necesitan reparar o mejorar su casa y quieren hacerlo sin caer en una estafa. Explica cómo operan los contratistas deshonestos, cómo revisar una licencia, qué debe decir el contrato, cómo pagar sin riesgo y qué derechos tienes para cancelar. Según la CSLB de California, la mayoría de los contratistas con licencia son competentes y honestos;2 esta guía te ayuda a distinguir a los que no lo son.
Cómo operan los contratistas deshonestos
La Junta Estatal de Licencias de Contratistas de California (CSLB) describe las estafas más comunes:1
- De puerta en puerta. Alguien toca a tu puerta y ofrece techar, pintar o pavimentar a precio rebajado. Le pagas, hace poco o nada y abandona el trabajo.
- Presión. Te empuja a decidir ya, para que no compares presupuestos ni revises licencias.
- Sustos. Ofrece una “inspección gratis” y después dice que tus cables, tu plomería o tu techo son un peligro, para venderte trabajo innecesario y caro.
- Efectivo. Exige pago en efectivo, a veces hasta te lleva al banco a sacarlo.
- Anticipos ilegales. Pide un anticipo más grande de lo que permite la ley, diciendo que necesita dinero para materiales y trabajadores.
- Sin contrato. Dice que no hace falta nada por escrito.
Después de una tormenta u otro desastre, el riesgo sube. La CFPB advierte que pueden llegar a tu puerta contratistas que ofrecen reparar, con ofertas “por tiempo limitado”, diciendo que los materiales van a subir o prometiendo pasarte al frente de la fila.7

Antes de contratar: cómo elegir y verificar
La CFPB recomienda pedir referencias a personas de confianza, contactar a la asociación local de constructores y pedir presupuestos por escrito a dos o tres contratistas para comparar. Y aconseja no elegir a alguien que va de puerta en puerta, que es de otro estado o que se niega a mostrar identificación o datos de contacto, ni pagar por adelantado sin un contrato firmado.6 La CSLB agrega que desconfíes de un presupuesto mucho más bajo que los demás.2
Cómo verificar a un contratista
1. Pide referencias y varios presupuestos
Antes de decidir
Pide presupuestos por escrito a dos o tres contratistas, para el mismo trabajo.6
2. Anota el número de licencia
En la primera visita
Pide su licencia y una identificación con foto, y confirma que es la misma persona.2
3. Búscalo en la página de tu estado
Antes de firmar
Usa el sitio de la junta o agencia de contratistas de tu estado; si no aparece, no es una buena opción.6
4. Revisa quejas
Antes de firmar
Consulta también a la junta de licencias y al fiscal general de tu estado.6
5. Pregunta por el seguro y los permisos
Antes de firmar
Seguro de responsabilidad civil, compensación para trabajadores y quién saca el permiso.6
Cómo revisar una licencia en tu estado
La CFPB recomienda anotar el número de licencia o registro del contratista y buscarlo en el sitio web de la junta o agencia de contratistas de tu estado, o llamar a su línea, para confirmar que es válido. Si no aparece, no es una buena opción. Revisa también con esa junta y con el fiscal general de tu estado si tiene quejas o sanciones.6
Dos ejemplos de cómo funcionan estas búsquedas oficiales:
- California. La CSLB permite buscar por número de licencia, por nombre del negocio, por nombre del contratista o por el registro de un vendedor de mejoras para el hogar, y muestra información que incluye las quejas que se hacen públicas.3 Allí, quien hace trabajos de $500 o más debe tener licencia, y puedes verificarla en línea o al (800) 321-2752.1 Los anuncios deben llevar el número de licencia, pero ver un número no quiere decir que la licencia sea válida: revisa su estado.2
- Florida. El Departamento de Regulación Profesional y de Negocios (DBPR) tiene una búsqueda en línea por nombre, número de licencia, ciudad o condado, o tipo de licencia.5
Si vives en otro estado, busca la junta o agencia que da licencias a contratistas en la página oficial de tu gobierno estatal.
El contrato: qué debe decir
Según la CFPB, nunca firmes un contrato sin leerlo con cuidado, y pregunta todo lo que no entiendas. Siempre puedes irte si te sientes incómodo. El contrato debe decir quién paga los materiales, su cantidad y calidad, quién saca los permisos, las fechas de inicio y fin, el precio total y un calendario de pagos, y todas las promesas que te hicieron de palabra. Pide copias del contrato firmado, las garantías y los avales antes de que empiece el trabajo.6
La CSLB agrega: nunca firmes un contrato en blanco o a medio llenar, y anota cualquier cambio en una “orden de cambio” firmada. En California, todo proyecto de más de $500 necesita contrato escrito, que debe identificar al contratista con su dirección y número de licencia.4
Un buen contrato o una señal de alerta
Por escrito
Buen contrato
Si te prometieron algo de palabra, pide que lo escriban en el contrato.6
Cómo pagar sin perder tu dinero
La CFPB dice que nunca pagues por transferencia bancaria, tarjeta de regalo, moneda virtual o efectivo, porque es más difícil recuperar el dinero, y que esperes a hacer el pago final hasta que el trabajo esté terminado a tu satisfacción.7 Pide recibo de cada pago y guarda tus papeles.6 La CSLB recomienda poner un calendario de pagos en el contrato y no dejar que los pagos vayan por delante del trabajo.1
Ejemplo con números reales
Un calendario de pagos que sigue a la obra
Un ejemplo en palabras; en California, el anticipo tiene un límite legal.
- Anticipo al firmar
- En California, no más del 10% del precio o $1,000, lo que sea menor
- Pagos durante la obra
- Solo por el trabajo ya hecho, con recibo
- Forma de pago
- Nunca en efectivo, por transferencia o con tarjetas de regalo
- Pago final
- Cuando el trabajo esté terminado a tu satisfacción
El límite del anticipo es de la ley de California, según la CSLB.4 Las demás reglas son recomendaciones de la CFPB y la CSLB.71 Planea el gasto en tu presupuesto.
Haz la cuenta con tus númerosPresupuesto familiarSi el contratista te ofrece financiamiento
La CFPB recomienda buscar tú el mejor prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa en vez de aceptar solo el que recomienda el contratista.6 Ten cuidado con dos ofertas en particular:
- Préstamos PACE. Se pagan con tus impuestos a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa, que suben, a veces mucho. Podrías perder tu casa en una venta por impuestos, la mayoría de los prestamistas no refinancia tu hipoteca si tienes uno, y los vendedores pueden decir, sin tener que probarlo, que las mejoras “se pagan solas”.8
- Hipoteca inversahipoteca inversaUna hipoteca inversa (reverse mortgage) es un préstamo con tu casa como garantía para dueños de casa mayores. En la más común, la HECM (Home Equity Conversion Mortgage) del programa de HUD, el prestatario más joven debe tener 62 años o más al cierre. En vez de hacer pagos mensuales, recibes dinero; los intereses y cargos se suman al saldo cada mes, así que la deuda crece y tu patrimonio baja. La casa sigue a tu nombre, pero debes vivir en ella, pagar impuestos y seguro y mantenerla en buen estado. Se paga cuando ya no vives allí, casi siempre vendiendo la casa. Para una HECM debes recibir consejería de una agencia aprobada por HUD.Ver la definición completa. La CFPB advierte que un contratista que te sugiere una hipoteca inversa para pagar reparaciones puede ser una estafa.9 La guía de la hipoteca inversa explica cómo funciona.
Si el préstamo pone una garantía o gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre tu casa principal, el Reglamento Z te da hasta la medianoche del tercer día hábil para cancelarlo, por escrito. Mientras corre ese plazo, no se puede entregar el dinero, ni hacer el trabajo, ni entregar los materiales.12 La guía de HELOC o retiro de efectivo compara otras formas de pagar una reparación con el valor de tu casa.
Tu derecho a cancelar una venta hecha en tu casa
La Regla de Enfriamiento (Cooling-Off Rule) de la FTC protege las ventas de puerta en puerta: bienes o servicios para tu hogar que el vendedor te ofrece en persona y que aceptas comprar fuera de su negocio, por ejemplo en tu casa, aunque tú lo hayas invitado. Aplica si el precio es de $25 o más en tu casa, o de $130 o más en otros lugares. Cuenta como día hábil todo día menos el domingo y los feriados federales.10
Lo que el vendedor debe hacer:11
- Darte al firmar un contrato o recibo completo en el mismo idioma que usó para venderte, por ejemplo español, con la fecha, su nombre y su dirección.
- Incluir el aviso de que puedes cancelar antes de la medianoche del tercer día hábil.
- Darte dos copias de un formulario de cancelación (“NOTICE OF CANCELLATION”) y decirte de palabra que puedes cancelar.
- Devolverte todos tus pagos dentro de 10 días hábiles después de recibir tu cancelación.
Para cancelar, envía o entrega una copia firmada y fechada del aviso, u otra nota por escrito. El vendedor no puede mentir sobre tu derecho a cancelar ni hacerte renunciar a él en el contrato.11
Si ya te estafaron
Según la CFPB, si las reparaciones no se hicieron bien o crees que te estafaron, puedes presentar una queja ante la policía local y el fiscal general de tu estado, y ante la agencia estatal o local que da licencias o regula a los contratistas. También puedes consultar a un abogado sobre una demanda por daños.6 La asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita de tu zona es una opción si quieres ayuda con tu caso. Si crees que te cobraron precios abusivos después de un desastre, contacta al fiscal general de tu estado.7
Guarda el contrato, los recibos, los mensajes y fotos del trabajo. Y si el daño fue por una tormenta o un incendio, la guía del seguro de casa explica cómo funciona un reclamo.
Si este es tu caso
Alguien te ofrece una «inspección gratis»
La CSLB describe esta táctica: después de la inspección, te asustan para venderte trabajo innecesario y caro.1 Pide otro presupuesto.
Tu casa sufrió daños por un desastre
Desconfía de quien toca a tu puerta o te ofrece pasarte al frente de la fila, y nunca pagues en efectivo.7
El contratista te ofrece financiamiento
Busca tú el prestamista; si el préstamo grava tu casa, tienes tres días hábiles para cancelarlo.612
Te vendieron en español
En una venta de puerta en puerta, el contrato y el aviso de cancelación deben estar en español.11
Errores que salen caros
Error: Contratar a quien tocó a tu puerta con una oferta de hoy.
Mejor: Pide dos o tres presupuestos por escrito y revisa licencias.6
Error: Creer que un número de licencia en el anuncio basta.
Mejor: Búscalo en la página de tu estado: el número no quiere decir que sea válida.2
Error: Pagar en efectivo o por transferencia.
Error: Pagar todo antes de terminar.
Mejor: Deja el último pago para cuando el trabajo esté terminado a tu satisfacción.6
Error: Firmar un contrato en blanco o confiar en promesas de palabra.
Error: Aceptar el préstamo que trae el contratista sin comparar.
Mejor: Busca tú otros prestamistas y revisa los riesgos, como los de un préstamo PACE.68
Qué hacer esta semana
- Si alguien te ofreció un trabajo en tu puerta, no firmes ni pagues hoy.7
- Pide presupuestos por escrito a dos o tres contratistas para el mismo trabajo.6
- Busca el número de licencia de cada uno en la página de la junta de contratistas de tu estado.6
- Revisa que el contrato tenga el trabajo, los materiales, los permisos, las fechas, el precio total y el calendario de pagos.6
- Si firmaste en tu casa y cambiaste de opinión, envía tu cancelación por escrito antes de la medianoche del tercer día hábil.11
- Planea el gasto en tu presupuesto familiar, y lee la guía de estafas de vivienda para conocer otras trampas.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo sé si un contratista tiene licencia?
Pídele su número de licencia o registro y búscalo en el sitio web de la junta o agencia de contratistas de tu estado, o llama a su línea. La CFPB dice que, si no aparece, no es una buena opción. En California, por ejemplo, la CSLB permite buscar por número, por nombre del negocio o por nombre del contratista.
¿Cuánto debo pagar por adelantado a un contratista?
Depende de tu estado. En California, la ley no permite un anticipo de más del 10 por ciento del precio o $1,000, lo que sea menor. La CFPB recomienda no pagar nada por adelantado sin un contrato firmado y dejar el último pago para cuando el trabajo esté terminado a tu satisfacción.
¿Puedo cancelar un contrato que firmé en mi casa?
Si fue una venta de puerta en puerta de $25 o más en tu casa, la Regla de Enfriamiento de la FTC te da hasta la medianoche del tercer día hábil para cancelar, por escrito. El vendedor debe darte dos copias del aviso de cancelación y devolverte lo que pagaste dentro de 10 días hábiles.
¿Me tienen que dar el contrato en español?
En una venta de puerta en puerta, la Regla de Enfriamiento dice que el contrato o recibo debe estar en el mismo idioma que el vendedor usó principalmente para venderte, por ejemplo español, y lo mismo el aviso de cancelación.
¿Por qué no debo pagar en efectivo?
La CFPB dice que nunca pagues por transferencia bancaria, tarjeta de regalo, moneda virtual o efectivo, porque es más difícil recuperar el dinero. Paga de forma que quede registro y pide recibo de cada pago.
El contratista me ofrece financiamiento. ¿Qué reviso?
La CFPB recomienda buscar tú el prestamista en vez de aceptar solo el que recomienda el contratista. Si te ofrecen un préstamo PACE, se paga con tus impuestos a la propiedad y podría ponerte en riesgo de perder tu casa en una venta por impuestos. Y si el préstamo pone una garantía sobre tu casa, tienes tres días hábiles para cancelarlo y no pueden empezar el trabajo mientras corre ese plazo.
¿Dónde me quejo si un contratista me estafó?
Según la CFPB, puedes presentar una queja ante la policía local, el fiscal general de tu estado y la agencia estatal o local que da licencias a los contratistas. También puedes consultar a un abogado; la asistencia legal gratuita de tu zona es una opción.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Contractors State License Board (CSLB), California · What You Should Know Before You Hire a Contractor · cslb.ca.gov · Consultado el 17 de octubre de 2026
- 2. Contractors State License Board (CSLB), California · How do I find the right licensed contractor? · cslb.ca.gov · Consultado el 17 de octubre de 2026
- 3. Contractors State License Board (CSLB), California · Check a Contractor License or Home Improvement Salesperson (HIS) Registration · cslb.ca.gov · Consultado el 17 de octubre de 2026
- 4. Contractors State License Board (CSLB), California · What Should I Look for in a Contract and Binding Agreements? · cslb.ca.gov · Consultado el 17 de octubre de 2026
- 5. Florida Department of Business and Professional Regulation (DBPR) · Licensing Portal - License Search · myfloridalicense.com · Consultado el 17 de octubre de 2026
- 6. CFPB · How can I find and work with contractors to rebuild after a disaster? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · How do I avoid scams and fraud after a disaster? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · I am considering a PACE loan for home improvements. What should I keep in mind before signing up? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. CFPB · What is a reverse mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. FTC (Código de Regulaciones Federales, texto en Cornell LII) · 16 CFR §429.0, Definitions (Rule Concerning Cooling-Off Period for Sales Made at Homes or at Certain Other Locations) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. FTC (Código de Regulaciones Federales, texto en Cornell LII) · 16 CFR §429.1, The Rule (Cooling-Off Period for Sales Made at Homes or at Certain Other Locations) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.23, Right of rescission · law.cornell.edu · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 12 minutos de lectura
HELOC o refinanciamiento con retiro de efectivo
Línea de crédito sobre el valor de tu casa (HELOC) o refinanciamiento con retiro de efectivo: cómo funcionan, sus costos, tus derechos y los riesgos.
- Las dos opciones usan el valor de tu casa (lo que vale menos lo que debes) como garantía: si no pagas, podrías perder tu casa.
- La HELOC es una línea que usas cuando la necesitas, casi siempre con tasa variable; al terminar el periodo de retiro, los pagos suelen subir bastante.
- El retiro de efectivo cambia tu hipoteca por una más grande: un solo pago, pero por lo general costos de cierre más altos y más años de deuda.
- Préstamos hipotecarios Hipoteca inversa (HECM): cómo funciona y qué saber Qué es la hipoteca inversa HECM, quién puede tenerla, la consejería obligatoria, qué pasa con tu cónyuge y tus herederos, y cómo evitar estafas. 13 minutos de lectura
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.