Reclamo al seguro de casa: ajustadores, rechazos y quejas
Cómo presentar y documentar un reclamo al seguro de casa, qué hace cada ajustador, el cheque con tu prestamista y qué hacer si niegan o pagan poco.
Verificado con fuentes oficiales el 31 de octubre de 2026 5 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Después de un daño, protege tu casa de más daño, avisa a tu compañía lo antes posible, documenta todo con fotos y una lista, y no hagas reparaciones permanentes hasta que el ajustador lo vea. La compañía asigna un ajustador; un ajustador público es distinto: lo contratas tú y cobra. Si tienes hipoteca, el cheque para la estructura por lo general sale a tu nombre y al de tu prestamista, que entrega el dinero a medida que se repara. Si no estás de acuerdo o te niegan el reclamo, pide las razones por escrito, revisa la cláusula de tasación y presenta una queja ante el departamento de seguros de tu estado.
Lo más importante
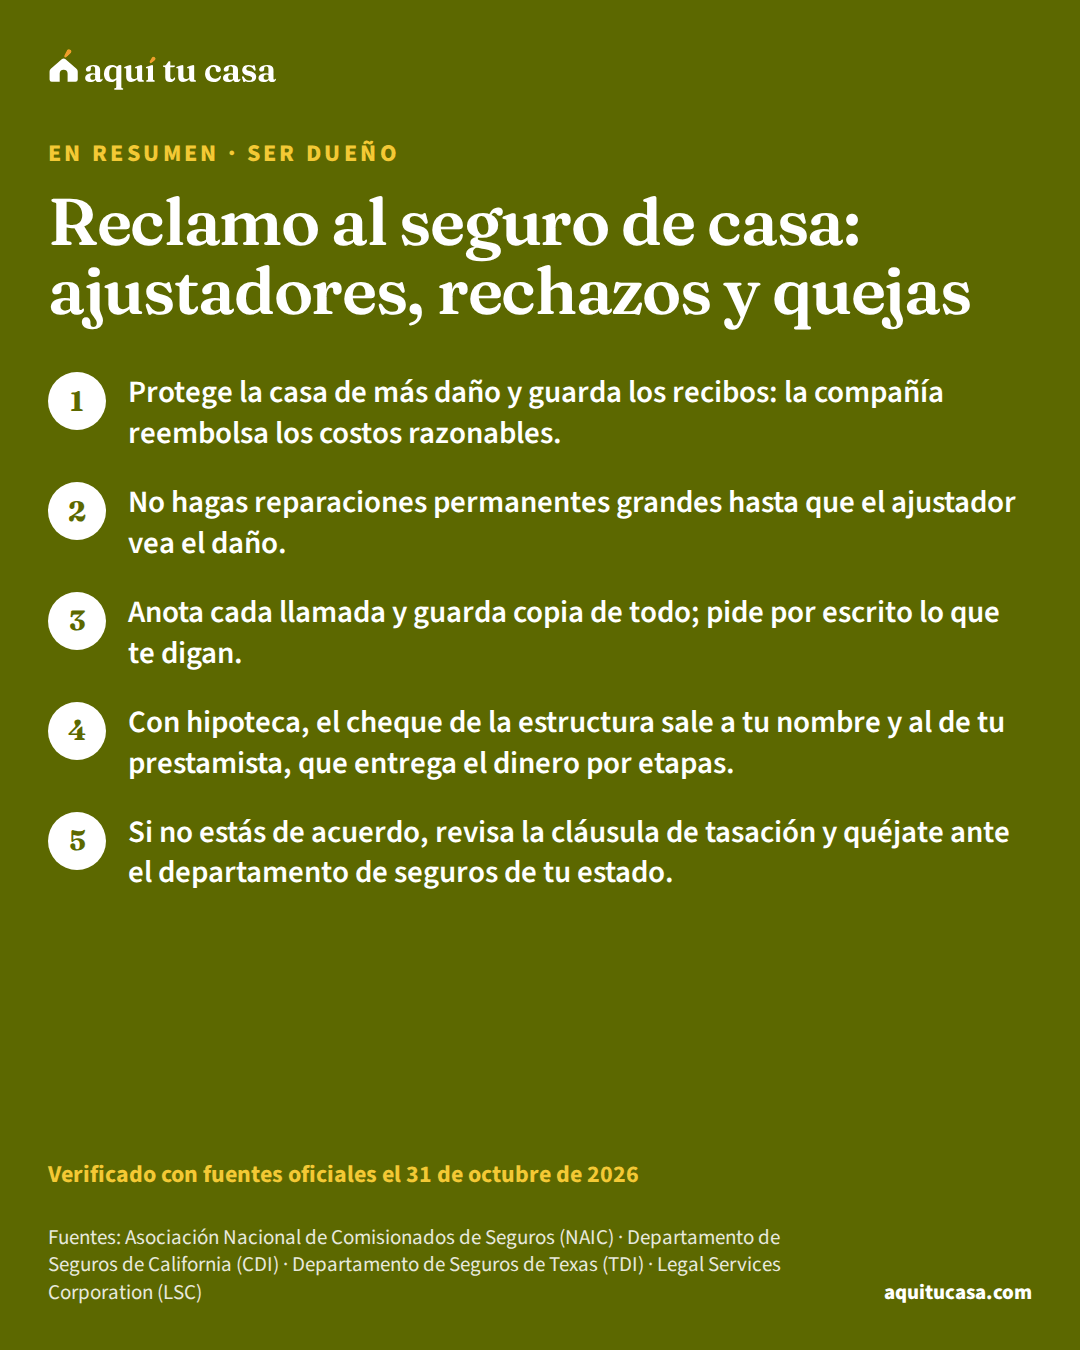
- Protege la casa de más daño y guarda los recibos: la compañía reembolsa los costos razonables.
- No hagas reparaciones permanentes grandes hasta que el ajustador vea el daño.
- Anota cada llamada y guarda copia de todo; pide por escrito lo que te digan.
- Con hipoteca, el cheque de la estructura sale a tu nombre y al de tu prestamista, que entrega el dinero por etapas.
¿Es para ti?
Esta guía es para ti si…
- Tu casa sufrió un daño (tormenta, incendio, agua, robo) y vas a presentar un reclamo al seguro.
- Ya presentaste el reclamo y no estás de acuerdo con lo que ofrece la compañía o te lo negaron.
- Te llegó un cheque del seguro a tu nombre y al de tu compañía hipotecaria y no sabes qué hacer.
Busca ayuda directa primero si…
- Todavía no tienes seguro o quieres entender qué cubre una póliza: lee «Seguro de casa: qué cubre, qué no y cuánto asegurar».
- El daño fue por inundación: el seguro de casa por lo general no la cubre; lee «Seguro de inundación (NFIP)».
Un daño en tu casa es estresante, y el reclamo al seguro puede sentirse como otro problema. Pero lo que hagas en los primeros días cuenta mucho para cuánto te pagan. Esta guía explica cómo presentar y documentar un reclamo a tu seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa, qué hace cada tipo de ajustador, qué pasa con el cheque si tienes hipoteca y qué hacer si no estás de acuerdo. La guía Seguro de casa explicado explica qué cubre una póliza.1
- Lo máximo que puede cobrar un ajustador público en Texas, sobre el total que pague la compañía
- 10%4
- Que tiene la compañía para responder al Departamento de Seguros de Texas cuando te quejas
- 15 días3
- Por lo general separados, según California: estructura, tus cosas y gastos adicionales de vivienda
- 3 cheques2
Antes de reclamar: piensa en el deducible y tu historial
La NAIC explica que cuántos reclamos presentas, y de qué tipo, puede afectar tu primaprima de seguro (premium)La prima de seguro (premium) es lo que pagas a la compañía de seguros a cambio de la protección de tu póliza. Puede pagarse de una vez o, más a menudo, en pagos periódicos mientras dura el contrato. Cada compañía decide si te vende la póliza y cuánto cobrarte. En un seguro de vivienda suele mirar el costo de reconstruir la casa, los materiales, la zona, la cercanía de los bomberos, tus reclamos anteriores y, en algunas compañías, tu puntaje de crédito. Los descuentos pueden bajarla. Si dejas de pagar la prima, la compañía puede cancelar tu póliza.Ver la definición completa y si la compañía renueva tu póliza. Si reparar cuesta poco más que tu deducible, quizá prefieras pagar tú. La mayoría de las compañías reportan tus reclamos a bases de datos nacionales privadas, como CLUE, que otras aseguradoras consultan.1
Esto no quiere decir que no reclames un daño grande: para eso pagas el seguro. Quiere decir que hagas la cuenta antes de reclamar un daño pequeño.
Los primeros días: protege, avisa y documenta
1. Protege tu casa de más daño. Es tu obligación. La NAIC pone ejemplos: tapar ventanas o limpiar el agua.1 La guía de California agrega cubrir el techo, las paredes, las puertas y las ventanas con plástico o madera. La póliza puede no cubrir el daño que siga si no tomaste pasos razonables, y la compañía te reembolsa los costos razonables si guardas los recibos. Ten cuidado con contratistas que te animan a gastar mucho en reparaciones temporales, y no hagas reparaciones permanentes grandes hasta que el ajustador vea el daño.2 La guía Estafas de contratistas explica las señales de alerta.
2. Avisa a tu compañía lo antes posible y pregunta qué formularios o documentos necesitas.1 Haz estas preguntas: ¿mi póliza cubre este daño? ¿cuánto tardará el reclamo? ¿necesito presupuestos de reparación? ¿cuál es mi deducible?2
3. Documenta todo. Toma fotos y video del daño. Haz una lista de tus cosas dañadas con marcas y modelos.2 Lleva un registro de cada llamada y guarda copias de toda la correspondencia.2
4. Si no puedes vivir en tu casa, guarda los recibos de vivienda, comida, ropa, transporte extra, mudanza y almacenaje. Pueden estar cubiertos por la parte de pérdida de uso de tu póliza, también llamada gastos adicionales de viviendagastos adicionales de vivienda (ALE)Los gastos adicionales de vivienda (ALE) son una cobertura del seguro de casa que paga lo que gastas de más cuando tienes que salir de tu casa mientras reparan un daño que la póliza cubre. Según el Departamento de Seguros de Texas (TDI), incluyen la renta, la comida y otros costos que no tendrías si siguieras en tu casa. La Oficina del Comisionado de Seguros de Puerto Rico (OCS) explica que no pagan todos tus gastos, solo lo que pasa de lo normal: por ejemplo, el hotel, pero no tu hipoteca. La cobertura tiene un límite de dinero y, en algunas pólizas, también de tiempo. Guarda todos los recibos.Ver la definición completa. La compañía por lo general adelanta dinero para esos gastos, y lo que te adelanta cuenta dentro del pago final.2
Del daño al pago
1. Protege la casa
El mismo día, si es seguro
Reparaciones temporales, como plástico o madera, y guarda los recibos.2
2. Avisa a tu compañía
Lo antes posible
Pregunta qué cubre, cuánto tardará, qué documentos necesitas y tu deducible.1
4. Recibe al ajustador
Cuando la compañía lo mande
Acompáñalo, enséñale todo y anota la fecha y lo que dijo.2
5. Llena la prueba de pérdida
Si te la piden
Una declaración formal de lo que perdiste; revísala antes de firmar.2
El ajustador de la compañía y la prueba de pérdida
La compañía asigna un ajustador para revisar el daño y decidir el pago. Puede ser empleado de la compañía o contratista independiente, y debes cooperar con su investigación.1 Trata de estar en casa cuando venga, enséñale todo el daño y anota lo que diga.
A veces el ajustador hace primero una revisión breve del daño, llamada en inglés scope of loss, con el tipo de daño, la calidad de los materiales y las medidas, y regresa después para completar la estimación. La compañía también puede mandarte un formulario de prueba de pérdidaprueba de pérdida (proof of loss)La prueba de pérdida (proof of loss) es una declaración tuya, firmada y bajo juramento, que dice cuánto dinero le reclamas a tu seguro por un daño. En la póliza estándar del seguro federal de inundación (NFIP) para viviendas, incluye la fecha y la causa del daño, quién más tiene interés en la propiedad, otros seguros que puedan cubrir el daño, los estimados de reparación y la lista de lo dañado. Tú decides el monto y lo justificas. Tienes que mandarla dentro del plazo de la póliza, aunque el ajustador no te dé el formulario. En Texas, el Departamento de Seguros (TDI) dice que tu compañía de seguro de casa puede pedirte una prueba de pérdida firmada y notarizada.Ver la definición completa (proof of loss): una declaración formal de lo que perdiste.2 Léelo con calma y no firmes algo que no entiendas.
Costo de reposición o valor real. Si tu póliza paga el costo de reposicióncosto de reposición (replacement cost)El costo de reposición (replacement cost) es una forma de pagar los daños en un seguro de vivienda: te da el dinero para reparar o reconstruir tu casa, o reemplazar tus cosas, con materiales de calidad parecida y a los precios de hoy, sin descontar lo que perdieron de valor por edad o uso (depreciación). Es distinto del valor real en efectivo, que sí descuenta la depreciación. Muchas aseguradoras pagan estos reclamos en dos cheques: el primero con la depreciación descontada y el segundo, por lo descontado, cuando terminas la reparación. Tu póliza dice cuál de las dos formas usa.Ver la definición completa de tus cosas, por lo general tienes que reemplazarlas antes de que te paguen ese costo. Si decides no reemplazar algo, te pagan su valor real en efectivovalor real en efectivo (actual cash value)El valor real en efectivo (actual cash value o ACV) es una forma de pagar los daños en un seguro de vivienda o de inquilino: te da lo que cuesta reparar o reemplazar lo dañado menos la depreciación, es decir, lo que perdió de valor por edad, uso o desgaste. Por eso suele pagar menos que el costo de reposición, y la diferencia la pones tú. Muchas pólizas pagan así tus cosas personales, a menos que compres cobertura de costo de reposición. Y si tienes esa cobertura, el primer cheque de tu reclamo suele ser por el valor real en efectivo.Ver la definición completa. La compañía por lo general te da varios meses para reemplazar; pregunta cuántos.2

El cheque y tu compañía hipotecaria
Si tienes hipoteca, el pago tiene una vuelta más. Según el Departamento de Seguros de California, por lo general recibes cheques separados por la estructura, por tus cosas y por los gastos adicionales de vivienda. El cheque para reparar la estructura sale a tu nombre y al de tu prestamista, que tiene que endosarlo. Los prestamistas por lo general ponen ese dinero en una cuenta y lo entregan a medida que se hace el trabajo. Muéstrale a tu prestamista el presupuesto de tu contratista y cuánto pide por adelantado; el prestamista puede querer inspeccionar el trabajo antes del pago final.2
Llama a tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa en cuanto sepas que habrá un pago grande y pregunta qué papeles pide y cómo entrega el dinero. Y sigue pagando tu hipoteca a tiempo mientras se resuelve el reclamo. Si el daño te complica los pagos, la guía No puedo pagar la hipoteca explica tus opciones.
Ejemplo con números reales
Una familia después de una tormenta
Un ejemplo en palabras, no un caso real, de cómo llegan los pagos.
- El daño
- El viento rompe parte del techo y entra agua a una recámara
- Lo primero que hacen
- Ponen plástico en el techo, guardan el recibo y avisan a su compañía
- Mientras reparan
- Se quedan con familiares y guardan los recibos de comida y transporte extra
- El cheque del techo
- Llega a su nombre y al de su prestamista, que entrega el dinero por etapas
- Lo que reciben aparte
- Un cheque por sus cosas dañadas y otro por los gastos adicionales de vivienda
Los pasos del ejemplo vienen de la NAIC y del Departamento de Seguros de California.12 Usa el presupuesto familiar para planear los gastos mientras dura la reparación.
Haz la cuenta con tus númerosPresupuesto familiarSi no estás de acuerdo o te niegan el reclamo
1. Habla con tu compañía primero. La NAIC recomienda tratar de resolverlo con la compañía y no sentirte presionado a aceptar algo que no te convence; puede ayudar que tu contratista se reúna contigo y el ajustador.1 El Departamento de Seguros de Texas dice lo mismo: explica por qué no estás de acuerdo y manda documentos, como el presupuesto de un contratista.3 En California, la guía del estado sugiere hablar con el gerente de reclamos y mandar una carta con copias al ejecutivo de reclamos de la oficina central.2
2. Pide el rechazo por escrito. En California, las reglas de manejo justo de reclamos fijan plazos para que la compañía responda y pague, y un rechazo debe ser por escrito, con las razones, y decirte que el Departamento de Seguros puede revisarlo.2 Aunque vivas en otro estado, pide siempre las razones por escrito.
3. Revisa la cláusula de tasación. Si el desacuerdo es sobre el valor del reclamo, revisa si tu póliza tiene una cláusula de tasación (appraisal).1
4. Considera un ajustador público, con cuidado. Un ajustador públicoajustador público (public adjuster)Un ajustador público (public adjuster) es una persona con licencia que puedes contratar para que te represente en tu reclamo ante tu compañía de seguros. Trabaja para ti, no para la aseguradora, y cobra honorarios o una comisión según el contrato. En Puerto Rico necesita licencia de la Oficina del Comisionado de Seguros (OCS), el contrato debe ser por escrito y no puede llegar a un acuerdo sin tu conocimiento y consentimiento ni hacerte creer que solo puedes reclamar por medio de él. En Texas necesita licencia del Departamento de Seguros (TDI) y no puede darte consejos legales ni hacer las reparaciones. Contratarlo es opcional: puedes reclamar por tu cuenta.Ver la definición completa no es abogado ni empleado del gobierno: lo contratas tú y te cobra, y no todos los estados lo permiten.1 En Texas debe tener licencia y puede cobrar hasta el 10% del total que pague la compañía, no solo de lo que disputas. Puedes pedir el cobro en dólares en el contrato. Aunque la compañía no suba su oferta, quizá tengas que pagarle, y sigues pagando tu deducible. En Texas no puede ser tu contratista, tocar tu puerta pidiendo trabajo durante un desastre o después de las 9 p. m., dar consejo legal ni impedir que hables con tu compañía.4
5. Presenta una queja ante el departamento de seguros de tu estado. Tiene personal que ayuda a resolver desacuerdos con tu compañía.1 En Texas, el departamento contacta a la compañía, que tiene 15 días para responder y puede pedir 10 más. Pero no puede obligar a pagar salvo que no pagar viole la ley o la póliza, ni decidir hechos como si el daño fue por tormenta o por desgaste, y no atiende quejas contra compañías hipotecarias o contratistas.3 En California, el departamento puede abrir una revisión del reclamo o enviarte a un programa de mediación que es gratis para ti.2 En el sitio de la NAIC encuentras el sitio web del departamento de tu estado,1 y la página de tu estado en este sitio reúne datos de tu estado.
Ajustador de la compañía o ajustador público
Lo asigna tu aseguradora
Ajustador de la compañía
- No le pagas tú
- Puede ser empleado o contratista independiente
- Revisa el daño y propone el pago
- Debes cooperar con su investigación
Lo contratas tú
Ajustador público
- Te cobra, en Texas hasta el 10% del total
- Debe tener licencia donde se permite
- Negocia con la compañía por ti
- Puede cobrarte aunque la oferta no suba
Antes de contratar a un ajustador público, revisa su licencia y pide el cobro por escrito.
Si este es tu caso
El daño es pequeño
Compara el costo con tu deducible; los reclamos pueden afectar tu prima y tu renovación.1
Tienes que vivir en otro lugar
Guarda los recibos; la pérdida de uso puede cubrir vivienda, comida y transporte extra.2
Un contratista toca tu puerta tras la tormenta
No firmes de prisa; en Texas, los ajustadores públicos no pueden pedir trabajo de puerta en puerta en un desastre.4
El cheque viene con tu prestamista
Llama a tu administrador: endosa el cheque y entrega el dinero por etapas.2
Prefieres hablar en español
Pide que te expliquen la oferta por escrito y anota cada llamada con fecha y nombre.2
Errores que salen caros
Error: Esperar para avisar a la compañía.
Mejor: Avisa lo antes posible y pregunta qué documentos necesitas.1
Error: Hacer reparaciones permanentes antes de que venga el ajustador.
Mejor: Solo reparaciones temporales, con recibos, hasta que vea el daño.2
Error: No proteger la casa de más daño.
Mejor: Es tu obligación; la póliza puede no cubrir el daño que siga.2
Error: Botar los recibos de hotel y comida.
Mejor: Los gastos adicionales de vivienda se pagan con recibos.2
Error: Firmar con un ajustador público sin leer el cobro.
Mejor: Pide el cobro en dólares y revisa su licencia; en Texas, hasta el 10% del total.4
Error: Aceptar un rechazo de palabra.
Mejor: Pide las razones por escrito y, si no se resuelve, quéjate ante tu estado.2
Ayuda gratuita
El departamento de seguros de tu estado ayuda con preguntas y quejas sobre tu reclamo, sin costo.1 Si piensas demandar o el reclamo es grande y complicado, la LSC financia la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa civil para personas de bajos ingresos; en su sitio encuentras la organización más cercana, y en LawHelp.org hay información gratis.5 Si el daño vino de un huracán, una inundación o un incendio, la guía Después de un huracán, una inundación o un incendio explica la ayuda del gobierno, y la guía Seguro de inundación (NFIP) explica ese reclamo aparte.
Qué hacer esta semana
- Busca tu póliza y anota tu número de póliza, tu deducible y el teléfono de reclamos.1
- Si ya hubo un daño, toma fotos y video antes de cualquier reparación.2
- Empieza un registro de llamadas: fecha, nombre y lo que te dijeron.2
- Llama a tu administrador del préstamo y pregunta cómo maneja los cheques del seguro.2
- Si no estás de acuerdo con la oferta, pide las razones por escrito y busca el departamento de seguros de tu estado.3
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Siempre conviene presentar un reclamo?
No siempre. La NAIC explica que cuántos reclamos presentas puede afectar tu prima y si te renuevan la póliza, y que si reparar cuesta poco más que tu deducible, quizá prefieras pagar tú. La mayoría de las compañías reportan tus reclamos a bases de datos como CLUE.
¿Puedo arreglar el daño antes de que venga el ajustador?
Haz reparaciones temporales para evitar más daño, como tapar ventanas o poner plástico en el techo, y guarda los recibos. Pero no hagas reparaciones permanentes grandes hasta que el ajustador vea el daño.
¿Qué diferencia hay entre el ajustador de la compañía y un ajustador público?
El ajustador de la compañía lo asigna tu aseguradora; puede ser empleado o contratista independiente. Un ajustador público lo contratas tú para negociar con la compañía y te cobra. En Texas debe tener licencia y puede cobrar hasta el 10% del total que pague la compañía.
¿Por qué el cheque viene a mi nombre y al de mi compañía hipotecaria?
Porque el prestamista tiene interés en que la casa se repare. Según el Departamento de Seguros de California, el prestamista tiene que endosar el cheque, por lo general pone el dinero en una cuenta y lo entrega a medida que avanza el trabajo.
¿Me pagan si tengo que vivir en otro lugar mientras reparan?
Muchas pólizas tienen cobertura de pérdida de uso o gastos adicionales de vivienda. Guarda los recibos de vivienda, comida, transporte extra y mudanza. La compañía por lo general adelanta dinero, que cuenta dentro del pago final.
Me negaron el reclamo. ¿Qué hago?
Pide las razones por escrito. Habla con el gerente de reclamos y manda tus documentos. Revisa si tu póliza tiene una cláusula de tasación. Si no se resuelve, presenta una queja ante el departamento de seguros de tu estado y busca ayuda legal.
¿El departamento de seguros puede obligar a la compañía a pagar?
No siempre. En Texas, por ejemplo, el departamento no puede obligar a pagar salvo que no pagar viole la ley o la póliza, ni decidir si el daño fue por tormenta o por desgaste. Pero sí contacta a la compañía y le pide una respuesta.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Asociación Nacional de Comisionados de Seguros (NAIC) · A Consumer's Guide to Home Insurance · content.naic.org · Consultado el 31 de octubre de 2026
- 2. Departamento de Seguros de California (CDI) · Residential Property Claims Guide · insurance.ca.gov · Consultado el 31 de octubre de 2026
- 3. Departamento de Seguros de Texas (TDI) · How to get help with a homeowners or renters insurance complaint · tdi.texas.gov · Consultado el 31 de octubre de 2026
- 4. Departamento de Seguros de Texas (TDI) · Public insurance adjusters · tdi.texas.gov · Consultado el 31 de octubre de 2026
- 5. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 14 minutos de lectura
Seguro de casa: qué cubre, qué no y cuánto asegurar
Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela.
- Cubre daños a la casa y a tus cosas, gastos de vivienda si no puedes habitarla y tu responsabilidad frente a otros; la suma asegurada es el tope.
- Asegura por el costo de reposición (reconstruir) y, según la NAIC, por al menos el 80 por ciento de ese valor; un deducible más alto baja la prima, pero sale de tu bolsillo en cada reclamo.
- La inundación y el terremoto no van en la póliza típica: el seguro contra inundaciones es aparte, tarda unos 30 días en entrar en vigor y es obligatorio en zonas de alto riesgo con hipoteca con respaldo federal.
- Ser dueño Seguro de inundación (NFIP): quién lo necesita y qué cubre Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar. 14 minutos de lectura
- Ser dueño Seguro contra terremotos e incendios forestales Qué no cubre tu seguro de casa, cómo funciona la póliza de terremoto, qué es el FAIR Plan y qué hacer si te cancelan el seguro por riesgo de incendio. 12 minutos de lectura
- Problemas de dinero Después de un huracán, una inundación o un incendio Qué hacer después de un desastre: el reclamo al seguro de casa, de inundación o de inquilino, la ayuda federal, tu hipoteca y cómo evitar estafas. 17 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.