Después de un huracán, una inundación o un incendio
Qué hacer después de un desastre: el reclamo al seguro de casa, de inundación o de inquilino, la ayuda federal, tu hipoteca y cómo evitar estafas.
Verificado con fuentes oficiales el 17 de octubre de 2026 20 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Primero ponte a salvo. Después avisa a tu aseguradora cuanto antes, toma fotos y videos de los daños antes de limpiar y haz solo reparaciones temporales. Si el presidente declaró el desastre, puedes pedir ayuda de FEMA en DisasterAssistance.gov, con la app de FEMA, por teléfono o en persona, además de tu reclamo al seguro. La hipoteca se sigue pagando: llama a tu administrador del préstamo y pregunta por una pausa de pagos (forbearance) o un plan de pagos.
Lo más importante
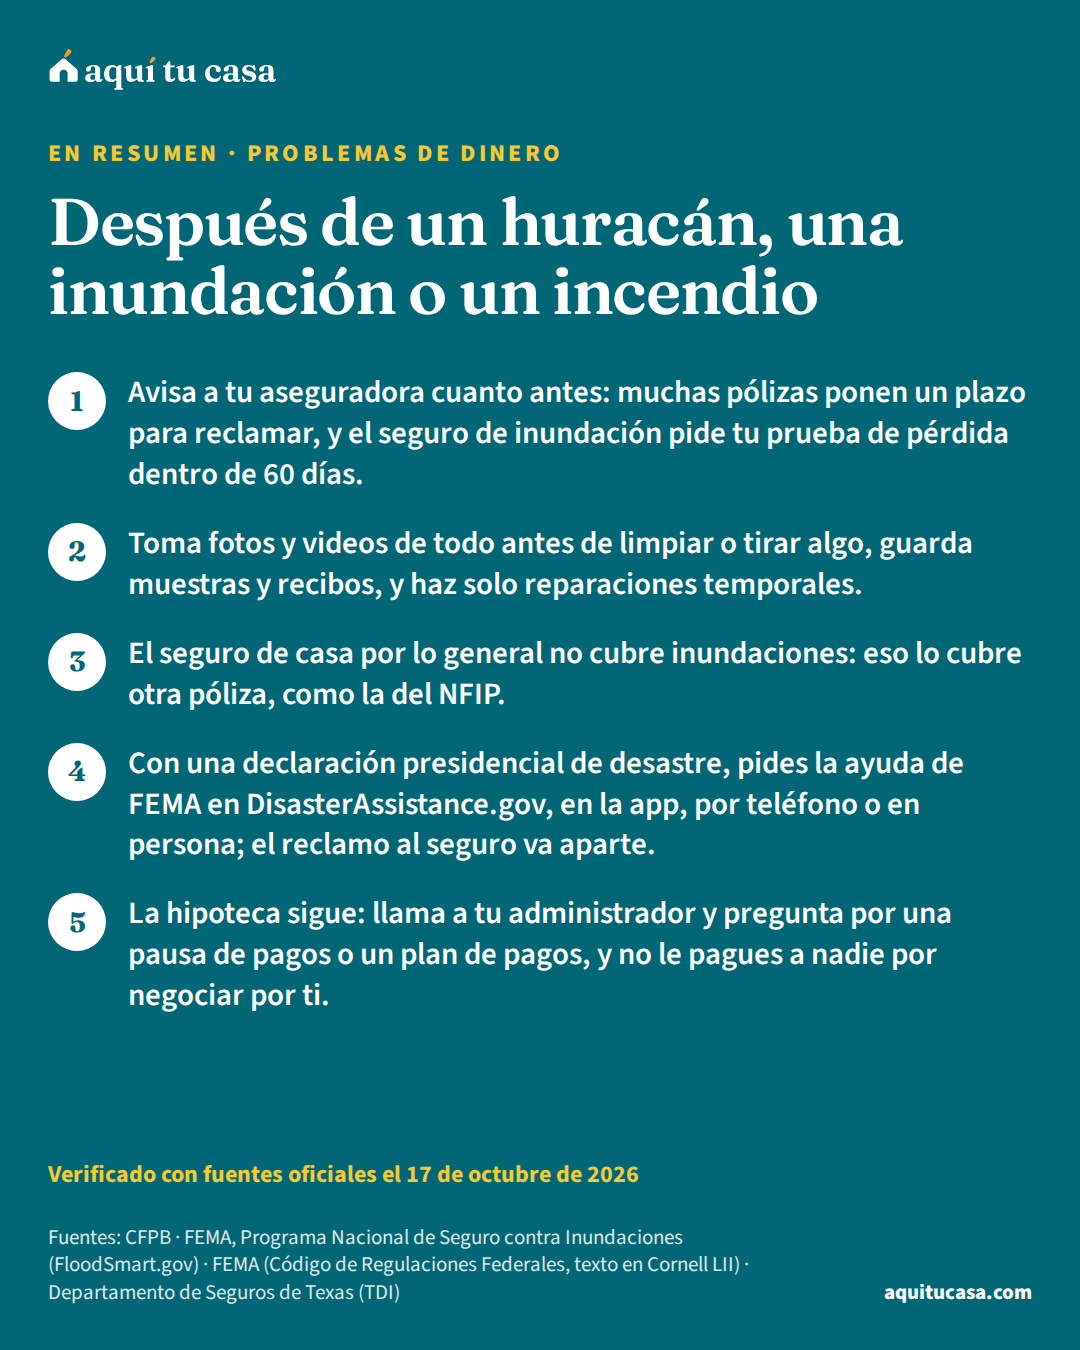
- Avisa a tu aseguradora cuanto antes: muchas pólizas ponen un plazo para reclamar, y el seguro de inundación pide tu prueba de pérdida dentro de 60 días.
- Toma fotos y videos de todo antes de limpiar o tirar algo, guarda muestras y recibos, y haz solo reparaciones temporales.
- El seguro de casa por lo general no cubre inundaciones: eso lo cubre otra póliza, como la del NFIP.
- Con una declaración presidencial de desastre, pides la ayuda de FEMA en DisasterAssistance.gov, en la app, por teléfono o en persona; el reclamo al seguro va aparte.
¿Es para ti?
Esta guía es para ti si…
- Un huracán, una inundación o un incendio dañó la casa donde vives, sea tuya o rentada.
- Tienes seguro de casa, de inundación o de inquilino y no sabes cómo empezar el reclamo.
- Tienes hipoteca y no sabes si vas a poder hacer el próximo pago.
Busca ayuda directa primero si…
- Estás en peligro ahora mismo: primero ponte a salvo y sigue las indicaciones de las autoridades; esta guía es para los días después.
- No puedes pagar la hipoteca por otra razón, sin un desastre de por medio: empieza por la guía de qué hacer si no puedes pagar la hipoteca.
- Quieres elegir un seguro antes de que pase algo: las guías de seguro de casa y de seguro de inundación lo explican.
Esta guía es para ti si un huracán, una inundación o un incendio dañó la casa donde vives, sea tuya o rentada. Verás qué hacer los primeros días, cómo hacer el reclamo a tu seguro, dónde se pide la ayuda federal por desastre, qué pasa con tu hipoteca y cómo evitar a los estafadores que llegan después de una tragedia. Te contamos lo que dicen las fuentes oficiales, y para tu caso hay ayuda gratuita.
- Para que el ajustador del seguro de inundación te contacte después de reportar la pérdida
- 48 horas6
- Para mandar tu prueba de pérdida (proof of loss) al seguro de inundación
- 60 días10
- Lo que puede tardar en pagarse un reclamo de inundación
- 4 a 8 semanas5
- De ayuda de FEMA para la renta, para quien califique, mientras reparan tu casa
- Hasta 18 meses1
Lo primero: tu seguridad y los primeros días
Después de un desastre, lo primero es tu seguridad y la de tu familia. No vuelvas a entrar a la casa hasta que sea seguro. El reclamo al seguro de inundación lo puedes empezar antes de regresar.6
Según la CFPB (la Oficina para la Protección Financiera del Consumidor), cuando tu casa sufrió daños hay tres cosas que hacer para empezar: llamar a tu aseguradora para hacer el reclamo, pedir ayuda a los programas del gobierno y avisarle a tu administrador del préstamo lo que pasó.1 Este es el orden de los primeros días:
Los primeros días, paso a paso
1. Ponte a salvo
Antes de volver a la casa
No entres hasta que sea seguro. Puedes reportar el reclamo de inundación antes de regresar.6
2. Avisa a tu aseguradora
Cuanto antes
Tu póliza puede ponerte un plazo para reclamar. Avisa a cada póliza que cubra algo dañado y pide copia si no la tienes.2
3. Documenta los daños
Antes de limpiar o tirar algo
Fotos y videos claros, números de serie de los aparatos y muestras pequeñas de alfombra o piso.7
4. Haz solo reparaciones temporales
Mientras llega el ajustador
Tapa una ventana rota o pon una lona en el techo. Una reparación permanente antes de que vean el daño puede costarte el reclamo.11
5. Pide la ayuda federal, si hay declaración
En cuanto puedas
En DisasterAssistance.gov, en la app de FEMA, por teléfono o en persona en un Centro de Recuperación por Desastre.12
6. Llama a tu administrador del préstamo
Antes del próximo pago
Pregunta qué ayuda tiene para víctimas de desastres, como una pausa de pagos o un plan de pagos.2
Pruébalo con tus númerosPresupuesto familiar7. Revisa el estimado del ajustador
Cuando te lo entreguen
Revísalo con cuidado. Si encuentras más daños, puedes pedir un pago adicional aunque el reclamo parezca cerrado.6
Si tuviste que salir de tu casa, pon una dirección para que te reenvíen el correo y actualiza tus datos con el banco, la aseguradora y las compañías de servicios. Así te llegan los cheques y los avisos a tiempo.4
El reclamo a tu seguro de casa
Avisa cuanto antes. Según la CFPB, tu póliza puede exigir que hagas el reclamo dentro de cierto plazo después del desastre. Puedes tener varias pólizas, como la del seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa, la de inundación o la del carro: avisa a cada una que cubra algo dañado.2 La mayoría de las compañías ponen plazos para reclamar.11
Documenta todo. Toma fotos o videos de los daños antes y después de cualquier reparación que hagas tú. La aseguradora puede mandar un ajustador (adjuster) a ver los daños.2 El Departamento de Seguros de Texas recomienda hacer solo reparaciones temporales, como tapar ventanas rotas o poner una lona en el techo, y no reparaciones permanentes: la aseguradora podría negar el reclamo si reparas antes de que vea el daño.11
Cómo te pagan. Según tu póliza, la aseguradora paga por costo de reposición o por valor real en efectivo. El costo de reposicióncosto de reposición (replacement cost)El costo de reposición (replacement cost) es una forma de pagar los daños en un seguro de vivienda: te da el dinero para reparar o reconstruir tu casa, o reemplazar tus cosas, con materiales de calidad parecida y a los precios de hoy, sin descontar lo que perdieron de valor por edad o uso (depreciación). Es distinto del valor real en efectivo, que sí descuenta la depreciación. Muchas aseguradoras pagan estos reclamos en dos cheques: el primero con la depreciación descontada y el segundo, por lo descontado, cuando terminas la reparación. Tu póliza dice cuál de las dos formas usa.Ver la definición completa te da dinero para reconstruir o reparar con materiales parecidos, a precios de hoy. El valor real en efectivovalor real en efectivo (actual cash value)El valor real en efectivo (actual cash value o ACV) es una forma de pagar los daños en un seguro de vivienda o de inquilino: te da lo que cuesta reparar o reemplazar lo dañado menos la depreciación, es decir, lo que perdió de valor por edad, uso o desgaste. Por eso suele pagar menos que el costo de reposición, y la diferencia la pones tú. Muchas pólizas pagan así tus cosas personales, a menos que compres cobertura de costo de reposición. Y si tienes esa cobertura, el primer cheque de tu reclamo suele ser por el valor real en efectivo.Ver la definición completa toma en cuenta la edad y el estado de tu casa, y por eso puede quedarse corto.3 De cada reclamo, tú pagas tu deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa.11
Si te pagan menos o te lo niegan. Pide por escrito las razones y si hay un proceso de apelación. Si crees que lo negaron sin razón, puedes presentar una queja ante el departamento de seguros de tu estado. La ley de tu estado puede ponerle plazos a la aseguradora para actuar.2
Si no puedes vivir en tu casa. La cobertura de gastos adicionales de vivienda (ALE, por sus siglas en inglés) paga si tienes que mudarte mientras reparan daños que cubre tu póliza: renta, comida y otros gastos que no tendrías si siguieras en tu casa. Solo paga hasta el límite de tu póliza, así que lleva la cuenta de lo que gastas para que te alcance todo el tiempo que estés fuera.11
Tres seguros, tres reclamos distintos
Si eres dueño
Seguro de casa
Póliza aparte
Seguro de inundación (NFIP)
Revisa qué pólizas tienes y avisa a cada una: el plazo para reclamar puede correr desde el día del desastre.2
Ejemplo con números reales
Cómo llega el dinero del seguro si tienes hipoteca
Un ejemplo en palabras de lo que describe la CFPB; tu administrador te dice sus pasos.
- El cheque del seguro
- Sale a tu nombre y al de tu administrador o prestamista
- Antes de empezar la obra
- El administrador entrega una parte para contratar a quien repare
- Mientras avanza la obra
- Entrega más dinero, por etapas
- Con cada pago al contratista
- Pides recibo y una renuncia de gravamen (lien waiver)
- Al terminar
- Entrega el resto cuando la casa pasa la inspección
Así lo explica la CFPB, y mientras se paga el reclamo la hipoteca sigue.3 La renuncia de gravamen dice que al contratista ya se le pagó.4 Usa la herramienta de presupuesto para ordenar tus gastos de estos meses.
Haz la cuenta con tus númerosPresupuesto familiar
Si fue una inundación: el reclamo al NFIP
El seguro de casa por lo general no cubre inundaciones.4 El seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa del NFIP (el Programa Nacional de Seguro contra Inundaciones) cubre solo el daño físico causado directamente por una inundación: el agua que entra a tu casa desde el suelo hacia arriba. No cubre, por ejemplo, la lluvia que el viento mete a la casa.5

Reporta la inundación a tu aseguradora cuanto antes. Te asigna un ajustador que debe contactarte dentro de 48 horas. No tires nada antes de que el ajustador lo vea, salvo lo que sea un peligro para la salud o lo que la ley local te obligue a tirar, y guarda muestras de alfombra o piso.6 Toma fotos y videos claros antes de limpiar, anota los números de serie de los aparatos y guarda los recibos de reparaciones y de lo que compres nuevo. El moho puede empezar a formarse en 24 a 48 horas.7 Y la póliza no cubre el daño por moho.5
Cuando llegue el ajustador, pídele su tarjeta Flood Control Number (FCN) y una identificación con foto del gobierno.6 Habla con tu agente o ajustador antes de firmar con una compañía de limpieza.5
Los pagos. En inundaciones grandes, FEMA permite adelantos: tu aseguradora puede darte hasta $5,000 sin visita del ajustador, y hasta $20,000 con autorización y documentos. El adelanto se resta del pago final.5 El reclamo puede tardar de 4 a 8 semanas en pagarse, y si tienes hipoteca el cheque sale a tu nombre y al de tu compañía hipotecaria.5 Si después encuentras más daños, puedes pedir un pago adicional en cualquier momento.6
Reconstruir con menos riesgo. Quizá califiques para hasta $30,000 adicionales para reconstruir de forma que baje tu riesgo de inundación. Se llama cobertura de Costo Mayor de Cumplimiento (ICC); pregúntale a tu ajustador o agente.8
Si te lo niegan. Tienes 60 días desde la fecha de la carta para apelar ante FEMA, contados en días calendario. Apelar no cuesta y no necesitas que nadie te represente. Si eliges una tasación (appraisal), ya no puedes apelar ante FEMA. Y si decides demandar, el plazo es de un año desde el rechazo; apelar no lo extiende.9 La guía del seguro de inundación y el NFIP explica qué cubre cada parte de la póliza.
Si rentas la casa donde vives
Según la CFPB, si puedes seguir viviendo en la casa que rentas, aunque tenga daños, por lo general tienes que seguir pagando la renta. Avisa por escrito a tu arrendador de los daños.4
Aunque no puedas vivir ahí, por ejemplo porque no hay agua ni luz, el contrato no termina solo: por lo general, tú o el arrendador tienen que terminarlo por escrito. Y tu arrendador no puede usar tu depósito de seguridad para pagar daños causados por un desastre natural.4
Tus cosas las cubre el seguro de inquilinoseguro de inquilino (renters insurance)El seguro de inquilino (renters insurance o tenants insurance) protege tus cosas y te protege a ti cuando rentas. El seguro del dueño cubre el edificio, pero no tus muebles, tu ropa ni tus aparatos. Por lo general incluye tres coberturas: tus pertenencias, incluso si te las roban fuera de casa; los gastos extra de vivienda si un daño cubierto te obliga a mudarte por un tiempo; y responsabilidad civil si alguien se lastima en tu casa. Una póliza común no cubre inundaciones, que se aseguran aparte. Algunos dueños piden tenerlo.Ver la definición completa, no el arrendador. A veces ese seguro también paga el costo de vivir en otro lugar si no puedes quedarte en tu casa: revisa tu póliza.4 La guía del seguro para inquilinos explica qué cubre, y si te atrasas con la renta, la guía No puedo pagar la renta te dice por dónde empezar.
La ayuda federal por desastre: dónde se pide
La ayuda económica de FEMA (la Agencia Federal para el Manejo de Emergencias) es para quien vive en una zona con declaración presidencial de desastre, y no todos califican para todos los programas.12 Hay cuatro formas de pedirla: la solicitud en línea en DisasterAssistance.gov, la app de FEMA, por teléfono al 1-800-621-3362 o en persona en un Centro de Recuperación por Desastre (DRC).12 La CFPB dice que la solicitud está en inglés y en español.2
Para pedirla, USA.gov dice que necesitarás tu número de Seguro Social, los datos de tu seguro, una descripción de los daños, el ingreso anual de tu hogar, tus datos de contacto y una cuenta de banco para el depósito directo.12
Esta ayuda no reemplaza al seguro: la pides además de tu reclamo, y puede servir para gastos que el seguro no cubre, como la vivienda temporal.5 Según la CFPB, FEMA puede ayudar con el hotel por poco tiempo, con la primera renta y el depósito de un lugar nuevo, y con la renta hasta por 18 meses para quien califique mientras reparan tu casa.1 Después de registrarte con FEMA sabrás si calificas para el programa que paga el hotel (TSA).14
Préstamos de la SBA. La Administración de Pequeños Negocios (SBA) presta a dueños y a inquilinos cuyas casas sufrieron daños en un desastre, aunque no tengan un negocio. Tu casa debe estar en una zona con declaración presidencial de desastre, el préstamo tiene que ser para tu casa principal y no puede duplicar lo que ya pagan el seguro u otros programas. Antes de pedirlo, debes registrarte con FEMA.13
Otras ayudas. Disaster Legal Services da ayuda legal gratis a personas de bajos ingresos en zonas con declaración federal, por ejemplo con contratos de reparación o problemas con el arrendador. El IRS puede dar alivio de impuestos, como más tiempo para declarar.12 La agencia de manejo de emergencias de tu estado puede tener recursos aunque no haya declaración presidencial.2 Sin declaración federal, la Cruz Roja y los gobiernos estatales y locales pueden ayudar con comida y refugio.12 En la mayor parte del país, el 211 te conecta con servicios locales y vivienda de emergencia.14
Tu hipoteca después del desastre
El daño a tu casa no te quita la obligación de pagar la hipoteca.2 Llama a tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa, cuéntale qué pasó y pregunta qué ayuda tiene para víctimas de desastres, como una pausa de pagos (forbearance)indulgencia de pagos (forbearance)La indulgencia de pagos (forbearance) es un acuerdo con tu administrador del préstamo para pausar tus pagos de la hipoteca, o hacer pagos más pequeños, por un tiempo, cuando pasas por un problema como perder el trabajo, un desastre natural o gastos médicos inesperados. No borra ni reduce lo que debes: después tienes que pagar lo que no pagaste. Según el acuerdo, puedes pagarlo todo junto al final, agregarlo al final del préstamo, pagarlo con un préstamo nuevo o repartirlo en pagos más altos por un tiempo. Tienes que pedírsela a tu administrador.Ver la definición completa o un plan de pagos. Las opciones dependen de quién es dueño de tu préstamo o lo garantiza.2
Según la CFPB, hay reglas federales que permiten, pero no obligan, al dueño o al administrador de un préstamo a ayudarte después de un desastre. Los préstamos respaldados por el gobierno tienen guías que permiten detener o retrasar una ejecución. Con un préstamo FHA, si estás en riesgo de perder tu casa por el desastre, tu prestamista puede detener o retrasar el inicio de la ejecución por 90 días.1
Por lo general, el prestamista evalúa tus opciones con una solicitud completa. Pero la CFPB reconoce que en un desastre completarla puede ser difícil y que el prestamista debería poder ofrecerte opciones de todos modos.4 El Reglamento X le permite ofrecerte una pausa de pagos o un plan de pagos de corto plazo con una solicitud incompleta. Si lo hace, debe mandarte por escrito los pagos y la duración, decirte que puede haber otras opciones y que puedes mandar una solicitud completa para que te evalúen para todas. Mientras cumplas esos términos, no puede empezar la ejecución hipotecaria ni hacer la venta.15
Pide también que pongan un código de desastre natural en tu reporte de crédito, para que otros prestamistas entiendan por qué te atrasaste.4 Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar tus opciones contigo, muchas veces gratis o a bajo costo.19 La guía No puedo pagar la hipoteca explica cada opción y el calendario de las reglas federales.
Si tu aseguradora no te renueva la póliza después de los daños, la mayoría de los estados tienen planes FAIR, que dan una protección básica aunque por lo general cuestan más que una póliza normal.4
Si este es tu caso
No puedes vivir en tu casa
Revisa si tu póliza paga gastos adicionales de vivienda11 y, con declaración presidencial, regístrate con FEMA para saber si calificas para el hotel.14
Tienes hipoteca
Llama a tu administrador antes del próximo pago y pregunta por una pausa de pagos o un plan de pagos.2
Rentas la casa
Avisa por escrito de los daños; tu contrato no termina solo y tu depósito no paga daños del desastre.4
Contratistas y estafas: cuidado con quien toca tu puerta
Antes de contratar a alguien, pregúntale a tu aseguradora y a tu administrador cómo y cuándo se entrega el dinero del seguro.18 La CFPB recomienda:
- Pedir presupuestos por escrito a dos o tres contratistas para comparar.
- Buscar la licencia o el registro del contratista en la junta o agencia de contratistas de tu estado.
- Preguntar si la obra necesita permiso de construcción y quién lo saca.
- No contratar a quien va de puerta en puerta, no hacer pagos por adelantado sin contrato firmado, no pagar en efectivo y no hacer el pago final hasta que el trabajo esté terminado a tu satisfacción.18
En cada etapa, pide una renuncia de gravamen (lien waiver): un papel que dice que al contratista ya se le pagó y que no puede poner un gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre tu casa por esa cuenta.4 Si una compañía exige el pago completo antes de empezar, puede ser una estafa.7
Si ya te estafaron, llama a la línea del Centro Nacional contra el Fraude por Desastres, (866) 720-5721.17 También puedes quejarte ante la agencia que da licencia a los contratistas en tu estado.18 La guía de estafas de contratistas tiene más señales de alerta.
Errores que salen caros
Error: Tirar lo dañado antes de tomarle fotos.
Mejor: Documenta todo antes de limpiar y guarda muestras, salvo lo que sea un peligro para la salud.6
Error: Hacer reparaciones permanentes antes de que vea el daño la aseguradora.
Mejor: Haz solo reparaciones temporales, como una lona en el techo.11
Error: Esperar a que el ajustador te dé el formulario de la prueba de pérdida.
Mejor: Mándala dentro de 60 días aunque nadie te ayude a llenarla.10
Error: Dejar de pagar la hipoteca sin hablar con tu administrador.
Mejor: Llámalo y pregunta por una pausa de pagos o un plan de pagos.2
Error: Pagarle a quien dice ser de FEMA o a un contratista que toca tu puerta.
Mejor: FEMA no cobra; contrata con presupuesto escrito y sin pagos por adelantado.1718
Error: Gastar todo el dinero para vivir fuera en las primeras semanas.
Mejor: La cobertura de gastos adicionales tiene un límite: lleva la cuenta.11
Qué hacer esta semana
- Asegúrate de que tu familia esté a salvo y no entres a la casa hasta que sea seguro.6
- Avisa a cada aseguradora que cubra algo dañado y pide copia de tu póliza.2
- Toma fotos y videos de todo, anota números de serie y guarda muestras y recibos.7
- Si hay declaración presidencial, pide la ayuda de FEMA en DisasterAssistance.gov, en la app, por teléfono o en persona.12
- Llama a tu administrador del préstamo y pregunta por la ayuda para víctimas de desastres.2
- Antes de contratar, pide dos o tres presupuestos por escrito y verifica la licencia del contratista.18
- Si necesitas ayuda con tus opciones, busca un consejero de vivienda aprobado por HUD o una oficina de ayuda legal.1920
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Tengo que seguir pagando la hipoteca si mi casa quedó destruida?
Sí. Según la CFPB, después de un desastre tienes que seguir pagando la hipoteca, también mientras se paga el reclamo del seguro. Llama a tu administrador del préstamo, cuéntale qué pasó y pregunta por una pausa de pagos (forbearance) o un plan de pagos; las opciones dependen de quién es dueño de tu préstamo o lo garantiza.
¿El seguro de casa paga los daños por inundación?
Por lo general, no. La CFPB dice que el seguro de casa normalmente no cubre daños por inundación. Eso lo cubre una póliza de inundación, como la del NFIP, que paga solo el daño físico causado directamente por el agua que sube desde el suelo.
¿Cuánto tiempo tengo para hacer el reclamo?
Depende de tu póliza, y muchas ponen un plazo. En el seguro de inundación del NFIP, la póliza estándar pide tu prueba de pérdida (proof of loss) dentro de 60 días después de la pérdida. Avisa cuanto antes y pide por escrito los plazos que se aplican a ti.
¿Quién paga el hotel si no puedo vivir en mi casa?
Si tu póliza tiene cobertura de gastos adicionales de vivienda (ALE), puede pagar la renta, la comida y otros gastos extra mientras reparan tu casa, hasta su límite. Si el desastre tiene declaración presidencial, FEMA puede ayudar con hotel o renta a quien califique.
¿Por qué el cheque del seguro viene a mi nombre y al de mi prestamista?
Porque muchos contratos de hipoteca lo exigen. Por lo general, tu administrador entrega una parte antes de empezar la obra, más dinero según avanza y el resto cuando se termina y la casa pasa la inspección.
¿Cómo sé si alguien de verdad trabaja para FEMA?
Según la CFPB, todo representante de FEMA, incluidos los inspectores, tiene una identificación con foto plastificada, y ningún trabajador de FEMA, federal o estatal te pide ni acepta dinero. Si tienes dudas, llama a FEMA al (800) 621-3362.
Rento mi casa. ¿Hay ayuda para mí?
Sí hay ayuda que también es para inquilinos. El seguro de inquilino cubre tus cosas y a veces el costo de vivir en otro lugar, y la SBA presta a dueños y a inquilinos cuyas casas sufrieron daños en un desastre declarado. Avísale por escrito a tu arrendador de los daños.
¿Qué hago si me niegan el reclamo del seguro de inundación?
Puedes hablar con tu ajustador o tu aseguradora, apelar ante FEMA dentro de 60 días desde la fecha de la carta de rechazo, sin costo y sin necesidad de representante, o demandar dentro de un año del rechazo. Si eliges una tasación (appraisal), ya no puedes apelar ante FEMA.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What do I do if my house was damaged or destroyed, or if I'm unable to make my payment after a disaster? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What should I do after a disaster to protect my finances and property? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · How do home insurance companies pay out claims? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · Start recovering and rebuilding your financial life · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart.gov) · Start a Claim · floodsmart.gov · Consultado el 17 de octubre de 2026
- 6. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart.gov) · NFIP Claims Checklist for Policyholders · floodsmart.gov · Consultado el 17 de octubre de 2026
- 7. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart.gov) · Document Flood Damage · floodsmart.gov · Consultado el 17 de octubre de 2026
- 8. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart.gov) · Flood Recovery Checklist · floodsmart.gov · Consultado el 17 de octubre de 2026
Ver las 12 fuentes restantes
- 9. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart.gov) · Appeal a Claim · floodsmart.gov · Consultado el 17 de octubre de 2026
- 10. FEMA (Código de Regulaciones Federales, texto en Cornell LII) · 44 CFR parte 61, apéndice A(1): Standard Flood Insurance Policy, Dwelling Form · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. Departamento de Seguros de Texas (TDI) · Home insurance guide · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 12. USA.gov · How to apply for disaster assistance · usa.gov · Consultado el 17 de octubre de 2026
- 13. USA.gov · Mortgage help and home repair loans after a disaster · usa.gov · Consultado el 17 de octubre de 2026
- 14. USA.gov · How to find housing after a disaster · usa.gov · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Reglamento X, 12 CFR §1024.41, Loss mitigation procedures · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 8 U.S.C. §1611, Aliens who are not qualified aliens ineligible for Federal public benefits · law.cornell.edu · Consultado el 17 de octubre de 2026
- 17. CFPB · How do I avoid scams and fraud after a disaster? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · How can I find and work with contractors to rebuild after a disaster? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 14 minutos de lectura
No puedo pagar la hipoteca: qué hacer la primera semana
Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar.
- Llama a tu administrador del préstamo en cuanto sepas que no puedes pagar; contesta sus llamadas y pide hablar de opciones.
- Por reglamento federal, en general no pueden iniciar la ejecución hasta que tengas más de 120 días de atraso, con algunas excepciones.
- Una solicitud completa enviada a tiempo activa protecciones: evaluación por escrito, pausa del proceso y, si te niegan una modificación, la razón y a veces una apelación.
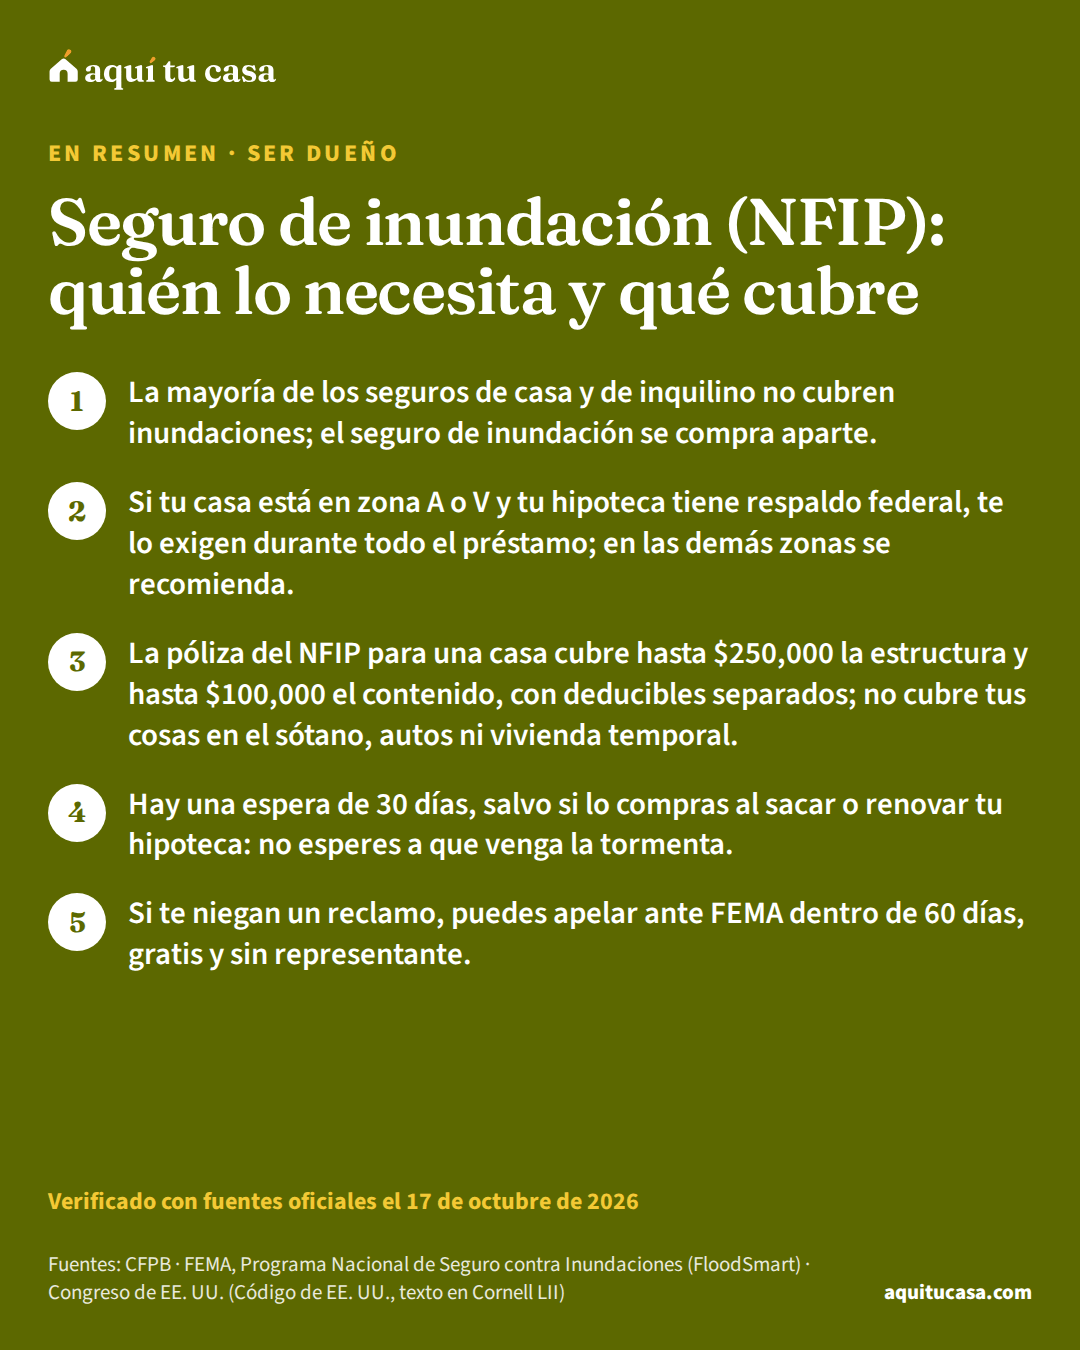
- Ser dueño Seguro de inundación (NFIP): quién lo necesita y qué cubre Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar. 14 minutos de lectura
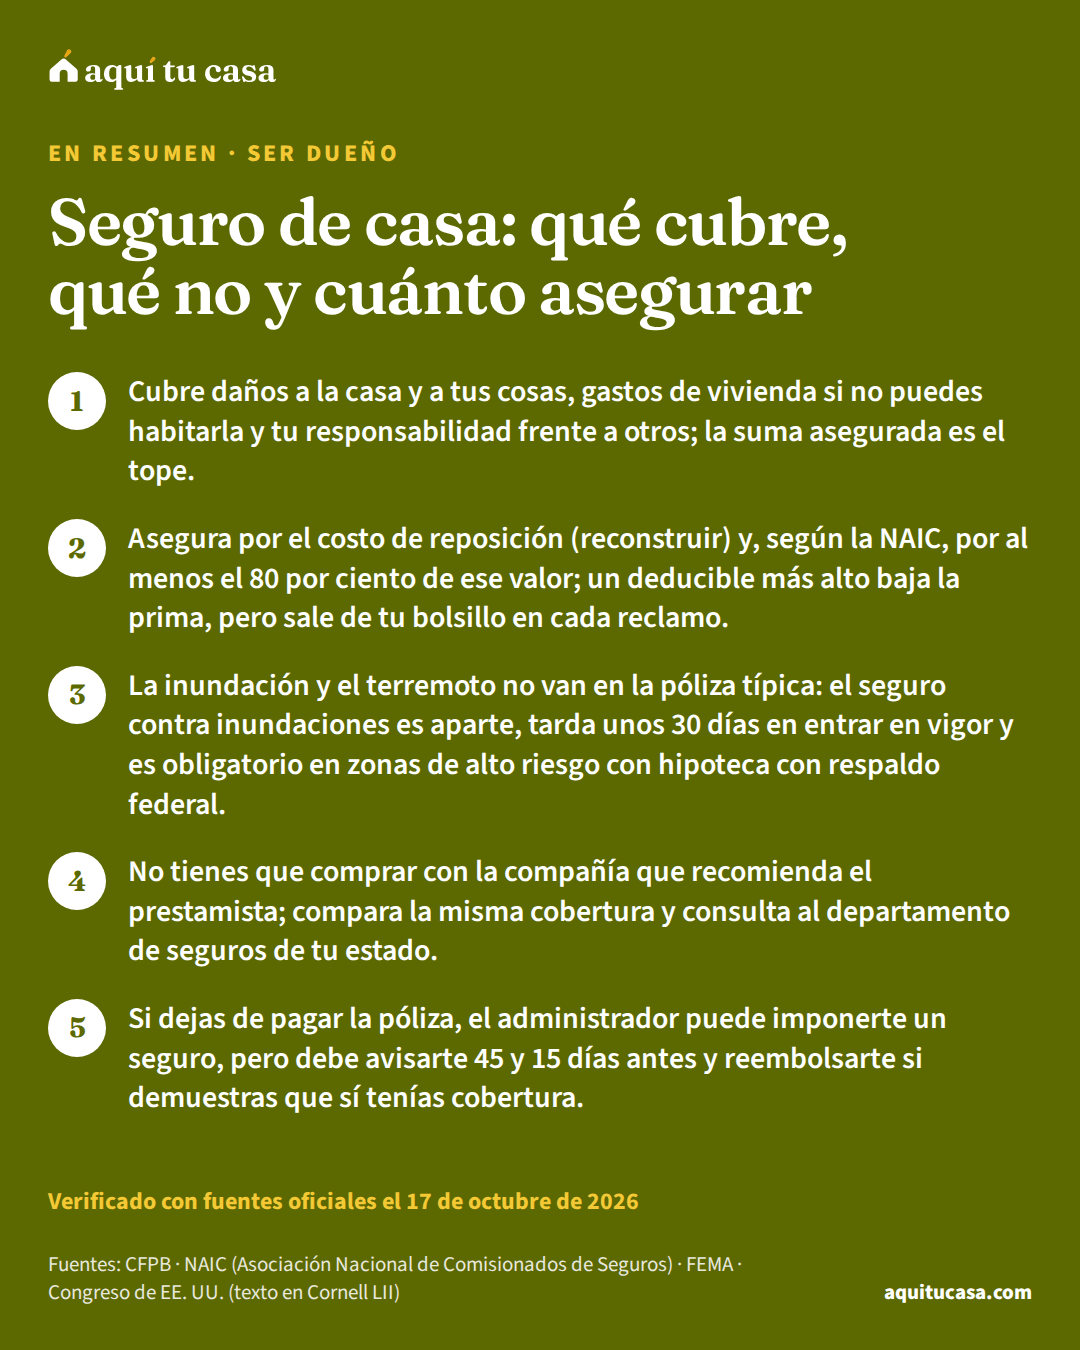
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
- Rentar Seguro para inquilinos: qué cubre, qué no y cómo reclamar Qué cubre el seguro para inquilinos, por qué no incluye inundaciones, valor real o costo de reposición, responsabilidad civil y cómo hacer un reclamo. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.