Seguro para inquilinos: qué cubre, qué no y cómo reclamar
Qué cubre el seguro para inquilinos, por qué no incluye inundaciones, valor real o costo de reposición, responsabilidad civil y cómo hacer un reclamo.
Verificado con fuentes oficiales el 17 de octubre de 2026 7 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El seguro para inquilinos protege tus cosas, que el seguro del dueño no cubre. Según el Departamento de Seguros de Texas, suele incluir tres coberturas: bienes personales, gastos adicionales si tienes que salir de tu casa por un daño cubierto y responsabilidad civil si alguien se lastima en tu casa. No arregla el edificio y casi nunca cubre inundaciones: para eso existe la póliza para inquilinos del Programa Nacional de Seguro contra Inundaciones (NFIP). La ley no lo exige, pero algunos dueños sí.
Lo más importante
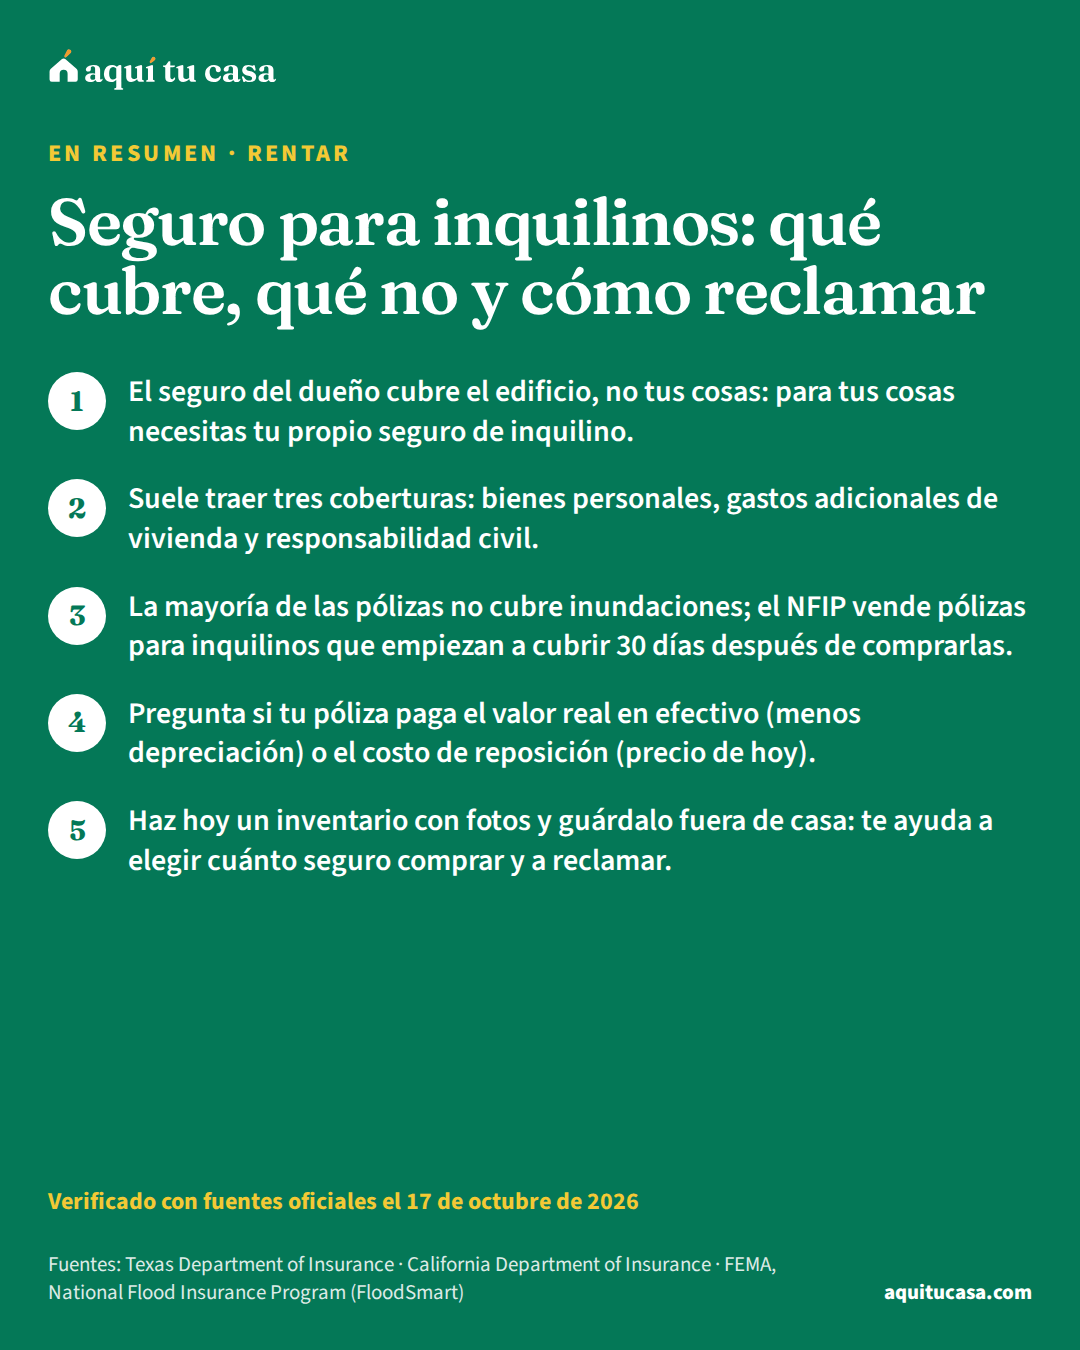
- El seguro del dueño cubre el edificio, no tus cosas: para tus cosas necesitas tu propio seguro de inquilino.
- Suele traer tres coberturas: bienes personales, gastos adicionales de vivienda y responsabilidad civil.
- La mayoría de las pólizas no cubre inundaciones; el NFIP vende pólizas para inquilinos que empiezan a cubrir 30 días después de comprarlas.
- Pregunta si tu póliza paga el valor real en efectivo (menos depreciación) o el costo de reposición (precio de hoy).
¿Es para ti?
Esta guía es para ti si…
- Rentas casa o apartamento y quieres saber si necesitas un seguro para tus cosas y qué cubre.
- Tu dueño o tu contrato de renta te pide un seguro de inquilino y no sabes qué preguntar antes de comprarlo.
- Vives en una zona que se inunda y quieres saber qué te protege de verdad.
- Tuviste un incendio, un robo o un daño por agua y vas a hacer un reclamo.
Busca ayuda directa primero si…
- Eres dueño de tu casa: la guía del seguro de casa explica la póliza de propietario, el escrow y lo que pide el prestamista.
- El dueño no arregla un daño del edificio: tu seguro de inquilino no paga arreglos del edificio; empieza por la guía de tu contrato de renta.
Si rentas, el seguro del edificio es del dueño y no protege lo tuyo. Esta guía es para inquilinos que quieren entender el seguro de inquilino (renters insurance)seguro de inquilino (renters insurance)El seguro de inquilino (renters insurance o tenants insurance) protege tus cosas y te protege a ti cuando rentas. El seguro del dueño cubre el edificio, pero no tus muebles, tu ropa ni tus aparatos. Por lo general incluye tres coberturas: tus pertenencias, incluso si te las roban fuera de casa; los gastos extra de vivienda si un daño cubierto te obliga a mudarte por un tiempo; y responsabilidad civil si alguien se lastima en tu casa. Una póliza común no cubre inundaciones, que se aseguran aparte. Algunos dueños piden tenerlo.Ver la definición completa: qué cubre, qué no cubre (como las inundaciones), la diferencia entre valor real y costo de reposición, la responsabilidad civil y cómo hacer un reclamo. Resumimos lo que publican los departamentos de seguros de Texas y California y el programa federal de seguro contra inundaciones.
Qué cubre el seguro para inquilinos
Según el Departamento de Seguros de Texas (TDI), el seguro del dueño no cubre tus cosas personales. Para protegerlas de un robo o de un daño, por ejemplo por una tubería que revienta, necesitas tu propio seguro de inquilino.1 El Departamento de Seguros de California (CDI) lo dice igual: tu dueño no te da seguro para tus pertenencias.5
El TDI explica que una póliza de inquilino suele tener tres coberturas:1
| Cobertura | Qué paga |
|---|---|
| Bienes personales (personal property) | Tus cosas, incluso lo que te roban del carro o mientras viajas |
| Gastos adicionales de vivienda (additional living expenses) | Lo extra en comida, renta y otros gastos si tienes que salir de tu casa un tiempo por un daño cubierto |
| Responsabilidad civil (personal liability) | Te protege si alguien se lastima en tu casa y paga los costos legales si eres responsable y te demandan |
En California, el CDI describe la póliza de inquilino con cuatro partes: bienes personales (cobertura C), pérdida de uso (D), responsabilidad civil (E) y pagos médicos a otras personas (F).5 La cobertura C protege tus cosas y las de los familiares que viven contigo.5
Hay algo que tu póliza no hace: arreglar la casa o el edificio. Eso lo paga la póliza del dueño del edificio.2 Qué arreglos le tocan al dueño y cuáles a ti lo dicen tu contrato y las reglas de tu estado; la guía de tu contrato de renta te ayuda a leerlo, y la de reparaciones y condiciones de la vivienda explica qué hacer si algo se descompone.
Lo que no cubre: inundaciones y límites especiales
La mayoría de las pólizas de inquilino cubren pérdidas por fuego, humo, robo o vandalismo y ciertos daños por agua. Pero no cubren pérdidas por inundaciones.1 FloodSmart, el sitio del Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA, dice lo mismo de la mayoría de los seguros de casa y de inquilino.6
Para eso existe el seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa. El NFIP vende pólizas para inquilinos que protegen lo que tienes dentro de tu casa: muebles, ropa, televisión, computadoras, alfombras y algunas obras de arte, hasta $100,000 de daño. Se llama cobertura de contenido (“Contents Coverage”).6 La puedes comprar si tu ciudad o pueblo participa en el NFIP, y la mayoría de las comunidades del país participa.7
Antes de comprarla, ten en cuenta tres cosas:6
- Empieza a cubrir 30 días después de la compra, salvo algunas excepciones.
- No cubre el dinero en efectivo, las cosas que guardas en un sótano ni la vivienda temporal mientras reparan.
- Dura un año, y todas las compañías que la venden cobran las mismas tarifas.
Tu póliza de inquilino también tiene un límite en dólares: es lo máximo que paga, aunque reponer tus cosas cueste más. Y algunas pólizas ponen límites más bajos para ciertas cosas. El TDI menciona como límites comunes $100 para efectivo, $2,500 para cosas que usas en un negocio y $500 para joyas y relojes.1 El CDI aclara que esos límites especiales no se suman al límite general, sino que van dentro de él. Para cubrir algo de más valor, se agrega un endoso, que también llaman “rider” o “floater”.5
Valor real en efectivo o costo de reposición
Cuando la compañía te paga por algo que perdiste, lo calcula de una de dos formas. El TDI las explica así:2
- Costo de reposición (replacement cost): paga para reparar o reponer tus cosas a precios de hoy.
- Valor real en efectivo (actual cash value): paga el costo de reposición menos la depreciación, que es lo que una cosa pierde de valor por el uso y los años.
El glosario del CDI lo dice con más detalle: el costo de reposición es lo que cuesta reponer algo con una cosa nueva de tipo y calidad parecidos en el mercado local, y el valor real en efectivo nunca pasa del límite de tu póliza.5
El TDI pone este ejemplo: pagaste $1,300 por una laptop hace dos años y hoy una igual se vende en $500. Una póliza básica de inquilino pagaría $500 si la laptop se destruye. Puedes comprar una póliza que cubra el valor de reposición de tus cosas, pero cuesta más.1 Por eso el TDI recomienda revisar que la póliza que compres pague para reponer tus cosas.1
Dos formas de pagarte tus cosas
Actual cash value
Valor real en efectivo
Pregunta cuál de las dos tiene tu póliza antes de comprarla; la diferencia se nota justo cuando reclamas.1
Ejemplo con números reales
Se quema tu sofá: cómo se calcula el pago
Un ejemplo en palabras, sin cifras, para ver de dónde sale cada cheque.
- Con valor real en efectivo
- El precio de hoy de un sofá parecido, menos la depreciación2
- Con costo de reposición, primer cheque
- El valor real en efectivo del sofá2
- Con costo de reposición, después de reponerlo
- El resto de tu reclamo2
- En los dos casos
- Se descuenta tu deducible y no pasa del límite de la póliza3
Tus cifras están en la página de declaraciones, la primera de tu póliza: coberturas, límites y deducibles.2 Para ver cuánto puedes pagar al mes entre renta y seguro, usa la calculadora de renta.
Haz la cuenta con tus números¿Cuánta renta puedo pagar?
Responsabilidad civil: si alguien se lastima en tu casa
La responsabilidad civil (liability) es la parte del seguro que te protege frente a otras personas. Según el TDI, en una póliza de inquilino te protege si alguien se lastima en tu casa y paga los costos legales si eres responsable y te llevan a la corte.1
El CDI explica dos coberturas que van juntas:5
- Responsabilidad civil personal (cobertura E): cubre cuando tú o alguien de tu hogar es legalmente responsable de lastimar a otra persona. Normalmente incluye tu defensa. No te protege en todos los casos; por ejemplo, no cubre un acto intencional.
- Pagos médicos a otras personas (cobertura F): paga gastos médicos razonables de personas que se lastiman por accidente en tu casa, como el hijo de un vecino que se cae jugando. No cubre tus lesiones ni las de quienes viven contigo, y no reemplaza un seguro médico.
En California, el CDI dice que una póliza de inquilino por lo general trae responsabilidad civil con un mínimo de $100,000, pagos médicos con un mínimo de $1,000 y pérdida de uso del 20% de la cobertura de bienes personales.5 Son cifras generales de California; las tuyas están en tu póliza.
En las pólizas de casa, el TDI explica que la responsabilidad civil también paga si eres responsable de dañar la propiedad de otra persona, y los costos de la corte si te demandan por un accidente.2 Si te preocupa causar un daño al edificio o a un vecino, pregunta a tu agente si tu póliza de inquilino lo incluye.
Cuánto seguro comprar y cómo funciona el deducible
Tu póliza paga hasta un límite en dólares por tus cosas. Para saber cuánto necesitas, el TDI recomienda llenar un inventario de lo que tienes.1 El CDI dice que la fuente más confiable del valor de tus cosas eres tú, y pide contar lo de todos los días: utensilios de cocina, ropa de cama, cortinas, ropa y zapatos.5
Cómo hacer el inventario, según el TDI:2
- Haz una lista de lo que tienes. Si puedes, anota la fecha de compra, el valor y el número de serie.
- Toma fotos o video de cada cuarto, con los clósets y los cajones abiertos.
- Guarda la lista y los recibos de lo más caro en una caja a prueba de fuego o en otro lugar.
- Actualízala de vez en cuando.
El deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa es la parte de un reclamo que pagas tú.2 Puede ser una cantidad fija o un porcentaje, y en las pólizas de casa se aplica a cada reclamo. En general, cuanto más alto el deducible, más barata la póliza. El TDI sugiere pensar cuánto podrías pagar si tus cosas se dañan, y advierte que presentar reclamos pequeños puede subir lo que pagues después.3
Lo que pagas por el seguro se llama primaprima de seguro (premium)La prima de seguro (premium) es lo que pagas a la compañía de seguros a cambio de la protección de tu póliza. Puede pagarse de una vez o, más a menudo, en pagos periódicos mientras dura el contrato. Cada compañía decide si te vende la póliza y cuánto cobrarte. En un seguro de vivienda suele mirar el costo de reconstruir la casa, los materiales, la zona, la cercanía de los bomberos, tus reclamos anteriores y, en algunas compañías, tu puntaje de crédito. Los descuentos pueden bajarla. Si dejas de pagar la prima, la compañía puede cancelar tu póliza.Ver la definición completa. Cada compañía tiene sus propias reglas para decidir si te vende una póliza y cuánto cobra, así que los precios cambian de una a otra. Algunas usan tu puntaje de crédito para fijar el precio, pero no pueden rechazarte solo por tu crédito.2
Lo que cambia según tu dueño y tu estado
La ley no te obliga a tener seguro de inquilino, según el TDI, pero algunos dueños lo exigen.1 Si tu contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa lo pide, léelo antes de firmar para saber qué te piden y desde cuándo.
En Texas, hay una Carta de Derechos del Consumidor para el seguro de casa y de inquilino; tu compañía te da una copia cuando compras o renuevas.2 Además, por una ley estatal (House Bill 531), el dueño debe decirte antes de rentar si sabe que la vivienda está en una planicie de inundación de 100 años o si se inundó al menos una vez en los últimos cinco años, y animarte a comprar seguro contra inundaciones. El NFIP atiende en el 877-336-2627.4
En California, si ninguna compañía te quiere vender una póliza de casa o de inquilino porque no cumples sus requisitos, el CDI menciona programas especiales. Uno es el California FAIR Plan: una póliza básica contra incendio para la estructura y el contenido, sin responsabilidad civil ni cobertura de robo.5
Si vives en otro estado, busca la línea para consumidores del departamento de seguros de tu estado: es el lugar para preguntar por las reglas de allí.
Cómo hacer un reclamo
Del daño al cheque
1. Avisa a tu compañía cuanto antes
El mismo día, si puedes
La mayoría de las compañías tiene plazos para presentar un reclamo.2
2. Haz la lista y toma fotos
Antes de reparar nada
Anota lo dañado y toma fotos o video. Haz solo arreglos temporales para proteger tus cosas.2
3. La compañía confirma tu reclamo
En Texas, dentro de 15 días
Puede pedirte un formulario de prueba de pérdida con la lista de todo lo perdido, hasta los utensilios de cocina.2
4. La compañía acepta o niega
En Texas, 15 días hábiles después de tener toda tu información
Si lo niega, debe decirte por qué por escrito. Puede tomar más tiempo si avisa por qué, o después de un desastre grande.2
6. Si no estás de acuerdo
Cuando recibas la oferta
Explica a la compañía por qué. Puedes pedir una tasación si el problema es el monto o presentar una queja por escrito.2
Los plazos del paso 3 al 5 son los que fija la ley de Texas, según el TDI.2 Otros estados tienen sus propias reglas: pregunta en el departamento de seguros de tu estado.
Si tuviste que salir de tu casa, la cobertura de gastos adicionales paga solo hasta el límite de tu póliza. El TDI recomienda vigilar lo que gastas para que no se acabe antes de que puedas volver.2
Si no te pones de acuerdo con la compañía, el TDI explica tus opciones. La tasación (appraisal) sirve para desacuerdos sobre el monto, no sobre si la póliza cubre la pérdida. También puedes presentar una queja por escrito ante el TDI o resolverlo en la corte. Su línea de preguntas es el 800-252-3439.2 Si el problema con el dueño se complica, la asistencia legal gratuita es una opción.
Cómo comprar tu póliza sin sorpresas
El CDI pide comparar precios, coberturas, condiciones e información de quejas, y no depender solo de lo que te diga otra persona, aunque sea un agente.5 Como cada compañía cobra distinto, vale la pena pedir varias cotizaciones.2
Cuando te llegue la póliza, léela: revisa que las coberturas, los límites y la prima sean lo que acordaste.5 La póliza de un propietario es otra cosa; la explica la guía del seguro de casa.
Si este es tu caso
Compartes la vivienda con roommates
En California, la cobertura de bienes personales protege tus cosas y las de los familiares que viven contigo.5 Si compartes con personas que no son de tu familia, pregunta si cada quien necesita su póliza. Más en la guía para compartir vivienda.
Estudias y dependes de tus padres
La póliza de casa de tus padres puede cubrir tus cosas aunque no vivas con ellos, por lo general hasta el 10% de su cobertura de bienes personales.1
Tuviste un incendio o un robo
Avisa a tu compañía cuanto antes, toma fotos antes de reparar y guarda los recibos.2 Si tienes que salir de tu casa, pregunta por los gastos adicionales de vivienda.1
Te preocupa el precio
Un deducible más alto suele bajar la prima, pero piensa cuánto podrías pagar tú si algo se daña.3
Errores que salen caros
Error: Creer que el seguro del dueño cubre tus cosas.
Mejor: El seguro del dueño no cubre tus cosas personales; para eso es el seguro de inquilino.1
Error: Pensar que tu póliza de inquilino cubre una inundación.
Mejor: Pregunta por la póliza para inquilinos del NFIP; empieza a cubrir 30 días después de comprarla.6
Error: Comprar sin saber si paga valor real o costo de reposición.
Mejor: Pregunta cuál tiene: el costo de reposición paga a precios de hoy.2
Error: No tener una lista de tus cosas.
Mejor: Haz el inventario con fotos y guárdalo en un lugar seguro fuera de casa.5
Error: Hacer arreglos permanentes antes de que la compañía vea el daño.
Mejor: Haz solo arreglos temporales y toma fotos antes.2
Error: Pagarle al agente en efectivo.
Mejor: Paga con cheque a nombre de la compañía o la agencia.5
Qué hacer esta semana
- Revisa tu contrato de renta o pregúntale al dueño si te exige seguro de inquilino.1
- Haz tu inventario: lista, fotos de cada cuarto y recibos de lo más caro, guardados fuera de casa.2
- Pide cotizaciones a varias compañías y compara coberturas, condiciones y quejas, no solo el precio.5
- Pregunta en cada una: ¿valor real o costo de reposición?, ¿qué límites especiales tiene?, ¿cuál es el deducible?1
- Si vives donde se inunda, pregunta por la póliza para inquilinos del NFIP.6
- Guarda el teléfono de tu compañía y el del departamento de seguros de tu estado; en Texas es el 800-252-3439.2
Tu ingreso
Hagamos las cuentas
Renta que cabe en tu presupuesto (30% del ingreso)
$2,018
Con un ingreso de $6,728 al mes. Hasta $3,364 ya sería una carga severa (50% del ingreso).
Comparado con la renta justa de HUD en Estados Unidos
- 2 recámaras$1,750Cabe · 26%Hace falta $33.65 por hora
El salario necesario es para pagar esa renta sin pasar de 30% del ingreso, trabajando 40 horas a la semana todo el año.
La renta típica que de verdad pagan los hogares en Estados Unidos es $1,413 al mes (Censo).
Es una referencia para que te des una idea. Cada dueño y cada programa decide sus propios requisitos.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué cubre el seguro para inquilinos?
Según el Departamento de Seguros de Texas, suele cubrir tus bienes personales (incluso lo que te roban del carro o cuando viajas), los gastos adicionales si tienes que salir de tu casa un tiempo por un daño cubierto y la responsabilidad civil si alguien se lastima en tu casa. Cubre pérdidas por fuego, humo, robo o vandalismo y ciertos daños por agua.
¿El seguro del dueño cubre mis cosas?
No. Los departamentos de seguros de Texas y California dicen que el seguro del dueño no cubre tus cosas personales. La póliza del dueño paga los arreglos del edificio; tu seguro de inquilino paga lo tuyo.
¿Es obligatorio tener seguro de inquilino?
La ley no lo exige, según el Departamento de Seguros de Texas, pero algunos dueños lo piden. Si tu contrato de renta lo exige, léelo antes de firmar para saber qué te piden.
¿El seguro de inquilino cubre inundaciones?
Por lo general no. Para eso existe la póliza para inquilinos del Programa Nacional de Seguro contra Inundaciones (NFIP), que protege tus cosas hasta $100,000. Empieza a cubrir 30 días después de comprarla, salvo excepciones, y la puedes comprar si tu comunidad participa en el NFIP.
¿Qué diferencia hay entre valor real en efectivo y costo de reposición?
El costo de reposición paga para reponer tus cosas a precios de hoy. El valor real en efectivo paga ese costo menos la depreciación, que es lo que una cosa pierde de valor con el uso y los años. Una póliza que paga el valor de reposición cuesta más, según el Departamento de Seguros de Texas.
¿Mi seguro cubre las cosas de mis roommates?
En California, la cobertura de bienes personales protege tus cosas y las de los familiares que viven contigo. Si compartes con personas que no son de tu familia, pregunta al agente si sus cosas quedan cubiertas o si cada quien necesita su propia póliza.
¿Qué pasa si alguien se lastima en mi apartamento?
La responsabilidad civil de tu póliza te protege si eres legalmente responsable y paga costos legales si te demandan. La cobertura de pagos médicos paga gastos médicos razonables de visitas que se lastiman por accidente, pero no tus lesiones ni las de quienes viven contigo.
¿Qué hago si la compañía no me quiere pagar lo justo?
Primero dile a la compañía por qué no estás de acuerdo. En Texas puedes pedir una tasación (appraisal) si el desacuerdo es sobre el monto, presentar una queja por escrito ante el Departamento de Seguros (800-252-3439) o ir a la corte. En otros estados, llama al departamento de seguros de tu estado.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Texas Department of Insurance · Renters insurance: What does it cover and how much does it cost? · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 2. Texas Department of Insurance · Home insurance guide · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 3. Texas Department of Insurance · What to know about deductibles · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 4. Texas Department of Insurance · Texas law encourages renters to buy flood coverage · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 5. California Department of Insurance · Residential Insurance: Homeowners and Renters · insurance.ca.gov · Consultado el 17 de octubre de 2026
- 6. FEMA, National Flood Insurance Program (FloodSmart) · Flood insurance coverage and rates · floodsmart.gov · Consultado el 17 de octubre de 2026
- 7. FEMA, National Flood Insurance Program (FloodSmart) · Who's eligible for NFIP flood insurance? · floodsmart.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 14 minutos de lectura
Seguro de casa: qué cubre, qué no y cuánto asegurar
Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela.
- Cubre daños a la casa y a tus cosas, gastos de vivienda si no puedes habitarla y tu responsabilidad frente a otros; la suma asegurada es el tope.
- Asegura por el costo de reposición (reconstruir) y, según la NAIC, por al menos el 80 por ciento de ese valor; un deducible más alto baja la prima, pero sale de tu bolsillo en cada reclamo.
- La inundación y el terremoto no van en la póliza típica: el seguro contra inundaciones es aparte, tarda unos 30 días en entrar en vigor y es obligatorio en zonas de alto riesgo con hipoteca con respaldo federal.
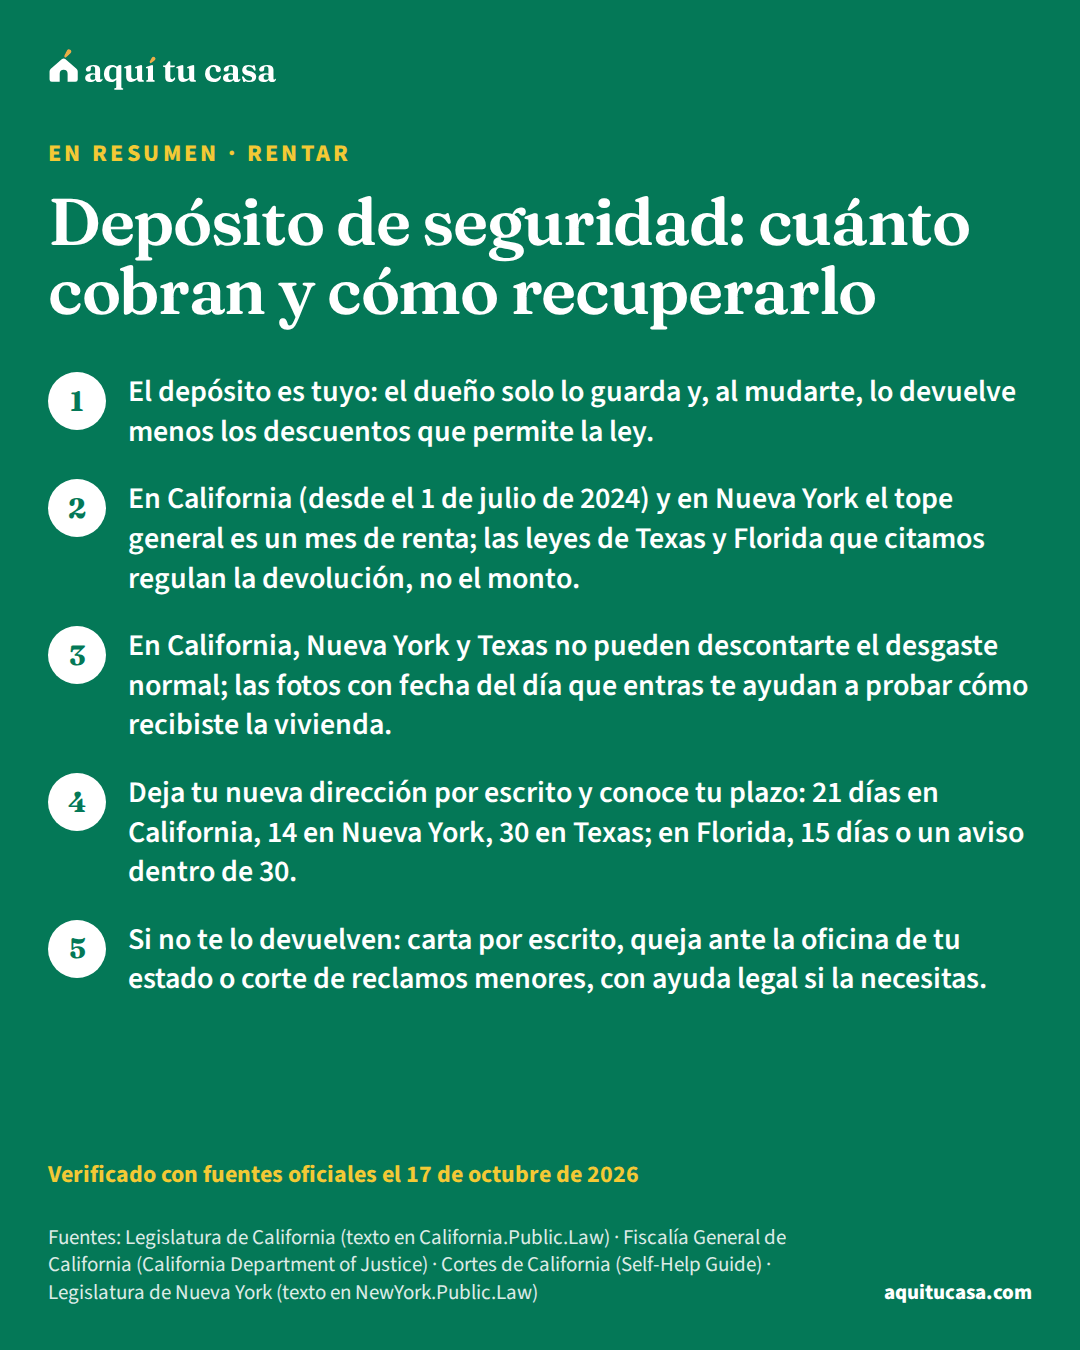
- Rentar Depósito de seguridad: cuánto cobran y cómo recuperarlo Qué es el depósito de seguridad, cuánto pueden cobrar según tu estado, qué pueden descontar, cuándo deben devolverlo y dónde reclamar si no lo hacen. 15 minutos de lectura
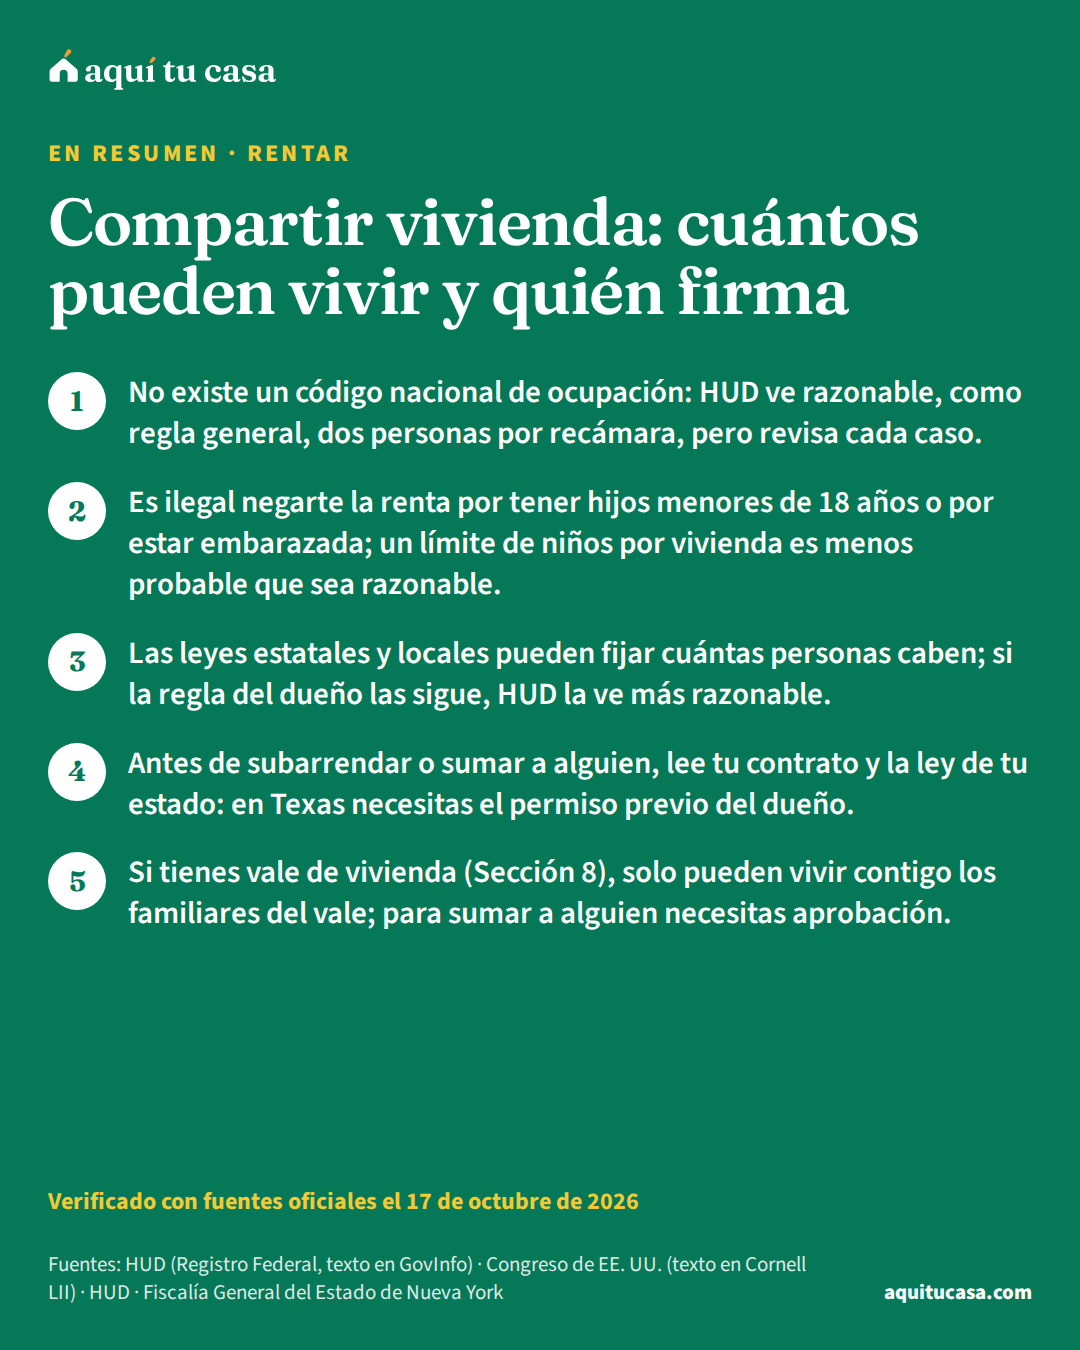
- Rentar Compartir vivienda: cuántos pueden vivir y quién firma Cuántas personas pueden vivir en una vivienda, cuándo un límite discrimina a familias con niños, y qué saber antes de subarrendar o sumar a alguien. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.