Seguro contra terremotos e incendios forestales
Qué no cubre tu seguro de casa, cómo funciona la póliza de terremoto, qué es el FAIR Plan y qué hacer si te cancelan el seguro por riesgo de incendio.
Verificado con fuentes oficiales el 17 de octubre de 2026 11 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En la mayoría de los casos, el seguro de casa cubre el fuego, incluido un incendio forestal, pero no los terremotos: para eso necesitas una póliza aparte, que en California se compra con tu aseguradora o con la Autoridad de Terremotos de California (CEA) a través de ella. Ante un incendio, el riesgo más común es estar asegurado por menos de lo que cuesta reconstruir, así que revisa que tu límite sea el costo de reconstrucción y no el valor de mercado. Si nadie te quiere asegurar, el FAIR Plan de California o de Texas es el último recurso, con una póliza básica de incendio.
Lo más importante
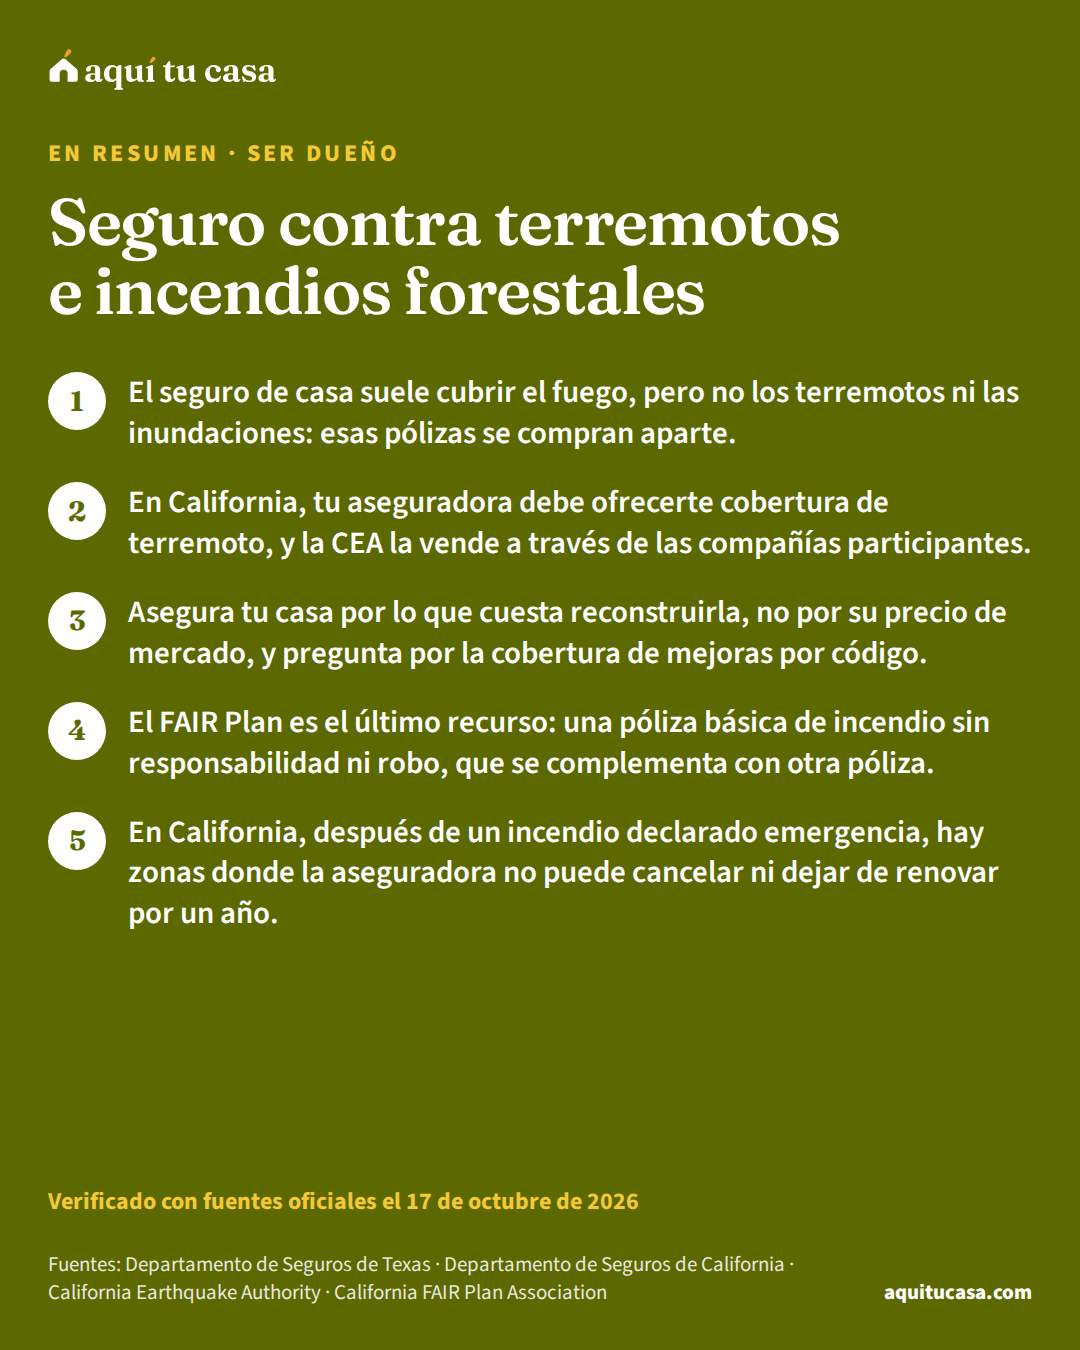
- El seguro de casa suele cubrir el fuego, pero no los terremotos ni las inundaciones: esas pólizas se compran aparte.
- En California, tu aseguradora debe ofrecerte cobertura de terremoto, y la CEA la vende a través de las compañías participantes.
- Asegura tu casa por lo que cuesta reconstruirla, no por su precio de mercado, y pregunta por la cobertura de mejoras por código.
- El FAIR Plan es el último recurso: una póliza básica de incendio sin responsabilidad ni robo, que se complementa con otra póliza.
¿Es para ti?
Esta guía es para ti si…
- Tienes casa en una zona con riesgo de terremotos o de incendios forestales y quieres saber qué cubre tu póliza.
- Tu aseguradora no te quiere renovar por el riesgo de incendio y no sabes qué opciones te quedan.
- Vives en California o Texas y te ofrecieron una póliza de terremoto o el FAIR Plan.
Busca ayuda directa primero si…
- Tu problema es el agua: el seguro contra inundaciones es aparte; empieza por la guía del seguro de inundación (NFIP).
- Rentas y quieres proteger tus cosas: empieza por la guía del seguro para inquilinos.
- Ya tuviste un incendio y estás en peligro o sin dónde dormir: llama al 911.
Un terremoto o un incendio forestal pueden destruir una casa en minutos, y muchas familias descubren tarde que su póliza no cubría lo que pensaban. Esta guía es para quien tiene casa en una zona de riesgo, sobre todo en California o Texas: explica qué cubre y qué no el seguro de casa, cómo funciona la póliza de terremoto, cómo asegurarte bien contra el fuego y qué hacer si te cancelan el seguro.
Lo que tu seguro de casa cubre y lo que no
El seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa protege contra ciertos riesgos, y cada póliza los nombra. El Departamento de Seguros de Texas muestra que la mayoría de las pólizas cubren los daños por fuego y rayos, pero no los terremotos, el movimiento de tierra ni las inundaciones; y aclara que las coberturas cambian según la compañía.1 El de California da una lista parecida: el fuego y el humo suelen estar cubiertos, mientras que el terremoto, la inundación, el moho y el movimiento de tierra suelen estar excluidos.4
Para esos riesgos se compran pólizas aparte. En Texas, el Departamento dice que puedes comprar pólizas para inundaciones y terremotos con tu agente, y que en la costa también necesitas una póliza de tormentas de viento.2 La inundación tiene su propio programa federal, que explica la guía del seguro de inundación.
Tres pólizas distintas
El básico
Seguro de casa
Aparte
Póliza de terremoto
En una zona de riesgo, puedes necesitar más de una de estas pólizas a la vez.2
El seguro contra terremotos
La Autoridad de Terremotos de California (CEA) lo dice claro: en la mayoría de los casos, el seguro de casa no cubre los daños por terremoto, y en California se necesita una póliza aparte.9 En California, la ley obliga a la aseguradora que te vende el seguro de casa a ofrecerte cobertura de terremoto por una primaprima de seguro (premium)La prima de seguro (premium) es lo que pagas a la compañía de seguros a cambio de la protección de tu póliza. Puede pagarse de una vez o, más a menudo, en pagos periódicos mientras dura el contrato. Cada compañía decide si te vende la póliza y cuánto cobrarte. En un seguro de vivienda suele mirar el costo de reconstruir la casa, los materiales, la zona, la cercanía de los bomberos, tus reclamos anteriores y, en algunas compañías, tu puntaje de crédito. Los descuentos pueden bajarla. Si dejas de pagar la prima, la compañía puede cancelar tu póliza.Ver la definición completa adicional. Esa cobertura puede venir de tu misma aseguradora, de otra o de la CEA.4
La póliza de la CEA es un seguro para catástrofes, pensado para cubrir lo más importante. Se compra a través de tu compañía de seguros de casa o tu agente, solo si tu casa está asegurada con una de las compañías que participan, y la puedes agregar en cualquier momento, sin esperar a la renovación.9 No es solo para dueños: la CEA trabaja también con dueños de casas móviles y condominios, y con inquilinos.10
¿Qué cubre? Según la CEA, la casa y las estructuras unidas a ella, como el garaje; tus bienes personales; y el costo de vivir en otro lugar mientras reparan, una cobertura que nunca tiene deducible. Incluye 10,000 dólares para las mejoras que exija el código de construcción, y las reparaciones de emergencia no tienen deducible en los primeros 1,500 dólares.9
El deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa funciona distinto que en el seguro de casa: es un porcentaje. La CEA ofrece 5%, 10%, 15%, 20% o 25%. Las casas con un límite de vivienda de más de 1,000,000 de dólares, o construidas antes de 1980 sobre cimientos elevados sin un refuerzo verificado, solo pueden elegir entre 15%, 20% y 25%.9
El precio depende de la edad de la casa, los cimientos, el tipo de construcción y de techo, y del riesgo del lugar, como la cercanía a una falla y el tipo de suelo. La CEA tiene una calculadora en su sitio, da descuentos de hasta 25% a las casas antiguas reforzadas correctamente, y hay subsidios para pagar ese refuerzo con los programas Earthquake Brace + Bolt y Earthquake Soft-Story.9
Los incendios forestales y tu póliza
A diferencia del terremoto, el fuego suele estar cubierto.1 El riesgo está en otra parte: después de incendios pasados en California, el Departamento de Seguros encontró dos problemas graves. Muchas casas estaban aseguradas por menos de lo que costaba reconstruirlas, y el costo de construcción subió porque al reconstruir hay que cumplir con los códigos nuevos.4
Por eso importa cómo se fija el límite de la vivienda. El Departamento explica que debe ser lo que costaría reconstruir tu casa, que puede no tener nada que ver con el precio de compra ni con el valor de mercado, porque el seguro de casa en general no cubre el terreno. Para fijarlo, hay que pensar en la mano de obra y los materiales.4

Tres preguntas para tu agente:
- ¿Mi póliza es de costo de reposición? El Departamento de Seguros de Texas dice que, para estar protegido por completo, tu póliza debe tener costo de reposicióncosto de reposición (replacement cost)El costo de reposición (replacement cost) es una forma de pagar los daños en un seguro de vivienda: te da el dinero para reparar o reconstruir tu casa, o reemplazar tus cosas, con materiales de calidad parecida y a los precios de hoy, sin descontar lo que perdieron de valor por edad o uso (depreciación). Es distinto del valor real en efectivo, que sí descuenta la depreciación. Muchas aseguradoras pagan estos reclamos en dos cheques: el primero con la depreciación descontada y el segundo, por lo descontado, cuando terminas la reparación. Tu póliza dice cuál de las dos formas usa.Ver la definición completa, que paga a precios actuales. La de valor real en efectivovalor real en efectivo (actual cash value)El valor real en efectivo (actual cash value o ACV) es una forma de pagar los daños en un seguro de vivienda o de inquilino: te da lo que cuesta reparar o reemplazar lo dañado menos la depreciación, es decir, lo que perdió de valor por edad, uso o desgaste. Por eso suele pagar menos que el costo de reposición, y la diferencia la pones tú. Muchas pólizas pagan así tus cosas personales, a menos que compres cobertura de costo de reposición. Y si tienes esa cobertura, el primer cheque de tu reclamo suele ser por el valor real en efectivo.Ver la definición completa paga el costo menos la depreciación.1
- ¿Tengo cobertura de mejoras por código? Agregar ese endoso puede aumentar mucho tu protección, porque al reconstruir hay que cumplir con el código nuevo.4
- ¿Cuánto me dan para vivir en otro lugar? Los gastos adicionales de vida (ALE) pagan renta, comida y otros costos mientras reparan tu casa, pero pueden estar limitados a entre 10% y 20% de la cobertura de la vivienda.1
Haz también un inventario de tus cosas, con fotos o video, por si tienes que hacer un reclamo.3 El Departamento de Seguros de California ofrece una guía para hacerlo.4 La guía del seguro de casa explica cómo leer tu póliza y comparar ofertas.
Si nadie te quiere asegurar: el FAIR Plan
En zonas de mucho riesgo de incendio, algunas familias reciben un aviso de no renovación. Antes de nada, el Departamento de Seguros de California recomienda buscar en el mercado y comparar precios, servicio y cobertura.54
Si no encuentras nada, está el California FAIR Plan. Es una asociación de todas las aseguradoras autorizadas en el estado, creada para dar seguro a quien tiene dificultad para conseguirlo porque su propiedad se considera de alto riesgo. Ofrece una póliza básica de incendio para la casa y el contenido, sin cobertura de responsabilidad ni de robo.4 El propio FAIR Plan dice que es un asegurador de último recurso, y que si hay cobertura en el mercado tradicional no es para ti.11
Cualquier corredor o agente autorizado y registrado con el FAIR Plan te ayuda a pedirlo, sin costo adicional, y también a buscar una póliza Difference in Conditions para tener el equivalente de un seguro de casa completo.11 El Departamento advierte que es ilegal o indebido que un corredor te cobre una tarifa solo por colocar tu cobertura en el FAIR Plan. El teléfono del FAIR Plan es el (800) 339-4099.4
En Texas existe la Texas FAIR Plan Association. El Departamento de Seguros de Texas explica que vende seguro de casa básico si no encuentras una compañía autorizada en Texas y al menos dos compañías te rechazaron, y que esa cobertura, como la de las aseguradoras de líneas excedentes, es más cara que la de una compañía estándar. Su teléfono es el 800-979-6440.1
Después de un incendio en California: la moratoria
Si el gobernador declara un estado de emergencia por un incendio, una ley de California (el Código de Seguros, sección 675.1) prohíbe a las aseguradoras cancelar o dejar de renovar pólizas residenciales durante un año en ciertas zonas dentro o junto al perímetro del fuego. La protección dura un año desde la declaración y aplica aunque no hayas tenido pérdida; quienes tuvieron una pérdida total tienen protecciones adicionales.6
El Departamento de Seguros publica los códigos postales incluidos. Si tu código postal está en la lista y te llegó un aviso de cancelación o no renovación por riesgo de incendio, pide a tu aseguradora que restablezca la póliza; si se niega, puedes pedir ayuda al Departamento.6 Para preguntas o desacuerdos con tu aseguradora, la línea del Departamento es el 1-800-927-4357.8
Proteger tu casa también puede bajar tu prima
En California, el programa Safer from Wildfires dice que cada acción de protección te da derecho a un descuento en el seguro. Entre ellas: un techo con clasificación de incendio Clase A, una zona de 5 pies resistente a brasas alrededor de la casa (incluida la cerca), rejillas de ventilación resistentes a brasas y cumplir con las reglas de espacio defendible.7 El FAIR Plan también da un descuento en la parte de incendio de la prima si proteges tu propiedad.5
Una tarde para revisar tu protección
1. Busca tu página de declaraciones
Hoy
Anota el límite de la vivienda y compáralo con lo que costaría reconstruir, no con el precio de la casa.4
2. Pregunta por el costo de reposición
Esta semana
Para estar protegido por completo, la póliza debe pagar a precios actuales.1
3. Pide el precio de la póliza de terremoto
Esta semana
En California, tu aseguradora debe ofrecértela; puedes agregarla sin esperar a la renovación.9
4. Limpia 5 pies alrededor de la casa
Un fin de semana
Quita lo que se pueda quemar, corta las ramas sobre el techo y limpia las canaletas.3
5. Haz tu inventario
Un fin de semana
Fotos o video de tus cosas, guardados fuera de la casa, por si tienes que hacer un reclamo.3
6. Pide tus descuentos
Al renovar
Cuenta a tu aseguradora qué proyectos hiciste: en California, cada acción del programa da un descuento.7
En Texas, el Departamento de Seguros recomienda proyectos parecidos: quitar todo lo inflamable a 5 pies de la casa, cortar las ramas que cuelgan sobre el techo y limpiar las canaletas de hojas y agujas de pino. Para preguntas, su línea es el 800-252-3439.3
Si este es tu caso
Situaciones comunes
Tienes casa en California y nunca compraste póliza de terremoto
Tu aseguradora debe ofrecértela, y la puedes agregar en cualquier momento.9 Pide el precio con distintos deducibles.9
Tu casa es antigua y reforzarla cuesta
Sin refuerzo, una casa de antes de 1980 sobre cimientos elevados solo califica para deducibles de 15% a 25%.9 El refuerzo da descuentos y hay subsidios para pagarlo.9
Te llegó un aviso de no renovación por riesgo de incendio
En California, revisa si tu código postal está en una moratoria.6 Si no, compara en el mercado antes de ir al FAIR Plan.5
Rentas en una zona de terremotos
La CEA también trabaja con inquilinos; pregunta a la compañía de tu seguro de inquilino.10
Errores que salen caros
Error: Pensar que el seguro de casa cubre los terremotos.
Mejor: En la mayoría de los casos no los cubre: pide una póliza aparte.9
Error: Asegurar la casa por su precio de compra o de mercado.
Mejor: Asegúrala por lo que cuesta reconstruirla, con mano de obra y materiales.4
Error: No preguntar por la cobertura de mejoras por código.
Mejor: Al reconstruir hay que cumplir el código nuevo: ese endoso puede hacer mucha diferencia.4
Error: Ir directo al FAIR Plan cuando te cancelan.
Mejor: Primero busca en el mercado; el FAIR Plan es el último recurso.11
Error: Quedarte solo con la póliza básica del FAIR Plan.
Mejor: Pregunta por una póliza Difference in Conditions para lo que no cubre.4
Error: Esperar al reclamo para hacer el inventario.
Mejor: Hazlo hoy, con fotos o video guardados fuera de la casa.3
Qué hacer esta semana
- Busca tu página de declaraciones y anota el límite de la vivienda, los deducibles y si tu póliza es de costo de reposición.1
- Pregunta a tu agente cuánto costaría reconstruir tu casa y si tienes cobertura de mejoras por código.4
- Si vives en California, pide el precio de una póliza de terremoto con distintos deducibles.9
- Haz el inventario de tus cosas y guárdalo fuera de la casa.3
- Escoge un proyecto de protección contra incendios para este mes y guarda fotos para pedir el descuento.7
- Si te llegó un aviso de no renovación, revisa la moratoria y llama al Departamento de Seguros de tu estado: en California, 1-800-927-4357; en Texas, 800-252-3439.83 Si el seguro sube tu pago mensual, la guía de por qué subió mi pago de escrow explica qué pasa con tu cuenta de depósito (escrow)cuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa.
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Mi seguro de casa cubre los terremotos?
En la mayoría de los casos, no. La Autoridad de Terremotos de California y los Departamentos de Seguros de California y Texas explican que el terremoto y el movimiento de tierra suelen estar excluidos, y que se necesita una póliza aparte. En California, tu aseguradora debe ofrecértela cuando te vende el seguro de casa.
¿Mi seguro de casa cubre un incendio forestal?
El fuego suele estar cubierto en las pólizas de casa, y el humo también, según el Departamento de Seguros de California. El problema más común después de los incendios fue estar asegurado por menos de lo que costaba reconstruir, así que revisa tu límite y si tu póliza es de costo de reposición.
¿Qué es el California FAIR Plan?
Es un asegurador de último recurso para quien no consigue seguro en el mercado tradicional. Ofrece una póliza básica de incendio para la casa y el contenido, sin cobertura de responsabilidad ni de robo. Para lo que falta, se compra una póliza complementaria llamada Difference in Conditions. Un corredor autorizado te ayuda a pedirlo.
¿Me pueden cancelar el seguro después de un incendio en California?
Después de que el gobernador declara un estado de emergencia por un incendio, la ley da un año de protección contra cancelaciones y no renovaciones en ciertas zonas dentro o junto al perímetro del fuego. El Departamento de Seguros publica los códigos postales incluidos. Si te llegó un aviso y tu zona está incluida, pide a tu aseguradora que restablezca la póliza.
¿Cuánto cuesta el seguro de terremoto?
Depende de tu casa. La CEA dice que su precio depende de la edad de la casa, los cimientos, el tipo de construcción y de techo, y del riesgo del lugar, como la cercanía a una falla. Tiene una calculadora en su sitio y deducibles que van de 5% a 25%. Pide el precio a tu aseguradora.
¿Puedo pagar menos por estos seguros?
A veces. La CEA da descuentos de hasta 25% a casas antiguas reforzadas, y hay subsidios para el refuerzo. En California, cada acción del programa Safer from Wildfires da derecho a un descuento, y el FAIR Plan también descuenta la parte de incendio si proteges tu casa.
¿Y si vivo en Texas?
El Departamento de Seguros de Texas dice que puedes comprar pólizas aparte para terremotos e inundaciones con tu agente. Si ninguna compañía te asegura y al menos dos te rechazaron, el Texas FAIR Plan vende seguro de casa básico, más caro que el de una compañía estándar.
Rento, ¿puedo comprar seguro de terremoto?
En California, la CEA dice que trabaja con dueños de casa, dueños de condominios e inquilinos, y vende sus pólizas a través de las compañías participantes. Pregunta a la compañía de tu seguro de inquilino.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Seguros de Texas · Homeowners insurance guide · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 2. Departamento de Seguros de Texas · Five things your home policy won't cover · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 3. Departamento de Seguros de Texas · Wildfire risks: Projects to help you protect your home · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 4. Departamento de Seguros de California · Residential Property Insurance Guide · insurance.ca.gov · Consultado el 17 de octubre de 2026
- 5. Departamento de Seguros de California · California FAIR Plan · insurance.ca.gov · Consultado el 17 de octubre de 2026
- 6. Departamento de Seguros de California · Mandatory One-Year Moratorium on Non-Renewals · insurance.ca.gov · Consultado el 17 de octubre de 2026
- 7. Departamento de Seguros de California · Safer from Wildfires · insurance.ca.gov · Consultado el 17 de octubre de 2026
- 8. Departamento de Seguros de California · Earthquakes · insurance.ca.gov · Consultado el 17 de octubre de 2026
Ver las 3 fuentes restantes
- 9. California Earthquake Authority · California Homeowners Earthquake Insurance Policies · earthquakeauthority.com · Consultado el 17 de octubre de 2026
- 10. California Earthquake Authority · California Earthquake Authority: Earthquake Insurance, Preparedness & Risk Reduction · earthquakeauthority.com · Consultado el 17 de octubre de 2026
- 11. California FAIR Plan Association · California FAIR Plan · cfpnet.com · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 14 minutos de lectura
Seguro de inundación (NFIP): quién lo necesita y qué cubre
Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar.
- La mayoría de los seguros de casa y de inquilino no cubren inundaciones; el seguro de inundación se compra aparte.
- Si tu casa está en zona A o V y tu hipoteca tiene respaldo federal, te lo exigen durante todo el préstamo; en las demás zonas se recomienda.
- La póliza del NFIP para una casa cubre hasta $250,000 la estructura y hasta $100,000 el contenido, con deducibles separados; no cubre tus cosas en el sótano, autos ni vivienda temporal.
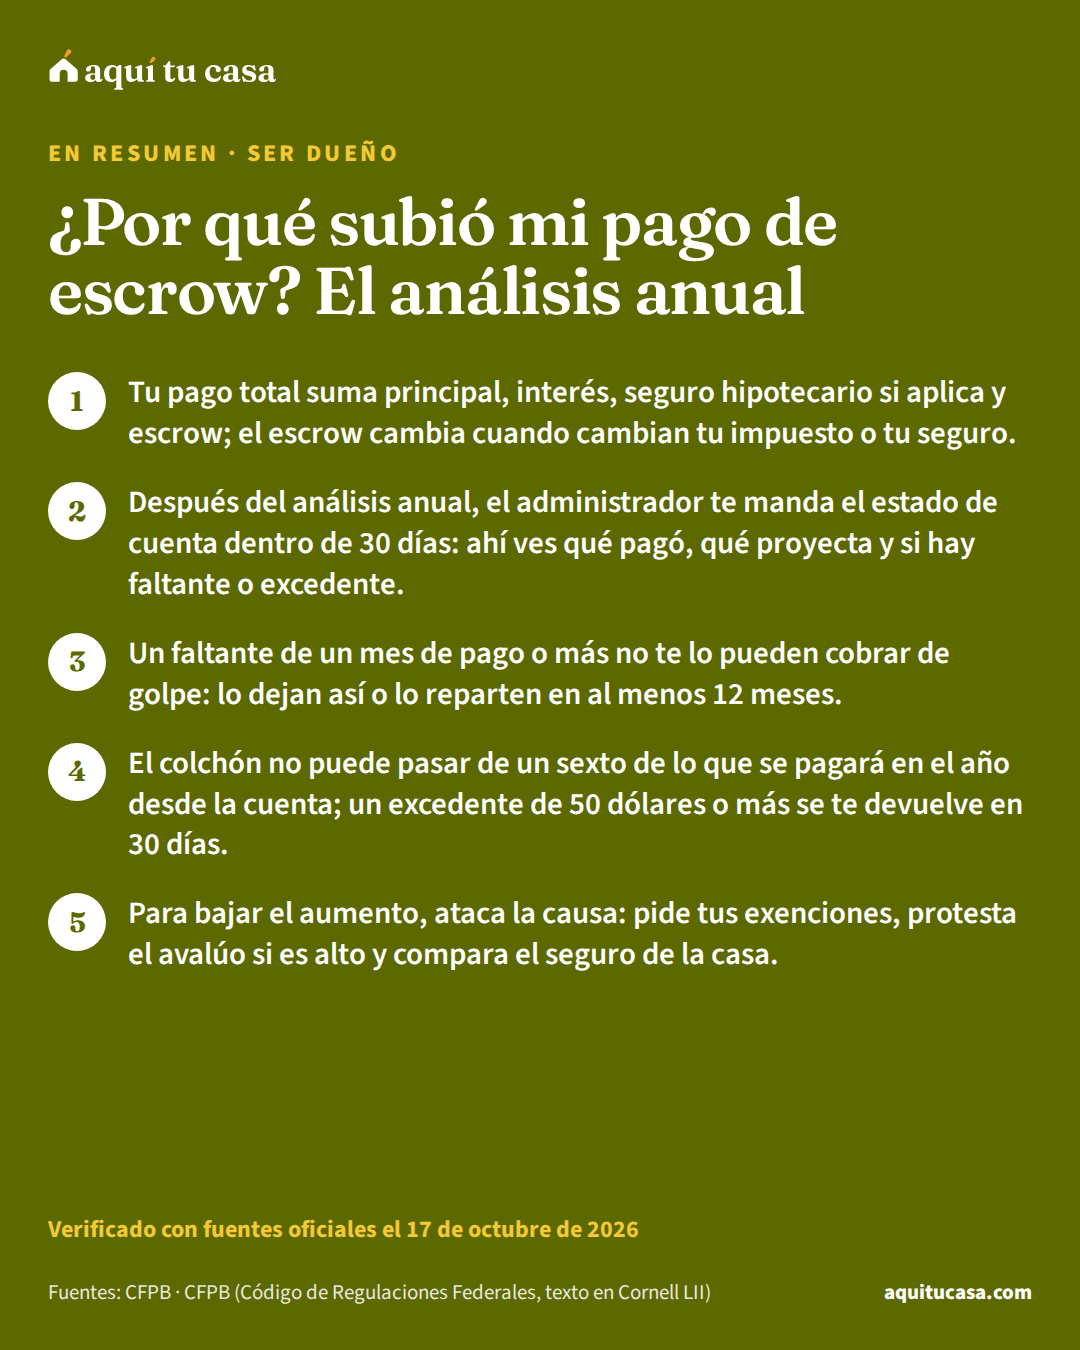
- Ser dueño ¿Por qué subió mi pago de escrow? El análisis anual Por qué cambia tu pago con escrow aunque tu tasa sea fija: el análisis anual, el faltante, el déficit, el colchón y cómo reclamar un error. 12 minutos de lectura
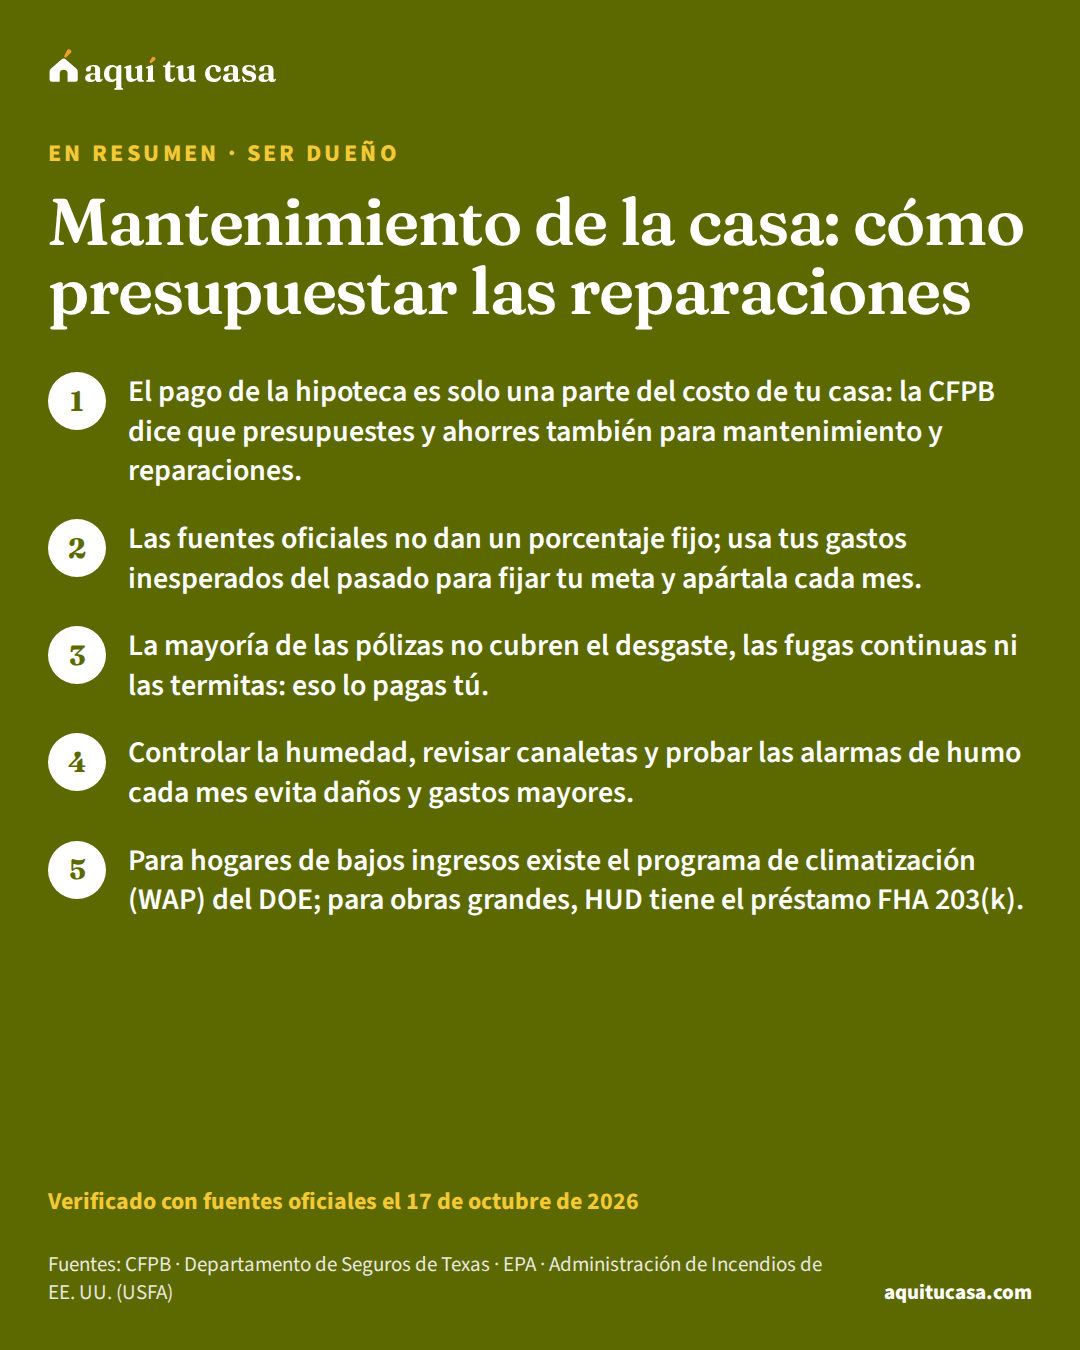
- Ser dueño Mantenimiento de la casa: cómo presupuestar las reparaciones Cómo planear y ahorrar para el mantenimiento y las reparaciones de tu casa: qué no cubre el seguro, qué dice el IRS y qué ayudas hay. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.