Presupuesto familiar
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 29 guías sobre ser dueño de casa, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
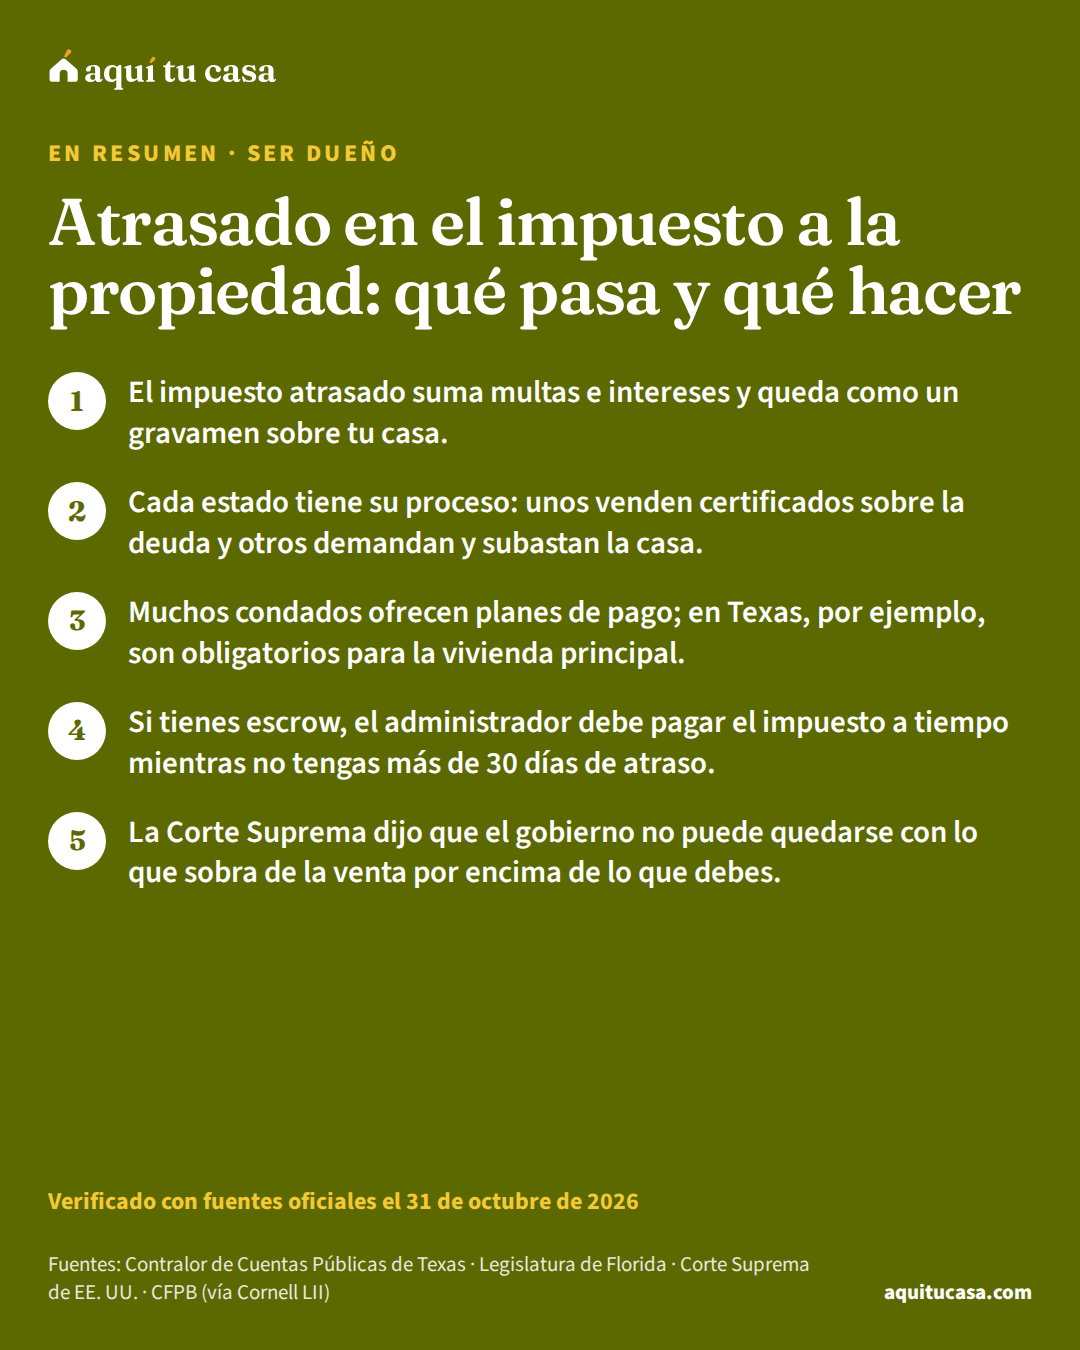
Qué pasa si no pagas el impuesto a la propiedad: multas, intereses, gravamen, venta de certificados o de la casa, y cómo ponerte al día con tu condado.
Verificado el 31 de octubre de 2026 8 fuentes oficiales
Leer la guía completa Haz la cuenta: Impuesto a la propiedad
Sí, si la deuda sigue sin pagarse. En Texas, por ejemplo, el gravamen del impuesto le da a la corte el poder de embargar y subastar la propiedad. En Florida, quien compra un certificado de impuestos puede pedir una escritura fiscal después de 2 años. Por eso es importante actuar pronto.
Leer la guía completaEn algunos estados, como Florida, el condado vende la deuda de tus impuestos a un inversionista. Él paga los impuestos y tú le debes a él, con interés. Si no pagas, después de un tiempo puede pedir una escritura fiscal y la casa puede salir a subasta.
Leer la guía completaMuchos condados lo permiten. En Texas, algunos recaudadores dejan pagar los impuestos atrasados en plazos de hasta 36 meses, y deben ofrecerlo en la vivienda principal. Antes de firmar, recuerda que en Texas el acuerdo cuenta como una admisión de que debes esos impuestos.
Leer la guía completaSi tu pago de la hipoteca no tiene más de 30 días de atraso, el administrador debe pagar los impuestos a tiempo desde tu escrow. Si te llegó un aviso, llama al administrador y a la oficina de impuestos, y pide por escrito que lo corrijan.
Leer la guía completaPor lo general no: en Texas, no recibir la factura no cambia lo que debes ni la fecha de atraso. Pero hay casos en que la multa se perdona, por ejemplo si el error fue del condado. En Texas hay que pedirlo por escrito antes del día 181 después de la fecha de atraso.
Leer la guía completaLa Corte Suprema dijo en el caso Tyler, en 2023, que quien debe impuestos tiene derecho a lo que sobra por encima de su deuda, y que el gobierno no puede tomar más de lo que se le debe. Pregunta a asistencia legal cómo se reclama ese sobrante en tu estado.
Leer la guía completaEn varios estados, sí. En Texas, las personas de 65 o más o con discapacidad pueden aplazar el impuesto de su vivienda principal, con un interés de 5% al año, o pagarlo en cuatro pagos sin multa si lo piden antes de la fecha de atraso. Lee también la guía de alivio del impuesto para mayores.
Leer la guía completaLos datos detrás de estas guías
Las guías de Ser dueño citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024) · FHFA (Datos de 2025)
De la guía
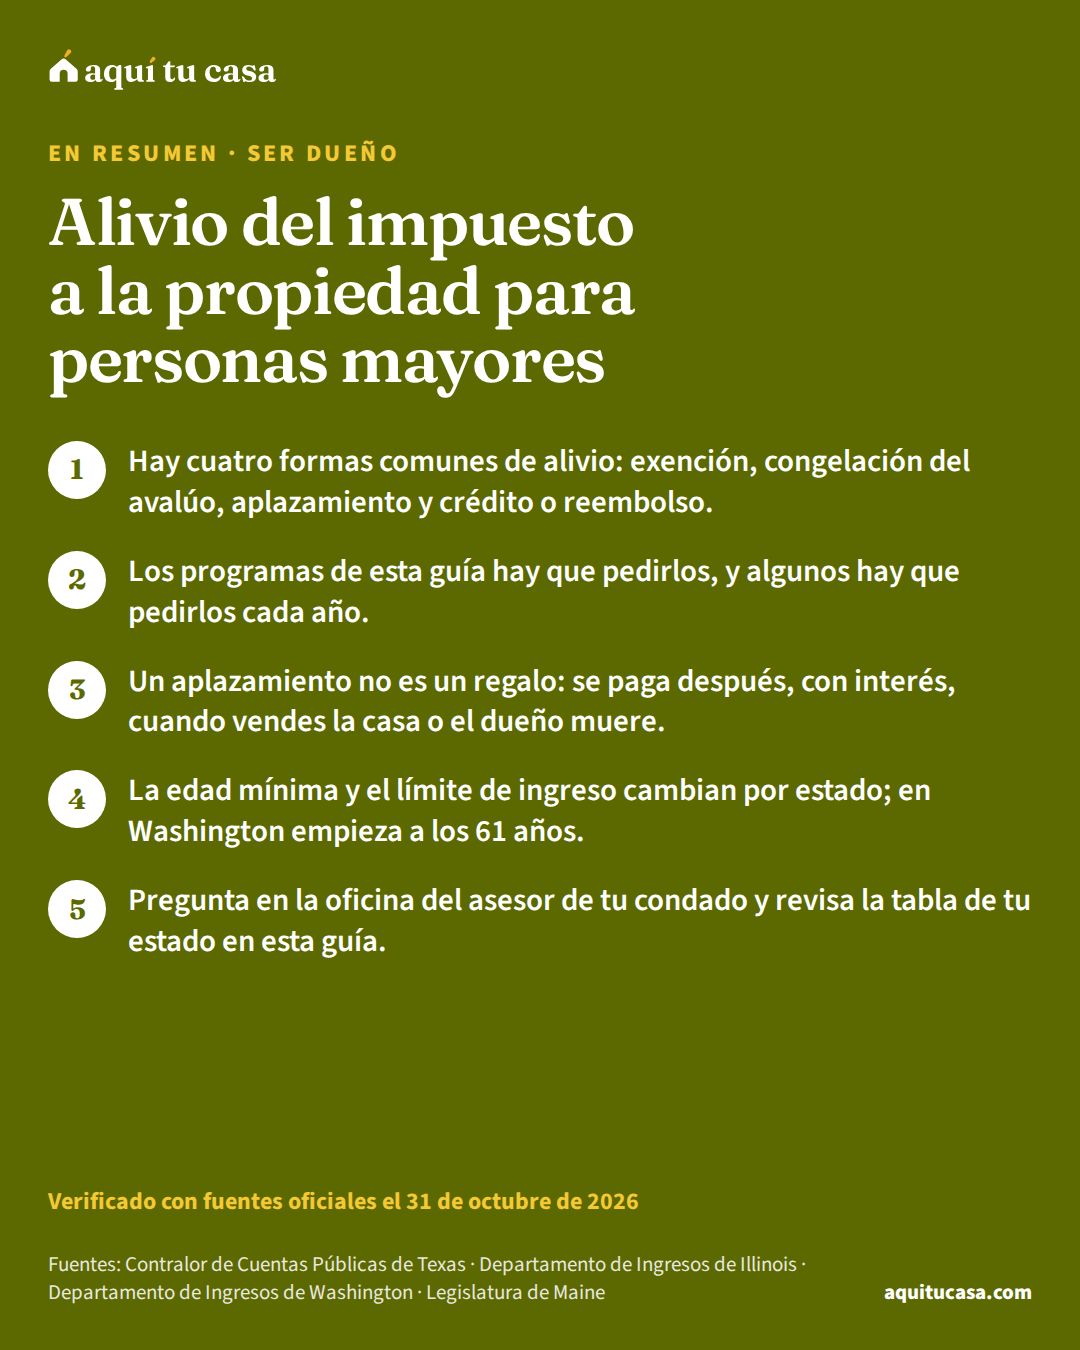
Exenciones, congelaciones del avalúo, aplazamientos y créditos del impuesto a la propiedad para dueños mayores: cómo funcionan y los de tu estado.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Leer la guía completa Haz la cuenta: Impuesto a la propiedad
Depende del estado. Lo más común en los programas de esta guía es que el impuesto se baje, se congele, se aplace o te devuelvan una parte. La edad cambia por estado: en Texas y en Illinois los ejemplos de esta guía empiezan a los 65 años, y la exención de Washington a los 61.
Leer la guía completaUna exención baja el valor sobre el que se calcula tu impuesto, por ejemplo $60,000 más en el impuesto escolar de Texas. Una congelación no deja que el avalúo suba mientras sigas calificando, como la de Illinois para mayores de bajos ingresos. Algunos estados tienen las dos.
Leer la guía completaEs dejar de pagar ahora y pagar después. En Illinois funciona como un préstamo contra el valor de la casa, con un gravamen registrado. En Washington, lo aplazado acumula un interés simple del 5% y se paga cuando vendes, cuando el dueño muere o cuando la casa deja de ser su residencia principal.
Leer la guía completaLa deuda queda sobre la casa. En Washington, el aplazamiento debe pagarse cuando el dueño muere o la casa se vende; en Illinois, el estado lo recupera con interés cuando la casa se vende o se transfiere. Habla con tu familia antes de pedirlo.
Leer la guía completaEn algunos estados, sí. El crédito de Missouri y el reembolso de Pensilvania también incluyen a inquilinos que califican. En Missouri el máximo para inquilinos es de $750, y en Pensilvania el reembolso puede ser de hasta $1,000.
Leer la guía completaDepende del programa. En Illinois, la congelación se pide cada año con el formulario PTAX-340, y en el condado de Cook la exención para mayores también se pide cada año. Otros programas se piden una vez. Pregunta en la oficina del asesor de tu condado.
Leer la guía completaCasi siempre en la oficina del asesor o del tasador de tu condado, y a veces en el departamento de ingresos del estado. En Arizona, por ejemplo, la congelación del valor se pide con el formulario 82104 ante el asesor del condado. La tabla de esta guía lleva a la página de impuestos de tu estado.
Leer la guía completa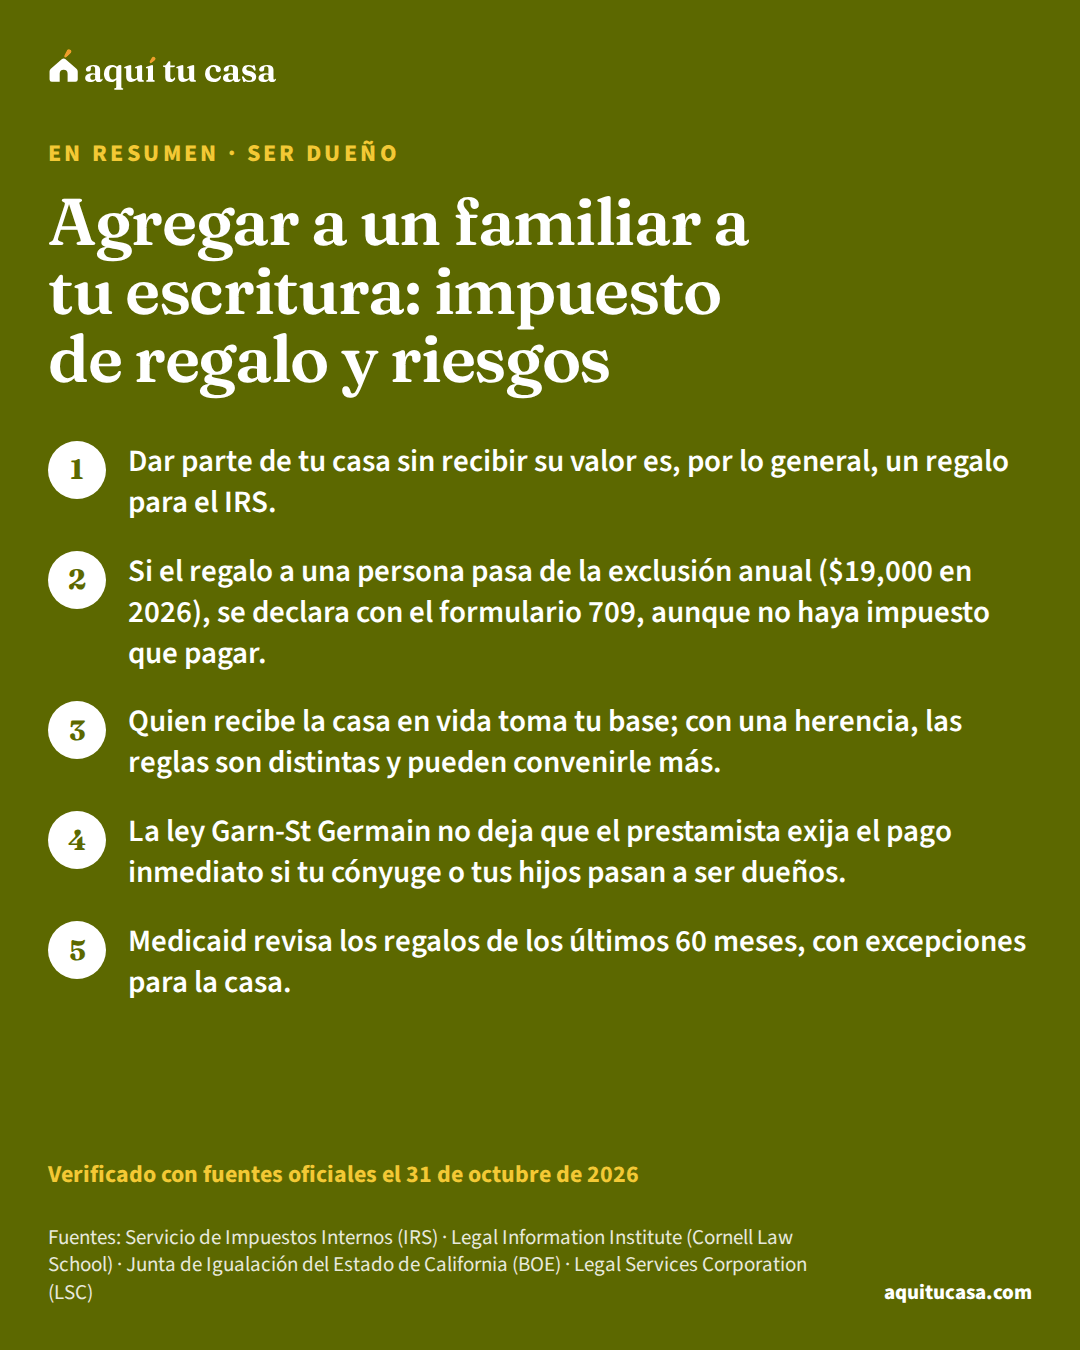
De la guía
Si pones a un familiar en la escritura de tu casa: el impuesto sobre regalos y el formulario 709, la base, tu hipoteca, Medicaid y otros riesgos.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Leer la guía completa Haz la cuenta: Impuesto a la propiedad
Por lo general sí, si no te paga el valor de la parte que recibe. El IRS define un regalo como cualquier transferencia en la que no recibes a cambio el valor completo. Los regalos a tu cónyuge, en cambio, por lo general no son regalos sujetos al impuesto.
Leer la guía completaPor lo general no de inmediato, pero puede que tengas que presentar el formulario 709. Lo presentas si el regalo a una persona pasa de la exclusión anual, que es de $19,000 en 2026. El impuesto solo se paga después de usar la exclusión básica, que para 2026 es de $15,000,000.
Leer la guía completaSegún el IRS, por lo general se presenta no antes del 1 de enero ni después del 15 de abril del año siguiente al regalo.
Leer la guía completaDepende de tu caso, pero los impuestos cambian. Si regalas, quien recibe toma tu base, y si vende puede pagar impuesto sobre una ganancia más grande. Para una herencia, el IRS dice que las reglas son distintas. Pregunta en un sitio VITA o a la asistencia legal antes de decidir.
Leer la guía completaSi tu casa tiene menos de cinco unidades, la ley Garn-St Germain no le deja usar la cláusula de pago inmediato cuando tu cónyuge o tus hijos pasan a ser dueños. Para otros familiares en vida, esa excepción no aparece en la lista de la ley; pregunta a tu administrador antes.
Leer la guía completaPuede. Medicaid revisa los bienes que regalaste por menos de su valor en los 60 meses antes de pedir cobertura para cuidados en una institución. Hay excepciones para la casa, como pasarla a tu cónyuge o a ciertos hijos y hermanos.
Leer la guía completaPuede no ser fácil, porque la otra persona ya es dueña de su parte. Por eso conviene pensarlo bien y pedir orientación legal antes de firmar.
Leer la guía completa
De la guía
Cuándo no pagas impuesto por la ganancia al vender tu casa (la exclusión de $250,000), el formulario 1099-S, la deuda perdonada y la retención FIRPTA.
Verificado el 29 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánto me queda al vender?
Según el IRS, solo por la ganancia que pase de la exclusión. Si fuiste dueño y viviste en la casa al menos 24 meses de los últimos 5 años, puedes excluir hasta $250,000 de ganancia, o hasta $500,000 en declaración conjunta. La ganancia es el precio menos los gastos de venta y menos tu base ajustada.
Leer la guía completaPuedes calificar para una exclusión parcial si la razón principal de la venta fue un cambio del lugar de trabajo, un problema de salud o un evento imprevisible, como volverte elegible para la compensación por desempleo. Se calcula con la proporción de los 24 meses que sí cumpliste.
Leer la guía completaSi recibiste un formulario 1099-S, sí: el IRS pide reportarla en el formulario 8949 aunque no tengas ganancia gravable. Si no recibiste el 1099-S, no tienes ganancia gravable y no eliges reportarla, la Publicación 523 dice que no necesitas reportar la venta.
Leer la guía completaEs el formulario informativo con el que el agente de cierre reporta la venta al IRS y te da una copia. Puede no presentarlo si la casa se vende por $250,000 o menos ($500,000 si estás casado) y firmas una certificación, bajo pena de perjurio, de que es tu residencia principal y de que toda la ganancia es excluible.
Leer la guía completaEn general sí: el IRS trata la deuda cancelada como ingreso del año en que se canceló, y el acreedor puede mandarte un formulario 1099-C. La exclusión para deuda de residencia principal no cubre cancelaciones ni acuerdos posteriores al 31 de diciembre de 2025, pero sigue existiendo la exclusión por insolvencia, que se reclama con el formulario 982.
Leer la guía completaDepende de si eres persona extranjera para el IRS. FIRPTA aplica al extranjero no residente, no al extranjero residente para fines fiscales. El ITIN no decide tu residencia fiscal. Si no eres persona extranjera, puedes entregar una certificación bajo pena de perjurio con tu nombre, tu TIN y tu domicilio para que no retengan.
Leer la guía completaPuedes pedir un certificado de retención al IRS con el formulario 8288-B antes del cierre; el IRS suele resolver en 90 días y debes avisar por escrito al comprador. Si de todos modos retienen, presentas tu declaración con la copia B sellada del 8288-A para recibir el crédito por lo retenido.
Leer la guía completaLos sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican, y se buscan con el localizador del IRS o al 800-906-9887. Si ya tienes una disputa con el IRS, una clínica para contribuyentes de bajos ingresos (LITC) puede representarte gratis o por un costo pequeño.
Leer la guía completa
De la guía
Refinanciar, asumir el préstamo o pedir la liberación de responsabilidad: qué dicen FHA, VA, Fannie Mae y la ley federal en divorcio, separación y muerte.
Verificado el 29 de octubre de 2026 18 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Me conviene refinanciar?
No. La CFPB dice que quitar tu nombre del título de la casa no quita tu nombre de la hipoteca. Sigues siendo responsable hasta que el prestamista te libere por contrato o tu ex cónyuge refinancie y quite tu nombre.
Leer la guía completaNo por sí sola. Según la CFPB, la sentencia puede asignar la deuda a uno de los dos, pero el acreedor puede seguir cobrando a cualquiera cuyo nombre esté en el préstamo. Mandarle la sentencia al acreedor no termina tu responsabilidad.
Leer la guía completaAsumir es quedarte con el préstamo actual, con su tasa y su saldo, y que el prestamista te acepte por escrito como obligado principal. Refinanciar es sacar un préstamo nuevo que paga el anterior. La CFPB dice que, para quitar el nombre del prestatario original, en general no hace falta refinanciar si estás dispuesto a asumir y pasas la revisión del inversionista.
Leer la guía completaSí. Según HUD, todas las hipotecas FHA son asumibles. En un divorcio en el que la persona que se queda en el título sigue ocupando la casa, el prestamista puede procesar la asunción sin revisar su crédito si demuestra que hizo los pagos por lo menos seis meses antes de solicitarla.
Leer la guía completaVA dice que, si la sentencia de divorcio adjudica la casa al veterano cuyo derecho respalda el préstamo, el administrador puede liberar al otro cónyuge sin una asunción, con copia de la sentencia y la escritura registrada. Si la casa queda con el cónyuge que no es el veterano, ese atajo no aplica: la circular dice que quien quiera hacerse responsable del préstamo pasa la revisión de crédito de VA y completa una asunción.
Leer la guía completaEn una casa de menos de cinco viviendas, la ley federal Garn-St Germain impide usar la cláusula de pago inmediato cuando el cónyuge pasa a ser dueño o la transferencia es a un familiar por la muerte del prestatario. Avísale al administrador: debe decirte qué documentos necesita para confirmarte como sucesora.
Leer la guía completaDepende. Si ya tienes el título, por ejemplo por herencia, la CFPB dice que sus reglas no exigen evaluar tu capacidad de pago para dejarte asumir. Pero si el otro prestatario pide que lo liberen, Fannie Mae exige revisar tu crédito y tu capacidad financiera, y FHA y VA tienen su propia revisión.
Leer la guía completaLa CFPB reporta que hay dueños a quienes les dijeron eso de forma incorrecta. Los sucesores tienen derecho a seguir pagando, a recibir información y a que los evalúen para una modificación sin refinanciar. Si recibes evasivas o presión para refinanciar, la CFPB dice que presentes una queja.
Leer la guía completa
De la guía
Qué pide un testamento, cómo funciona una escritura de transferencia al morir, qué pasa con la hipoteca si heredas y qué es la propiedad de herederos.
Verificado el 17 de octubre de 2026 23 fuentes oficiales
Es una escritura que el dueño firma y registra en vida, y que pasa la casa a quien él eligió solo cuando muere. En Arizona se llama escritura de beneficiario y en Washington transfer on death deed. En los dos estados se puede revocar y debe registrarse en el condado antes de la muerte.
Leer la guía completaDepende del estado: esta guía muestra las leyes de Arizona y Washington, que sí la tienen. Revisa la ley de tu estado o pregunta en una oficina de asistencia legal gratuita; es una opción, no un requisito.
Leer la guía completaLa deuda sigue con la casa. Avísale al administrador del préstamo; por el Reglamento X, si le escribes diciendo que puedes ser sucesor, debe responderte por escrito con los documentos que necesita. Ya confirmado, te trata como prestatario para las reglas de administración, y puedes preguntar cómo seguir pagando o pedir una modificación.
Leer la guía completaEn una casa de menos de cinco viviendas, la ley federal Garn-St Germain no permite que el prestamista use la cláusula de pago inmediato por la transferencia a un familiar como resultado de la muerte del prestatario, ni cuando el cónyuge o los hijos pasan a ser dueños. La deuda y los pagos siguen.
Leer la guía completaLa CFPB dice que, en una herencia, la prueba puede incluir una copia del testamento firmado y el acta de defunción, o una carta del albacea. El administrador debe decirte qué necesita, y lo que puedes conseguir cambia de un estado a otro.
Leer la guía completaNo necesariamente. La CFPB dice que, si ya tienes el título de la casa, por ejemplo por herencia, sus reglas no exigen que el prestamista o el administrador evalúen tu capacidad de pago antes de dejarte asumir el préstamo.
Leer la guía completaLa ley del estado decide quiénes heredan. En Florida, por ejemplo, lo que no se dejó en un testamento válido pasa a los herederos que fija el código. Si la casa nunca se pasa a nombre de nadie, puede volverse propiedad de herederos, sin un título claro.
Leer la guía completaSegún el IRS, por lo general es el valor justo de mercado de la casa el día de la muerte. Si te la regalan en vida, la base se calcula distinto: depende de la base de quien te la dio. La base sirve para calcular la ganancia si un día vendes.
Leer la guía completa
De la guía
Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Por lo general no. La CFPB dice que el seguro de vivienda estándar no cubre inundaciones, y FloodSmart, el sitio del NFIP de FEMA, dice que la mayoría de los seguros de dueños de casa y de inquilinos tampoco. Para eso necesitas una póliza de seguro de inundación aparte.
Leer la guía completaSi tu casa está en una zona especial de riesgo de inundación (zonas A o V) y tienes una hipoteca con respaldo del gobierno, sí, durante todo el préstamo. Algunos bancos lo exigen aunque no vivas en zona de alto riesgo, y si tu casa recibió antes ayuda federal por desastre, también es obligatorio.
Leer la guía completaPor lo general 30 días después de la compra. No hay espera si lo compras al sacar, aumentar, extender o renovar tu hipoteca, ni si cambias la cobertura al renovar; hay un día de espera si tu zona acaba de pasar a alto riesgo y compras dentro de los 12 meses.
Leer la guía completaPara una casa, la póliza de estructura cubre hasta $250,000 y la de contenido hasta $100,000. Se compran por separado y tienen deducibles separados. Los inquilinos pueden comprar la de contenido.
Leer la guía completaDepende de dónde está tu casa, cómo está construida y cuánto costaría reemplazarla. Con el NFIP, todas las compañías ofrecen las mismas tarifas, así que la cotización de un agente te da tu cifra. Un certificado de elevación puede identificar descuentos.
Leer la guía completaSí. La ley exige que los prestamistas regulados acepten un seguro privado de inundación que cumpla los mismos requisitos de cobertura, y el aviso de zona de riesgo debe decir que el seguro está disponible del NFIP y de aseguradoras privadas.
Leer la guía completaSí. FloodSmart dice que el NFIP tiene pólizas para inquilinos que protegen tus cosas, como muebles, ropa y aparatos, hasta $100,000.
Leer la guía completaHabla con tu ajustador o tu aseguradora. Si no se resuelve, puedes apelar ante FEMA dentro de 60 días calendario desde la fecha de la carta de negación, sin costo y sin representante. Para demandar a la aseguradora tienes un año desde la negación, y la apelación no alarga ese plazo.
Leer la guía completa
De la guía
Qué no cubre tu seguro de casa, cómo funciona la póliza de terremoto, qué es el FAIR Plan y qué hacer si te cancelan el seguro por riesgo de incendio.
Verificado el 17 de octubre de 2026 11 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
En la mayoría de los casos, no. La Autoridad de Terremotos de California y los Departamentos de Seguros de California y Texas explican que el terremoto y el movimiento de tierra suelen estar excluidos, y que se necesita una póliza aparte. En California, tu aseguradora debe ofrecértela cuando te vende el seguro de casa.
Leer la guía completaEl fuego suele estar cubierto en las pólizas de casa, y el humo también, según el Departamento de Seguros de California. El problema más común después de los incendios fue estar asegurado por menos de lo que costaba reconstruir, así que revisa tu límite y si tu póliza es de costo de reposición.
Leer la guía completaEs un asegurador de último recurso para quien no consigue seguro en el mercado tradicional. Ofrece una póliza básica de incendio para la casa y el contenido, sin cobertura de responsabilidad ni de robo. Para lo que falta, se compra una póliza complementaria llamada Difference in Conditions. Un corredor autorizado te ayuda a pedirlo.
Leer la guía completaDespués de que el gobernador declara un estado de emergencia por un incendio, la ley da un año de protección contra cancelaciones y no renovaciones en ciertas zonas dentro o junto al perímetro del fuego. El Departamento de Seguros publica los códigos postales incluidos. Si te llegó un aviso y tu zona está incluida, pide a tu aseguradora que restablezca la póliza.
Leer la guía completaDepende de tu casa. La CEA dice que su precio depende de la edad de la casa, los cimientos, el tipo de construcción y de techo, y del riesgo del lugar, como la cercanía a una falla. Tiene una calculadora en su sitio y deducibles que van de 5% a 25%. Pide el precio a tu aseguradora.
Leer la guía completaA veces. La CEA da descuentos de hasta 25% a casas antiguas reforzadas, y hay subsidios para el refuerzo. En California, cada acción del programa Safer from Wildfires da derecho a un descuento, y el FAIR Plan también descuenta la parte de incendio si proteges tu casa.
Leer la guía completaEl Departamento de Seguros de Texas dice que puedes comprar pólizas aparte para terremotos e inundaciones con tu agente. Si ninguna compañía te asegura y al menos dos te rechazaron, el Texas FAIR Plan vende seguro de casa básico, más caro que el de una compañía estándar.
Leer la guía completaEn California, la CEA dice que trabaja con dueños de casa, dueños de condominios e inquilinos, y vende sus pólizas a través de las compañías participantes. Pregunta a la compañía de tu seguro de inquilino.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El impuesto estimado de tu casa al año y al mes.
Lo que obtienes → impuesto al año
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
De la guía
Antes de rentar un cuarto, un dúplex o una unidad aparte: la Ley de Vivienda Justa, el anuncio, el contrato, el depósito, los impuestos y el seguro.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
La ley federal exceptúa los cuartos o unidades de un edificio de hasta cuatro familias si tú vives en una, pero la regla de anuncios aplica siempre. Tu estado puede ser más estricto: en California, solo el dueño que renta un único cuarto en la casa donde vive queda fuera, y aun así no puede discriminar por edad, ciudadanía, idioma o estatus migratorio.
Leer la guía completaPor ley federal, ningún anuncio puede indicar preferencias por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional. En California, quien busca compañero de cuarto en su casa puede preferir un sexo si van a compartir cocina, sala o baño; pero ninguna ley permite anunciar preferencias sobre si la persona tiene hijos.
Leer la guía completaEn la mayoría de los casos, sí: el IRS dice que debes incluir en tu ingreso todo lo que recibes como renta, y en general se declara en el Anexo E del Formulario 1040. La excepción es si rentas tu propia casa menos de 15 días en el año: entonces no incluyes esa renta. Puedes deducir gastos como reparaciones y depreciación.
Leer la guía completaNo, si piensas devolverlo al final del contrato. Si te quedas con una parte o todo porque el inquilino no cumplió, incluyes en el ingreso de ese año lo que te quedaste. Y si el depósito se va a usar como el último mes de renta, el IRS lo trata como renta adelantada y se declara cuando lo recibes.
Leer la guía completaNo lo des por hecho. El Departamento de Seguros de Texas dice que la mayoría de los seguros de casa no cubren daños a una propiedad rentada o limitan lo que pagan, y que el seguro de arrendador es sobre todo para contratos de largo plazo. Pregunta a tu aseguradora antes de firmar el contrato con el inquilino.
Leer la guía completaDepende del estado. En Texas, la Fiscalía dice que debes devolverlo, menos los daños, dentro de 30 días después de la mudanza, con una lista detallada de lo que descuentas, y que no puedes cobrar el desgaste normal. La tabla de esta guía y la guía del depósito de seguridad muestran el tope y el plazo de cada estado verificado.
Leer la guía completaPara el IRS, si un familiar usa la vivienda y no es su casa principal o no paga una renta justa, cuenta como uso personal tuyo, y eso cambia cómo declaras. Una renta justa es la que pagaría alguien que no es tu pariente.
Leer la guía completaLa guía oficial de California dice que muchos arrendadores lo exigen, sobre todo la parte de responsabilidad, y fijan la cobertura mínima. Tu seguro no protege las cosas del inquilino, y cada compañero de cuarto necesita su propia póliza.
Leer la guía completa
De la guía
Por qué cambia tu pago con escrow aunque tu tasa sea fija: el análisis anual, el faltante, el déficit, el colchón y cómo reclamar un error.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Porque tu pago total incluye el escrow, que paga tu impuesto a la propiedad y tu seguro. Según la CFPB, el principal y el interés por lo general no cambian, pero el escrow sí cuando suben esos gastos. Tu estado de cuenta anual de escrow explica qué subió.
Leer la guía completaEs lo que le falta a tu cuenta para llegar al saldo que necesita al momento del análisis anual. Pasa, por ejemplo, cuando el impuesto o el seguro costaron más de lo que el administrador estimó el año anterior.
Leer la guía completaEl faltante es cuando la cuenta tiene menos de lo que necesita pero no está en negativo. El déficit es un saldo negativo: el administrador tuvo que adelantar dinero para pagar una cuenta. Las reglas para cobrarte cada uno son distintas.
Leer la guía completaSi el faltante es de un mes de pago al escrow o más, el administrador solo puede dejarlo así o repartirlo en pagos mensuales iguales durante al menos 12 meses. Si es menor, también puede pedirte que lo pagues dentro de 30 días.
Leer la guía completaEs un dinero extra que el administrador puede mantener en la cuenta para cubrir gastos imprevistos. El Reglamento X no permite que pase de un sexto de lo que se pagará en el año desde la cuenta, y si tus documentos del préstamo fijan un colchón más bajo, se aplican esos documentos.
Leer la guía completaSi el análisis muestra un excedente de 50 dólares o más y estás al día, el administrador debe devolvértelo dentro de 30 días. Si es menor, puede devolvértelo o restarlo de tus pagos del año siguiente.
Leer la guía completaLlámalo, pide un estado corregido y anota un número de referencia. Si no lo corrige, manda un aviso de error por escrito a la dirección especial que usa para errores, no en el cupón de pago, y sigue pagando mientras esperas. Debe confirmarte que lo recibió dentro de cinco días hábiles y, por lo general, responder dentro de 30 días hábiles.
Leer la guía completaCuando pagas el préstamo por completo, el administrador debe devolverte lo que quede en la cuenta de escrow dentro de 20 días hábiles, salvo que aceptes pasarlo al escrow de un préstamo nuevo en ciertos casos.
Leer la guía completa
De la guía
Cómo planear y ahorrar para el mantenimiento y las reparaciones de tu casa: qué no cubre el seguro, qué dice el IRS y qué ayudas hay.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Las fuentes oficiales que revisamos no fijan un porcentaje. La CFPB dice que tu casa necesita mantenimiento y reparaciones y que presupuestes y ahorres para eso, y sugiere fijar tu meta pensando en los gastos inesperados que has tenido y cuánto costaron. Nuestra herramienta de presupuesto familiar te ayuda a ver cuánto puedes apartar cada mes.
Leer la guía completaPaga daños de los riesgos que cubre tu póliza. El Departamento de Seguros de Texas explica que la mayoría de las pólizas cubren el fuego o el escape repentino y accidental de agua, pero no una fuga continua, termitas o roedores, ni el desgaste. Las coberturas cambian según la compañía: lee tu póliza o pregúntale a tu agente.
Leer la guía completaNo. El IRS dice que no puedes deducir el costo de las reparaciones y que en general tampoco lo sumas a la base de tu casa. Las mejoras, como un techo nuevo, no se deducen, pero su costo se suma a la base; guarda esos recibos mientras sirvan para calcularla.
Leer la guía completaSí, hay programas. El programa de climatización (WAP) del Departamento de Energía hace más eficientes las casas de hogares de bajos ingresos. Según el DOE, LIHEAP ayuda a pagar las cuentas de servicios, y el USDA da préstamos a dueños de muy bajos ingresos en zonas rurales para reparar su casa, y subvenciones a dueños mayores para quitar peligros de salud o seguridad.
Leer la guía completaBusca al administrador de climatización de tu estado y luego al proveedor local de tu condado. Según las guías del DOE, califican los hogares con ingresos de hasta 200% de las guías de pobreza o que reciben SSI, y tu estado puede usar otro criterio. Te pedirán prueba de ingresos del año anterior y, si calificas, entras a una lista de espera.
Leer la guía completaCon un préstamo FHA 203(k) sí se puede, al comprar o al refinanciar. Según HUD, el 203(k) limitado financia hasta $75,000 para reparar o mejorar, y el estándar es para obras mayores de al menos $5,000. Se pide con prestamistas aprobados por FHA.
Leer la guía completaSegún el IRS, no puedes reclamar el crédito de energía limpia residencial por gastos hechos después del 31 de diciembre de 2025, ni el crédito por mejoras de eficiencia energética por propiedad puesta en servicio después de esa fecha. Si un vendedor te promete ese crédito por una obra nueva, revisa lo que dice el IRS.
Leer la guía completaLa Administración de Incendios de EE. UU. dice que las pruebes cada mes, que cambies la pila de 9 voltios o la de respaldo al menos una vez al año, y que cambies la alarma completa cada 10 años. Algunos departamentos de bomberos regalan o instalan alarmas sin costo.
Leer la guía completa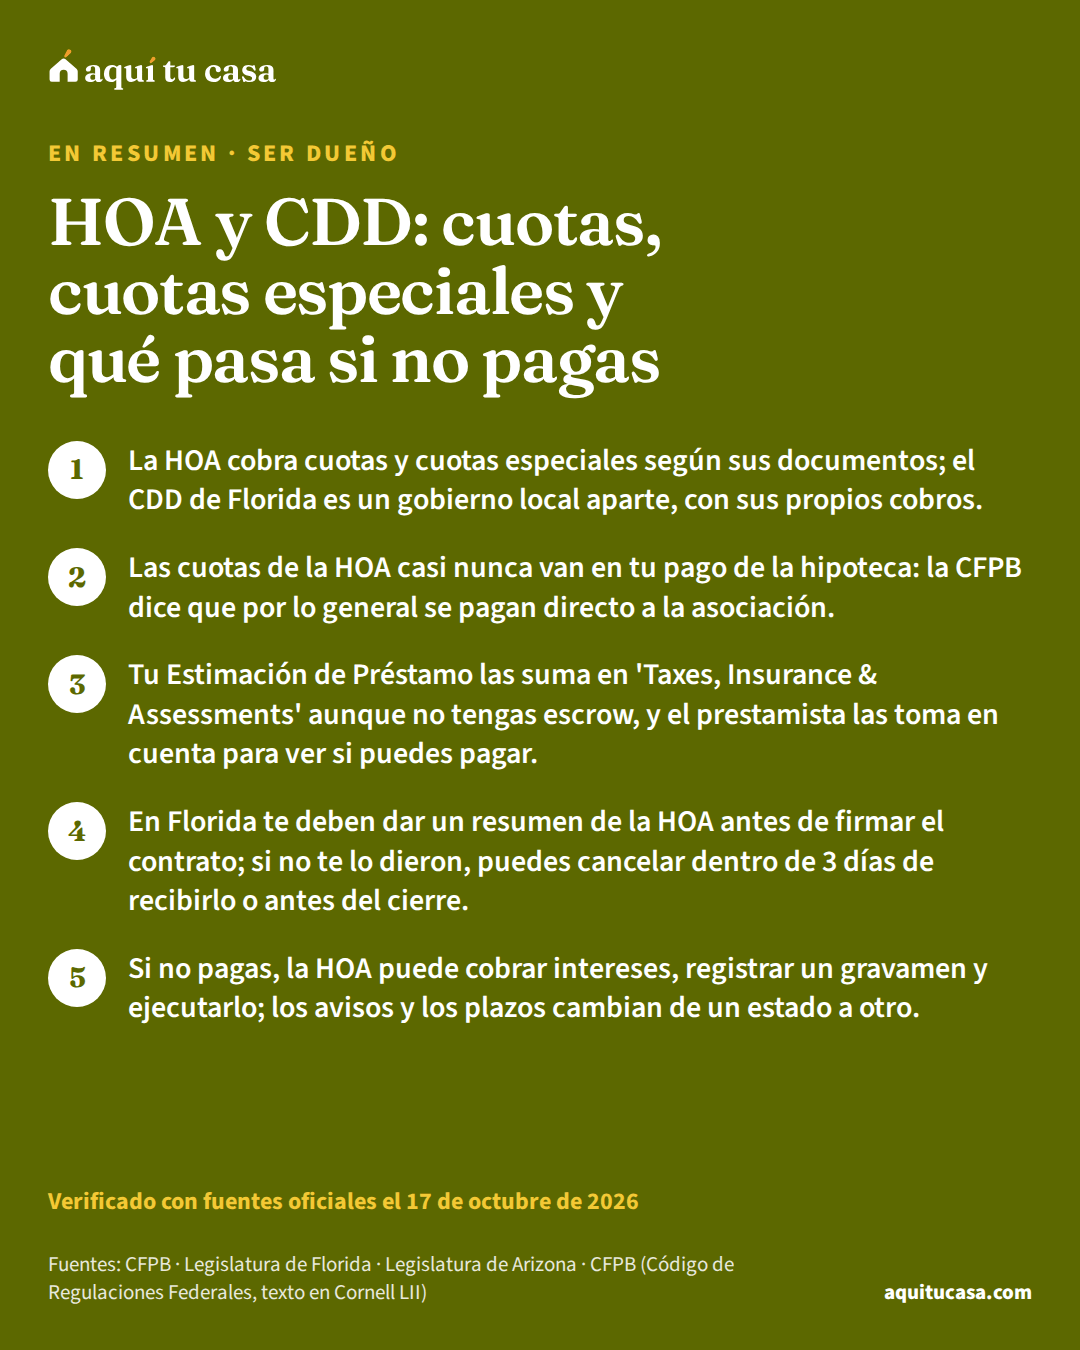
De la guía
Qué son la HOA y el CDD de Florida, qué cobran, cómo aparecen en tu Estimación de Préstamo y qué pasa si te atrasas, según tu estado.
Verificado el 17 de octubre de 2026 24 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Por lo general no. La CFPB dice que las cuotas de la asociación casi siempre se pagan directo a la HOA, fuera del pago a tu administrador. Aunque no es común, el administrador puede aceptar incluirlas en el escrow si lo pides.
Leer la guía completaDepende de la comunidad. La CFPB dice que las cuotas pueden ir desde unos cientos de dólares al mes hasta más de mil, y que debes tomarlas en cuenta al decidir si puedes pagar la hipoteca. La cifra real está en el presupuesto de la asociación y en los documentos que te dan antes de comprar.
Leer la guía completaEs un cobro aparte de la cuota regular que la asociación puede imponer, por ejemplo para obras grandes. En Florida, el resumen que recibe el comprador avisa que también deberá pagar las cuotas especiales, y si el presupuesto no tiene reservas completas, el informe financiero debe advertir que eso puede resultar en cuotas especiales.
Leer la guía completaUn distrito de desarrollo comunitario es una unidad local de gobierno con propósito especial. Cobra cuotas para pagar las obras y el mantenimiento del distrito, y puede ponerlas en el registro de impuestos del condado para que el recaudador las cobre junto con los impuestos. Si las obras se financiaron con bonos, la cuota de esos bonos se cobra cada año.
Leer la guía completaPuede pasar. En Florida y Arizona, la asociación puede ejecutar su gravamen como una hipoteca, pero la ley le exige avisos y plazos antes. En Arizona, además, solo puede ejecutar con un atraso de 18 meses o de $10,000 o más, y antes debe intentar ofrecerte un plan de pago razonable. Si recibes avisos de cobro, busca ayuda pronto.
Leer la guía completaEn Florida, la ley dice que el nuevo dueño responde junto con el anterior por las cuotas sin pagar que vencieron hasta la venta, aunque puede cobrarle al anterior lo que pague. Por eso, antes del cierre se pide el certificado de estoppel, que dice hasta qué fecha está pagada la cuota.
Leer la guía completaSí. Por el Reglamento Z, las cuotas y cuotas especiales de la asociación son parte de las obligaciones relacionadas con la hipoteca, y el prestamista debe tomar en cuenta tu pago mensual de esas obligaciones para decidir si puedes pagar el préstamo.
Leer la guía completaEn Florida, la asociación debe darte una copia del presupuesto anual o avisarte que puedes pedirla sin costo, y debe dejarte ver sus registros oficiales dentro de 10 días hábiles después de pedirlos por escrito. La declaración de restricciones está registrada en el condado. En otros estados, revisa la ley estatal y los documentos de tu comunidad.
Leer la guía completa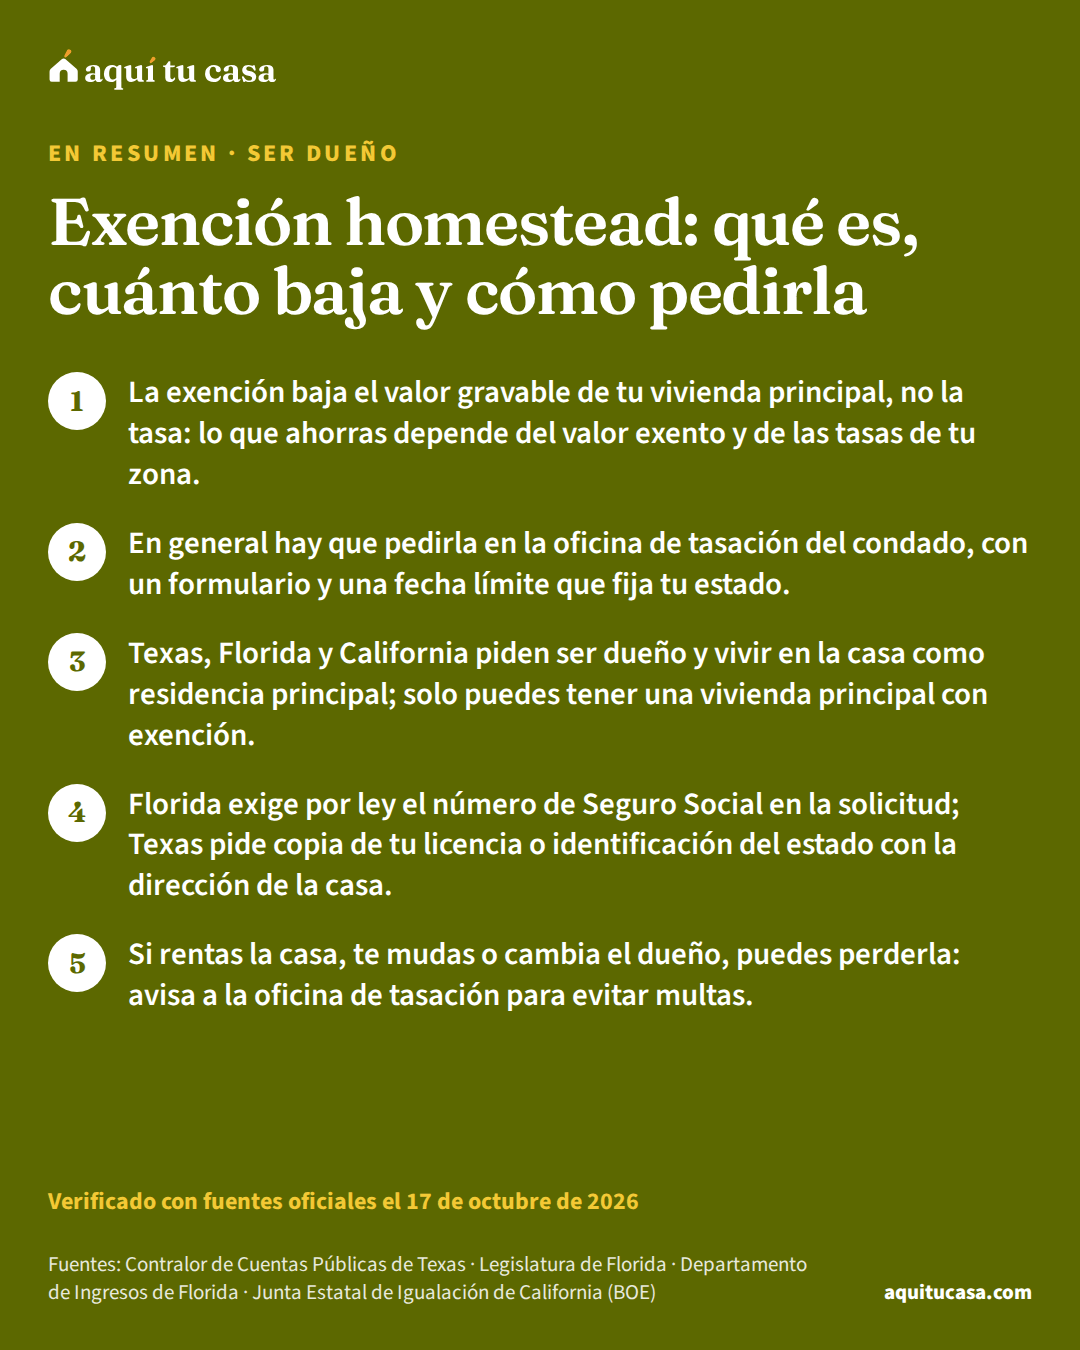
De la guía
Qué es la exención homestead, quién califica, cuánto baja el valor de tu casa en Texas, Florida y California, cómo se pide y qué fechas no debes perder.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
En general no. El Contralor de Texas dice que en la mayoría de los casos hay que pedirla; en California se presenta una vez ante el tasador del condado; y en Florida la solicitud se entrega al tasador de propiedades a más tardar el 1 de marzo. Revisa tu primera factura: si no ves la exención, pídela.
Leer la guía completaBaja el valor sobre el que se calcula el impuesto, no la tasa. El Contralor de Texas da un ejemplo: una casa tasada en $300,000 con la exención escolar de $140,000 paga el impuesto escolar como si valiera $160,000. Lo que ahorras es el valor exento multiplicado por las tasas de tu zona.
Leer la guía completaDepende del estado. En Texas, quien compra después del 1 de enero puede recibirla de inmediato por la parte del año que falta, si el dueño anterior no la recibió ese año. En Florida hay que ser dueño y vivir en la casa el 1 de enero; mientras tanto, la exención del dueño anterior se queda con la casa el resto del año.
Leer la guía completaEn Texas no, salvo que el tasador principal lo pida. En California se presenta una sola vez. En Florida el tasador te manda cada año, a más tardar el 1 de febrero, una solicitud de renovación. En Texas y en California, además, debes avisar cuando dejas de calificar.
Leer la guía completaNo siempre. En Texas puedes presentar una solicitud tardía hasta dos años después de la fecha límite. En Florida puedes presentarla hasta el día 25 después de que el tasador envíe el aviso de tasación, y el tasador decide si hay circunstancias que la justifiquen; si no, puedes pedirla a la junta de ajuste de valor con un cargo de $15.
Leer la guía completaNo como vivienda principal. En Texas debes declarar que no reclamas otra vivienda principal, ni dentro ni fuera del estado. En Florida no tiene derecho quien recibe en otro estado una exención o un crédito que exige residencia permanente.
Leer la guía completaEn Florida sí: el Departamento de Ingresos dice que dejas de tener derecho si rentas la vivienda o si deja de ser tu casa permanente. En Texas y California la exención es para la residencia principal del dueño. Avisa a la oficina de tasación cuando cambie tu situación.
Leer la guía completa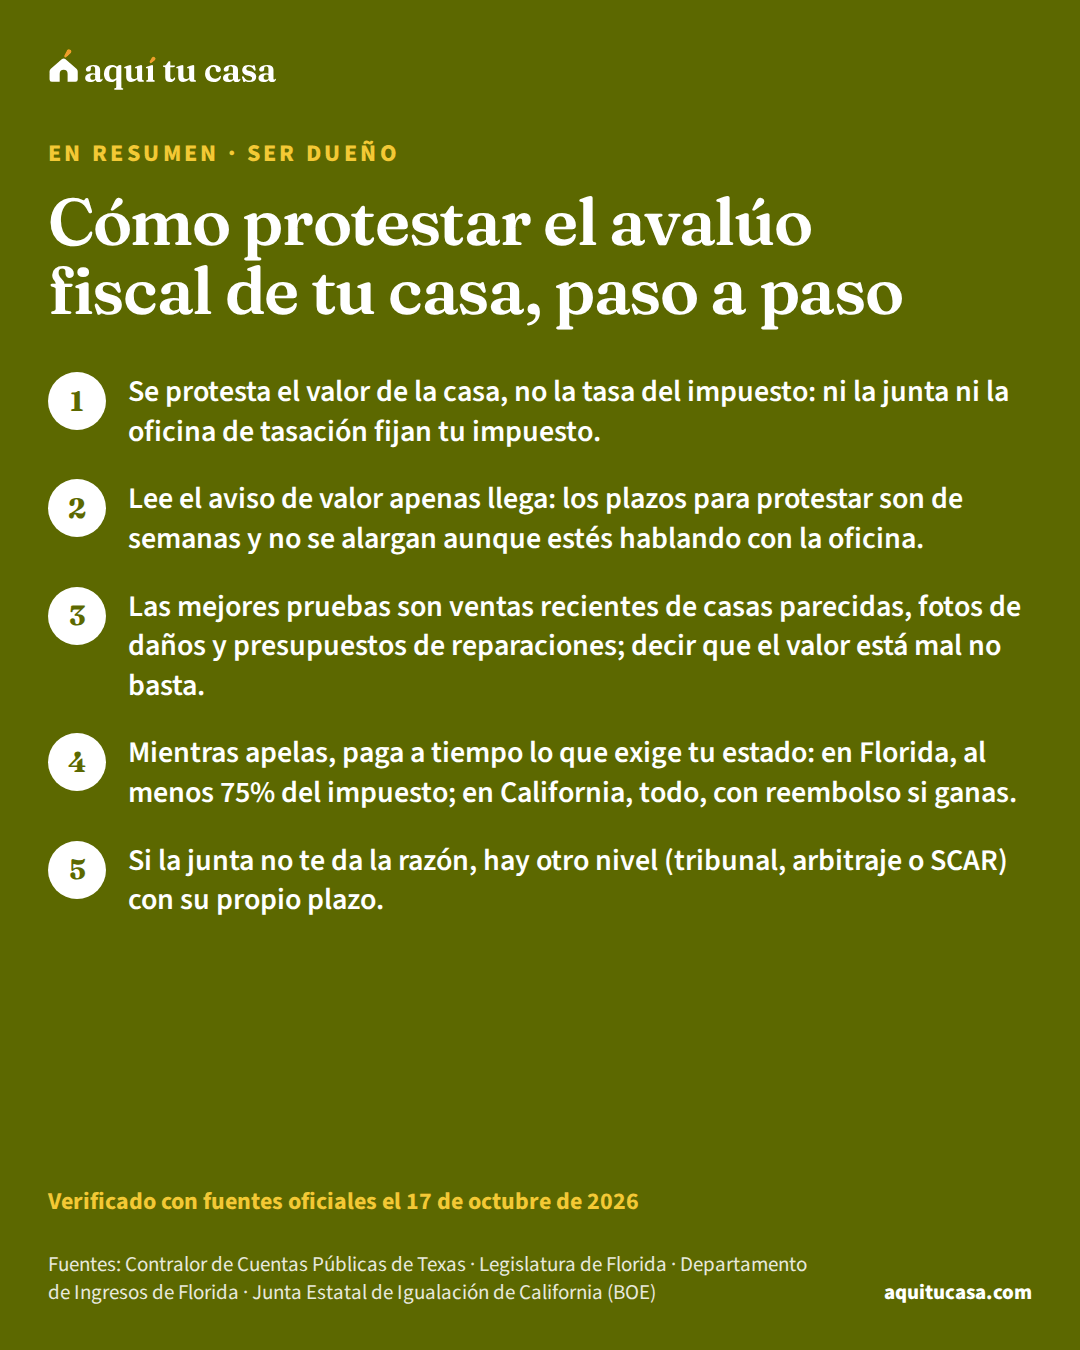
De la guía
Cómo leer tu aviso de valor, qué pruebas sirven, cómo son la revisión informal y la audiencia, y los plazos para protestar en Texas, Florida y California.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Puede pasar. En California, la Junta Estatal de Igualación dice que la junta de apelaciones puede dejar el valor igual, bajarlo o subirlo, porque no está atada a lo que pidas tú ni el tasador. Por eso conviene llevar pruebas sólidas de casas parecidas.
Leer la guía completaLa fija cada estado. En Texas es el 15 de mayo o 30 días después de que el distrito envía el aviso, lo que sea más tarde. En Florida, 25 días después del envío del aviso TRIM, que suele llegar a mediados de agosto. En California, del 2 de julio al 15 de septiembre o al 30 de noviembre, según el condado. En Arizona, 60 días desde el aviso de valor.
Leer la guía completaPara una casa, la mejor prueba son ventas recientes de casas comparables, según la Junta de Igualación de California. El Contralor de Texas suma fotos de tu casa y de las comparables, recibos o presupuestos de reparaciones y los documentos de tu compra. Decir que el valor está mal no basta.
Leer la guía completaNo es obligatorio. En California y en Florida puedes representarte tú mismo, y en Florida también puede ayudarte un familiar o amigo. En Texas puedes nombrar a alguien con el formulario 50-162 si quieres. Para un caso en el tribunal, la asistencia legal gratuita puede orientarte.
Leer la guía completaDepende del estado. En California debes pagarlo a tiempo aunque apeles, y si ganas te devuelven lo pagado de más con intereses. En Florida, para que la junta revise el valor, pagas al menos 75% del impuesto antes de la mora. En Texas, para ir al tribunal de distrito pagas antes de la mora el impuesto que no está en disputa.
Leer la guía completaDepende del estado y del condado. En Florida, la junta de ajuste de valor puede cobrar hasta $50 por parcela, pero no en la apelación de una exención homestead negada, y debe exonerar el cargo a quien recibe asistencia temporal. En California, algunos condados cobran un cargo. Pregunta en tu oficina de tasación antes de presentar.
Leer la guía completaEn Texas, la junta puede darte una audiencia tardía si demuestras una buena razón, y si tu vivienda principal quedó tasada al menos un cuarto por encima de su valor correcto puedes pedir una corrección antes de la fecha de morosidad. En otros estados, pregunta en la oficina de tasación; si no hay plazo tardío, prepárate para el próximo aviso.
Leer la guía completaEn Texas puedes ir al tribunal de distrito dentro de los 60 días de recibir la orden, o pedir arbitraje vinculante, disponible para cualquier vivienda principal. En Florida puedes demandar en el tribunal de circuito. En California, la demanda va al tribunal superior dentro de los seis meses. En Nueva York, SCAR es una opción de bajo costo para la mayoría de los dueños.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.