Impuestos al vender tu casa y la retención FIRPTA
Cuándo no pagas impuesto por la ganancia al vender tu casa (la exclusión de $250,000), el formulario 1099-S, la deuda perdonada y la retención FIRPTA.
Verificado con fuentes oficiales el 29 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Según el IRS, si vendes la casa donde vives y fuiste dueño y viviste en ella al menos 2 de los últimos 5 años, puedes excluir de tu ingreso hasta $250,000 de ganancia, o hasta $500,000 si declaras en conjunto con tu cónyuge. Si recibes un formulario 1099-S, reportas la venta aunque no pagues impuesto. La deuda que el banco te perdona en una venta corta o una ejecución en general cuenta como ingreso, y la exclusión especial para esa deuda terminó con las cancelaciones de 2025. Si el vendedor es persona extranjera (extranjero no residente), el comprador debe retener el 15% del precio, salvo excepciones, y el vendedor puede pedir al IRS un certificado de retención o recuperar el exceso con su declaración. Los sitios VITA y las clínicas LITC ayudan gratis.
Lo más importante
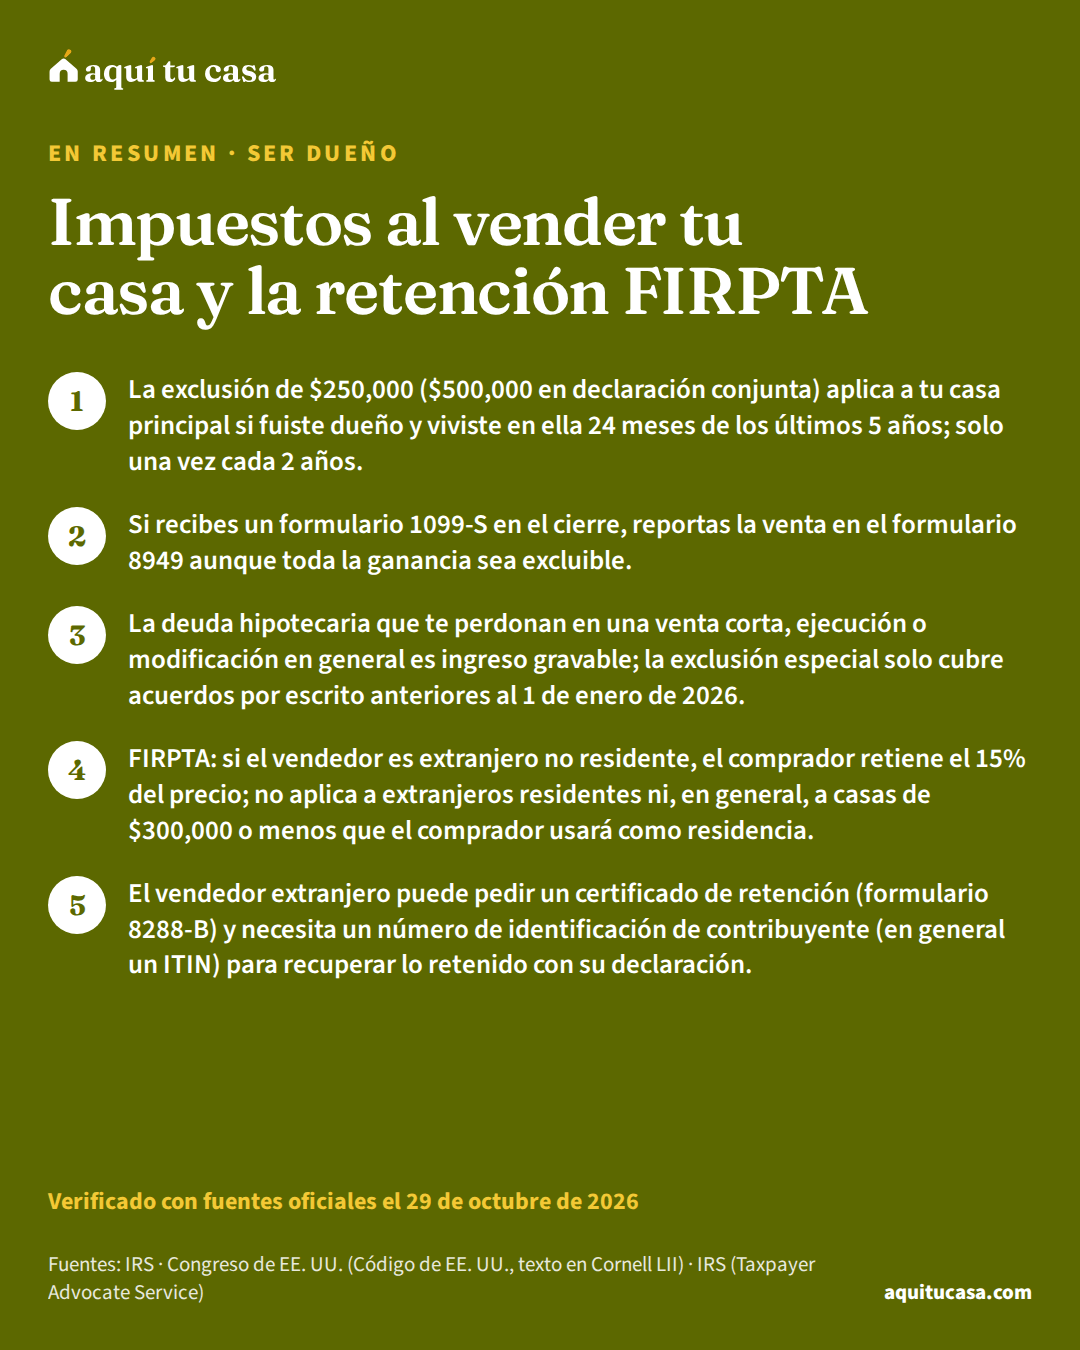
- La exclusión de $250,000 ($500,000 en declaración conjunta) aplica a tu casa principal si fuiste dueño y viviste en ella 24 meses de los últimos 5 años; solo una vez cada 2 años.
- Si recibes un formulario 1099-S en el cierre, reportas la venta en el formulario 8949 aunque toda la ganancia sea excluible.
- La deuda hipotecaria que te perdonan en una venta corta, ejecución o modificación en general es ingreso gravable; la exclusión especial solo cubre acuerdos por escrito anteriores al 1 de enero de 2026.
- FIRPTA: si el vendedor es extranjero no residente, el comprador retiene el 15% del precio; no aplica a extranjeros residentes ni, en general, a casas de $300,000 o menos que el comprador usará como residencia.
¿Es para ti?
Esta guía es para ti si…
- Vas a vender la casa donde vives y quieres saber si pagarás impuesto federal por la ganancia y qué papeles verás en el cierre.
- Vendes con ITIN, o eres extranjero no residente, y te hablaron de una retención del 15% llamada FIRPTA.
- Vendiste con venta corta, ejecución hipotecaria o modificación y recibiste un formulario 1099-C por deuda perdonada.
Busca ayuda directa primero si…
- Vendes una propiedad que solo rentaste o un local de negocio: aquí hablamos de la casa principal; el IRS tiene otras reglas para esas ventas.
- Ya tienes una auditoría, un cobro o una disputa abierta con el IRS: una clínica para contribuyentes de bajos ingresos (LITC) puede representarte gratis o por un costo pequeño.
- Buscas que alguien calcule tu impuesto o te diga si te conviene vender: eso es asesoría individual, y aquí no la damos.
Esta guía explica lo que dice el IRS sobre los impuestos federales cuando vendes la casa donde vives: cuándo la ganancia no paga impuesto, qué es el formulario 1099-S que te dan en el cierre, qué pasa con la deuda que el banco te perdona y cómo funciona la retención FIRPTA cuando el vendedor es persona extranjera. No es asesoría fiscal ni legal. Para tu caso, los sitios VITA y las clínicas para contribuyentes de bajos ingresos son opciones gratuitas, nunca un requisito.
- Ganancia que puedes excluir al vender tu casa principal; $500,000 en declaración conjunta
- $250,0001
- Tiempo mínimo como dueño y como residente antes de la fecha de venta
- 2 de 5 años1
- Retención FIRPTA sobre el precio cuando el vendedor es persona extranjera
- 15%7
- Precio hasta el cual, en general, no hay retención si el comprador vivirá en la casa
- $300,0009
Cuándo la ganancia no paga impuesto: la exclusión de la sección 121
Cuando vendes tu casa por más de lo que te costó, esa diferencia es una ganancia de capital (capital gain), y en principio paga impuesto federal. Pero la ley tiene una excepción grande para la casa donde vives. Según el IRS, si tienes una ganancia por la venta de tu casa principal, puedes calificar para excluir de tu ingreso hasta $250,000 de esa ganancia, o hasta $500,000 si presentas una declaración conjunta con tu cónyuge.1 La ley dice lo mismo con otras palabras: el ingreso bruto no incluye la ganancia si, durante los 5 años que terminan en la fecha de venta, fuiste dueño de la propiedad y la usaste como tu residencia principal por periodos que sumen 2 años o más.3
La palabra clave es residencia principalresidencia principalTu residencia principal es la vivienda donde vives de forma permanente y donde pasas la mayor parte del año. Según la FHA, una persona solo puede tener una residencia principal a la vez. Los prestamistas la distinguen de una segunda vivienda, que ocupas además de la principal pero menos de la mitad del año, y de una propiedad de inversión, que es tuya pero en la que no vives. Fannie Mae compra préstamos para los tres tipos, pero a los de propiedades de inversión les aplica un ajuste de precio a nivel de préstamo (LLPA).Ver la definición completa. Según la Publicación 523 del IRS, solo tienes una casa principal a la vez. Si tienes o vives en más de una, el IRS mira los hechos: el factor más importante es dónde pasas más tiempo, y también cuenta la dirección que pones en tus declaraciones de impuestos. Una casa unifamiliar, un condominio, un apartamento cooperativo, una casa móvil y hasta una casa flotante pueden ser tu casa principal.2
Las pruebas de propiedad y de uso, paso a paso
El IRS resume la exclusión en dos pruebas. La prueba de propiedad (ownership test): fuiste dueño de la casa al menos 24 meses de los últimos 5 años antes de la fecha de venta. La prueba de uso (use test): la usaste como tu residencia al menos 24 meses de esos 5 años. Las dos pruebas pueden cumplirse en periodos distintos de 2 años, pero siempre dentro de los 5 años que terminan el día de la venta.1
Los 24 meses de residencia (730 días) no tienen que ser seguidos: pueden caer en cualquier parte de los 5 años. En una declaración conjunta basta que uno de los cónyuges cumpla la prueba de propiedad, pero cada uno debe cumplir la de residencia por su cuenta para la exclusión completa.2 Y hay una tercera regla: solo puedes tomar la exclusión una vez cada 2 años.2 En general no eres elegible si excluiste la ganancia de otra casa en los dos años anteriores a esta venta.1
Cómo revisar si calificas, en el orden del IRS
1. Fija la fecha de venta
El día del cierre
Las dos pruebas se cuentan hacia atrás desde la fecha de venta: los 5 años terminan ese día.1
2. Prueba de propiedad
24 meses de los últimos 5 años
Cuenta los meses en que la casa estuvo a tu nombre. En una declaración conjunta basta con que la cumpla uno de los dos.1
3. Prueba de uso
24 meses de los últimos 5 años, aunque no sean seguidos
Cuenta los meses en que viviste ahí como tu casa principal. Cada cónyuge la cumple por su cuenta.2
4. Mira hacia atrás 2 años
Una exclusión cada 2 años
Si excluiste la ganancia de otra casa en los 2 años anteriores, esta venta no califica para la exclusión completa.1
5. Revisa las situaciones especiales
Viudez, divorcio o servicio militar
Un viudo o viuda que no se ha vuelto a casar puede contar el tiempo de su cónyuge; si tu cónyuge o excónyuge te transfirió la casa, cuentas el tiempo en que fue dueño; en servicio oficial prolongado se puede suspender el periodo de 5 años.2
Las situaciones especiales importan en muchas familias. Si eres viudo o viuda y no te has vuelto a casar, puedes contar el tiempo en que tu cónyuge fallecido fue dueño y vivió en la casa. Y puedes subir la exclusión de $250,000 a $500,000 si cumples todas las condiciones del IRS: vendes dentro de los 2 años de la muerte, no te has vuelto a casar, ninguno de los dos tomó la exclusión por otra casa vendida menos de 2 años antes, y cumples los 2 años de propiedad y residencia contando el tiempo de tu cónyuge. Si la casa te la pasó tu cónyuge o excónyuge, el tiempo en que esa persona fue dueña cuenta como tuyo, pero la prueba de residencia la cumples tú.2 Si heredaste la casa, la guía de testamentos, escrituras TOD y herencia explica cómo se calcula tu base. Si tú o tu cónyuge están en servicio oficial prolongado en las fuerzas armadas, el Servicio Exterior o la comunidad de inteligencia, pueden elegir suspender el periodo de 5 años hasta por 10 años.1
Cómo se calcula la ganancia, y la exclusión parcial
La ganancia no es el precio de venta. Según la Publicación 523, al precio de venta le restas los gastos de venta, como la comisión que pagas a tu agente, y obtienes la cantidad realizada (amount realized). A esa cantidad le restas tu base ajustada (adjusted basis), que parte de lo que pagaste por la casa y sube con el costo de las ampliaciones y mejoras. El resultado es tu ganancia o tu pérdida. Si es negativo, vendiste con pérdida: no la puedes deducir, pero tampoco pagas impuesto por el dinero que recibiste. El IRS recomienda guardar los registros de la base hasta 3 años después de la fecha límite de la declaración del año en que vendiste.2 La plusvalíaplusvalía (apreciación)La plusvalía (apreciación) es el aumento del valor de tu casa con el tiempo. Es una de las dos formas en que crece tu patrimonio en la vivienda (equity), es decir, la diferencia entre lo que vale la casa y lo que debes; la otra es pagar el principal de tu hipoteca. El valor de una casa puede subir o bajar: puede bajar por la situación económica, por falta de mantenimiento o porque bajan los valores del vecindario, y unos mercados suben más rápido que otros. El índice de precios de vivienda (HPI) de la FHFA mide cómo cambian los valores de las casas.Ver la definición completa que acumuló tu casa es, en buena parte, esa ganancia. La Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa de cuando compraste y la de cuando vendes tienen casi todos los números; la guía del Closing Disclosure explicado te ayuda a leerlas.
Hay dos recortes a la exclusión que conviene conocer. Por ley, la exclusión no cubre la parte de la ganancia asignada a periodos de uso no calificado: los periodos después del 1 de enero de 2009 en que la casa no fue tu residencia principal ni la de tu cónyuge, por ejemplo porque la rentaste antes de mudarte a ella, con excepciones, como el tiempo después de la última fecha en que viviste ahí.3 Y según la Publicación 523, la exclusión no aplica a la ganancia que viene de la depreciación de periodos posteriores al 6 de mayo de 1997, por ejemplo por rentar la casa o usar parte para un negocio; si no dedujiste depreciación, igual debes reducir la base por lo que podías haber deducido. Si rentaste un cuarto dentro de la casa, no necesitas repartir la ganancia entre la parte rentada y la parte en que vivías.2 La guía de rentar un cuarto o una unidad habla de esos casos.
Si no cumples los 24 meses, no todo está perdido. Según la Publicación 523, puedes calificar para una exclusión parcial si la razón principal de la venta fue un cambio del lugar de trabajo, un problema de salud o un evento imprevisible. Cuenta como mudanza por trabajo un empleo nuevo al menos 50 millas más lejos de la casa que el anterior. Entre los eventos imprevisibles están el nacimiento de dos o más hijos del mismo embarazo, volverse elegible para la compensación por desempleo y no poder pagar los gastos básicos del hogar por un cambio en el empleo.2
Ejemplo con números reales
Exclusión parcial: la proporción del tiempo que sí cumpliste
Así lo calcula la hoja de trabajo 1 de la Publicación 523. Es un ejemplo con números redondos, no tu caso.
- El periodo más corto (residencia, propiedad o tiempo desde tu última exclusión)
- 12 meses
- Dividido entre 24 meses
- 12 ÷ 24 = la mitad
- Multiplicado por $250,000
- $125,000 de exclusión
- Si declaras en conjunto
- Repites el cálculo para tu cónyuge y sumas los dos
Solo la ganancia que pase de ese límite paga impuesto.2 La exclusión parcial requiere una de las razones que acepta el IRS: trabajo, salud o un evento imprevisible.2
Haz la cuenta con tus números¿Cuánto me queda al vender?
El formulario 1099-S y cómo se reporta la venta
En el cierre te pueden dar un formulario 1099-SFormulario 1099El Formulario 1099 es una familia de declaraciones informativas (information returns) del IRS que reportan ingresos que no son sueldo de empleado. Quien te pagó como parte de su negocio debe presentarlo al IRS y mandarte una copia, en papel o en forma electrónica, a principios de año. Hay varios tipos: el 1099-NEC para trabajo independiente o por contrato, el 1099-K para pagos con tarjeta o por plataformas en línea, el 1099-INT para intereses del banco, el 1099-G para pagos del gobierno como el desempleo y el 1099-MISC para otros ingresos. Usas esa información en tu declaración de impuestos.Ver la definición completa (Proceeds From Real Estate Transactions). Según sus instrucciones, lo presenta la persona responsable del cierre, que es quien aparece como agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa en la Declaración de Cierre. Esa persona debe pedirte tu número de identificación de contribuyente a más tardar al cierre, con el formulario W-9 si eres persona de EE. UU., incluidos los extranjeros residentes; si presenta el 1099-S, debe darte una copia. Puede no presentarlo si la casa se vende por $250,000 o menos ($500,000 si la certificación dice que estás casado) y firmas una certificación, bajo pena de perjurio, de que es tu residencia principal y de que toda la ganancia es excluible. No está obligada a pedírtela, pero si no la pide, debe presentar el formulario.4
Que te den el 1099-S cambia lo que haces en tu declaración de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa. Según el IRS, si recibes un documento informativo como el 1099-S, debes reportar la venta aunque la ganancia sea excluible, y también si no puedes excluir toda la ganancia, con el anexo D y el formulario 8949.1
¿Tienes que reportar la venta?
Sí la reportas
Recibiste el formulario 1099-S
El 1099-S no significa que debas impuesto: significa que el IRS ya sabe de la venta y espera verla en tu declaración.1
Si vendes con ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, nada de esto cambia: las pruebas y la exclusión son las mismas. La Publicación 523 recuerda que un extranjero no residente o residente que no tiene ni puede obtener un número de Seguro Social puede recibir un ITIN con el formulario W-7Formulario W-7El Formulario W-7 es la solicitud oficial del IRS para obtener un ITIN, o para renovar uno que venció o está por vencer. Se presenta junto con una declaración de impuestos federal, salvo excepciones, y con documentos originales o copias certificadas que prueben tu identidad y tu condición de extranjero, como el pasaporte. Puedes enviarlo por correo, llevarlo a un centro del IRS o acudir a un agente tramitador autorizado (Certifying Acceptance Agent), que revisa los documentos y te los devuelve en el momento. Es gratis; desconfía de quien cobre por "conseguir" un ITIN rápido.Ver la definición completa.2 Las guías de declarar impuestos con ITIN y de cómo sacar el ITIN explican el proceso.
Un último punto que sorprende a muchas familias: si compraste con un certificado de crédito hipotecariocertificado de crédito hipotecario (MCC)Un certificado de crédito hipotecario (MCC, por sus siglas en inglés) es un documento que emite una agencia estatal o local de vivienda y que te da derecho a un crédito en tu declaración federal de impuestos por una parte de los intereses que pagas cada año por tu hipoteca. A diferencia de una deducción, el crédito reduce directamente el impuesto que debes. Lo reclamas con el Formulario 8396 del IRS, y la parte que no puedas usar un año puede pasar al siguiente. Cada agencia fija quién califica, normalmente compradores de primera vivienda dentro de límites de ingreso y de precio; se pide a través de un prestamista participante.Ver la definición completa (MCC) o con un préstamo de bonos hipotecarios calificados exentos de impuestos, y vendes dentro de los 9 años siguientes, quizá debas devolver parte del beneficio. Es el impuesto de recapturaimpuesto de recaptura (recapture tax)El impuesto de recaptura (recapture tax) es un impuesto federal que puedes tener que pagar si vendes o traspasas una casa que compraste con un subsidio hipotecario federal, como un certificado de crédito hipotecario (MCC) o un préstamo financiado con bonos exentos de impuestos. Sirve para devolver todo o parte del beneficio que recibiste. Según el IRS, aplica si vendes dentro de los primeros años que fija la ley, y depende de si ganaste dinero con la venta y de si tu ingreso pasa de cierto límite. Se calcula con el Formulario 8828 y se suma a tu impuesto del año de la venta, aunque la ganancia esté excluida de impuestos.Ver la definición completa, que se calcula con el formulario 8828 y puede deberse aunque excluyas toda la ganancia; si vendiste con pérdida, no devuelves nada, pero el formulario se presenta igual.2 La guía de los créditos fiscales MCC tiene los detalles.
Si el banco te perdonó deuda: ventas cortas, ejecuciones y modificaciones

A veces la casa se vende por menos de lo que se debe, o el banco se queda con ella. Según el IRS, si tu deuda se perdona o se cancela por menos de lo que debías, en general la cantidad cancelada es ingreso gravable y la reportas en la declaración del año en que ocurrió la cancelación. En una deuda garantizada con la casa, eso puede pasar por una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa, una entrega voluntaria de la casa al prestamista, un abandono o una modificación del préstamomodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa que reduce el saldo. El acreedor puede mandarte un formulario 1099-C con la cantidad; si tiene datos incorrectos, contáctalo, y si sigue cobrándote después del 1099-C, quizá la deuda no se canceló. Si el banco se quedó con la casa o la abandonaste, puedes recibir un formulario 1099-A; el IRS lo explica en su Tema 432.5 En una venta cortaventa corta (short sale)Una venta corta (short sale) es vender tu casa por menos de lo que todavía debes de la hipoteca, con permiso de tu prestamista o administrador. Es una alternativa a la ejecución hipotecaria, pero como es una venta, tienes que dejar la casa. Si el prestamista la aprueba, el dinero de la venta liquida la hipoteca aunque no alcance para todo el saldo. En algunos estados el prestamista puede cobrarte después la diferencia, llamada deficiencia (deficiency). Por eso la CFPB dice que pidas que te perdone esa diferencia y que guardes el perdón por escrito.Ver la definición completa también puede quedar deuda perdonada, así que el 1099-C puede ser parte del paquete.
Aquí hay un cambio reciente que importa. Durante años existió una exclusión especial para la deuda calificada de residencia principal: la hipoteca que tomaste para comprar, construir o mejorar sustancialmente tu casa principal. Según la Publicación 4681, esa deuda cancelada se podía excluir del ingreso en cancelaciones anteriores al 1 de enero de 2026, con un máximo de $750,000, pero no se puede excluir en cancelaciones completadas o acuerdos firmados después del 31 de diciembre de 2025.6 La Publicación 523 lo dice igual: si tenías un acuerdo por escrito para el perdón de la deuda antes del 1 de enero de 2026, quizá puedas excluirla; si no, en general la reportas como ingreso.2
Lo que sigue existiendo es la exclusión por insolvencia: aplica en la medida en que el total de tus deudas superaba el valor de todos tus bienes justo antes de la cancelación, y se reclama con el formulario 982, marcando la casilla de la línea 1b.6 Si estás atrasado con la hipoteca y todavía no vendiste, la guía de no puedo pagar la hipoteca explica las opciones antes de llegar a una venta corta o una ejecución. Y si alguien te cobra por “negociar” el perdón de tu deuda, la guía de estafas de modificación y rescate te dice qué señales mirar.
FIRPTA: la retención cuando el vendedor es persona extranjera
FIRPTA son las siglas de una ley federal de 1980 (Foreign Investment in Real Property Tax Act). Según el IRS, la venta de un bien inmueble en EE. UU. por una persona extranjera está sujeta a una retención de impuesto: el comprador, ciertos agentes del comprador y los agentes de cierre deben retener el 15% de la cantidad realizada. Casi siempre el comprador es el agente de retención; debe averiguar si el vendedor es persona extranjera y, si no retiene, puede ser responsable del impuesto. La cantidad realizada es el efectivo pagado, el valor de otros bienes entregados y las deudas que asume el comprador: en la práctica, el precio.7 La ley fija ese 15 por ciento de la cantidad realizada.10
La pregunta clave es quién es persona extranjera. Según el IRS, para FIRPTA es un extranjero no residente (nonresident alien), una corporación extranjera, una sociedad extranjera, un fideicomiso extranjero o una sucesión extranjera; no incluye a un extranjero residente (resident alien).8 La Publicación 523 dice que tanto un extranjero no residente como un extranjero residente pueden tener ITIN, así que tener ITIN no te hace persona extranjera por sí solo.2 “Residente” aquí es la clasificación del IRS para impuestos; la guía de qué es el ITIN explica cómo se distingue del estatus migratorio. Si eres residente para fines fiscales, no eres persona extranjera para FIRPTA.8
Cuando la casa es de dos personas y una es extranjera, el IRS reparte la cantidad realizada según el aporte de capital de cada una; a los cónyuges los trata como si hubieran aportado el 50% cada uno, y no se puede asignar todo al cónyuge de EE. UU. para evitar la retención.7 La guía de cómo poner la casa a nombre de la familia explica las formas de título que hacen esa cuenta.
| Situación del vendedor | ¿Hay retención FIRPTA? |
|---|---|
| Ciudadano o extranjero residente para impuestos | No; entrega una certificación de que no es persona extranjera9 |
| Extranjero no residente, casa de $300,000 o menos que el comprador usará como residencia | En general no, si el comprador cumple el plan de vivir ahí9 |
| Extranjero no residente, casa de más de $300,000 y hasta $1,000,000 que el comprador usará como residencia | Sí, al 10 por ciento10 |
| Extranjero no residente, otros casos | Sí, al 15 por ciento10 |
Las excepciones vienen de la ley y las explica el IRS. No se exige la retención cuando el comprador adquiere la propiedad para usarla como residencia y la cantidad realizada no pasa de $300,000, siempre que el comprador o un familiar tenga planes definidos de vivir ahí al menos el 50% de los días en que la casa se use durante cada uno de los dos primeros periodos de 12 meses, sin contar los días en que esté vacía, y el comprador sea una persona física. Tampoco se exige cuando el vendedor entrega una certificación, bajo pena de perjurio, de que no es persona extranjera, con su nombre, su número de identificación de contribuyente de EE. UU. y su domicilio; cuando el comprador recibe del IRS un certificado de retención que la excusa; o cuando la cantidad realizada es cero.9 Entre $300,000 y $1,000,000, si el comprador la usará como residencia, la ley baja la tasa al 10 por ciento.10 El agente de retención responde personalmente por todo el impuesto que debía retener, más multas e intereses.9
Si este es tu caso
Vendes con ITIN y vives en Estados Unidos
Si eres residente para fines fiscales, no eres persona extranjera para FIRPTA: puedes entregar la certificación con tu nombre, tu TIN y tu domicilio.89 Las pruebas de la exclusión son las mismas que para cualquier vendedor.1
Compran una casa y el vendedor vive fuera del país
Como compradores son los agentes de retención: deben averiguar si el vendedor es persona extranjera y retener el 15%, o cumplir la excepción de $300,000 si vivirán ahí.79
Vendes la casa después de enviudar
Si no te has vuelto a casar, puedes contar el tiempo en que tu cónyuge fue dueño y vivió en la casa, y la exclusión puede subir a $500,000 si vendes dentro de los 2 años de la muerte y cumples las demás condiciones del IRS.2
Certificados de retención, ITIN y cómo recuperar lo retenido
La retención del 15% se calcula sobre el precio, no sobre la ganancia, así que puede ser más que el impuesto real.7 La ley lo reconoce: la retención no puede pasar del impuesto máximo del vendedor, y el IRS determina ese máximo a pedido del vendedor o del comprador.10 La herramienta es el certificado de retención. Según el IRS, lo pueden pedir el comprador, el agente del comprador o el vendedor; el IRS por lo general resuelve dentro de los 90 días de recibir la solicitud completa, con los números de identificación de contribuyente de todas las partes; y el vendedor que lo pide debe avisar al comprador por escrito, el día de la transferencia o el día anterior. Puede emitirse, por ejemplo, porque la retención sería mayor que el impuesto máximo o porque toda la ganancia está exenta.11 La solicitud se hace con el formulario 8288-B.12
El extranjero no residente también puede usar la exclusión de la sección 121. Según el IRS, la exclusión puede aplicar cuando vende su residencia personal en EE. UU.; debe cumplir la prueba de elegibilidad, el máximo en el formulario 1040-NR es $250,000 y, como la retención puede pasar del impuesto, puede pedir el certificado de retención para dárselo al comprador.7
Si eres vendedor extranjero no residente, en orden
1. Firma el contrato de venta
Antes de pedir el ITIN
Sin otra razón válida, el IRS niega el ITIN pedido antes del contrato. Con un contrato vinculante, lo pides con el formulario W-7 bajo la excepción 4.7
2. Pide el certificado de retención
Antes del cierre, con el formulario 8288-B
El IRS suele resolver en 90 días. Si pides el ITIN al mismo tiempo, esa solicitud se procesa en 10 días.7
3. Avisa al comprador por escrito
El día del cierre o el día anterior
Es obligatorio si pediste el certificado. Mientras el IRS decide, el comprador retiene, pero no paga de inmediato.11
4. El comprador reporta y paga
Día 20 después del cierre, o 20 días después de la decisión del IRS
Usa los formularios 8288 y 8288-A. Si había un 8288-B pendiente, paga dentro de los 20 días después de que el IRS envíe el certificado o la negativa.12
5. Recupera el exceso con tu declaración
En la temporada de impuestos
El IRS sella la copia B del 8288-A y te la manda; la presentas con tu declaración para recibir el crédito. Sin tu TIN en el formulario, no te mandan la copia sellada.12
Si no tienes número de identificación de contribuyente pero calificas para un ITIN, puedes pedirlo adjuntando el formulario 8288-B al formulario W-7.12 La guía de el IRS y la privacidad de tus datos explica, con fechas, qué dice el IRS sobre el uso de esa información.
Dónde conseguir ayuda gratuita
Los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican. Muchos atienden a quienes en general ganan unos $70,244 o menos, a personas con discapacidad y a quienes hablan poco inglés, aunque cada sitio puede fijar su propio límite. Sus voluntarios se entrenan en mantener la confidencialidad de tu información. Se buscan con el localizador del IRS o al 800-906-9887.13 VITA prepara declaraciones básicas; antes de ir, pregunta si el sitio atiende una venta de casa, una retención FIRPTA o deuda perdonada.
Si ya tienes una disputa con el IRS, por ejemplo una retención que no te devuelven o una carta por un 1099-C, las clínicas para contribuyentes de bajos ingresosclínica para contribuyentes de bajos ingresos (LITC)Una clínica para contribuyentes de bajos ingresos (LITC) es una organización que ayuda gratis o por un cargo pequeño a personas de bajos ingresos que tienen un desacuerdo con el IRS, como una auditoría, una apelación o un cobro de impuestos. Puede representarte ante el IRS o en la corte. También enseña sobre derechos y responsabilidades de los contribuyentes a personas que hablan inglés como segundo idioma. Para calificar, por lo general tu ingreso debe estar por debajo de cierto límite. Las clínicas reciben parte de sus fondos del IRS, pero son independientes de él.Ver la definición completa (LITC) pueden representarte ante el IRS o en la corte, gratis o por un costo pequeño; también educan a quienes hablan inglés como segundo idioma y son independientes del IRS.14 Para preguntas legales sobre la venta, el título o una ejecución, la guía de asistencia legal gratuita explica dónde buscar. Todas son opciones, no requisitos.
Errores que cuestan caro al vender
Error: Creer que el precio de venta es la ganancia.
Mejor: La ganancia es el precio menos los gastos de venta y menos tu base ajustada; guarda los recibos de las mejoras.2
Error: Tirar el formulario 1099-S porque no debes impuesto.
Mejor: Si lo recibiste, reporta la venta en el formulario 8949 aunque toda la ganancia sea excluible.2
Error: Vender dos casas con exclusión en menos de 2 años.
Mejor: La exclusión se toma una vez cada 2 años; la segunda venta puede quedar fuera.2
Error: Pensar que la deuda perdonada en una venta corta no se declara.
Mejor: En general es ingreso del año de la cancelación; la exclusión especial terminó con los acuerdos de 2025, pero revisa la de insolvencia.56
Error: Poner toda la venta a nombre del cónyuge ciudadano para evitar FIRPTA.
Mejor: El IRS trata a los cónyuges como si aportaran el 50% cada uno y no permite asignar todo a uno.7
Error: Pedir el ITIN antes de tener contrato de venta.
Mejor: Sin otra razón válida, el IRS lo niega; con contrato firmado lo pides con el W-7 bajo la excepción 4.7
Error: Olvidar el formulario 8828 si compraste con MCC o bonos.
Mejor: Se presenta aunque hayas vendido con pérdida, y la recaptura puede deberse aunque excluyas la ganancia.2
Qué hacer esta semana
- Busca la fecha en que compraste y cuenta hacia atrás 5 años desde la fecha de venta prevista: anota los meses como dueño y los meses viviendo ahí.1
- Junta la Declaración de Cierre de la compra y los recibos de mejoras grandes: son tu base ajustada.2
- Si no llegas a los 24 meses, revisa si tu razón para vender está entre las que acepta el IRS para la exclusión parcial.2
- Pregunta al agente de cierre si presentará el formulario 1099-S o si te pedirá la certificación de residencia principal.4
- Si eres extranjero no residente, decide con tiempo si pedirás el certificado de retención: el IRS por lo general resuelve dentro de 90 días.11
- Si tuviste deuda perdonada, guarda el 1099-C y revisa la exclusión por insolvencia antes de declarar.6
- Busca un sitio VITA cerca de ti en el localizador del IRS o al 800-906-9887; es una opción gratuita, no un requisito.13
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Pago impuesto por vender mi casa?
Según el IRS, solo por la ganancia que pase de la exclusión. Si fuiste dueño y viviste en la casa al menos 24 meses de los últimos 5 años, puedes excluir hasta $250,000 de ganancia, o hasta $500,000 en declaración conjunta. La ganancia es el precio menos los gastos de venta y menos tu base ajustada.
¿Qué pasa si vendo antes de cumplir los 2 años?
Puedes calificar para una exclusión parcial si la razón principal de la venta fue un cambio del lugar de trabajo, un problema de salud o un evento imprevisible, como volverte elegible para la compensación por desempleo. Se calcula con la proporción de los 24 meses que sí cumpliste.
¿Tengo que declarar la venta si no debo impuesto?
Si recibiste un formulario 1099-S, sí: el IRS pide reportarla en el formulario 8949 aunque no tengas ganancia gravable. Si no recibiste el 1099-S, no tienes ganancia gravable y no eliges reportarla, la Publicación 523 dice que no necesitas reportar la venta.
¿Qué es el formulario 1099-S y quién me lo da?
Es el formulario informativo con el que el agente de cierre reporta la venta al IRS y te da una copia. Puede no presentarlo si la casa se vende por $250,000 o menos ($500,000 si estás casado) y firmas una certificación, bajo pena de perjurio, de que es tu residencia principal y de que toda la ganancia es excluible.
¿Tengo que declarar la deuda que me perdonó el banco?
En general sí: el IRS trata la deuda cancelada como ingreso del año en que se canceló, y el acreedor puede mandarte un formulario 1099-C. La exclusión para deuda de residencia principal no cubre cancelaciones ni acuerdos posteriores al 31 de diciembre de 2025, pero sigue existiendo la exclusión por insolvencia, que se reclama con el formulario 982.
Vendo con ITIN. ¿Me aplica FIRPTA?
Depende de si eres persona extranjera para el IRS. FIRPTA aplica al extranjero no residente, no al extranjero residente para fines fiscales. El ITIN no decide tu residencia fiscal. Si no eres persona extranjera, puedes entregar una certificación bajo pena de perjurio con tu nombre, tu TIN y tu domicilio para que no retengan.
Soy extranjero no residente. ¿Cómo evito que me retengan de más?
Puedes pedir un certificado de retención al IRS con el formulario 8288-B antes del cierre; el IRS suele resolver en 90 días y debes avisar por escrito al comprador. Si de todos modos retienen, presentas tu declaración con la copia B sellada del 8288-A para recibir el crédito por lo retenido.
¿Dónde consigo ayuda gratis con mi declaración?
Los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican, y se buscan con el localizador del IRS o al 800-906-9887. Si ya tienes una disputa con el IRS, una clínica para contribuyentes de bajos ingresos (LITC) puede representarte gratis o por un costo pequeño.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. IRS · Topic no. 701, Sale of your home · irs.gov · Consultado el 29 de octubre de 2026
- 2. IRS · Publication 523, Selling Your Home · irs.gov · Consultado el 29 de octubre de 2026
- 3. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 26 U.S.C. §121, Exclusion of gain from sale of principal residence · law.cornell.edu · Consultado el 29 de octubre de 2026
- 4. IRS · Instructions for Form 1099-S, Proceeds From Real Estate Transactions · irs.gov · Consultado el 29 de octubre de 2026
- 5. IRS · Topic no. 431, Canceled debt – Is it taxable or not? · irs.gov · Consultado el 29 de octubre de 2026
- 6. IRS · Publication 4681, Canceled Debts, Foreclosures, Repossessions, and Abandonments · irs.gov · Consultado el 29 de octubre de 2026
- 7. IRS · FIRPTA withholding · irs.gov · Consultado el 29 de octubre de 2026
- 8. IRS · Definitions of terms and procedures unique to FIRPTA · irs.gov · Consultado el 29 de octubre de 2026
Ver las 6 fuentes restantes
- 9. IRS · Exceptions from FIRPTA withholding · irs.gov · Consultado el 29 de octubre de 2026
- 10. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 26 U.S.C. §1445, Withholding of tax on dispositions of United States real property interests · law.cornell.edu · Consultado el 29 de octubre de 2026
- 11. IRS · Withholding certificates · irs.gov · Consultado el 29 de octubre de 2026
- 12. IRS · Reporting and paying tax on U.S. real property interests · irs.gov · Consultado el 29 de octubre de 2026
- 13. IRS · Free tax return preparation for qualifying taxpayers (VITA and TCE) · irs.gov · Consultado el 29 de octubre de 2026
- 14. IRS (Taxpayer Advocate Service) · Low Income Taxpayer Clinics · irs.gov · Consultado el 29 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 12 minutos de lectura
Declarar impuestos con ITIN: por qué importa para comprar
Quién tiene que declarar con ITIN, qué ganas al hacerlo, cómo pedir tus transcripciones al IRS y por qué el prestamista te pedirá tus declaraciones.
- El ITIN es para impuestos federales: en general declaras si tu ingreso pasa del mínimo del IRS o si tienes más de $400 netos por cuenta propia.
- Declarar puede darte un reembolso o créditos como el de otros dependientes; un reembolso se pierde si no declaras dentro de 3 años.
- El prestamista verifica tu ingreso con tus declaraciones o con transcripciones del IRS; si trabajas por tu cuenta, Fannie Mae por lo general pide dos años.
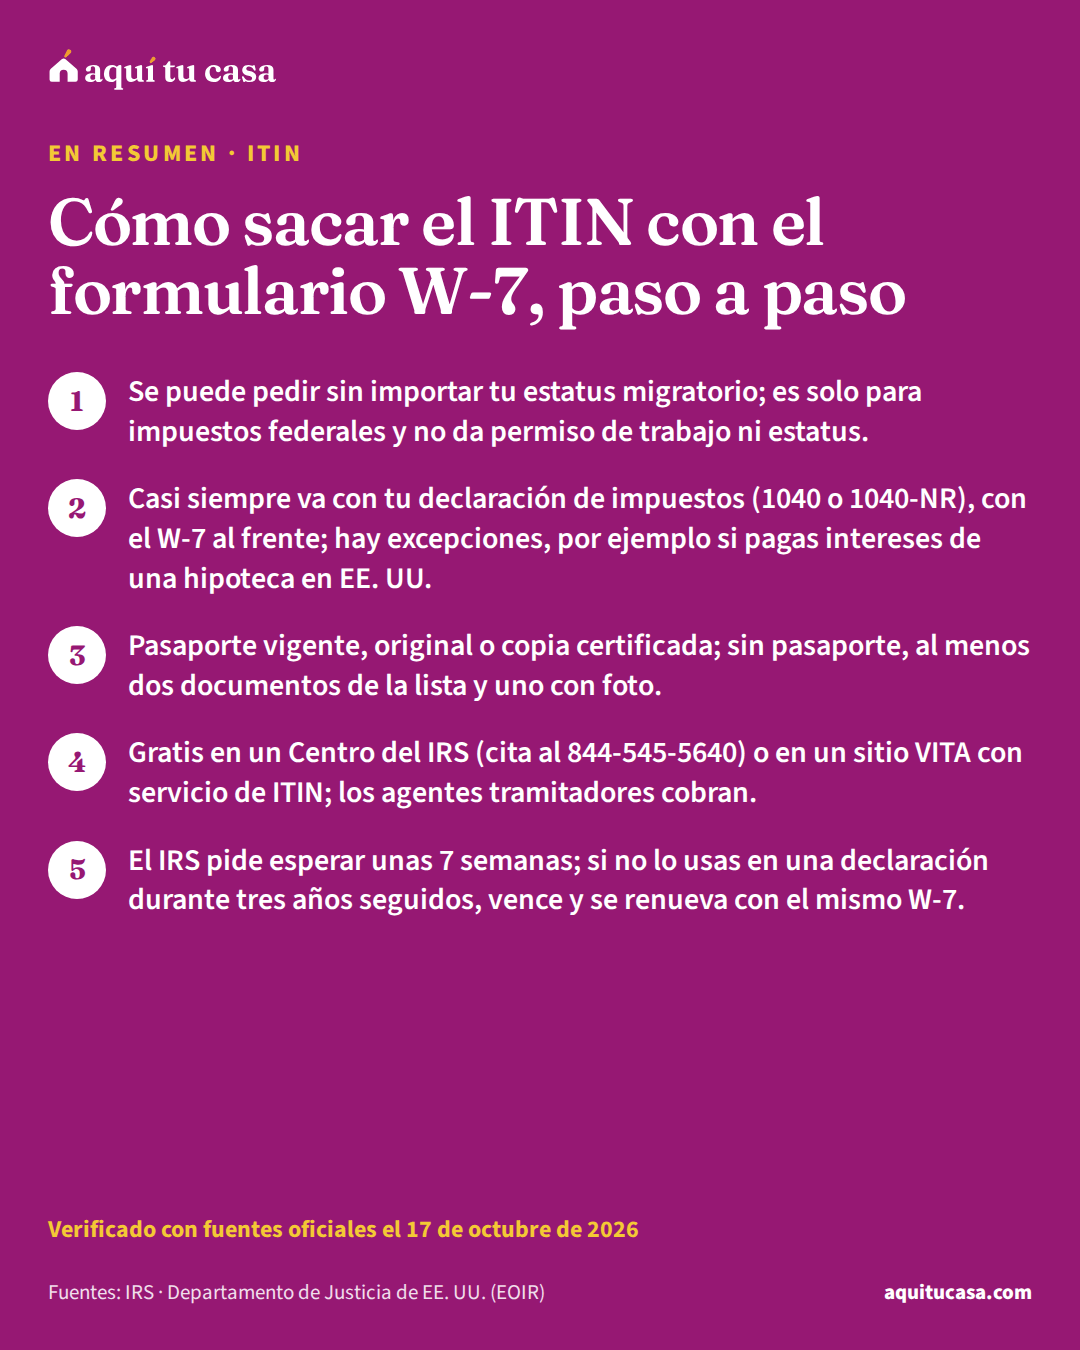
- ITIN Cómo sacar el ITIN con el formulario W-7, paso a paso Quién puede pedir el ITIN, qué documentos acepta el IRS, dónde presentar el W-7 sin pagar, cuánto tarda y cómo renovarlo. Con las instrucciones del IRS. 15 minutos de lectura
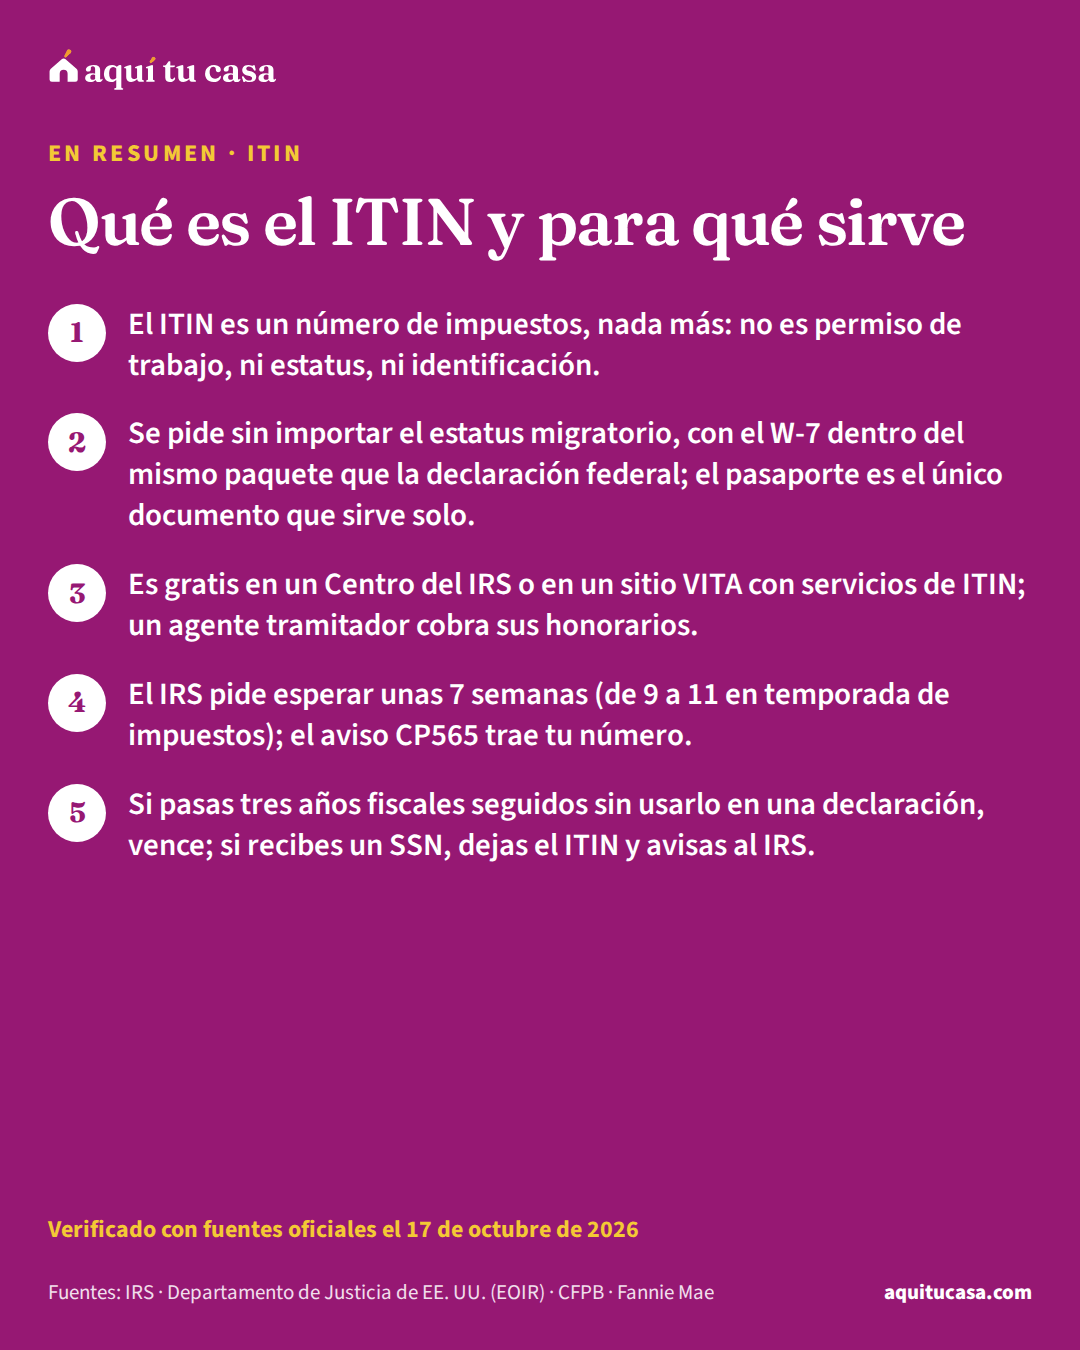
- ITIN Qué es el ITIN y para qué sirve El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence. 15 minutos de lectura
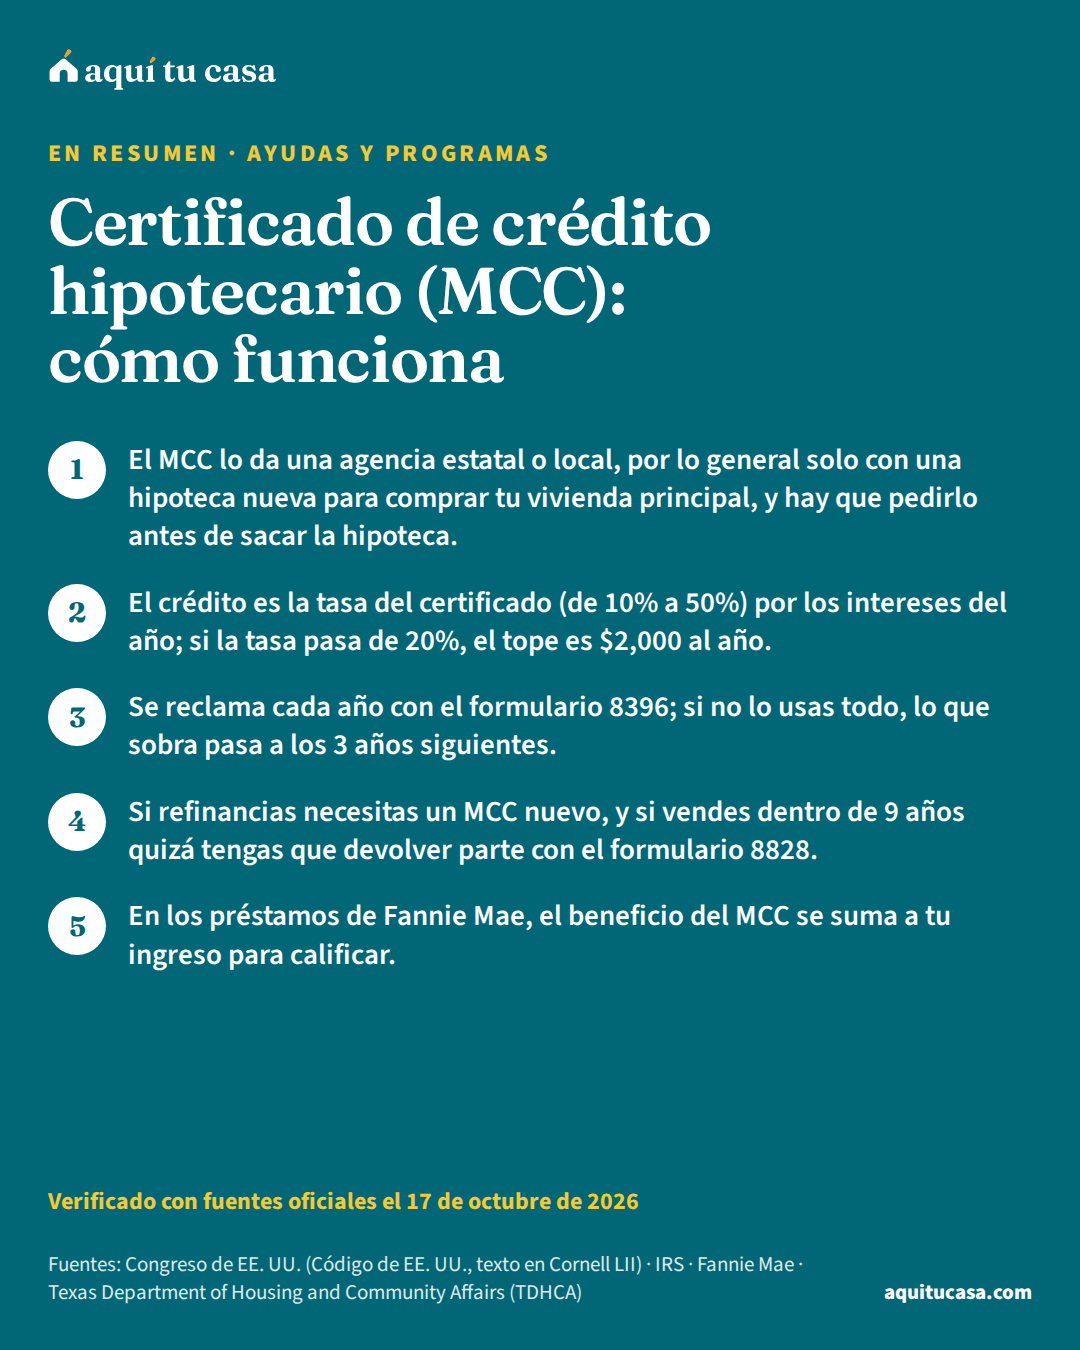
- Ayudas y programas Certificado de crédito hipotecario (MCC): cómo funciona Qué es el MCC, cuánto puede bajar tu impuesto federal, quién lo da, cómo se reclama con el formulario 8396 y cuándo devolverías parte al vender. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.