Impuesto a la propiedad: pagarlo por escrow o por tu cuenta
Cuándo te exigen cuenta de escrow, cómo se renuncia o se cancela, qué pasa si pagas el impuesto tú mismo y cómo no quedarte atrasado ni con multas.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Con una cuenta de escrow, pagas cada mes una parte del impuesto a la propiedad y del seguro junto con tu hipoteca, y el administrador paga las cuentas. Sin escrow, pagas tú directamente, a veces en uno o dos pagos grandes al año. Muchas veces no puedes elegir: FHA exige escrow, y un préstamo de precio más alto también, por al menos cinco años. En un préstamo convencional, el prestamista puede renunciar al escrow si cree que puedes pagar esas sumas grandes, a veces con un cargo. Si pagas por tu cuenta, aparta dinero cada mes y anota las fechas de vencimiento: un atraso puede traer multas y que el administrador vuelva a abrir el escrow.
Lo más importante
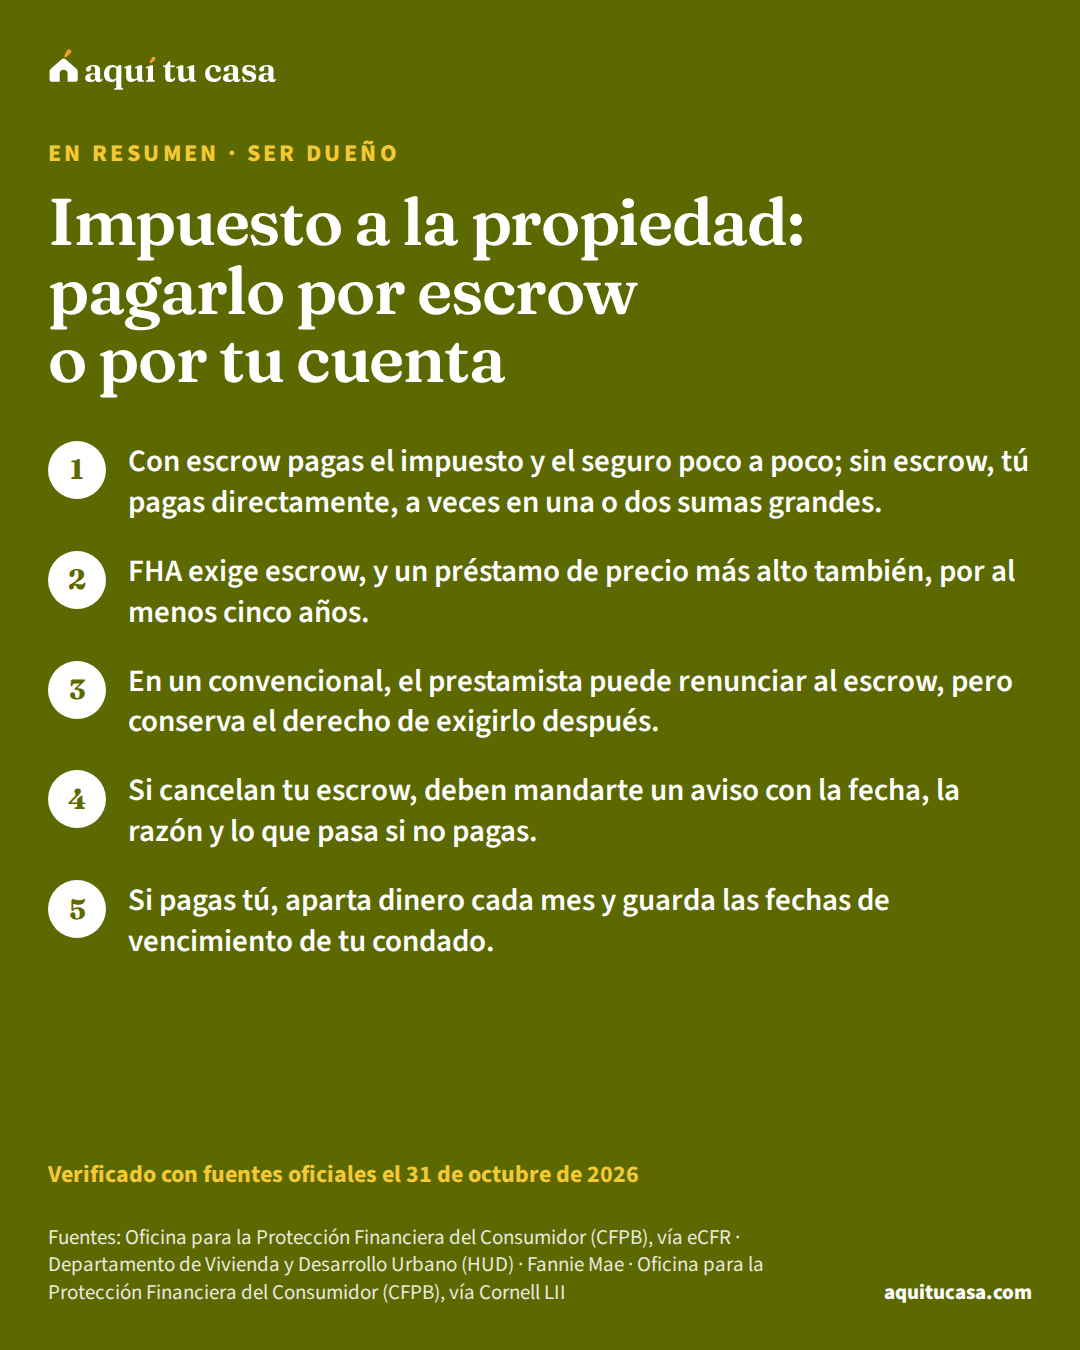
- Con escrow pagas el impuesto y el seguro poco a poco; sin escrow, tú pagas directamente, a veces en una o dos sumas grandes.
- FHA exige escrow, y un préstamo de precio más alto también, por al menos cinco años.
- En un convencional, el prestamista puede renunciar al escrow, pero conserva el derecho de exigirlo después.
- Si cancelan tu escrow, deben mandarte un aviso con la fecha, la razón y lo que pasa si no pagas.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar casa y quieres saber si puedes pagar el impuesto y el seguro tú mismo en lugar de por escrow.
- Ya tienes cuenta de escrow y quieres cancelarla, o el administrador quiere cerrarla.
- Pagas el impuesto por tu cuenta y quieres organizarte para no atrasarte.
Busca ayuda directa primero si…
- Tu pago de escrow subió y quieres entender el análisis anual o un faltante: lee «¿Por qué subió mi pago de escrow?».
- Ya estás atrasado en el impuesto a la propiedad: lee «Atrasado en el impuesto a la propiedad».
El impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa y el seguro de la casa son dos cuentas grandes que llegan una o dos veces al año. Hay dos formas de pagarlas: poco a poco, cada mes, por una cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa que maneja tu administrador, o directamente tú, cuando vencen. Esta guía explica cuándo puedes elegir, cómo se renuncia o se cancela el escrow y cómo organizarte si pagas por tu cuenta. La guía ¿Por qué subió mi pago de escrow? explica el análisis anual, los faltantes y los excedentes.4
Cuándo te exigen escrow
Muchas veces la decisión no es tuya:
- Préstamo FHA. El administrador debe exigir que tu pago mensual incluya escrow para el impuesto a la propiedad, las cuotas especialescuota especial (special assessment)Una cuota especial (special assessment) es un cobro aparte de las cuotas regulares que te puede imponer una asociación de propietarios, un municipio, un condado o un distrito especial, por lo general para pagar obras, reparaciones grandes o el mantenimiento de instalaciones. En Florida, el resumen que recibes antes de comprar en una comunidad con asociación obligatoria advierte que deberás pagar las cuotas especiales que imponga la asociación, que puedes deber otras al gobierno local o a un distrito especial y que no pagarlas podría resultar en un gravamen sobre tu propiedad. En Arizona, al comprar te deben informar las cuotas especiales ya aprobadas que todavía no se cobran.Ver la definición completa, el seguro de la casa, el seguro contra inundaciones si aplica, la prima de FHA y otros cargos que puedan tener prioridad sobre la hipoteca. Las cuotas del condominio o de la HOA no van ahí.2 La guía del préstamo FHA explica el programa.
- Préstamo de precio más alto. Si tu APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa pasa por 1.5 puntos porcentuales o más la tasa promedio de ofertatasa promedio de oferta preferencial (APOR)La tasa promedio de oferta preferencial (APOR) es una tasa de porcentaje anual (APR) de referencia. Sale de las tasas de interés, los puntos y otras condiciones que un grupo representativo de prestamistas ofrece en ese momento en préstamos hipotecarios de bajo riesgo. La CFPB la explica como un estimado de la tasa que suelen pagar las personas con buen crédito por una hipoteca parecida, y la publica en una tabla que se actualiza por lo menos cada semana. Las reglas federales comparan la APR de tu préstamo con la APOR para saber si es un préstamo de precio alto o una hipoteca de alto costo.Ver la definición completa para un préstamo comparable (2.5 puntos si el préstamo pasa el límite de Freddie Mac), es un préstamo de precio más alto.1 En ese caso, el prestamista no puede darte el préstamo para tu vivienda principal sin abrir antes del cierre una cuenta de escrow para el impuesto y los seguros que exige.1
- Préstamo convencional. Por lo general debe tener escrow para el impuesto y los seguros. Fannie Mae recomienda tenerlo, sobre todo si tienes un historial de crédito con problemas o compras casa por primera vez. Salvo que la ley lo exija, el prestamista puede renunciar al escrow en tu préstamo, según una política escrita que no se base solo en cuánto debes frente al valor de la casa, sino también en si puedes pagar las sumas grandes del impuesto y el seguro.3
Ojo con la renuncia. Aunque el prestamista renuncie al escrow, tu documento del préstamo conserva la cláusula de escrow, y el derecho de exigirlo cuando corresponda.3 Si no pagas a tiempo, te lo pueden volver a poner.
Dónde lo ves antes de firmar
Tu Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa tiene una parte sobre la cuenta de escrow, también llamada impound o trust. Ahí dice si tendrás escrow o no:4
- Si tendrás escrow, muestra cuánto pagarás al escrow en el primer año, lo que no se paga por escrow, el pago inicial que funciona como colchóncolchón de escrow (escrow cushion)El colchón de escrow (escrow cushion) es, según la Regulación X, dinero extra que el administrador del préstamo te puede pedir que tengas en tu cuenta de depósito (escrow) para cubrir pagos que no esperaba, o pagos que vencen antes de que tus depósitos lleguen a la cuenta. La regla federal le pone un tope a ese colchón, y la ley de tu estado o tu hipoteca pueden fijar uno menor. Se toma en cuenta al abrir la cuenta y en cada análisis anual, cuando el administrador calcula tus pagos de escrow para el año siguiente.Ver la definición completa y tu pago mensual al escrow.
- Si no tendrás escrow, dice por qué, que debes pagar tú directamente el impuesto y el seguro, posiblemente en uno o dos pagos grandes al año, cuánto calculan que pagarás en el primer año y cualquier cargo por no tener escrow (Escrow Waiver Fee).
Si te ofrecen renunciar al escrow, compara ese cargo con lo que te cuesta tener el dinero listo cada vez que vence el impuesto. La guía Closing Disclosure en español explica las otras páginas.
Con escrow o por tu cuenta
Poco a poco
Con cuenta de escrow
- Pagas cada mes una parte del impuesto y del seguro
- El administrador paga las cuentas cuando vencen
- Hay un colchón y un análisis cada año
- Obligatoria en FHA y en préstamos de precio más alto
Sumas grandes
Sin escrow, pagas tú
- Pagas directamente, quizá en uno o dos pagos al año
- Tú vigilas las fechas y guardas el dinero
- Puede haber un cargo por renunciar al escrow
- Si te atrasas, te pueden volver a poner escrow
Lo que importa es que el dinero esté listo cuando vence la cuenta; elige el camino que te ayude a lograrlo.
Si pagas el impuesto por tu cuenta
Si no tienes escrow, el calendario es tuyo. Cada condado tiene sus fechas; algunos ofrecen pagar en plazos, y algunos dan descuento por pagar todo junto.6 Organízate así:
- Busca tu factura y las fechas de vencimiento en la oficina de impuestos de tu condado. La guía Impuesto a la propiedad explicado explica cómo se calcula.
- Divide el total entre 12 y aparta esa cantidad cada mes en una cuenta aparte. Haz lo mismo con el seguro de la casa.
- Pon recordatorios antes de cada fecha.
- Guarda tus recibos de pago.
- Revisa si calificas para una exención, como la exención homesteadexención homesteadLa exención homestead es una protección legal para la casa donde vives con tu familia. Puede impedir que ciertos acreedores cobren tus deudas con tu vivienda principal, y también puede bajar el impuesto a la propiedad de esa casa. Por ejemplo, en Texas la exención de residencia homestead quita una parte del valor de tu casa del cálculo del impuesto; para recibirla debes ser dueño, vivir ahí como residencia principal y solicitarla. Las leyes cambian mucho de un estado a otro: algunas ponen un límite al monto protegido y otras dependen del tamaño de la propiedad o de la edad del dueño.Ver la definición completa, que puede bajar el impuesto. La guía Exención homestead lo explica.
La calculadora del impuesto a la propiedad te ayuda a estimar cuánto apartar cada mes. Esta tabla muestra la tasa efectiva típica del impuesto en cada estado, para que veas el tamaño de la cuenta:
Tasa efectiva del impuesto a la propiedad, por estado
| Estado | Impuesto a la propiedad (tasa efectiva) |
|---|---|
| Alabama | 0.38% |
| Alaska | 1.11% |
| Arizona | 0.48% |
| Arkansas | 0.55% |
| California | 0.7% |
| Carolina del Norte | 0.66% |
| Carolina del Sur | 0.48% |
| Colorado | 0.48% |
| Connecticut | 1.81% |
| Dakota del Norte | 0.99% |
| Dakota del Sur | 1.06% |
| Delaware | 0.5% |
| Distrito de Columbia | 0.58% |
| Florida | 0.76% |
| Georgia | 0.77% |
| Hawái | 0.27% |
| Idaho | 0.49% |
| Illinois | 2.01% |
| Indiana | 0.74% |
| Iowa | 1.39% |
| Kansas | 1.29% |
| Kentucky | 0.75% |
| Luisiana | 0.55% |
| Maine | 1.02% |
| Maryland | 0.97% |
| Massachusetts | 1.07% |
| Míchigan | 1.25% |
| Minnesota | 1.02% |
| Misisipi | 0.72% |
| Misuri | 0.85% |
| Montana | 0.72% |
| Nebraska | 1.49% |
| Nevada | 0.47% |
| Nueva Jersey | 2.11% |
| Nueva York | 1.55% |
| Nuevo Hampshire | 1.66% |
| Nuevo México | 0.7% |
| Ohio | 1.31% |
| Oklahoma | 0.8% |
| Oregón | 0.81% |
| Pensilvania | 1.3% |
| Puerto Rico | 0.49% |
| Rhode Island | 1.21% |
| Tennessee | 0.5% |
| Texas | 1.49% |
| Utah | 0.52% |
| Vermont | 1.59% |
| Virginia | 0.73% |
| Virginia Occidental | 0.53% |
| Washington | 0.81% |
| Wisconsin | 1.42% |
| Wyoming | 0.57% |
La tasa efectiva es el impuesto típico como parte del valor de la casa; la de tu condado y tu casa puede ser distinta. Fuente: Oficina del Censo (ACS)
Si tienes escrow: lo que debe hacer el administrador
Con escrow, el trabajo de pagar es del administrador. En un préstamo FHA, debe pagar las cuentas cuando vencen. Si paga tarde, no puede pasarte las multas, salvo que el atraso fuera por tu error u omisión y haya intentado conseguir la información de la factura.2 Por eso, si te llega a ti la factura del impuesto, mándale una copia a tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa.
¿Plazos o todo junto? Si tu condado ofrece pagar en una sola suma o en plazos, y no da descuento por pagar todo junto ni cobra más por los plazos, el administrador debe pagar en plazos. Si hay descuento por pagar todo junto, puede pagar todo junto para aprovecharlo. La CFPB lo anima a seguir tu preferencia, y tú y el administrador pueden acordar otra forma o fecha de pago si tú lo aceptas de forma voluntaria.6
En tus impuestos federales. Si pagas por escrow, quizá no puedas deducir todo lo que pagaste al escrow. El IRS dice que solo puedes deducir el impuesto que el prestamista realmente pagó desde el escrow a la autoridad de impuestos, y tu factura muestra esa cantidad.7 El formulario 1098Formulario 1098El Formulario 1098 (Mortgage Interest Statement) es la declaración del IRS en la que quien cobra los intereses de tu hipoteca, por lo general tu prestamista o tu administrador del préstamo, reporta cuánto interés pagaste en el año. También puede mostrar los puntos que pagaste al comprar tu vivienda principal, las primas de seguro hipotecario, el saldo que debes y otros datos, como el impuesto a la propiedad pagado desde la cuenta escrow. Por lo general recibes una copia. Si detallas deducciones, lo usas para deducir los intereses hipotecarios en el Anexo A, solo en la parte que la ley permite.Ver la definición completa que te manda tu administrador también te ayuda. Los programas VITA y TCE del IRS preparan declaraciones básicas gratis a quienes califican.8
Si quieres cancelar tu escrow
1. Revisa qué tipo de préstamo tienes
Antes de pedirlo
En FHA el escrow es obligatorio; en un préstamo de precio más alto, al menos cinco años.2
2. Revisa tu saldo y tus pagos
Antes de pedirlo
Para un préstamo de precio más alto: saldo menor que el 80% del valor original y estar al día.1
Pruébalo con tus númerosTabla de amortización3. Pregunta la política del administrador
Al llamar
En un convencional, la renuncia depende de una política escrita y de si puedes pagar las sumas grandes.3
4. Lee el aviso de cierre
Antes de que se cierre
Debe llegarte al menos tres días hábiles antes si tú lo pediste.5
5. Abre tu cuenta de ahorro aparte
El mismo mes
Aparta cada mes la doceava parte del impuesto y del seguro.4
Si te cancelan el escrow: el aviso de cierre
Si se va a cancelar la cuenta de escrow de tu préstamo, lo pidas tú o no, el prestamista o el administrador debe darte un Aviso de cierre de escrow (Escrow Closing Notice). Debe decirte la fecha en que ya no tendrás escrow y la razón, que debes pagar directamente el impuesto y el seguro, posiblemente en uno o dos pagos grandes al año, cualquier cargo por cerrarla, y un teléfono para preguntar. También explica las consecuencias si no pagas: lo que puede hacer tu gobierno local si no pagas el impuesto, y lo que puede hacer el administrador, como sumar montos a tu préstamo, volver a abrir el escrow o comprarte un seguro que puede costar más y cubrir menos. Si lo pediste tú, el aviso debe llegarte al menos tres días hábiles antes del cierre; si no lo pediste, al menos 30 días hábiles antes.5
Si te llega un aviso así y no lo pediste, llama al teléfono del aviso y pregunta por qué. Si el seguro se vence sin que lo pagues, la guía Seguro de casa explicado explica el seguro impuesto por el prestamistaseguro impuesto por el prestamista (force-placed)El seguro impuesto por el prestamista (force-placed insurance) es un seguro contra daños que tu administrador del préstamo compra para tu casa cuando no tienes el seguro de vivienda que exige tu hipoteca, cuando se te venció o cuando no cubre lo suficiente. Te lo cobra a ti, suele costar mucho más que uno que compras tú y muchas veces solo protege al prestamista. Antes de cobrarte, la ley federal le exige mandarte avisos por escrito. Si le muestras que sí tenías seguro, debe cancelarlo y devolverte lo que pagaste por el tiempo en que tuviste los dos.Ver la definición completa.
Ejemplo con números reales
Una pareja que paga el impuesto por su cuenta
Un ejemplo en palabras, no un caso real, de cómo se organizan sin escrow.
- Su préstamo
- Convencional, y el prestamista aceptó renunciar al escrow
- Lo que vieron al cerrar
- La Declaración de Cierre mostró lo que pagarían el primer año y el cargo por no tener escrow
- Cada mes
- Apartan en una cuenta de ahorro la doceava parte del impuesto y del seguro
- Antes de cada fecha
- Pagan al condado y a la aseguradora y guardan los recibos
- Lo que evitan
- Multas por atraso y que el administrador vuelva a abrir el escrow
Lo que muestra la Declaración de Cierre viene del Reglamento Z.4 Usa la calculadora del impuesto a la propiedad para estimar cuánto apartar.
Haz la cuenta con tus númerosImpuesto a la propiedadSi este es tu caso
Es tu primera casa
Fannie Mae recomienda tener escrow, sobre todo a quienes compran por primera vez.3
Tu préstamo es FHA
El escrow es obligatorio: el impuesto, el seguro y la prima de FHA van en tu pago.2
Tus ingresos cambian de un mes a otro
Si pagas por tu cuenta, aparta la doceava parte cada mes en una cuenta aparte.4
Quieres cancelar tu escrow
En un préstamo de precio más alto, no antes de cinco años, con saldo menor al 80% y al día.1
Calificas para una exención del impuesto
Pide la exención en tu condado y, si tienes escrow, manda la factura nueva a tu administrador.
Errores que salen caros
Error: Renunciar al escrow sin tener el dinero apartado.
Mejor: Sin escrow pagas directamente, quizá en uno o dos pagos grandes al año.4
Error: Pensar que la renuncia al escrow es para siempre.
Mejor: El préstamo conserva la cláusula de escrow y el derecho de exigirla.3
Error: Pedir cancelar el escrow de un préstamo de precio más alto antes de tiempo.
Mejor: No se puede antes de cinco años, y solo con saldo menor al 80% y al día.1
Error: Ignorar un aviso de cierre de escrow.
Mejor: Léelo: dice la fecha, la razón y las consecuencias de no pagar.5
Error: Deducir todo lo que pagaste al escrow.
Mejor: Solo se deduce lo que el prestamista pagó a la autoridad de impuestos.7
Error: Guardar la factura del impuesto sin avisar al administrador.
Mejor: Mándale una copia; debe pagar a tiempo desde el escrow.2
Ayuda gratuita
Si no sabes si te conviene tener escrow o te cuesta pagar el impuesto, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar gratis o a bajo costo; búscalo por código postal en el sitio de la CFPB.9 Si ya estás atrasado, la guía Atrasado en el impuesto a la propiedad explica tus opciones, y la guía Cómo protestar el avalúo explica cómo pedir que revisen el valor de tu casa.
Qué hacer esta semana
- Busca en tu Declaración de Cierre si tienes cuenta de escrow y cuánto pagas al mes.4
- Revisa qué tipo de préstamo tienes: FHA, convencional o de precio más alto.1
- Busca tu última factura del impuesto y anota las fechas de vencimiento.6
- Si pagas por tu cuenta, abre una cuenta de ahorro aparte para el impuesto y el seguro.4
- Si quieres cancelar tu escrow, llama a tu administrador y pregunta qué condiciones pide.3
Tu casa y tu condado
Usamos la tasa y el valor típicos del lugar que elijas.
Valor típico de una casa en Estados Unidos (Censo, ACS 2024). Pon el de tu avalúo.
Hagamos las cuentas
Impuesto estimado al año
$3,127
Unos $261 al mes, con una tasa de 0.94% sobre $332,700.
Al mes
$261
Si pagas con escrow, tu prestamista suma más o menos esto a tu pago.
La cuenta
- Valor de tu casa
- $332,700
- Valor gravable
- $332,700
- Tasa
- × 0.94%
- Impuesto al año
- $3,127
La tasa cambia dentro del condado
Cada casa paga a los distritos donde está (ciudad, escuelas, servicios), y cada uno pone su tasa. Esta tasa es un promedio del condado, no la de tu casa.
La oficina de impuestos o de avalúos de tu condado publica tu avalúo, la tasa de cada distrito y cómo pedir una exención o apelar.
Es un estimado educativo con promedios del condado, no tu cuenta de impuestos. Tu cuenta depende de los distritos de tu casa, de tu avalúo y de tus exenciones.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo elegir no tener cuenta de escrow?
Depende del préstamo. FHA exige escrow para el impuesto y el seguro, y un préstamo de precio más alto también. En un préstamo convencional, el prestamista puede renunciar al escrow según su política escrita, viendo si puedes pagar las sumas grandes del impuesto y el seguro.
¿Qué es un préstamo de precio más alto?
Es uno cuya APR pasa por 1.5 puntos porcentuales o más la tasa promedio de oferta para un préstamo comparable, si es de primer gravamen y no pasa el límite de Freddie Mac (2.5 puntos si lo pasa). En esos préstamos, la ley exige escrow.
¿Cuándo puedo cancelar el escrow de un préstamo de precio más alto?
No antes de cinco años después del cierre, si lo pides, tu saldo es menos del 80% del valor original de la casa y estás al día. También termina si pagas el préstamo.
¿Cuánto cuesta no tener escrow?
Algunos prestamistas cobran un cargo por renunciar al escrow. Tu Declaración de Cierre lo muestra como 'Escrow Waiver Fee', junto con lo que calculan que pagarás tú en el primer año.
¿Qué pasa si pago el impuesto yo y me atraso?
Tu gobierno local puede cobrar multas e intereses y tomar otras acciones. Además, el administrador puede sumar montos a tu préstamo, volver a abrir el escrow o comprar un seguro más caro si dejas de pagar el seguro. El aviso de cierre de escrow te explica esas consecuencias.
Si el escrow paga tarde, ¿yo pago la multa?
El administrador debe pagar a tiempo. En un préstamo FHA, si paga tarde, no puede pasarte las multas salvo que el atraso fuera por tu error u omisión y haya intentado conseguir la información de la factura.
¿Puedo deducir todo lo que pagué al escrow en mis impuestos?
No necesariamente. El IRS dice que solo puedes deducir el impuesto que el prestamista realmente pagó desde el escrow a la autoridad de impuestos; tu factura del impuesto muestra esa cantidad.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB), vía eCFR · 12 CFR §1026.35, Requirements for higher-priced mortgage loans (Regulation Z) · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 3. Fannie Mae · Selling Guide B2-1.5-04, Escrow Accounts · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 4. Oficina para la Protección Financiera del Consumidor (CFPB), vía eCFR · 12 CFR §1026.38, Content of disclosures for certain mortgage transactions (Closing Disclosure) · ecfr.gov · Consultado el 31 de octubre de 2026
- 5. Oficina para la Protección Financiera del Consumidor (CFPB), vía eCFR · 12 CFR §1026.20, Disclosure requirements regarding post-consummation events (Regulation Z) · ecfr.gov · Consultado el 31 de octubre de 2026
- 6. Oficina para la Protección Financiera del Consumidor (CFPB), vía Cornell LII · 12 CFR §1024.17, Escrow accounts (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. Servicio de Impuestos Internos (IRS) · Publication 530, Tax Information for Homeowners · irs.gov · Consultado el 31 de octubre de 2026
- 8. Servicio de Impuestos Internos (IRS) · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 12 minutos de lectura
¿Por qué subió mi pago de escrow? El análisis anual
Por qué cambia tu pago con escrow aunque tu tasa sea fija: el análisis anual, el faltante, el déficit, el colchón y cómo reclamar un error.
- Tu pago total suma principal, interés, seguro hipotecario si aplica y escrow; el escrow cambia cuando cambian tu impuesto o tu seguro.
- Después del análisis anual, el administrador te manda el estado de cuenta dentro de 30 días: ahí ves qué pagó, qué proyecta y si hay faltante o excedente.
- Un faltante de un mes de pago o más no te lo pueden cobrar de golpe: lo dejan así o lo reparten en al menos 12 meses.
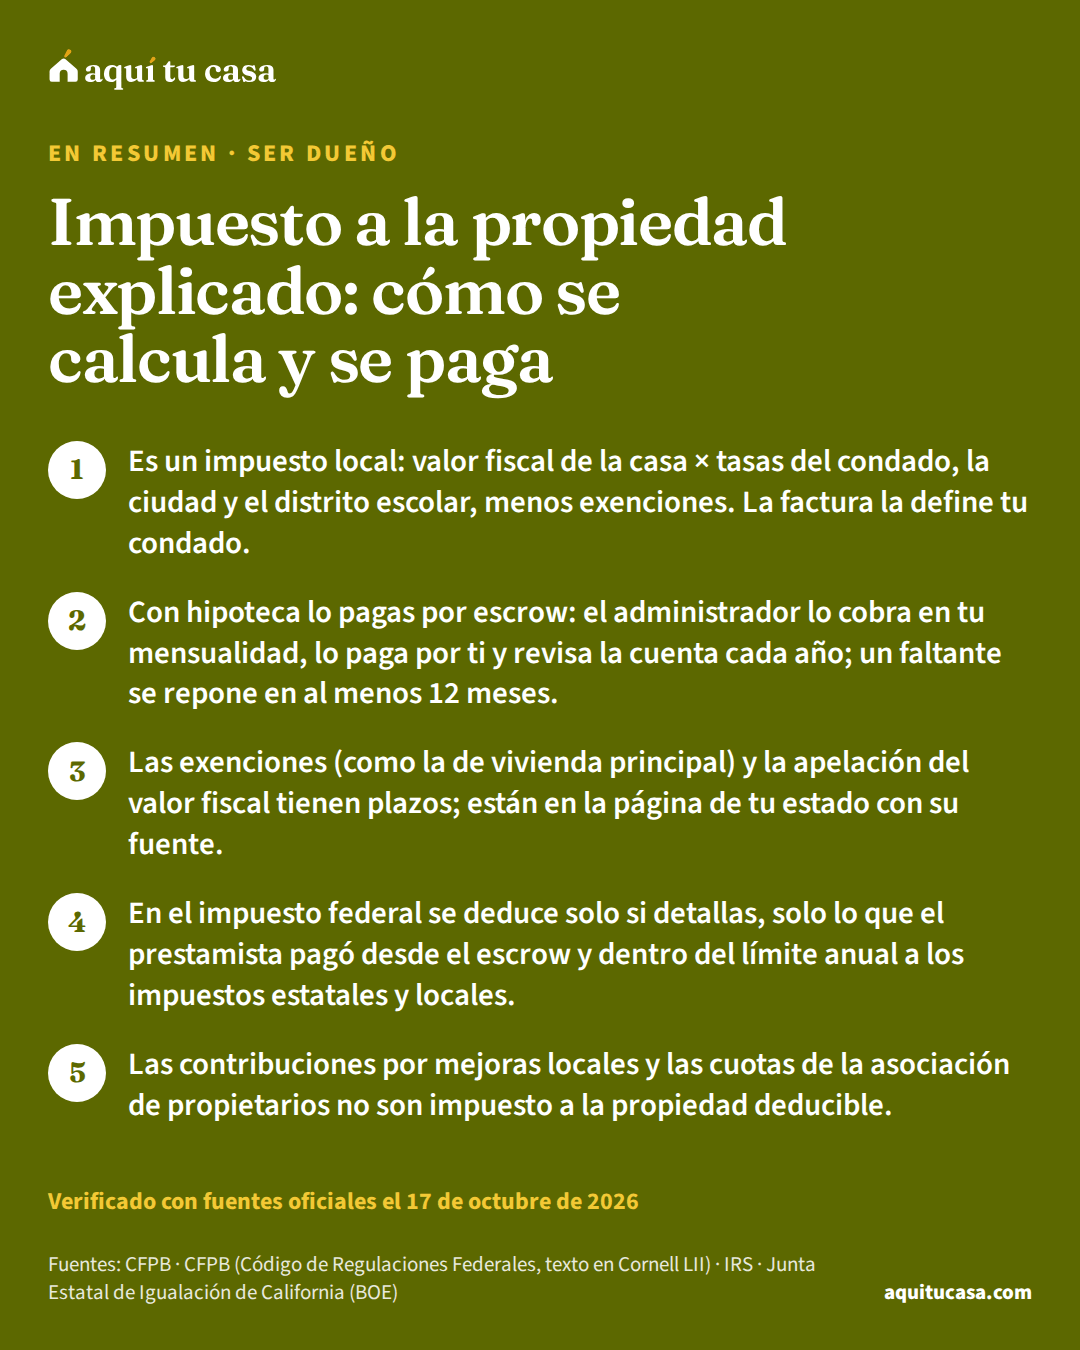
- Ser dueño Impuesto a la propiedad explicado: cómo se calcula y se paga Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible. 13 minutos de lectura
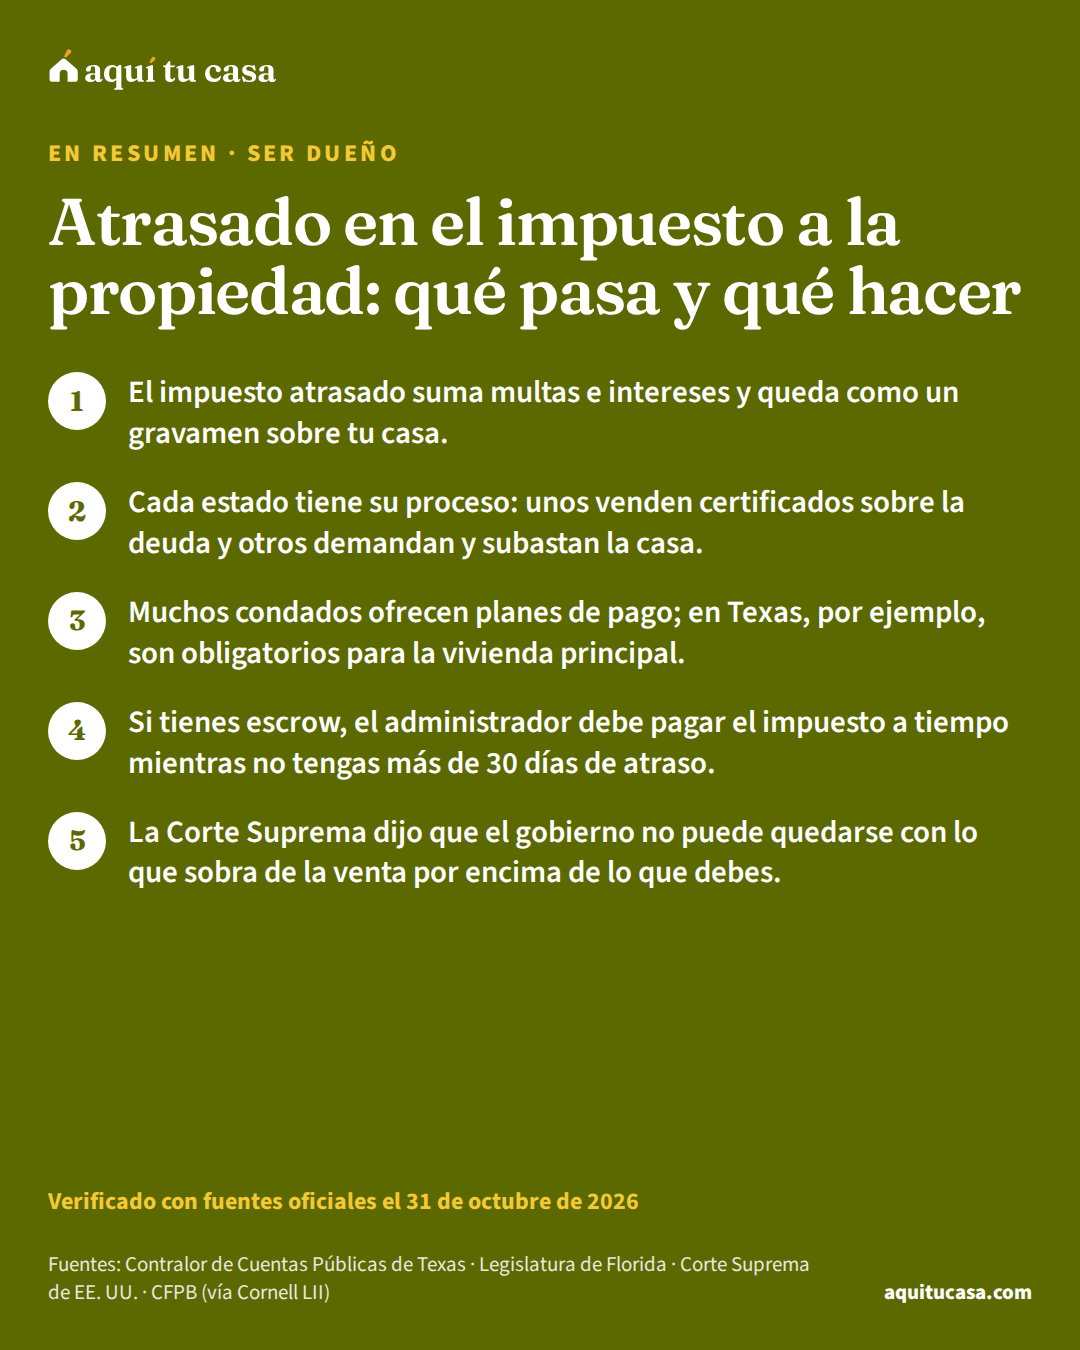
- Ser dueño Atrasado en el impuesto a la propiedad: qué pasa y qué hacer Qué pasa si no pagas el impuesto a la propiedad: multas, intereses, gravamen, venta de certificados o de la casa, y cómo ponerte al día con tu condado. 12 minutos de lectura
- Ser dueño Exención homestead: qué es, cuánto baja y cómo pedirla Qué es la exención homestead, quién califica, cuánto baja el valor de tu casa en Texas, Florida y California, cómo se pide y qué fechas no debes perder. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.