Vender tu casa: lo que te queda, impuestos y divulgaciones
Cómo pedir el saldo para pagar tu hipoteca, negociar con tu agente, calcular lo que te queda, qué debes divulgar al comprador y la exclusión del IRS.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
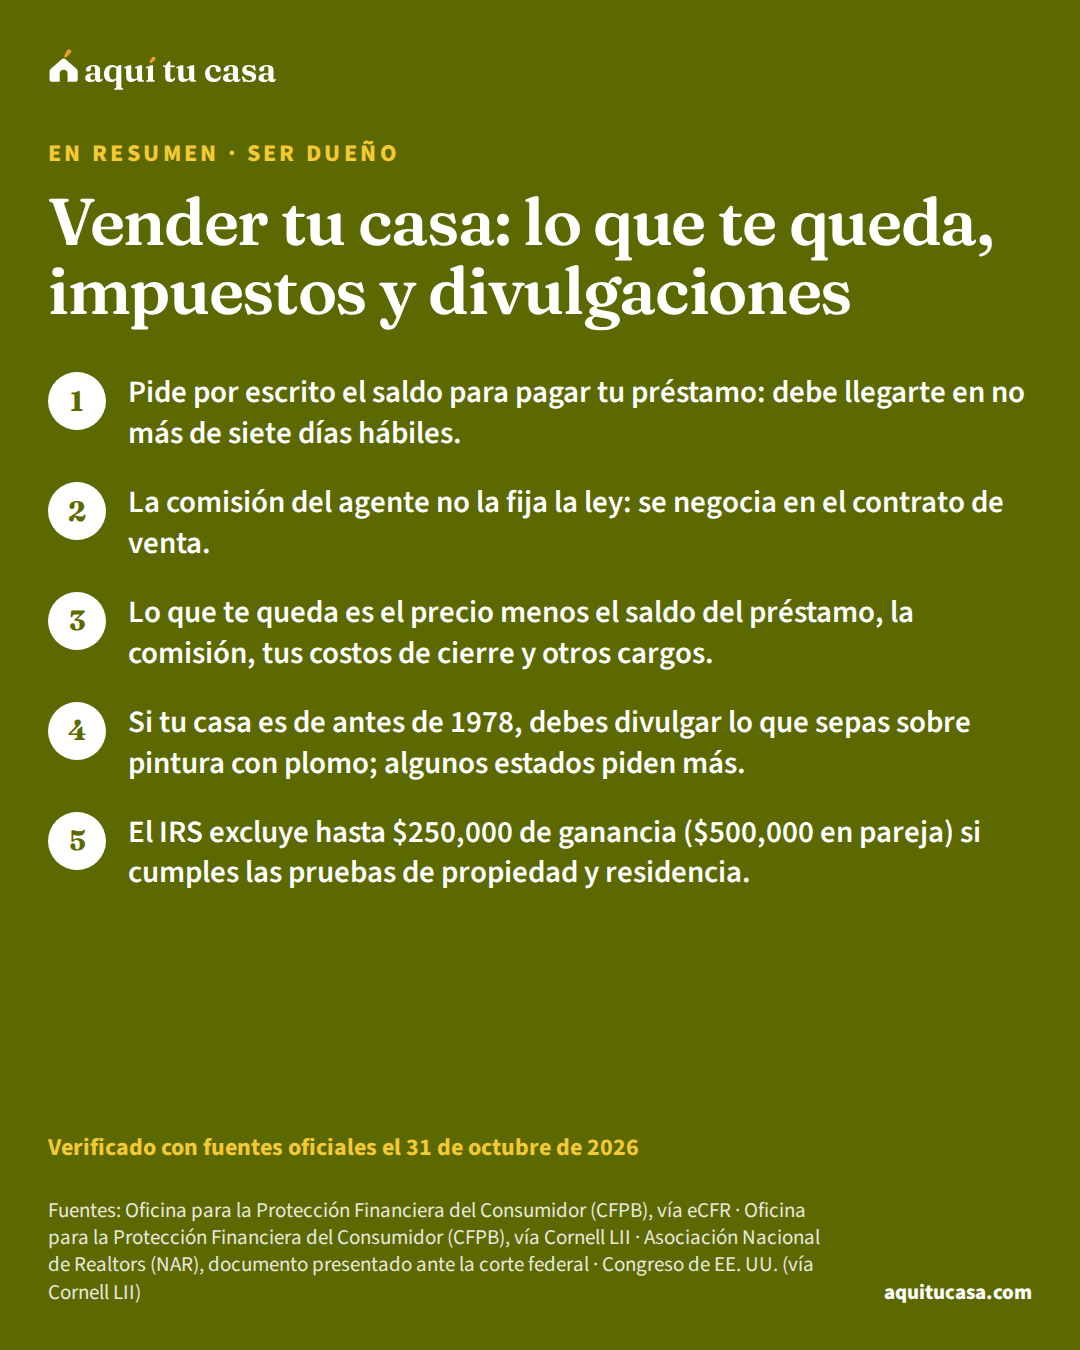
Antes de vender, pide por escrito el saldo exacto para pagar tu hipoteca: el administrador debe dártelo en no más de siete días hábiles. Lo que te queda es el precio de venta menos ese saldo, la comisión del agente, tus costos de cierre y otros cargos; la comisión no la fija la ley y se negocia. Si tu casa es de antes de 1978, la ley federal te obliga a divulgar lo que sepas sobre pintura con plomo, y algunos estados, como Texas, piden un aviso sobre el estado de la casa. Y si viviste en ella al menos 2 de los últimos 5 años, el IRS te deja excluir hasta $250,000 de ganancia ($500,000 en pareja que declara junta).
Lo más importante
- Pide por escrito el saldo para pagar tu préstamo: debe llegarte en no más de siete días hábiles.
- La comisión del agente no la fija la ley: se negocia en el contrato de venta.
- Lo que te queda es el precio menos el saldo del préstamo, la comisión, tus costos de cierre y otros cargos.
- Si tu casa es de antes de 1978, debes divulgar lo que sepas sobre pintura con plomo; algunos estados piden más.
¿Es para ti?
Esta guía es para ti si…
- Piensas vender tu casa y quieres saber cuánto te quedará después de pagar todo.
- Vas a firmar con un agente para poner tu casa a la venta y quieres saber qué negociar.
- Quieres saber qué tienes que decirle al comprador sobre el estado de la casa.
Busca ayuda directa primero si…
- Eres vendedor extranjero no residente y te preocupa la retención FIRPTA: lee «Impuestos al vender tu casa y la retención FIRPTA».
- Debes más de lo que vale la casa o estás atrasado: lee primero «No puedo pagar la hipoteca».
Vender tu casa puede ser la transacción más grande de tu vida, y muchas veces es el paso a la siguiente casa. Antes de poner el letrero, conviene saber cuánto te va a quedar, qué negociar con tu agente, qué tienes que decirle al comprador y qué dice el IRS sobre la ganancia. Esta guía lo explica en orden. La guía Impuestos al vender tu casa y la retención FIRPTA explica en detalle la exclusión del IRS y las reglas para vendedores extranjeros.7
- Lo máximo que puede tardar el administrador en darte el saldo exacto para pagar tu préstamo
- 7 días hábiles1
- Si tu casa se construyó antes, debes divulgar lo que sepas sobre pintura con plomo
- 19785
- De los últimos 5 años: lo que debes haber sido dueño y vivido en la casa para la exclusión del IRS
- 24 meses7
Antes de vender: cuánto debes de verdad
Tu estado de cuenta mensual no te dice exactamente cuánto necesitas para pagar el préstamo el día del cierre, porque los intereses siguen corriendo. Pide por escrito un estado de pago (payoff statement) a tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa. La ley dice que debe darte un estado exacto del saldo total para pagar el préstamo en una fecha específica, en un tiempo razonable y nunca más de siete días hábiles después de tu solicitud por escrito, o la de alguien que actúa por ti, como la compañía de título.1
Pregunta también:
- ¿Hay otros préstamos sobre la casa? Por ejemplo, una línea de crédito sobre el valor de la viviendalínea de crédito sobre el valor de la vivienda (HELOC)Una línea de crédito sobre el valor de la vivienda (HELOC, por sus siglas en inglés) te deja pedir prestado una y otra vez contra el patrimonio de tu casa: lo que vale la casa menos lo que debes de hipoteca. Durante el periodo de uso (draw period) puedes sacar dinero hasta tu límite, por lo general con cheques especiales o una tarjeta. Cuando ese periodo termina ya no puedes sacar más y entras al periodo de pago, donde las cuotas suelen subir bastante; a veces hay que pagar todo de una vez. Normalmente tiene tasa variable. Si no pagas, podrías perder tu casa.Ver la definición completa o una segunda hipoteca. También se pagan al vender.
- ¿Tu préstamo tiene penalidad por pago anticipadopenalidad por pago anticipadoUna penalidad por pago anticipado (prepayment penalty) es un cargo que algunos prestamistas cobran si pagas todo o parte de tu hipoteca antes de tiempo. No todas las hipotecas la tienen; si la tuya la tiene, la aceptaste al cerrar. Según la CFPB, normalmente aplica si pagas todo el saldo dentro de cierto número de años, por ejemplo al vender o refinanciar, y a veces si pagas una suma grande de una vez; por lo general no aplica a pagos extra pequeños al principal. Muchos estados la limitan. La Estimación de Préstamo dice si el préstamo la tiene, y los detalles pueden estar en el pagaré o en un anexo (addendum).Ver la definición completa? Revisa tus papeles del préstamo.
- ¿Qué pasa con tu cuenta de escrow? Cuando pagas el préstamo por completo, el administrador debe devolverte lo que quede en tu escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa dentro de 20 días, sin contar feriados ni fines de semana.2
Elegir agente y negociar la comisión
Puedes vender con un agente de bienes raícesagente de bienes raícesUn agente de bienes raíces (en inglés, real estate agent o realtor) es el profesional que te ayuda a comprar o vender una casa. Hay agentes del comprador y agentes del vendedor (listing agents). El del comprador te ayuda a encontrar casas que se ajusten a tus necesidades y a tu presupuesto, te da información sobre vecindarios e impuestos a la propiedad, prepara y presenta tu oferta, negocia con el vendedor y te acompaña hasta el cierre. Su comisión se negocia y no la fija la ley; queda por escrito en el acuerdo que firmas con tu agente. En la Declaración de Cierre aparece en la tabla de contactos, normalmente con su número de licencia del estado.Ver la definición completa o por tu cuenta. Si usas un agente, firmas un contrato de venta (listing agreement) que dice cuánto le pagas y qué servicios te da.
La comisión se negocia. Por el acuerdo de conciliación de la Asociación Nacional de Realtors (NAR), sus agentes deben decirte con lenguaje visible en el contrato de venta que las comisiones no las fija la ley y son totalmente negociables. Además, en el MLSMLS (servicio de listado múltiple)El MLS (servicio de listado múltiple) es una base de datos que crean y usan los corredores de bienes raíces para compartir información sobre las casas en venta. Según la Asociación Nacional de Agentes Inmobiliarios (NAR), es un mercado local que usan tanto los agentes de compradores como los de vendedores. Mucha de su información es pública, pero el acceso completo, con datos como el contacto del vendedor, es solo para agentes con licencia que pagan una suscripción. Por el acuerdo de conciliación de NAR, un vendedor todavía puede ofrecer pagarle a tu agente, pero esa oferta no se puede publicar en el MLS.Ver la definición completa ya no se pueden publicar ofertas de pago al agente del comprador ni la comisión de tu agente.3 Antes de firmar, pregunta:
- ¿Cuánto cobras y qué servicios incluye (fotos, anuncios, visitas, negociación)?
- ¿Cuánto dura el contrato y cómo se termina?
- ¿Vas a ofrecer pago al agente del comprador? ¿Quién lo decide?
La guía Cómo elegir un agente de bienes raíces explica cómo revisar su licencia y qué preguntar.
La Ley de Vivienda Justa también es para vendedores. Es ilegal publicar un anuncio sobre la venta de una vivienda que muestre una preferencia, un límite o una discriminación por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional. Hay una excepción limitada para el dueño particular que vende su casa sin agente ni corredor, pero nunca cubre los anuncios discriminatorios.4 Si usas un agente, la ley aplica por completo. La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa protege a todos los compradores.
Lo que te queda: tu hoja de cuentas
Lo que te queda al vender es, en palabras: el precio de venta, menos el saldo para pagar tu préstamo (y cualquier otro préstamo sobre la casa), menos la comisión del agente, menos tus costos de cierre como vendedor (como la compañía de título, el impuesto de transferenciaimpuesto de transferenciaEl impuesto de transferencia es un cobro del estado o del gobierno local sobre la venta de una casa o sobre una hipoteca, que se calcula según el precio de venta o el monto del préstamo. Eso lo distingue de los cargos de registro, que dependen del tipo de documento o de cuántas páginas tiene. La ley de cada estado o localidad decide si lo paga el vendedor o el comprador, y el nombre local no importa: si se calcula así, en los formularios federales se muestra como impuesto de transferencia. En la Estimación de Préstamo solo aparece la parte que pagas tú; la parte del vendedor se ve en la Declaración de Cierre.Ver la definición completa si tu estado lo cobra al vendedor y otros cargos), más o menos los prorrateosprorrateoEl prorrateo es el reparto, a la fecha del cierre, de gastos de la casa que cubren un periodo, como los impuestos a la propiedad, las cuotas de la asociación de propietarios (HOA) o los servicios que usó el vendedor. Si el vendedor ya pagó por adelantado una parte del periodo en que tú serás el dueño, tú se la reembolsas en el cierre. Si el vendedor debe impuestos de su tiempo que tú pagarás más adelante, él te da un crédito en el cierre. La Declaración de Cierre muestra cada monto prorrateado junto con las fechas que cubre.Ver la definición completa del impuesto a la propiedad y otros gastos del año. La hoja de cuánto te queda al vender hace esa cuenta con los datos de tu estado.
Para el IRS, la cuenta es parecida pero no igual. Tu ganancia es el precio de venta menos tus gastos de venta (eso es la cantidad obtenida), menos tu base ajustada. Los gastos de venta son los costos directos de vender: la comisión, la publicidad, los honorarios legales y los puntos u otros cargos del préstamo que pagaste y que normalmente le tocaban al comprador.7
Ejemplo con números reales
Una familia que vende para mudarse a otra ciudad
Un ejemplo en palabras, no un caso real, de cómo se arma lo que les queda.
- El precio de venta
- Lo que el comprador acepta pagar en el contrato
- Lo que se paga primero
- El saldo del estado de pago de su hipoteca, al día del cierre
- Los costos de vender
- La comisión que negociaron y sus costos de cierre como vendedores
- Los ajustes
- El prorrateo del impuesto a la propiedad del año
- Lo que reciben
- El resto, más lo que quedaba en su escrow, que les devuelven dentro de 20 días
El plazo del estado de pago y la devolución del escrow vienen de los Reglamentos Z y X.12 Usa la hoja de cuánto te queda al vender para tus números.
Haz la cuenta con tus números¿Cuánto me queda al vender?
Lo que debes decirle al comprador
Pintura con plomo, si la casa es de antes de 1978. La regla federal aplica a la mayoría de las viviendas construidas antes de 1978. Antes de que el comprador firme el contrato, tú y tu agente deben:5
- darle el folleto “Proteja a su familia del plomo en su casa”;
- decirle lo que sepas sobre pintura con plomo o sus peligros en la casa, y darle los informes que tengas;
- incluir en el contrato una advertencia sobre el plomo;
- darle 10 días para hacer una inspección o una evaluación de riesgos, plazo que pueden cambiar por escrito o al que el comprador puede renunciar.
Guarda una copia firmada de la divulgacióndivulgación de pintura con plomoLa divulgación de pintura con plomo es la información que la ley federal exige darte antes de que firmes para comprar o rentar la mayoría de las viviendas construidas antes de que se prohibiera la pintura con plomo en las casas. El vendedor, el dueño, el agente de bienes raíces o el administrador debe darte un folleto sobre el plomo, decirte lo que sepa del plomo en la vivienda, entregarte los reportes que tenga e incluir una advertencia sobre el plomo en el contrato. Si compras, tienes 10 días para hacer una inspección de plomo; pueden cambiar el plazo por escrito, o puedes renunciar a él. La pintura con plomo que se pela o agrieta es un peligro.Ver la definición completa por tres años después de la venta. La regla no aplica, entre otros casos, a casas construidas después de 1977 ni a ventas por ejecución.5 La guía Plomo, moho y plagas explica los riesgos del plomo.
El aviso sobre el estado de la casa, según tu estado. Algunos estados piden que el vendedor diga por escrito lo que sabe del estado de la casa. Un ejemplo: en Texas, quien vende una vivienda de una sola unidad debe darle al comprador un aviso escrito sobre el estado de la propiedad. Ese aviso no es una garantía ni reemplaza las inspecciones. Lo llenas según lo que sabes y crees, y si no sabes algo, lo indicas. Debes entregarlo a más tardar cuando el contrato obliga al comprador; si no, el comprador puede terminar el contrato por cualquier razón dentro de siete días de recibirlo. La ley tiene excepciones, como las ventas por orden judicial o ejecución y las ventas entre co-dueños o a un cónyuge o familiar directo.6 Pregunta a tu agente o a la compañía de título qué formulario usa tu estado.
De la decisión al cierre, como vendedor
1. Pide tu estado de pago
Antes de poner precio
Por escrito; debe llegarte en no más de siete días hábiles.1
2. Haz tu hoja de cuentas
Antes de firmar con un agente
Precio, menos préstamo, comisión y costos de cierre.7
Pruébalo con tus números¿Cuánto me queda al vender?3. Negocia el contrato de venta
Antes de firmar
La comisión no la fija la ley; pídela por escrito con los servicios.3
4. Prepara tus divulgaciones
Antes de recibir ofertas
Pintura con plomo si la casa es de antes de 1978, y el aviso de tu estado.5
5. Confirma cómo recibirás el dinero
Antes del cierre
Por teléfono con la compañía de título, al número que guardaste; nunca por correo.
6. Guarda tus papeles
Después del cierre
Los registros de la base de tu casa, hasta tres años después de tu declaración.7
Los impuestos: la exclusión del IRS en pocas palabras
Muchas familias no pagan impuesto por la ganancia de vender su casa principal. Si calificas para la exclusión, hasta $250,000 de tu ganancia no paga impuesto, o hasta $500,000 si estás casado y declaran en conjunto. Para calificar, en general debes cumplir dos pruebas:7
- Propiedad. Fuiste dueño de la casa al menos 24 meses de los 5 años antes de la venta. En pareja que declara en conjunto, basta con que uno lo cumpla.
- Residencia. Viviste en ella como tu residencia principalresidencia principalTu residencia principal es la vivienda donde vives de forma permanente y donde pasas la mayor parte del año. Según la FHA, una persona solo puede tener una residencia principal a la vez. Los prestamistas la distinguen de una segunda vivienda, que ocupas además de la principal pero menos de la mitad del año, y de una propiedad de inversión, que es tuya pero en la que no vives. Fannie Mae compra préstamos para los tres tipos, pero a los de propiedades de inversión les aplica un ajuste de precio a nivel de préstamo (LLPA).Ver la definición completa al menos 24 meses de esos 5 años, no necesariamente seguidos. En pareja, cada uno debe cumplirla para la exclusión completa.
Reportar la venta. Debes reportarla si tienes ganancia que no puedes excluir por completo o si recibiste un formulario 1099-S, aunque no tengas ganancia sujeta a impuesto. Y guarda los registros de la base de tu casa, como tu Declaración de Cierre de compra y los recibos de mejoras, hasta tres años después de la fecha de vencimiento de tu declaración del año en que vendiste.7 La guía de impuestos al vender explica la exclusión parcial y la retención FIRPTA para vendedores extranjeros. Los programas VITA y TCE del IRS preparan declaraciones básicas gratis a quienes califican.8
El día del cierre, cuida tu dinero. Lo que recibes al vender puede ser el ahorro de toda una vida, y los estafadores también atacan a los vendedores. Confirma por teléfono, con la compañía de título y a un número que ya conocías, cómo vas a recibir tu dinero. La guía Fraude de transferencia en el cierre explica cómo protegerte.
Si este es tu caso
Vendes para comprar otra casa
Pide tu estado de pago y haz tu hoja de cuentas antes de ofertar por la siguiente.1
Vives en la casa desde hace muchos años
Si cumples las pruebas de propiedad y residencia, puedes excluir hasta $250,000 de ganancia ($500,000 en pareja).7
Tu casa es de antes de 1978
Da al comprador el folleto, lo que sepas del plomo y 10 días para inspeccionar.5
Quieres pagar menos comisión
La comisión no la fija la ley; pide varias propuestas y compara los servicios.3
Prefieres leer tus papeles en español
Pide que te expliquen el contrato de venta y la divulgación antes de firmar; guarda una copia de todo.5
Errores que salen caros
Error: Calcular lo que te queda con el saldo de tu estado de cuenta mensual.
Mejor: Pide el estado de pago por escrito, con la fecha del cierre.1
Error: Pensar que la comisión es fija.
Mejor: No la fija la ley y es totalmente negociable; ponla por escrito.3
Error: No divulgar la pintura con plomo en una casa de antes de 1978.
Mejor: Es obligatorio; da el folleto, tus informes y 10 días para inspeccionar.5
Error: Llenar el aviso del estado de la casa con suposiciones.
Mejor: Escribe lo que sabes y marca lo que no sabes, como pide la ley de Texas.6
Error: No reportar la venta porque no hubo ganancia.
Mejor: Si recibiste un 1099-S, debes reportarla igual.7
Error: Botar los recibos de mejoras.
Mejor: Guárdalos: sirven para calcular la base de tu casa.7

Ayuda gratuita
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede orientar gratis o a bajo costo si vendes porque no puedes pagar, o si quieres comparar vender con otras opciones; búscalo por código postal en el sitio de la CFPB.9 La guía Consejeros de vivienda aprobados por HUD explica qué hacen. Si te mudas a otro estado, la guía Mudarte a otro estado te ayuda con el resto.
Qué hacer esta semana
- Pide por escrito el estado de pago de tu hipoteca y de cualquier otro préstamo sobre la casa.1
- Haz tu hoja de cuentas con la hoja de cuánto te queda al vender.7
- Pide propuestas a dos o tres agentes y compara la comisión y los servicios.3
- Revisa el año de construcción de tu casa y busca los informes que tengas sobre plomo.5
- Junta tu Declaración de Cierre de compra y los recibos de mejoras grandes.7
Tus números
Equivale a $11,645. El mínimo de este préstamo es 3.5%.
Es lo que más cambia el resultado.
Ajustar detalles avanzados
Son escenarios de ejemplo, no datos: nadie sabe cuánto subirá una casa.
Dato real: en Estados Unidos, según el índice de precios de vivienda de FHFA, los precios cambiaron en promedio 6.3% al año en los 10 años hasta 2025. El pasado no dice cuánto subirán.
Supuesto de ejemplo; cámbialo.
Reparaciones y cuidado de la casa. Supuesto de ejemplo.
Lo que ganaría el dinero que no pones en la casa. Supuesto de ejemplo.
Comisiones e impuestos al vender. Supuesto de ejemplo.
Hagamos las cuentas
Si te quedas 7 años
Rentar sale mejor por unos $90,044
Con estos supuestos, comprar no sale mejor en 30 años.
- Costo de comprar al mes (primer año)
- $3,037
- Renta al mes (primer año)
- $1,413
- Dinero al principio para comprar
- $21,626
- Lo que te queda al vender en el año 7
- $86,049
Ventaja de comprar, año por año
Arriba de la línea punteada sale mejor comprar; abajo, rentar. El punto marca los años que te quedas.
Con otros escenarios (7 años)
| Valorización | Equilibrio | En 7 años |
|---|---|---|
| Baja (1%) | No llega | Rentar +$135,484 |
| Media (3%) | No llega | Rentar +$90,044 |
| Alta (5%) | Año 17 | Rentar +$38,767 |
Esto depende de supuestos
Usamos el impuesto típico del lugar (0.94% del valor), un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio). La valorización, el aumento de la renta y el rendimiento son ejemplos: cámbialos y mira cómo se mueve el resultado.
Estimado educativo, no una recomendación. No incluye deducciones de impuestos ni cambios de tasa.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo sé cuánto debo de mi hipoteca para venderla?
Pide por escrito un estado de pago (payoff statement) a tu administrador. La ley dice que debe darte el saldo exacto para pagar el préstamo en una fecha específica en no más de siete días hábiles. Tu estado de cuenta mensual no muestra ese número exacto.
¿La comisión del agente es un porcentaje fijo?
No. Por el acuerdo de conciliación de NAR, sus agentes deben decirte por escrito, en el contrato de venta, que las comisiones no las fija la ley y son totalmente negociables. Pregunta qué servicios incluye y negocia antes de firmar.
¿Qué tengo que decirle al comprador sobre la casa?
Si la casa es de antes de 1978, la ley federal te obliga a divulgar lo que sepas sobre pintura con plomo y darle un folleto y tiempo para una inspección. Algunos estados piden además un aviso sobre el estado de la casa; en Texas, por ejemplo, es obligatorio para una vivienda de una unidad.
¿Pago impuestos por la ganancia al vender?
Muchas veces no. Si fuiste dueño y viviste en la casa al menos 24 meses de los últimos 5 años, puedes excluir hasta $250,000 de ganancia, o $500,000 si estás casado y declaran juntos. Si ganas más, o no cumples las pruebas, una parte puede pagar impuesto.
¿Tengo que reportar la venta al IRS si no gané nada?
Si recibiste un formulario 1099-S, sí: debes reportar la venta aunque no tengas ganancia sujeta a impuesto. Los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican.
¿Me devuelven el dinero de mi cuenta de escrow?
Sí. Cuando pagas tu préstamo por completo al vender, el administrador debe devolverte lo que quede en tu cuenta de escrow dentro de 20 días hábiles.
¿Puedo decir en mi anuncio a quién prefiero venderle?
No por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional. La Ley de Vivienda Justa prohíbe los anuncios que muestren esas preferencias, aunque vendas sin agente.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB), vía eCFR · 12 CFR §1026.36, Prohibited acts or practices and certain requirements (Regulation Z) · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB), vía Cornell LII · 12 CFR §1024.34, Timely escrow payments and treatment of escrow account balances (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 3. Asociación Nacional de Realtors (NAR), documento presentado ante la corte federal · Settlement Agreement (Case 4:19-cv-00332-SRB, Doc. 1458-1) · nar.realtor · Consultado el 31 de octubre de 2026
- 4. Congreso de EE. UU. (vía Cornell LII) · 42 U.S.C. §§3603–3604, Fair Housing Act: effective dates, exemptions and discrimination in sales · law.cornell.edu · Consultado el 31 de octubre de 2026
- 5. Agencia de Protección Ambiental (EPA) · Real Estate Disclosures about Potential Lead Hazards · epa.gov · Consultado el 31 de octubre de 2026
- 6. Legislatura de Texas · Texas Property Code, Chapter 5, Conveyances (§5.008, Seller's Disclosure of Property Condition) · tcss.legis.texas.gov · Consultado el 31 de octubre de 2026
- 7. Servicio de Impuestos Internos (IRS) · Publication 523, Selling Your Home · irs.gov · Consultado el 31 de octubre de 2026
- 8. Servicio de Impuestos Internos (IRS) · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 22 minutos de lectura
Impuestos al vender tu casa y la retención FIRPTA
Cuándo no pagas impuesto por la ganancia al vender tu casa (la exclusión de $250,000), el formulario 1099-S, la deuda perdonada y la retención FIRPTA.
- La exclusión de $250,000 ($500,000 en declaración conjunta) aplica a tu casa principal si fuiste dueño y viviste en ella 24 meses de los últimos 5 años; solo una vez cada 2 años.
- Si recibes un formulario 1099-S en el cierre, reportas la venta en el formulario 8949 aunque toda la ganancia sea excluible.
- La deuda hipotecaria que te perdonan en una venta corta, ejecución o modificación en general es ingreso gravable; la exclusión especial solo cubre acuerdos por escrito anteriores al 1 de enero de 2026.
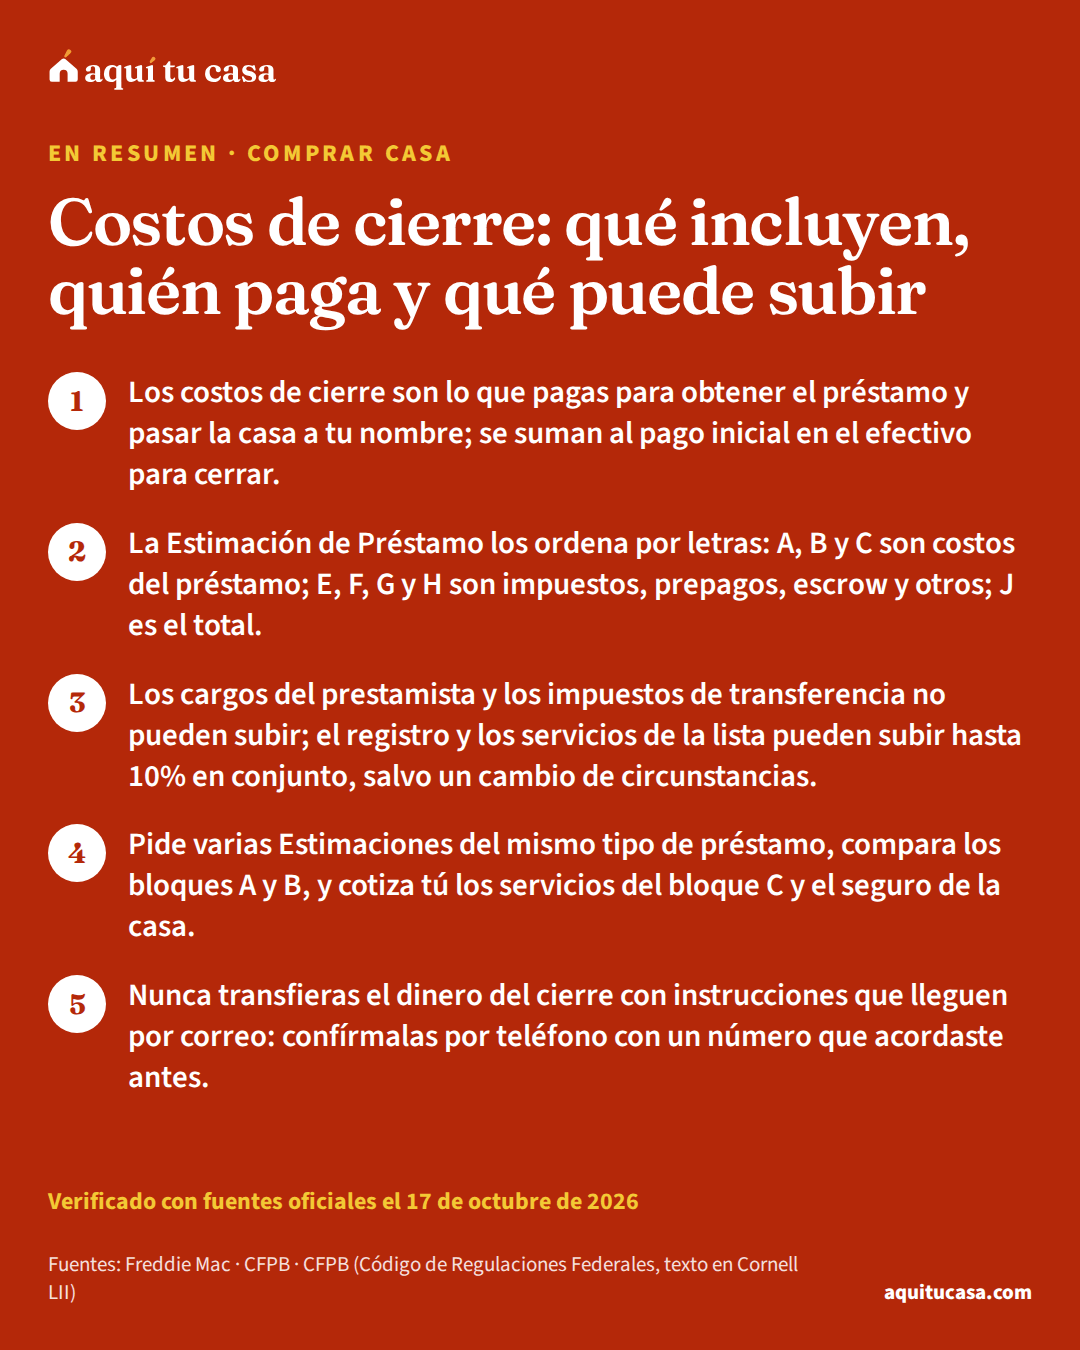
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
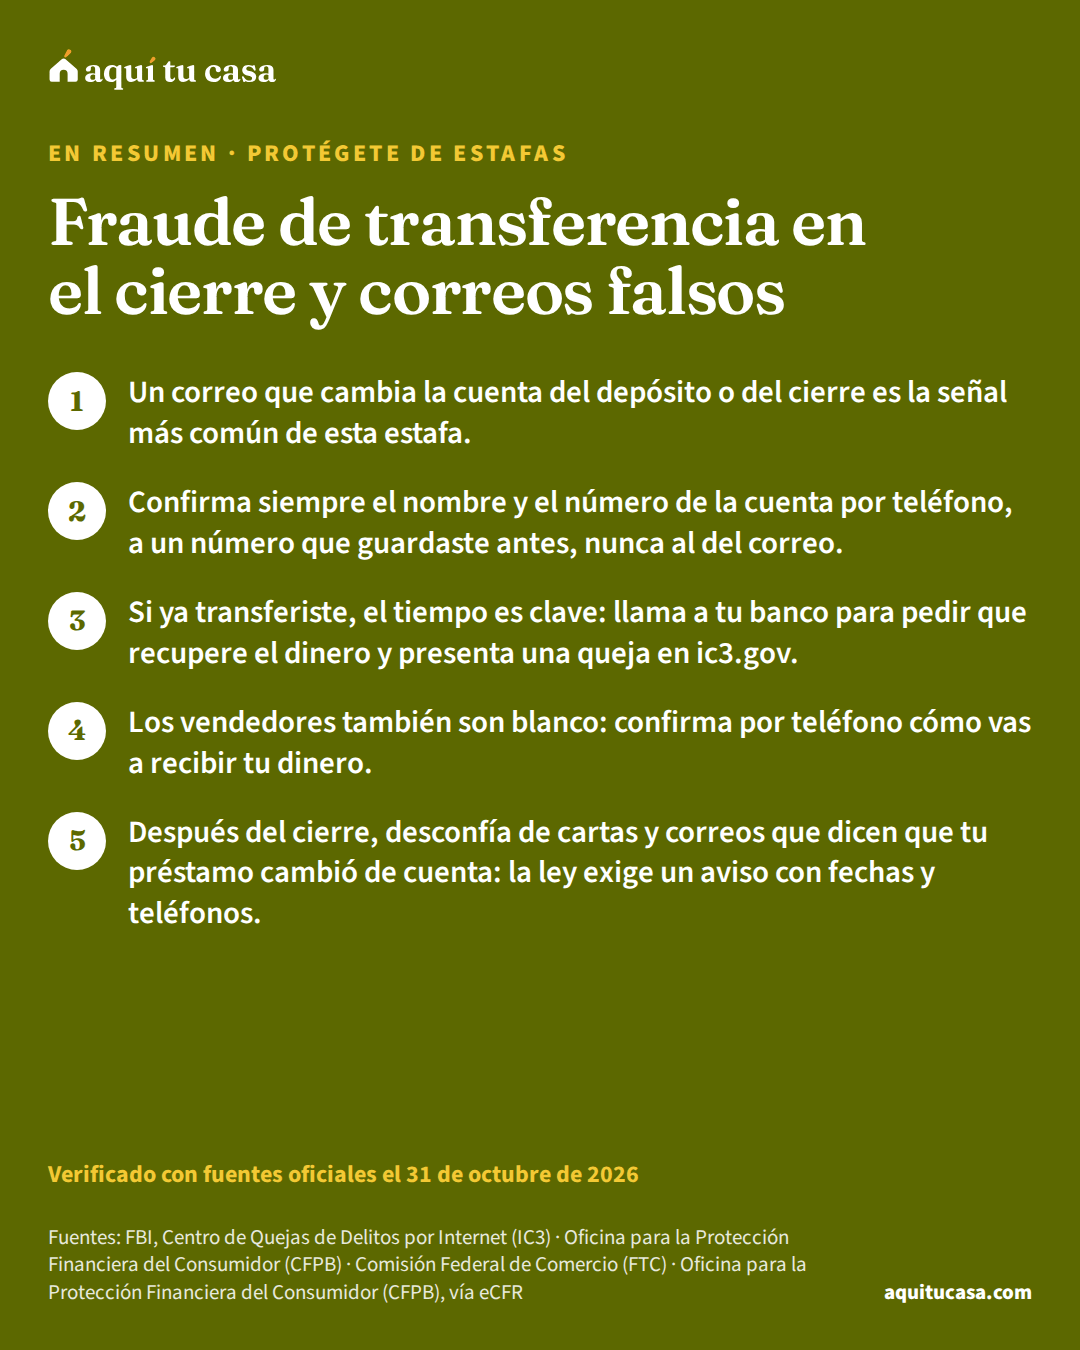
- Protégete de estafas Fraude de transferencia en el cierre y correos falsos Cómo roban el dinero del cierre por correo, las señales de alerta, cómo confirmar una cuenta y qué hacer en las primeras horas si ya transferiste. 12 minutos de lectura
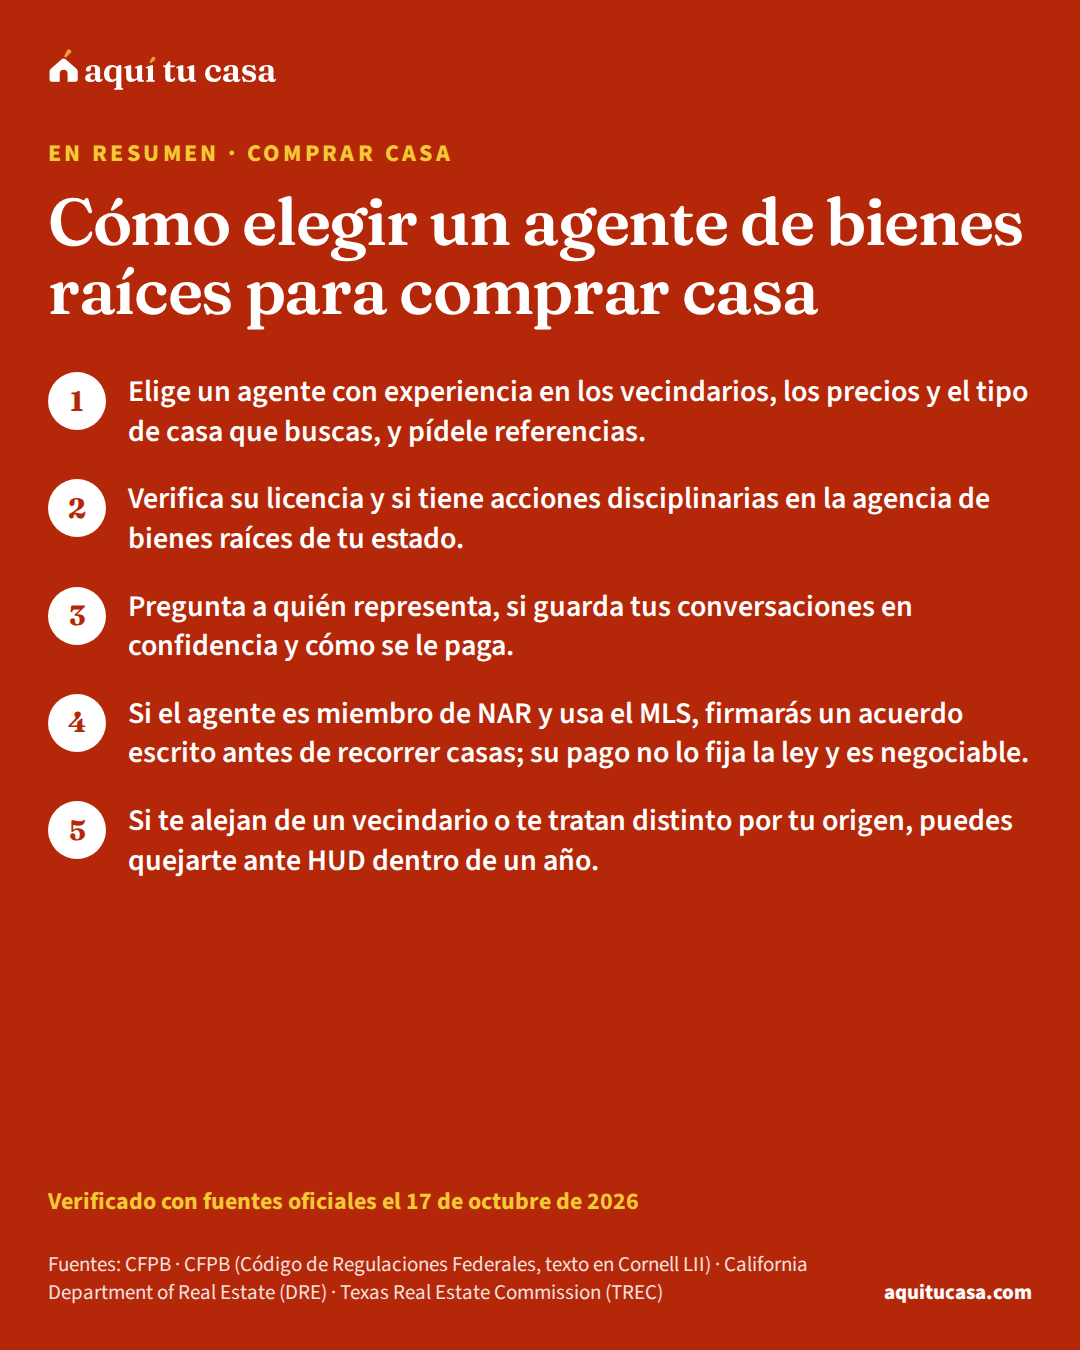
- Comprar casa Cómo elegir un agente de bienes raíces para comprar casa Qué hace un agente de bienes raíces, a quién representa, cómo verificar su licencia en tu estado, qué preguntarle y tus derechos de vivienda justa. 10 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.