Construir una ADU para tu familia: qué revisar antes
Antes de construir una ADU para tus papás o tus hijos: permisos, reglas de tu ciudad, cómo pagarla, impuestos y qué piden FHA y Fannie Mae.
Verificado con fuentes oficiales el 31 de octubre de 2026 6 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una unidad de vivienda accesoria (ADU) es un espacio completo para vivir, con su propia entrada, cocina y baño, en el mismo terreno que tu casa. Antes de construir una para tu familia, pregunta en tu ciudad o condado si la zonificación la permite y qué permisos necesitas: en California, por ejemplo, la ley estatal obliga a aprobar o negar la solicitud completa en 60 días. Para pagarla puedes usar ahorros, un préstamo de renovación como HomeStyle de Fannie Mae o el 203(k) de FHA, o el valor de tu casa. Una ADU sin permiso puede darte problemas con tu seguro y al vender. Si le cobras renta a un familiar, el IRS tiene reglas.
Lo más importante
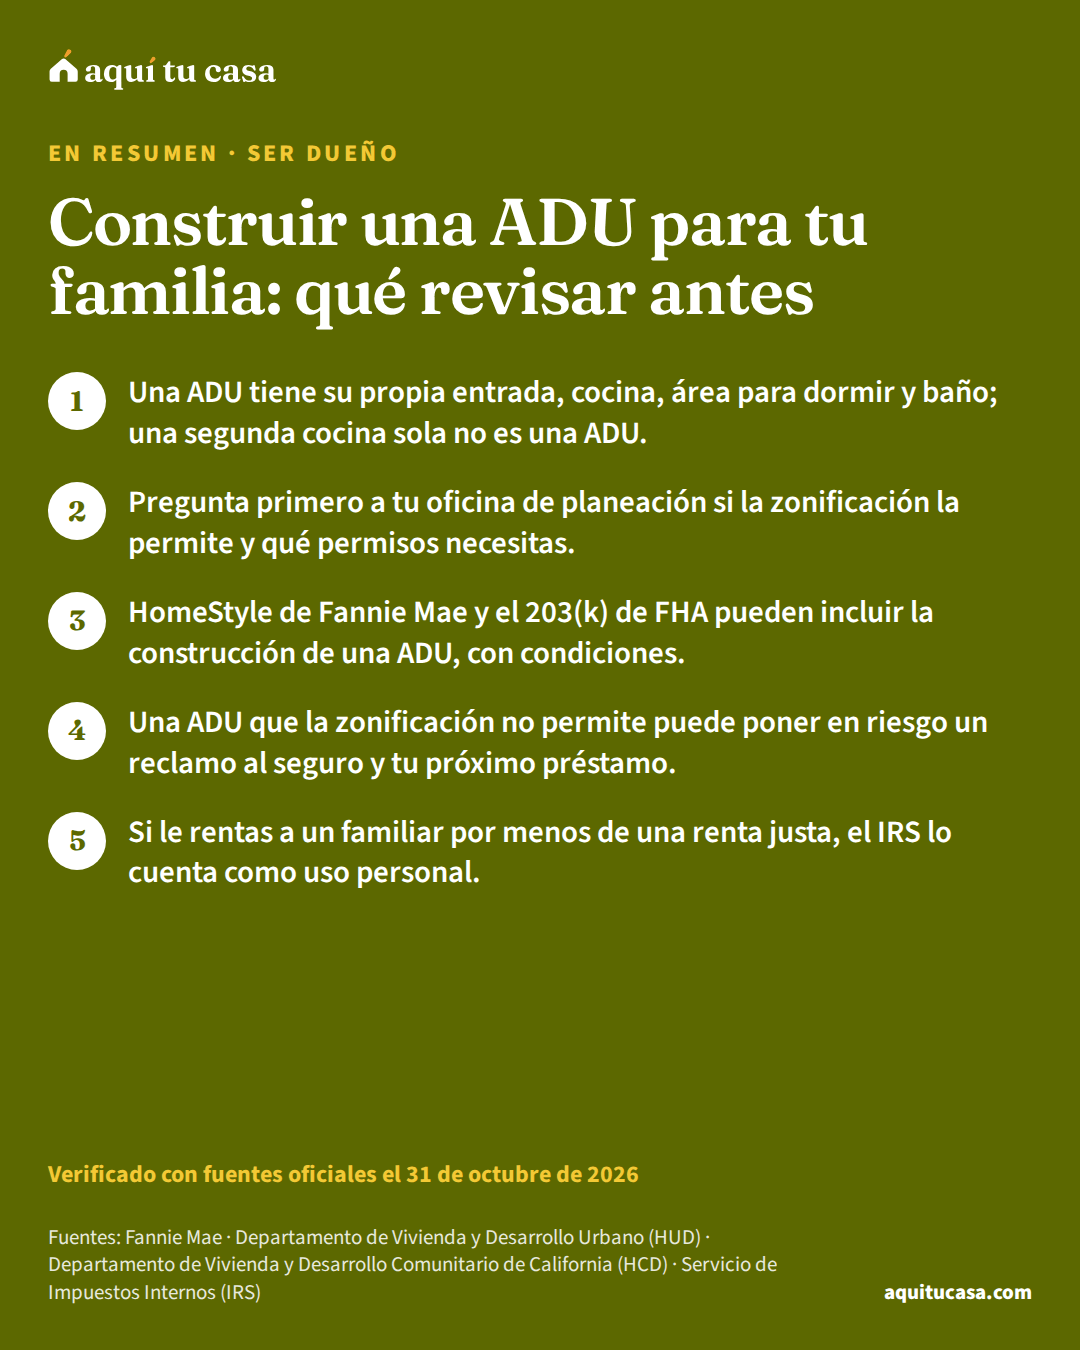
- Una ADU tiene su propia entrada, cocina, área para dormir y baño; una segunda cocina sola no es una ADU.
- Pregunta primero a tu oficina de planeación si la zonificación la permite y qué permisos necesitas.
- HomeStyle de Fannie Mae y el 203(k) de FHA pueden incluir la construcción de una ADU, con condiciones.
- Una ADU que la zonificación no permite puede poner en riesgo un reclamo al seguro y tu próximo préstamo.
¿Es para ti?
Esta guía es para ti si…
- Eres dueño de casa y quieres construir una unidad aparte para tus papás, tus hijos u otros familiares.
- Quieres convertir el garaje o el sótano en un lugar para vivir.
- Ya tienes una unidad construida sin permiso y no sabes qué hacer.
Busca ayuda directa primero si…
- Todavía no tienes casa y quieres comprar una que ya tenga ADU: lee primero «Comprar un dúplex o una casa con ADU para la familia».
- Quieres rentar un cuarto dentro de tu casa: lee «Rentar un cuarto o una unidad».
Muchas familias quieren tener cerca a los abuelos, darle un lugar propio a un hijo adulto o recibir a un familiar que acaba de llegar. Una unidad de vivienda accesoria, o ADU, puede ser la respuesta: un espacio completo para vivir en el mismo terreno que tu casa. Pero construir una es una obra grande, con permisos, dinero y reglas de impuestos. Esta guía explica qué revisar antes de empezar, con ejemplos de fuentes oficiales. Si todavía no tienes casa y quieres comprar una que ya tenga ADU, lee Comprar un dúplex o una casa con ADU para la familia.
Qué es una ADU (y qué no)
Una unidad de vivienda accesoriaunidad de vivienda accesoria (ADU)Una unidad de vivienda accesoria (ADU) es un espacio para vivir, aparte de la casa principal, que está en el mismo terreno. Puede estar pegada a la casa, dentro de ella o separada. Según Fannie Mae, debe tener su propia entrada, cocina, área para dormir y baño, y ser más pequeña que la casa principal. Si solo se puede entrar por la casa principal, o si está abierta a ella sin privacidad, no cuenta como ADU. Una segunda cocina sola tampoco la convierte en ADU. Fannie Mae acepta solo una por terreno, y no en casas de dos a cuatro unidades.Ver la definición completa es un lugar para vivir independiente de la casa principal. Para Fannie Mae, debe tener espacio para vivir, dormir, cocinar y bañarse, y estar en el mismo terreno. Debe ser más pequeña que la casa principal y tener su propia entrada, cocina, área para dormir y baño. No es ADU si solo se entra por la casa principal, o si está abierta a ella sin privacidad.1
La cocina importa. Debe tener como mínimo gabinetes, una encimera, un fregadero con agua corriente y una estufa o la conexión para una. Una parrilla eléctrica, un microondas o un horno tostador no cuentan como estufa. Y una segunda cocina por sí sola no convierte un cuarto en ADU.1 Fannie Mae permite solo una ADU por terreno, y no en una propiedad de 2 a 4 unidades.1
Puede estar sobre el garaje, en el sótano o en una pequeña ampliación, y puede construirse en el sitio o en fábrica, incluida una casa prefabricada con código de HUD que sea bien inmueble.1 Para FHA, una casa de una unidad con una sola ADU sigue siendo una propiedad de una unidad.3
ADU, cuarto con baño o segunda cocina
Fannie Mae y FHA
ADU
- Entrada, cocina, área para dormir y baño propios
- Más pequeña que la casa principal
- Una por terreno
Parte de tu casa
Cuarto con baño
- Se entra por la casa principal
- Sin cocina propia
- No es una ADU
Parte de tu casa
Segunda cocina
- Una cocina extra dentro de la casa
- Por sí sola no es una ADU
- Microondas o parrilla no cuentan como estufa
Si quieres que la unidad cuente como ADU para un préstamo, diséñala con entrada, cocina completa y baño propios.
Primero: la zonificación y los permisos
Antes de gastar en planos, pregunta en la oficina de planeación o de construcción de tu ciudad o condado si la zonificaciónzonificación (zoning)La zonificación son las reglas locales que dicen para qué se puede usar cada terreno y qué se puede construir en él. En Arizona, por ejemplo, la ley permite a cada municipio regular si los edificios y terrenos se usan para vivienda, comercio, industria o agricultura, y también su altura, su tamaño y a qué distancia deben quedar de los límites del lote. En el avalúo, el tasador anota la clase de zonificación de la casa (como R-1 o R-2) y si su uso es legal, legal por ser anterior a las reglas actuales, ilegal, o si no hay zonificación local. Algunos proyectos de construcción necesitan un permiso de zonificación del gobierno local.Ver la definición completa de tu terreno permite una ADU, qué tamaño puede tener y qué permisos de construcciónpermiso de construcción (building permit)Un permiso de construcción (building permit) es la aprobación que da el gobierno local para empezar un proyecto de construcción. No todas las zonas del país lo exigen. Si renuevas con un préstamo FHA 203(k), el programa pide sacar todos los permisos antes de empezar la obra y ponerlos a la vista en el lugar del trabajo. Freddie Mac también recomienda que, antes de empezar una renovación, trabajes con tu contratista para conseguir los permisos que hagan falta.Ver la definición completa necesitas. Pide las reglas por escrito. Si tu casa está en una asociación de propietarios, revisa también sus reglas; la guía HOA y CDD explica cómo.
Las reglas cambian mucho de un lugar a otro. California es un ejemplo de estado con una ley propia de ADU. Según el Manual de ADU del Departamento de Vivienda de California, allí las ADU se aprueban sin revisión discrecional ni audiencia, con normas objetivas. La agencia de permisos debe aprobar o negar tu solicitud completa en 60 días, si ya hay una casa en el terreno. Si la niega, debe darte por escrito la lista de lo que falta y cómo corregirlo dentro de esos 60 días.4
En California, el gobierno local tampoco puede exigir que el dueño viva en la propiedad para tener una ADU, salvo en un caso de venta por separado. Existe además la JADU, una unidad de no más de 500 pies cuadrados dentro de la casa; si comparte el baño con la casa, sí se exige que el dueño viva ahí. Y los gobiernos locales pueden exigir que las ADU se renten por más de 30 días.4
Por qué una ADU sin permiso sale cara
Construir sin permiso puede parecer más rápido y barato, pero te puede costar después. Fannie Mae considera legal una ADU si la zonificación actual la permite. Si la zonificación no permite una ADU en ningún caso, la propiedad solo es elegible para uno de sus préstamos si el prestamista confirma que esa unidad no va a poner en riesgo un futuro reclamo al seguro de la propiedad.1 Para FHA, la ADU debe cumplir la zonificación, que puede incluir un uso no conforme legal.3
En palabras simples: una unidad sin permiso puede complicar tu próximo refinanciamiento, la venta de la casa y un reclamo a tu seguro. Avisa a tu aseguradora antes de construir y pregunta si cubre la nueva unidad; la guía Seguro de casa explicado te ayuda a revisar tu póliza. Construir también puede cambiar tu impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa: pregunta en la oficina del tasador de tu condado y lee Impuesto a la propiedad explicado.
Cómo pagar la ADU
Hay varias formas de financiar la obra, y cada una tiene costos distintos:
- Un préstamo de renovación de Fannie Mae (HomeStyle). Puede usarse para construir estructuras en el exterior, por ejemplo unidades accesorias, cuando la zonificación local lo permite y cumplen los códigos de construcción. No sirve para tumbar y reconstruir toda la casa, y no todos los prestamistas lo ofrecen: necesitan una aprobación especial.2
- Un préstamo FHA 203(k). Según la sección del Manual de HUD que entra en vigor el 10 de noviembre de 2026, el 203(k) estándar requiere al menos $5,000 en mejoras, y puede incluir convertir una casa en una casa con ADU, agregar una ADU unida a la casa o renovar una ADU existente.3
- El valor de tu casa. Una línea de crédito sobre el valor de la vivienda (HELOC) o un refinanciamiento con retiro de efectivo. La guía HELOC o refinanciamiento con retiro de efectivo compara las dos, y la herramienta para refinanciar te ayuda a ver los números.
Un préstamo de renovaciónpréstamo de renovaciónUn préstamo de renovación es una hipoteca que junta en un solo préstamo, con un solo cierre, el dinero para comprar o refinanciar una casa y el costo de renovarla. Freddie Mac, por ejemplo, compra préstamos convencionales CHOICERenovation, que sirven para cambiar el techo, remodelar la cocina o el baño o hacer ampliaciones, y CHOICEReno eXPress, para obras más pequeñas. La FHA tiene su propia versión, el préstamo 203(k). Según HUD, así se evita el financiamiento de construcción típico, que usa dos préstamos; un préstamo de construcción por lo general es de corto plazo.Ver la definición completa pone tu casa como garantía. Si no puedes pagarlo, puedes perderla. Antes de firmar, compara ofertas y habla con un consejero de vivienda aprobado por HUD, a menudo gratis.6
De la idea a la ADU terminada
1. Pregunta las reglas de tu ciudad
Antes de todo
Zonificación, tamaño, permisos y si exigen que vivas ahí.4
2. Diseña una ADU completa
Con los planos
Entrada, cocina con estufa, área para dormir y baño propios.1
3. Elige cómo pagarla
Antes de contratar
HomeStyle, 203(k), HELOC o ahorros; compara costos.2
Pruébalo con tus números¿Me conviene refinanciar?5. Avisa a tu aseguradora
Antes de construir
Una unidad que la zonificación no permite puede afectar un reclamo.1
6. Contrata con contrato escrito
Al empezar la obra
Con licencia, presupuesto por escrito y pagos según avance.
Elige bien al contratista. Pide licencia, un contrato por escrito y pagos según el avance de la obra, nunca todo por adelantado. La guía Estafas de contratistas explica las señales de alerta.
Si tu familiar te paga renta: impuestos
Para el IRS, en la mayoría de los casos todo lo que recibes de renta va en tu ingreso bruto.5 Pero cuando la persona que vive en la unidad es de tu familia, hay una regla especial. Un día cuenta como de uso personal si la usa un familiar tuyo, salvo que sea su casa principal y pague una renta justa. También cuenta como uso personal si cualquier persona paga menos que una renta justa. Para esta regla, la familia es tu cónyuge, tus hermanos y medios hermanos, tus padres y abuelos, y tus hijos y nietos. Una renta justa es, por lo general, la que pagaría alguien que no es tu pariente.5
¿Por qué importa? Porque los días de uso personal cambian qué gastos de la unidad puedes deducir. Si tus papás viven gratis en la ADU, no hay renta que declarar, pero esos días cuentan como uso personal. Si le cobras renta a tu hijo, decláralo. Un sitio VITA puede ayudarte con tu caso, y la guía Rentar un cuarto o una unidad explica el contrato, el seguro y la vivienda justa si algún día le rentas a alguien de fuera.
Ejemplo con números reales
Dos familias, dos ADU
Un ejemplo en palabras, no un caso real, de cómo cambian las reglas.
- Familia 1, los abuelos viven gratis
- No hay renta; para el IRS, esos días son de uso personal
- Familia 2, el hijo paga una renta justa
- La renta va en el ingreso; es su casa principal
- Las dos construyeron con permiso
- La ADU cuenta para el avalúo y el seguro
- Las dos tienen entrada, cocina y baño propios
- Para Fannie Mae, es una ADU
- Lo que tienen en común
- Preguntaron las reglas, sacaron permiso y avisaron a su aseguradora
Las reglas vienen del IRS y de Fannie Mae.511 Usa el presupuesto familiar para ver cuánto puedes pagar cada mes por la obra.
Haz la cuenta con tus númerosPresupuesto familiarSi este es tu caso
Vas a construir para tus papás
Si viven gratis, no hay renta que declarar, pero el IRS lo cuenta como uso personal.5
Quieres convertir el garaje
Un espacio sobre o en el garaje puede ser ADU si tiene entrada, cocina y baño propios.11
Ya tienes una unidad sin permiso
Puede afectar tu seguro y tu próximo préstamo; pregunta si puedes legalizarla.1
No tienes ahorros para la obra
HomeStyle y el 203(k) pueden incluir una ADU; compara y habla con un consejero.23
Vives en California
La ley estatal fija 60 días para responder a tu solicitud completa.4
Errores que salen caros
Error: Construir sin preguntar la zonificación.
Mejor: Pregunta antes; una ADU que la zonificación no permite complica préstamos y seguros.1
Error: Poner solo un microondas en la cocina.
Mejor: Para contar como ADU necesita estufa o la conexión para una.1
Error: Hacer que la única entrada sea por la casa principal.
Mejor: Una ADU necesita su propia entrada.1
Error: No avisar a tu aseguradora.
Mejor: Confirma antes de construir que tu póliza cubre la nueva unidad.1
Error: Cobrar renta a tu familiar sin declararla.
Mejor: Lo que recibes de renta va en tu ingreso bruto.5
Qué hacer esta semana
- Llama a la oficina de planeación de tu ciudad o condado y pide las reglas de ADU por escrito.4
- Revisa con un dibujo sencillo si tu idea tiene entrada, cocina, área para dormir y baño propios.1
- Pregunta a tu aseguradora cómo cubriría la nueva unidad.1
- Pide a dos prestamistas información sobre HomeStyle o el 203(k).23
- Decide si tu familiar va a pagar renta y revisa la regla del IRS.5
- Haz tu presupuesto familiar con el pago de la obra incluido y lee Presupuesto para mantenimiento y reparaciones.
Tus dos préstamos
Tu préstamo de hoy
El préstamo nuevo
Ajustar detalles avanzados
Tus planes
Hagamos las cuentas
Tu pago bajaría al mes
Pon lo que debes, tu tasa y lo que le falta a tu préstamo de hoy para ver la comparación.
Es un estimado educativo, no una oferta de préstamo. No incluye impuestos, seguros ni seguro hipotecario. Tu Estimación de Préstamo trae las cifras reales.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué cuenta como ADU?
Para Fannie Mae, un espacio para vivir con su propia entrada, cocina, área para dormir y baño, más pequeño que la casa principal y en el mismo terreno. Puede estar sobre el garaje, en el sótano o en una ampliación. Una segunda cocina sola no es una ADU.
¿Necesito permiso para construir una ADU?
Por lo general sí. Pregunta a la oficina de planeación o de construcción de tu ciudad o condado. En California, la agencia debe aprobar o negar tu solicitud completa en 60 días si ya hay una casa en el terreno.
¿Puedo pagar la ADU con un préstamo hipotecario?
Hay opciones. El préstamo de renovación HomeStyle de Fannie Mae puede usarse para construir unidades accesorias si la zonificación lo permite. El 203(k) estándar de FHA incluye agregar o renovar una ADU, con al menos $5,000 en mejoras.
¿Qué pasa si ya tengo una ADU construida sin permiso?
Puede afectar tu próximo préstamo y tu seguro. Fannie Mae solo acepta una ADU que la zonificación no permite si el prestamista confirma que no pone en riesgo un futuro reclamo al seguro. Pregunta en tu ciudad si puedes legalizarla.
En California, ¿tengo que vivir en la casa para construir una ADU?
No para una ADU: el gobierno local no puede exigirlo, salvo en un caso de venta por separado. Para una JADU que comparte el baño con la casa, sí se exige que el dueño viva ahí.
Mis papás van a vivir en la ADU sin pagar renta. ¿Tengo que declarar algo?
Si no recibes renta, no hay renta que declarar. Pero para el IRS, si un familiar usa la unidad y no paga una renta justa, esos días son de uso personal, y eso cambia lo que puedes deducir. Pregunta en un sitio VITA.
Si le cobro renta a mi hijo, ¿la declaro?
Sí. El IRS dice que, en la mayoría de los casos, todo lo que recibes de renta va en tu ingreso bruto. Si la renta es menor que una renta justa, el IRS lo trata como uso personal.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Selling Guide B2-3-04, Special Property Eligibility Considerations · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 2. Fannie Mae · Selling Guide B5-3.2-01, HomeStyle Renovation Mortgages · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 3. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 4. Departamento de Vivienda y Desarrollo Comunitario de California (HCD) · Accessory Dwelling Unit Handbook (March 2026) · hcd.ca.gov · Consultado el 31 de octubre de 2026
- 5. Servicio de Impuestos Internos (IRS) · Publication 527, Residential Rental Property · irs.gov · Consultado el 31 de octubre de 2026
- 6. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
Comprar dúplex o casa con ADU para vivir con tu familia
Cómo comprar una casa de 2 a 4 unidades o con una unidad accesoria (ADU) para tu familia o para rentar: quién vive ahí, la renta, límites y reservas.
- Con FHA puedes comprar de 1 a 4 unidades si una será tu residencia principal; una casa con una ADU cuenta como una sola unidad.
- El prestamista cuenta solo una parte de la renta (por lo general 75%), y la renta de una ADU no puede pasar de 30% de tu ingreso para calificar.
- En 3 o 4 unidades con FHA, la renta tiene que alcanzar para el pago, y te piden reservas de tres meses.
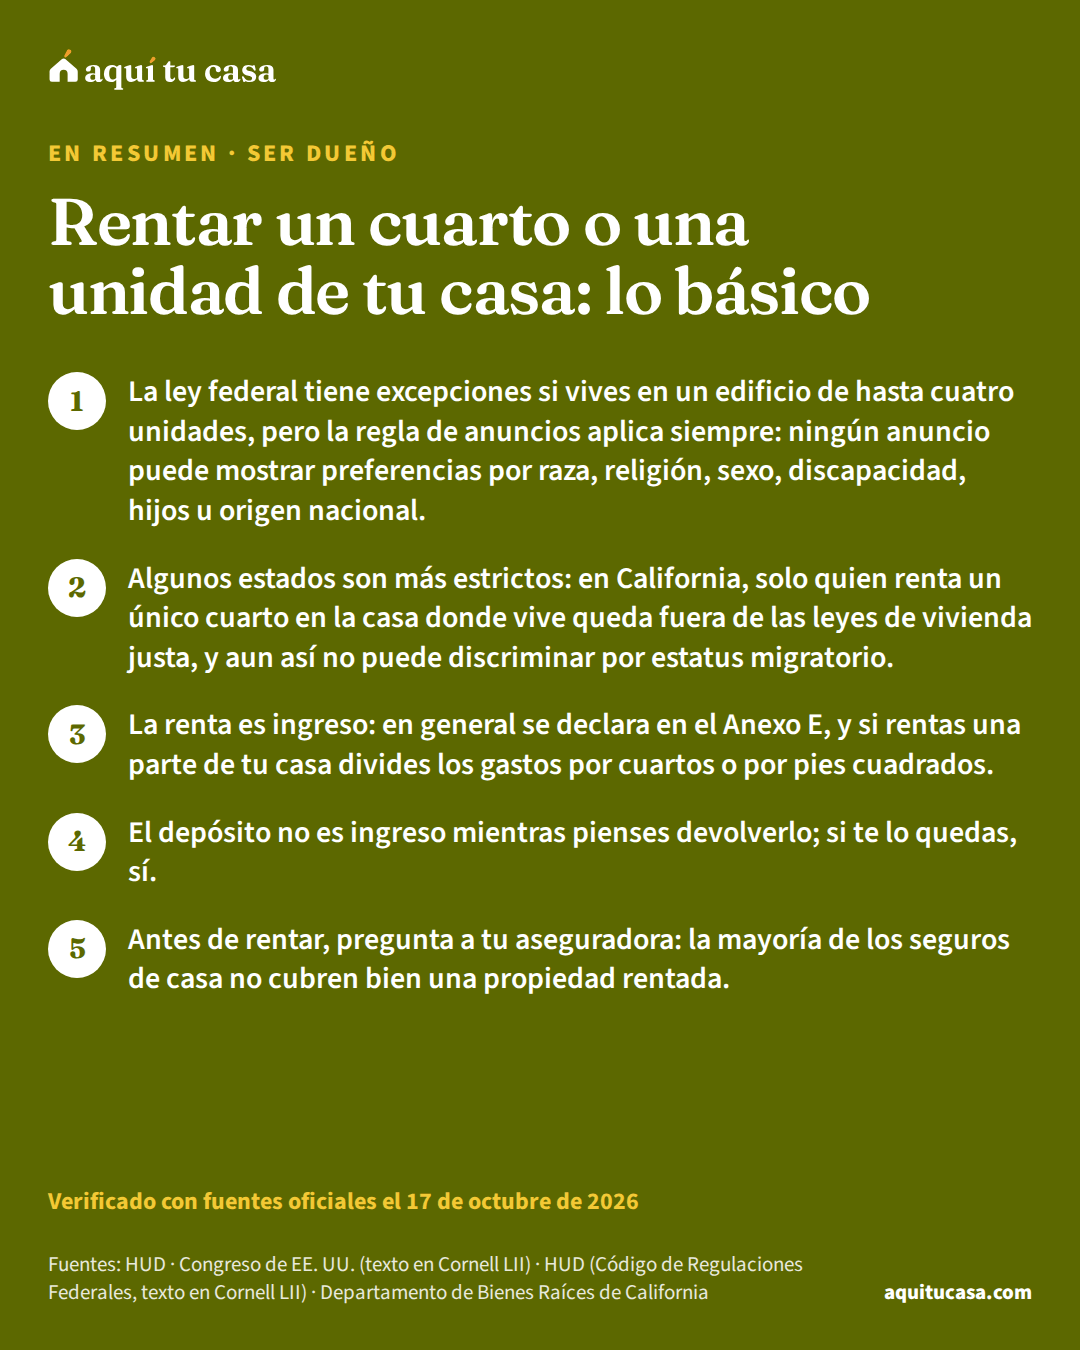
- Ser dueño Rentar un cuarto o una unidad de tu casa: lo básico Antes de rentar un cuarto, un dúplex o una unidad aparte: la Ley de Vivienda Justa, el anuncio, el contrato, el depósito, los impuestos y el seguro. 13 minutos de lectura
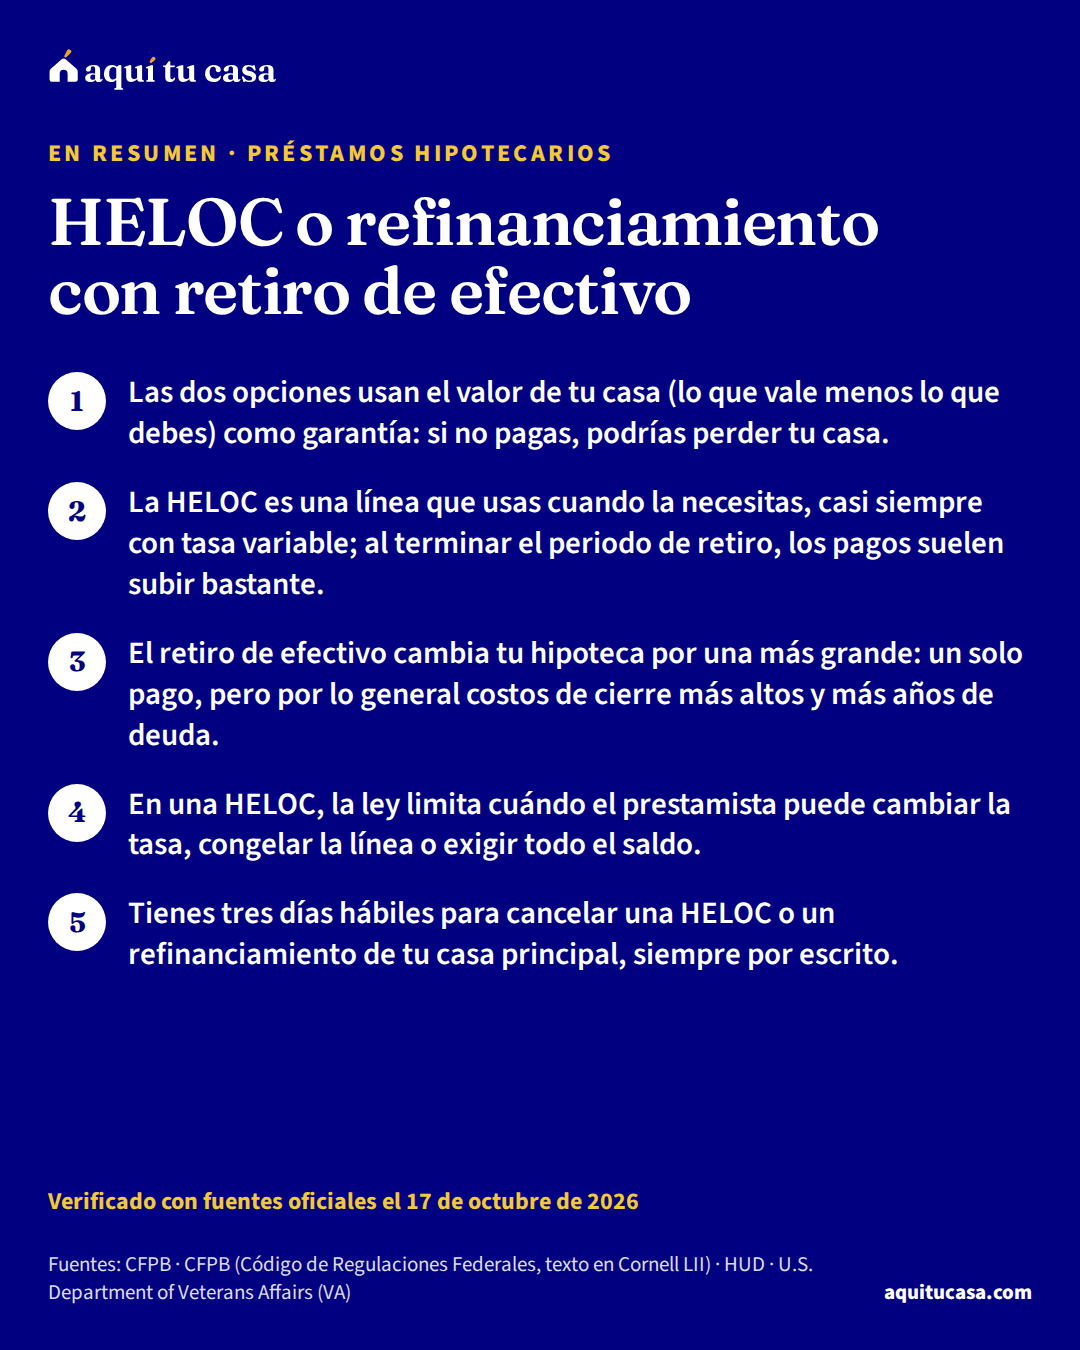
- Préstamos hipotecarios HELOC o refinanciamiento con retiro de efectivo Línea de crédito sobre el valor de tu casa (HELOC) o refinanciamiento con retiro de efectivo: cómo funcionan, sus costos, tus derechos y los riesgos. 12 minutos de lectura
- Protégete de estafas Estafas de contratistas: cómo protegerte al reparar tu casa Cómo reconocer a un contratista deshonesto, revisar su licencia, firmar un buen contrato, pagar sin riesgo y cancelar una venta hecha en tu casa. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.