Comprar dúplex o casa con ADU para vivir con tu familia
Cómo comprar una casa de 2 a 4 unidades o con una unidad accesoria (ADU) para tu familia o para rentar: quién vive ahí, la renta, límites y reservas.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí puedes comprar una casa de 2 a 4 unidades, o una casa con una unidad accesoria (ADU), para vivir con tu familia o rentar una parte, siempre que tú vivas ahí: con FHA, al menos un prestatario debe mudarse dentro de 60 días y planear quedarse un año. La renta de las otras unidades puede ayudarte a calificar, pero el prestamista cuenta solo una parte (en FHA, el 75% de la renta de mercado o del contrato, lo que sea menor) y en una ADU tiene un tope. Los límites de préstamo son más altos para 2 a 4 unidades, y te pueden pedir más reservas.
Lo más importante
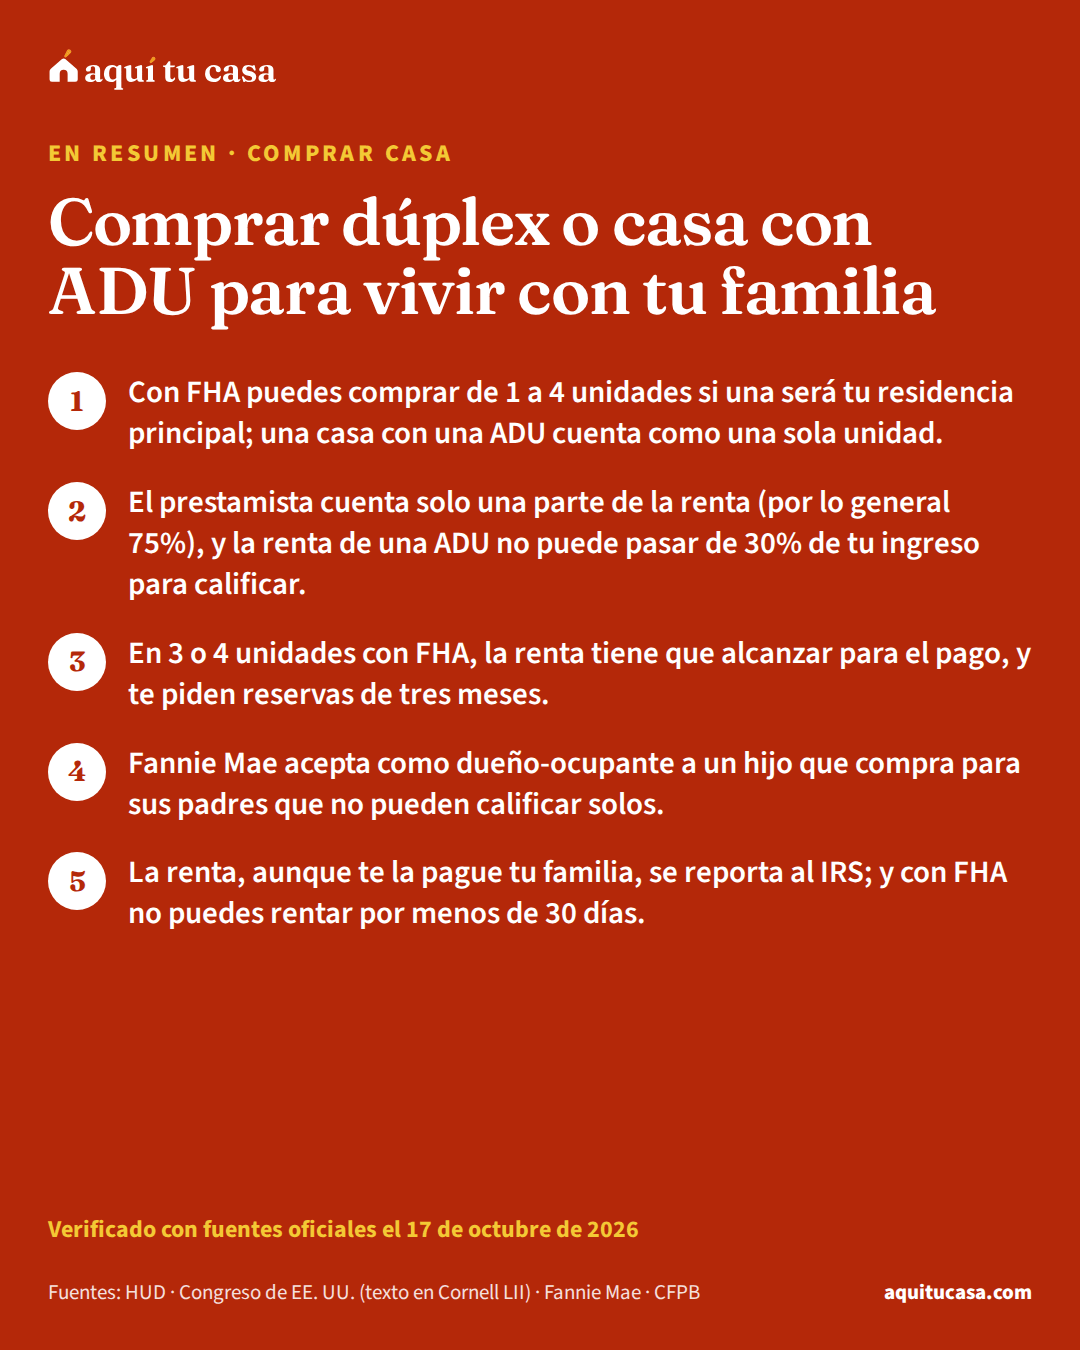
- Con FHA puedes comprar de 1 a 4 unidades si una será tu residencia principal; una casa con una ADU cuenta como una sola unidad.
- El prestamista cuenta solo una parte de la renta (por lo general 75%), y la renta de una ADU no puede pasar de 30% de tu ingreso para calificar.
- En 3 o 4 unidades con FHA, la renta tiene que alcanzar para el pago, y te piden reservas de tres meses.
- Fannie Mae acepta como dueño-ocupante a un hijo que compra para sus padres que no pueden calificar solos.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar un dúplex, una casa de 3 o 4 unidades o una casa con una unidad accesoria (ADU) para vivir cerca de tu familia.
- Piensas rentar una parte de la casa y quieres saber si esa renta te ayuda a calificar para el préstamo.
- Quieres comprar una casa donde vivirán tus papás o un hijo adulto con discapacidad.
Busca ayuda directa primero si…
- Buscas una propiedad solo para invertir, sin vivir en ella: aquí hablamos de comprar donde vivirás tú o tu familia.
- Quieres saber quién puede firmar el préstamo contigo: la guía de comprar con tu familia como co-prestatarios lo explica.
- Ya eres dueño y quieres construir una ADU: esta guía habla de comprar.
Muchas familias quieren vivir juntas pero con su propio espacio: los abuelos en una unidad, los hijos en otra, o una parte rentada que ayuda a pagar la hipoteca. Esta guía es para quien piensa comprar un dúplex, una casa de 3 o 4 unidades o una casa con una unidad accesoria (ADU): explica qué dicen FHA y Fannie Mae sobre quién debe vivir ahí, cómo cuentan la renta, los límites del préstamo y lo que cambia cuando te vuelves arrendador.
Dúplex, 3 o 4 unidades, o casa con ADU: qué es cada cosa
Para FHA, una casa de una unidad puede tener una sola unidad accesoria (ADU) y sigue contando como una unidad. Una propiedad de dos unidades tiene dos viviendas, y una de tres o cuatro tiene tres o cuatro viviendas, o dos o tres más una ADU.1 Una ADU es una vivienda completa con entrada y salida propias, más pequeña que la casa principal, que puede estar pegada, dentro o separada de ella, y que forma un solo bien raíz con la casa.1
Fannie Mae la define parecido: una ADU tiene lugar para vivir, dormir, cocinar y un baño, está en el mismo terreno y es más pequeña que la casa principal. Solo se permite una por terreno, y no con una propiedad de 2 a 4 unidades. Si la propiedad cuenta como una unidad con ADU o como dos unidades depende de cosas como medidores separados, una dirección propia y si la unidad se puede rentar legalmente; eso lo determina el tasador.6
Tres formas de vivir cerca, lado a lado
Cuenta como 1 unidad
Casa con ADU
2 unidades
Dúplex
Los préstamos para casas de más de una unidad pueden costar un poco más: compara Estimaciones de varios prestamistas.10
¿La ADU es legal? Depende de tu ciudad o condado. Fannie Mae considera legal una ADU si la zonificación actual la permite; si no la permite, la propiedad todavía puede ser elegible con condiciones adicionales.6 Antes de ofrecer, pregunta en la oficina de zonificación o de permisos de tu ciudad.
Quién tiene que vivir ahí
La regla de fondo es que la casa sea tu residencia principal. Con un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, al menos uno de los prestatarios debe mudarse dentro de los 60 días después de firmar y tener la intención de vivir ahí al menos un año. Solo puedes tener una residencia principal, y FHA no asegura un préstamo diseñado para conseguir propiedades de inversión.1
Si alguien de tu familia firma contigo pero no va a vivir ahí, FHA limita el préstamo. Con un co-prestatarioco-prestatario (co-borrower)Un co-prestatario (co-borrower) es una persona que pide la hipoteca contigo, firma el pagaré y responde por la deuda igual que tú. En un préstamo FHA, todos los prestatarios y co-prestatarios, vivan o no en la casa, deben quedar en el título a su nombre o en un fideicomiso en vida, quedar obligados por el pagaré y firmar los documentos de garantía. No es lo mismo que un cosignatario: según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda, pero no tiene parte de la casa en el título. Los co-prestatarios que no van a vivir en la casa tienen reglas propias.Ver la definición completa que no vive en la casa, el máximo es 75% del valor. Puede llegar a 96.5% si son familiares, pero no en una propiedad de 2 a 4 unidades.1 La guía de comprar con tu familia como co-prestatarios explica quién puede firmar.
Fannie Mae tiene dos casos que importan a muchas familias. Si hay varios prestatarios, solo uno tiene que vivir en la casa y estar en el título. Y considera dueño-ocupante a un hijo que compra una casa para sus padres, si los padres no pueden trabajar o no tienen ingresos suficientes para calificar solos; lo mismo para padres que compran para un hijo adulto con discapacidad.5

Si este es tu caso
Quieres dar casa a tus papás
Fannie Mae te considera dueño-ocupante si tus papás no pueden trabajar o no califican solos.5
Compras para un hijo adulto con discapacidad
Fannie Mae considera dueño-ocupante al padre o tutor en esa situación.5
Tu familia firma contigo sin vivir ahí
Con FHA, en 2 a 4 unidades el préstamo no puede pasar de 75% del valor.1 La guía de cómo poner la casa a nombre de la familia explica las formas de ser dueños.
La renta de las otras unidades: cuánto cuenta para calificar
La renta te puede ayudar a calificar, pero el prestamista no la cuenta completa. Con FHA, la renta de la propiedad cuenta como ingreso cuando es una casa con ADU o una de 2 a 4 unidades. Para 2 a 4 unidades, el prestamista la documenta con un avalúo que muestre la renta justa de mercadorenta justa de mercado (FMR)La renta justa de mercado (FMR, por sus siglas en inglés) es la renta que HUD estima cada año para cada área y cada tamaño de vivienda, incluyendo los servicios básicos (menos el teléfono). No es la renta más baja ni la más alta: por regla, se fija en el percentil 40, el monto por debajo del cual renta el 40% de las viviendas de calidad estándar de la zona. HUD la usa para calcular los estándares de pago del programa de vales de elección de vivienda (Sección 8) y para otros programas; en aquitucasa la usamos como punto de referencia de lo que cuesta rentar en tu condado y del salario que hace falta para pagarla.Ver la definición completa y con los contratos de renta, si los hay. Si no tienes historial como arrendador, usa el 75% de lo menor entre la renta de mercado y la del contrato. La renta de una ADU no puede pasar de 30% de tu ingreso total para calificar. Además, el prestamista no puede restar esa renta de tu pago de la hipoteca: la suma a tu ingreso.1
Fannie Mae calcula distinto. En una compra, multiplica la renta bruta mensual por 75% y le resta el pago completo de la propiedad. Si tienes menos de 12 meses de experiencia administrando rentas, el resultado positivo solo sirve para cubrir ese pago, no como ingreso extra. En una ADU, solo cuenta la renta de una ADU existente, y hasta 30% de tu ingreso para calificar.7 Por lo general, la renta de la unidad donde vives tú no cuenta.8
Ejemplo con números reales
Renta de mercado y pago típico, para comparar
Con números nacionales: la renta justa de mercado de 2 recámaras que publica HUD y el pago de una casa típica con FHA.
- Renta justa de mercado de 2 recámaras (promedio nacional)
- $1,750
- Precio de una casa típica en EE. UU.
- $332,700
- Pago mensual típico con FHA (principal, intereses, impuesto, seguro y seguro hipotecario)
- $2,759
Es un ejemplo con números nacionales, no de un dúplex. Si no tienes historial como arrendador, FHA cuenta solo el 75% de lo menor entre la renta de mercado y la del contrato.1 Prueba tus números en la calculadora.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?En 3 o 4 unidades, FHA agrega una prueba: la renta tiene que alcanzar para el pago. El pago de principal, intereses, impuestos y seguro, dividido entre la renta neta de todas las unidades, no puede pasar del 100%. Esa renta neta usa la renta de mercado de todas las unidades, incluida la tuya, menos lo mayor entre el estimado del tasador para vacantes y mantenimiento o el 25%.1 La guía de la relación deuda-ingreso explica cómo se suman tus ingresos y tus deudas.

Límites de préstamo y ahorros que te pedirán
El límite de FHA no es el mismo para una casa que para un dúplex. La ley calcula el monto máximo por separado para casas de 1, 2, 3 y 4 familias.4 Según HUD, los límites para varias unidades son múltiplos fijos del límite de una unidad, y puedes buscar el de tu condado en su página de límites de FHA.3 El límite FHAlímite FHAEl límite FHA es el monto máximo de hipoteca que la Administración Federal de Vivienda puede asegurar en un condado o área metropolitana. La ley lo calcula a partir del precio mediano de las casas de la zona: en general es el 115% de ese precio, pero nunca menos de un piso nacional (65% del límite conforme) ni más de un techo nacional (150% de ese límite). Por eso los condados caros tienen límites más altos. Hay un límite distinto para casas de una, dos, tres y cuatro unidades. HUD publica los límites cada año y nosotros los mostramos para cada condado.Ver la definición completa de una unidad va de $541,287 a $1,299,500 según el condado.
Límites FHA de una unidad por estado
| Estado | Límite FHA (1 unidad) | Valor típico de una casa |
|---|---|---|
| Alabama | $541,287 | $209,900 |
| Alaska | $541,287 – $596,850 | $352,900 |
| Arizona | $541,287 – $609,500 | $394,500 |
| Arkansas | $541,287 | $188,000 |
| California | $541,287 – $1,249,125 | $734,700 |
| Carolina del Norte | $541,287 – $805,000 | $288,900 |
| Carolina del Sur | $541,287 – $690,000 | $259,000 |
| Colorado | $541,287 – $1,249,125 | $539,400 |
| Connecticut | $541,287 – $977,500 | $366,900 |
| Dakota del Norte | $541,287 | $249,900 |
| Dakota del Sur | $541,287 – $541,650 | $257,400 |
| Delaware | $541,287 – $630,200 | $352,000 |
| Distrito de Columbia | $1,249,125 | $737,100 |
| Florida | $541,287 – $990,150 | $359,000 |
| Georgia | $541,287 – $718,750 | $303,300 |
| Hawái | $586,500 – $1,299,500 | $839,100 |
| Idaho | $541,287 – $1,249,125 | $418,600 |
| Illinois | $541,287 | $263,300 |
| Indiana | $541,287 | $218,200 |
| Iowa | $541,287 | $208,000 |
| Kansas | $541,287 | $217,200 |
| Kentucky | $541,287 | $205,600 |
| Luisiana | $541,287 | $216,500 |
| Maine | $541,287 – $615,250 | $296,600 |
| Maryland | $541,287 – $1,249,125 | $419,900 |
| Massachusetts | $541,287 – $1,249,125 | $562,100 |
| Míchigan | $541,287 | $231,600 |
| Minnesota | $541,287 – $552,000 | $329,300 |
| Misisipi | $541,287 | $169,800 |
| Misuri | $541,287 | $230,300 |
| Montana | $541,287 – $754,400 | $375,800 |
| Nebraska | $541,287 – $603,750 | $238,600 |
| Nevada | $541,287 – $736,000 | $435,400 |
| Nueva Jersey | $541,287 – $1,249,125 | $454,400 |
| Nueva York | $541,287 – $1,249,125 | $423,800 |
| Nuevo Hampshire | $541,287 – $962,550 | $402,500 |
| Nuevo México | $541,287 – $692,300 | $248,100 |
| Ohio | $541,287 – $591,100 | $214,800 |
| Oklahoma | $541,287 | $199,800 |
| Oregón | $541,287 – $762,450 | $477,600 |
| Pensilvania | $541,287 – $630,200 | $254,500 |
| Puerto Rico | $541,287 – $690,000 | $131,500 |
| Rhode Island | $787,750 | $404,200 |
| Tennessee | $541,287 – $1,029,250 | $286,700 |
| Texas | $541,287 – $813,050 | $283,800 |
| Utah | $541,287 – $1,163,800 | $489,400 |
| Vermont | $541,287 – $575,000 | $316,600 |
| Virginia | $541,287 – $1,249,125 | $383,700 |
| Virginia Occidental | $541,287 – $1,249,125 | $162,600 |
| Washington | $541,287 – $1,063,750 | $564,600 |
| Wisconsin | $541,287 – $552,000 | $266,500 |
| Wyoming | $541,287 – $1,249,125 | $309,700 |
Son límites de una unidad; los de 2 a 4 unidades son múltiplos fijos de estos, según HUD. Fuente: HUD · Oficina del Censo (ACS)
También te pedirán más reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa, es decir, ahorros que te quedan después del cierre. Con FHA, el prestamista debe verificar reservas de tres meses de pago en 3 o 4 unidades, y de dos meses en una casa con ADU si usa la renta para calificarte.1 En los préstamos de Fannie Mae evaluados con su sistema Desktop Underwriter, se piden seis meses para una residencia principal de 2 a 4 unidades.9 Y los préstamos para casas de más de una unidad pueden costar un poco más.10 La guía de cuánto necesitas para el pago inicial explica los mínimos de cada préstamo.
Cuando te vuelves arrendador: renta, impuestos y vivienda justa
Si tienes un préstamo FHA en una propiedad de 2 a 4 unidades, firmas el formulario HUD-92561. Ahí te comprometes a no rentar ninguna parte para uso transitorio u hotelero mientras el préstamo esté asegurado: HUD define ese uso como cualquier renta por menos de 30 días, o con servicios de hotel como limpieza o ropa de cama.2 Para una renta normal, conviene un contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa por escrito; la guía de tu contrato de renta explica qué incluye.
La renta se reporta al IRS. Según la Publicación 527, en la mayoría de los casos incluyes en tu ingreso todo lo que recibes como renta. Si rentas parte de tu propiedad, divides ciertos gastos entre la parte rentada y la tuya, y los gastos de la parte rentada se deducen en el Anexo E (Schedule E). Ojo con la familia: si un familiar vive en la unidad y no paga una renta justa como su vivienda principal, esos días cuentan como uso personal. Una renta justa es la que pagaría alguien que no es tu pariente.11 Un sitio VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa prepara declaraciones básicas gratis si calificas; los servicios varían por sitio, así que pregunta si atienden ingresos de renta.14
Del plan familiar a las llaves, paso a paso
1. Decides con tu familia quién vive en cada unidad
Antes de buscar
Al menos un prestatario FHA se muda dentro de 60 días y se queda un año.1
2. Revisas si la ADU o las unidades son legales
Antes de ofrecer
Fannie Mae considera legal una ADU si la zonificación actual la permite.6
3. Buscas el límite de tu condado
Al preaprobarse
Los límites de varias unidades son múltiplos del límite de una unidad.3
4. El tasador estima la renta
Durante el préstamo
Con FHA, para 2 a 4 unidades el avalúo muestra la renta justa de mercado.1
6. Firmas y te mudas
El día del cierre
En 2 a 4 unidades con FHA, firmas el compromiso de no rentar por menos de 30 días.2
7. Reportas la renta
En tu declaración de impuestos
Incluye la renta en tu ingreso y divide los gastos de la parte rentada.11
Errores que salen caros
Error: Calcular tu presupuesto con la renta completa de las otras unidades.
Mejor: El prestamista cuenta por lo general el 75%, y a veces solo para cubrir el pago.7
Error: Contar con un familiar que firma pero no vivirá en un dúplex FHA.
Mejor: En 2 a 4 unidades, ese préstamo FHA no puede pasar de 75% del valor.1
Error: Dar por hecho que la ADU es legal.
Mejor: Pregunta a tu ciudad; el tasador revisa la zonificación.6
Error: Rentar una unidad por noches con un préstamo FHA.
Mejor: Con FHA no puedes rentar por menos de 30 días mientras tengas el préstamo.2
Error: No reportar la renta que te paga tu familia.
Mejor: Inclúyela en tu ingreso; si no es una renta justa, cambian tus deducciones.11
Error: Poner en el anuncio a quién prefieres como inquilino.
Mejor: Los anuncios discriminatorios están prohibidos aunque vivas en la propiedad.13
Qué hacer esta semana
- Habla con tu familia de quién vivirá en cada unidad y quién firmará; con FHA, al menos uno debe mudarse dentro de 60 días.1
- Busca en la página de HUD el límite FHA de 2, 3 o 4 unidades de tu condado.3
- Pregunta en tu ciudad si la ADU o las unidades que te interesan son legales.6
- Pide a varios prestamistas cómo contarían la renta en tu caso y cuántas reservas te pedirían.1
- Calcula tus ahorros para el pago inicial, el cierre y las reservas con la herramienta de cuánta casa puedo comprar.1
- Si quieres ayuda con tu plan, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.15
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo comprar un dúplex con un préstamo FHA?
Sí. Los programas de FHA para una familia cubren propiedades de una a cuatro unidades que sean la residencia principal del dueño. Al menos uno de los prestatarios debe mudarse dentro de los 60 días después de firmar y planear vivir ahí al menos un año.
¿La renta de la otra unidad me ayuda a calificar?
Puede ayudar, pero no completa. En FHA, si no tienes historial de rentas, el prestamista usa el 75% de lo menor entre la renta de mercado y la del contrato. En Fannie Mae, multiplica la renta bruta por 75% y le resta el pago de la propiedad; si tienes menos de 12 meses de experiencia como arrendador, solo sirve para cubrir ese pago.
¿Una casa con ADU cuenta como dos unidades?
Para FHA, una casa de una unidad con una sola ADU sigue siendo de una unidad. Para Fannie Mae, depende de las características, como medidores separados, una dirección propia y si la unidad se puede rentar legalmente; lo determina el tasador.
¿Cuánto me pueden prestar para un dúplex?
Los límites de FHA para varias unidades son múltiplos fijos del límite de una unidad, que va de $541,287 a $1,299,500 según el condado. Puedes buscar el límite de 2, 3 o 4 unidades de tu condado en la página de límites de FHA de HUD.
¿Puedo comprar una casa para mis papás sin vivir ahí?
Fannie Mae considera dueño-ocupante a un hijo que compra para dar vivienda a sus padres si ellos no pueden trabajar o no tienen ingresos suficientes para calificar solos. Pregunta a varios prestamistas qué programas ofrecen para tu caso.
¿Tengo que declarar la renta que me paga mi familia?
Según el IRS, en la mayoría de los casos debes incluir en tu ingreso todo lo que recibes como renta. Si un familiar vive ahí y no paga una renta justa como su vivienda principal, esos días cuentan como uso personal, lo que cambia cómo divides los gastos. Un sitio VITA puede ayudarte gratis si calificas.
¿Puedo rentar una de las unidades por días con FHA?
No mientras tengas el préstamo asegurado por FHA. En el formulario HUD-92561 te comprometes a no rentar ninguna parte para uso transitorio u hotelero, que HUD define como rentas de menos de 30 días o con servicios de hotel.
¿Necesito más ahorros para comprar varias unidades?
Con FHA, el prestamista debe verificar reservas de tres meses de pago en propiedades de 3 o 4 unidades, y de dos meses en una casa con ADU si usa la renta para calificarte. En los préstamos de Fannie Mae evaluados con Desktop Underwriter, se piden seis meses para una residencia principal de 2 a 4 unidades.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD · Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 2. HUD · Form HUD-92561, Borrower's Contract with Respect to Hotel and Transient Use of Property · hud.gov · Consultado el 17 de octubre de 2026
- 3. HUD · FHA Mortgage Limits · entp.hud.gov · Consultado el 17 de octubre de 2026
- 4. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §1709, Insurance of mortgages (National Housing Act §203) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Selling Guide B2-1.1-01, Occupancy Types · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Selling Guide B2-3-04, Special Property Eligibility Considerations · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Selling Guide B3-3.8-02, Rental Income from the Subject Property · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B3-3.8-01, General Rental Income Information · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. Fannie Mae · Selling Guide B3-4.1-01, Minimum Reserve Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. CFPB · Request and review multiple Loan Estimates · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. IRS · Publication 527, Residential Rental Property · irs.gov · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3603, Effective dates of certain prohibitions (Fair Housing Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3604, Discrimination in the sale or rental of housing (Fair Housing Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. IRS · Free tax return preparation for eligible taxpayers · irs.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 11 minutos de lectura
Comprar casa con tu familia: coprestatarios y cosignatarios
Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN.
- Un coprestatario firma el pagaré y en general queda en el título; un cosignatario firma el pagaré y responde por la deuda, pero no es dueño de la casa.
- El prestamista suma el ingreso de todos los que firman, pero también sus deudas; si un familiar no vive en la casa, su propio pago de vivienda también cuenta.
- En FHA, con un prestatario que no vivirá en la casa, el máximo financiado es 75%, salvo que sean familiares; en Fannie Mae, el máximo es 95% con su sistema automatizado.
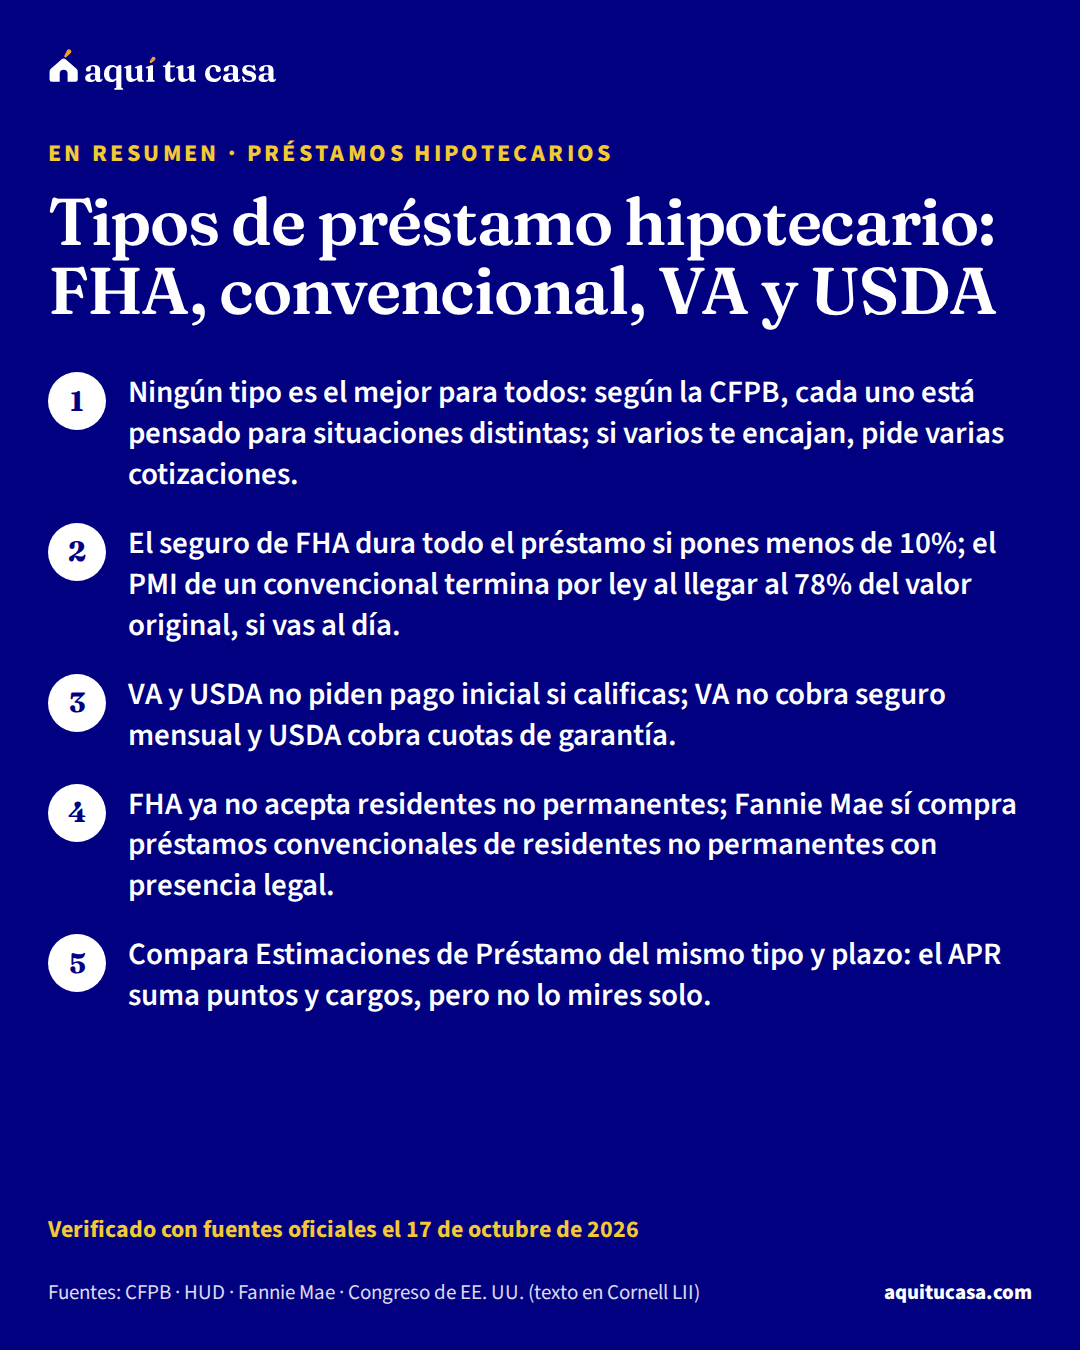
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
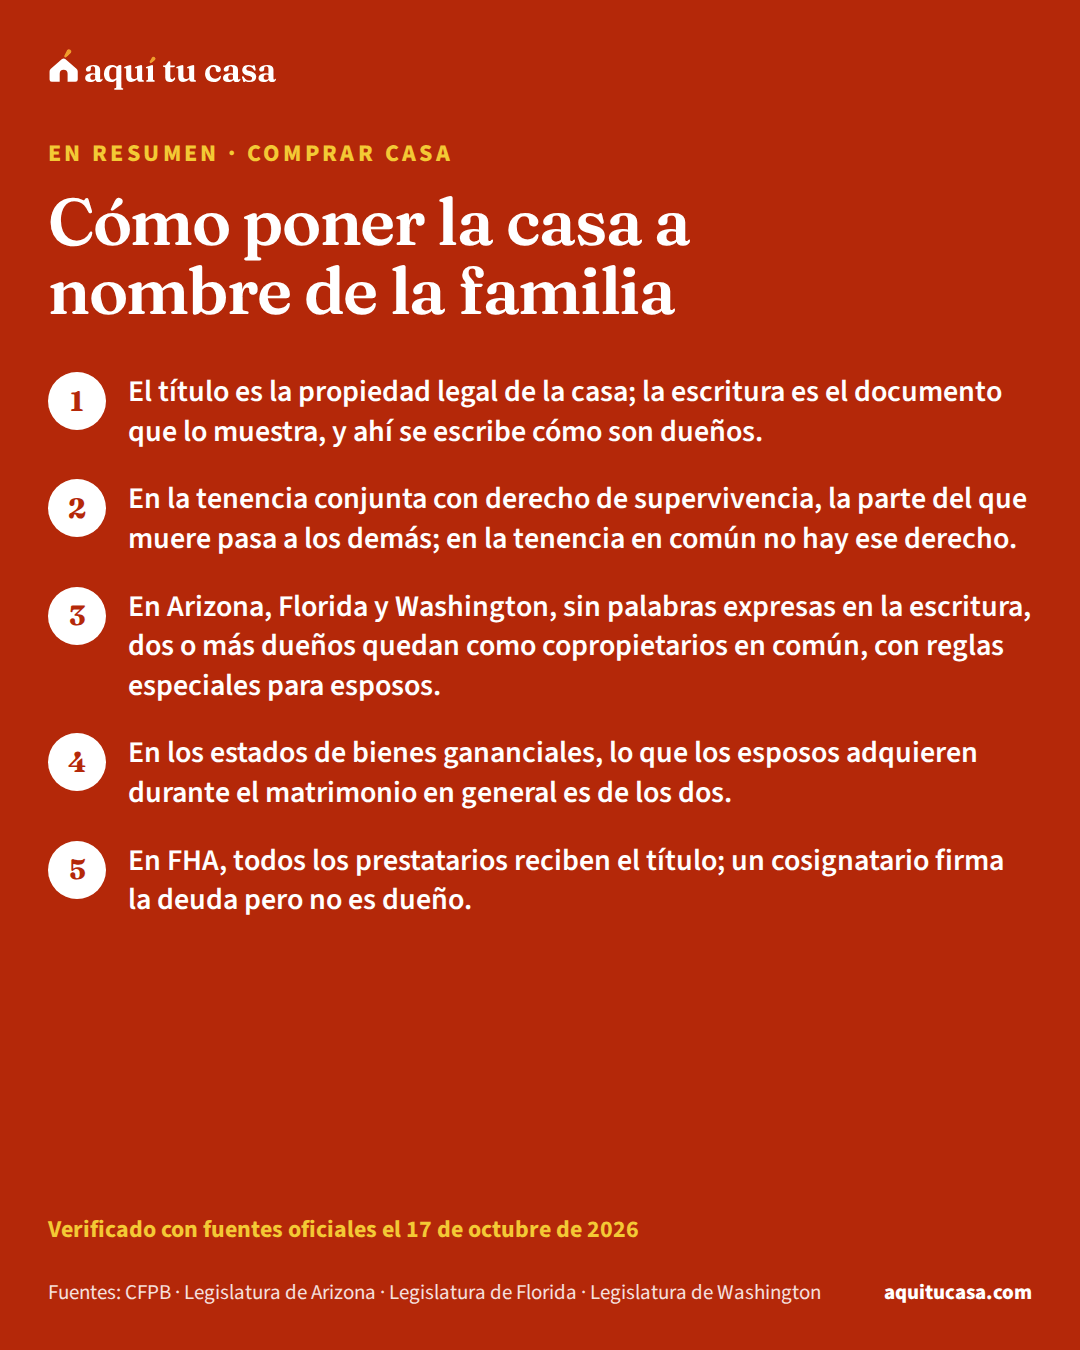
- Comprar casa Cómo poner la casa a nombre de la familia Tenencia conjunta, tenencia en común y bienes gananciales: qué dicen las leyes de algunos estados, qué piden los préstamos y dónde hay ayuda legal gratis. 11 minutos de lectura
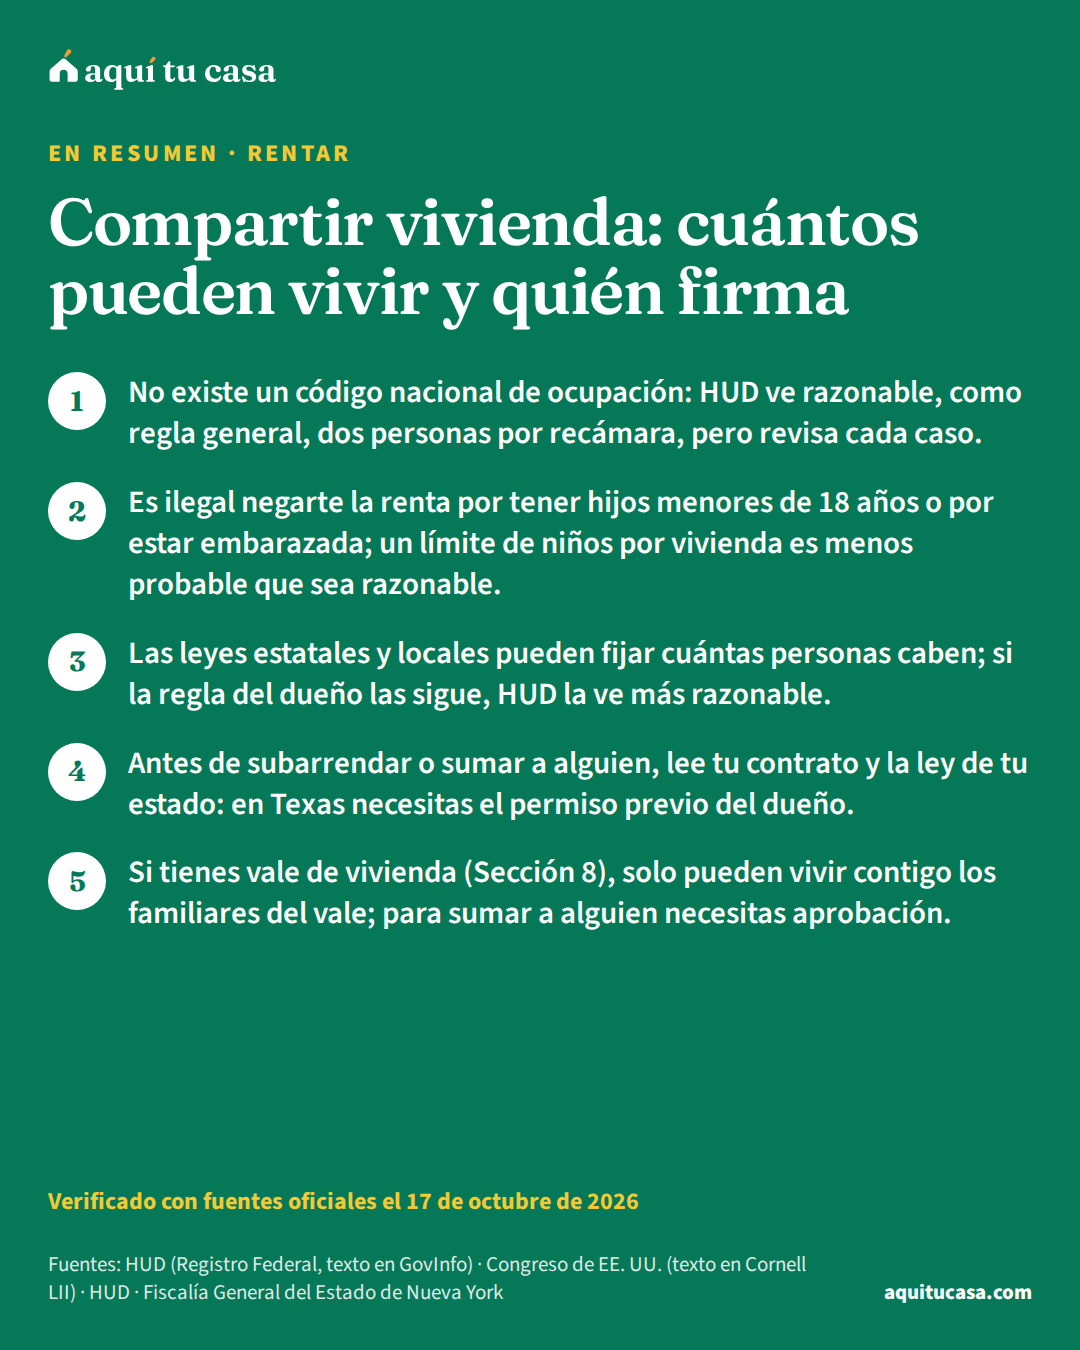
- Rentar Compartir vivienda: cuántos pueden vivir y quién firma Cuántas personas pueden vivir en una vivienda, cuándo un límite discrimina a familias con niños, y qué saber antes de subarrendar o sumar a alguien. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.