Comprar terreno o casa móvil: título, préstamos y riesgos
Cómo comprar terreno o una casa prefabricada (móvil): bien raíz o propiedad personal, cómo se titula, préstamos FHA y chattel, lotes rentados y colonias.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una casa prefabricada (casa móvil) puede titularse como bien raíz o como propiedad personal, y eso cambia todo: con el terreno y un cimiento permanente puede financiarse con una hipoteca, como FHA de Título II o un préstamo convencional; como propiedad personal se financia con un préstamo chattel, que según la CFPB suele tener tasas más altas y menos protecciones. FHA también ofrece préstamos de Título I para la casa sola, el lote solo o los dos. Si compras un lote a un desarrollador, la ley federal te puede dar un informe de la propiedad y siete días para cancelar.
Lo más importante
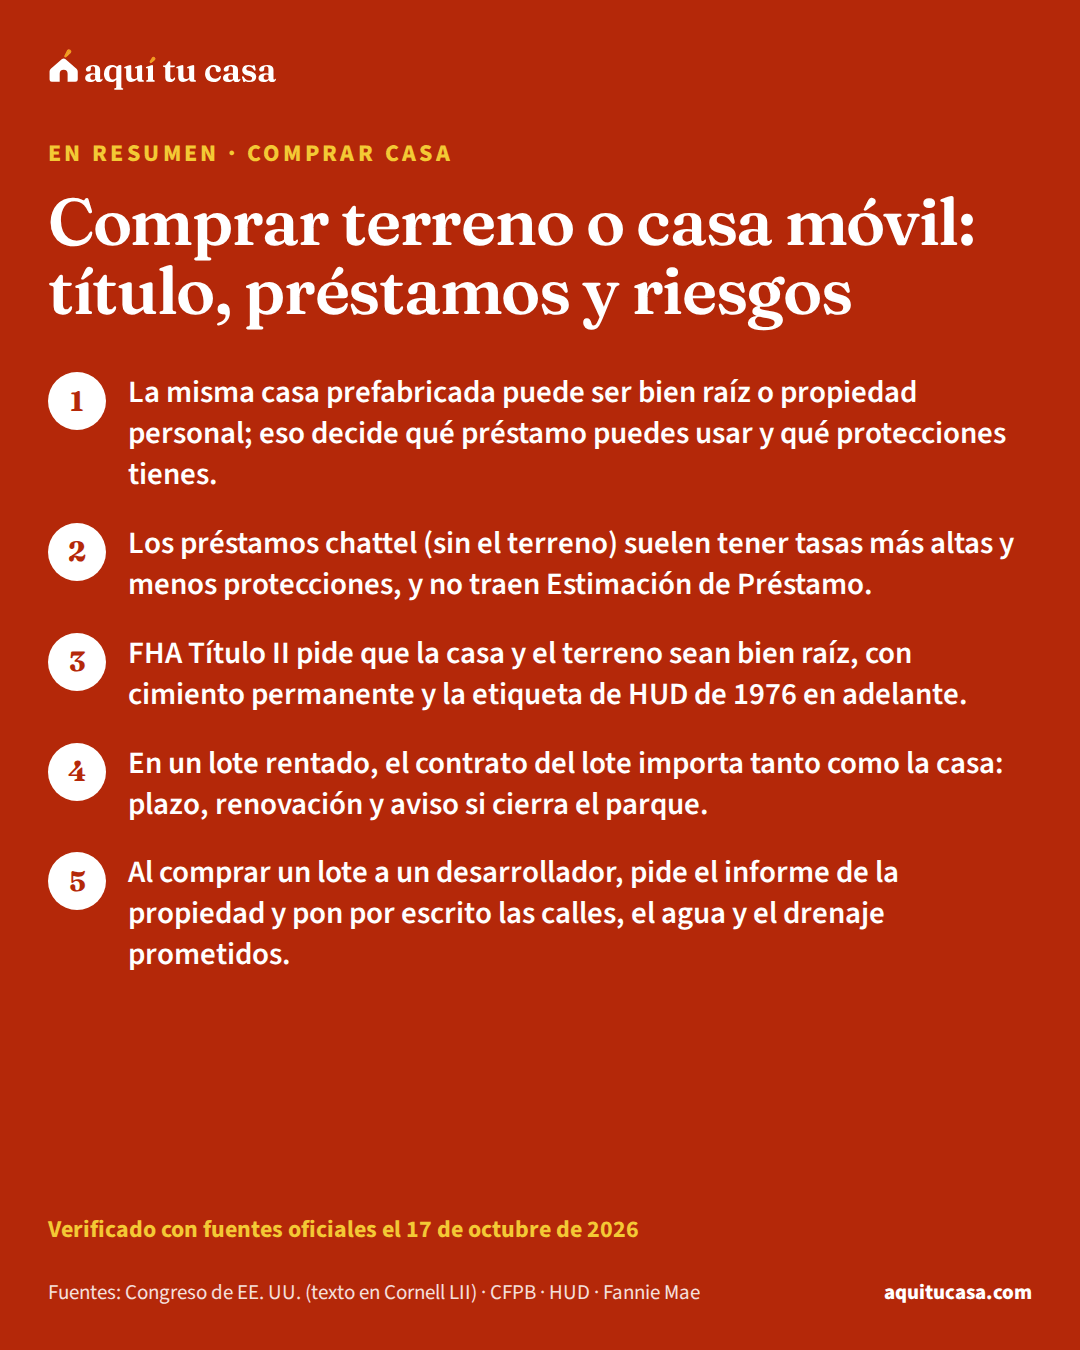
- La misma casa prefabricada puede ser bien raíz o propiedad personal; eso decide qué préstamo puedes usar y qué protecciones tienes.
- Los préstamos chattel (sin el terreno) suelen tener tasas más altas y menos protecciones, y no traen Estimación de Préstamo.
- FHA Título II pide que la casa y el terreno sean bien raíz, con cimiento permanente y la etiqueta de HUD de 1976 en adelante.
- En un lote rentado, el contrato del lote importa tanto como la casa: plazo, renovación y aviso si cierra el parque.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar una casa prefabricada (manufactured home), también llamada casa móvil o tráila, nueva o usada.
- Quieres comprar un terreno para poner una casa prefabricada o para construir.
- Vas a poner tu casa en un lote rentado o en un parque de casas móviles y quieres saber qué cambia.
Busca ayuda directa primero si…
- Compras una casa nueva construida en el sitio por un constructor: la guía de casa nueva de constructor es la tuya.
- Ya firmaste un contrato por escritura (contract for deed) y tienes problemas con el vendedor: la asistencia legal gratuita puede revisar tu caso; aquí solo explicamos qué es.
Una casa prefabricada, que muchos llaman casa móvil o tráila, puede ser la forma más accesible de tener casa propia, sobre todo si ya tienes o puedes comprar un terreno. Pero las reglas son distintas a las de una casa construida en el sitio. Esta guía es para quien piensa comprar un terreno, una casa prefabricada o las dos cosas: explica cuándo la casa es bien raíz y cuándo es propiedad personal, cómo se titula, qué préstamos existen y qué revisar antes de firmar.
Casa móvil, casa prefabricada y terreno: de qué hablamos
La ley federal llama casa prefabricada (manufactured home) a una estructura que se puede transportar en una o más secciones, de cierto tamaño mínimo, diseñada para usarse como vivienda con o sin cimiento permanente cuando se conecta a los servicios.1 La CFPB explica que a estas casas muchas veces se les llama casas móviles o tráilas. Se construyen en una fábrica, se llevan sobre su propia estructura hasta el sitio y deben construirse e instalarse según normas de HUD.2
La gran diferencia con una casa construida en el sitio es legal: una casa prefabricada se puede titular como bien raíz o como propiedad personal. Para que sea bien raíz, por lo general tiene que estar sobre un cimiento permanente en un terreno que sea del dueño de la casa. Si es propiedad personal, por lo general se financia con un préstamo de propiedad personal, llamado préstamo chattel.2 Esa diferencia decide qué préstamo puedes usar, cuánto cuesta y qué protecciones tienes.
Bien raíz o propiedad personal, lado a lado
Casa y terreno juntos
Bien raíz
Si eres dueño del terreno, pregunta si la casa puede titularse como bien raíz antes de aceptar un préstamo chattel.2
Por qué importa si es bien raíz o propiedad personal
Según la CFPB, los préstamos chattel están garantizados por la casa pero no por el terreno, y en general tienen tasas de interés más altas y menos protecciones para el consumidor que las hipotecas. Algunas personas los eligen para no arriesgar su terreno si no pueden pagar. Las casas prefabricadas suelen venir con tasas más altas y pocas oportunidades de refinanciar, y quienes no son dueños del terreno tienen más probabilidad de que su casa pierda valor y menos protecciones si se atrasan.3
Las protecciones cambian también en el papeleo. La CFPB señala que solo quienes tienen hipoteca reciben ciertas divulgaciones de la ley RESPA al solicitar y cerrar el préstamo.2 Y en un préstamo para casa prefabricada que no está garantizado por bienes raíces no recibes Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa ni Declaración de Cierre, sino las divulgaciones de “Truth-in-Lending”.4 Aun así, esas divulgaciones muestran la tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa y los costos: compara varias ofertas.

Los prestamistas también pueden cobrar un poco más por un préstamo para casa prefabricada que por uno para una casa construida en el sitio.5 La guía de tasas de interés explica cómo comparar ofertas, y la de tipos de préstamo hipotecario, las diferencias entre FHA y convencional.
Cómo se titula una casa prefabricada
Cada estado tiene su proceso para pasar una casa prefabricada de propiedad personal a bien raíz. Como ejemplo, en Florida el dueño de una casa móvil fijada de forma permanente a un terreno que también es suyo, o que renta con un contrato registrado de 30 años o más, puede retirar para siempre el título de la casa móvil. Registra en el condado el título original, la descripción legal del terreno y una declaración jurada de que la casa está fijada al terreno, y luego pide al estado retirar el título. Desde entonces, la casa se traspasa por escritura junto con el terreno.9
Esto importa para el préstamo. Para FHA de Título II, al cierre se requiere un título de propiedadtítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa que muestre la casa y el terreno clasificados como bien raíz, y si había dos títulos, se deben cumplir los requisitos estatales o locales para cancelar el título de propiedad personal.6 Fannie Mae también pide que la casa y el terreno estén clasificados legalmente como bien raíz según la ley del estado.7 La guía de seguro de título explica cómo se revisa el título y qué es la escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa.
Préstamos: FHA Título II, FHA Título I, convencional y chattel
| Opción | Qué financia | Lo principal que piden |
|---|---|---|
| FHA Título II | Casa y terreno como bien raíz | Cimiento permanente, al menos 400 pies cuadrados, etiqueta de HUD de 1976 en adelante |
| FHA Título I | La casa sola, el lote solo o los dos | Vivir en la casa; la casa puede ser propiedad personal |
| Convencional (Fannie Mae) | Casa y terreno como bien raíz | Al menos 12 pies de ancho y 400 pies cuadrados, sin ruedas ni ejes |
| Chattel | Solo la casa, como propiedad personal | Varía según el prestamista |
Para un préstamo FHA de Título II, la casa debe estar diseñada para una familia, tener al menos 400 pies cuadrados y la etiqueta de certificación de HUD que muestra que se construyó el 15 de junio de 1976 o después según las normas federales. Además, debe estar clasificada como bien raíz, seguir sobre su chasis permanente, tener un cimiento permanente según la guía de HUD y haber llegado directo del fabricante o del vendedor al sitio.6
El Título I de FHA funciona distinto. Financia la compra o el refinanciamiento de la casa sola, del lote solo donde la pondrás, o de la casa y el lote juntos. La casa puede tratarse como propiedad personal cuando conserva su título de vehículo, o como bien raíz cuando se cancela ese título. El prestamista puede tomar la casa como garantía de propiedad personal y, a la vez, un gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre el terreno. Tienes que ser dueño de la casa y vivir en ella como tu residencia principal. El plazo máximo es de 20 años y 32 días para la casa y de 15 años y 32 días para el lote.6
En un préstamo convencional que compra Fannie Mae, el préstamo se garantiza con la casa y con tu interés en el terreno, y ambos deben ser bien raíz.7 La casa debe estar sobre un chasis permanente unido a un cimiento permanente, con la placa de datos y la etiqueta de HUD; sin enganche, ruedas ni ejes; de al menos 12 pies de ancho y 400 pies cuadrados; y conectada de forma permanente a un tanque séptico o al drenaje.8
Si la casa va en un lote rentado o en un parque
Muchas casas prefabricadas están en lotes rentados. Para un préstamo de Título I en una comunidad de tres o más casas del mismo dueño, el contrato del lote debe durar tres años o más, poder renovarse por periodos de un año o más, y obligar al dueño a avisarte por escrito al menos 180 días antes de que termine el plazo si tienes que mudarte porque la comunidad cierra. Si no avisa a tiempo, el contrato se renueva un año más.6
Fannie Mae, en cambio, solo acepta una casa en terreno rentado si eres dueño de la casa y está en un condominio o desarrollo planificado que ella aprobó.7 Y recuerda lo que dice la CFPB: quienes no son dueños del terreno tienen más probabilidad de que su casa pierda valor y menos protecciones si se atrasan.3
Si este es tu caso
Tu casa irá en un lote rentado
Con un préstamo FHA de Título I, el contrato del lote debe durar al menos tres años y darte 180 días de aviso si cierra la comunidad.6
Quieres comprar terreno para construir
Un préstamo de construcción suele ser de corto plazo y con tasa más alta; compara varios.10 La guía de casa nueva de constructor explica las inspecciones y garantías.
Buscas la opción más económica
Un consejero de vivienda aprobado por HUD puede comparar contigo un préstamo chattel y una hipoteca, muchas veces gratis o a bajo costo.15
Comprar un terreno: lo que revisar antes de firmar
Si compras un lote a un desarrollador, la Ley de Ventas Interestatales de Terrenos te protege cuando la venta no está exenta. El desarrollador debe darte un informe impreso de la propiedad antes de que firmes el contrato, y no puede decir que dará o terminará calles, drenaje, agua, gas, electricidad o áreas de recreo sin ponerlo en el contrato.11 Puedes cancelar el contrato hasta la medianoche del séptimo día después de firmarlo, o más si lo dice tu estado; y si no te dieron el informe antes de firmar, tienes hasta dos años.11
Comprar terreno y casa prefabricada, paso a paso
1. Revisas el lote y lo que promete el vendedor
Antes de firmar
Si te prometen calles, agua o drenaje, deben estar en el contrato.11
2. Pides el informe de la propiedad
Antes de firmar con un desarrollador
Si la venta no está exenta, tienes 7 días para cancelar; 2 años si no te lo dieron.11
3. Revisas la casa y su etiqueta
Antes de ofrecer
Para FHA de Título II, la etiqueta de HUD debe mostrar 15 de junio de 1976 o después.6
4. Decides cómo se titulará
Antes de pedir el préstamo
Bien raíz con el terreno, o propiedad personal: eso define el préstamo.2
5. Comparas préstamos
Con varias ofertas
Los préstamos chattel suelen tener tasas más altas y menos protecciones.3
Pruébalo con tus númerosComparar préstamos6. Cierras y registras
El día del cierre
Con FHA de Título II, la casa y el terreno deben quedar como bien raíz.6
Si piensas construir en tu terreno, la CFPB explica que un préstamo de construcción por lo general es de corto plazo, con tasas más altas que una hipoteca, y el dinero se entrega por partes según avanza la obra. Al final puedes pagar el saldo de una vez o quizá convertirlo en hipoteca; si no se convierte solo, tal vez tengas que solicitar un préstamo nuevo.10 Si solo quieres el lote para una casa prefabricada, el Título I de FHA tiene préstamos para comprar el lote.6
Colonias y contratos por escritura
La palabra “colonia” tiene un significado en la ley federal. Una colonia es una comunidad en Arizona, California, Nuevo México o Texas, a menos de 150 millas de la frontera con México, que se identifica por criterios como la falta de agua potable, de drenaje adecuado o de vivienda digna, segura y sanitaria, y que ya existía antes de la ley que la definió. Esos cuatro estados deben destinar parte de sus fondos federales de desarrollo comunitario a agua, drenaje y vivienda para quienes viven en las colonias.12
En la compra de terrenos y casas también aparecen los contratos por escritura (contract for deed). Según la CFPB, en ellos el vendedor se queda con el título legal hasta que terminas todos los pagos, y mientras tanto tú sueles cargar con las reparaciones, los impuestos a la propiedad y las mejoras. La CFPB encontró que muchas veces se dirigen a comunidades hispanas e inmigrantes, entre otras.13 Antes de firmar uno, o si ya lo firmaste y tienes dudas, la asistencia legal gratuita puede revisar tu caso. La LSC financia organizaciones de asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa en todos los estados, y en su sitio buscas la más cercana con tu dirección o ciudad.14 La guía de asistencia legal gratuita explica cómo pedirla.

Errores que salen caros
Error: Aceptar un préstamo chattel sin preguntar si la casa puede ser bien raíz.
Mejor: Si eres dueño del terreno, pregunta: los préstamos chattel suelen tener tasas más altas y menos protecciones.3
Error: Poner la casa en un lote rentado sin leer el contrato del lote.
Mejor: Revisa el plazo, la renovación y el aviso si cierra la comunidad.6
Error: Comprar un lote a un desarrollador sin el informe de la propiedad.
Mejor: Pídelo antes de firmar; si no te lo dieron, puedes cancelar dentro de dos años.11
Error: Confiar en promesas de calles, agua o drenaje que no están en el contrato.
Mejor: Exige que queden por escrito en el contrato.11
Error: Comprar una casa vieja sin revisar la etiqueta de HUD.
Mejor: Para FHA de Título II, debe ser del 15 de junio de 1976 o después.6
Error: Firmar un contrato por escritura sin entender quién tiene el título.
Mejor: El vendedor se queda con el título hasta el último pago; la asistencia legal gratuita puede revisarlo contigo antes.13
Qué hacer esta semana
- Averigua si la casa que te interesa está titulada como bien raíz o como propiedad personal.2
- Revisa el año de fabricación y la etiqueta de certificación de HUD.6
- Si la casa irá en un lote rentado, pide el contrato del lote y revisa plazo, renovación y aviso.6
- Si compras un lote a un desarrollador, pide el informe de la propiedad antes de firmar.11
- Pide ofertas de varios prestamistas, de hipoteca y de chattel, y compáralas en la herramienta de comparar préstamos.3
- Si quieres ayuda, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.15
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué diferencia hay entre una casa móvil y una casa prefabricada?
En el uso diario se dice casa móvil o tráila, pero la ley federal habla de casa prefabricada (manufactured home): una estructura transportable, diseñada como vivienda con o sin cimiento permanente. Para FHA de Título II, la casa debe tener la etiqueta de HUD que muestra que se construyó el 15 de junio de 1976 o después, según las normas federales.
¿Qué es un préstamo chattel?
Es un préstamo de propiedad personal: está garantizado por la casa pero no por el terreno. Según la CFPB, en general tiene tasas más altas y menos protecciones que una hipoteca, aunque sus costos de originación son más bajos y cierra rápido.
¿Puedo comprar una casa prefabricada con FHA?
Sí, de dos formas. Con el Título II, la casa y el terreno deben ser bien raíz, con cimiento permanente, al menos 400 pies cuadrados y la etiqueta de HUD. Con el Título I, FHA asegura préstamos para la casa sola, el lote solo o los dos, y la casa puede ser propiedad personal; tienes que vivir en ella.
¿Me dan una Estimación de Préstamo para una casa móvil?
Solo si el préstamo está garantizado por bienes raíces. Según la CFPB, en un préstamo para casa prefabricada o móvil que no está garantizado por bienes raíces no recibes Estimación de Préstamo ni Declaración de Cierre, sino las divulgaciones de Truth-in-Lending.
¿Cómo convierto mi casa móvil en bien raíz?
Depende de tu estado. En Florida, por ejemplo, si la casa está fijada de forma permanente a un terreno tuyo, registras en el condado ciertos documentos y pides al estado retirar el título de la casa móvil; después se traspasa por escritura junto con el terreno. Pregunta en la oficina de títulos de tu estado y en el registro de tu condado.
¿Puedo cancelar la compra de un lote a un desarrollador?
Si la venta no está exenta de la Ley de Ventas Interestatales de Terrenos, puedes cancelarla hasta la medianoche del séptimo día después de firmar, o más si lo dice tu estado. Si no te dieron el informe de la propiedad antes de firmar, tienes hasta dos años.
¿Qué es una colonia?
La ley federal define una colonia como una comunidad en Arizona, California, Nuevo México o Texas, a menos de 150 millas de la frontera con México, que ya existía antes del 28 de noviembre de 1990 y que se identifica por la falta de agua potable, de drenaje adecuado o de vivienda digna. Esos estados destinan parte de sus fondos federales de desarrollo comunitario a agua, drenaje y vivienda en las colonias.
¿Puedo financiar el terreno para construir mi casa?
Hay varias formas. El Título I de FHA tiene préstamos para comprar un lote donde poner una casa prefabricada. Para construir, un préstamo de construcción es por lo general de corto plazo, con tasas más altas que una hipoteca, y quizá tengas que solicitar después un préstamo nuevo si no se convierte solo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §5402, Definitions (National Manufactured Housing Construction and Safety Standards) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. CFPB · CFPB Finds Majority of Manufactured-Housing Borrowers Have Expensive Loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Manufactured Housing Loan Borrowers Face Higher Interest Rates, Risks, and Barriers to Credit · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · Request and review multiple Loan Estimates · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. HUD · Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Selling Guide B5-2-02, Manufactured Housing Loan Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B2-3-02, Special Property Eligibility and Underwriting Considerations: Factory-Built Housing · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. Legislatura de Florida · Florida Statutes §319.261, Real property transactions; retiring title to mobile home · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 10. CFPB · What is a construction loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. Congreso de EE. UU. (texto en Cornell LII) · 15 U.S.C. §1703, Requirements respecting sale or lease of lots (Interstate Land Sales Full Disclosure Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §5306 y nota (Cranston-Gonzalez National Affordable Housing Act §916, colonias) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · CFPB takes action to stop contract-for-deed investors from setting borrowers up to fail · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 15 minutos de lectura
Tipos de préstamo hipotecario: FHA, convencional, VA y USDA
Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales.
- Ningún tipo es el mejor para todos: según la CFPB, cada uno está pensado para situaciones distintas; si varios te encajan, pide varias cotizaciones.
- El seguro de FHA dura todo el préstamo si pones menos de 10%; el PMI de un convencional termina por ley al llegar al 78% del valor original, si vas al día.
- VA y USDA no piden pago inicial si calificas; VA no cobra seguro mensual y USDA cobra cuotas de garantía.
- Comprar casa Seguro de título y título de propiedad: qué protegen Qué es el título de tu casa, la diferencia entre el seguro de título del prestamista y el del dueño, dónde aparecen en la Estimación y cómo comparar. 10 minutos de lectura
- Comprar casa Comprar casa nueva de constructor: incentivos y garantías Cómo comprar casa nueva a un constructor: incentivos y reducciones de tasa, su prestamista afiliado, inspecciones, garantía y el impuesto al terminarla. 14 minutos de lectura
- Comprar casa Cómo comparar Estimaciones de Préstamo, página por página Cómo leer y comparar dos o tres Estimaciones de Préstamo lado a lado: qué mirar en cada página, qué puede cambiar y cómo negociar con el prestamista. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.