Tasas de interés de hipoteca: fija, ajustable, puntos y APR
Qué es la tasa de tu hipoteca y qué la mueve, en qué se diferencian la tasa fija y la ajustable, y cómo funcionan los puntos, el APR y el bloqueo de tasa.
Verificado con fuentes oficiales el 17 de octubre de 2026 20 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La tasa de interés es lo que pagas cada año por el dinero prestado, como porcentaje del préstamo. La tuya depende sobre todo de tu puntaje de crédito, tu pago inicial, el plazo y el tipo de préstamo, y del mercado, que cambia a diario. Con tasa fija, la tasa y el pago de principal e intereses no cambian; con tasa ajustable, la tasa puede subir o bajar después de un periodo inicial, dentro de unos topes. Los puntos bajan la tasa a cambio de pagar más al cierre, y el APR suma la tasa y esos cargos para que compares el costo total.
Lo más importante
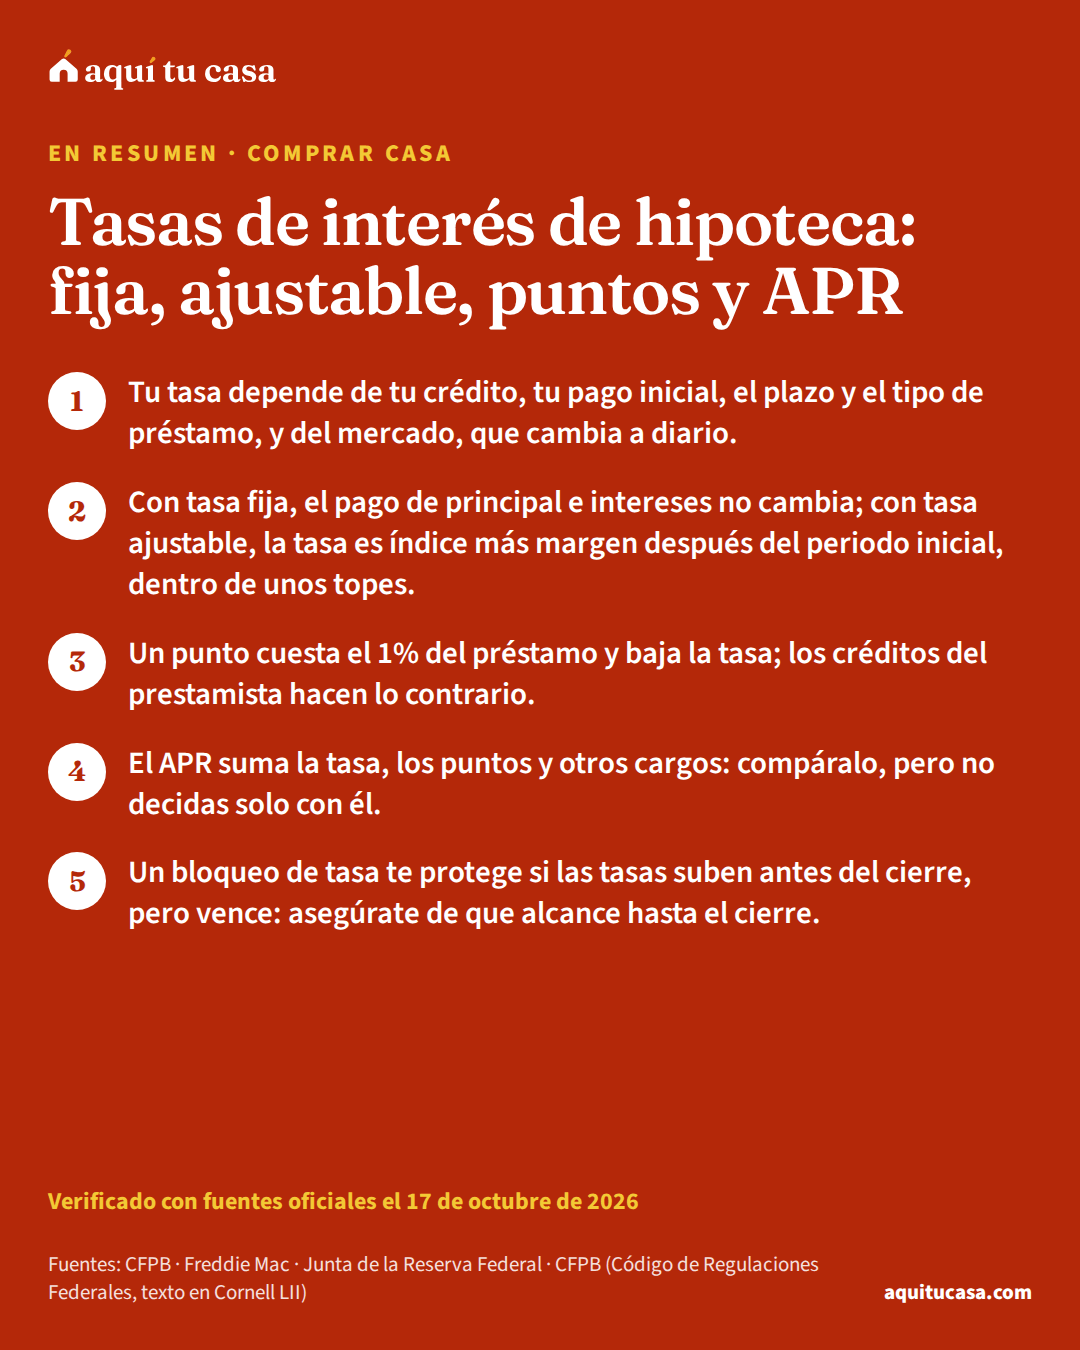
- Tu tasa depende de tu crédito, tu pago inicial, el plazo y el tipo de préstamo, y del mercado, que cambia a diario.
- Con tasa fija, el pago de principal e intereses no cambia; con tasa ajustable, la tasa es índice más margen después del periodo inicial, dentro de unos topes.
- Un punto cuesta el 1% del préstamo y baja la tasa; los créditos del prestamista hacen lo contrario.
- El APR suma la tasa, los puntos y otros cargos: compáralo, pero no decidas solo con él.
¿Es para ti?
Esta guía es para ti si…
- Vas a pedir un préstamo hipotecario y quieres entender la tasa de interés antes de comparar ofertas.
- Te ofrecen una tasa ajustable, puntos de descuento o una reducción temporal de tasa y no sabes cómo funcionan.
- Quieres saber si conviene bloquear la tasa y qué pasa si las tasas suben o bajan.
Busca ayuda directa primero si…
- Ya tienes dos o tres Estimaciones de Préstamo y quieres compararlas página por página: la guía para comparar Estimaciones es la tuya.
- Ya tienes casa y quieres bajar tu tasa: empieza por la guía de refinanciamiento.
La tasa de interés decide buena parte de lo que pagas por tu casa durante años. Esta guía es para quien va a pedir un préstamo hipotecario y quiere entender la tasa antes de comparar ofertas: qué la mueve, en qué se diferencian la tasa fija y la ajustable, cómo funcionan los puntos y las reducciones temporales, qué mide el APR y cuándo bloquear la tasa.
Qué es la tasa de interés y qué mueve la tuya
Según la CFPB, la tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa es lo que pagas cada año por el dinero prestado, expresado como porcentaje. No incluye los cargos del préstamo.1 Cada pago mensual se divide en dos partes: una baja tu deuda, el principalprincipal (capital)El principal es la cantidad de dinero que te prestaron y que tienes que devolver, sin contar los intereses. En español también se le dice "capital". Cuando empiezas, el principal es el monto del préstamo; con cada cuota una parte se destina a reducirlo, y lo que queda se llama saldo. El interés se calcula sobre ese saldo, así que mientras menos principal debes, menos interés pagas. En tu cuota mensual verás la sigla P&I: principal e intereses, la parte del pago que va al préstamo, separada de los impuestos y el seguro.Ver la definición completa, y la otra paga intereses. Al principio del plazo debes más intereses porque el saldo es alto, así que la mayor parte del pago se va en intereses. Con los años, más del pago va al principal. A esto se le llama amortizaciónamortizaciónAmortizar un préstamo es pagarlo con cuotas regulares a lo largo del tiempo, de modo que lo que debes baja con cada pago. En una hipoteca de tasa fija la cuota de principal e intereses es siempre la misma, pero su reparto cambia: al principio la mayor parte de cada pago es interés y solo una parte pequeña reduce la deuda; con los años ocurre lo contrario. La tabla de amortización muestra, mes a mes, cuánto va a interés, cuánto a principal y cuánto queda por pagar. Pagar un poco más al principal adelanta el final del préstamo.Ver la definición completa.2
¿Por qué a una persona le ofrecen una tasa y a otra, otra? La CFPB nombra cuatro factores tuyos: tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa, tu pago inicial, el plazo y el tipo de préstamo. Con un puntaje más alto, por lo general te ofrecen tasas más bajas. Un pago inicial más alto suele bajar la tasa. Un plazo más corto suele traer una tasa más baja, porque hay menos riesgo para el prestamista. Y si calificas, los préstamos de VA, USDA o FHA pueden tener tasas más bajas.3
Tu crédito pesa mucho. La mayoría de los prestamistas hipotecarios usa puntajes FICO, mira los de las tres compañías de informes de crédito y usa el del medio para decidir tu tasa. Un error en tu informe puede bajar tu puntaje y subir tu tasa: conviene revisarlo y corregirlo mucho antes de solicitar, y no pedir mucho crédito nuevo en poco tiempo.4 La guía de qué mueve tu puntaje explica cómo funciona.

Los promedios de la gráfica vienen de la encuesta semanal de Freddie Mac (PMMS), que se publica cada jueves con las tasas de miles de solicitudes de prestamistas de todo el país. Es un promedio de préstamos convencionales, para personas con crédito bueno o excelente, 20% de pago inicial y una casa de una unidad donde vivirá el dueño.5 Sirve para darte una idea de lo que podrían ofrecerte, pero la tasa no es el único costo de una hipoteca.3
¿Y el mercado? Según la Reserva Federal, cuando cambia su tasa de fondos federales, el cambio se refleja rápido en los préstamos de tasa variable. Las tasas de los préstamos a largo plazo, como una hipoteca fija a 30 años, dependen más de lo que se espera de la economía durante la vida del préstamo que de la tasa de la Reserva Federal de hoy.6 Además, las tasas hipotecarias pueden cambiar a diario, a veces cada hora.18
Tasa fija o tasa ajustable
Con una tasa fijahipoteca de tasa fijaUna hipoteca de tasa fija es un préstamo de vivienda cuya tasa de interés se fija cuando lo tomas y no cambia en toda la vida del préstamo. Por eso la parte de tu cuota que paga principal e intereses es la misma cada mes, desde el primer pago hasta el último; lo que sí puede cambiar es lo que pagas por impuestos y seguro si van en la misma cuota. Es la opción más común en Estados Unidos y la que usan casi todos los programas de ayuda estatales. Los plazos más frecuentes son treinta y quince años.Ver la definición completa, la tasa se fija al sacar el préstamo y no cambia.8 Tu pago de principal e intereses es el mismo todo el plazo, aunque el pago total puede cambiar si suben o bajan los impuestos, el seguro de la casa o el seguro hipotecario. La mayoría de las personas elige tasa fija.7
Con una tasa ajustablehipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa (ARM, por sus siglas en inglés), la tasa puede subir o bajar. Muchas empiezan más bajas que una fija, y esa tasa inicial puede durar meses, un año o algunos años.8 La mayoría tiene dos periodos: uno inicial con tasa fija y otro en el que la tasa sube y baja con el mercado. En el segundo, tu pago de principal e intereses podría subir mucho, hasta el doble.7
Tasa fija y tasa ajustable, lado a lado
Estable
Tasa fija
La CFPB advierte que no des por hecho que podrás vender o refinanciar antes de que cambie la tasa: el valor de tu casa o tu situación pueden cambiar.8
¿Cómo se calcula la tasa nueva? Al terminar el periodo inicial, la tasa es un índice más un margen. El índice es una tasa que cambia con el mercado. El margen lo fija el prestamista, queda en tu contrato y no cambia después del cierre. Así, los cambios dependen del mercado y no de tu situación personal. El margen puede variar mucho entre prestamistas, y lo puedes negociar.9
Los nombres de las ARM dicen cómo funcionan. En una 5/1 o una 5/6m, el primer número es cuánto dura la tasa inicial y el segundo, cada cuánto cambia después: en una 5/6m, la tasa no cambia los primeros cinco años y luego puede cambiar cada seis meses.12 La CFPB dice que la mayoría tiene una tasa fija por un periodo inicial, por ejemplo de 3 o 5 años, y después se recalcula por lo general una vez al año, aunque no todas funcionan así.11
Los topes (caps) limitan los cambios. Hay tres: el del primer ajuste, que es común que sea de 2 o 5 puntos porcentuales; el de los ajustes siguientes, lo más común de 1 o 2; y el de toda la vida del préstamo, lo más común de 5, aunque algunos préstamos tienen uno más alto. Dos prestamistas pueden ofrecer la misma tasa inicial con topes distintos. La CFPB recomienda pedir al prestamista que calcule el pago más alto que podrías llegar a tener.10
Cómo cambia una tasa ajustable con el tiempo
1. Cierras con la tasa inicial
Periodo inicial, por ejemplo de 3 o 5 años
La tasa no cambia durante el periodo fijo inicial.11
2. Te avisan del primer ajuste
De 210 a 240 días antes del primer pago nuevo
El aviso llega por separado, antes de que venza el primer pago con la tasa ajustada.15
3. Primer ajuste
Al terminar el periodo inicial
Tasa nueva = índice + margen, dentro del tope del primer ajuste.9
4. Te avisan de cada cambio de pago
De 60 a 120 días antes del primer pago con el monto nuevo
Así sabes cuánto pagarás antes de que venza.15
5. Ajustes siguientes
Por lo general, una vez al año
Cada cambio queda limitado por el tope de los ajustes siguientes.10
6. Toda la vida del préstamo
Hasta el último pago
El tope de por vida limita cuánto puede subir la tasa en total.10
Antes de que pagues un cargo no reembolsable, el prestamista debe darte el folleto de la CFPB sobre hipotecas de tasa ajustable (CHARM) y una explicación del programa que te interesa.14 En la Estimación de Préstamo, una tasa ajustable trae la tabla “Adjustable Interest Rate (AIR) Table” con el índice y el margen, la tasa inicial, la mínima y la máxima, y cuándo y cuánto puede cambiar.13
Plazo: 15 o 30 años
El plazo del préstamoplazo del préstamoEl plazo del préstamo (loan term) es el tiempo que tienes para pagar todo el préstamo. Según la CFPB, en la mayoría de las casas los plazos más comunes son de 15, 20 o 30 años. En la Estimación de Préstamo aparece como "Loan Term", en años o meses. El plazo cambia tu pago mensual: si refinancias y tu pago baja, parte de esa baja puede venir de un plazo más largo y no de una tasa más baja. Una hipoteca calificada (QM) no puede tener un plazo de más de 30 años.Ver la definición completa también mueve la tasa. Según la CFPB, un plazo más corto, como 15 años, trae pagos mensuales más altos, pero por lo general una tasa más baja y un costo total menor: pides prestado por menos tiempo, y la tasa suele ser más baja, hasta por un punto porcentual completo. Las tasas varían entre prestamistas, sobre todo en los plazos cortos.7
Ejemplo con números reales
Tasa, plazo e intereses en una casa típica
Con el valor típico de una casa en Estados Unidos, un préstamo FHA con el pago inicial mínimo (3.5%) y las tasas promedio del 5 de noviembre de 2026.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Préstamo FHA, con la prima inicial financiada
- $326,674
- Tasa promedio a 30 años
- 7.18%
- Tasa promedio a 15 años, para comparar
- 6.57%
- Principal e intereses al mes, a 30 años
- $2,213
- Intereses en 30 años, si pagas todo el plazo
- $470,007
Es un ejemplo con números nacionales: los promedios son de préstamos convencionales y tu tasa puede ser otra.5 Prueba tu precio, tu tasa y tu plazo en la calculadora.
Haz la cuenta con tus númerosCalculadora de hipotecaLa calculadora de hipoteca te deja cambiar la tasa y el plazo para ver tu pago, y la herramienta de cuánta casa puedo comprar te muestra cómo cambia el precio que puedes pagar.
Puntos, créditos y reducciones temporales
Los puntos de descuentopuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa te dejan pagar más al cierre a cambio de una tasa más baja. Un punto cuesta el 1% del monto del préstamo. La CFPB dice que pueden convenir si piensas mantener el préstamo mucho tiempo. Por ley, los puntos de tu Estimación de Préstamo deben estar ligados a una tasa con descuento, y cuánto baja la tasa por cada punto depende del prestamista, del tipo de préstamo y del mercado.16
Los créditos del prestamista funcionan al revés: aceptas una tasa más alta y el prestamista te da dinero para tus costos de cierre. En una hoja de cálculo pueden aparecer como “puntos negativos”. Si no sabes cuánto tiempo te quedarás, la CFPB sugiere pedir dos opciones, con y sin puntos o créditos, y el costo total en varios plazos.16 El folleto CHARM agrega que nunca estás obligado a pagar puntos: compara lo que cuestan con lo que ahorras con la tasa más baja.12
Una reducción temporal de tasareducción temporal de tasa (buydown)Una reducción temporal de tasa (temporary buydown) hace que tu pago mensual sea más bajo durante un tiempo limitado al inicio del préstamo, a cambio de un cargo pagado por adelantado o de una tasa más alta después. Según la CFPB, suele durar de uno a tres años y el pago sube cada año hasta que termina. En los préstamos que compra Fannie Mae debe haber un acuerdo por escrito con quien pone el dinero, y el prestamista te califica con la tasa completa del pagaré, no con la tasa reducida. Si ese dinero faltara, igual debes hacer los pagos que dice el pagaré.Ver la definición completa (buydown) es otra cosa. Alguien, como el vendedor, el constructor o el prestamista, pone dinero para que pagues una tasa más baja al principio. En los préstamos que compra Fannie Mae, la reducción no puede pasar de 3%, la tasa no puede subir más de 1% por año y el periodo no puede pasar de 3 años. Debe haber un acuerdo por escrito, y si el dinero de la reducción no está disponible, tú sigues obligado a pagar lo que dice el pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa. El prestamista te califica con la tasa completa del pagaré, no con la reducida.17 La guía de comprar casa nueva de constructor explica estas ofertas.
Si este es tu caso
Tienes poco historial de crédito
Los puntajes más altos dan acceso a tasas más bajas; revisa tu informe y corrige errores mucho antes de solicitar.4 La herramienta plan de crédito te ayuda a empezar.
Compras por primera vez
Un consejero de vivienda aprobado por HUD puede revisar contigo las opciones con y sin puntos.16 Muchas veces es gratis o a bajo costo.20
Compras con ITIN
La CFPB dice que los préstamos no calificados (non-QM) pueden ser más riesgosos o más caros, y a veces se ofrecen a personas sin número de Seguro Social.7 La guía de préstamos con ITIN explica cómo funcionan.
Ya tienes una tasa ajustable
Te deben avisar del primer ajuste entre 210 y 240 días antes del primer pago con la tasa nueva.15 La guía para refinanciar explica tus opciones.
El APR: el costo del préstamo como tasa
El APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa (tasa de porcentaje anual) mide más que la tasa: incluye la tasa de interés, los puntos, los cargos del corredor hipotecario y otros cargos que pagas para obtener el préstamo. Por eso suele ser más alto que tu tasa. En la Estimación de Préstamo, la tasa está en la página 1 y el APR en la página 3.1
El APR sirve para comparar ofertas parecidas, pero tiene límites. En una tasa ajustable no refleja la tasa máxima, y hay que tener cuidado al comparar el APR de un préstamo fijo con el de uno ajustable. La CFPB recomienda no decidir mirando solo el APR.1 La guía para comparar Estimaciones de Préstamo explica cómo usarlo junto al costo de cinco años y el TIP.
Bloquear la tasa: cuándo y por cuánto tiempo
Un bloqueo de tasabloqueo de tasaUn bloqueo de tasa (rate lock o lock-in) significa que tu tasa de interés no cambiará entre la oferta y el cierre, siempre que cierres dentro del plazo acordado y no cambie tu solicitud. Las tasas pueden cambiar a diario; si la tuya no está bloqueada, puede cambiar en cualquier momento. Aun bloqueada, puede cambiar si cambian el monto del préstamo, tu puntaje de crédito, tus ingresos verificados o el avalúo. Extender el bloqueo puede costar dinero, y si las tasas bajan podrías quedarte con la más alta. La primera página de la Estimación de Préstamo dice si tu tasa está bloqueada y hasta cuándo.Ver la definición completa (rate lock) fija tu tasa entre la oferta y el cierre, si cierras dentro del plazo y no cambia tu solicitud. Los bloqueos suelen durar 30, 45 o 60 días, a veces más. Tiene dos riesgos: extenderlo puede salir caro, y te puede dejar fuera de una tasa más baja si las tasas bajan.18 Bloquear te protege si las tasas suben antes del cierre.19
Algunos prestamistas bloquean la tasa al darte la Estimación de Préstamo y otros no.18 Arriba de la página 1 dice si tu tasa está asegurada y la fecha y la hora en que termina el bloqueo. Si no lo está, la tasa, los puntos y los créditos pueden cambiar.13 Si la bloqueas después, el prestamista debe darte una Estimación revisada a más tardar tres días hábiles después.14
Una tasa bloqueada todavía puede cambiar si cambia tu solicitud: el monto del préstamo, tu puntaje de crédito o tu ingreso verificado. Por ejemplo, si cambias de tipo de préstamo o de pago inicial.18 Y si no cierras antes de que venza el bloqueo, aunque sea por el tiempo que tardó el prestamista, quizá tengas que pagar para extenderlo. Pregunta si puedes cambiar a un bloqueo más largo y a qué costo.19 Las políticas varían, y la Estimación no dice cuánto costaría extenderlo.18
Errores que salen caros
Error: Comparar ofertas solo por la tasa.
Mejor: Mira también el APR, los puntos y los cargos; y no decidas solo con el APR.1
Error: Elegir una tasa ajustable dando por hecho que venderás o refinanciarás antes del cambio.
Mejor: El valor de tu casa o tu situación pueden cambiar; mira el pago más alto posible.8
Error: No preguntar por el margen ni por los topes de una tasa ajustable.
Mejor: Compáralos entre prestamistas: el margen se puede negociar y los topes varían.9
Error: Pagar puntos sin saber cuánto baja la tasa.
Mejor: Pide la oferta con y sin puntos y el costo total en varios plazos.16
Error: Creer que la tasa reducida de un buydown es tu tasa para siempre.
Mejor: Es temporal: dura como máximo 3 años y te califican con la tasa del pagaré.17
Error: Bloquear la tasa por menos tiempo del que tardará el cierre.
Mejor: Pregunta qué pasa si el cierre se atrasa y cuánto cuesta un bloqueo más largo.19
Qué hacer esta semana
- Revisa tu informe de crédito y disputa los errores antes de pedir el préstamo.4
- Mira la tasa promedio de esta semana en la gráfica y pide Estimaciones de Préstamo a varios prestamistas en días cercanos.18
- Si te ofrecen una tasa ajustable, pide por escrito el índice, el margen, los tres topes y el pago más alto posible.10
- Si te ofrecen puntos o un buydown, pide la oferta con y sin ellos y compara el costo total.16
- Antes de bloquear la tasa, pregunta cuánto dura el bloqueo, cuánto cuesta uno más largo y qué pasa si el cierre se atrasa.19
- Si quieres ayuda, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.20
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuál es la tasa de interés hipotecaria hoy?
En la encuesta semanal de Freddie Mac, la tasa promedio de un préstamo de tasa fija a 30 años era 7.18% al 5 de noviembre de 2026, y la de 15 años, 6.57%. Es un promedio de préstamos convencionales para personas con crédito bueno o excelente y 20% de pago inicial: tu tasa puede ser distinta. La real sale en tu Estimación de Préstamo.
¿Qué es mejor, tasa fija o tasa ajustable?
Depende de tu situación; nadie puede decidirlo por ti. La CFPB explica que la tasa fija da pagos de principal e intereses estables, y que la ajustable es menos predecible pero podría salir más barata a corto plazo, por ejemplo si te mudas durante el periodo fijo inicial. También advierte que no des por hecho que podrás vender o refinanciar antes de que cambie la tasa.
¿Qué es un punto de descuento y conviene pagarlo?
Un punto cuesta el 1% del monto del préstamo y baja tu tasa. La CFPB dice que puede convenir si piensas mantener el préstamo mucho tiempo, y el folleto CHARM sugiere comparar lo que cuestan los puntos con lo que ahorras con la tasa más baja. Nunca estás obligado a pagar puntos.
¿Por qué el APR es más alto que mi tasa?
Porque el APR suma a la tasa los puntos, los cargos del corredor y otros cargos para obtener el préstamo. Sirve para comparar el costo de ofertas parecidas, pero en una tasa ajustable no refleja la tasa máxima, y la CFPB recomienda no decidir mirando solo el APR.
¿Cuándo conviene bloquear la tasa?
La CFPB explica que bloquear te protege si las tasas suben antes del cierre, pero también puede dejarte fuera si bajan, y extenderlo puede salir caro. Lo importante es que el bloqueo dure hasta el cierre. Pregunta al prestamista cuánto dura, cuánto cuesta uno más largo y qué pasa si el cierre se atrasa.
¿Cuánto puede subir la tasa de un préstamo ajustable?
Lo limitan los topes: uno para el primer ajuste, otro para los siguientes y otro para toda la vida del préstamo. La CFPB dice que lo más común es un tope de por vida de cinco por ciento, aunque algunos préstamos tienen uno más alto. Tu Estimación de Préstamo muestra la tasa máxima en la tabla de tasa ajustable (AIR).
¿La Reserva Federal fija la tasa de mi hipoteca?
No directamente. Según la Reserva Federal, sus cambios se reflejan rápido en los préstamos de tasa variable, pero las tasas de los préstamos a largo plazo dependen de lo que se espera de la economía durante la vida del préstamo, no solo de la tasa de fondos federales de hoy.
¿Qué es una reducción temporal de tasa (buydown)?
Es un acuerdo por escrito en el que alguien, como el vendedor o el prestamista, pone dinero para que pagues una tasa más baja al principio. En los préstamos que compra Fannie Mae, la reducción dura como máximo 3 años, la tasa sube hasta 1% por año, y el prestamista te califica con la tasa completa del pagaré.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is the difference between a mortgage interest rate and an APR? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · How does paying down a mortgage work? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Explore interest rates · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · Does my credit score affect my ability to get a mortgage loan or the mortgage rate I pay? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. Freddie Mac · Primary Mortgage Market Survey (PMMS) · freddiemac.com · Consultado el 17 de octubre de 2026
- 6. Junta de la Reserva Federal · Monetary Policy: What Are Its Goals? How Does It Work? · federalreserve.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Understand the different kinds of loans available · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What is the difference between a fixed-rate and adjustable-rate mortgage (ARM) loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 12 fuentes restantes
- 9. CFPB · For an adjustable-rate mortgage (ARM), what are the index and margin, and how do they work? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What are rate caps with an adjustable-rate mortgage (ARM), and how do they work? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · If I am considering an adjustable-rate mortgage (ARM), what should I look out for in the fine print? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Consumer Handbook on Adjustable-Rate Mortgages (CHARM) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.37, Content of disclosures for certain mortgage transactions (Loan Estimate) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.20, Disclosure requirements regarding post-consummation events · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB · How should I use lender credits and points (also called discount points)? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. Fannie Mae · Selling Guide B2-1.4-04, Temporary Interest Rate Buydowns · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 18. CFPB · What's a lock-in or a rate lock on a mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · Choose a loan offer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 15 minutos de lectura
Tipos de préstamo hipotecario: FHA, convencional, VA y USDA
Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales.
- Ningún tipo es el mejor para todos: según la CFPB, cada uno está pensado para situaciones distintas; si varios te encajan, pide varias cotizaciones.
- El seguro de FHA dura todo el préstamo si pones menos de 10%; el PMI de un convencional termina por ley al llegar al 78% del valor original, si vas al día.
- VA y USDA no piden pago inicial si calificas; VA no cobra seguro mensual y USDA cobra cuotas de garantía.
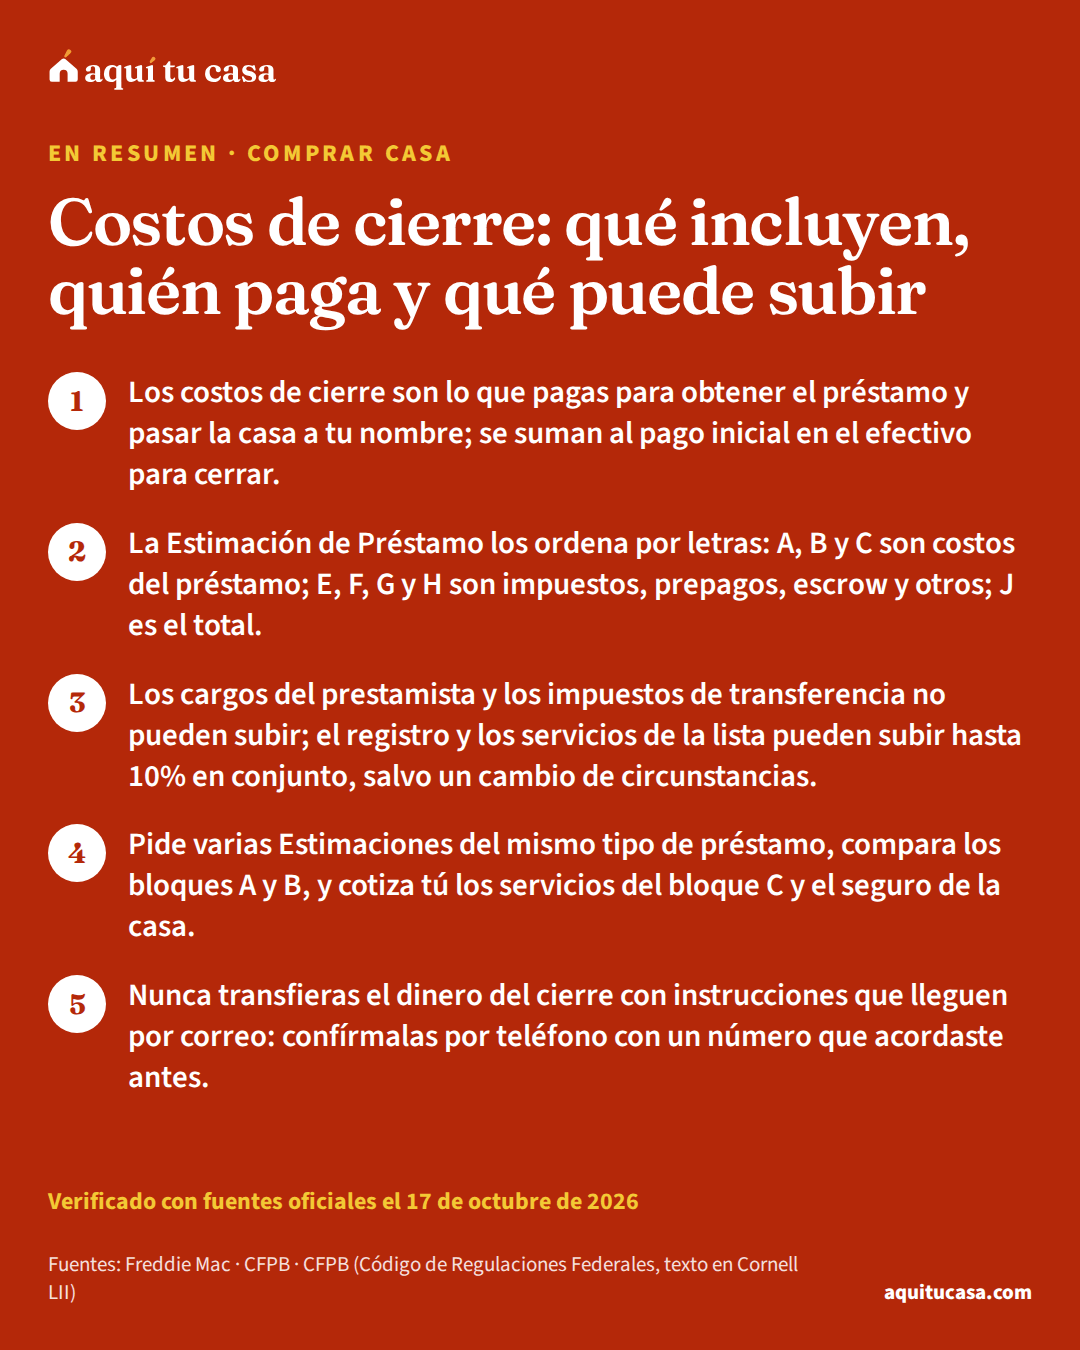
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
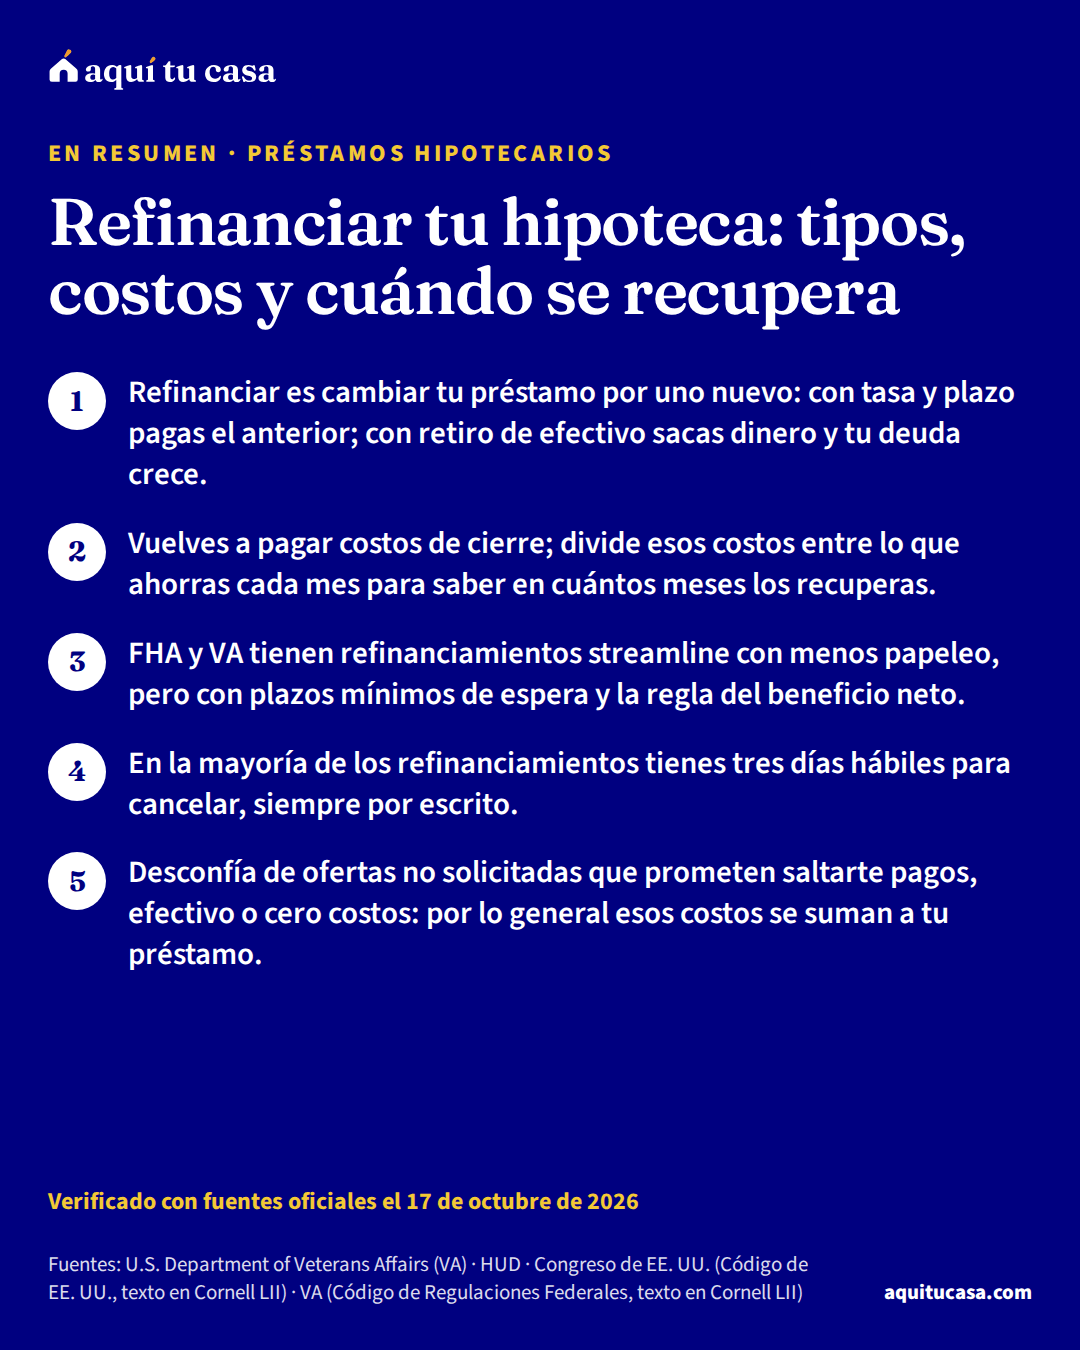
- Préstamos hipotecarios Refinanciar tu hipoteca: tipos, costos y cuándo se recupera Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.