Qué mueve tu puntaje de crédito: los cinco factores
Qué sube y qué baja tu puntaje según la CFPB, FICO y VantageScore: pagos a tiempo, uso del límite, antigüedad, crédito nuevo y tipos de cuentas.
Verificado con fuentes oficiales el 17 de octubre de 2026 21 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Lo que más mueve tu puntaje es pagar a tiempo: la mayoría de los modelos lo ven como el factor número uno. Después pesan cuánto usas de tu límite (los expertos que cita la CFPB aconsejan no pasar del 30%), cuánto tiempo llevan tus cuentas, las solicitudes nuevas y los tipos de crédito que manejas. FICO y VantageScore publican esos factores con su propia escala, y ninguno usa tu origen nacional ni tu salario. Revisar tu propio reporte o puntaje no lo baja.
Lo más importante
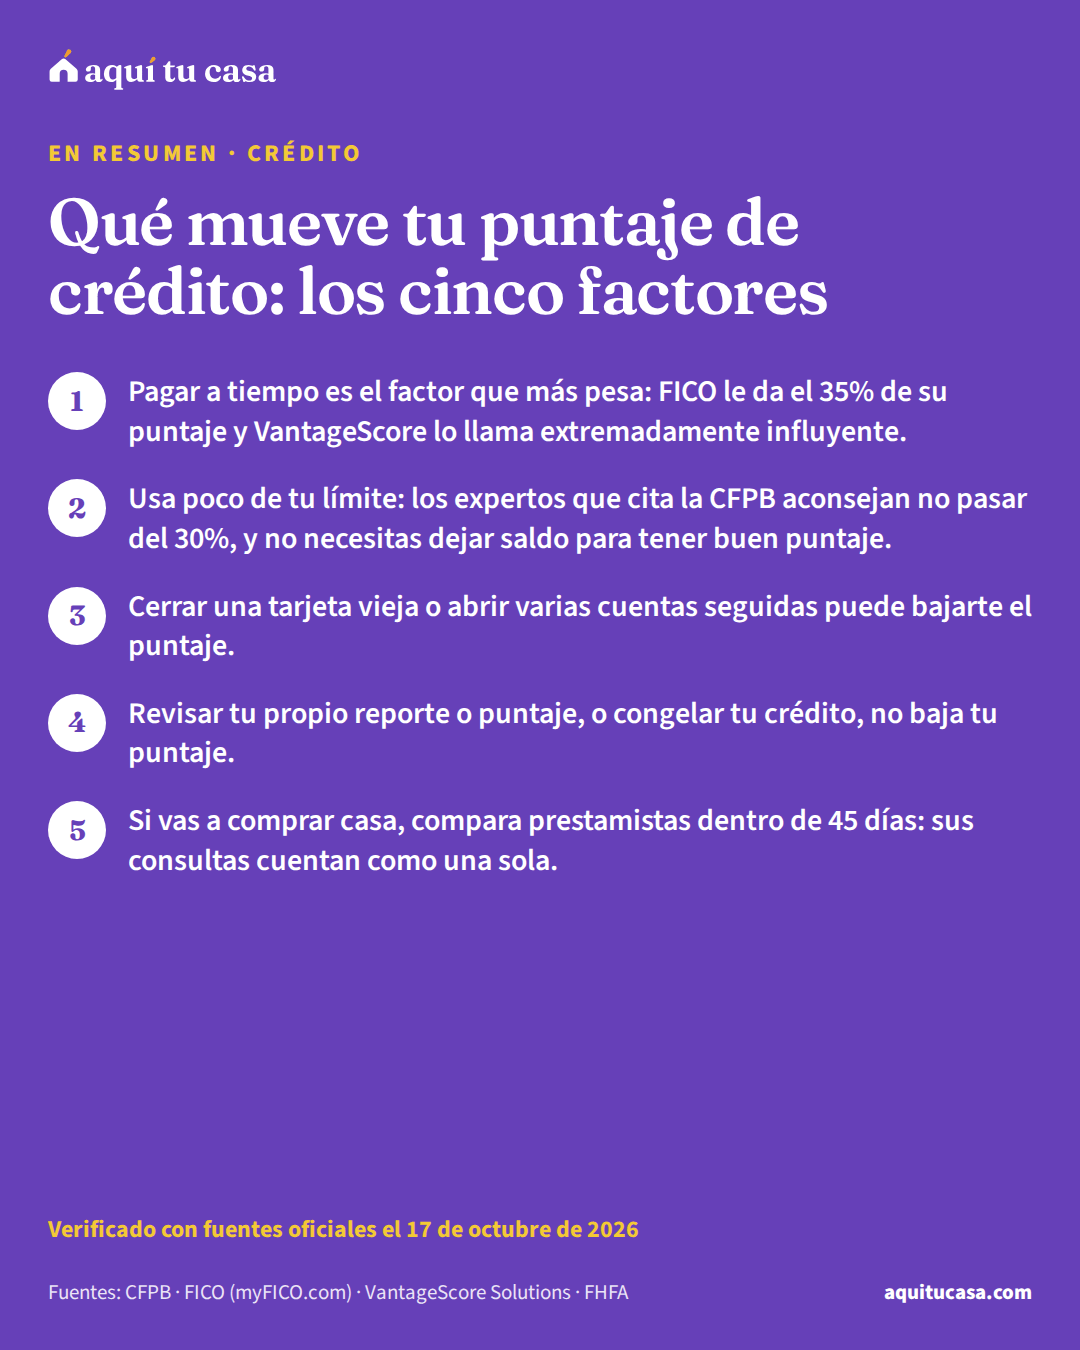
- Pagar a tiempo es el factor que más pesa: FICO le da el 35% de su puntaje y VantageScore lo llama extremadamente influyente.
- Usa poco de tu límite: los expertos que cita la CFPB aconsejan no pasar del 30%, y no necesitas dejar saldo para tener buen puntaje.
- Cerrar una tarjeta vieja o abrir varias cuentas seguidas puede bajarte el puntaje.
- Revisar tu propio reporte o puntaje, o congelar tu crédito, no baja tu puntaje.
¿Es para ti?
Esta guía es para ti si…
- Ya tienes una tarjeta o un préstamo y quieres entender por qué tu puntaje sube o baja.
- Vas a pedir un préstamo hipotecario en los próximos meses y quieres saber qué mira el prestamista.
- Viste números distintos en tu banco, en una app y en una carta, y no sabes cuál es el bueno.
Busca ayuda directa primero si…
- Todavía no tienes ninguna cuenta de crédito: empieza por la guía Crédito desde cero.
- Encontraste un dato equivocado en tu reporte: la guía para disputar errores te dice qué mandar y a quién.
- Un cobrador te está llamando por una deuda: esa situación tiene sus propias reglas y su propia guía.
Tu puntaje de crédito sube y baja por razones concretas, y casi todas están en tu reporte de crédito. Esta guía es para quien ya tiene alguna cuenta, o está por abrir la primera, y quiere entender qué lo mueve. Juntamos lo que publica la CFPB (la agencia federal de protección al consumidor financiero) con lo que dicen las dos empresas que hacen los puntajes más usados, FICO y VantageScore, sobre sus propios modelos.
- Lo que pesa el historial de pagos en el puntaje FICO, según FICO
- 35%3
- Del límite total, lo máximo que aconsejan usar los expertos que cita la CFPB
- 30%7
- Para comparar prestamistas hipotecarios con una sola consulta en tu reporte
- 45 días11
- Lo que se puede reportar la información negativa de tus pagos
- 7 años12
Qué es el puntaje y quién lo calcula
Tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa (credit score) es una predicción: qué tan probable es que pagues un préstamo a tiempo, calculada con lo que dicen tus reportes de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa. Lo crea una fórmula llamada modelo de puntaje. Las empresas lo usan para decidir si te dan una hipoteca, una tarjeta o un préstamo de carro, y también para elegir inquilinos y para los seguros. Casi todos los puntajes van de 300 a 850, y por lo general un puntaje más alto hace más fácil calificar y puede darte una mejor tasa.1
No tienes un solo puntaje. Cada uno depende del modelo, de la agencia de donde salen los datos y hasta del día en que se calcula.1 Los dos nombres que más vas a ver son estos:
- FICOpuntaje FICOFICO es una marca de puntaje de crédito: un número que ayuda a los prestamistas a calcular qué tan probable es que pagues un préstamo. Hay varias versiones del puntaje FICO y cada una pesa la información de tu informe de crédito de forma un poco distinta; por eso no tienes un solo puntaje. Durante mucho tiempo, las hipotecas que se venden a Fannie Mae y Freddie Mac usaron una versión llamada Classic FICO; hoy la FHFA permite que el prestamista elija entre Classic FICO y VantageScore 4.0. Para tener un buen puntaje, la CFPB aconseja pagar a tiempo y no usar demasiado del crédito disponible.Ver la definición completa. Es una marca de puntaje. Tiene varias versiones, y cada una pesa la información de tu reporte de forma un poco distinta. Fannie Mae, Freddie Mac y otros usan ciertas versiones para los préstamos de vivienda.2
- VantageScoreVantageScoreVantageScore es un modelo de puntaje de crédito distinto de FICO. Como todo puntaje, usa una fórmula matemática (scoring model) para calcular, con los datos de tu informe de crédito, qué tan probable es que pagues a tiempo. La FHFA, la agencia federal a cargo de Fannie Mae y Freddie Mac, aprobó la versión VantageScore 4.0, que toma en cuenta más fuentes de datos, como el historial de pagos de renta. Hoy, en las hipotecas que se venden a esas dos empresas, el prestamista puede usar VantageScore 4.0 o Classic FICO, pero debe usar el mismo modelo para todas las personas del mismo préstamo.Ver la definición completa. Lo calcula cada una de las tres agencias nacionales (Experian, Equifax y TransUnion) con las reglas que le da VantageScore. La empresa aclara que no es una agencia de crédito y que no tiene tus datos.5
Por eso es normal ver números un poco distintos en tu banco, en una app y en la carta de un prestamista: los prestamistas usan puntajes distintos para distintos tipos de préstamo.17
Los cinco factores, lado a lado
La CFPB enumera lo que suelen mirar los modelos: si pagas tus cuentas a tiempo, lo que debes ahora, cuántas cuentas tienes y de qué tipo, cuánto tiempo llevan abiertas, cuánto usas del crédito disponible y tus solicitudes nuevas. También cuenta si has tenido una deuda enviada a cobranza, una ejecución hipotecaria o una bancarrota, y hace cuánto.1
FICO y VantageScore agrupan esos datos de forma parecida, pero cada una publica su propia escala. FICO da porcentajes;3 VantageScore ordena sus factores del más importante al menos importante, con palabras.4
| Factor | Qué mira | FICO (peso que publica) | VantageScore (nivel que publica) |
|---|---|---|---|
| Historial de pagos | Si pagas a tiempo, los atrasos y las cobranzas | 35% | Extremadamente influyente |
| Lo que debes | Tus saldos y qué parte de tus límites usas | 30% | Uso total del crédito: muy influyente. Saldos y crédito disponible: menos influyente |
| Antigüedad | Cuánto tiempo llevan tus cuentas | 15% | Va junto con los tipos de crédito: muy influyente |
| Crédito nuevo | Cuentas abiertas y solicitudes recientes | 10% | Moderadamente influyente |
| Tipos de crédito | Tarjetas, préstamos a plazos, hipoteca | 10% | Va junto con la antigüedad |
FICO aclara dos cosas importantes. Primero, esos porcentajes son la importancia general de cada grupo, y esa importancia puede cambiar de una persona a otra. Segundo, no se puede medir el efecto exacto de un solo dato sin mirar el reporte completo.3 Desconfía de quien te diga, sin ver tu reporte, cuántos puntos vas a subir.
FICO y VantageScore, en lo que publican
Pesos en porcentaje
FICO
Los dos premian lo mismo: pagar a tiempo y usar poco de tu límite.7
Historial de pagos: lo que más pesa
La mayoría de los puntajes ven el historial de pagos como el factor número uno.7 FICO explica por qué: tu forma de pagar suele ser lo que mejor predice si vas a pagar tus deudas como acordaste.3
“A tiempo” quiere decir que el pago llega a la empresa a más tardar el día en que vence. Si pagas por correo, mándalo unos días antes.8 Un pago automático o un recordatorio electrónico evita el olvido; si ya te atrasaste, ponte al corriente y mantente así.7
Un atraso no borra todo lo demás. FICO dice que un buen historial en general puede pesar más que uno o dos pagos tarde de tarjeta.3 Y la CFPB dice que, en general, la información negativa reciente afecta más tu puntaje que la vieja.8 Lo negativo no dura para siempre, pero sí un buen tiempo: las agencias en general pueden reportar la información negativa de tus pagos hasta siete años, y una bancarrota hasta diez. Lo positivo se puede reportar por más tiempo.12
Las cuentas de luz, agua, teléfono o cable casi nunca mandan tus pagos a tiempo a las tres agencias grandes. Pero si dejas de pagar una y la deuda pasa a una agencia de cobranzacuenta en cobranzaUna cuenta en cobranza es una deuda atrasada que el acreedor original (quien te dio el préstamo o el crédito) pasó a un cobrador de deudas (debt collector) o le vendió a otra empresa. Un cobrador se dedica a cobrar deudas de otros: puede ser una agencia de cobranza, un abogado o un comprador de deudas. La cuenta puede aparecer en tu informe de crédito; si la pagas, en general debe mostrarse con saldo cero como cobranza pagada (paid collection). La mayoría de la información negativa se puede reportar hasta siete años. Si crees que no debes la deuda o que el monto está mal, puedes disputarla con el cobrador y con la compañía de informes de crédito.Ver la definición completa, puede aparecer en tus reportes.13
Cuánto usas de tu límite
Los modelos miran qué tan cerca estás de usar todo tu límite.7 Esa proporción se llama utilización de créditoutilización de créditoLa utilización de crédito es qué tanto de tus límites de crédito estás usando: compara lo que debes en tus tarjetas con el total de crédito que tienes. Los modelos de puntaje miran qué tan cerca estás de llegar al tope (en inglés, maxed out); si usas demasiado de tu límite, tu puntaje puede bajar. Según la CFPB, los expertos aconsejan no usar más del 30% de tu límite total. Si cierras tarjetas y pasas los saldos a una sola, el porcentaje que usas puede subir. No necesitas cargar saldo para tener buen puntaje: pagar todo cada mes ayuda.Ver la definición completa: lo que usas de crédito dividido entre el total que tienes disponible.9
La CFPB cita a expertos que aconsejan no usar más del 30% de tu límite total, y a otros que hablan de menos del 10%.8 VantageScore pone este ejemplo: con una tarjeta de $1,000 de límite, conviene no cargar un saldo de más de $300.4 Y no necesitas dejar saldo para tener un buen puntaje: pagar el saldo completo cada mes ayuda a tener los mejores puntajes y mantiene bajos tus intereses.7
Ejemplo con números reales
Cómo se calcula tu utilización
Un ejemplo en palabras: la cuenta es la misma con cualquier número.
- Lo que debes hoy en todas tus tarjetas
- Tu saldo total
- Lo que te prestan en total (la suma de tus límites)
- Tu límite total
- Tu utilización
- Saldo total ÷ límite total
Si cierras una tarjeta, tu límite total baja y tu utilización puede subir.9 Los expertos que cita la CFPB aconsejan mantenerla en 30% o menos.7 Ordena tus pasos con tus números en el plan de crédito.
Haz la cuenta con tus númerosPlan de créditoPor eso, pasar todos tus saldos a una sola tarjeta y cerrar las demás puede bajarte el puntaje, si con eso terminas usando una parte grande de tu límite total.7
Cerrar una tarjeta tampoco es una mejora automática. La CFPB dice que no supongas que sube tu puntaje: puede subir tu utilización. Mucha gente deja abierta una cuenta vieja con buen historial porque puede ayudar a mantener un puntaje más alto. Cerrarla puede tener sentido si cobra una cuota anual o tiene malas condiciones, si te ayuda a no acumular deudas que no puedes pagar o si no piensas pedir crédito pronto. Si la dejas abierta sin usarla, revisa tus estados de cuenta.9

Antigüedad, crédito nuevo y tipos de cuentas
Antigüedad. Un historial largo ayuda: mientras más tiempo muestre tu reporte que pagas como acordaste, más información hay para calcular tu puntaje.7 FICO mira la edad de tu cuenta más vieja, la de la más nueva y el promedio de todas. Dice que un historial largo en general es positivo, pero que no es requisito para tener un buen puntaje.3
Crédito nuevo. Los modelos miran tus solicitudes recientes como señal de que necesitas crédito. Muchas en poco tiempo pueden hacer pensar a los prestamistas que tienes problemas de dinero.7 Eso incluye sacar una tarjeta nueva para pasar saldos o abrir una tarjeta de tienda para recibir un descuento.8
Cuando solicitas crédito, el prestamista hace una consulta duraconsulta duraUna consulta dura (hard inquiry) es cuando un prestamista revisa tu informe de crédito porque solicitaste un préstamo o una tarjeta, para decidir si te aprueba. Puede afectar tu puntaje, porque la mayoría de los modelos de puntaje miran qué tan seguido y qué tan recientemente pides crédito, y la pueden ver otras empresas que compran tu informe. Una sola consulta tiene poco efecto. Además, los modelos toman en cuenta que comparas precios: varias consultas para el mismo tipo de préstamo, como una hipoteca, dentro de un periodo corto suelen contar como una sola.Ver la definición completa (hard inquiry), y esa sí afecta tu puntaje, porque la mayoría de los modelos miran cuándo y con qué frecuencia pides crédito. Las consultas suavesconsulta suaveUna consulta suave (soft inquiry) es una revisión de tu expediente de crédito que no afecta tu puntaje. Incluye la revisión de tus cuentas actuales por tus prestamistas o aseguradoras, las ofertas preseleccionadas de posibles prestamistas, la revisión de crédito que hace un empleador y las veces que tú pides tu propio informe. Solo tú la ves cuando revisas tu informe; las empresas que compran tu informe no la ven. Por eso revisar tu propio informe de crédito, aunque lo hagas seguido, no baja tu puntaje.Ver la definición completa no lo afectan: tu propia revisión, las ofertas preseleccionadas y las revisiones de las cuentas que ya tienes.10 FICO solo cuenta las consultas de los últimos 12 meses, aunque se quedan dos años en tu reporte.3 VantageScore dice que el efecto de una consulta probablemente es pequeño y temporal.5
Tipos de crédito. FICO considera tu mezcla: tarjetas, cuentas de tienda, préstamos a plazos, préstamos de compañías financieras e hipotecas. También dice que no hace falta tener uno de cada tipo.3 Abrir una cuenta solo para “completar la mezcla” suma una solicitud nueva, que también cuenta.7
Lo que no cuenta en tu puntaje
Tu puntaje sale de tu reporte de crédito, no de tu vida entera. FICO dice que calcula su puntaje solo con la información de tu reporte.3 No toma en cuenta tu raza, color, religión, origen nacional, sexo o estado civil, ni tu salario, tu ocupación o tu empleador. Eso sí: el prestamista puede mirar tu ingreso y tu empleo cuando decide si te presta, aparte del puntaje.3 VantageScore dice lo mismo de su modelo y agrega tu edad, dónde vives y tus bienes.4
Tampoco bajan tu puntaje estas cosas:
- Revisar tu propio reporte o tu puntaje. Revisar tu crédito no afecta tus puntajes.11
- Congelar tu crédito. Un congelamiento de créditocongelamiento de créditoEl congelamiento de crédito (security freeze o credit freeze) impide que nuevos acreedores vean tu archivo de crédito, y así ayuda a que un ladrón de identidad no abra cuentas nuevas a tu nombre. Por ley es gratis ponerlo y quitarlo, y debes pedirlo por separado a cada una de las tres compañías nacionales de informes de crédito. Mientras está activo, pocos pueden ver tu archivo, como los acreedores de las cuentas que ya tienes, y tú puedes seguir revisando tus informes. No afecta tu puntaje. Como los acreedores casi nunca dan crédito sin ver tu archivo, también te frena a ti; puedes levantarlo gratis por un tiempo cuando lo necesites.Ver la definición completa no afecta tus puntajes de ninguna manera.16
Y estas no lo suben: pagar con débito o en efectivo, o usar una tarjeta prepagada, no ayuda a reconstruir tu crédito.8
Hay algo que sí cuenta aunque no lo esperes: una cuenta conjunta, como una tarjeta a nombre de los dos, afecta el puntaje de ambos.15 Los acreedores reportan de forma voluntaria y no puedes pedirles que dejen de reportar tus cuentas; lo que sí puedes hacer es disputar lo que esté mal.14
Si vas a pedir un préstamo hipotecario
En un préstamo hipotecariohipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa, el modelo puede ser distinto del que ves en tu app. Según la FHFA (la agencia federal que supervisa a Fannie Mae y Freddie Mac), por ahora los prestamistas pueden elegir entre Classic FICO y VantageScore 4.0 para los préstamos que venden a esas dos empresas, y deben usar el mismo modelo para todos los que firman el préstamo. La FHFA dice que los modelos nuevos toman en cuenta más datos, incluido el historial de pagos de renta, y que otro modelo nuevo, FICO 10T, todavía no se puede usar en esos préstamos.20 Estas reglas están cambiando: revisamos esta guía con más frecuencia por eso.
Comparar prestamistas no te castiga. Una consulta por lo general tiene un efecto negativo pequeño, y dentro de 45 días varias consultas de prestamistas hipotecarios cuentan en tu reporte como una sola. Así puedes pedir varias preaprobacionescarta de preaprobaciónUna carta de preaprobación o de precalificación es un documento de un prestamista que dice que, en principio, está dispuesto a prestarte hasta cierto monto. No es una oferta de préstamo garantizada. Los prestamistas usan las dos palabras de forma distinta: algunos dan una precalificación con la información que tú declaras, sin verificarla, y solo emiten una preaprobación después de revisar tus documentos; otros las usan al revés o como sinónimos. Por eso conviene preguntar en qué se basa la carta. Los vendedores suelen pedirla antes de aceptar una oferta.Ver la definición completa y Estimaciones de Préstamo. Lo que conviene evitar es pedir otra tarjeta o un préstamo de carro justo antes del proceso o durante él.11 La guía Preaprobación o precalificación explica el resto del camino.
Cuando el prestamista revisa tu puntaje para aprobar una hipoteca, también tiene que darte ese puntaje.19 Ese aviso te dice con qué número te están evaluando. Si tus reportes casi no tienen cuentas, lee crédito alternativo para hipotecas: ahí explicamos lo que publican Fannie Mae y HUD para quien no tiene puntaje.
Cómo ver qué está moviendo tu puntaje
Hay varias formas de ver tu puntaje sin pagar. La CFPB menciona el estado de cuenta de tu tarjeta (muchas compañías lo dan cada mes), el aviso de puntaje que recibes al pedir una hipoteca, el aviso de acción adversa si te niegan crédito o te dan peores condiciones, y los consejeros sin fines de lucro y de vivienda aprobados por HUD, que muchas veces te dan gratis tu reporte y tu puntaje y te ayudan a revisarlos.18
Ten cuidado con los servicios de “puntaje gratis”: algunos te cobran cada mes si no cancelas a tiempo.18 Si decides comprar un puntaje, no estás obligado a comprar otros servicios que te ofrezcan junto con él.17 Y fíjate qué tipo de puntaje es: para la mayoría, un puntaje “educativo” se parece al que usan los prestamistas,17 pero un estudio de la CFPB encontró una diferencia importante para una de cada cuatro personas.18
Lee tu puntaje en este orden
1. Pide tus tres reportes
Hoy
Tu puntaje sale de ahí, y revisarlos no lo baja. La guía AnnualCreditReport.com paso a paso te lleva de la mano.11
2. Consigue un puntaje sin costo
Esta semana
Búscalo en tu estado de cuenta de la tarjeta o pídelo a un consejero de vivienda aprobado por HUD.18
3. Lee los códigos de razón
Cuando veas tu puntaje
Te dicen qué lo baja: por ejemplo, saldos muy altos comparados con tus límites o demasiadas consultas.6
4. Empieza por el primero de la lista
Mes a mes
Si los códigos parecen contradecirse, ve de arriba abajo y atiende primero los factores más importantes.5
5. Corrige lo que esté mal
En cuanto lo veas
Si un dato es un error, la disputa es gratis y la puedes hacer tú.12
Si este es tu caso
Casi no tienes historial
El puntaje FICO sale solo de lo que hay en tu reporte.3 Una tarjeta asegurada es una forma de empezar.
Pagas renta cada mes
Los modelos nuevos que aprobó la FHFA toman en cuenta el historial de renta.20 Mira cómo reportar tu renta a las agencias.
Compartes una tarjeta con tu pareja
Una cuenta conjunta afecta el puntaje de los dos, para bien y para mal.15
Vas a comprar casa
Compara prestamistas dentro de 45 días y no pidas otras tarjetas ni préstamos durante el proceso.11

Errores que bajan tu puntaje
Error: Cerrar tu tarjeta más vieja para «limpiar» tu crédito.
Mejor: Cerrarla puede subir tu utilización y bajar tu puntaje; la CFPB dice que no supongas que lo mejora.9
Error: Dejar un saldo en la tarjeta para que «se vea actividad».
Mejor: No necesitas cargar saldo: pagar completo cada mes ayuda a tener los mejores puntajes.7
Error: Pedir varias tarjetas seguidas para ver cuál te aprueban.
Mejor: Muchas solicitudes en poco tiempo pesan en tu puntaje; pide solo el crédito que necesitas.7
Error: Abrir una tarjeta de tienda en plena búsqueda de hipoteca.
Mejor: Evita otras solicitudes de crédito justo antes o durante el proceso hipotecario.11
Error: Pagar una suscripción para ver un puntaje «gratis».
Mejor: Tu tarjeta o un consejero de vivienda aprobado por HUD muchas veces te lo dan sin costo.18
Error: Mandar el pago por correo el mismo día en que vence.
Mejor: A tiempo es que llegue ese día: mándalo unos días antes o usa el pago automático.8
Qué hacer esta semana
- Pide tus tres reportes en AnnualCreditReport.com; revisarlos no baja tu puntaje.11
- Busca un puntaje sin costo en tu estado de cuenta, o pídelo a un consejero de vivienda.18
- Suma los saldos y los límites de tus tarjetas, y calcula tu utilización.9
- Programa un pago automático o un recordatorio para cada cuenta.7
- Si piensas comprar casa pronto, no abras cuentas nuevas antes de pedir tu préstamo.11
- Si quieres revisar tus números con alguien, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente sobre crédito, muchas veces con poco o ningún costo.21 Para ordenar tus pasos, usa el plan de crédito.
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto me baja el puntaje un pago atrasado?
Las fuentes que revisamos no dan un número fijo: depende de todo tu reporte. FICO dice que un buen historial en general puede pesar más que uno o dos pagos tarde de tarjeta, y la CFPB dice que lo negativo reciente pesa más que lo viejo. La información negativa de pagos se puede reportar hasta siete años.
¿Revisar mi puntaje o mi reporte lo baja?
No. Revisar tu propio crédito no afecta tus puntajes: es una consulta suave. Las que pesan son las consultas duras, las que hace un prestamista cuando solicitas crédito.
¿Cerrar una tarjeta de crédito sube mi puntaje?
No lo supongas. La CFPB explica que cerrar una tarjeta puede subir tu utilización, porque baja tu límite total, y con eso bajar tu puntaje. Puede tener sentido cerrarla si cobra una cuota anual o te ayuda a no endeudarte, sobre todo si no piensas pedir crédito pronto.
¿Cuánto debo usar de mi tarjeta?
Poco. Los expertos que cita la CFPB aconsejan no usar más del 30% de tu límite total, y otros hablan de menos del 10%. No necesitas dejar saldo: pagar completo cada mes ayuda a tener los mejores puntajes y te ahorra intereses.
¿Por qué tengo un puntaje distinto en cada app?
Porque no tienes un solo puntaje. Cada uno depende del modelo, de la agencia de donde salen los datos y del día en que se calcula, y los prestamistas usan puntajes distintos para distintos préstamos. Además, algunas apps dan un puntaje educativo: para la mayoría se parece al de los prestamistas, pero no siempre.
¿Mi ingreso o mi país de origen cuentan en el puntaje?
No en el puntaje. FICO dice que no usa tu origen nacional, tu salario ni tu empleador, y VantageScore dice lo mismo de su modelo, y agrega tu edad y dónde vives. El prestamista sí puede mirar tu ingreso y tu empleo cuando decide si te presta.
¿Pedir preaprobación con varios prestamistas baja mi puntaje?
Según la CFPB, dentro de 45 días varias consultas de prestamistas hipotecarios cuentan como una sola. Puedes comparar varias preaprobaciones y Estimaciones de Préstamo; lo que conviene evitar es pedir otras tarjetas o préstamos justo antes o durante el proceso.
¿Pagar la renta a tiempo sube mi puntaje?
Solo si se reporta. La FHFA dice que los modelos nuevos aprobados para Fannie Mae y Freddie Mac toman en cuenta el historial de pagos de renta. Nuestra guía sobre cómo reportar la renta explica las opciones y las comisiones que debes mirar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is a FICO score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. FICO (myFICO.com) · What's in your credit score? · myfico.com · Consultado el 17 de octubre de 2026
- 4. VantageScore Solutions · How Credit Scores Work · vantagescore.com · Consultado el 17 de octubre de 2026
- 5. VantageScore Solutions · Consumer FAQs · vantagescore.com · Consultado el 17 de octubre de 2026
- 6. VantageScore Solutions · Consumer Education · vantagescore.com · Consultado el 17 de octubre de 2026
- 7. CFPB · How do I get and keep a good credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · How to rebuild your credit · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 13 fuentes restantes
- 9. CFPB · Does it hurt my credit to close a credit card? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What is a credit inquiry? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What happens when a mortgage lender checks my credit? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · How long does information stay on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · Does my history of paying utility bills, like telephone, cable, electricity, or water, go in my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Can I opt out of having creditors report my accounts to credit reporting companies? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Do joint credit card accounts with my spouse affect my credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · What is a credit freeze or security freeze on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Where can I get my credit scores? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Do I have to pay for my credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · I got my free credit reports, but they do not include my credit scores. Can I get my credit score for free too? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. FHFA · Credit Scores · fhfa.gov · Consultado el 17 de octubre de 2026
- 21. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 16 minutos de lectura
Crédito desde cero: cómo empezar tu historial en EE. UU.
Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo.
- Tu informe es gratis, una vez por semana con cada agencia, y pedirlo no baja tu puntaje.
- Pagar a tiempo, siempre, es el factor número uno en la mayoría de los puntajes; usar poco del límite también pesa.
- Para empezar sin historial: tarjeta asegurada, préstamo para construir crédito o una tarjeta de tienda con límite bajo, siempre que reporten a las tres agencias.
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
- Crédito Cómo disputar errores en tu reporte de crédito Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación. 14 minutos de lectura
- Crédito AnnualCreditReport.com paso a paso: tus reportes gratis Cómo pedir gratis tus reportes de crédito en línea, por teléfono o por correo, qué datos te piden, qué revisar y cómo congelar tu crédito. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.