Seguro de título y título de propiedad: qué protegen
Qué es el título de tu casa, la diferencia entre el seguro de título del prestamista y el del dueño, dónde aparecen en la Estimación y cómo comparar.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El título es tu propiedad legal de la casa; la escritura (deed) es el documento que muestra que el vendedor te la pasó. El seguro de título te protege si después alguien reclama algo sobre la casa de antes de que la compraras, como impuestos que no pagó un dueño anterior. Hay dos pólizas: la del prestamista, que casi siempre te exigen y solo lo protege a él, y la del dueño, que suele ser opcional y protege tu inversión. Los servicios de título están en la sección B o C de tu Estimación de Préstamo; los de la C los puedes comparar, y el vendedor no puede obligarte a usar una compañía de título en particular.
Lo más importante
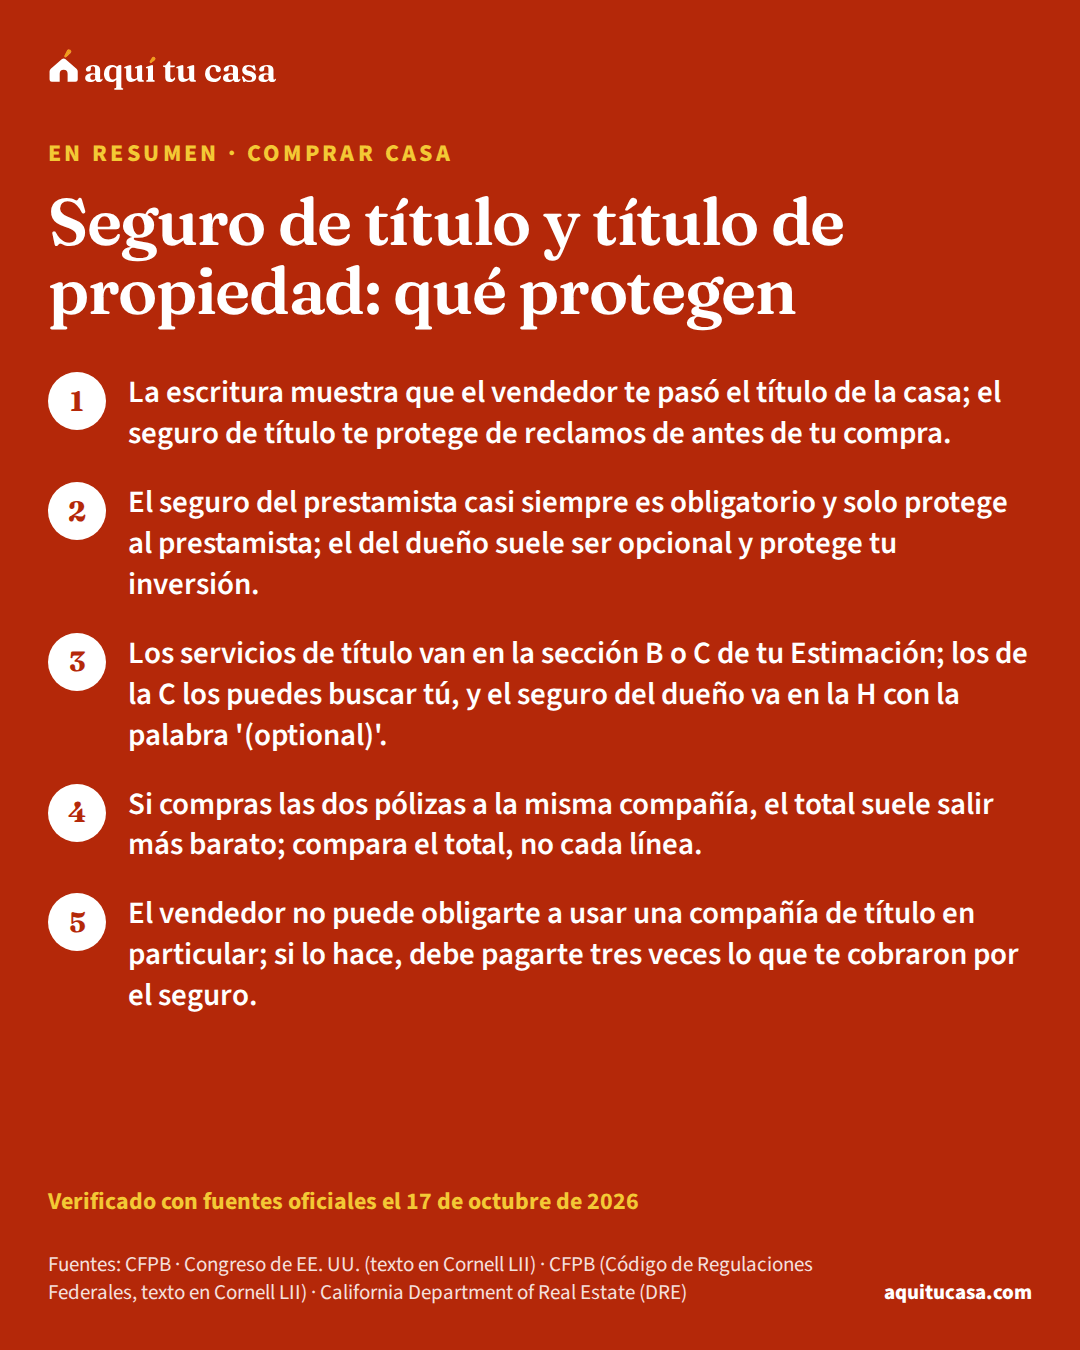
- La escritura muestra que el vendedor te pasó el título de la casa; el seguro de título te protege de reclamos de antes de tu compra.
- El seguro del prestamista casi siempre es obligatorio y solo protege al prestamista; el del dueño suele ser opcional y protege tu inversión.
- Los servicios de título van en la sección B o C de tu Estimación; los de la C los puedes buscar tú, y el seguro del dueño va en la H con la palabra '(optional)'.
- Si compras las dos pólizas a la misma compañía, el total suele salir más barato; compara el total, no cada línea.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar casa y en tu Estimación de Préstamo ves cargos de título que no entiendes.
- Quieres decidir si comprar el seguro de título del dueño, que casi siempre es opcional.
- El vendedor o tu agente te dicen qué compañía de título usar y quieres saber si puedes elegir otra.
Busca ayuda directa primero si…
- Buscas cómo poner la casa a nombre de varios familiares: es otro tema.
- Tienes un pleito sobre quién es dueño de una propiedad: busca asistencia legal para tu caso.
Cuando compras una casa con un préstamo, tu Estimación de Préstamo trae cargos de título. Esta guía es para quien no sabe qué son: explica qué es el título, qué protege cada póliza, dónde aparece cada cargo, cómo comparar y cómo cuidar tu casa después del cierre. Los demás costos de cierre están en su propia guía.
Qué es el título de propiedad y la escritura
El título de propiedadtítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa (title) es tu propiedad legal de la casa. Según la CFPB, cuando compras recibes un documento que por lo general se llama escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa (deed), que muestra que el vendedor te pasó esa propiedad legal.1
El riesgo es que alguien aparezca después con un reclamo sobre la casa de antes de que la compraras. La CFPB da dos ejemplos: impuestos que un dueño anterior no pagó, y contratistas que dicen que no les pagaron un trabajo hecho en la casa antes de tu compra.1 Para eso existe el seguro de títuloseguro de títuloEl título es el derecho legal de propiedad sobre la casa, y el seguro de título te protege si después del cierre alguien reclama un derecho sobre ella: una deuda vieja, un heredero, un error en los registros. Hay dos pólizas. La del prestamista la exigen casi todos los bancos y protege el monto que te prestaron. La del propietario es opcional, se paga una sola vez en el cierre y te protege a ti mientras seas dueño, incluidos los costos legales de defender tu derecho. Puedes comparar compañías de título; el precio varía según el estado.Ver la definición completa (title insurance).
Entre los servicios de título que pagas está la búsqueda del título (title search).3 Aparte van los cargos de registrocargos de registroLos cargos de registro son lo que cobran las agencias del gobierno estatal o local por registrar oficialmente tu escritura, tu hipoteca y otros documentos del préstamo. Se calculan según el tipo de documento o sus características, como el número de páginas, y no según el precio de la casa ni el monto del préstamo; eso los distingue del impuesto de transferencia. Los puede pagar el comprador o el vendedor. Aparecen en la sección E de la página 2 de tu Estimación de Préstamo y de tu Declaración de Cierre, en la línea “Recording Fees and Other Taxes”.Ver la definición completa (recording fees), que se pagan a los gobiernos estatales y locales.9
Las dos pólizas: la del prestamista y la del dueño
Hay dos seguros de título, y protegen a personas distintas.
Seguro de título del prestamista y del dueño
Casi siempre obligatorio
Del prestamista
Si compras las dos, el costo total suele ser menor si usas la misma compañía.1
El seguro del prestamista protege solo lo que te prestaron. La CFPB lo dice claro: no protege tu inversión en la casa, tu patrimoniopatrimonio en la viviendaEl patrimonio en la vivienda (home equity o equity) es lo que vale tu casa hoy menos lo que todavía debes en las hipotecas sobre ella. Puedes pedir prestado contra ese patrimonio: con un préstamo sobre el valor de la vivienda (home equity loan), que recibes en una sola suma y normalmente tiene tasa fija; con una línea de crédito HELOC; o con un refinanciamiento con retiro de efectivo. En todos esos casos la casa es la garantía y, si no pagas, el prestamista podría quitártela. Con una hipoteca inversa, el saldo crece cada mes y tu patrimonio baja.Ver la definición completa (equity), y si alguien presenta un reclamo contra tu casa, tú eres el primer responsable. Para proteger tu patrimonio, puedes querer comprar el seguro del dueño.2
Algunas compañías ofrecen un seguro del dueño “mejorado” (enhanced), con cobertura adicional que puede crecer si la casa sube de valor.4 Si te lo ofrecen, pide que te expliquen por escrito qué cubre de más y cuánto cuesta.
Dónde aparecen en tu Estimación de Préstamo
Según la CFPB, los cargos por servicios de título son parte de tus costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa. Incluyen la búsqueda del título, la prima del seguro del prestamista y otros costos de emitir esa póliza; en la mayoría de los estados, también el cargo por hacer tu cierre. Aparecen en la sección B o C de la página 2 de tu Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa: si están en la C, los puedes buscar por tu cuenta. El seguro del dueño, si lo compras, va en la sección H.3
El seguro del dueño aparece en la tabla “Other Costs” con una etiqueta que empieza con “Title -” y, cuando el prestamista no lo exige, termina con “(optional)”. Si el vendedor lo paga, tu Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa no tiene que decir “(optional)”.4 Los cargos de registro van aparte, en “Taxes and Other Government Fees”.9
Por qué las cifras pueden no coincidir con la cotización. Las compañías de título muchas veces dan una tarifa “simultánea” si compras las dos pólizas con ellas. La Estimación no muestra esa tarifa así: usa una fórmula de la CFPB.4
Ejemplo con números reales
La fórmula del seguro del dueño, en palabras
Cómo calcula la Estimación de Préstamo cada póliza cuando compras las dos a la misma compañía, según la CFPB.
- Seguro del prestamista en tu Estimación
- Su prima completa, no la tarifa simultánea4
- Seguro del dueño en tu Estimación
- Prima completa del dueño + prima simultánea del prestamista − prima completa del prestamista4
- Cotización de la compañía de título
- Puede mostrar cada póliza con otras cifras, según la ley o la práctica de tu estado4
- Total de las dos pólizas
- El mismo en la Estimación que lo que pagas4
Por eso compara el total de las dos pólizas, no cada línea.5 Al cierre, según tu estado, te pueden dar una lista detallada distinta de tu Estimación; eso no quiere decir necesariamente que te cobren mal.1
Haz la cuenta con tus númerosCostos de cierreLa guía de costos de cierre explica el resto de la sección C y qué cargos pueden subir antes de firmar.
Quién hace tu cierre: el agente de cierre
Los servicios de título y el cierre suelen ir juntos: en la mayor parte del país, los servicios de título incluyen el cargo del agente que hace tu cierre.5 Según la CFPB, el agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa reúne todos los documentos legales, cierra el préstamo y maneja el dinero de tu compra. En casi todo el país se le llama agente de cierre (settlement agent); en varios estados del oeste, agente de depósito (escrow agent); y en algunos estados, sobre todo del noreste y del sur, puede requerirse un abogado.13
Al comparar, la CFPB sugiere mirar el costo y también el servicio. Pregunta a tu profesional de bienes raíces y a tus amigos cómo manejó cada compañía los problemas y si tiene buena reputación, y pide referencias a personas que compraron casa hace poco.13 Recuerda también que tu Estimación marca el seguro del dueño como opcional si tu prestamista no lo exige.13
Cómo comparar y elegir la compañía de título
Vale la pena comparar. Según la CFPB, los servicios de título son el costo más grande de los servicios que puedes buscar, y en la mayoría de los casos los puedes buscar. Incluyen el seguro, la búsqueda del título y, en la mayor parte del país, el cargo del agente que hace tu cierre.5
Del contrato a la escritura, con la compañía de título
1. Recibes la lista de proveedores
Con tu Estimación de Préstamo
El prestamista debe dártela; puedes usar otro proveedor si acepta trabajar con él.6
2. Pides cotizaciones y referencias
En cuanto tienes la Estimación
Pide el precio y referencias de clientes recientes, y compara el total.5
3. Decides sobre el seguro del dueño
Antes de elegir compañía
Si lo compras, usar la misma compañía para las dos pólizas suele salir más barato.1
4. Se hace la búsqueda del título
Como parte de los servicios de título
Es uno de los servicios de título que pagas.3
5. Confirmas las instrucciones de pago
Antes de transferir
Nunca sigas instrucciones que lleguen por correo; confírmalas con dos personas de confianza.11
6. Firmas y recibes la escritura
Al cerrar la compra
Muestra que el vendedor te pasó el título de la casa.1
Lo que dice la ley:
- Puedes salirte de la lista. El prestamista debe darte una lista escrita de proveedores con tu Estimación, y puedes usar uno que no esté en ella si el prestamista acepta trabajar con él.6
- El vendedor no puede imponerte la compañía. Por la sección 9 de la ley RESPA, el vendedor no puede exigir, como condición para venderte, que compres el seguro de título a una compañía en particular. Si lo hace, debe pagarte tres veces todo lo que te cobraron por ese seguro.7
- Las recomendaciones pueden tener interés. Los prestamistas o los agentes pueden recomendar proveedores con los que tienen una relación, que quizá no ofrezcan el mejor precio.5 Si quien te refiere es dueño de una parte de esa compañía, o está afiliado con ella, la Regulación X pide que te lo diga por escrito, en una hoja aparte, con un estimado de los cargos, y que no te obligue a usarla.8
¿Quién paga? Según la CFPB, el comprador por lo general paga los costos de la compra, entre ellos el seguro de título, aunque según el contrato o la ley del estado el vendedor puede pagar algunos.10 Pregúntale a tu agente qué se acostumbra en tu zona y qué dice tu contrato.

El cierre y después: cuida tu dinero y tu título
Durante el cierre, cuida cómo mandas el dinero.
Después del cierre, guarda tu copia de la escritura. En California, por ejemplo, la página para consumidores del DRE enlaza alertas del registrador del condado (“County Recorder Alerts”) para que te avisen de actividad registrada sobre tu casa.12 Pregunta en tu condado si ofrece algo parecido. Más señales de alerta en la guía de estafas de vivienda.
Si este es tu caso
Compras por primera vez
El seguro del dueño suele ser opcional, pero el del prestamista no protege tu inversión.2 Decide con calma antes de elegir compañía.
Compras con familiares
La escritura muestra a quién pasó el título.1 Antes de firmar, revisa cómo aparecen los nombres; para preguntas sobre tu caso, la asistencia legal gratuita es una opción.
Ya eres dueño hace años
Revisa si tu condado tiene alertas de registro; en California, el DRE enlaza las del registrador del condado.12
Errores que salen caros
Error: Creer que el seguro del prestamista también te protege a ti.
Mejor: Solo protege al prestamista; el del dueño es el que protege tu inversión.2
Error: Aceptar sin preguntar la compañía de título que te recomiendan.
Mejor: Pide cotizaciones y compara el total: puede no ser el mejor precio.5
Error: Dejar que el vendedor te imponga su compañía de título.
Mejor: La ley RESPA se lo prohíbe; puedes elegir otra.7
Error: Comparar línea por línea las pólizas de la Estimación y de la cotización.
Mejor: Compara el total de las dos pólizas: la Estimación usa una fórmula distinta.4
Error: Transferir el dinero del cierre con instrucciones de un correo.
Mejor: Confírmalas con tus dos personas de confianza antes de mandar nada.11
Qué hacer esta semana
- Busca en tu Estimación de Préstamo los cargos de título en las secciones B, C y H.3
- Con la lista de proveedores, pide dos o tres cotizaciones y referencias, y compara el total.5
- Decide si quieres el seguro del dueño, y pregunta el precio de las dos pólizas con la misma compañía.1
- Si te refieren a una compañía afiliada, pide la divulgación escrita de esa relación.8
- Elige a tus dos personas de confianza para confirmar las instrucciones de pago.11
- Calcula tu efectivo para cerrar con la herramienta de costos de cierre, y si quieres ayuda con tus números, busca un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD, que da consejo independiente, muchas veces gratis o a bajo costo.14
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Es obligatorio el seguro de título?
El del prestamista por lo general sí: la CFPB dice que se exige para obtener un préstamo hipotecario. El del dueño, en la mayoría de los casos, no lo exige el prestamista y es opcional; tu Estimación de Préstamo lo marca con '(optional)'.
¿Qué cubre el seguro de título del dueño?
Te protege si alguien te demanda diciendo que tiene un reclamo sobre la casa de antes de que la compraras. La CFPB da como ejemplos los impuestos que no pagó un dueño anterior y los contratistas que dicen que no les pagaron un trabajo hecho antes de tu compra.
Si ya pago el seguro del prestamista, ¿para qué el del dueño?
Porque el del prestamista solo protege al prestamista, no tu patrimonio. Según la CFPB, si alguien presenta un reclamo contra tu casa, tú eres el primer responsable; el del dueño es el que protege tu inversión.
¿Puedo elegir mi compañía de título?
Si los servicios de título están en la sección C de tu Estimación, sí: el prestamista debe darte una lista de proveedores y puedes usar otro si acepta trabajar con él. Y por la ley RESPA, el vendedor no puede obligarte a usar una compañía de título en particular.
¿Por qué el seguro del dueño se ve más barato en mi Estimación que en la cotización?
Por la fórmula que usa la Estimación cuando compras las dos pólizas a la misma compañía: el seguro del prestamista va con su prima completa y el del dueño se calcula restando. Las líneas pueden no coincidir con la cotización, pero el total de las dos pólizas es el mismo que pagas.
¿Quién paga el seguro de título, el comprador o el vendedor?
Según la CFPB, el comprador por lo general paga los costos de la compra, aunque según el contrato o la ley del estado el vendedor puede pagar algunos. Si el vendedor paga el seguro del dueño, tu Declaración de Cierre no tiene que decir '(optional)'.
¿Cuánto cuesta el seguro de título?
Depende de la compañía y del estado. La CFPB dice que los servicios de título son el costo más grande de los servicios que puedes buscar, y recomienda pedir cotizaciones y comparar el total. Tu cifra aparece en las secciones B, C y H de tu Estimación de Préstamo.
¿Qué hago si la compañía de título me manda instrucciones nuevas para transferir el dinero?
No las sigas sin confirmar. La CFPB advierte que los estafadores mandan correos falsos haciéndose pasar por el agente de cierre, y recomienda nunca seguir instrucciones de un correo y confirmar con dos personas de confianza.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is owner's title insurance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is lender's title insurance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · What are title service fees? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · Factsheet: TRID Title Insurance Disclosures · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · Shop for title insurance and other closing services · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · What required mortgage closing services can I shop for? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §2608, Title companies; liability of seller (RESPA section 9) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.15, Affiliated business arrangements · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.37, Content of disclosures for certain mortgage transactions (Loan Estimate) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. CFPB · What fees or charges are paid when closing on a mortgage and who pays them? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. California Department of Real Estate (DRE) · Consumers · dre.ca.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 19 minutos de lectura
Closing Disclosure en español: qué revisar antes de firmar
Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir.
- Cinco páginas, al menos tres días hábiles antes del cierre; los domingos y feriados federales no cuentan, los sábados sí.
- Compárala con tu última Estimación de Préstamo: tasa, APR, pago mensual, penalidad por pago anticipado, pago global y efectivo para cerrar.
- Los cargos del prestamista no pueden subir respecto a la Estimación; el registro y los servicios de la lista pueden subir hasta 10% en conjunto; el exceso se devuelve.
- Comprar casa Cómo elegir un agente de bienes raíces para comprar casa Qué hace un agente de bienes raíces, a quién representa, cómo verificar su licencia en tu estado, qué preguntarle y tus derechos de vivienda justa. 10 minutos de lectura
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.