Ingreso del extranjero o poco historial de trabajo en EE. UU.
Cómo cuentan FHA y Fannie Mae el ingreso pagado desde otro país, un historial corto, la escuela, las pausas en el empleo y una oferta de trabajo nueva.
Verificado con fuentes oficiales el 31 de octubre de 2026 7 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
FHA y Fannie Mae miran tus dos años más recientes de trabajo, pero un historial corto no siempre te deja fuera. Con FHA, el tiempo en la escuela o en el servicio militar cuenta para esos dos años, y una pausa larga se puede superar con seis meses en tu trabajo actual. Con Fannie Mae, un historial más corto puede servir si hay factores positivos que lo compensen. El ingreso que te paga una empresa o un gobierno de otro país en otra moneda sí puede contar, pero necesitas dos años de declaraciones de impuestos de Estados Unidos que lo muestren, con traducciones y montos en dólares.
Lo más importante
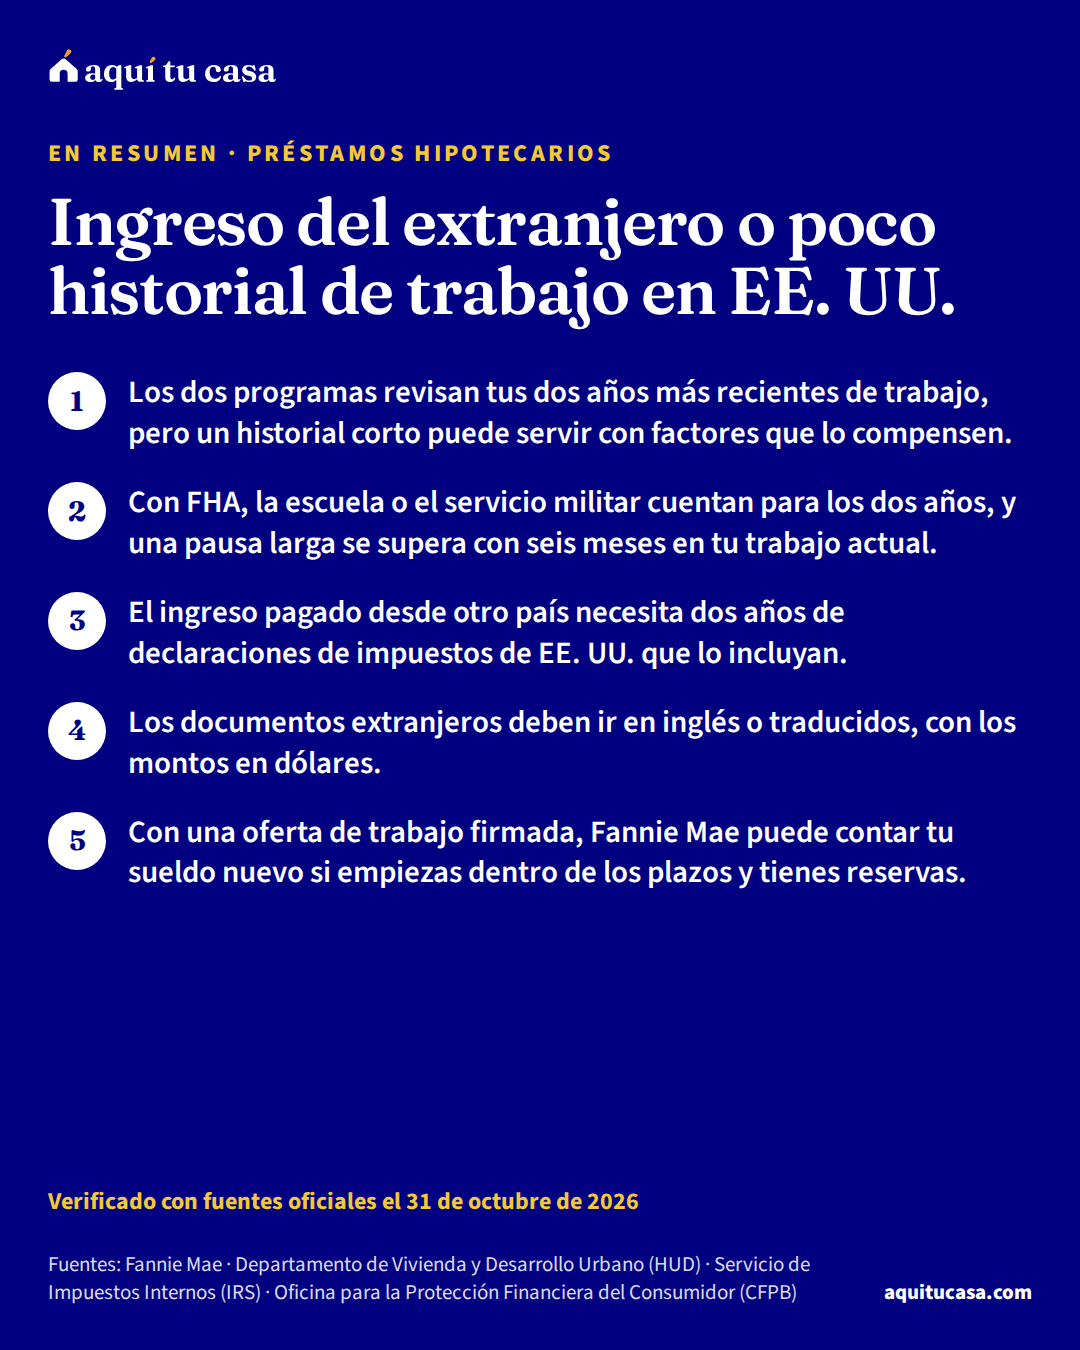
- Los dos programas revisan tus dos años más recientes de trabajo, pero un historial corto puede servir con factores que lo compensen.
- Con FHA, la escuela o el servicio militar cuentan para los dos años, y una pausa larga se supera con seis meses en tu trabajo actual.
- El ingreso pagado desde otro país necesita dos años de declaraciones de impuestos de EE. UU. que lo incluyan.
- Los documentos extranjeros deben ir en inglés o traducidos, con los montos en dólares.
¿Es para ti?
Esta guía es para ti si…
- Trabajas para una empresa o un gobierno de otro país y te pagan en otra moneda.
- Llegaste hace poco, tienes menos de dos años de trabajo en Estados Unidos y quieres comprar casa.
- Terminaste la escuela, cambiaste de trabajo o tuviste una pausa en tu empleo y te preocupa calificar.
Busca ayuda directa primero si…
- Tu duda es sobre tu estatus migratorio y no sobre tu trabajo: lee «Residentes permanentes y préstamos» o «TPS, parole, permiso de trabajo y préstamos».
- Trabajas por tu cuenta: lee «Comprar si trabajas por tu cuenta».
Si llegaste hace poco a Estados Unidos, si trabajas para una empresa de otro país o si acabas de terminar la escuela, puede parecer que nunca vas a calificar para una hipoteca porque no tienes “dos años de trabajo”. Las reglas tienen excepciones para varios de esos casos, pero piden papeles muy específicos. Esta guía explica cómo miran FHA y Fannie Mae tu historial de trabajo, qué pasa con las pausas y los cambios de empleo, y cómo se cuenta el ingreso que te pagan desde otro país.15
Los dos años: qué cuenta y qué no
Con FHA. El prestamista verifica tus dos años más recientes de empleo e ingreso y tu trabajo actual. Si no estuviste con el mismo empleador esos dos años, usa tus formularios W-2Formulario W-2El Formulario W-2 (Wage and Tax Statement, comprobante de salarios e impuestos) es el documento que tu empleador debe preparar para cada empleado. Muestra el sueldo que te pagó y los impuestos que te retuvo, como el impuesto sobre el ingreso y los del Seguro Social y Medicare. El empleador lo presenta al gobierno y te manda una copia, en papel o en forma electrónica, en enero o febrero, para que hagas tu declaración de impuestos. Si no te llega o tiene errores, primero pides la corrección a tu empleador; si aun así no lo recibes, el IRS puede ayudarte a conseguirlo.Ver la definición completa, verificaciones de empleoverificación de empleo (VOE)La verificación de empleo (VOE) es cuando el prestamista confirma que trabajas donde dice tu solicitud de hipoteca y que sigues ahí. Puede usar documentos que tú le das, como talones de pago y formularios W-2, o, con tu autorización, confirmarlo directamente con tu empleador o con una compañía que verifica empleos. En los préstamos que compra Fannie Mae, el prestamista hace una última verificación (verbal VOE) lo más tarde posible en el proceso, por teléfono, por escrito o con esa compañía. Si trabajas por cuenta propia, debe confirmar que tu negocio existe y sigue activo.Ver la definición completa escritas o electrónicas, o prueba de que estuviste inscrito en la escuela o en el servicio militar durante los dos años completos más recientes.5 Eso ayuda mucho a quien acaba de graduarse.
Con Fannie Mae. El prestamista evalúa si tu historial muestra un patrón confiable de empleo en los dos años más recientes. Un historial más corto puede servir si tu perfil tiene factores positivos que lo compensen. Y si cambias de trabajo seguido pero ganas un ingreso constante y predecible, se considera que tienes un ingreso confiable.1
Varios trabajos a la vez. Fannie Mae recomienda dos años de historial en cada uno, pero puede aceptar uno de menos tiempo, con un mínimo de 12 meses, si hay factores positivos. Si tu historial incluye distintos empleadores, no puedes tener una pausa de más de un mes en los últimos 12 meses, salvo que sea trabajo de temporada.1 La guía de ingreso de temporada, propinas o efectivo explica ese caso.
Historial corto: lo que mira cada programa
Dos años verificados
FHA
- La escuela o el servicio militar cuentan para los dos años
- Tras una pausa de seis meses o más, seis meses en tu trabajo actual
- Más de tres cambios de empleador en 12 meses piden más pruebas
- El ingreso del extranjero necesita dos años recibido
Un patrón confiable
Fannie Mae
- Un historial más corto puede servir con factores que compensen
- Cambiar de trabajo no es problema si el ingreso es constante
- Con varios empleadores, sin pausas de más de un mes en 12 meses
- Una oferta de trabajo firmada puede contar
Pregunta a tu prestamista con qué programa te evalúa y qué papeles pide.
Pausas y cambios de trabajo
Una pausa larga con FHA. Si estuviste sin trabajo seis meses o más, el prestamista puede contar tu ingreso actual si comprueba dos cosas: que llevas al menos seis meses en tu línea de trabajo actual y que tenías dos años de trabajo antes de la pausa.5
Muchos cambios con FHA. Si cambiaste de empleador más de tres veces en los últimos 12 meses, o cambiaste de tipo de trabajo, el prestamista debe documentar mejor que tu ingreso es estable. Puede pedirte prueba de tu capacitación o estudios para el puesto nuevo, o de que tu ingreso o tus beneficios han subido. Eso no aplica a oficios donde es normal trabajar para varios empleadores, como las agencias temporales o los sindicatos.5
Pausas con Fannie Mae. Una pausa en los últimos 12 meses puede hacer ver inestable tu empleo, así que el prestamista analiza con cuidado si tu trabajo actual va a continuar.1 Lleva una carta que explique la pausa y prueba de tu trabajo actual.
El ingreso que te pagan desde otro país
FHA y Fannie Mae definen el ingreso del extranjero de forma parecida: el que te paga una corporación o un gobierno de otro país, en moneda extranjera.51 Puede contar para calificar, con estas condiciones:
- Dos años de declaraciones de impuestos de Estados Unidos que lo incluyan. FHA pide tus declaracionesdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa completas de los dos años más recientes, con todos los anexos; Fannie Mae, tus declaraciones federales firmadas de los dos años más recientes con ese ingreso.51
- Dos años recibido y que continúe. Con FHA, debes haberlo recibido los dos años anteriores y que sea probable que siga.5
- En inglés y en dólares. Los documentos que no estén en inglés necesitan una traducción completa y correcta, y los montos deben convertirse a dólares.51
- Un promedio. Con FHA, el prestamista promedia ese ingreso de los dos años anteriores.5
Si no lo declaraste. Como los dos programas piden declaraciones de impuestos de Estados Unidos que muestren ese ingreso, si no aparece en tus declaraciones es probable que no puedas usarlo para calificar.51 Un sitio VITA puede ayudarte con tu declaración, y la guía Declarar impuestos con ITIN explica por qué importa para comprar.
Ejemplo con números reales
Una diseñadora que trabaja a distancia para una empresa de otro país
Un ejemplo en palabras, no un caso real, de cómo se prepara la solicitud.
- Su ingreso
- Lo paga una empresa extranjera, en otra moneda
- Sus impuestos
- Lo incluyó en sus declaraciones de EE. UU. de los dos últimos años
- Sus papeles
- Comprobantes de pago traducidos al inglés y convertidos a dólares
- El cálculo con FHA
- El prestamista promedia el ingreso de los dos años
- Lo que logra
- Usar ese ingreso para calificar, como cualquier otro sueldo documentado
Las reglas vienen de FHA y Fannie Mae.51 Revisa cuánta casa puedes pagar con tu ingreso en dólares.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
Si tienes una oferta de trabajo nueva
Fannie Mae puede contar el sueldo de un trabajo que todavía no empiezas, si tienes una oferta o un contrato firmado y sin condiciones que diga quién es el empleador, el puesto, el tipo y la tasa de pago, y la fecha de inicio. No puedes trabajar para un familiar ni para alguien con interés en la venta.4
En la opción en que el préstamo se entrega antes de tu primer talón de pagotalón de pago (pay stub)El talón de pago (pay stub) es el comprobante que recibes con tu pago y que muestra cuánto ganaste antes de las deducciones (pago bruto), lo que te descontaron y lo que te queda (pago neto). Las deducciones incluyen impuestos, como el federal, el del Seguro Social y el de Medicare, y a veces seguro médico o ahorro para el retiro. También muestra los totales del año hasta la fecha. La ley federal de salarios (FLSA) no obliga al empleador a darte talones de pago, pero sí a llevar registros de tus horas y salarios. Para una hipoteca, el prestamista puede pedirte el más reciente.Ver la definición completa:4
- La compra debe ser de una casa de una unidad, para vivir en ella.
- Calificas solo con tu salario base fijo.
- Tu fecha de inicio debe caer entre 30 días antes y 90 días después de la firma del pagaré.
- Además de las reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa normales, necesitas seis meses de pagos de la casa, o recursos para cubrir tus deudas y el pago de la casa hasta que empieces, más un mes.
Cómo preparar tu solicitud
1. Junta tus dos años de historial
Antes de buscar casa
W-2, talones de pago, verificaciones o prueba de que estudiaste.5
2. Revisa tus declaraciones de impuestos
Antes de solicitar
El ingreso del extranjero debe aparecer en tus declaraciones de los dos años más recientes.1
3. Traduce y convierte
Antes de solicitar
Documentos en inglés o traducidos completos, y montos en dólares.5
4. Escribe una carta sobre pausas o cambios
Con tu solicitud
Explica por qué hubo una pausa o varios cambios de trabajo, y adjunta pruebas.5
5. Si tienes oferta, revisa los plazos
Antes de firmar el contrato de compra
La fecha de inicio debe caer cerca de la firma del pagaré, con reservas extra.4
Si este es tu caso
Trabajas a distancia para una empresa de otro país
Cuenta si está en tus declaraciones de EE. UU. de dos años, traducido y en dólares.1
Acabas de terminar la universidad
Con FHA, la prueba de que estudiaste cuenta para los dos años de historial.5
Dejaste de trabajar un tiempo para cuidar a tus hijos
Con FHA, seis meses en tu trabajo actual y dos años antes de la pausa pueden bastar.5
Saliste hace poco del servicio militar
FHA acepta la prueba de servicio militar para verificar tu historial de dos años.5
Tienes varios trabajos a la vez
Fannie Mae puede aceptar uno con 12 meses o más si hay factores positivos.1
Durante el proceso: no cambies de trabajo sin avisar
Tu historial no se revisa una sola vez. Con Fannie Mae, tu talón de pago más reciente no puede tener más de 30 días cuando haces la solicitud, y debe mostrar lo que llevas ganado en el año.2 Con FHA, el prestamista vuelve a verificar tu empleo dentro de los 10 días antes de firmar el pagaré.5
Por eso, si piensas cambiar de trabajo, avísale a tu prestamista antes de hacerlo. Un cambio a mitad del proceso puede obligar a revisar tu solicitud otra vez.
Preguntas para tu prestamista:
- ¿Con qué programa me van a evaluar: FHA, Fannie Mae u otro?
- ¿Qué papeles necesitan para mis dos años de historial?
- Si me pagan desde otro país, ¿quién hace la traducción y qué tipo de cambio usan para los dólares?
- Si tuve una pausa, ¿qué carta o pruebas debo dar?
- ¿Cuándo van a volver a verificar mi empleo antes del cierre?
Errores que salen caros
Error: No declarar en EE. UU. el ingreso que te pagan desde otro país.
Mejor: Para usarlo, FHA y Fannie Mae piden dos años de declaraciones que lo muestren.51
Error: Entregar comprobantes en otro idioma y en otra moneda.
Mejor: Deben ir traducidos al inglés y con los montos en dólares.5
Error: Creer que una pausa de empleo te deja fuera para siempre.
Mejor: Con FHA, seis meses en tu trabajo actual y dos años antes de la pausa pueden bastar.5
Error: Dejar pausas de más de un mes entre trabajos si tienes varios.
Mejor: Fannie Mae no acepta pausas de más de un mes en los últimos 12 meses, salvo trabajo de temporada.1
Error: Contar con un trabajo nuevo sin una oferta firmada y sin condiciones.
Mejor: Fannie Mae pide la oferta firmada con el puesto, el sueldo y la fecha de inicio.4
Ayuda gratis y otras opciones
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo tu historial y qué papeles juntar, muchas veces gratis o a bajo costo.7 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos. Para tus impuestos, los programas VITA y TCE del IRS preparan declaraciones básicas gratis a personas que califican.6 Si tu historial todavía no alcanza para FHA o Fannie Mae, la guía de préstamos non-QM explica otras opciones y sus costos. Y usa la lista de documentos para organizar tus papeles.
Qué hacer esta semana
- Haz una lista de tus trabajos de los últimos dos años, con fechas de inicio y fin.5
- Busca tus declaraciones de impuestos de EE. UU. de los dos años más recientes.1
- Si te pagan desde otro país, pide comprobantes y prepara traducciones al inglés.5
- Si tuviste una pausa, escribe una carta corta que la explique.5
- Pregunta a dos prestamistas con qué programa te evaluarían.1
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Necesito dos años en el mismo trabajo?
No necesariamente en el mismo. FHA verifica tus dos años más recientes de empleo, y si cambiaste de empleador usa tus W-2 o verificaciones. Fannie Mae busca un patrón confiable en dos años, y quien cambia de trabajo pero gana un ingreso constante se considera con un ingreso confiable.
Acabo de terminar la escuela. ¿Puedo calificar?
Con FHA, la prueba de que estuviste inscrito en la escuela o en el servicio militar durante los dos años completos más recientes sirve para verificar tu historial.
Me pagan desde México en pesos. ¿Cuenta ese ingreso?
Puede contar. FHA y Fannie Mae llaman ingreso del extranjero al que paga una corporación o un gobierno de otro país en otra moneda. Necesitas dos años de declaraciones de impuestos de EE. UU. que lo incluyan, con traducciones al inglés y montos convertidos a dólares.
¿Qué pasa si no declaré ese ingreso en mis impuestos de EE. UU.?
Para usarlo, FHA y Fannie Mae piden las declaraciones de impuestos de los dos años más recientes que muestren ese ingreso. Si no está en tus declaraciones, es probable que no puedas usarlo para calificar. Un sitio VITA puede ayudarte con tu declaración.
Estuve sin trabajo casi un año. ¿Me descalifica?
No necesariamente con FHA. Si la pausa fue de seis meses o más, el prestamista puede contar tu ingreso actual si llevas al menos seis meses en tu trabajo actual y tenías dos años de trabajo antes de la pausa.
Tengo una oferta de trabajo nueva. ¿Puedo usarla?
Con Fannie Mae, sí, con condiciones. La oferta debe estar firmada y sin condiciones, y en una de las opciones tu fecha de inicio debe caer entre 30 días antes y 90 días después de la firma del pagaré, con reservas extra para los meses sin sueldo.
¿Me tratan distinto por no ser ciudadano?
Fannie Mae dice que quienes no son ciudadanos deben cumplir los mismos requisitos de verificación de empleo e ingreso que los ciudadanos. Las reglas sobre tu estatus migratorio son otras; mira las guías de residentes permanentes y de TPS, parole y permiso de trabajo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Selling Guide B3-3.2-02, Standards for Employment-Related Income · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 2. Fannie Mae · Selling Guide B3-3.2-01, Standards for Employment and Income Documentation · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 3. Fannie Mae · Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B3-3.3-03, Employment Offers or Contracts · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 6. Servicio de Impuestos Internos (IRS) · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 31 de octubre de 2026
- 7. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 11 minutos de lectura
DACA y préstamos: qué dicen hoy FHA, Fannie Mae y USDA
Si tienes DACA y quieres comprar casa: qué dicen hoy las reglas de FHA, Fannie Mae y USDA, qué puede preguntarte el prestamista y cómo comparar ofertas.
- Desde los números de caso del 25 de mayo de 2025, FHA solo acepta ciudadanos, residentes permanentes y ciudadanos de Micronesia, las Islas Marshall y Palaos: DACA quedó fuera.
- Fannie Mae compra préstamos de residentes no permanentes legales en las mismas condiciones que a los ciudadanos, pero cada prestamista decide qué documentos acepta.
- USDA pide ser ciudadano, nacional o «extranjero calificado» según 8 U.S.C. §1641; revisa la lista antes de suponer nada.
- Préstamos hipotecarios TPS, parole y permiso de trabajo: qué hipotecas hay Si tienes TPS, parole o permiso de trabajo (EAD): qué dicen hoy FHA, Fannie Mae y USDA, qué documentos verifica el prestamista y cómo comparar ofertas. 10 minutos de lectura
- ITIN Declarar impuestos con ITIN: por qué importa para comprar Quién tiene que declarar con ITIN, qué ganas al hacerlo, cómo pedir tus transcripciones al IRS y por qué el prestamista te pedirá tus declaraciones. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.