Residentes permanentes y préstamos hipotecarios: qué piden
Con green card pides los mismos préstamos que un ciudadano: qué dicen FHA, Fannie Mae y USDA, qué documentos te piden y qué revisar si tu tarjeta vence.
Verificado con fuentes oficiales el 17 de octubre de 2026 26 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí: con residencia permanente (green card) puedes pedir los mismos préstamos hipotecarios que un ciudadano. HUD dice que un residente permanente puede ser elegible para FHA con los mismos requisitos, términos y condiciones que un ciudadano; Fannie Mae compra préstamos de residentes permanentes en las mismas condiciones; y para USDA el residente permanente es «extranjero calificado». Lo que cambia es la documentación: el prestamista debe tener evidencia de tu residencia permanente, y conviene que tu tarjeta esté vigente y en orden antes de solicitar.
Lo más importante
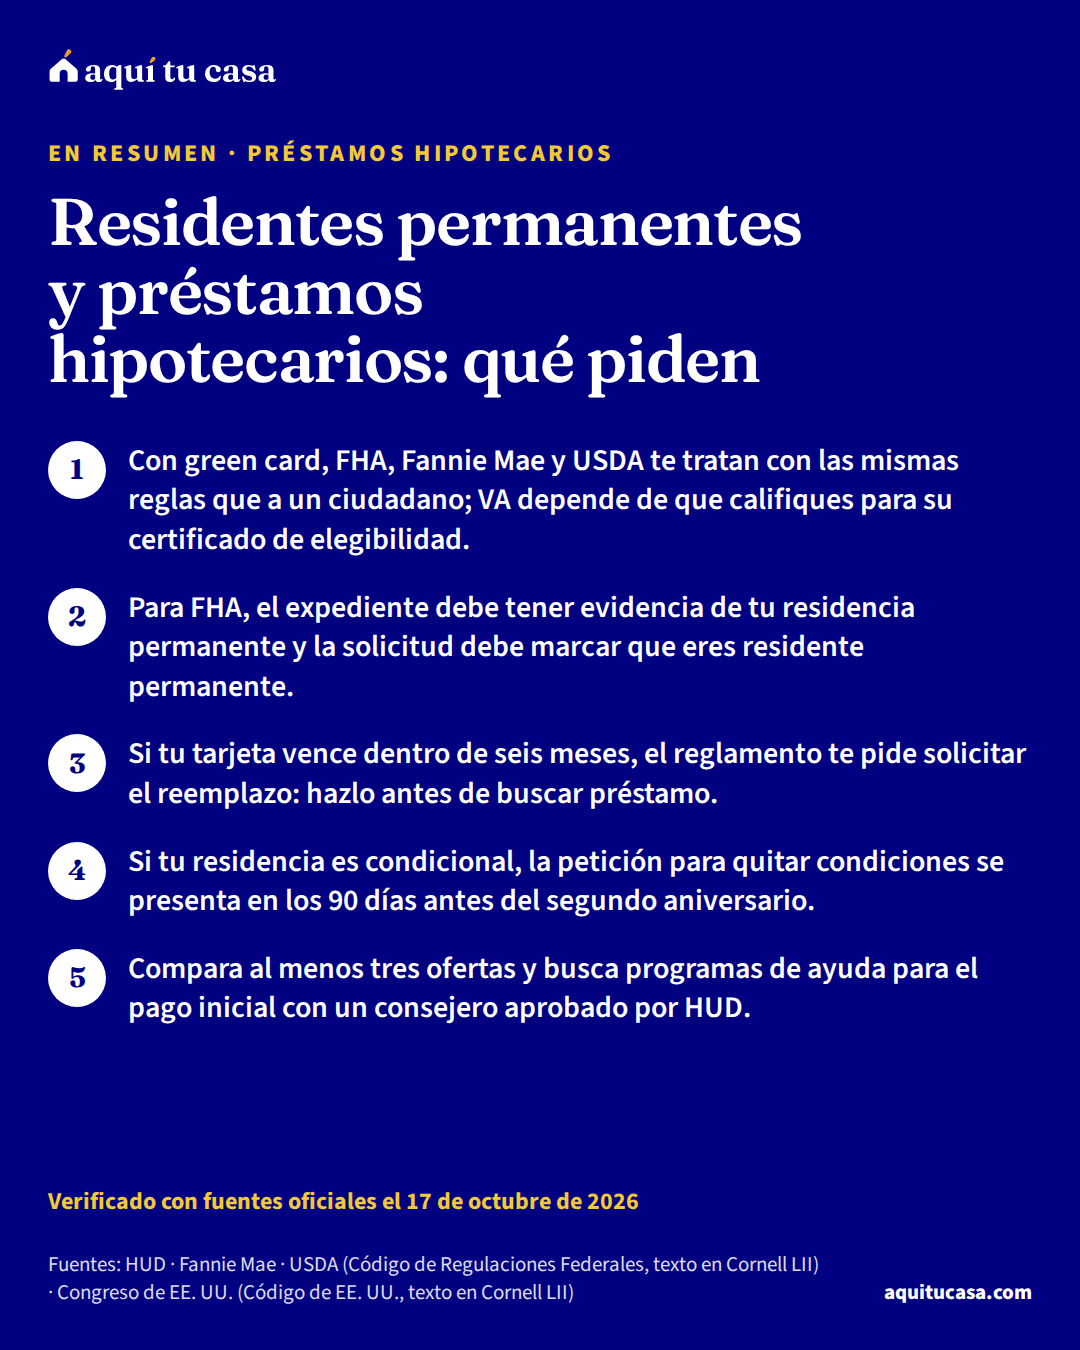
- Con green card, FHA, Fannie Mae y USDA te tratan con las mismas reglas que a un ciudadano; VA depende de que califiques para su certificado de elegibilidad.
- Para FHA, el expediente debe tener evidencia de tu residencia permanente y la solicitud debe marcar que eres residente permanente.
- Si tu tarjeta vence dentro de seis meses, el reglamento te pide solicitar el reemplazo: hazlo antes de buscar préstamo.
- Si tu residencia es condicional, la petición para quitar condiciones se presenta en los 90 días antes del segundo aniversario.
¿Es para ti?
Esta guía es para ti si…
- Eres residente permanente (tienes green card) y quieres saber qué préstamos hipotecarios puedes pedir.
- Tu tarjeta vence pronto o es de residencia condicional, y quieres saber qué revisar antes de solicitar.
- Compras con familiares que tienen otro estatus y quieres entender cómo se ve la solicitud.
Busca ayuda directa primero si…
- Tienes TPS, parole, DACA o solo un permiso de trabajo: empieza por las guías de esos casos.
- Tu pregunta es sobre tu caso migratorio (renovar, quitar condiciones, hacerte ciudadano): puedes consultarla con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración.
Si tienes residencia permanente (green card), la respuesta corta es buena: las reglas de los préstamos hipotecarios te tratan como a un ciudadano. Esta guía explica lo que dicen FHA, Fannie Mae, USDA y VA, qué documentos va a revisar el prestamista y qué conviene arreglar antes de solicitar, sobre todo si tu tarjeta está por vencer o tu residencia es condicional.
- Que un ciudadano, para un residente permanente en FHA y en Fannie Mae
- Mismas condiciones1
- Pago inicial mínimo de FHA con un puntaje de crédito de 580 o más
- 3.5%2
- Antes de que venza tu tarjeta, cuando el reglamento pide solicitar el reemplazo
- 6 meses13
- Antes del segundo aniversario, para pedir que quiten las condiciones a una residencia condicional
- 90 días14
La regla: las mismas condiciones que un ciudadano
Las reglas de los grandes programas lo dicen con palabras parecidas:
- FHA. HUD dice que un prestatario con residencia permanente legal puede ser elegible para un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa si cumple los mismos requisitos, términos y condiciones que un ciudadano. La regla vigente se aplica a los números de caso asignados desde el 25 de mayo de 2025.1 El manual de FHA, revisado en agosto de 2026, la mantiene.2
- Hipoteca inversa. La misma carta de HUD aplica a las hipotecas inversas HECM de FHA; la guía de hipoteca inversa explica cómo funcionan.1
- Fannie Mae. Para los préstamos convencionalespréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa, Fannie Mae compra hipotecas de residentes permanentes legales en las mismas condiciones que a los ciudadanos.3
- USDA. El préstamo USDApréstamo USDAUn préstamo USDA es una hipoteca del Servicio de Vivienda Rural, que es parte del Departamento de Agricultura de Estados Unidos (USDA). Está pensado para familias de ingresos bajos o moderados que compran una casa en una zona que el USDA considera rural, y puede ofrecerse sin pago inicial. Hay dos caminos: el USDA garantiza el préstamo que da un prestamista privado, o presta directamente a familias de ingresos muy bajos. Para calificar, tu ingreso debe estar dentro del límite de tu zona y la casa debe estar en un área elegible, que puedes revisar en el mapa del USDA.Ver la definición completa garantizado pide ser ciudadano, nacional o extranjero calificadoextranjero calificado (qualified alien)"Extranjero calificado" (qualified alien) es un término de una ley federal, 8 U.S.C. 1641, que se usa para decidir quién puede pedir o recibir ciertos beneficios públicos federales. La ley lo define con una lista de categorías. Entre ellas están los residentes permanentes legales, las personas con asilo, los refugiados, ciertas personas con permiso de entrada (parole) por al menos un año, las personas con retención de deportación, los entrantes cubanos y haitianos y, en ciertos casos, personas que sufrieron maltrato o crueldad extrema. La misma ley tiene excepciones y otras condiciones, así que la definición sola no dice si una persona puede recibir un beneficio.Ver la definición completa,7 y la primera categoría de esa lista en la ley es la persona admitida como residente permanente.8
Eso no quiere decir que la aprobación esté asegurada: igual que a un ciudadano, te van a revisar ingresos, crédito, deudas y pago inicial.5 Pero tu estatus no te cierra ninguno de estos programas.

Qué documentos te van a pedir
Para FHA, HUD es concreto: el expediente debe incluir evidencia de tu residencia permanente y la solicitud uniforme de préstamo (URLA) debe indicar que eres residente permanente. HUD agrega que USCIS es quien da la evidencia de ese estatus y que una tarjeta de Seguro Social no basta para probar el estatus migratorio.1 El documento que el reglamento de registro identifica para el residente permanente es el formulario I-551, la Tarjeta de Residente Permanente.12
La URLA es el formulario 1003 de Fannie Mae (o 65 de Freddie Mac).1 La CFPB sugiere empezar a llenarlo antes de hablar con prestamistas: es de uso común y, aunque tu prestamista pida otras cosas, te sirve de punto de partida para saber qué información vas a necesitar.17 Cuando la llenes con el prestamista, revisa que la solicitud diga que eres residente permanente: para FHA, HUD pide que lo indique.
Fannie Mae no fija una lista: el prestamista decide con la documentación que considere apropiada y debe confirmar tu identidad antes de darte el crédito.34 Además, cada prestatario necesita un número de Seguro Social válido o un ITIN.4 Como residente permanente, el Seguro Social puede asignarte un número.15
Antes de solicitar
1. Revisa la fecha de tu tarjeta
Hoy
El reglamento pide solicitar el reemplazo cuando la tarjeta vence dentro de seis meses, o si se perdió o cambió tu nombre.13
2. Junta tus papeles de ingresos
La primera semana
Declaraciones de impuestos, W-2, talón de pago, estados de cuenta, prueba de identidad y número de Seguro Social.17
Pruébalo con tus númerosLista de documentos3. Busca ayuda para el pago inicial
Antes de elegir préstamo
Muchos estados y organizaciones locales ayudan a quienes compran por primera vez.21
Pruébalo con tus números¿A qué ayudas califico?4. Pide al menos tres Estimaciones de Préstamo
Llegan a más tardar 3 días hábiles después de solicitar
Compara la tasa, el APR, el pago inicial y los costos de cierre.23
Pruébalo con tus númerosComparar préstamos
Si tu tarjeta vence pronto o está en trámite
El reglamento pide a un residente permanente solicitar el reemplazo de su tarjeta cuando se perdió, se la robaron o se destruyó; cuando vence dentro de seis meses; y cuando cambió legalmente su nombre u otros datos.13 Si estás por pedir un préstamo, revisa la fecha antes de empezar.
¿Qué hace un prestamista si tu tarjeta está vencida o en trámite? Las reglas no lo dicen con una lista. HUD pide “evidencia” de la residencia permanente y dice que USCIS es quien la da;1 Fannie Mae deja que cada prestamista decida con la documentación que considere apropiada.3 Por eso la pregunta concreta es para cada prestamista: “¿Qué evidencia de residencia permanente aceptan si mi tarjeta está vencida o en reemplazo?”.
Tus ingresos, tus impuestos y tu crédito
Fannie Mae pide que tu ingreso sea estable, tenga un historial documentado y sea razonable esperar que continúe. A quien no es ciudadano le aplica la misma verificación de empleo e ingresos que a un ciudadano, sin importar la fuente del ingreso.5 Si trabajas por tu cuenta, la guía de comprar si trabajas por tu cuenta explica qué papeles juntar.
Para los impuestos, el IRS dice que si eres residente permanente legal en cualquier momento del año calendario, eres residente para el impuesto federal, y que lo sigues siendo salvo que renuncies por escrito o que USCIS o una corte federal terminen tu estatus.16 La CFPB recomienda reunir, antes de hablar con prestamistas, tus declaraciones de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa federales firmadas de los últimos dos años, tus W-2, tu talón de pago más reciente, la documentación de otros ingresos, tus estados de cuenta, el origen de tu pago inicial y una prueba de identidad.17 Si cobras parte de tu ingreso en efectivo o de varios trabajos, junta desde ahora los comprobantes de cada fuente: la regla de Fannie Mae pide un historial documentado de cada ingreso que quieras usar para calificar.5
En FHA, el puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa cambia lo que puedes pedir: con 580 o más puedes recibir el financiamiento máximo, con 500 a 579 el préstamo se limita a 90% del valor, y con menos de 500 no eres elegible.2 La guía de crédito desde cero explica cómo construirlo si estás empezando.
Todos los programas, incluidos USDA y VA
Como residente permanente, puedes mirar todos los programas y elegir el que mejor te sirva:
Cuatro caminos y lo que pide cada uno
Pago inicial bajo
FHA
Mismas condiciones
Convencional (Fannie Mae)
Pide la Estimación de Préstamo de cada camino que te interese y compara el costo total.23
Si eres militar o veterano, la CFPB dice que necesitas el certificado de elegibilidad del VA para ir por ese camino;17 la guía del préstamo VA explica cómo pedirlo. Para USDA, revisa primero si la casa que te interesa está en una zona que USDA designa como rural.10
Si compras por primera vez, muchos estados y organizaciones locales ayudan con el pago inicial o los costos de cierre; la CFPB sugiere buscarlos con una agencia de consejería aprobada por HUD o con la línea HOPE, (888) 995-4673.21 La guía de ayuda para el pago inicial explica cómo funcionan, y cada programa fija sus propias reglas de elegibilidad.
Ejemplo con números reales
El efectivo para cerrar una casa típica con FHA
Con el valor típico de una casa en Estados Unidos, el pago inicial mínimo de FHA y el rango de costos de cierre de Freddie Mac.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Costos de cierre (2% a 5% del precio)
- $6,654 a $16,635
- Efectivo para cerrar, antes de créditos
- $18,299 a $28,280
Es un ejemplo con números nacionales.224 Tus cifras reales salen en tu Estimación de Préstamo.
Haz la cuenta con tus númerosCostos de cierreQué puede preguntarte el prestamista
El Reglamento B permite al prestamista preguntar por tu residencia permanente y tu estatus migratorio, y por los de cualquier otra persona en la solicitud,18 y tomarlos en cuenta.19 Lo que la ley prohíbe es discriminarte por raza, color, religión, origen nacional, sexo, estado civil o edad en cualquier parte del préstamo.20 Si crees que te dieron peores condiciones por tu origen, la guía de discriminación en la vivienda explica dónde quejarte.
Si este es tu caso
Compras con familiares que tienen otro estatus
El prestamista puede preguntar por el estatus de cada persona en la solicitud,18 y en Fannie Mae cada prestatario necesita SSN o ITIN.4 Ve la guía de comprar con tu familia.
Tienes tu propio negocio
Tu ingreso debe ser estable y documentado, igual que el de un ciudadano.5
Serviste en las Fuerzas Armadas
Si calificas para el certificado de elegibilidad, el préstamo VA muchas veces no pide pago inicial.11 Ve la guía del préstamo VA.
Compras por primera vez
Busca ayuda para el pago inicial con un consejero aprobado por HUD.21
Errores que salen caros
Error: Pensar que necesitas ser ciudadano para pedir un préstamo FHA.
Mejor: Un residente permanente puede ser elegible con las mismas condiciones que un ciudadano.1
Error: Llevar solo tu tarjeta de Seguro Social como prueba de estatus.
Mejor: HUD dice que no basta: lleva tu Tarjeta de Residente Permanente.112
Error: Solicitar con una tarjeta que vence en pocos meses sin haber pedido el reemplazo.
Mejor: Pide el reemplazo cuando vence dentro de seis meses, como dice el reglamento.13
Error: Olvidar la fecha para quitar las condiciones de una residencia condicional.
Mejor: Anota los 90 días antes del segundo aniversario.14
Error: Quedarte con la primera oferta.
Mejor: La CFPB recomienda contactar al menos a tres prestamistas.22
Qué hacer esta semana
- Revisa la fecha de tu Tarjeta de Residente Permanente; si vence dentro de seis meses, empieza el reemplazo.13
- Junta tus declaraciones de impuestos, talones de pago y estados de cuenta con la lista de documentos.5
- Busca programas de ayuda en ¿A qué ayudas califico? o con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD, que da consejo muchas veces gratis.2125
- Pide la Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa a al menos tres prestamistas y compárala en comparar préstamos.2223
- Prueba tus números en cuánta casa puedo comprar; en FHA, el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa mínimo es 3.5% con un puntaje de 580 o más.2
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo sacar un préstamo FHA con green card?
Sí. HUD dice que un prestatario con residencia permanente legal puede ser elegible para FHA con los mismos requisitos, términos y condiciones que un ciudadano. El expediente debe incluir evidencia de tu residencia permanente, y la tarjeta de Seguro Social sola no basta para probar el estatus.
¿Necesito más pago inicial por no ser ciudadano?
En las reglas de FHA y de Fannie Mae, no: te aplican las mismas condiciones que a un ciudadano. En FHA el pago inicial mínimo es 3.5% con un puntaje de 580 o más, y en HomeReady de Fannie Mae puede ser desde 3% si cumples el límite de ingreso. Cada prestamista puede tener sus propios requisitos adicionales: compara.
Mi green card vence pronto. ¿Puedo pedir el préstamo?
El reglamento pide solicitar el reemplazo de la tarjeta cuando vence dentro de seis meses. HUD exige evidencia de tu residencia permanente y Fannie Mae deja que el prestamista decida qué documentos acepta. Pregunta a cada prestamista qué evidencia acepta si tu tarjeta está por vencer o en trámite de reemplazo.
Tengo residencia condicional de dos años. ¿Cuenta?
La ley dice que esa residencia se obtiene de forma condicional y que la petición para quitar las condiciones se presenta en los 90 días antes del segundo aniversario; si no se presenta, la residencia termina en esa fecha. Pregunta a cada prestamista cómo trata una tarjeta condicional, y para dudas sobre tu caso consulta a un representante acreditado o a un abogado.
¿Puedo usar un préstamo USDA o VA?
Para USDA, el residente permanente es «extranjero calificado», así que la regla de estatus se cumple; la casa debe estar en una zona que USDA designe como rural. El préstamo VA depende de que califiques para su certificado de elegibilidad (COE), y muchas veces no pide pago inicial.
¿Me puede preguntar el prestamista por mi estatus?
Sí. El Reglamento B permite preguntar por tu residencia permanente y tu estatus migratorio, y tomarlos en cuenta. Lo que no puede hacer es discriminarte por tu origen nacional.
¿Cómo declaro impuestos como residente permanente?
Según el IRS, si eres residente permanente legal en cualquier momento del año, eres residente para el impuesto federal. La CFPB recomienda tener a mano tus declaraciones federales firmadas de los últimos dos años antes de hablar con prestamistas.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD · HUD Mortgagee Letter 2025-09, Revisions to Residency Requirements · hud.gov · Consultado el 17 de octubre de 2026
- 2. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B2-2-02, Non-U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.151, Eligibility requirements (Single Family Housing Guaranteed Loan Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 8 U.S.C. §1641, Definitions (qualified alien) · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 18 fuentes restantes
- 9. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.103, Maximum loan amount · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.201, Site requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. U.S. Department of Veterans Affairs · Purchase loan · va.gov · Consultado el 17 de octubre de 2026
- 12. Departamento de Seguridad Nacional (Código de Regulaciones Federales, texto en Cornell LII) · 8 CFR §264.1, Registration and fingerprinting · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. Departamento de Seguridad Nacional (Código de Regulaciones Federales, texto en Cornell LII) · 8 CFR §264.5, Application for a replacement Permanent Resident Card · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 8 U.S.C. §1186a, Conditional permanent resident status for certain alien spouses and sons and daughters · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. Administración del Seguro Social (Código de Regulaciones Federales, texto en Cornell LII) · 20 CFR §422.104, Who can be assigned a social security number · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. IRS · U.S. tax residency - Green card test · irs.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.5, Rules concerning requests for information · law.cornell.edu · Consultado el 17 de octubre de 2026
- 19. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.6, Rules concerning evaluation of applications · law.cornell.edu · Consultado el 17 de octubre de 2026
- 20. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · Equal Credit Opportunity Act, 15 U.S.C. §1691, Scope of prohibition · law.cornell.edu · Consultado el 17 de octubre de 2026
- 21. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 22. CFPB · Contact multiple lenders · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 23. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 24. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
- 25. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 26. Departamento de Justicia de EE. UU. (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 11 minutos de lectura
DACA y préstamos: qué dicen hoy FHA, Fannie Mae y USDA
Si tienes DACA y quieres comprar casa: qué dicen hoy las reglas de FHA, Fannie Mae y USDA, qué puede preguntarte el prestamista y cómo comparar ofertas.
- Desde los números de caso del 25 de mayo de 2025, FHA solo acepta ciudadanos, residentes permanentes y ciudadanos de Micronesia, las Islas Marshall y Palaos: DACA quedó fuera.
- Fannie Mae compra préstamos de residentes no permanentes legales en las mismas condiciones que a los ciudadanos, pero cada prestamista decide qué documentos acepta.
- USDA pide ser ciudadano, nacional o «extranjero calificado» según 8 U.S.C. §1641; revisa la lista antes de suponer nada.
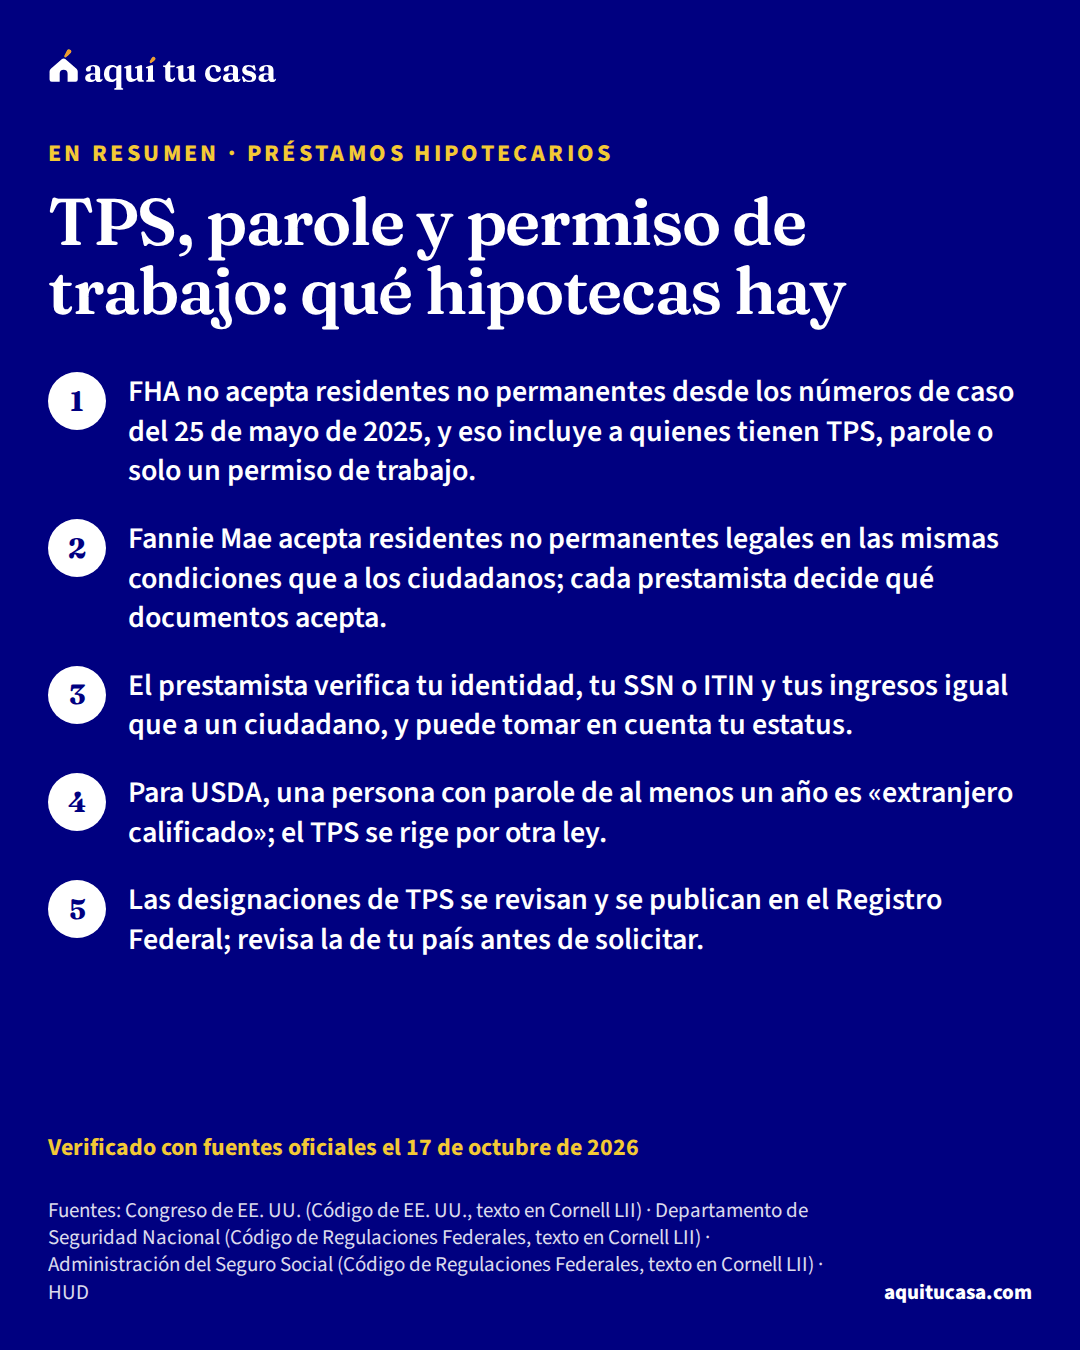
- Préstamos hipotecarios TPS, parole y permiso de trabajo: qué hipotecas hay Si tienes TPS, parole o permiso de trabajo (EAD): qué dicen hoy FHA, Fannie Mae y USDA, qué documentos verifica el prestamista y cómo comparar ofertas. 10 minutos de lectura
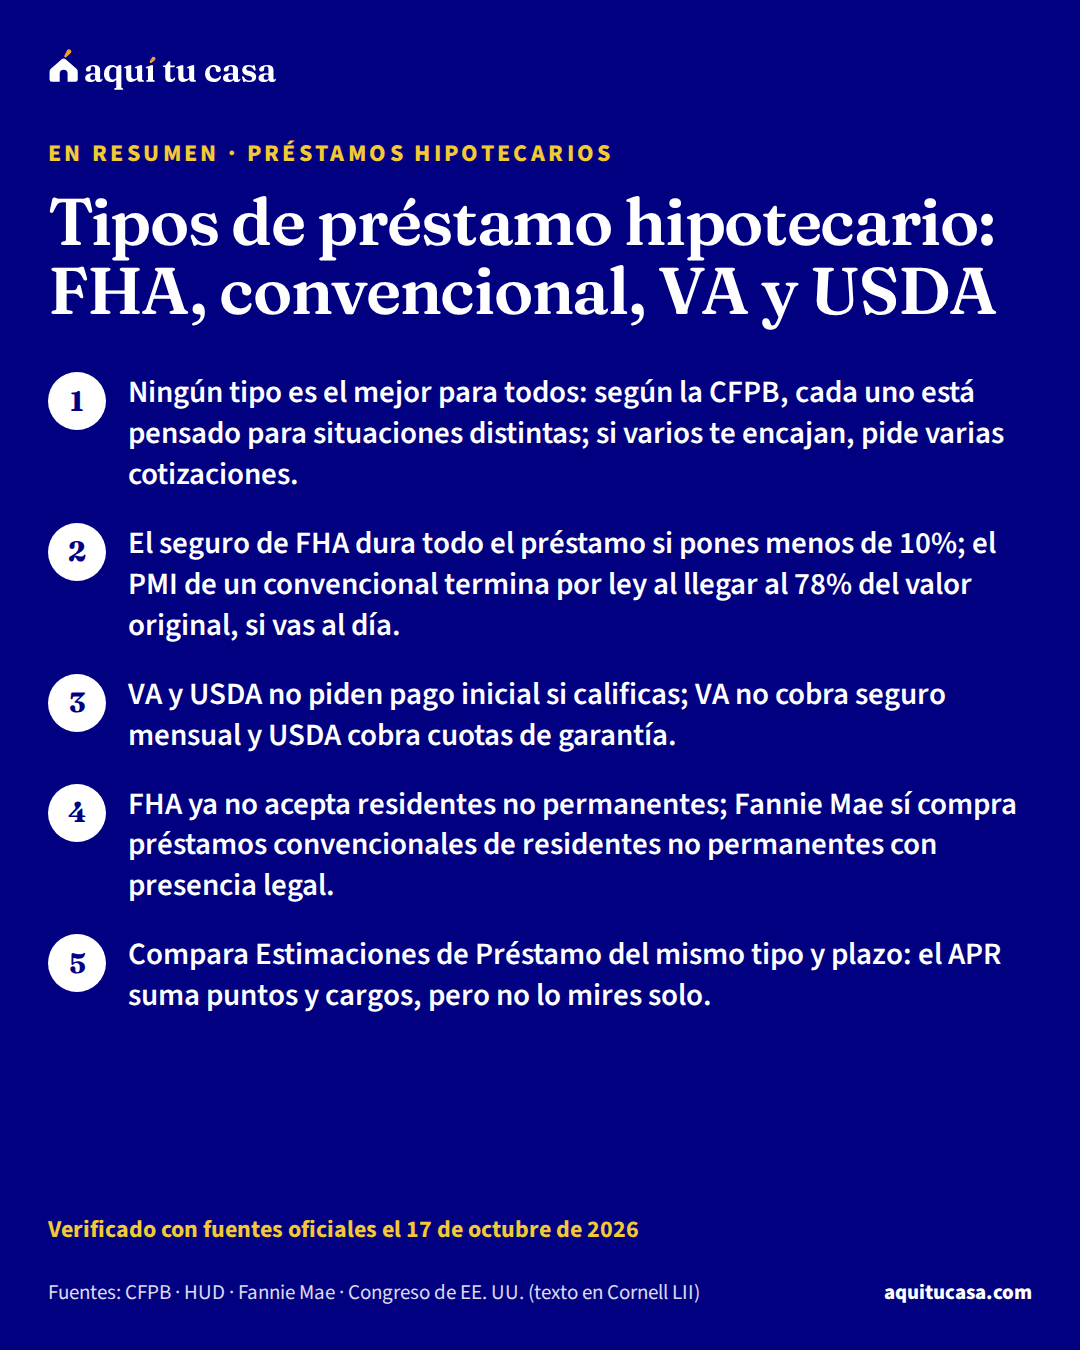
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
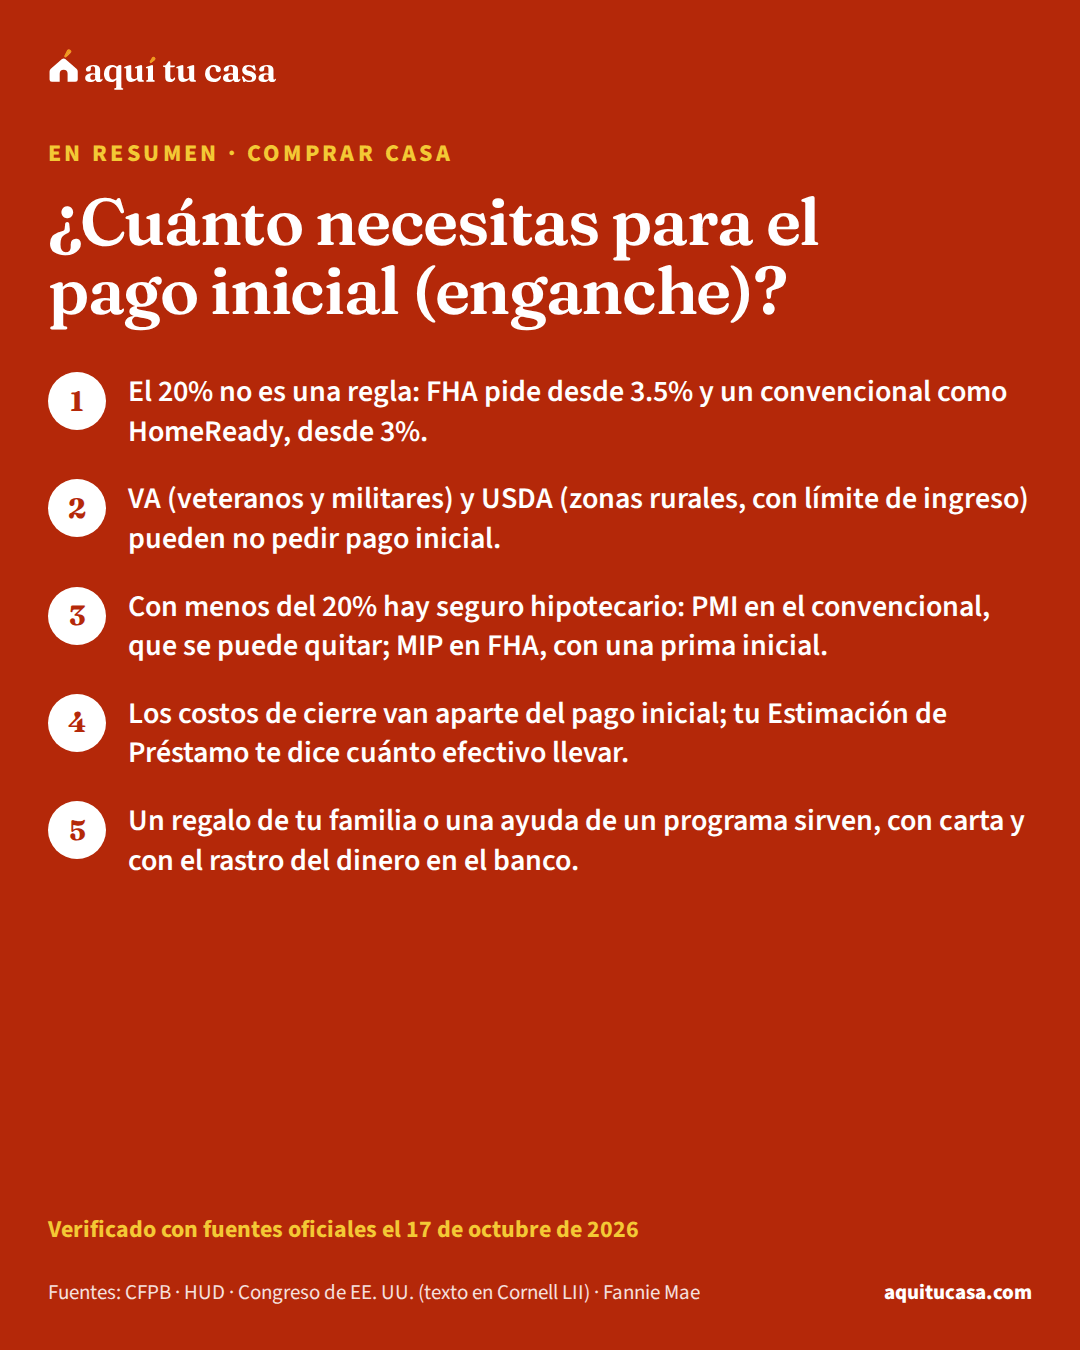
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.