Préstamos non-QM y bank statement: qué son y qué revisar
Qué es una hipoteca calificada (QM), qué cambia en un préstamo non-QM o con estados de cuenta (bank statement) y qué revisar antes de aceptar uno.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una hipoteca calificada (QM) es un préstamo que cumple reglas federales: sin periodo de solo intereses, sin saldo que crece, sin pago global, con plazo de hasta 30 años, con límites al precio y a los puntos y cargos, y con tu ingreso y tus deudas verificados. Un préstamo non-QM es el que no cumple esas reglas; algunos prestamistas, por ejemplo, ofrecen calificar con estados de cuenta ("bank statement"). Están permitidos, pero el prestamista igual debe comprobar que puedes pagar, y la CFPB advierte que fuera de las QM no hay límite a los puntos y cargos. Compara cada oferta con su Estimación de Préstamo.
Lo más importante
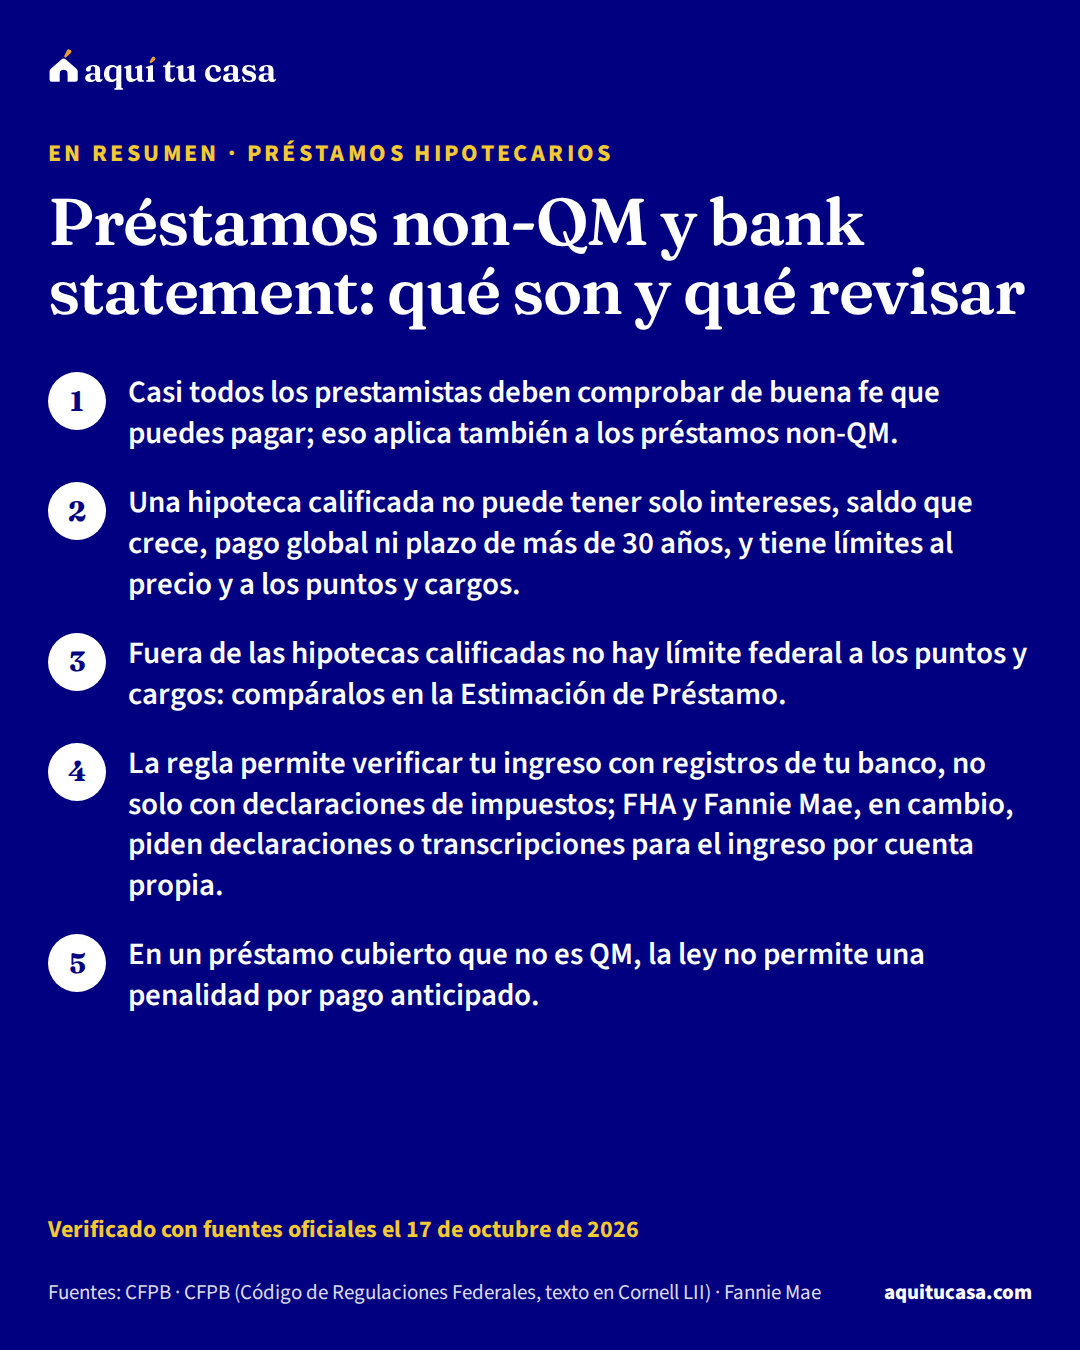
- Casi todos los prestamistas deben comprobar de buena fe que puedes pagar; eso aplica también a los préstamos non-QM.
- Una hipoteca calificada no puede tener solo intereses, saldo que crece, pago global ni plazo de más de 30 años, y tiene límites al precio y a los puntos y cargos.
- Fuera de las hipotecas calificadas no hay límite federal a los puntos y cargos: compáralos en la Estimación de Préstamo.
- La regla permite verificar tu ingreso con registros de tu banco, no solo con declaraciones de impuestos; FHA y Fannie Mae, en cambio, piden declaraciones o transcripciones para el ingreso por cuenta propia.
¿Es para ti?
Esta guía es para ti si…
- Trabajas por tu cuenta y un prestamista te ofreció calificar con tus estados de cuenta en lugar de tus declaraciones de impuestos.
- Te dijeron que tu préstamo es «non-QM» y quieres saber qué significa y qué protecciones tienes.
- Quieres comparar una oferta non-QM con un préstamo FHA, VA, USDA o convencional.
Busca ayuda directa primero si…
- Quieres saber cómo cuentan tus ingresos por cuenta propia en un préstamo FHA o convencional: la guía para comprar si trabajas por tu cuenta lo explica.
- Compras una propiedad para rentarla o para un negocio: la regla de capacidad de pago de esta guía es para el crédito de consumo garantizado por una vivienda.
- Buscas una línea de crédito sobre tu casa (HELOC) o una hipoteca inversa: esas tienen otras reglas.
Si trabajas por tu cuenta, cobras de forma irregular o no tienes declaraciones de impuestos que muestren todo lo que ganas, quizá te ofrezcan un préstamo “non-QM” o “bank statement”. Esta guía explica qué es una hipoteca calificada (QM), qué cambia cuando un préstamo no lo es, cómo funciona calificar con estados de cuenta y qué revisar antes de aceptar una oferta.
La regla de capacidad de pago, para todos
Antes de hablar de QM y non-QM, hay una regla que aplica a casi todos los préstamos para tu vivienda: la regla de capacidad de pago (ability-to-repay). Según la CFPB, prohíbe a la mayoría de los prestamistas darte una hipoteca sin determinar, de forma razonable y de buena fe, que puedes pagarla. Para eso deben averiguar, considerar y documentar tu ingreso, tus bienes, tu empleo, tu historial de crédito y tus gastos mensuales. Tampoco pueden basarse solo en una tasa inicial baja: si la tasa sube después, tienen que ver si podrás pagar la tasa más alta.1
El Reglamento Z lista lo que el prestamista debe considerar: tu ingreso o tus bienes (sin contar el valor de la casa), tu empleo si se basa en él, el pago mensual del préstamo y de cualquier otro préstamo simultáneo, los pagos relacionados con la hipoteca, tus deudas actuales, la pensión alimenticia y la manutención, tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa o tu ingreso residual, y tu historial de crédito.2
La regla aplica a cualquier crédito de consumo garantizado por una vivienda, con pocas excepciones, como una línea de crédito sobre la casa (HELOC). Los requisitos de capacidad de pago tampoco aplican a una hipoteca inversa ni a un préstamo puente de 12 meses o menos.2
Qué es una hipoteca calificada (QM)
Según la CFPB, una hipoteca calificadahipoteca calificada (QM)Una hipoteca calificada (Qualified Mortgage o QM) es, según la CFPB, un préstamo con funciones menos riesgosas y protecciones que hacen más probable que puedas pagarlo. Por la regla de capacidad de pago, el prestamista debe hacer un esfuerzo de buena fe para ver si puedes pagar; si el préstamo es QM, se supone que cumplió esa regla. En general, una QM no puede tener periodo de solo intereses, amortización negativa ni, salvo excepciones, pago global; no puede pasar del plazo máximo de la regla; tiene límites de puntos y cargos iniciales, y el prestamista debe verificar tu ingreso y tus deudas. Los préstamos FHA, VA y USDA son préstamos calificados.Ver la definición completa (Qualified Mortgage o QM) es un préstamo con características menos riesgosas y protecciones que hacen más probable que puedas pagarlo. Si tu préstamo es QM, se supone que el prestamista siguió la regla de capacidad de pago.3
Todos los préstamos respaldados por el gobierno (FHA, USDA y VA) son hipotecas calificadas. Los demás, incluidos los convencionales que respaldan Fannie Mae y Freddie Mac y los préstamos jumbo, tienen que cumplir requisitos especiales para serlo.3 En general, una hipoteca calificada:
- No tiene un periodo de solo intereseshipoteca de solo interesesUna hipoteca de solo intereses (interest-only mortgage) tiene pagos que, durante un tiempo fijo, cubren solo los intereses. En ese periodo lo que debes no baja con cada pago. Según la CFPB, cuando el periodo termina puedes pagar todo el saldo de una vez, refinanciar si es posible, o empezar a pagar el principal con cuotas mensuales más altas. La CFPB advierte que no des por hecho que podrás vender o refinanciar, porque el valor de la casa o tu situación pueden cambiar. Una hipoteca calificada (QM) no puede tener periodo de solo intereses, y la Estimación de Préstamo lo marca como "Interest Only".Ver la definición completa, en el que pagas interés sin bajar el capitalprincipal (capital)El principal es la cantidad de dinero que te prestaron y que tienes que devolver, sin contar los intereses. En español también se le dice "capital". Cuando empiezas, el principal es el monto del préstamo; con cada cuota una parte se destina a reducirlo, y lo que queda se llama saldo. El interés se calcula sobre ese saldo, así que mientras menos principal debes, menos interés pagas. En tu cuota mensual verás la sigla P&I: principal e intereses, la parte del pago que va al préstamo, separada de los impuestos y el seguro.Ver la definición completa.
- No tiene amortización negativa, es decir, un saldo que crece aunque pagues.
- No tiene un pago globalpago global (balloon)Un pago global (balloon payment) es un pago grande y único al final del plazo del préstamo, más alto que los pagos de antes y a veces mucho más. En la Estimación de Préstamo, "Balloon Payment" se refiere a cualquier pago de más del doble de un pago regular. Los préstamos con pago global suelen tener plazos más cortos y pagos mensuales más bajos que no alcanzan a pagar toda la deuda. Si no puedes hacer ese pago final, podrías tener que refinanciar o vender la casa, o enfrentar una ejecución hipotecaria. Salvo algunas excepciones, una hipoteca calificada (QM) no puede tener pago global.Ver la definición completa (balloon payment) al final, salvo ciertos préstamos de prestamistas pequeños.
- No dura más de 30 años.
- Tiene un límite al APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa y a los puntos y cargos iniciales.
- Exige que el prestamista verifique tu ingreso o tus bienes y tus deudas, y que considere tu relación deuda-ingreso o tu ingreso residual.3
El Reglamento Z pone los números. En una QM general, el APR no puede pasar de la tasa promedio de referencia de un préstamo comparable (APOR) por 2.25 puntos porcentuales o más en un préstamo de primer gravamen a partir de cierto monto, con márgenes más altos para préstamos más chicos. Y los puntos y cargos no pueden pasar del 3% del préstamo cuando el monto es de $100,000 o más; esas cantidades se ajustan cada año por inflación.2
Qué es un préstamo non-QM
Un préstamo non-QMpréstamo non-QMUn préstamo non-QM es una hipoteca que no cumple los requisitos de una "hipoteca calificada" (Qualified Mortgage o QM). Según la CFPB, una hipoteca calificada no puede tener funciones de riesgo como un periodo de solo intereses, un saldo que crece (amortización negativa), pagos globales (balloon) o un plazo de más de 30 años, y tiene límites en los puntos y cargos iniciales. Los prestamistas no están obligados a dar solo hipotecas calificadas, pero la mayoría igual debe comprobar de buena fe que puedes pagar el préstamo (la regla de capacidad de pago). Los reguladores bancarios han dicho que un banco puede ofrecer préstamos QM y non-QM.Ver la definición completa es simplemente una hipoteca que no cumple los requisitos de una hipoteca calificada. Está permitido. La CFPB dice que las reglas hipotecarias solo impiden a un prestamista dar un préstamo cuando la persona no tiene capacidad de pagarlo, y que los prestamistas no están obligados a hacer hipotecas calificadas.4
Lo que cambia, según las fuentes oficiales:
- No hay límite federal a los puntos y cargos. Solo las hipotecas calificadas lo tienen; fuera de ellas, el prestamista puede cobrar más si lo decide.4
- No se supone que el prestamista cumplió la regla. Esa suposición es para las QM.3 En un non-QM, el prestamista igual tiene que determinar de buena fe que puedes pagar.2
- Las reglas de QM no le aplican. Un préstamo con solo intereses, pago global o un plazo de más de 30 años no puede ser QM general,2 así que revisa bien los términos de un non-QM.6
- No puede tener penalidad por pago anticipado, si es un préstamo cubierto por la regla: la ley solo la permite en una QM con APR que no puede subir y que no sea de precio alto, y aun así con límites de tiempo y monto.2
Hipoteca calificada y préstamo non-QM, lado a lado
FHA, VA, USDA y los que cumplen los requisitos
Hipoteca calificada (QM)
Ninguno es «bueno» o «malo» por su nombre: lo que importa son los términos, y esos están en tu Estimación de Préstamo.6
Los préstamos bank statement: calificar con estados de cuenta
Un préstamo “bank statement” es uno en el que el prestamista calcula tu ingreso con tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa en lugar de tus declaraciones de impuestos. La regla federal lo permite: el Reglamento Z dice que el prestamista debe verificar tu ingreso con registros de terceros razonablemente confiables, y entre los ejemplos están los registros de instituciones financieras, además de las transcripciones de impuestostranscripción de impuestosUna transcripción de impuestos es un resumen oficial y gratis que da el IRS con los datos de tus declaraciones y de tu cuenta tributaria. No es una fotocopia de tu declaración. Hay varios tipos: la de la declaración (tax return transcript) muestra casi todas las líneas del Formulario 1040 tal como lo presentaste y suele cubrir lo que piden los prestamistas hipotecarios; la de cuenta muestra los cambios hechos después; la de salarios e ingresos muestra lo que reportaron tus W-2 y 1099. Se pide en tu cuenta en línea del IRS, por correo, por teléfono o con el Formulario 4506-T.Ver la definición completa del IRS y las declaraciones que presentaste.2
¿Por qué existen? Porque las reglas más usadas para el ingreso por cuenta propia piden impuestos. Fannie Mae, por ejemplo, verifica el ingreso de quien trabaja por su cuentatrabajador por cuenta propiaPara el IRS, eres trabajador por cuenta propia si tienes un negocio como dueño único o trabajas como contratista independiente, si eres socio de una sociedad que tiene un negocio, o si trabajas para ti de otra forma, incluso a tiempo parcial o como trabajador por encargos (gig). Como no hay un empleador que te retenga impuestos, en general pagas impuestos estimados cada trimestre y presentas una declaración anual. Además del impuesto sobre el ingreso, pagas el impuesto sobre el trabajo por cuenta propia, que cubre el Seguro Social y Medicare. Tu ganancia o pérdida se calcula restando tus gastos de negocio de tus ingresos, normalmente en el Anexo C.Ver la definición completa con declaraciones federales firmadas de los últimos dos años, con todos sus anexos, o con transcripciones del IRS.9 Si tus declaraciones muestran poco ingreso, ese camino puede no alcanzarte. La guía para comprar si trabajas por tu cuenta explica cómo cuentan tus impuestos en FHA y en un préstamo convencional.
Si te ofrecen un préstamo con estados de cuenta, pregunta si es una hipoteca calificada y compara sus puntos y cargos: fuera de las QM no hay límite.4 La CFPB recuerda que si trabajas por tu cuenta o tus ingresos no son de salario puedes necesitar más documentos, y que los requisitos varían de un prestamista a otro.10
La CFPB no usa la palabra “non-QM” en su página de préstamos convencionales, pero describe un grupo parecido: los préstamos “no conformes” que no entran en otra categoría. Algunos son para personas con mal crédito, suelen tener tasas altas y pueden tener características riesgosas, como pedir poca documentación de tus ingresos, pagar solo intereses o dejar que el saldo crezca. Otros son programas especiales para personas con situaciones poco comunes, como quienes trabajan por su cuenta. Su recomendación: consulta con varios prestamistas, pregunta si podrías calificar para un préstamo conforme o FHA, y no decidas antes de tener tus Estimaciones de Préstamo oficiales.11
Cómo saber si puedes pagar: el ejemplo de una casa típica
La regla obliga al prestamista a considerar tu relación deuda-ingreso o tu ingreso residual.2 Así se ve con números típicos de Estados Unidos.
Ejemplo con números reales
Cuánto del ingreso se va en la casa
Con el ingreso típico de un hogar en Estados Unidos y el pago de una casa típica con un préstamo FHA y el pago inicial mínimo, a la tasa promedio de 7.18% del 5 de noviembre de 2026.
- Ingreso mensual típico de un hogar en EE. UU.
- $6,728
- Pago mensual de una casa típica con FHA (con impuestos y seguros)
- $2,759
- Parte del ingreso que se va en la vivienda
- 41%
Es un ejemplo con números nacionales. El prestamista también suma tus otras deudas para calcular tu relación deuda-ingreso.2 Prueba con tus números.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
La guía de la relación deuda-ingreso explica cómo se calcula y cómo bajarla, y la herramienta ¿Cuánta casa puedo comprar? hace la cuenta con tu ingreso.
Antes de aceptar una oferta non-QM
Cómo revisar una oferta, paso a paso
1. Pide la Estimación de Préstamo
Dentro de 3 días hábiles después de solicitar
Todos los prestamistas usan el mismo formulario, así que puedes comparar.7
2. Revisa la tabla «Loan Terms»
Página 1
Dice si hay penalidad por pago anticipado, pago global y si el monto, la tasa o el pago pueden subir.6
3. Pregunta si es una hipoteca calificada
Antes de decidir
Fuera de las QM no hay límite federal a los puntos y cargos.4
4. Compara con un préstamo FHA, VA, USDA o convencional
Antes de decidir
Todos los préstamos respaldados por el gobierno son QM; pide también su Estimación.3
Pruébalo con tus númerosComparar préstamos5. Pide al menos tres ofertas por escrito
Antes de decidir
Es la recomendación de la CFPB para comparar.8
Una Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa te dice mucho de un préstamo non-QM. Su tabla “Loan Terms” dice si hay penalidad por pago anticipado (“Prepayment Penalty”), si hay un pago global (“Balloon Payment”), que es un pago de más del doble de un pago regular, y si el monto, la tasa o el pago pueden subir después del cierre.6 La guía de costos de cierre explica dónde ver los puntos y cargos, y la de cómo elegir un prestamista te ayuda a comparar.

Prestamistas que no siguen la regla
Algunos prestamistas pueden no tener que seguir la regla de capacidad de pago. La CFPB menciona las Instituciones Financieras de Desarrollo Comunitario (CDFIinstitución financiera de desarrollo comunitario (CDFI)Una CDFI (institución financiera de desarrollo comunitario) es una organización cuya misión principal es el desarrollo de comunidades. Da préstamos, inversiones y otros servicios financieros en zonas de bajos ingresos y a personas con poco acceso al crédito. Puede ser un banco o una cooperativa de crédito de desarrollo comunitario, o un fondo de préstamos que no es banco. La ley exige que no sea una agencia del gobierno, que rinda cuentas a la comunidad que sirve y que ofrezca servicios como asesoría financiera y de crédito junto con sus préstamos. El Fondo CDFI del Departamento del Tesoro las certifica.Ver la definición completa) certificadas por el Departamento del Tesoro, ciertas organizaciones de vivienda y proveedores de ayuda para el pago inicial que reciben fondos de HUD, organizaciones sin fines de lucro que prestan menos de 200 veces al año y solo a personas de ingresos bajos o moderados, y las agencias estatales de financiamiento de viviendaagencia estatal de financiamiento de vivienda (HFA)Una agencia estatal de financiamiento de vivienda (HFA, por sus siglas en inglés) es un organismo público creado por una ley del estado, o por un gobierno local, con poder para financiar vivienda. En esa definición federal, "estado" incluye a Puerto Rico y al Distrito de Columbia. Su misión es aumentar la vivienda accesible para inquilinos y compradores de ingresos bajos y moderados, sobre todo quienes compran casa por primera vez. Casi nunca prestan directamente: trabajan con prestamistas participantes que ofrecen sus préstamos y su ayuda para el pago inicial. Los programas cambian de un estado a otro.Ver la definición completa (HFA).5 Las organizaciones sin fines de lucro de ese grupo deben seguir sus propios procedimientos escritos para comprobar que puedes pagar.5
Si compras con ITIN, la guía de préstamos con ITIN explica quién presta y cómo, y la de tipos de préstamos hipotecarios compara FHA, VA, USDA y convencional.
Si este es tu caso
Trabajas por tu cuenta
Fannie Mae verifica tu ingreso con dos años de declaraciones o transcripciones del IRS.9 Si te ofrecen calificar con estados de cuenta, pregunta si es QM.4
Cobras en efectivo
La regla acepta registros de instituciones financieras, recibos de cambio de cheques y de envíos de dinero como prueba.2 Depositar tu ingreso deja ese registro.
Compras con ITIN
Si un prestamista te dice que está exento de la regla de capacidad de pago, puede ser cierto: la CFPB menciona, por ejemplo, las CDFI.5 La guía de préstamos con ITIN explica tus opciones.
Errores que salen caros
Error: Aceptar un préstamo con estados de cuenta sin preguntar si es una hipoteca calificada.
Mejor: Pregúntalo por escrito: fuera de las QM no hay límite federal a los puntos y cargos.4
Error: Mirar solo el pago mensual.
Mejor: Revisa en la tabla «Loan Terms» si el monto, la tasa o el pago pueden subir, y si hay pago global.6
Error: Pensar que un non-QM no tiene que revisar si puedes pagar.
Mejor: La mayoría de los prestamistas debe comprobarlo de buena fe, también en un non-QM.2
Error: Comparar solo una oferta.
Mejor: Pide al menos tres por escrito, incluida una de FHA, VA, USDA o convencional.83
Error: No llevar tus estados de cuenta completos.
Mejor: Junta todas las páginas: los requisitos cambian de un prestamista a otro.10
Qué hacer esta semana
- Junta tus estados de cuenta completos y, si los tienes, tus impuestos de los últimos dos años o tus transcripciones del IRS.92
- Pide la Estimación de Préstamo de la oferta non-QM y de por lo menos otra opción, como FHA o convencional.78
- Pregunta por escrito si cada oferta es una hipoteca calificada.4
- Revisa la tabla «Loan Terms» de cada una: penalidad, pago global y pagos que pueden subir.6
- Prueba tus números con la herramienta comparar préstamos.7
- Si quieres una segunda opinión, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.12
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es una hipoteca calificada (QM)?
Es un préstamo que cumple requisitos federales que lo hacen menos riesgoso: sin periodo de solo intereses, sin saldo que crece, sin pago global (salvo excepciones para prestamistas pequeños), con plazo de hasta 30 años, con límites al APR y a los puntos y cargos, y con tu ingreso y tus deudas verificados. Si tu préstamo es QM, se supone que el prestamista siguió la regla de capacidad de pago.
¿Qué es un préstamo non-QM?
Es una hipoteca que no cumple los requisitos de una hipoteca calificada. Está permitido: la CFPB dice que los prestamistas no están obligados a hacer solo hipotecas calificadas. Pero la mayoría igual debe comprobar de buena fe que puedes pagar el préstamo.
¿Qué es un préstamo «bank statement» o con estados de cuenta?
Es un préstamo en el que el prestamista calcula tu ingreso con tus estados de cuenta en lugar de tus declaraciones de impuestos. El Reglamento Z permite verificar el ingreso con registros de instituciones financieras. Las reglas de Fannie Mae para el ingreso por cuenta propia, en cambio, se basan en tus declaraciones firmadas o en transcripciones del IRS. Pregunta siempre si la oferta es una hipoteca calificada.
¿Los préstamos FHA, VA y USDA son QM?
Sí. Según la CFPB, todos los préstamos respaldados por el gobierno (FHA, USDA y VA) son hipotecas calificadas. Los convencionales y los jumbo deben cumplir requisitos especiales para serlo.
¿Me pueden cobrar una penalidad por pagar el préstamo antes?
En un préstamo cubierto por la regla, solo si es una hipoteca calificada con APR que no puede subir y no es de precio alto, y la ley lo permite. Aun así, la penalidad no puede aplicar después de tres años ni pasar del 2% del saldo pagado en los dos primeros años o del 1% en el tercero. Revisa la línea «Prepayment Penalty» de tu Estimación de Préstamo.
¿Cuánto me pueden cobrar en puntos y cargos?
En una hipoteca calificada de $100,000 o más (cantidad que se ajusta por inflación), los puntos y cargos no pueden pasar del 3% del préstamo. Fuera de las hipotecas calificadas no hay ese límite: la CFPB dice que los prestamistas pueden cobrar más si lo deciden. Compara la sección A de cada Estimación de Préstamo.
¿Hay prestamistas que no tienen que seguir la regla de capacidad de pago?
Sí, algunos. La CFPB menciona las Instituciones Financieras de Desarrollo Comunitario (CDFI), las agencias estatales de financiamiento de vivienda, ciertos proveedores de ayuda para el pago inicial y organizaciones sin fines de lucro que prestan poco y solo a personas de ingresos bajos o moderados, que deben seguir sus propios procedimientos escritos.
¿Cómo comparo una oferta non-QM con un préstamo FHA o convencional?
Pide la Estimación de Préstamo de cada uno: todos los prestamistas usan el mismo formulario y deben dártela dentro de los tres días hábiles después de tu solicitud. Compara la tasa, el APR, los puntos y cargos, y la tabla «Loan Terms», que dice si hay penalidad, pago global o pagos que pueden subir. La CFPB recomienda pedir al menos tres ofertas por escrito.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is the ability-to-repay rule? Why is it important to me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. CFPB · What is a Qualified Mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · My lender says it can't lend to me because of a limit on points and fees on loans. Is this true? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · My mortgage lender told me it was exempt from the ability-to-repay mortgage rule. Is this true? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.37, Content of disclosures for certain mortgage transactions (Loan Estimate) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. Fannie Mae · Fannie Mae Selling Guide B3-3.5-01, Underwriting Factors and Documentation for a Self-Employed Borrower · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Conventional loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 13 minutos de lectura
Comprar casa si trabajas por tu cuenta: qué te piden
Cómo revisan los prestamistas tu ingreso si trabajas por tu cuenta o cobras con 1099: impuestos, Anexo C, transcripciones, ganancias y estados de cuenta.
- Para los prestamistas trabajas por tu cuenta si tienes 25% o más de un negocio; el IRS también incluye a contratistas independientes y trabajadores de plataformas.
- Lo normal es que pidan dos años de declaraciones de impuestos firmadas, con todos los anexos, o las transcripciones del IRS, y que firmes el formulario 4506-C.
- El ingreso que cuenta sale de la ganancia neta de tus declaraciones, con algunos ajustes; FHA usa el menor entre el promedio de dos años y el del último año.
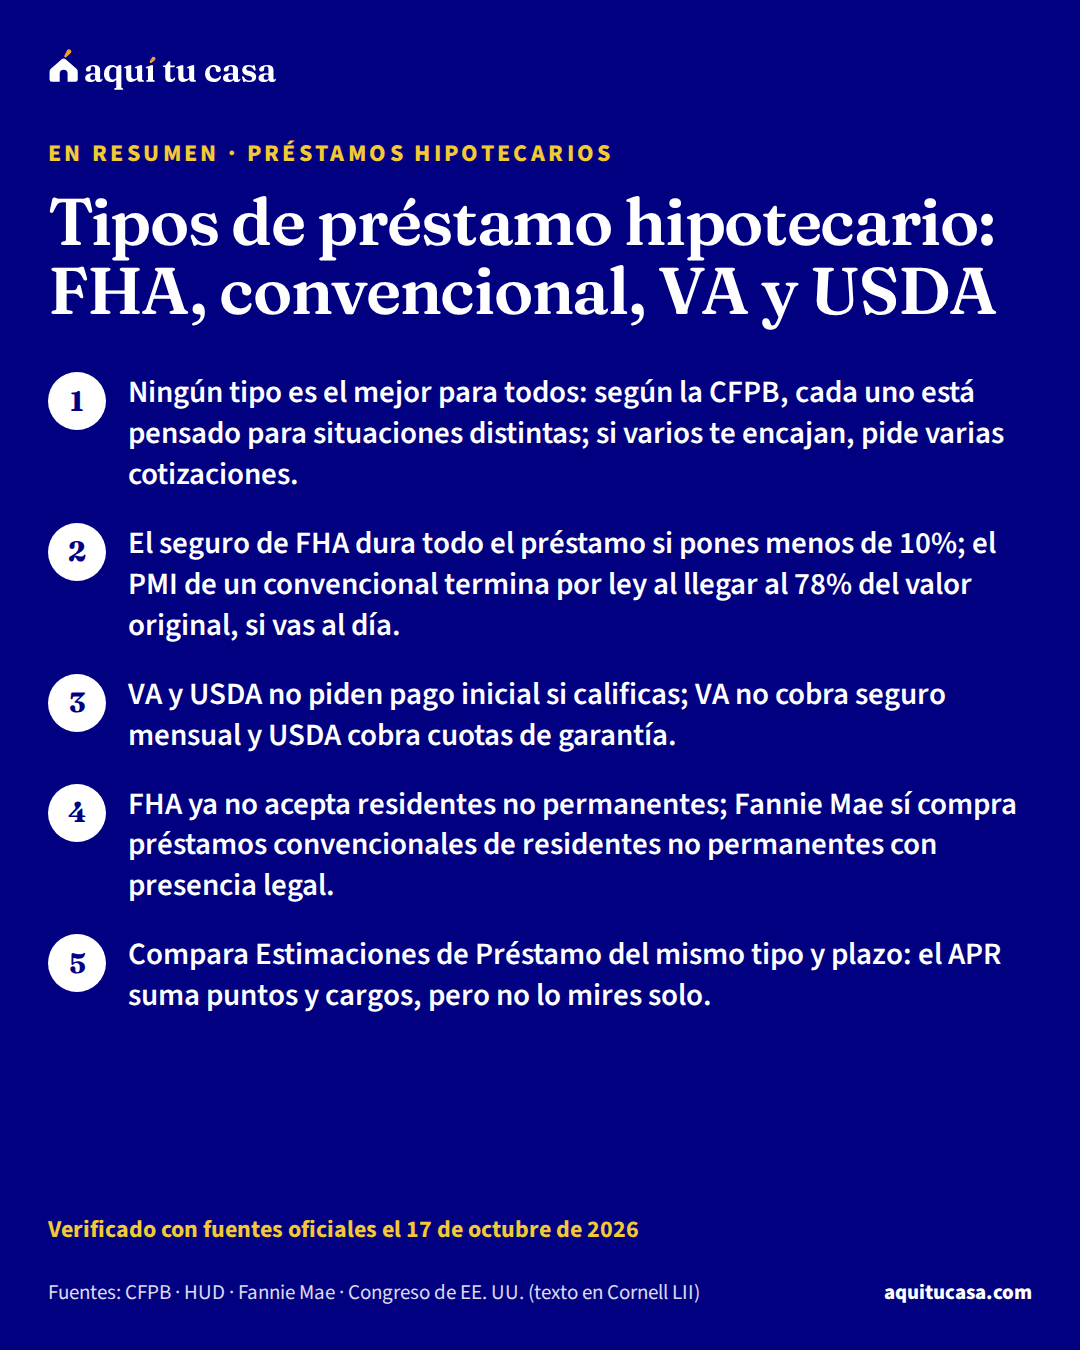
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
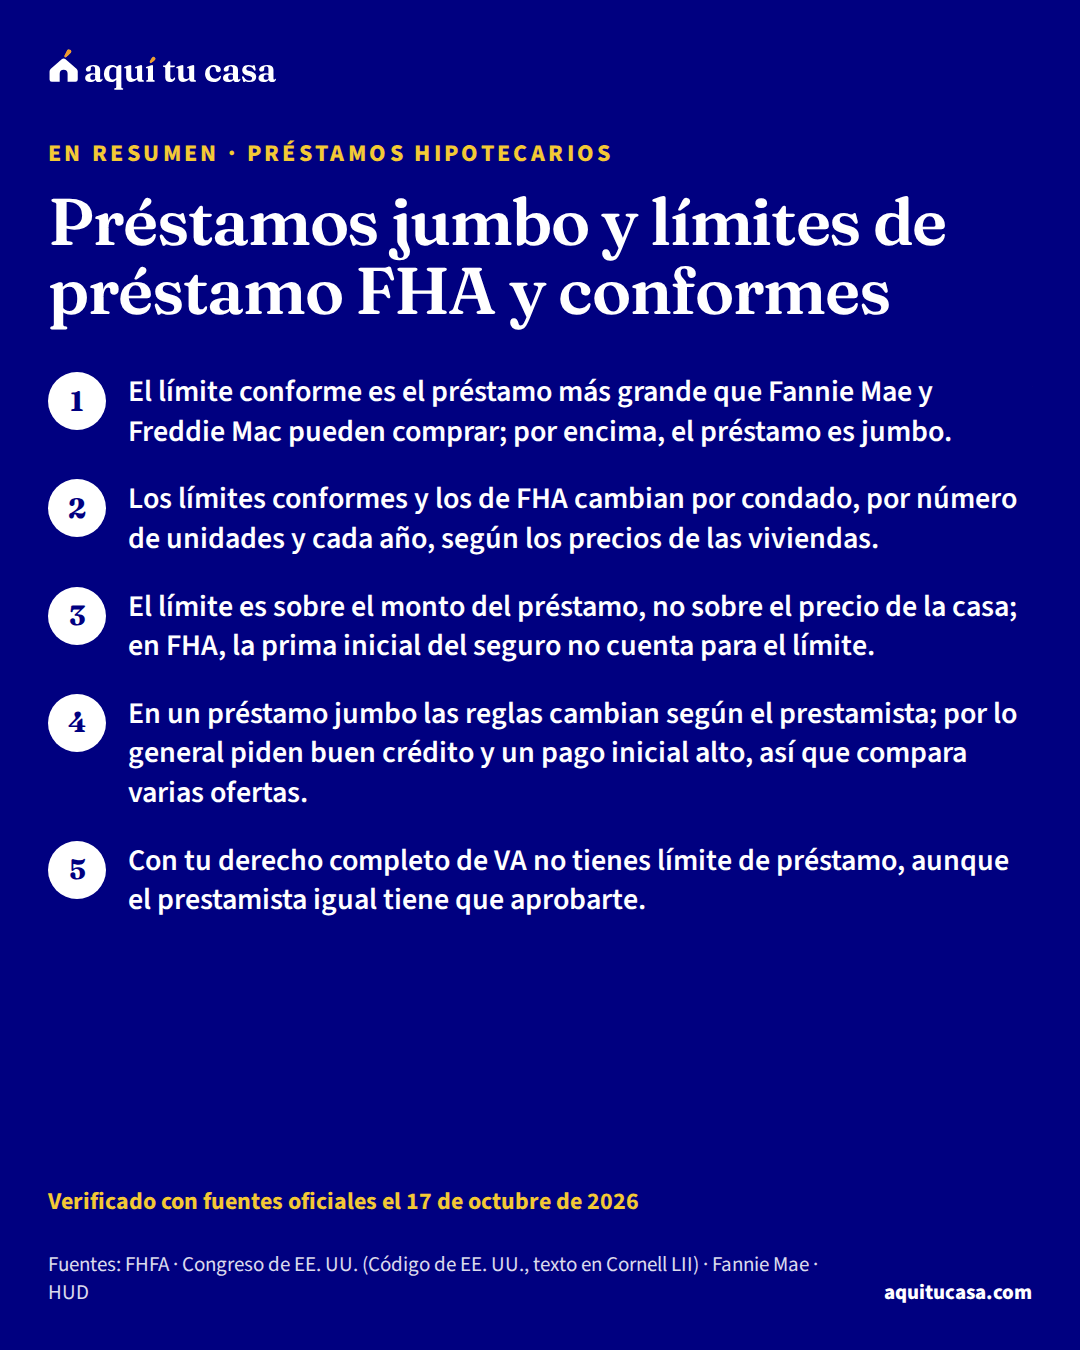
- Préstamos hipotecarios Préstamos jumbo y límites de préstamo FHA y conformes Qué son los límites de préstamo conformes y FHA, cómo se fijan en cada condado, qué es un préstamo jumbo y cómo saber el límite de tu zona. 10 minutos de lectura
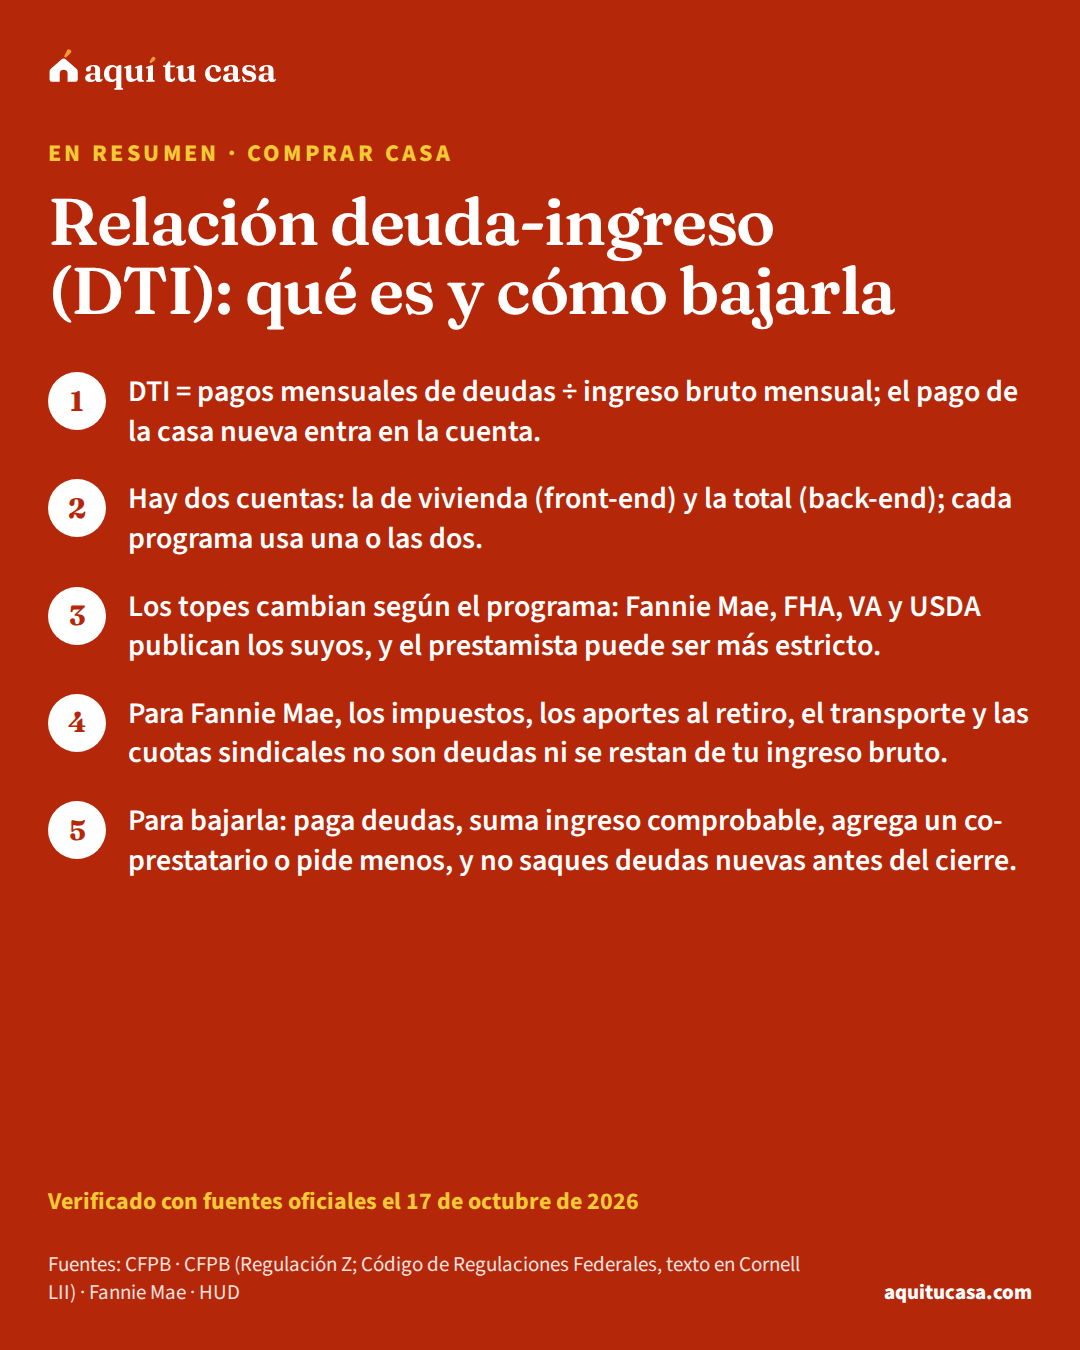
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.