Préstamos jumbo y límites de préstamo FHA y conformes
Qué son los límites de préstamo conformes y FHA, cómo se fijan en cada condado, qué es un préstamo jumbo y cómo saber el límite de tu zona.
Verificado con fuentes oficiales el 17 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un límite de préstamo es el monto máximo que puede tener un préstamo para seguir las reglas de un programa. Fannie Mae y Freddie Mac solo pueden comprar préstamos hasta el límite conforme, que es de $832,750 en la mayoría de los condados para una casa de una unidad y más alto en zonas caras; un préstamo por encima se llama jumbo. Los préstamos FHA tienen su propio límite por condado, que va de $541,287 a $1,299,500. Los dos cambian cada año: busca el de tu condado en nuestras páginas de datos.
Lo más importante
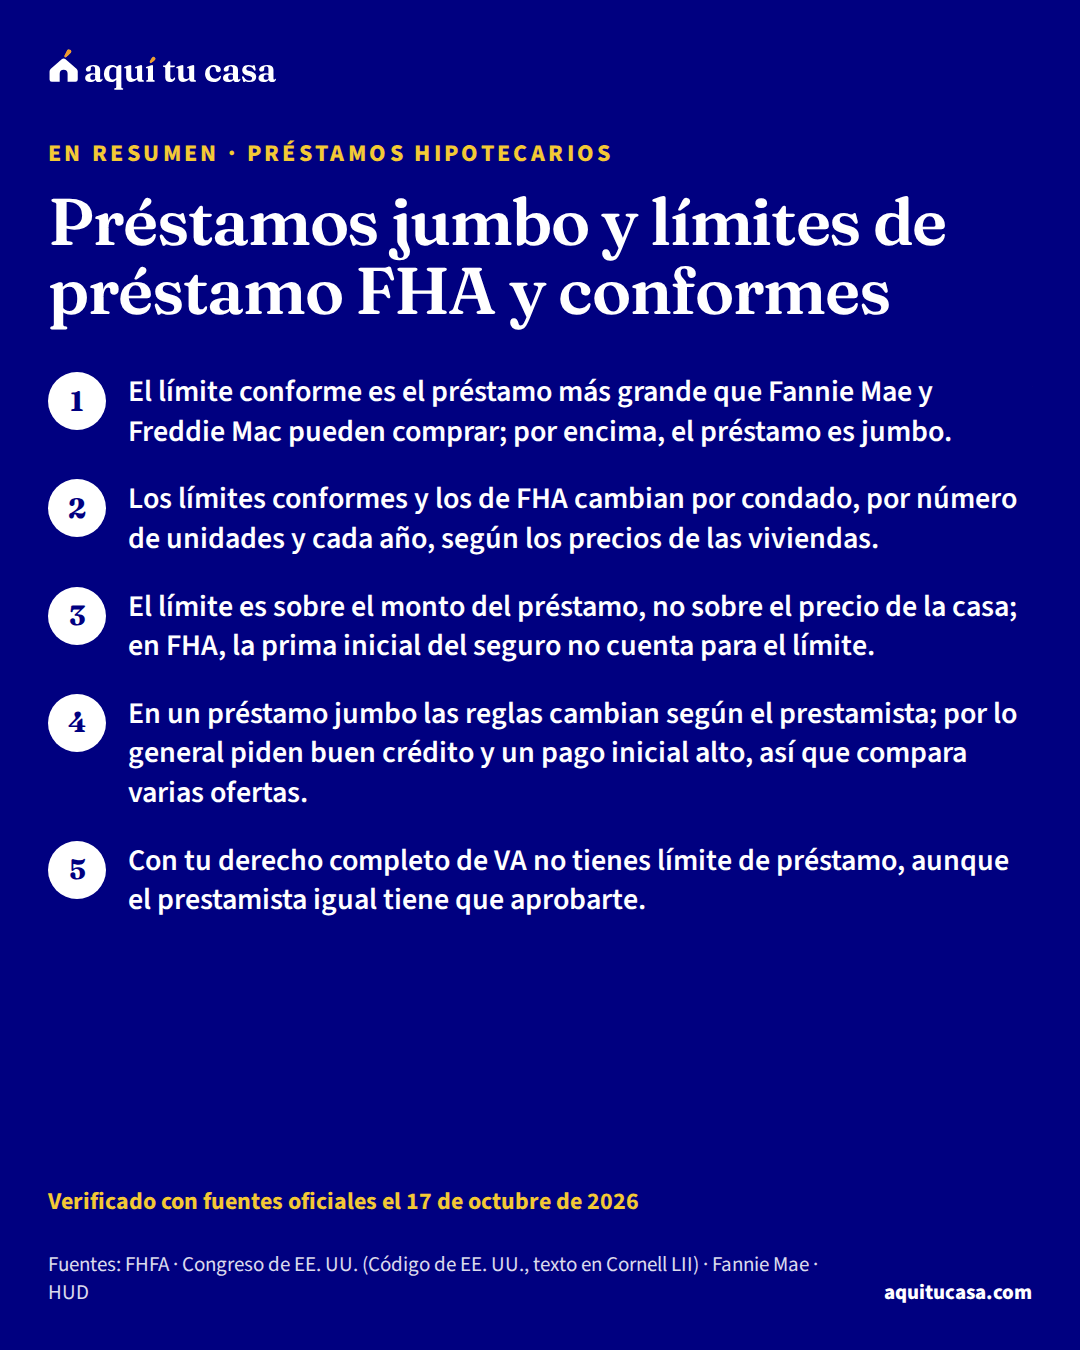
- El límite conforme es el préstamo más grande que Fannie Mae y Freddie Mac pueden comprar; por encima, el préstamo es jumbo.
- Los límites conformes y los de FHA cambian por condado, por número de unidades y cada año, según los precios de las viviendas.
- El límite es sobre el monto del préstamo, no sobre el precio de la casa; en FHA, la prima inicial del seguro no cuenta para el límite.
- En un préstamo jumbo las reglas cambian según el prestamista; por lo general piden buen crédito y un pago inicial alto, así que compara varias ofertas.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar en una zona cara y quieres saber si tu préstamo cabe en el límite FHA o en el límite conforme de tu condado.
- Te dijeron que tu préstamo sería «jumbo» y quieres saber qué significa.
- Comparas un préstamo FHA con uno convencional y quieres entender por qué el monto máximo cambia de un condado a otro.
Busca ayuda directa primero si…
- Todavía no sabes qué tipo de préstamo te conviene: empieza por la guía de tipos de préstamos hipotecarios.
- Quieres saber cuánto necesitas para el pago inicial: la guía de cuánto necesitas para el pago inicial lo explica.
- Te ofrecen un préstamo que no cumple las reglas de una hipoteca calificada: la guía de préstamos non-QM lo explica.
Si vas a comprar en una zona cara, o si tu casa tiene varias unidades, el tamaño de tu préstamo puede decidir qué tipo de préstamo te dan. Esta guía explica qué son los límites de préstamo conformes y FHA, cómo se fijan en cada condado, qué es un préstamo jumbo y cómo encontrar el límite de tu zona en nuestras páginas de datos.
Qué es un límite de préstamo
Un límite de préstamo es el monto máximo que puede tener un préstamo para seguir las reglas de un programa. Hay dos que más afectan a quien compra:
- El límite conforme. Según la FHFA, Fannie Mae y Freddie Mac tienen prohibido por ley comprar hipotecas con un saldo inicial mayor que cierta cantidad, llamada límite de préstamo conformelímite de préstamo conformeEl límite de préstamo conforme es el monto máximo de una hipoteca que Fannie Mae y Freddie Mac pueden comprar a los bancos. Esas dos empresas respaldan la mayoría de los préstamos convencionales, así que un préstamo dentro del límite ("conforme") suele conseguir mejores condiciones que uno más grande ("jumbo"). La Agencia Federal de Financiamiento de la Vivienda (FHFA) lo fija cada año con la fórmula de la ley HERA, y las zonas de precios altos tienen un límite mayor. El límite FHA de cada condado se calcula a partir de este número.Ver la definición completa. Los préstamos por encima de ese límite se llaman préstamos jumbopréstamo jumboUn préstamo jumbo es una hipoteca cuyo monto pasa el límite de préstamo conforme. Ese límite es lo máximo que, por ley, Fannie Mae y Freddie Mac (las dos empresas que les compran hipotecas a los prestamistas) pueden comprar. Lo fijan cada año ellas y su regulador, la Agencia Federal de Financiamiento de la Vivienda (FHFA), y es más alto en los condados caros. Un préstamo puede pasar ese límite, pero entonces se llama jumbo. Según la CFPB, conseguir un préstamo jumbo puede costar más que uno conforme, y para contar como hipoteca calificada (QM) debe cumplir requisitos especiales.Ver la definición completa.1
- El límite FHA. Un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa no puede pasar del límite FHAlímite FHAEl límite FHA es el monto máximo de hipoteca que la Administración Federal de Vivienda puede asegurar en un condado o área metropolitana. La ley lo calcula a partir del precio mediano de las casas de la zona: en general es el 115% de ese precio, pero nunca menos de un piso nacional (65% del límite conforme) ni más de un techo nacional (150% de ese límite). Por eso los condados caros tienen límites más altos. Hay un límite distinto para casas de una, dos, tres y cuatro unidades. HUD publica los límites cada año y nosotros los mostramos para cada condado.Ver la definición completa de su zona. Según el Manual 4000.1 de HUD, en la mayoría de los programas el préstamo máximo es lo que sea menor entre el límite de la zona y un porcentaje del valor de la casa.5
Los dos se fijan por condado. La CFPB lo dice claro: los préstamos FHA tienen un monto máximo que cambia según el condado,6 y los préstamos conformes tienen un límite en la mayoría de los condados y uno más alto en los condados de costo alto.7
Fíjate en una cosa: el límite es sobre el monto del préstamo, no sobre el precio de la casa. Fannie Mae aplica sus límites al monto original del préstamo.3 Si tu préstamo pasa del límite, un pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa más grande lo baja.
El límite conforme: cómo se fija
La ley federal ata el límite conforme a los precios de las viviendas. Se ajusta el 1 de enero de cada año según el cambio en el índice de precios de vivienda de la FHFA; si el índice baja, ese año no hay ajuste y las bajadas se acumulan.2 Hoy se fija con la fórmula permanente que creó la ley HERA de 2008.1
En las zonas caras el límite sube. Cuando el 115% del precio mediano de las viviendas de una zona pasa del límite, el límite sube hasta lo que sea menor entre el 150% del límite y el 115% del precio medianomediana (valor típico)La mediana es el valor que queda en el medio cuando ordenas todos los datos de menor a mayor: la mitad de los casos está por debajo y la otra mitad por encima. Si el número de datos es par, es el promedio de los dos del centro. En aquitucasa, cuando decimos "valor típico", "renta típica" o "ingreso típico" hablamos de la mediana que publica la Oficina del Censo, no del promedio: el promedio se dispara con unas pocas casas o sueldos muy altos, mientras que la mediana describe mejor lo que vive una familia común. Cada cifra lleva su fuente y su fecha.Ver la definición completa. La ley también permite límites hasta 50% más altos en Alaska, Guam, Hawái y las Islas Vírgenes.2
Fannie Mae llama “límites base” (o generales) a los que aplican a la mayoría de sus préstamos, y “límites de zonas de costo alto” a los que fija su regulador para ciertas zonas; los préstamos de saldo alto (high-balance) están sujetos a estos últimos. Los límites cambian según el número de unidades de la propiedad y el lugar.3 La ley fija límites más altos para viviendas de 2, 3 y 4 familias que para una de una familia.2
En nuestros datos, el límite conforme para una casa de una unidad es de $832,750 en la mayoría de los condados y llega hasta $1,299,500 en el más alto. La página de límites conformes muestra el de cada condado.
El límite FHA: un número por condado
La ley de FHA (12 U.S.C. §1709) fija el límite para una vivienda de una familia en lo que sea menor entre el 115% del precio mediano de las viviendas de la zona y el 150% del límite de Freddie Mac. Tiene un mínimo: no puede ser menor que el 65% de ese límite. La “zona” es un área metropolitana, y su precio mediano es el del condado del área con el precio más alto.4
HUD calcula los límites con esos precios medianos, los fija por área metropolitana y por condado, y publica límites nuevos para cada año calendario. Todos quedan entre el límite de las zonas de costo bajo y el de las zonas de costo alto.5 En nuestros datos, el límite FHA de una casa de una unidad va de $541,287 a $1,299,500.
Límites FHA por estado (casa de una unidad)
| Estado | Límite FHA (1 unidad) |
|---|---|
| Alabama | $541,287 |
| Alaska | $541,287 – $596,850 |
| Arizona | $541,287 – $609,500 |
| Arkansas | $541,287 |
| California | $541,287 – $1,249,125 |
| Carolina del Norte | $541,287 – $805,000 |
| Carolina del Sur | $541,287 – $690,000 |
| Colorado | $541,287 – $1,249,125 |
| Connecticut | $541,287 – $977,500 |
| Dakota del Norte | $541,287 |
| Dakota del Sur | $541,287 – $541,650 |
| Delaware | $541,287 – $630,200 |
| Distrito de Columbia | $1,249,125 |
| Florida | $541,287 – $990,150 |
| Georgia | $541,287 – $718,750 |
| Hawái | $586,500 – $1,299,500 |
| Idaho | $541,287 – $1,249,125 |
| Illinois | $541,287 |
| Indiana | $541,287 |
| Iowa | $541,287 |
| Kansas | $541,287 |
| Kentucky | $541,287 |
| Luisiana | $541,287 |
| Maine | $541,287 – $615,250 |
| Maryland | $541,287 – $1,249,125 |
| Massachusetts | $541,287 – $1,249,125 |
| Míchigan | $541,287 |
| Minnesota | $541,287 – $552,000 |
| Misisipi | $541,287 |
| Misuri | $541,287 |
| Montana | $541,287 – $754,400 |
| Nebraska | $541,287 – $603,750 |
| Nevada | $541,287 – $736,000 |
| Nueva Jersey | $541,287 – $1,249,125 |
| Nueva York | $541,287 – $1,249,125 |
| Nuevo Hampshire | $541,287 – $962,550 |
| Nuevo México | $541,287 – $692,300 |
| Ohio | $541,287 – $591,100 |
| Oklahoma | $541,287 |
| Oregón | $541,287 – $762,450 |
| Pensilvania | $541,287 – $630,200 |
| Puerto Rico | $541,287 – $690,000 |
| Rhode Island | $787,750 |
| Tennessee | $541,287 – $1,029,250 |
| Texas | $541,287 – $813,050 |
| Utah | $541,287 – $1,163,800 |
| Vermont | $541,287 – $575,000 |
| Virginia | $541,287 – $1,249,125 |
| Virginia Occidental | $541,287 – $1,249,125 |
| Washington | $541,287 – $1,063,750 |
| Wisconsin | $541,287 – $552,000 |
| Wyoming | $541,287 – $1,249,125 |
Cada estado muestra su límite más bajo y el más alto entre sus condados. El de tu condado está en la página de tu estado. Fuente: HUD

La fórmula tiene una consecuencia práctica. En las zonas donde las casas son más baratas, el límite FHA puede quedar en el mínimo de la ley, que es el 65% del límite de Freddie Mac, y por lo tanto más bajo que el límite conforme. En las zonas caras, en cambio, los dos pueden subir hasta el 150% del límite.42 Por eso, en tu condado, el préstamo FHA y el conforme pueden tener topes distintos: revisa los dos antes de elegir.
Un detalle que importa: en FHA, la prima inicial del seguro hipotecario (MIPprima de seguro hipotecario de la FHA (MIP)La prima de seguro hipotecario de la FHA (MIP, por sus siglas en inglés) es lo que pagas por el seguro que la FHA exige en todos sus préstamos. Ese seguro protege al prestamista, no a ti, si te atrasas. Tiene dos partes: una prima inicial (upfront MIP o UFMIP), que pagas con los costos de cierre o puedes sumar al préstamo, y una prima anual que se cobra dentro de tu pago mensual. La ley federal autoriza a HUD a cobrar las dos y les pone un tope. Según la CFPB, cuesta lo mismo sin importar tu puntaje de crédito. Si sumas la prima inicial al préstamo, el monto y el costo total suben.Ver la definición completa inicial o UFMIP) no se cuenta al comparar tu préstamo con el límite.5 Busca el límite de tu condado en la página de límites FHA o en la página de tu condado, desde lugares.

Qué es un préstamo jumbo
Primero, una aclaración de nombres. Según la CFPB, un préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa es simplemente uno que no es parte de un programa del gobierno, y hay dos grandes grupos: los conformes, que siguen las reglas y los límites de Fannie Mae y Freddie Mac, y los no conformes.7 Un préstamo jumbo es el que pasa del límite conforme.1 La CFPB distingue dos casos:
- Conforme de saldo alto (“conforming jumbo”). Es un préstamo conforme por encima del límite general, que solo existe en ciertos condados de costo alto; su monto máximo cambia por condado.7
- Jumbo (no conforme). Es un préstamo por encima del límite de tu condado. Las reglas cambian según el prestamista, pero por lo general piden buen crédito y un pago inicial alto.7
Los préstamos no conformes son menos estándar: su elegibilidad, su precio y sus características pueden variar mucho entre prestamistas. Por eso la CFPB dice que es especialmente importante comparar varias ofertas, preguntar si podrías calificar para un préstamo conforme o FHA y no decidir antes de tener tus Estimaciones de Préstamo oficiales.7
Un préstamo jumbo puede ser una hipoteca calificadahipoteca calificada (QM)Una hipoteca calificada (Qualified Mortgage o QM) es, según la CFPB, un préstamo con funciones menos riesgosas y protecciones que hacen más probable que puedas pagarlo. Por la regla de capacidad de pago, el prestamista debe hacer un esfuerzo de buena fe para ver si puedes pagar; si el préstamo es QM, se supone que cumplió esa regla. En general, una QM no puede tener periodo de solo intereses, amortización negativa ni, salvo excepciones, pago global; no puede pasar del plazo máximo de la regla; tiene límites de puntos y cargos iniciales, y el prestamista debe verificar tu ingreso y tus deudas. Los préstamos FHA, VA y USDA son préstamos calificados.Ver la definición completa, pero tiene que cumplir requisitos especiales; los préstamos del gobierno, como FHA y VA, siempre lo son.8 La guía de préstamos non-QM explica qué cambia cuando un préstamo no lo es.
Tres tamaños de préstamo convencional
Hasta el límite base
Conforme
Solo en zonas caras
Conforme de saldo alto
Si tu préstamo queda cerca del límite, compara las tres opciones y también un préstamo FHA.7
Si eres veterano: los préstamos VA
Los préstamos VApréstamo VAUn préstamo VA es un programa de hipotecas del Departamento de Asuntos de Veteranos (VA) de Estados Unidos para ayudar a militares en servicio, veteranos y algunos cónyuges sobrevivientes a comprar casa. El VA no presta el dinero: garantiza una parte del préstamo que da un prestamista privado, y con esa garantía el prestamista puede ofrecer condiciones que otros préstamos no tienen, como comprar sin pago inicial. Solo pueden usarlo las personas que cumplen los requisitos de servicio del VA; el prestamista te pedirá el certificado de elegibilidad.Ver la definición completa funcionan distinto. Según VA, si tienes tu derecho completo (full entitlement) no tienes límite de préstamo, siempre que puedas pagar el monto y el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa respalde el precio; aun así, el prestamista tiene que aprobarte. El préstamo VA máximo de una propiedad es el valor de tasación o el precio, lo que sea menor.9
Si ya usaste parte de tu derecho, lo que te queda se calcula con el límite del condado, que en VA es el mismo límite de la FHFA.9 Tu Certificado de ElegibilidadCertificado de Elegibilidad (COE) del VAEl Certificado de Elegibilidad (COE) es el documento del VA que le confirma a tu prestamista que puedes usar el beneficio de préstamo hipotecario del VA. Según el VA, pedirlo es el primer paso para un préstamo con respaldo del VA. Lo puedes pedir en línea, por medio de tu prestamista, que puede tramitarlo en un sistema del VA, o por correo con el Formulario 26-1880 del VA. Los documentos que necesitas dependen de tu caso: un veterano usa sus papeles de baja (DD214); un miembro en servicio activo, una declaración de servicio; y un cónyuge sobreviviente, otros formularios. El COE no aprueba el préstamo: el prestamista también revisa tu crédito, tus ingresos y la valuación.Ver la definición completa (COE) muestra cuánto has usado. La guía del préstamo VA explica el resto.
Cómo saber si tu préstamo cabe en el límite
Paso a paso, con tu condado
1. Busca el límite de tu condado
Antes de buscar casa
Los límites FHA se fijan por área metropolitana y por condado, y cambian cada año.5
2. Fíjate en el número de unidades
Antes de buscar casa
Los límites cambian según el número de unidades de la propiedad.3
3. Calcula el monto del préstamo, no el precio
Al hacer tu oferta
El límite es sobre el préstamo; en FHA, la prima inicial no cuenta para el límite.5
Pruébalo con tus números¿Cuánta casa puedo comprar?4. Si pasas del límite, compara opciones
Antes de decidir
Pregunta si calificas para un préstamo conforme o FHA y pide varias ofertas.7
Pruébalo con tus númerosComparar préstamos5. Pide tus Estimaciones de Préstamo
Antes de decidir
La CFPB recomienda no decidir antes de tenerlas.7
Ejemplo con números reales
El préstamo de una casa típica y los límites
Con el valor típico de una casa en Estados Unidos y un préstamo FHA con el pago inicial mínimo de 3.5%.
- Precio de una casa típica en EE. UU.
- $332,700
- Préstamo FHA, sin la prima inicial (lo que se compara con el límite)
- $321,056
- Límite FHA más bajo del país (una unidad)
- $541,287
- Límite conforme en la mayoría de los condados (una unidad)
- $832,750
Es un ejemplo con números nacionales.57 Compara tu propio préstamo con el límite de tu condado.
Haz la cuenta con tus númerosCalculadora de hipoteca
Si este es tu caso
Errores que salen caros
Error: Comparar el precio de la casa con el límite.
Mejor: El límite es sobre el monto del préstamo; en FHA, sin contar la prima inicial.35
Error: Usar el límite de otro año o de otro condado.
Mejor: Los límites cambian cada año y por condado: revisa el de tu condado este año.25
Error: Olvidar que la casa tiene más de una unidad.
Mejor: Los límites cambian según el número de unidades.3
Error: Aceptar la primera oferta jumbo.
Mejor: Las reglas y los precios varían mucho entre prestamistas: compara varias ofertas.7
Error: Suponer que un préstamo VA tiene el mismo límite que uno FHA.
Mejor: Con tu derecho completo de VA no tienes límite de préstamo.9
Qué hacer esta semana
- Busca el límite FHA y el límite conforme de tu condado en nuestras páginas de límites FHA y límites conformes.53
- Confirma el número de unidades de la casa que quieres comprar.3
- Calcula el monto de tu préstamo con la calculadora de hipoteca y compáralo con el límite.5
- Si pasas del límite, pide ofertas de varios prestamistas, incluida una FHA o conforme si calificas.7
- Si eres veterano, pide tu Certificado de Elegibilidad para saber cuánto derecho te queda.9
- Si quieres ayuda para comparar, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.10
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es un préstamo jumbo?
Es un préstamo por un monto mayor que el límite de préstamo conforme, es decir, más grande de lo que Fannie Mae y Freddie Mac pueden comprar por ley. Según la CFPB, en un jumbo las reglas cambian según el prestamista, pero por lo general piden buen crédito y un pago inicial alto.
¿Cuál es el límite de préstamo conforme?
Para una casa de una unidad es de $832,750 en la mayoría de los condados, y en las zonas de costo alto puede llegar hasta $1,299,500. La ley fija límites más altos para casas de dos a cuatro unidades, y todos cambian cada año. Busca el de tu condado en la página de límites conformes.
¿Cuál es el límite FHA en mi condado?
Depende del condado: en nuestros datos va de $541,287 a $1,299,500 para una casa de una unidad. La ley lo fija con el precio mediano de las viviendas de la zona, con un mínimo y un máximo nacionales. Búscalo en la página de límites FHA o en la página de tu condado.
¿El límite es sobre el precio de la casa o sobre el préstamo?
Sobre el préstamo. La FHFA habla del saldo inicial del préstamo y Fannie Mae del monto original del préstamo. En FHA, la prima inicial del seguro hipotecario no se cuenta al comparar con el límite, y el préstamo máximo es lo que sea menor entre el límite y un porcentaje del valor de la casa.
¿Por qué cambia el límite cada año?
Porque la ley lo ata a los precios de las viviendas. El límite conforme se ajusta el 1 de enero de cada año según el índice de precios de vivienda de la FHFA (si los precios bajan, no se ajusta), y FHA publica límites nuevos para cada año calendario.
¿Un préstamo jumbo puede ser hipoteca calificada?
Sí, si cumple los requisitos. La CFPB explica que los préstamos del gobierno siempre son hipotecas calificadas, mientras que los convencionales y los jumbo deben cumplir requisitos especiales para serlo. Pregunta al prestamista y revisa la guía de préstamos non-QM.
¿Los préstamos VA tienen límite?
Si tienes tu derecho completo (full entitlement), VA dice que no tienes límite de préstamo, siempre que puedas pagarlo y el avalúo respalde el precio; el prestamista igual tiene que aprobarte. Si ya usaste parte de tu derecho, lo que te queda se calcula con el límite del condado, que es el mismo de la FHFA.
¿Qué pasa si la casa tiene de dos a cuatro unidades?
La ley fija límites conformes más altos para viviendas de 2, 3 y 4 familias, y Fannie Mae dice que sus límites varían según el número de unidades. La ley de FHA también fija límites distintos para viviendas de 2, 3 y 4 familias. Revisa el límite de tu condado para el número de unidades que vas a comprar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FHFA · FHFA Conforming Loan Limits · fhfa.gov · Consultado el 17 de octubre de 2026
- 2. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 12 U.S.C. §1717, Federal National Mortgage Association (loan limits, subsection (b)(2)) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B2-1.5-01, Loan Limits · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 12 U.S.C. §1709, Insurance of mortgages (FHA mortgage limits, subsection (b)(2)) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · FHA loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Conventional loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What is a Qualified Mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 2 fuentes restantes
- 9. U.S. Department of Veterans Affairs (VA) · VA home loan entitlement and limits · va.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
- El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.
- VA (veteranos y militares) y USDA (zonas rurales, con límite de ingreso) pueden no pedir pago inicial.
- Con menos del 20% hay seguro hipotecario: PMI en el convencional, que se puede quitar; MIP en FHA, con una prima inicial.
- Préstamos hipotecarios Préstamos non-QM y bank statement: qué son y qué revisar Qué es una hipoteca calificada (QM), qué cambia en un préstamo non-QM o con estados de cuenta (bank statement) y qué revisar antes de aceptar uno. 11 minutos de lectura
- Préstamos hipotecarios Préstamo VA: quién califica, el COE y lo que cuesta Cómo funciona el préstamo VA: quién califica, cómo pedir el Certificado de Elegibilidad (COE), el cargo de financiamiento y la regla de vivir en la casa. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.