Comprar casa con ingreso de temporada, propinas o efectivo
Cómo cuentan FHA y Fannie Mae el trabajo de temporada o del campo, las propinas y el ingreso en efectivo, y qué registros guardar desde hoy.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí puedes comprar casa si trabajas por temporadas, si vives de propinas o si te pagan en efectivo, pero tu ingreso tiene que estar en papeles. FHA y Fannie Mae piden en general dos años en el mismo tipo de trabajo y usan un promedio de esos años, no tu mejor mes. Las propinas cuentan si las reportas: el IRS pide un registro diario y que le avises a tu empleador cada mes, y Fannie Mae acepta el Formulario 4137 para las que tu empleador no reportó. El ingreso en efectivo solo cuenta si aparece en tus declaraciones de impuestos y en registros como los de tu banco.
Lo más importante
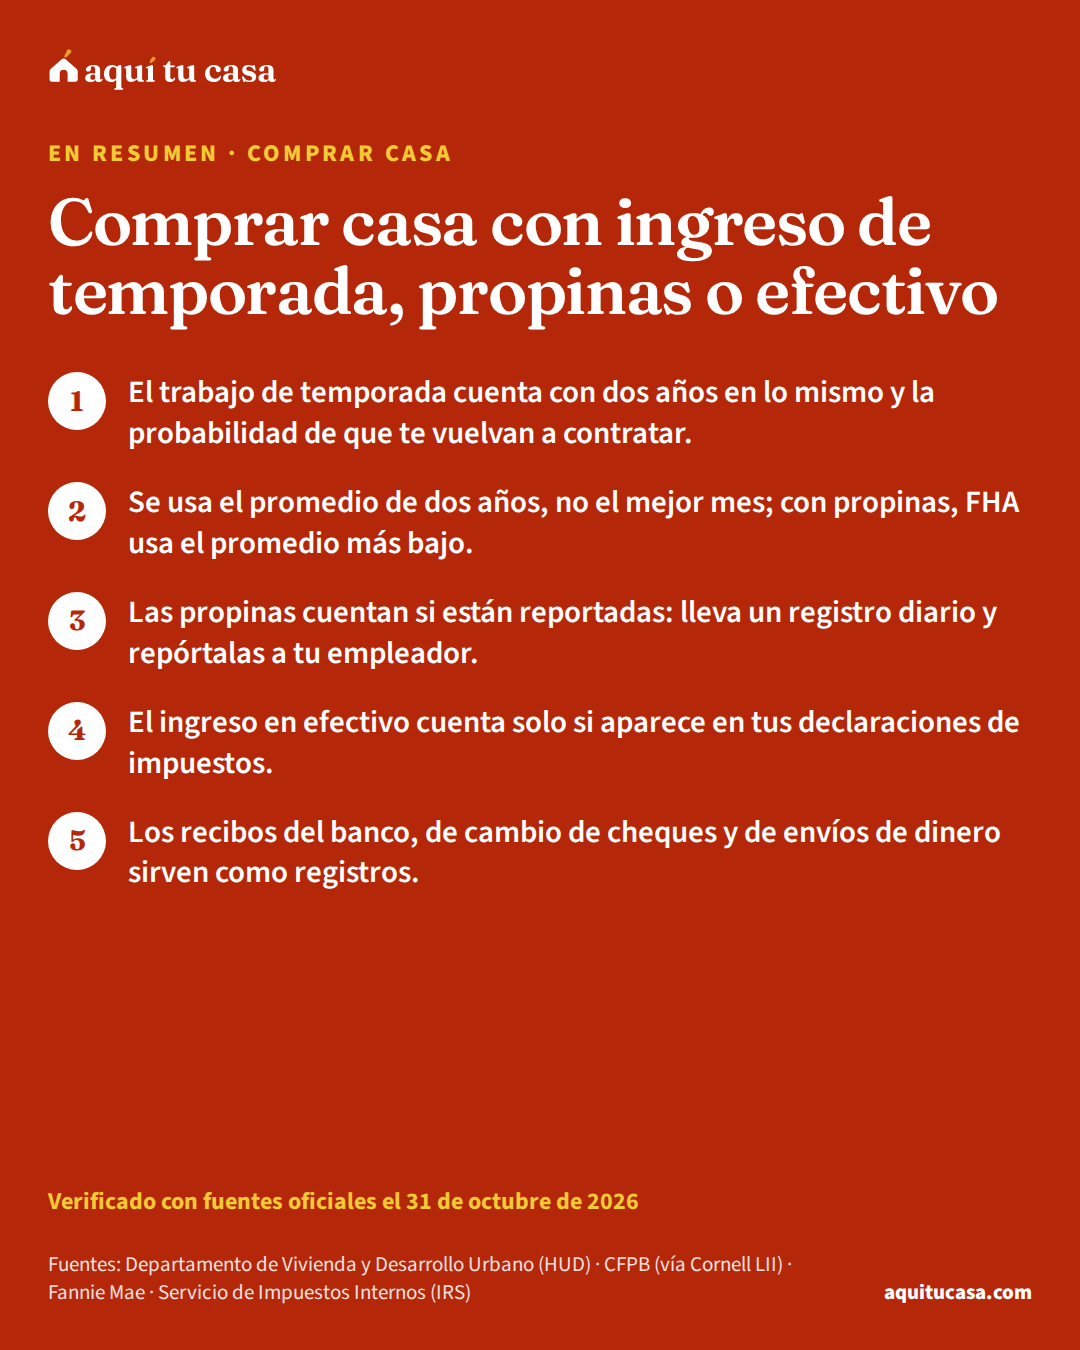
- El trabajo de temporada cuenta con dos años en lo mismo y la probabilidad de que te vuelvan a contratar.
- Se usa el promedio de dos años, no el mejor mes; con propinas, FHA usa el promedio más bajo.
- Las propinas cuentan si están reportadas: lleva un registro diario y repórtalas a tu empleador.
- El ingreso en efectivo cuenta solo si aparece en tus declaraciones de impuestos.
¿Es para ti?
Esta guía es para ti si…
- Trabajas por temporadas: en el campo, la construcción, un hotel o una empacadora.
- Una parte grande de tu ingreso son propinas, en efectivo o con tarjeta.
- Te pagan en efectivo y quieres que ese ingreso cuente para comprar casa.
Busca ayuda directa primero si…
- Tienes tu propio negocio y declaras con el Anexo C: lee primero «Comprar casa si trabajas por tu cuenta».
- Tu duda es sobre ahorros en efectivo, no sobre tu ingreso: lee «Dinero en efectivo y tu hipoteca».
Muchas familias viven de trabajos que no pagan igual todo el año: la cosecha, la construcción, los hoteles de temporada, los restaurantes. Otras reciben buena parte de su ingreso en propinas o en efectivo. Todo eso puede contar para un préstamo hipotecario. La condición es que el prestamista lo pueda verificar con papeles. Esta guía explica qué piden FHA y Fannie Mae, y qué registros te conviene guardar desde hoy, aunque todavía no estés listo para comprar.
La regla de fondo: el ingreso tiene que estar en papeles
Por el Reglamento Z, el prestamista debe verificar tu ingreso con registros de terceros razonablemente confiables. Puede usar una transcripción de impuestos del IRS, y entre los ejemplos que da la regla están tus declaraciones de impuestos, los registros de tu banco, los recibos de servicios de cambio de cheques y los recibos de envíos de dinero.2 En un préstamo FHA, además, el prestamista solo puede contar ingreso obtenido legalmente y, cuando corresponde, reportado en tus declaraciones de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa.1
Esto pesa mucho si te pagan en efectivo. Según el IRS, el ingreso se reporta en tu declaración aunque sea de medio tiempo o temporal, aunque no recibas un 1099 o un W-2 y aunque te paguen en efectivo.7 Lo que no declaras, el prestamista no lo puede usar. Si guardas tus ahorros en efectivo, la guía Dinero en efectivo y tu hipoteca explica cómo llevarlos al banco sin problemas.
Si trabajas por temporadas o en el campo
El trabajo de temporada es el que no dura todo el año, sin importar cuántas horas trabajes por semana.1 No te descalifica. Lo que piden los programas es estabilidad a lo largo de los años:
FHA. Cuenta si has trabajado en lo mismo los últimos dos años y es probable que te vuelvan a contratar la próxima temporada. El ingreso se calcula con el promedio de los dos años completos anteriores. Y el seguro de desempleo que cobras entre temporadas también puede contar, si se documenta por dos años completos y es razonable que siga.1
Fannie Mae. Pide el formulario de verificación de empleoverificación de empleo (VOE)La verificación de empleo (VOE) es cuando el prestamista confirma que trabajas donde dice tu solicitud de hipoteca y que sigues ahí. Puede usar documentos que tú le das, como talones de pago y formularios W-2, o, con tu autorización, confirmarlo directamente con tu empleador o con una compañía que verifica empleos. En los préstamos que compra Fannie Mae, el prestamista hace una última verificación (verbal VOE) lo más tarde posible en el proceso, por teléfono, por escrito o con esa compañía. Si trabajas por cuenta propia, debe confirmar que tu negocio existe y sigue activo.Ver la definición completa, o tu talón de pago más reciente y tus formularios W-2Formulario W-2El Formulario W-2 (Wage and Tax Statement, comprobante de salarios e impuestos) es el documento que tu empleador debe preparar para cada empleado. Muestra el sueldo que te pagó y los impuestos que te retuvo, como el impuesto sobre el ingreso y los del Seguro Social y Medicare. El empleador lo presenta al gobierno y te manda una copia, en papel o en forma electrónica, en enero o febrero, para que hagas tu declaración de impuestos. Si no te llega o tiene errores, primero pides la corrección a tu empleador; si aun así no lo recibes, el IRS puede ayudarte a conseguirlo.Ver la definición completa de dos años, más una llamada para confirmar tu empleo. Necesita un historial de al menos dos años y calcula el promedio del año en curso y los dos anteriores. El desempleo de temporada puede contar si está claramente ligado a despidos de temporada, se espera que se repita y aparece en tus declaraciones.3
Si tienes tu propia parcela o rancho y declaras con el Anexo F, Fannie Mae calcula tu ingreso de agricultor con ese anexo. El prestamista puede sumar de vuelta deducciones como la depreciación, pero algunos pagos de programas agrícolas, repartos de cooperativas o pagos de seguros pueden no contar si son de una sola vez.5 Si trabajas en el campo y buscas vivienda, mira también la guía de vivienda para trabajadores agrícolas y autoconstrucción de USDA.
El ingreso de temporada, dos programas
Manual 4000.1 de HUD
FHA
- Dos años en lo mismo y probabilidad de que te recontraten
- Promedio de los dos años completos anteriores
- El desempleo entre temporadas puede contar, con dos años documentados
Guía de venta B3-3.3-08
Fannie Mae (convencional)
- Historial mínimo de dos años
- Promedio del año en curso y los dos anteriores
- Desempleo de temporada: ligado a despidos, que se repita y declarado
En los dos casos, lo que más ayuda son dos años de W-2 o de declaraciones que muestren el mismo patrón.
Si vives de propinas
Para el IRS, todas las propinas son ingreso, en efectivo o no, y pagan impuestos federales. Las propinas “en efectivo” incluyen las que llegan con cheque o con tarjeta de crédito o débito. El IRS pide tres cosas:6
- Un registro diario de tus propinas.
- Reportarlas a tu empleador cada mes, a más tardar el día 10 del mes siguiente, salvo que sumen menos de $20 en el mes con ese empleador.
- Ponerlas todas en tu declaración. Si no le reportaste algunas a tu empleador, usas el Formulario 4137.
Ese registro es lo que después te deja usarlas para comprar casa. FHA cuenta las propinas si las has recibido los últimos dos años y es probable que sigan; puede aceptar menos de dos años si se documenta que las ganaste de forma constante por al menos un año. Usa el menor entre el promedio de los dos años (o del tiempo que las has ganado) y el promedio del último año.1 Fannie Mae pide la verificación de empleo o tu talón y tus W-2 de dos años; si tu empleador no reporta tus propinas, acepta dos años de declaraciones con el Formulario 4137. Recomienda dos años de historial, pero puede bastar con 12 meses si hay factores positivos. Si tu ingreso bajó, el prestamista debe confirmar que ya se estabilizó.4
El IRS también explica que una ley nueva creó una deducción para ciertas propinas en efectivo, de 2025 a 2028.6 Pregunta en un sitio de preparación de impuestos gratis si te aplica; la guía Declarar impuestos gratis: VITA, TCE y Free File explica dónde.
Ejemplo con números reales
Por qué el promedio importa más que tu mejor mes
Un ejemplo en palabras, no un caso real, de cómo FHA cuenta las propinas.
- Hace dos años
- Ganaste propinas todo el año y las reportaste
- El año pasado
- Ganaste menos propinas
- Promedio de los dos años
- Sale más alto porque incluye el año bueno
- Promedio del último año
- Sale más bajo
- Lo que usa FHA
- El menor de los dos promedios
Así lo dice el Manual 4000.1 de HUD.1 Usa la calculadora de cuánta casa puedes comprar con el ingreso más bajo, para no llevarte sorpresas.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Arma tu expediente desde hoy
Aunque falten años para comprar, los papeles se juntan hoy. Estos pasos te ayudan:
Tu expediente de ingreso, paso a paso
3. Deposita tu pago en el banco
Cada vez que cobras
Los registros del banco son pruebas de tu ingreso.2
6. Junta tus papeles para el prestamista
Antes de la preaprobación
Usa la lista de documentos para no olvidar nada.2
Pruébalo con tus númerosLista de documentos
Si no tienes número de Seguro Social, tus declaraciones con ITIN también son registros de tu ingreso: lee Declarar impuestos con ITIN y por qué importa para comprar. Y si además tienes un negocio propio, la guía Comprar casa si trabajas por tu cuenta explica cómo se cuenta ese ingreso.
Qué preguntarle al prestamista y señales de alerta
Antes de pedir la preaprobación, haz estas preguntas. Las respuestas te dicen si el prestamista entiende tu tipo de ingreso:
- ¿Qué promedio va a usar? Con temporada, el de dos años; con propinas en FHA, el menor de los dos promedios.11
- ¿Cuenta mi desempleo de temporada? Pregunta qué papeles necesita y de cuántos años.3
- ¿Acepta mis propinas con el Formulario 4137? Fannie Mae lo permite cuando tu empleador no las reportó.4
- ¿Qué registros de terceros acepta? Los recibos del banco, de cambio de cheques y de envíos de dinero están en la lista del Reglamento Z.2
Ten cuidado si alguien te dice que puedes “poner un ingreso más alto” en la solicitud porque nadie lo va a revisar, o te ofrece papeles de empleo que no son reales. Mentir a sabiendas en una solicitud de préstamo hipotecario para influir en el prestamista es un delito federal, con multas de hasta un millón de dólares o hasta 30 años de cárcel.8 Si no puedes documentar suficiente ingreso con tus declaraciones, lee la guía de préstamos non-QM y con estados de cuenta para conocer sus costos y riesgos, o espera a tener dos años de registros completos.
Si este es tu caso
Te pagan en efectivo
Declara todo y deposítalo: el prestamista verifica con declaraciones y registros del banco.12
Tienes tu propia parcela
Fannie Mae calcula tu ingreso con el Anexo F y puede sumar de vuelta la depreciación.5
Trabajas la cosecha cada año
Con dos años en lo mismo y la probabilidad de volver, tu ingreso de temporada cuenta.1
Trabajas en un restaurante
Lleva tu registro diario y reporta tus propinas a tu empleador antes del día 10.6
Declaras con ITIN
Tus declaraciones son registros válidos de tu ingreso para el prestamista.2
Errores que salen caros
Error: No reportar tus propinas para pagar menos impuestos.
Mejor: Lo que no reportas no cuenta como ingreso para tu préstamo.16
Error: Cambiar de tipo de trabajo cada temporada.
Mejor: FHA pide dos años en lo mismo para contar el ingreso de temporada.1
Error: Calcular tu presupuesto con tu mejor mes.
Mejor: Los programas usan promedios; FHA usa el más bajo con las propinas.1
Error: Cambiar tus cheques sin guardar los recibos.
Mejor: Los recibos de cambio de cheques sirven como registros de tu ingreso.2
Error: Tirar las cartas del seguro de desempleo.
Mejor: Para que cuente, se necesitan dos años documentados.13
Ayuda gratis
Un consejero de vivienda aprobado por HUD puede revisar tus papeles y decirte qué falta antes de pedir la preaprobación, a menudo gratis.9 La guía Consejeros de vivienda aprobados por HUD explica cómo encontrar uno. Y para declarar tus impuestos con tus propinas o tu ingreso de temporada, puedes ir a un sitio VITA. Lleva tus W-2, tus talones de pago, tu registro de propinas y las cartas del seguro de desempleo, para que tu declaración muestre todo tu ingreso. Esa declaración es el papel que el prestamista te va a pedir después.
Qué hacer esta semana
- Empieza tu registro diario de propinas, si las recibes.6
- Busca tus W-2 y declaraciones de los últimos dos años.3
- Guarda las cartas del seguro de desempleo de cada temporada.1
- Deposita tu pago en el banco y guarda los recibos de cambio de cheques y de envíos.2
- Arma tu lista de documentos y prueba la calculadora de cuánta casa puedes comprar.2
- Lee la guía del préstamo FHA para ver el resto de los requisitos.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
Solo trabajo seis meses al año. ¿Puedo calificar?
Sí, si has trabajado en lo mismo los últimos dos años y es probable que te vuelvan a contratar. FHA usa el promedio de los dos años completos anteriores; Fannie Mae, el del año en curso y los dos anteriores.
¿Cuenta el desempleo que cobro entre temporadas?
Puede contar. FHA lo acepta si se documenta por dos años completos y es razonable que siga. Fannie Mae pide que esté ligado a despidos de temporada, que se repita y que aparezca en tus declaraciones de impuestos.
Mi empleador no reporta mis propinas. ¿Qué hago?
Repórtalas tú. Si no se las reportaste a tu empleador, el IRS pide el Formulario 4137 en tu declaración. Fannie Mae acepta dos años de declaraciones con ese formulario en lugar del W-2.
Tengo propinas desde hace solo un año. ¿Cuentan?
Pueden contar. FHA acepta menos de dos años si se documenta que las ganaste de forma constante por al menos un año. Fannie Mae puede aceptar 12 meses si hay factores positivos.
Me pagan en efectivo y no declaro todo. ¿Puedo usar ese ingreso?
No lo que no declaras. En FHA, el prestamista solo puede contar ingreso reportado en tus declaraciones de impuestos cuando corresponde. El IRS dice que el ingreso en efectivo también se reporta.
Mi ingreso de propinas bajó este año. ¿Qué pasa?
Con Fannie Mae, si bajó, el prestamista debe confirmar que ya se estabilizó; si no, no lo puede usar. Con FHA se usa el menor entre el promedio de dos años y el del último año.
Tengo mi propia parcela y declaro con el Anexo F. ¿Cómo lo cuentan?
Fannie Mae calcula tu ingreso de agricultor con el Anexo F y puede sumar de vuelta la depreciación y otras deducciones. Algunos pagos de programas agrícolas o seguros pueden no contar si son de una sola vez.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 2. CFPB (vía Cornell LII) · 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling (Regulation Z) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 3. Fannie Mae · Selling Guide B3-3.3-08, Seasonal Income · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B3-3.3-02, Bonus, Commission, Overtime, and Tip Income · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Fannie Mae · Selling Guide B3-3.6-06, Income or Loss Reported on IRS Form 1040, Schedule F · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 6. Servicio de Impuestos Internos (IRS) · Tip recordkeeping and reporting · irs.gov · Consultado el 31 de octubre de 2026
- 7. Servicio de Impuestos Internos (IRS) · Gig economy tax center · irs.gov · Consultado el 31 de octubre de 2026
- 8. Congreso de EE. UU. (vía Cornell LII) · 18 U.S.C. §1014, Loan and credit applications generally · law.cornell.edu · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 13 minutos de lectura
Comprar casa si trabajas por tu cuenta: qué te piden
Cómo revisan los prestamistas tu ingreso si trabajas por tu cuenta o cobras con 1099: impuestos, Anexo C, transcripciones, ganancias y estados de cuenta.
- Para los prestamistas trabajas por tu cuenta si tienes 25% o más de un negocio; el IRS también incluye a contratistas independientes y trabajadores de plataformas.
- Lo normal es que pidan dos años de declaraciones de impuestos firmadas, con todos los anexos, o las transcripciones del IRS, y que firmes el formulario 4506-C.
- El ingreso que cuenta sale de la ganancia neta de tus declaraciones, con algunos ajustes; FHA usa el menor entre el promedio de dos años y el del último año.
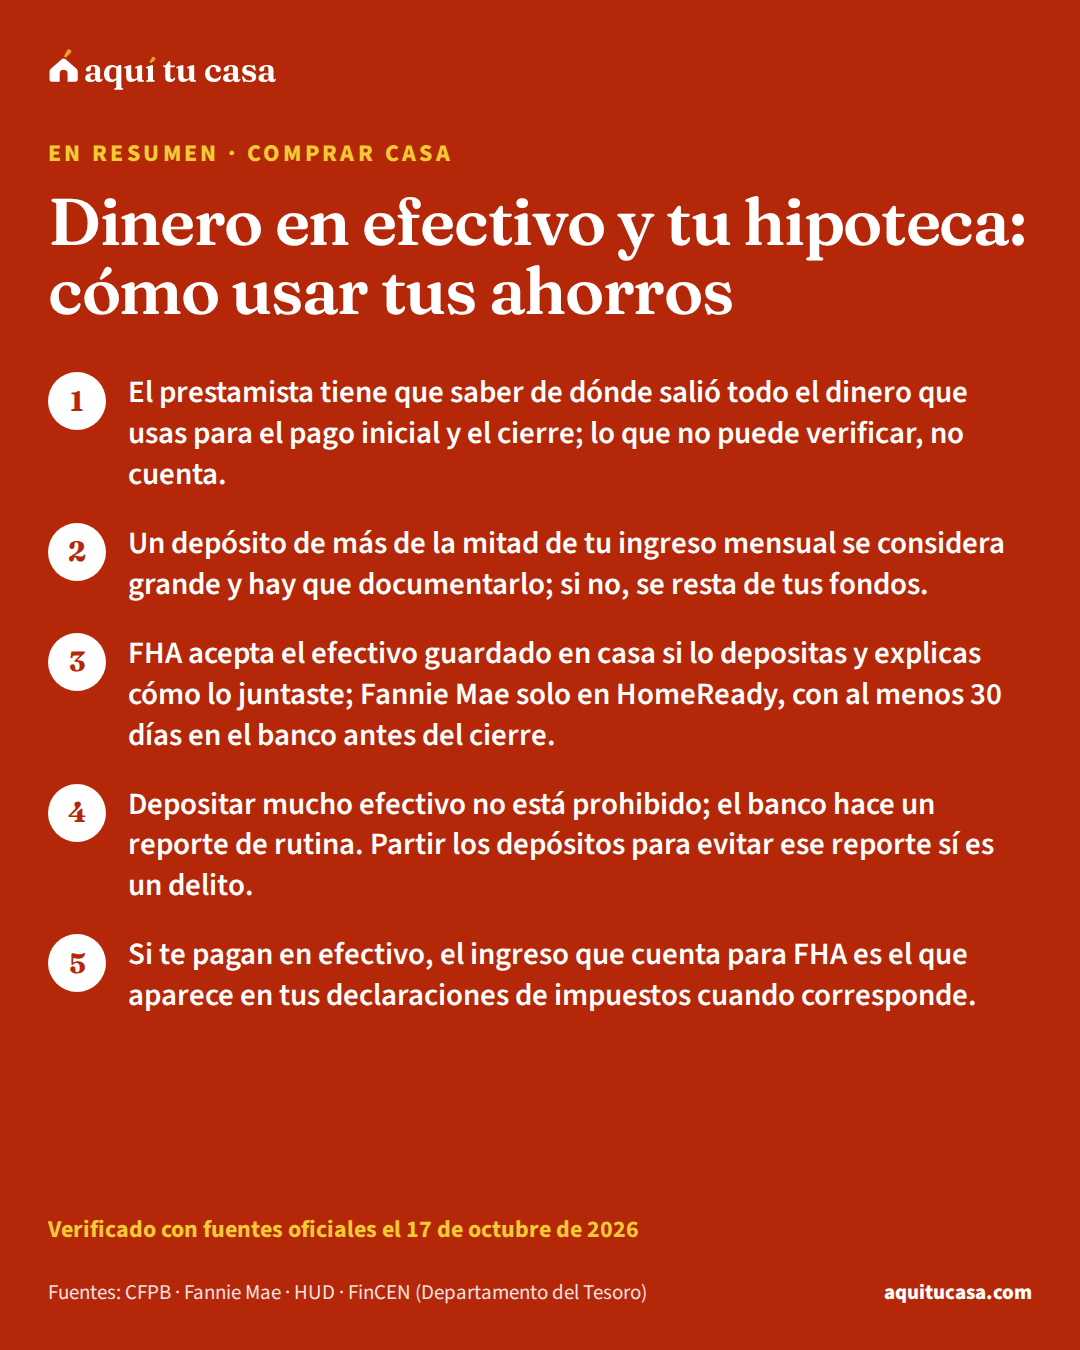
- Comprar casa Dinero en efectivo y tu hipoteca: cómo usar tus ahorros Si ahorras o cobras en efectivo: por qué el prestamista pregunta de dónde salió tu dinero, qué es un depósito grande y cómo llevarlo al banco. 11 minutos de lectura
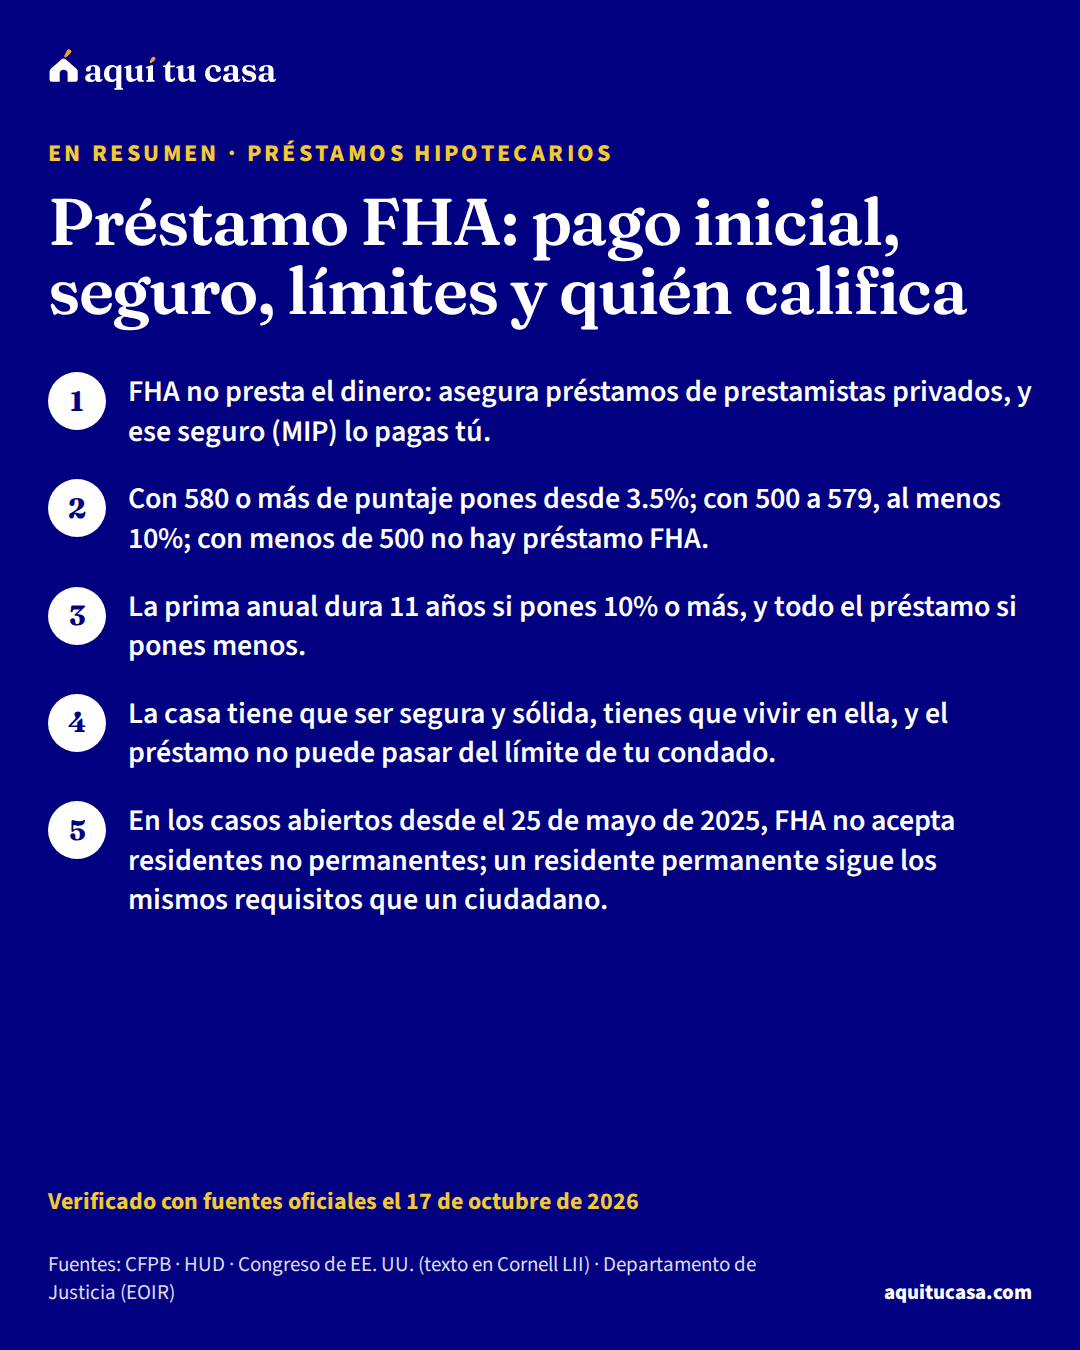
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.