Ingresos por discapacidad (SSI y SSDI) y tu hipoteca
Cómo cuentan FHA y Fannie Mae el SSDI, el SSI y otros beneficios por discapacidad, qué papeles piden, el ajuste por impuestos y qué no te pueden preguntar.
Verificado con fuentes oficiales el 31 de octubre de 2026 8 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí puedes usar el SSDI, el SSI y otros beneficios por discapacidad para calificar para una hipoteca. FHA y Fannie Mae los aceptan con la carta de otorgamiento y una prueba de que los recibes. Si la carta no tiene fecha de fin, por lo general se considera que el ingreso continúa, y una revisión médica pendiente no es razón para no contarlo. Como parte de ese ingreso no paga impuestos, el prestamista puede subirlo para calcular tus deudas. Y el prestamista no puede preguntarte por tu discapacidad ni por tu salud.
Lo más importante
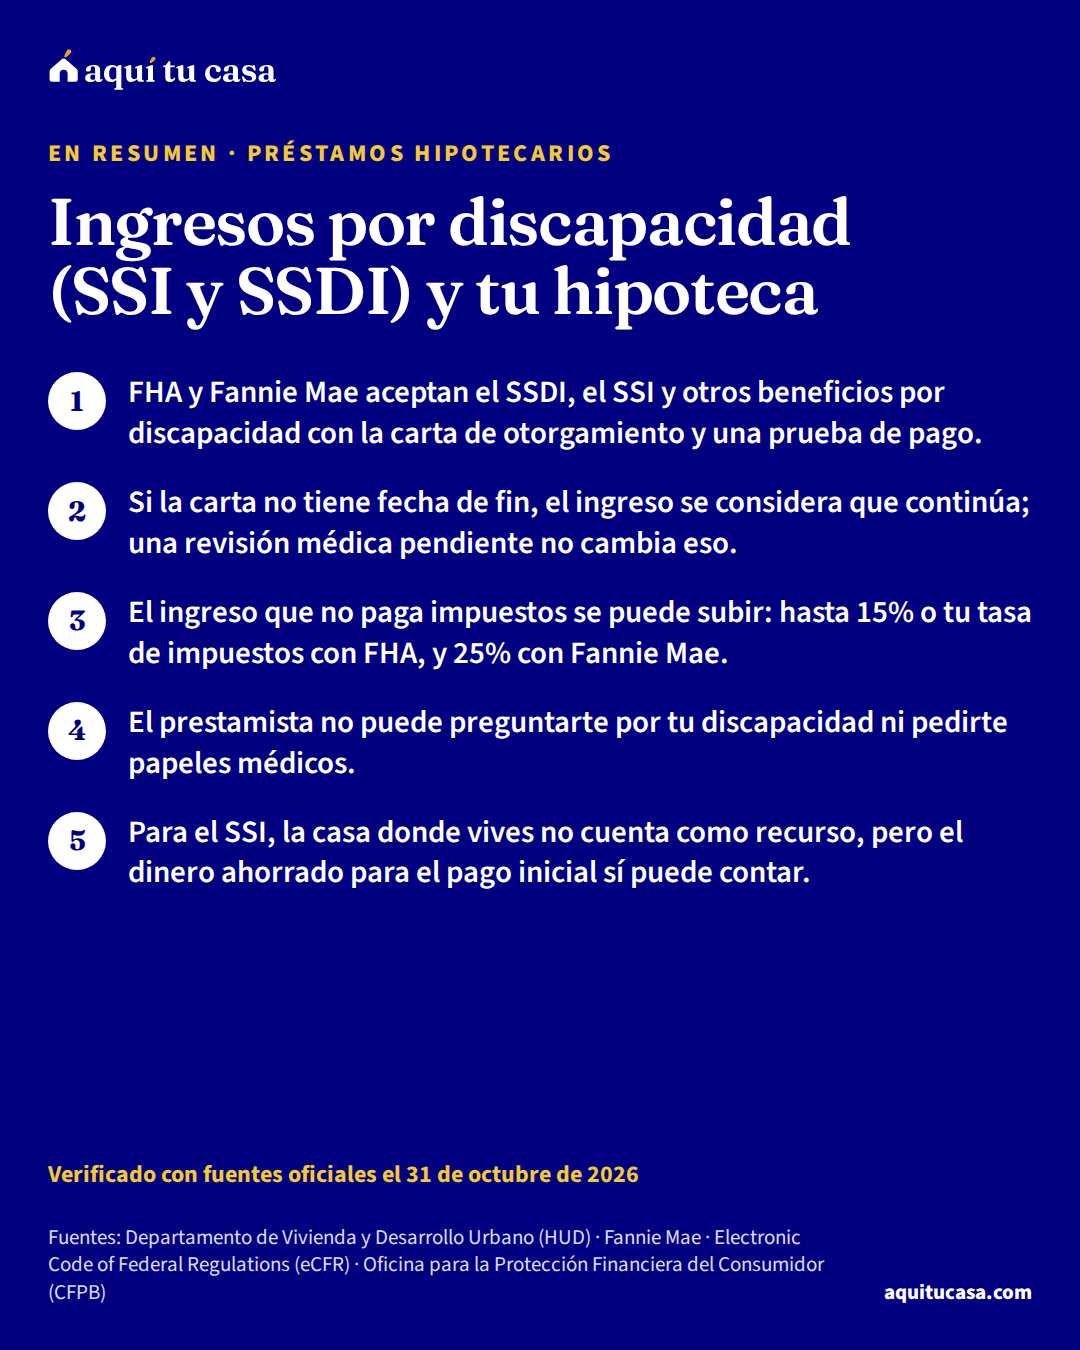
- FHA y Fannie Mae aceptan el SSDI, el SSI y otros beneficios por discapacidad con la carta de otorgamiento y una prueba de pago.
- Si la carta no tiene fecha de fin, el ingreso se considera que continúa; una revisión médica pendiente no cambia eso.
- El ingreso que no paga impuestos se puede subir: hasta 15% o tu tasa de impuestos con FHA, y 25% con Fannie Mae.
- El prestamista no puede preguntarte por tu discapacidad ni pedirte papeles médicos.
¿Es para ti?
Esta guía es para ti si…
- Recibes SSDI, SSI, beneficios de VA por discapacidad o un seguro privado de discapacidad y quieres comprar casa.
- Un prestamista te dijo que tu beneficio no cuenta o te pidió papeles médicos.
- Recibes SSI y te preocupa perder el beneficio si ahorras para el pago inicial o compras casa.
Busca ayuda directa primero si…
- Rentas y necesitas un cambio en las reglas por tu discapacidad: lee «Ajustes razonables por discapacidad».
- Tu beneficio es por retiro o por un familiar y no por discapacidad: lee «Préstamo FHA» o «Préstamo convencional».
Muchas personas que reciben un beneficio por discapacidad piensan que no pueden comprar casa porque no tienen un sueldo. No es así. FHA y Fannie Mae aceptan el SSDI (el seguro por discapacidad del Seguro Social), el SSI (el Ingreso de Seguridad Suplementario), los beneficios de VA por discapacidad y los de un seguro privado como ingreso para calificar.12 Esta guía explica qué papeles piden, cómo deciden si el ingreso va a continuar, cómo se ajusta el ingreso que no paga impuestos y qué no te pueden preguntar.
Cómo cuenta FHA tu beneficio por discapacidad
Para FHA, los beneficios por discapacidad son los que pagan la SSA, VA, otras agencias públicas o un seguro privado. El prestamista debe comprobar que los recibes y tener el documento que muestra el beneficio otorgado.1
Los papeles del Seguro Social. Para el SSDI y el SSI, el prestamista pide la última carta de otorgamiento (Notice of Award) y uno de estos:1
- Tus declaraciones de impuestos.
- Tu estado de cuenta bancarioestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa más reciente con el depósito de la SSA.
- Una carta de prueba de ingresos de la SSA, también llamada Benefits Letter o Budget Letter.
- Tu formulario SSA-1099.
Para beneficios de VA por discapacidad, pide la última carta de beneficios de VA y tus declaraciones de impuestos o un estado de cuenta.1
¿Va a continuar? Si tu beneficio vence dentro de tres años desde la solicitud, FHA no lo cuenta. Pero si la carta de otorgamiento no tiene fecha de fin, el prestamista puede considerar que continuará. Y no puede usar una revisión médica pendiente o en curso como prueba de que el pago se va a acabar.1
Cómo lo cuenta Fannie Mae
En un préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa que sigue las reglas de Fannie Mae, la Guía de Venta pide:2
- Para el SSDI por tu propio historial: la carta de otorgamiento de la SSA, el SSA-1099, tus declaraciones de impuestos firmadas más recientes o una prueba de que lo recibes ahora.
- Para el SSI: la carta de otorgamiento y una prueba de que lo recibes ahora.
No hace falta un historial mínimo. En la discapacidad por tu propio historial, el prestamista no tiene que comprobar que continuará, salvo que tenga razones para dudarlo.2
Beneficios de otra persona o de un dependiente. Fannie Mae también acepta el Seguro Social que recibes por el historial de un cónyuge, un excónyuge o un padre, o el que recibe un dependiente tuyo, como un hijo menor o con discapacidad. En esos casos hay que mostrar que continuará al menos tres años; por ejemplo, con la edad del beneficiario si la SSA liga el pago a la edad.2
Seguro privado de discapacidad a largo plazo. El prestamista pide la póliza o el estado de beneficios, para ver el monto, la frecuencia y si hay una fecha de fin. Necesita prueba de que recibirás al menos un pago antes de tu primer pago de hipoteca. Una revisión de los beneficios no es razón para pensar que se acabarán. Y si hoy recibes un beneficio de corto plazo que bajará al pasar a largo plazo, se usa el monto más bajo.3
Subir el ingreso que no paga impuestos (grossing up)
Una parte del ingreso del Seguro Social y ciertos pagos por discapacidad no pagan impuestos federales. Como el prestamista compara tu ingreso con el de alguien que sí paga impuestos, puede subirlo para calcular tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa. Esto se llama grossing up.14
Piénsalo así: si tú y otra persona reciben el mismo monto cada mes, pero a ella le descuentan impuestos y a ti no, a ti te queda más dinero para pagar la casa. El ajuste reconoce esa diferencia cuando el prestamista calcula cuánto puedes pagar. Por eso conviene que tu prestamista sepa qué parte de tu beneficio no paga impuestos y que tenga la carta de otorgamiento o la declaración que lo muestra.
Cómo sube el ingreso sin impuestos cada programa
Hasta 15% o tu tasa
FHA
- El mayor entre 15% y tu tasa de impuestos del año anterior
- Si no tuviste que declarar, 15%
- El prestamista documenta el monto y la tasa
- Sin ajustes extra por dependientes
25% o más
Fannie Mae
- Suma el 25% del ingreso sin impuestos
- Más si los impuestos de un ingreso parecido serían mayores
- El 15% del Seguro Social se puede ajustar sin más papeles
- Para subir más, hay que documentar que no paga impuestos
Pregunta a tu prestamista si ya subió tu ingreso sin impuestos en el cálculo.
Ejemplo con números reales
Una persona que recibe SSDI
Un ejemplo en palabras, no un caso real, de cómo el ajuste ayuda a calificar.
- El beneficio
- Su SSDI mensual, con carta de otorgamiento sin fecha de fin
- La parte sin impuestos
- La que documenta el prestamista; con Fannie Mae, el 15% sin más papeles
- El ajuste
- Se suma un porcentaje de esa parte, según el programa
- El resultado
- Un ingreso más alto para calcular la relación deuda-ingreso
- Lo que gana
- Puede calificar para un pago un poco mayor que sin el ajuste
Las reglas vienen de FHA y Fannie Mae.12 Calcula cuánta casa puedes comprar con tu ingreso.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
Tus derechos y el SSI
El prestamista no puede descontar tu beneficio por ser asistencia pública. El Reglamento B de la ley de igualdad de crédito dice que es una base prohibida que tu ingreso venga de un programa de asistencia pública, y que el acreedor no puede descontar ni excluir tu ingreso por eso. Sí puede considerar cuánto es y si va a continuar.5 Si crees que te trataron distinto, la guía de discriminación en préstamos explica cómo quejarte, y si te niegan, debes recibir un aviso de acción adversaaviso de acción adversaUn aviso de acción adversa es la notificación que recibes cuando una empresa te niega crédito o toma otra decisión en tu contra sobre tu solicitud o tu cuenta. Según la ley federal, el prestamista debe darte las razones principales o decirte cómo pedirlas. Si la decisión se basó en un reporte de crédito u otro reporte del consumidor, la empresa también debe darte el puntaje que se usó, el nombre y los datos de contacto de la agencia que dio el reporte, y explicarte tu derecho a una copia gratis de ese reporte y a disputar errores. La agencia no tomó la decisión y no puede decirte por qué se tomó.Ver la definición completa.
Si recibes SSI, cuida tus ahorros. Para el SSI, la casa donde vives no cuenta como recurso, sin importar su valor, siempre que sea tu residencia principal.6 Pero el dinero que juntas antes de comprar sí puede contar: el límite de recursos es de $2,000 para una persona y $3,000 para una persona con su cónyuge.7 Antes de ahorrar para el pago inicial, pregunta a la SSA cómo afecta tu beneficio, y mira si calificas para ayuda para el pago inicial.
Si te mudas. Si dejas la casa sin intención de volver, para el SSI pasa a contar como recurso. Si te vas por violencia doméstica, la SSA no la cuenta.6
Cómo prepararte para pedir tu préstamo
1. Pide tu carta de prueba de ingresos de la SSA
Antes de buscar casa
Junto con tu última carta de otorgamiento, son la base de tu solicitud.1
2. Revisa si la carta tiene fecha de fin
Al juntar los papeles
Sin fecha de fin, el ingreso por lo general se considera que continúa.1
3. Junta tu SSA-1099 y tus estados de cuenta
Esta semana
El prestamista pide al menos uno de esos papeles con la carta.1
4. Pregunta por el ajuste del ingreso sin impuestos
Al pedir la preaprobación
FHA y Fannie Mae permiten subir esa parte de tu ingreso.1
5. Si recibes SSI, revisa tus recursos
Antes de ahorrar mucho
La casa no cuenta, pero el dinero ahorrado sí puede contar.7
Si este es tu caso
Recibes SSDI desde hace años
Si tu carta no tiene fecha de fin, FHA puede considerar que el ingreso continúa.1
Recibes SSI y tienes pocos ahorros
La casa no cuenta como recurso, pero el dinero ahorrado sí; pregunta a la SSA antes.67
Recibes beneficios de VA por discapacidad
FHA pide tu última carta de beneficios de VA y tus impuestos o un estado de cuenta.1
Tu hijo recibe un beneficio por discapacidad
Con Fannie Mae, puede contar si se documenta que seguirá al menos tres años.2
Tu beneficio está en revisión médica
FHA no permite usar esa revisión como prueba de que el pago se acabará.1
El resto de tu solicitud
Tu beneficio es solo una parte. El prestamista también revisa tu crédito, tus otras deudas, tu pago inicial y tus ahorros, igual que con cualquier persona. Con un préstamo FHA, el pago inicial puede ser desde 3.5% del precio; con un préstamo convencional, desde 3%. La guía de la relación deuda-ingreso explica cómo bajar tus deudas antes de pedir el préstamo.
Preguntas para tu prestamista:
- ¿Qué papeles del Seguro Social, de VA o de mi seguro necesitan, y de qué fecha?
- ¿Ya subieron la parte de mi ingreso que no paga impuestos? ¿Con qué porcentaje?
- Si mi beneficio tiene una fecha de fin, ¿cuenta en mi caso?
- ¿Mi beneficio cuenta igual en un préstamo FHA y en uno convencional?
Pide las respuestas por escrito, sobre todo si te dicen que tu beneficio no cuenta. Compara con otro prestamista: las reglas de FHA y Fannie Mae que explica esta guía son las mismas para todos los que usan esos programas.12
Errores que salen caros
Error: Dar papeles médicos porque el prestamista los pidió.
Mejor: FHA prohíbe preguntar por tu discapacidad o tu salud; solo necesitan la prueba del beneficio.1
Error: Creer que tu beneficio no cuenta porque no es un sueldo.
Mejor: FHA y Fannie Mae aceptan el SSDI, el SSI y otros beneficios por discapacidad.12
Error: No pedir el ajuste del ingreso sin impuestos.
Mejor: Pregunta si tu prestamista subió esa parte; puede ayudarte a calificar.14
Error: Ahorrar mucho dinero sin saber cómo afecta tu SSI.
Mejor: El límite de recursos del SSI es de $2,000 para una persona; pregunta antes a la SSA.7
Error: Aceptar que te descuenten el beneficio por ser asistencia pública.
Mejor: La ley de igualdad de crédito lo prohíbe.5
Ayuda gratis
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede ayudarte a armar tu solicitud y revisar si un préstamo te conviene, muchas veces gratis o a bajo costo.8 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos. Si un prestamista te niega por tu beneficio o te pide papeles médicos, la asistencia legal gratuita puede orientarte. Y para tu lista de papeles, usa la lista de documentos.
Qué hacer esta semana
- Pide a la SSA tu carta de prueba de ingresos y busca tu última carta de otorgamiento.1
- Revisa si tu carta tiene una fecha de fin.1
- Junta tu SSA-1099 y tu estado de cuenta más reciente.1
- Si recibes SSI, pregunta a la SSA cómo afectaría ahorrar para el pago inicial.7
- Pide una preaprobación y pregunta si subieron tu ingreso sin impuestos.14
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿El SSDI cuenta como ingreso para una hipoteca?
Sí. FHA y Fannie Mae lo aceptan. Con FHA necesitas la última carta de otorgamiento y otro documento, como el SSA-1099, un estado de cuenta que muestre el depósito o una carta de prueba de ingresos de la SSA.
¿Y el SSI?
También. FHA lo incluye junto con el ingreso por discapacidad del Seguro Social, y Fannie Mae pide la carta de otorgamiento y una prueba de que lo recibes ahora.
Mi caso tiene una revisión médica pendiente. ¿Me pueden negar por eso?
Según FHA, el prestamista no puede tomar una revisión médica pendiente o en curso como prueba de que el beneficio no continuará. Fannie Mae dice algo parecido para la discapacidad a largo plazo: una revisión de beneficios no es razón para pensar que el ingreso se acabará.
¿El prestamista me puede preguntar qué discapacidad tengo?
No. El Manual de FHA dice que en ningún caso el prestamista puede preguntar ni pedir documentos sobre la naturaleza de la discapacidad o tu condición médica.
¿Qué es subir (grossing up) el ingreso sin impuestos?
Es sumar a tu ingreso el impuesto que no pagas, para compararlo con alguien que sí paga impuestos. FHA permite subirlo hasta el mayor entre 15% y tu tasa de impuestos; Fannie Mae, 25% o más si los impuestos de alguien con ingreso parecido serían mayores.
¿Pierdo el SSI si compro una casa?
La casa donde vives no cuenta como recurso para el SSI, sin importar su valor. Pero el dinero que ahorras antes de comprar sí puede contar, y el límite es de $2,000 para una persona y $3,000 para una pareja. Pregunta a la SSA antes de ahorrar una cantidad grande.
¿Puedo usar el beneficio que recibe mi hijo con discapacidad?
Con Fannie Mae, sí puede contar el ingreso del Seguro Social que recibe un dependiente, si se documenta que continuará al menos tres años.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 2. Fannie Mae · Selling Guide B3-3.4-15, Social Security Income · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 3. Fannie Mae · Selling Guide B3-3.4-09, Long-term Disability Income · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Electronic Code of Federal Regulations (eCFR) · 12 CFR Part 1002 (Regulation B), §§1002.2 and 1002.6 · ecfr.gov · Consultado el 31 de octubre de 2026
- 6. Electronic Code of Federal Regulations (eCFR) · 20 CFR §416.1212, Exclusion of the home · ecfr.gov · Consultado el 31 de octubre de 2026
- 7. Electronic Code of Federal Regulations (eCFR) · 20 CFR §416.1205, Limitation on resources · ecfr.gov · Consultado el 31 de octubre de 2026
- 8. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 15 minutos de lectura
Préstamo FHA: pago inicial, seguro, límites y quién califica
Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia.
- FHA no presta el dinero: asegura préstamos de prestamistas privados, y ese seguro (MIP) lo pagas tú.
- Con 580 o más de puntaje pones desde 3.5%; con 500 a 579, al menos 10%; con menos de 500 no hay préstamo FHA.
- La prima anual dura 11 años si pones 10% o más, y todo el préstamo si pones menos.
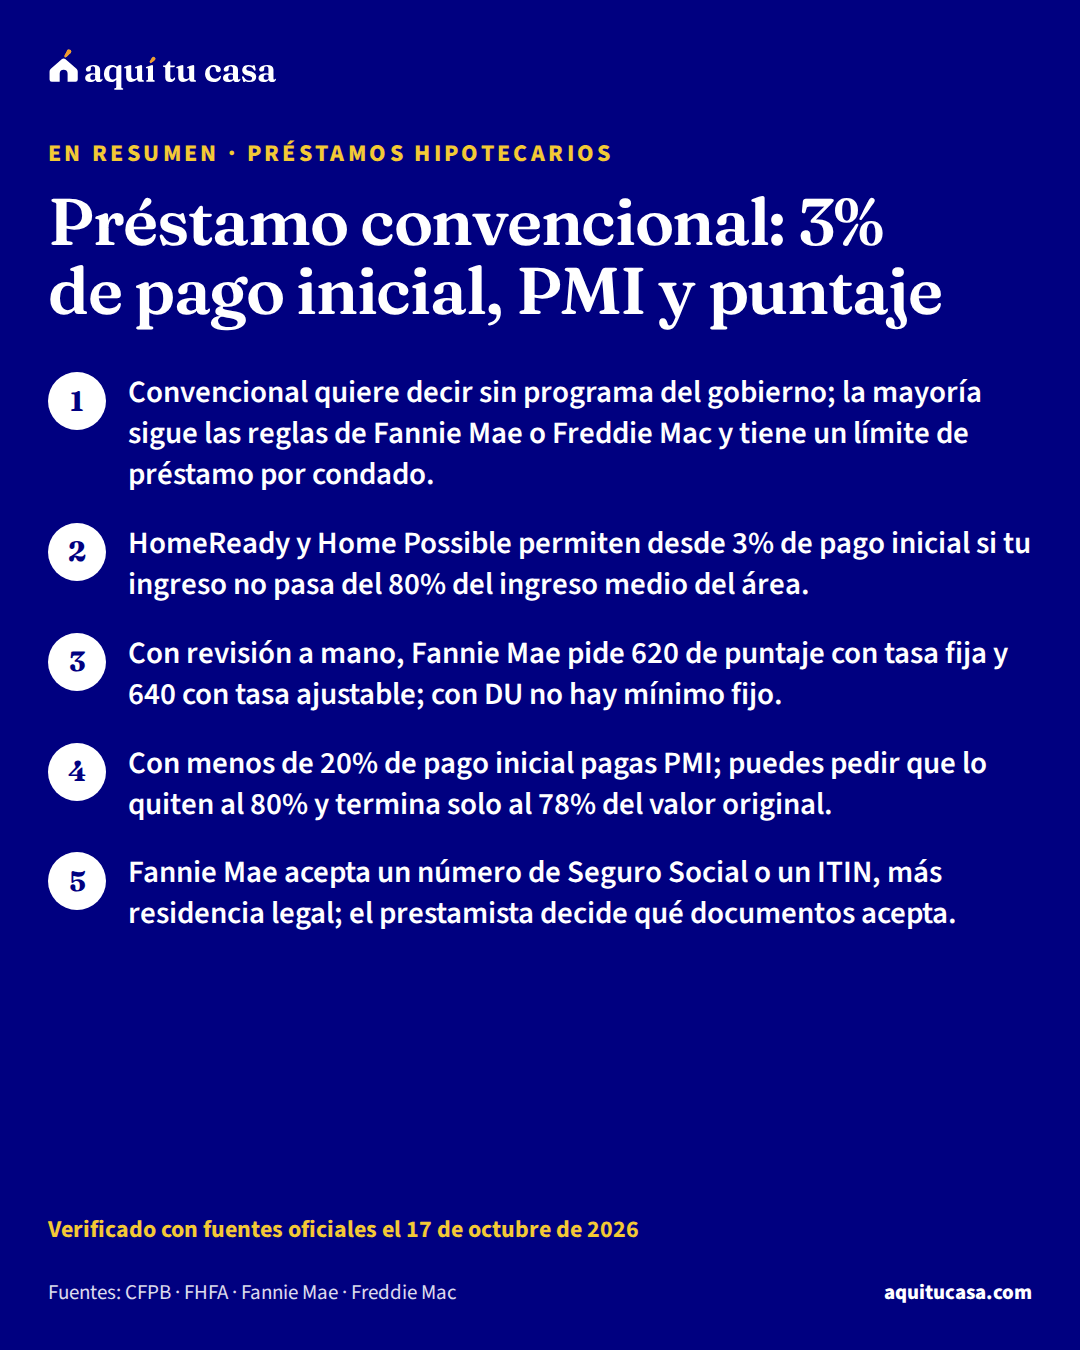
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
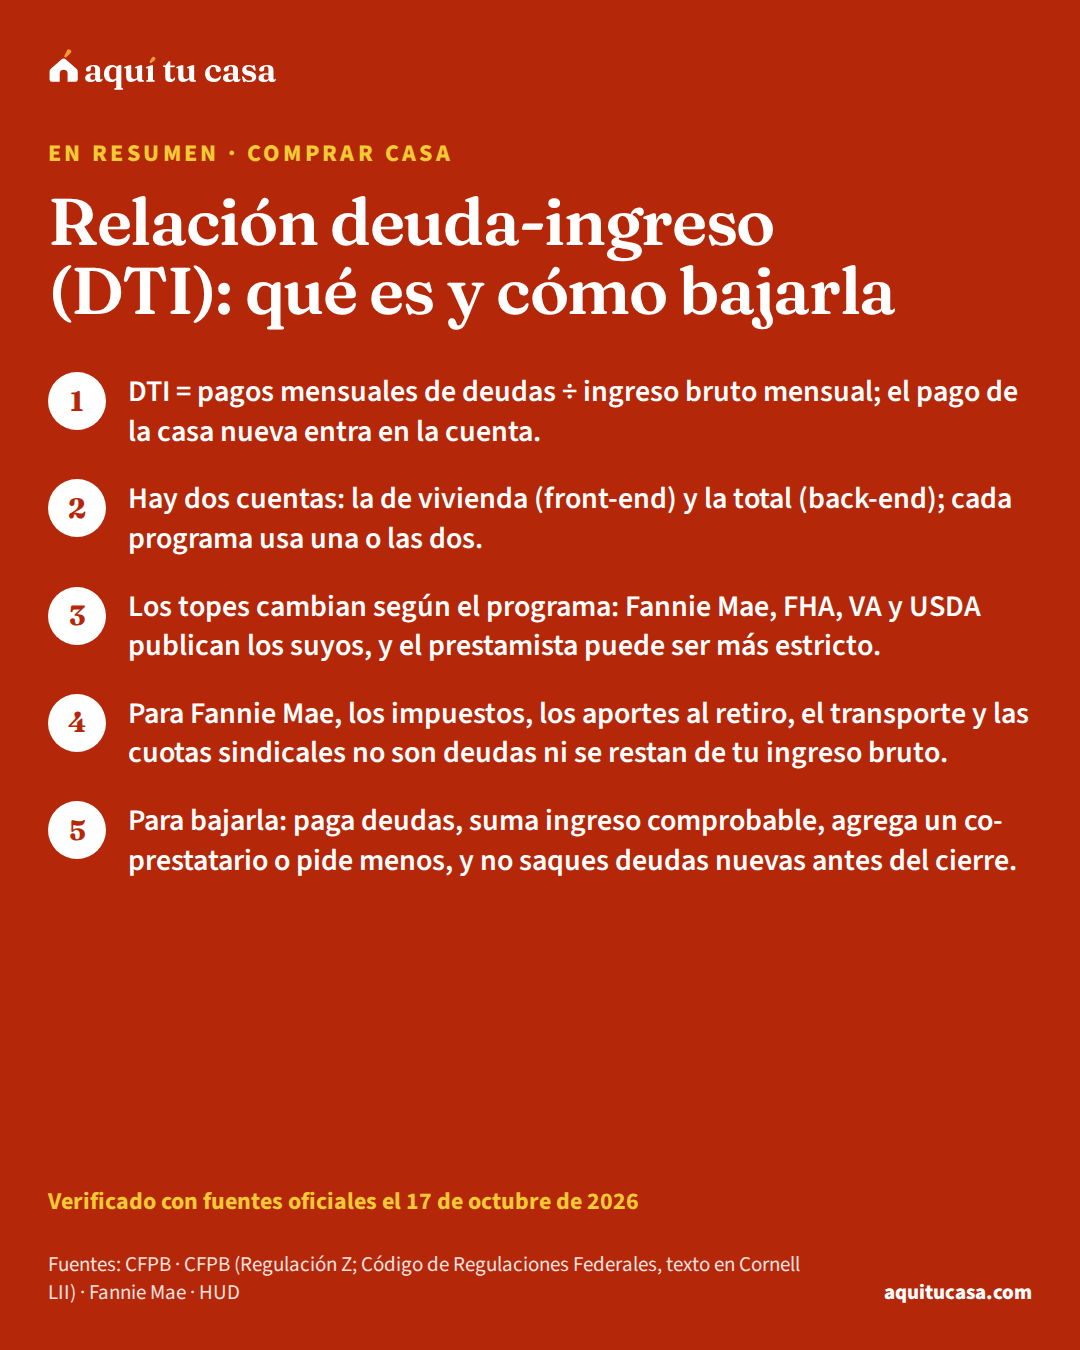
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
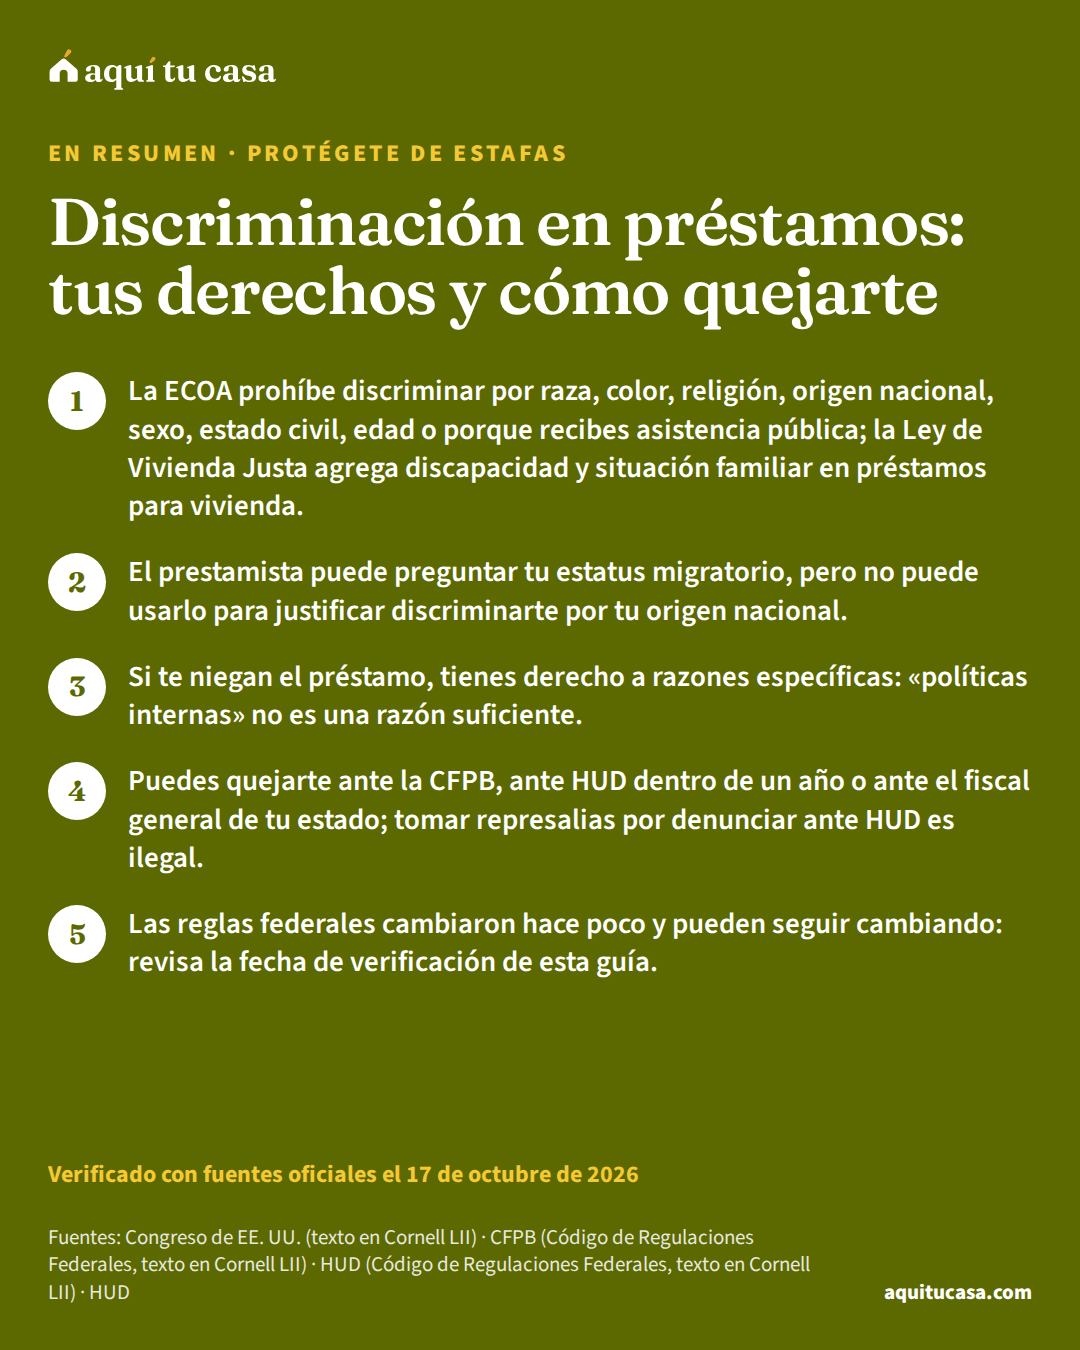
- Protégete de estafas Discriminación en préstamos: tus derechos y cómo quejarte Qué prohíbe la ley cuando pides un préstamo o una hipoteca, qué sí te pueden preguntar, incluido tu estatus migratorio, y cómo quejarte ante la CFPB o HUD. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.