Discriminación en préstamos: tus derechos y cómo quejarte
Qué prohíbe la ley cuando pides un préstamo o una hipoteca, qué sí te pueden preguntar, incluido tu estatus migratorio, y cómo quejarte ante la CFPB o HUD.
Verificado con fuentes oficiales el 17 de octubre de 2026 21 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
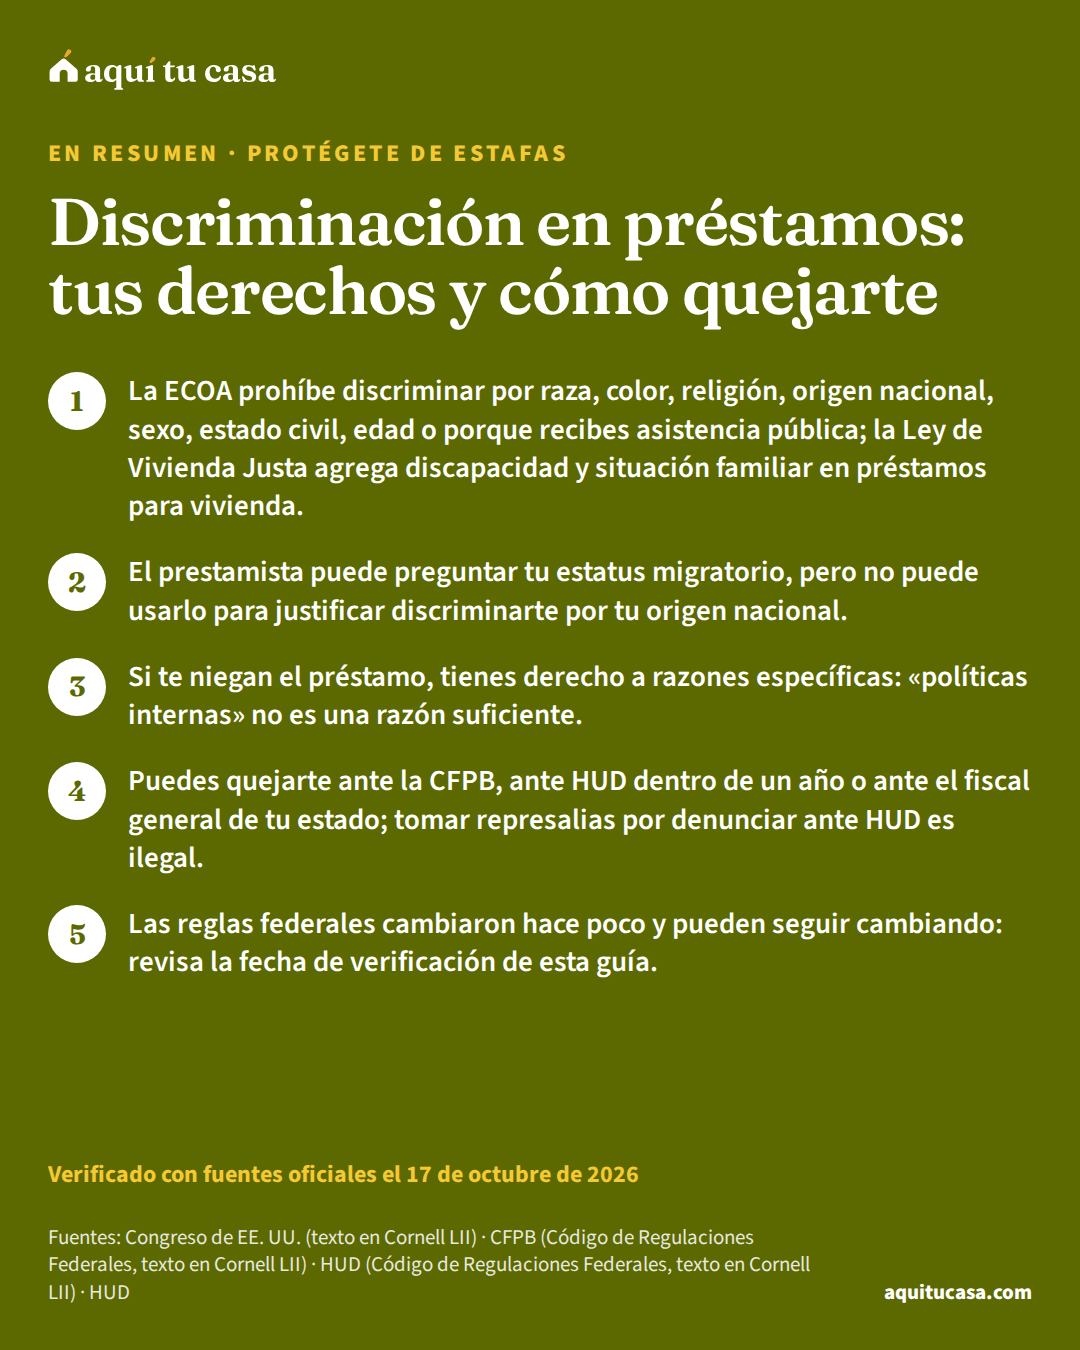
Dos leyes federales prohíben la discriminación cuando pides crédito: la Ley de Igualdad de Oportunidades de Crédito (ECOA), que cubre raza, color, religión, origen nacional, sexo, estado civil, edad e ingresos de asistencia pública, y la Ley de Vivienda Justa, que cubre los préstamos para vivienda e incluye discapacidad y situación familiar. Un prestamista sí puede preguntar y considerar tu estatus migratorio, pero no puede usarlo como excusa para discriminarte por tu origen nacional. Si te niegan el préstamo, te deben dar las razones específicas por escrito o decirte cómo pedirlas. Puedes quejarte ante la CFPB, ante HUD (dentro de un año) o ante el fiscal general de tu estado.
Lo más importante
- La ECOA prohíbe discriminar por raza, color, religión, origen nacional, sexo, estado civil, edad o porque recibes asistencia pública; la Ley de Vivienda Justa agrega discapacidad y situación familiar en préstamos para vivienda.
- El prestamista puede preguntar tu estatus migratorio, pero no puede usarlo para justificar discriminarte por tu origen nacional.
- Si te niegan el préstamo, tienes derecho a razones específicas: «políticas internas» no es una razón suficiente.
- Puedes quejarte ante la CFPB, ante HUD dentro de un año o ante el fiscal general de tu estado; tomar represalias por denunciar ante HUD es ilegal.
¿Es para ti?
Esta guía es para ti si…
- Pediste un préstamo o una hipoteca y sientes que te trataron distinto por tu origen, tu familia, tu edad o porque recibes ayuda del gobierno.
- Te negaron un préstamo y no te dieron una razón clara.
- Vas a pedir un préstamo y quieres saber qué te pueden preguntar y qué no.
Busca ayuda directa primero si…
- El problema es al rentar una vivienda, no al pedir un préstamo: empieza por la guía de discriminación en la vivienda.
- Te negaron el préstamo por un error en tu reporte de crédito: la guía para disputar errores te explica cómo corregirlo.
- Tienes una pregunta sobre tu caso de inmigración: esta guía no la responde; un representante acreditado o una oficina de asistencia legal pueden orientarte.
Pedir un préstamo da nervios, y más si sientes que te tratan distinto por tu acento, tu apellido o tu familia. Esta guía es para quien pide un préstamo o una hipoteca, o ya lo pidió, y quiere saber qué prohíbe la ley, qué sí le pueden preguntar (incluido el estatus migratorio), qué hacer si se lo niegan y dónde quejarse. Explica lo que dicen las leyes y las agencias; no evalúa tu caso.
- Para que el prestamista te diga lo que decidió, desde tu solicitud completa
- 30 días6
- Para pedir por escrito las razones de un rechazo, si no te las dieron
- 60 días6
- Para denunciar ante HUD la discriminación en un préstamo para vivienda
- 1 año10
- Plazo para demandar bajo la ley de igualdad de crédito (ECOA)
- 5 años2
Qué leyes te protegen
Dos leyes federales cubren la discriminación cuando pides crédito para tu casa. La primera es la Ley de Igualdad de Oportunidades de Crédito (ECOA). Prohíbe que un acreedor te discrimine en cualquier parte de una transacción de crédito por tu raza, color, religión, origen nacionalorigen nacional (national origin)El origen nacional (national origin) es una de las características que protege la Ley de Vivienda Justa. Según el Departamento de Justicia, la discriminación por origen nacional puede basarse en el país donde naciste o en el lugar de donde vienen tus antepasados. La ley prohíbe negarse a venderte o rentarte una vivienda, ponerte condiciones distintas o publicar anuncios con preferencias por tu origen nacional. Según la CFPB, la Ley de Igualdad de Oportunidades de Crédito también prohíbe que un prestamista te discrimine por tu origen nacional cuando pides crédito, como una hipoteca.Ver la definición completa, sexo, estado civil o edad; porque todo o parte de tu ingreso viene de un programa de asistencia pública; o porque ejerciste de buena fe un derecho bajo esa ley.1 Según la CFPB, aplica a casi todos los préstamos: hipotecas, autos, tarjetas de crédito y préstamos de estudiante.16
La segunda es la Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa (Fair Housing Act). Para las transacciones de bienes raíces residenciales, como dar préstamos para comprar, construir, reparar o mantener una vivienda, o tasarla, prohíbe discriminar por raza, color, religión, sexo, discapacidad, situación familiarsituación familiar (familial status)La situación familiar (familial status) es una de las características que protege la Ley de Vivienda Justa. La ley la define como tener uno o más menores de 18 años que viven con su madre o padre, con otra persona que tiene su custodia legal o con alguien que esa persona designe por escrito. También protege a las personas embarazadas y a quien está tramitando la custodia de un menor. Por eso, con algunas excepciones, como cierta vivienda para personas mayores, nadie puede negarse a rentarte o venderte una vivienda, ni ponerte condiciones especiales, porque vives con niños.Ver la definición completa u origen nacional.9 Las leyes de tu estado o de tu ciudad pueden proteger por otras razones más.16
Las dos leyes, lado a lado
Casi todo tipo de crédito
Ley de Igualdad de Oportunidades de Crédito (ECOA)
Si el préstamo es para tu casa, pueden aplicar las dos: en ese caso puedes acudir a la CFPB y a HUD.15
Lo que un prestamista no puede hacer
Por el Reglamento B, que aplica la ECOA, el acreedor no puede discriminarte por una base prohibida en ningún paso del crédito. Tampoco puede desanimarte: no puede decir, en un anuncio o en persona, algo que haría creer a una persona razonable que te negaría el crédito, o te lo daría en peores condiciones, por esa razón.3 Salvo lo que permite la ley, no puede tomar en cuenta tu raza, tu color, tu religión, tu origen nacional ni tu sexo.5
La Ley de Vivienda Justa y su reglamento dan ejemplos concretos para los préstamos de vivienda. Es ilegal, por una base protegida:
- Negarte información sobre los préstamos disponibles, los requisitos o el proceso, o darte información equivocada o distinta de la que dan a otros.12
- Desanimarte de pedir un préstamo de una forma que discrimina.12
- Usar reglas distintas para decidir si mereces crédito, o fijarte otro monto, otra tasa, otro costo u otro plazo.13
- Darle servicio a tu préstamo de forma discriminatoria después de que te lo dieron.13
Con tu ingreso, el Reglamento B también pone límites. El prestamista no puede descontar ni dejar fuera tu ingreso, o el de tu cónyuge, porque viene de un trabajo de medio tiempo o de una pensión, aunque sí puede mirar cuánto es y si va a continuar. Y si cuentas con pensión alimenticia o manutención de hijos, la debe contar como ingreso en la medida en que sea probable que se pague con regularidad.5
¿Cómo se ve la discriminación? La CFPB da estas señales de alerta: te tratan distinto en persona que por teléfono; te desaniman de solicitar; te ofrecen una tasa más alta aunque calificas para la más baja; te niegan el crédito sin decirte por qué ni cómo averiguarlo; o te presionan para firmar.16
Lo que sí te pueden preguntar
Saber qué preguntas son legales te ayuda a no desconfiar de más, y a reconocer cuando algo no está bien.
Tu estatus migratorio. El Reglamento B permite que el prestamista pregunte por tu residencia permanente y tu estatus migratorio, y que lo considere al decidir.45 La CFPB aclara el límite: el acreedor no puede discriminarte por tu origen nacional, y no puede usar tu estatus migratorio para justificar discriminarte por tu origen nacional, tu raza u otra característica protegida.16 Qué préstamos existen para personas con ITIN lo explica la guía de préstamos con ITIN.
Tu raza, tu etnia y tu sexo, solo para vigilar la ley. En general, el prestamista no puede preguntar tu raza, tu color, tu religión, tu origen nacional ni tu sexo.4 La excepción más común: si pides un préstamo para comprar o refinanciar la casa donde vives, te debe preguntar tu etnia (por ejemplo, “Hispanic or Latino”), tu raza, tu sexo, tu estado civil y tu edad para que el gobierno federal vigile que nadie discrimine. Te lo deben preguntar, pero no estás obligado a contestar; si no contestas, el prestamista lo anota según lo que observa o según tu apellido.7
Tus ingresos de asistencia pública. No te pueden discriminar porque recibes asistencia pública; como con cualquier ingreso, pueden considerar si va a continuar.16 Si te preocupa cómo afecta pedir ayudas a tu situación migratoria, la guía de ayuda para la renta y carga pública explica lo que dicen las fuentes oficiales.
Si te niegan el préstamo: tu aviso de acción adversa
Cuando un prestamista te niega el crédito o te ofrece menos de lo que pediste, eso se llama una acción adversa, y te deben avisar por escrito. Ese papel, el aviso de acción adversaaviso de acción adversaUn aviso de acción adversa es la notificación que recibes cuando una empresa te niega crédito o toma otra decisión en tu contra sobre tu solicitud o tu cuenta. Según la ley federal, el prestamista debe darte las razones principales o decirte cómo pedirlas. Si la decisión se basó en un reporte de crédito u otro reporte del consumidor, la empresa también debe darte el puntaje que se usó, el nombre y los datos de contacto de la agencia que dio el reporte, y explicarte tu derecho a una copia gratis de ese reporte y a disputar errores. La agencia no tomó la decisión y no puede decirte por qué se tomó.Ver la definición completa, es tu mejor herramienta.
Del rechazo a la queja, paso a paso
1. Recibes la decisión
Dentro de 30 días desde tu solicitud completa
Si es un rechazo, va por escrito y dice qué agencia federal supervisa a ese prestamista.6
2. Revisa las razones
Al recibir el aviso
Deben ser específicas: «políticas internas» o «no alcanzó el puntaje» no son razones suficientes.6
3. Si no te dieron razones, pídelas
Dentro de 60 días del aviso
El prestamista debe darte las razones dentro de 30 días después de tu pedido.6
4. Pide copia del avalúo
Si era una hipoteca
Te deben dar copia de los avalúos sin cobrarte por las copias, aunque te hayan negado el préstamo.8
5. Si crees que hubo discriminación, quéjate
Lo antes posible
Ante la CFPB, ante HUD si fue para vivienda, o ante el fiscal general de tu estado.16
Ejemplo con números reales
Una carta de rechazo, renglón por renglón
Un ejemplo de frases que puedes encontrar y lo que dicen las reglas sobre cada una.
- «No cumple con nuestras políticas internas»
- No es una razón suficiente: deben darte razones específicas.6
- No trae ninguna razón
- Debe decirte que puedes pedirlas dentro de 60 días y a quién.6
- «Por su estatus migratorio»
- Pueden considerarlo, pero no como excusa para discriminar por origen nacional.16
- «Su ingreso del SSI no cuenta»
- No pueden descartarlo por ser asistencia pública; sí pueden ver si continuará.16
- Qué hacer
- Guardar la carta y, si crees que te discriminaron, presentar una queja.18
Es un ejemplo para practicar; tu carta real puede decir otras cosas. Si el rechazo fue por tu reporte de crédito, revisa también ese reporte.
Haz la cuenta con tus númerosComparar préstamosSi el rechazo fue por tu reporte de crédito, la guía para disputar errores en tu reporte te ayuda a corregirlo. Y comparar ofertas de varios prestamistas, como explica cómo elegir un prestamista, te ayuda a ver si te ofrecieron algo muy distinto que a otros.

El idioma y los documentos
Si el español es tu idioma, conviene saber lo que dice la regla, para no esperar algo que no está garantizado. El Reglamento B permite que el prestamista te dé las divulgaciones en otro idioma, siempre que estén disponibles en inglés si las pides; no lo obliga a darlas en español.3
La FHFA, junto con Fannie Mae y Freddie Mac, tiene un centro de traducciones hipotecarias (Mortgage Translations) con documentos traducidos, materiales educativos y un glosario estándar de términos hipotecarios en español y otros idiomas. La FHFA aclara que ese material es solo informativo.19 Nuestro glosario también explica los términos en español.
Lo más importante: la CFPB advierte que nunca firmes algo que no entiendes.20 Si te presionan para firmar sin explicarte, esa es una de las señales de alerta que da la CFPB.16 Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar los papeles contigo, muchas veces gratis o a bajo costo.21
Cómo y dónde quejarte
Tienes varias puertas, y puedes usar más de una:
| Si el problema fue… | Dónde quejarte |
|---|---|
| Con cualquier préstamo o tarjeta | La CFPB, en línea o al 1-855-411-CFPB (2372); también la FTC |
| Con un préstamo para vivienda | HUD (oficina FHEO), en línea o al 1-800-669-9777 |
| En tu estado | El fiscal general o la oficina de protección al consumidor de tu estado |
La CFPB indica esos canales,16 y HUD los suyos.14 El Departamento de Justicia explica que quien cree haber sido víctima en un préstamo sobre una propiedad residencial puede denunciar ante HUD o presentar su propia demanda, y que el propio Departamento puede demandar cuando hay un patrón de discriminación.15
Los plazos. Ante HUD, la denuncia se presenta a más tardar un año después de lo que pasó, y HUD pide hacerlo lo antes posible.1014 Para demandar, la Ley de Vivienda Justa da 2 años11 y la ECOA, 5 años.2 Una oficina de asistencia legal gratuita puede decirte si una demanda tiene sentido en tu caso; ir a la corte no es obligatorio para quejarte.
Qué incluir. La CFPB pide los hechos clave en tus palabras y documentos de apoyo, como estados de cuenta y comunicaciones con la empresa. Por lo general no puedes presentar una segunda queja sobre el mismo problema, así que incluye todo desde el principio. La empresa suele responder en 15 días.18 HUD pide también tanta información como puedas.14
Tu información. La CFPB guarda la información de las quejas, incluidos tus datos personales, por 25 años, y la comparte con ciertas agencias estatales y federales según la ley.18 Si eso te preocupa por tu situación, puedes hablarlo antes con una oficina de asistencia legal.
Represalias. HUD dice que es ilegal tomar represalias contra cualquier persona por presentar una denuncia,14 y la ECOA prohíbe que un acreedor te discrimine porque ejerciste de buena fe un derecho bajo esa ley.1 Para quejas sobre rentar una vivienda, la guía de discriminación en la vivienda explica el proceso completo.
Cambios recientes en las reglas
En la práctica, documentar lo que te pasó a ti (fechas, nombres, lo que te dijeron, las cartas) es lo que permite presentar una queja clara.18
Si este es tu caso
Si este es tu caso
Pides un préstamo con ITIN o sin residencia permanente
Te pueden preguntar tu estatus migratorio, pero no pueden usarlo como excusa para discriminarte por tu origen nacional.16
Recibes ayuda del gobierno
No te pueden discriminar porque tu ingreso viene de asistencia pública, como el SSI, el desempleo o SNAP.16
Tienes hijos
La Ley de Vivienda Justa protege la situación familiar en los préstamos para vivienda.9
Errores que debilitan tu queja
Error: Tirar la carta de rechazo o no pedir las razones.
Mejor: Guárdala y, si no trae razones, pídelas por escrito dentro de 60 días.6
Error: Esperar meses para quejarte ante HUD.
Mejor: El plazo para denunciar ante HUD es de un año, y HUD pide hacerlo lo antes posible.1014
Error: Presentar una queja corta y luego querer agregar más.
Mejor: Incluye todos los hechos y documentos desde el principio: por lo general no hay segunda queja.18
Error: Creer que te pueden pedir el sexo o la religión en cualquier préstamo.
Mejor: En general no pueden preguntarlo, salvo la información para vigilar la ley.4
Error: Firmar documentos que no entiendes porque te apuran.
Mejor: La CFPB advierte que nunca firmes lo que no entiendes, y la presión es una señal de alerta.2016
Qué hacer esta semana
- Junta tu solicitud, las cartas del prestamista y las notas de cada llamada, con fechas y nombres.18
- Si te negaron el préstamo y no te dieron razones específicas, pídelas por escrito.6
- Si era una hipoteca, pide la copia del avalúo.8
- Si crees que te discriminaron, presenta una queja ante la CFPB y, si fue un préstamo para vivienda, ante HUD antes de que pase un año.1610
- Pide ofertas por escrito a otros prestamistas para comparar.13
- Si quieres ayuda, habla con un consejero de vivienda aprobado por HUD o con una oficina de asistencia legal gratuita.21
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Me pueden negar un préstamo por no ser ciudadano?
El Reglamento B permite que el prestamista pregunte y considere tu estatus migratorio o si eres residente permanente. Lo que no puede hacer, según la CFPB, es usar el estatus migratorio para justificar discriminarte por tu origen nacional, tu raza u otra característica protegida. Para preguntas sobre tu caso migratorio, un representante acreditado o una oficina de asistencia legal pueden orientarte.
¿Tengo que decir mi raza o si soy hispano en la solicitud de hipoteca?
En un préstamo para comprar o refinanciar la vivienda donde vives, el prestamista te lo debe preguntar para que el gobierno federal vigile el cumplimiento de las leyes contra la discriminación, pero no estás obligado a contestar. Si no contestas, el prestamista anota la etnia, la raza y el sexo según lo que observa o según tu apellido.
¿Cuánto tiempo tiene el prestamista para responderme?
Por el Reglamento B, debe avisarte lo que decidió dentro de los 30 días después de recibir tu solicitud completa. Si te la niega, el aviso va por escrito y trae las razones específicas o te explica que puedes pedirlas dentro de 60 días.
¿Pueden negarme el préstamo porque recibo SNAP o Seguro Social?
No por ese motivo: la ECOA prohíbe discriminar porque todo o parte de tu ingreso viene de un programa de asistencia pública. La CFPB da como ejemplos el Seguro Social, el SSI, el desempleo, TANF y SNAP. El prestamista sí puede considerar si ese ingreso va a continuar, como con cualquier otro ingreso.
¿Tienen que darme los documentos en español?
El Reglamento B permite dar las divulgaciones en otros idiomas, siempre que estén en inglés si las pides, pero no obliga a darlas en español. La FHFA, Fannie Mae y Freddie Mac tienen documentos traducidos y un glosario de términos hipotecarios en español solo para informarte. La CFPB advierte que nunca firmes algo que no entiendes.
¿Dónde me quejo si creo que me discriminaron?
Puedes quejarte ante la CFPB en línea o al 1-855-411-CFPB (2372), ante la FTC o ante el fiscal general o la oficina de protección al consumidor de tu estado. Si fue un préstamo para vivienda, también puedes denunciar ante HUD al 1-800-669-9777, a más tardar un año después de lo que pasó.
¿Me pueden castigar por quejarme?
HUD dice que es ilegal tomar represalias contra cualquier persona por presentar una denuncia de discriminación en la vivienda. Y la ECOA prohíbe que un acreedor te discrimine porque ejerciste de buena fe un derecho bajo esa ley.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (texto en Cornell LII) · 15 U.S.C. §1691, Scope of prohibition (Equal Credit Opportunity Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. Congreso de EE. UU. (texto en Cornell LII) · 15 U.S.C. §1691e, Civil liability · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.4, General rules · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.5, Rules concerning requests for information · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.6, Rules concerning evaluation of applications · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.9, Notifications · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.13, Information for monitoring purposes · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.14, Rules on providing appraisals and other valuations · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 13 fuentes restantes
- 9. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3605, Discrimination in residential real estate-related transactions (Fair Housing Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3610, Administrative enforcement; preliminary matters · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3613, Enforcement by private persons · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §100.120, Discrimination in the making of loans and in the provision of other financial assistance · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §100.130, Discrimination in the terms and conditions for making available loans or other financial assistance · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. HUD · Report Housing Discrimination · hud.gov · Consultado el 17 de octubre de 2026
- 15. Departamento de Justicia, División de Derechos Civiles · The Equal Credit Opportunity Act · justice.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · What do I do if I think a lender discriminated against me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Guaranteeing Fair Banking for All Americans and Fighting Debanking · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Submit a complaint · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. FHFA · Mortgage Translations · fhfa.gov · Consultado el 17 de octubre de 2026
- 20. CFPB · At the mortgage loan closing, do I have to sign if I don't like the terms? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 21. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 13 minutos de lectura
Cómo elegir un prestamista: compara, verifica y pregunta
Cómo buscar y comparar prestamistas hipotecarios, verificar su licencia en NMLS, qué preguntar al oficial de préstamos y qué señales de alerta evitar.
- Contacta al menos a tres prestamistas, incluidos algunos que encuentres por tu cuenta, aunque tu agente o el constructor te recomienden uno.
- Verifica en NMLS Consumer Access que la compañía y el oficial de préstamos tengan licencia en tu estado; su número NMLS debe aparecer en tus documentos.
- Compara Estimaciones de Préstamo del mismo tipo de préstamo: cargos de las secciones A y B, créditos de la J, el APR y la tabla de cinco años.
- Comprar casa Preaprobación o precalificación: qué es cada carta Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito. 14 minutos de lectura
- Préstamos hipotecarios Préstamos hipotecarios con ITIN: qué existe y qué piden Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.