Préstamo FHA 203(k): comprar y reparar con un solo préstamo
Cómo funcionan el 203(k) Estándar y el Limitado de FHA: qué reparaciones paga, el consultor, los desembolsos, los plazos y las fechas de las reglas de HUD.
Verificado con fuentes oficiales el 31 de octubre de 2026 3 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El 203(k) es un préstamo de FHA que paga la compra (o el refinanciamiento) de una casa y sus reparaciones en un solo préstamo. Hay dos tipos. El Estándar sirve para obras grandes, desde $5,000 en reparaciones, y necesita un consultor aprobado por FHA. El Limitado es para arreglos menores y no estructurales, de hasta $75,000, sin consultor obligatorio. El dinero de la obra queda en una cuenta y se paga al contratista por partes, cuando el trabajo está hecho. La obra tiene plazo: hasta 12 meses en el Estándar y nueve en el Limitado.
Lo más importante
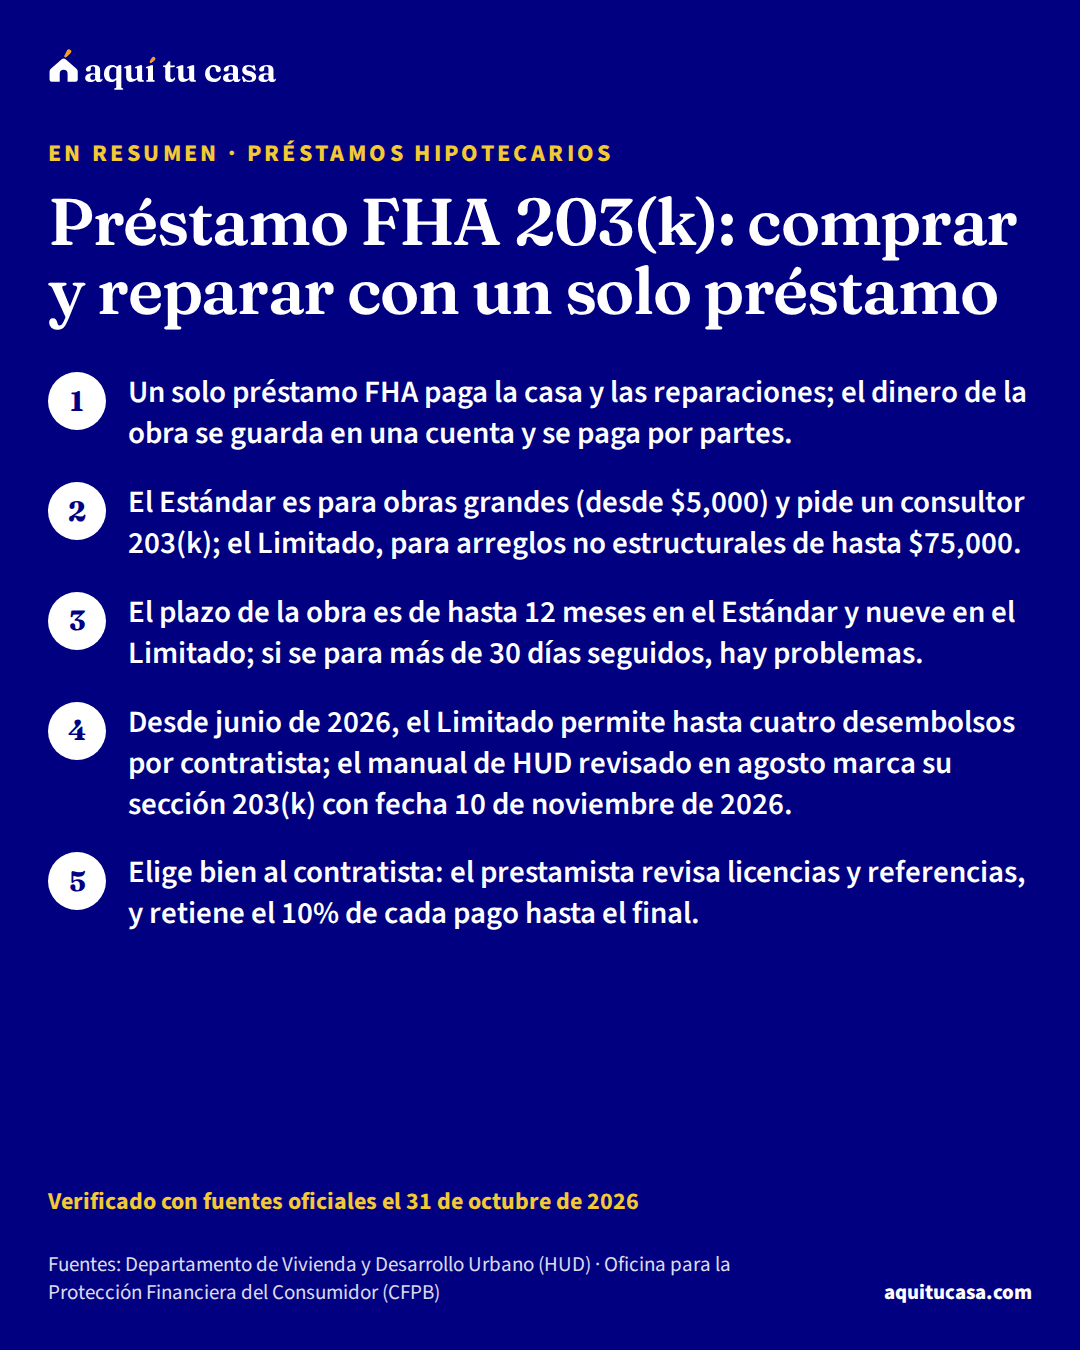
- Un solo préstamo FHA paga la casa y las reparaciones; el dinero de la obra se guarda en una cuenta y se paga por partes.
- El Estándar es para obras grandes (desde $5,000) y pide un consultor 203(k); el Limitado, para arreglos no estructurales de hasta $75,000.
- El plazo de la obra es de hasta 12 meses en el Estándar y nueve en el Limitado; si se para más de 30 días seguidos, hay problemas.
- Desde junio de 2026, el Limitado permite hasta cuatro desembolsos por contratista; el manual de HUD revisado en agosto marca su sección 203(k) con fecha 10 de noviembre de 2026.
¿Es para ti?
Esta guía es para ti si…
- Encontraste una casa que necesita reparaciones y no tienes dinero aparte para arreglarla.
- Ya tienes casa con préstamo y quieres refinanciar para pagar reparaciones grandes.
- Te ofrecieron un préstamo 203(k) y quieres entender el consultor, los desembolsos y los plazos.
Busca ayuda directa primero si…
- Solo quieres conocer el préstamo FHA normal: lee «Préstamo FHA».
- Las reparaciones son por un desastre y buscas ayuda que no se devuelve: lee «Después de un huracán, inundación o incendio».
Muchas casas que se pueden pagar necesitan arreglos: un techo viejo, una caldera que no sirve o una cocina sin aparatos. El problema es que el préstamo normal paga la casa, pero no la obra. El préstamo FHA 203(k) junta las dos cosas: un solo préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa que paga la compra (o el refinanciamiento) y las reparaciones.1 Esta guía explica los dos tipos, qué paga cada uno, cómo se maneja el dinero de la obra y qué fechas de las reglas de HUD debes conocer.
Para qué sirve un 203(k)
Según HUD, el 203(k) se puede usar para:1
- Comprar y reparar una casa de una a cuatro unidades.
- Reparar la casa que ya tienes y refinanciar lo que debes.
- Reparar el interior de una unidad de condominio, sin las áreas que le tocan a la asociación.
La casa debe estar terminada al menos un año antes de que el prestamista pida el número de caso. Y aquí está una ventaja grande: una casa que no califica para un préstamo FHA normal por problemas de salud o seguridad puede calificar con un 203(k) si la obra corrige esos problemas.1 También sirve para casas prefabricadas si la obra no toca su estructura, para propiedades de uso mixto con al menos 51% de área de vivienda y para casas de HUD marcadas como elegibles. Si compras una de las casas de HUD, revisa que esté marcada como elegible para 203(k); los inversionistas no pueden usarlo para esas casas.1
Estándar o Limitado: cuál te toca
Hay dos tipos de 203(k). La diferencia principal es el tamaño de la obra:11
Los dos tipos de 203(k)
Obras grandes
203(k) Estándar
- Desde $5,000 en reparaciones
- Puede incluir cambios estructurales, cimientos y ampliaciones
- Necesita un consultor 203(k) aprobado por FHA
- Hasta 12 meses de obra y hasta cinco desembolsos
Arreglos menores
203(k) Limitado
- Hasta $75,000 en costos de rehabilitación
- Solo reparaciones no estructurales
- No exige consultor, aunque puedes usar uno
- Hasta nueve meses de obra y cuatro desembolsos por contratista
Si la obra toca la estructura, los cimientos o agrega cuartos, es Estándar.
Qué paga el Estándar. Casi todo lo que hace la casa segura, útil y moderna: reparar cimientos y daños estructurales, convertir la casa en una con unidad accesoria (ADU)unidad de vivienda accesoria (ADU)Una unidad de vivienda accesoria (ADU) es un espacio para vivir, aparte de la casa principal, que está en el mismo terreno. Puede estar pegada a la casa, dentro de ella o separada. Según Fannie Mae, debe tener su propia entrada, cocina, área para dormir y baño, y ser más pequeña que la casa principal. Si solo se puede entrar por la casa principal, o si está abierta a ella sin privacidad, no cuenta como ADU. Una segunda cocina sola tampoco la convierte en ADU. Fannie Mae acepta solo una por terreno, y no en casas de dos a cuatro unidades.Ver la definición completa o en una de dos a cuatro unidades, terminar un ático o un sótano, plomería, calefacción, aire y electricidad, techos, ahorro de energía, accesibilidad para una persona con discapacidad y aparatos de cocina nuevos. Todo debe cumplir los requisitos mínimos de HUD y los códigos locales.1 Si la casa es de antes de 1978, también puede pagar la estabilización de la pintura con plomo; la guía de plomo, moho y plagas explica ese riesgo.
Qué no paga ninguno. Lujos ni cosas que no quedan fijas: piscinas nuevas, jacuzzis o saunas exteriores, asadores, canchas de tenis, antenas satelitales o glorietas. Una piscina que ya existe sí se puede reparar o quitar.1
Cuándo el Limitado se queda corto. FHA considera “mayor” una obra que toma más de nueve meses, necesita más de cuatro desembolsos por contratista, requiere un consultor o planos, o te impide vivir en la casa más de 30 días en total. Tampoco paga ampliaciones de cuartos, cimientos ni jardinería. Si tu obra cae ahí, necesitas el Estándar.1
El consultor, el contratista y el plan de trabajo
En el Estándar, tu prestamista escoge un consultor 203(k) de la lista de FHA. El consultor inspecciona la casa y escribe la descripción del trabajo, reparación por reparación, con su costo. Antes del cierre, el prestamista confirma que contrataste a un contratista calificado que firmó que hará ese trabajo, por ese precio y en ese plazo. Para eso revisa su experiencia, sus referencias, sus licencias y sus fianzas.1
En el Limitado, tú das el plan de trabajo. Lo puedes hacer tú mismo o con ayuda de un contratista o un consultor, sin formato especial. Cada contratista te da una propuesta por escrito con el costo de cada trabajo, dividido en mano de obra y materiales, y debe decir qué trabajos necesitan permiso de construcciónpermiso de construcción (building permit)Un permiso de construcción (building permit) es la aprobación que da el gobierno local para empezar un proyecto de construcción. No todas las zonas del país lo exigen. Si renuevas con un préstamo FHA 203(k), el programa pide sacar todos los permisos antes de empezar la obra y ponerlos a la vista en el lugar del trabajo. Freddie Mac también recomienda que, antes de empezar una renovación, trabajes con tu contratista para conseguir los permisos que hagan falta.Ver la definición completa y que las reparaciones no son estructurales. El prestamista revisa que los precios sean normales y puede pedir más estimados.1
Si haces tú parte del trabajo, puedes firmar un acuerdo de autoayuda, pero no te pagan tu mano de obra.1
El contrato, el avalúo y cuánto te prestan
El contrato de compra. Debe decir que pediste un 203(k) y que la compra depende de que aprueben el préstamo y de que aceptes las mejoras extra que pida el prestamista. Además, el prestamista te da el formulario HUD-92700-A, que explica tus responsabilidades.1
El avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa. Siempre se necesita un avalúo de un tasador de la lista de FHA que diga cuánto valdrá la casa después de las mejoras. El prestamista también calcula el valor de la casa en su estado actual; en una compra, es el menor entre el precio (menos incentivos del vendedor) y el valor actual del avalúo, si se pidió.1
El préstamo máximo. En una compra, FHA asegura el menor de estos montos: el porcentaje de préstamo-valor de FHA aplicado al menor entre el valor actual más los costos de la obra y el 110% del valor después de las mejoras (100% en condominios), o los límites de préstamo de FHA.1 Si la obra cuesta más de lo que sube el valor de la casa, el préstamo puede no alcanzar. La guía de qué pasa si el avalúo sale bajo explica las opciones.
Las reservas del Estándar. Según la edad de la casa, el préstamo incluye una reserva de contingencia para sorpresas, de 10% a 20% del costo de la obra; es obligatoria en casas de 30 años o más, y en casas más nuevas con daño de termitas. También puede incluir hasta 12 meses de pagos de la hipoteca si no puedes vivir en la casa durante la obra.1
Ejemplo con números reales
Una casa de más de 30 años con techo y plomería viejos
Un ejemplo en palabras, no un caso real, de cómo se arma un 203(k) Estándar.
- La casa
- Tiene más de 30 años, así que la reserva de contingencia es obligatoria
- La obra
- Techo, plomería y cocina; el consultor escribe el trabajo y su costo
- La reserva
- Entre 10% y 20% del costo de la obra, para sorpresas
- Si no pueden vivir ahí
- El préstamo puede incluir hasta 12 meses de pagos de la hipoteca
- El plazo
- Hasta 12 meses para terminar, desde que se financia el préstamo
Las reglas del ejemplo vienen del Manual 4000.1 de HUD.11 Calcula tu pago mensual con tus números.
Haz la cuenta con tus númerosCalculadora de hipotecaCómo se paga la obra: la cuenta y los desembolsos
Al cerrar, el dinero de la obra no te lo dan a ti. Va a una cuenta de depósito (escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa) que paga intereses, y esos intereses son tuyos. El prestamista paga solo trabajo terminado que cumple los códigos, con sus permisos e inspecciones, y pide renuncias de gravamenrenuncia de gravamen (lien waiver)Una renuncia de gravamen (lien waiver) es un documento en el que un contratista, subcontratista o proveedor de materiales dice que ya le pagaron y renuncia a su derecho de poner un gravamen sobre tu casa para cobrar ese trabajo. La CFPB recomienda pedírsela a tus contratistas al empezar y en cada etapa de una reparación. En Texas, la ley dice que la renuncia solo vale si sigue en lo esencial uno de los formularios oficiales y la firma quien reclama el pago. La renuncia condicional vale cuando el banco paga el cheque, y nadie puede exigir una renuncia incondicional sin haber pagado esa cantidad.Ver la definición completa para que nadie reclame la casa por falta de pago. Retiene el 10% de cada pago hasta el final, libera el dinero dentro de cinco días hábiles y hace los cheques a tu nombre y al del contratista, salvo que autorices por escrito pagarle directo.1
Cuántos desembolsos. En el Estándar, hasta cinco: cuatro intermedios y uno final. En el Limitado, hasta cuatro por contratista: el inicial al cierre, no más de dos intermedios y el final. Si la obra del Limitado cuesta $15,000 o menos, bastan los recibos o una carta tuya de que se terminó; si cuesta más, hace falta una inspección.1
Lo que cambió en 2026. Antes, el Limitado permitía solo dos desembolsos. La carta ML 2026-06, del 23 de junio de 2026 y con efecto inmediato, lo subió a cuatro por contratista. La misma carta recuerda que en 2024 el máximo del Limitado subió de $35,000 a $75,000 y el plazo de seis a nueve meses.2
El plazo de la obra. Empieza cuando se financia el préstamo: hasta 12 meses en el Estándar y nueve en el Limitado. La obra debe empezar dentro de 30 días y no puede pararse más de 30 días seguidos; si no, el prestamista puede considerar el préstamo en incumplimiento. Si necesitas más tiempo, pide una extensión con documentos; solo te la dan si tus pagos están al día. Si sobra dinero de la obra y no estás atrasado, se aplica a tu saldo.1
Del sueño a la obra terminada
1. Busca un prestamista que haga 203(k)
Antes de ofertar
Pregunta si ofrece el Estándar, el Limitado o los dos, y cuánto cobra.1
2. Agrega la cláusula 203(k) al contrato
Al ofertar
La compra debe depender de que aprueben el préstamo y de que aceptes las mejoras.1
3. Arma el plan y los estimados
Antes del avalúo
Con un consultor en el Estándar, o con tu plan y las propuestas de los contratistas en el Limitado.1
5. Empieza la obra a tiempo
Dentro de 30 días del cierre
Si la obra se para más de 30 días seguidos, el préstamo puede caer en incumplimiento.1
6. Pide cada desembolso con trabajo terminado
Durante la obra
El prestamista retiene el 10% de cada pago hasta el final.1
Si este es tu caso
Encontraste una casa barata que necesita mucho
Si tiene problemas de seguridad que la sacan de FHA normal, un 203(k) puede corregirlos.1
Quieres un cuarto o una unidad para tus papás
Agregar una ADU o convertir la casa en varias unidades es obra del Estándar, no del Limitado.1
Necesitas rampas o un baño accesible
La accesibilidad para personas con discapacidad está entre las mejoras que paga el 203(k).1
Ya tienes casa y quieres arreglarla
El 203(k) también sirve para reparar y refinanciar lo que debes.1
Piensas hacer tú parte del trabajo
Puedes, con un acuerdo de autoayuda, pero el préstamo solo paga los materiales.1
Errores que salen caros
Error: Elegir el Limitado para una obra que toca la estructura.
Mejor: Cimientos, ampliaciones y cambios estructurales son del Estándar.1
Error: Pagarle al contratista por adelantado fuera de la cuenta.
Mejor: El préstamo paga solo trabajo terminado, con retención del 10% hasta el final.1
Error: Dejar que la obra se pare un mes o más.
Mejor: Si se para más de 30 días seguidos, el prestamista puede considerar el préstamo en incumplimiento.1
Error: Atrasarte en la hipoteca durante la obra.
Mejor: Sin pagos al día, el prestamista no puede darte una extensión de plazo.1
Error: Planear una piscina nueva o un jacuzzi con el préstamo.
Mejor: HUD no paga lujos; enfoca la obra en seguridad, sistemas y lo que sube el valor.1
Ayuda gratis y otras opciones
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo si un 203(k) te conviene y comparar ofertas de prestamistas, muchas veces gratis o a bajo costo.3 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos. Si tu meta es bajar la factura de luz y gas, el 203(k) se puede combinar con una hipoteca de eficiencia energética, y en el Limitado esas mejoras pueden ir aparte del límite de $75,000.1 La guía de hipotecas de eficiencia energética lo explica. Y para ver cuánto pagarías al mes, usa la calculadora de hipoteca.
Qué hacer esta semana
- Pide a dos o tres prestamistas que te digan si hacen 203(k) Estándar, Limitado o los dos.1
- Haz una lista de las reparaciones y marca cuáles tocan la estructura.1
- Pide propuestas por escrito a contratistas con licencia, con mano de obra y materiales por separado.1
- Revisa con tu agente que el contrato tenga la cláusula 203(k).1
- Pregunta a tu prestamista qué versión del manual de FHA aplica a tu préstamo.1
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuál es la diferencia entre el 203(k) Estándar y el Limitado?
El Estándar sirve para obras grandes, incluso estructurales, pide al menos $5,000 en reparaciones y un consultor 203(k) aprobado por FHA. El Limitado es para arreglos menores y no estructurales, con un máximo de $75,000 en total, y no exige consultor.
¿Puedo hacer yo parte del trabajo?
Sí, con un acuerdo de autoayuda. Pero según HUD no te pueden reembolsar tu mano de obra: el préstamo solo paga los materiales de lo que hagas tú.
¿Cuánto tiempo tengo para terminar la obra?
Hasta 12 meses en el Estándar y hasta nueve en el Limitado, contados desde que se financia el préstamo. Si se atrasa, puedes pedir una extensión, que el prestamista da solo si tus pagos están al día.
¿Puedo usar el 203(k) para una piscina o un jacuzzi?
No para uno nuevo. HUD no permite pagar artículos de lujo como piscinas nuevas, jacuzzis o saunas exteriores, canchas de tenis o glorietas. Sí puedes reparar o quitar una piscina que ya existe.
¿Necesito un avalúo especial?
Sí. Siempre se necesita un avalúo de un tasador de la lista de FHA que diga cuánto valdrá la casa después de las mejoras. El préstamo máximo depende de ese valor y del valor de la casa en su estado actual.
¿Cambiaron las reglas del 203(k) en 2026?
Sí. La carta ML 2026-06 de HUD, del 23 de junio de 2026 y con efecto inmediato, subió a cuatro por contratista los desembolsos del Limitado. El manual de FHA revisado el 12 de agosto de 2026 marca su sección 203(k) con fecha 10 de noviembre de 2026. Pregunta a tu prestamista qué versión aplica a tu préstamo.
¿Puedo comprar una casa de HUD con un 203(k)?
Sí, si la casa de HUD está marcada como elegible para 203(k) en el contrato. Los inversionistas no pueden usar el 203(k) para comprar casas de HUD.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 2. Departamento de Vivienda y Desarrollo Urbano (HUD) · Mortgagee Letter 2026-06, Increase in the Maximum Number of Draw Requests for Limited 203(k) Rehabilitation Mortgage Insurance Program · hud.gov · Consultado el 31 de octubre de 2026
- 3. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 11 minutos de lectura
Casas de HUD y Good Neighbor Next Door: cómo comprarlas
Cómo se venden las casas de HUD en HUD Homestore, qué es el periodo para quien va a vivir en la casa y las reglas del descuento Good Neighbor Next Door.
- HUD vende sus casas en su condición actual, sin reparaciones ni garantías: la inspección la pagas y la decides tú.
- Solo puedes ofertar por medio de un corredor registrado con HUD, y quien va a vivir en la casa tiene prioridad.
- Good Neighbor Next Door da 50% de descuento a ciertos trabajadores de tiempo completo que sirven a esa localidad.
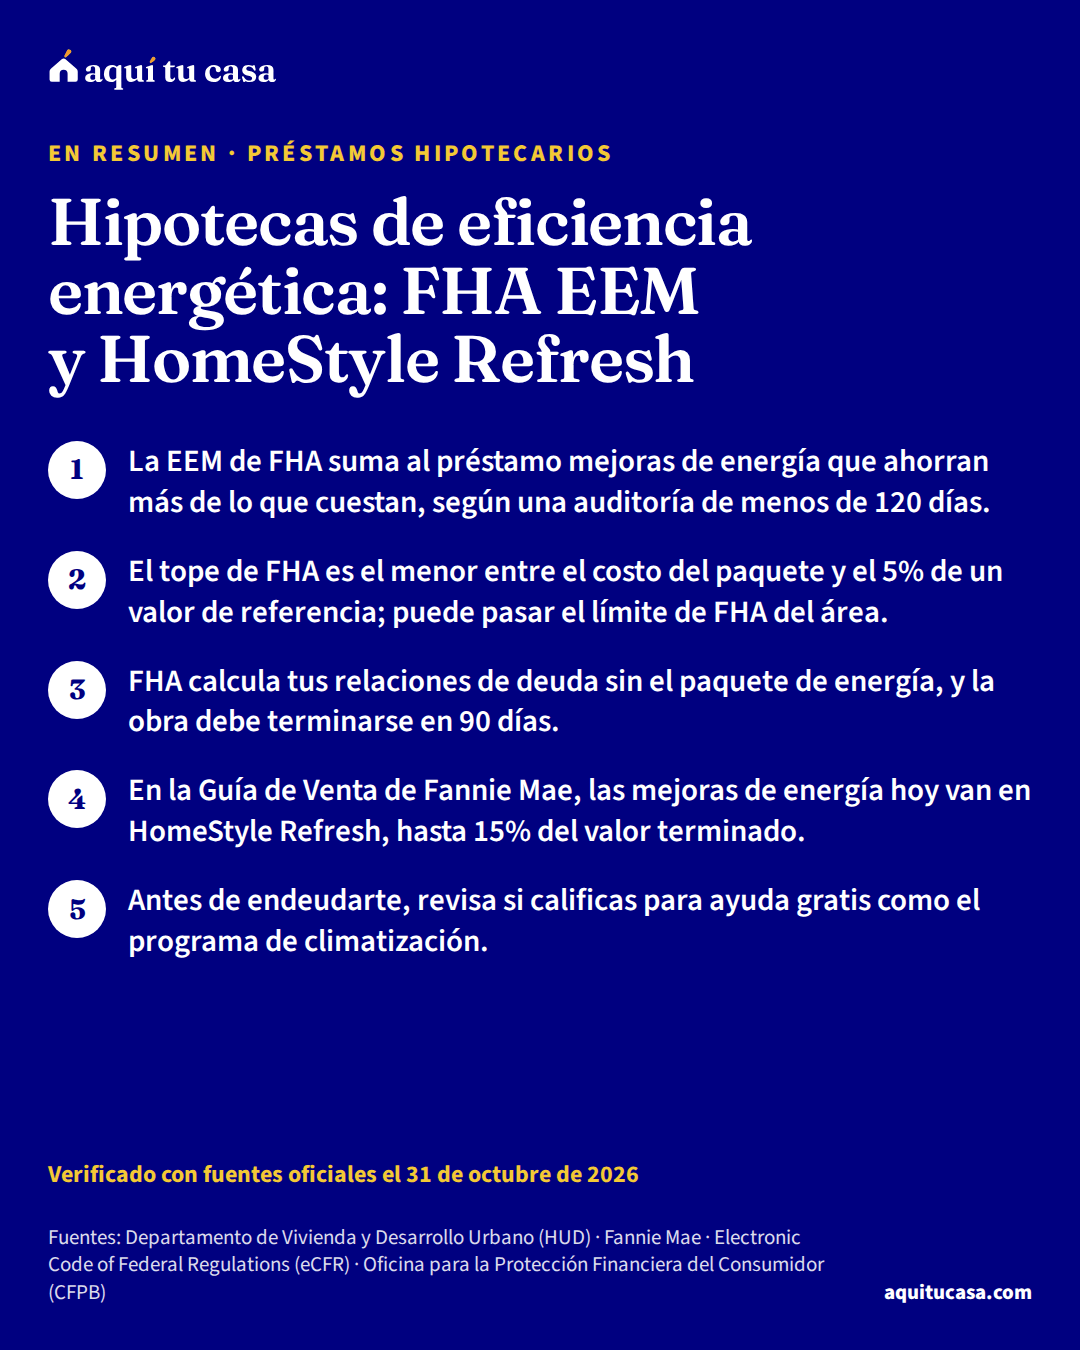
- Préstamos hipotecarios Hipotecas de eficiencia energética: FHA EEM y HomeStyle Refresh Cómo sumar mejoras de ahorro de energía a tu préstamo: la EEM de FHA, HomeStyle Refresh de Fannie Mae, la auditoría y qué pasó con HomeStyle Energy. 10 minutos de lectura
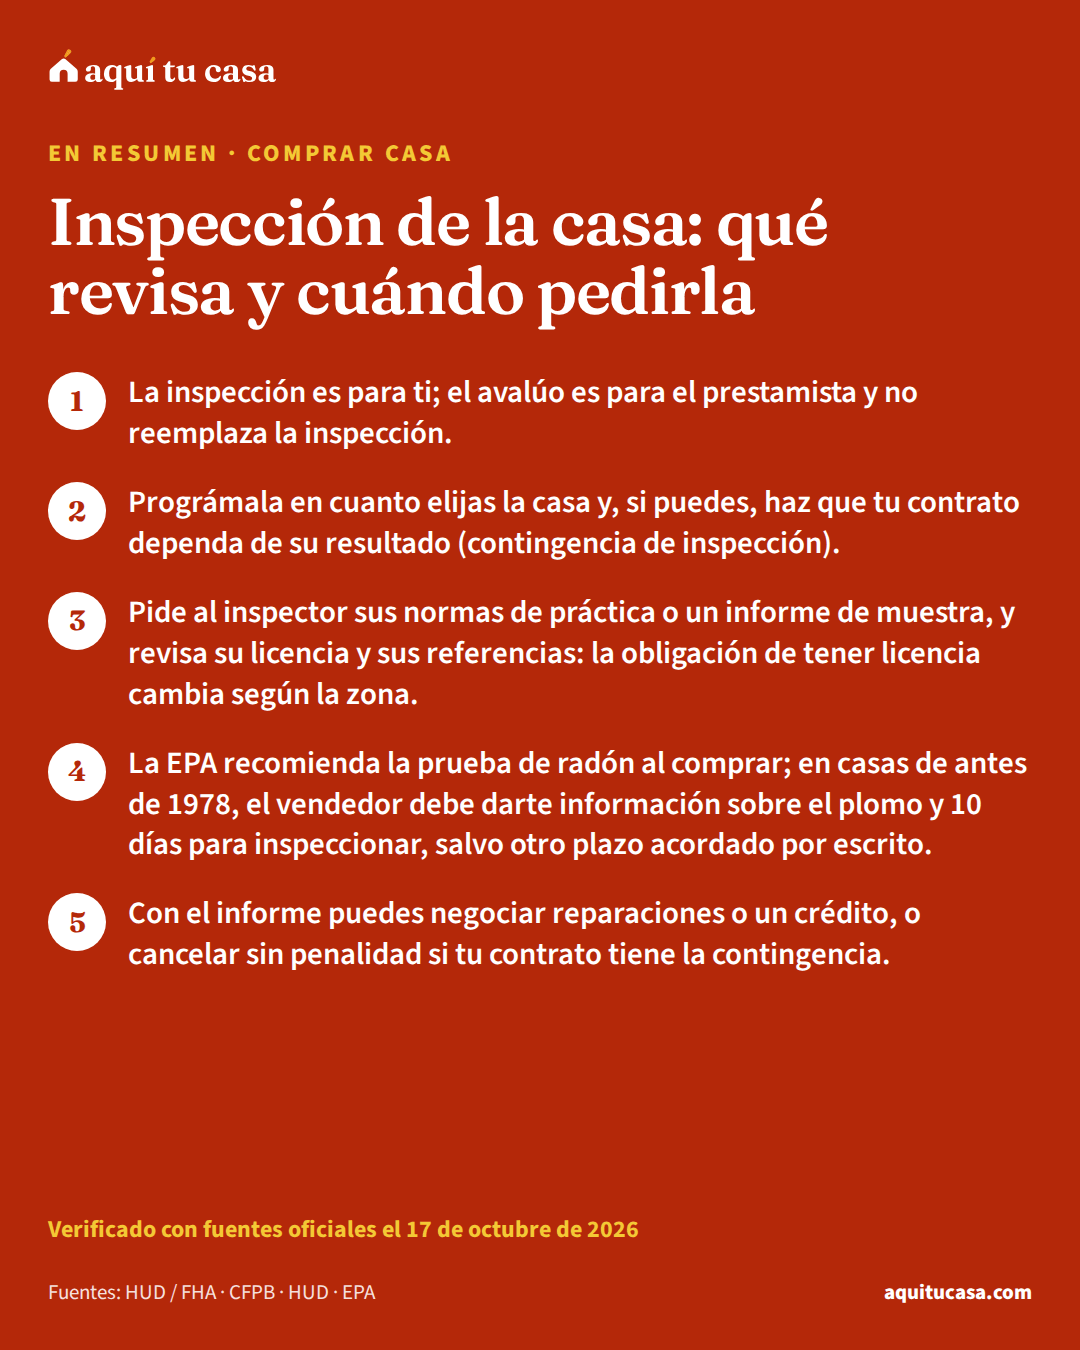
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.